

「全球最低稅負 15%」這幾年常出現在新聞上,很多在香港、新加坡或 BVI 設有子公司的台商老闆都會擔心:我的海外公司是不是也要補到 15%?其實全球最低稅負制(OECD 第二支柱,Pillar Two)有明確的適用門檻,絕大多數中小企業不在範圍內,真正要注意的反而是台灣自己的受控外國企業(CFC)制度。但對合併營收接近或超過 7.5 億歐元的台商集團來說,2026 年是規則大幅調整的一年:OECD 在 1 月發布「雙軌並行(Side-by-Side)配套」,新增多項避風港,日本、韓國等鄰近國家的國內補充稅也在 2026 年上路,而台灣本身仍未導入完整制度。本文先幫您判斷集團是否適用,再整理 2026 年的新規則、台灣目前的進度,以及集團與中小企業各自該做的準備。
先判斷:您的集團會被全球最低稅負制涵蓋嗎?
全球最低稅負制只適用於大型跨國企業集團。判斷標準是:集團最終母公司(UPE)的合併財務報表,在前 4 個會計年度中至少有 2 個年度的全年營收達 7.5 億歐元以上。只要沒達到這個門檻,不論海外子公司設在哪裡、稅率多低,都不會因為 Pillar Two 被要求補稅。
| 企業情況 | 是否適用 Pillar Two | 實務上真正要注意的 |
|---|---|---|
| 合併營收從未達 7.5 億歐元的中小企業或家族企業 | 不適用 | 台灣 CFC 制度、海外公司的當地報稅與台灣端帳務 |
| 合併營收接近 7.5 億歐元、正在成長 | 目前不適用,但要逐年檢視 | 提早建立各國有效稅率試算與國別報告資料 |
| 前 4 年有 2 年達 7.5 億歐元的台商集團 | 適用 | 各國補充稅申報、避風港評估、全球申報(GIR) |
| 外國集團在台子公司 | 依母集團規模判斷 | 母國或其他國家可能對台灣低稅負部分補稅 |
有效稅率(ETR)是用每個國家或地區的「調整後涵蓋稅額」除以「GloBE 所得」,以國家為單位合併計算,不是看法定稅率。例如香港法定利得稅率 16.5%,但如果公司有大量離岸所得免稅,實際有效稅率可能低於 15%;台灣法定營所稅率 20%,若大量使用研發投資抵減或免稅所得,也可能低於 15%。
一句話看懂
全球最低稅負制只管合併營收達 7.5 億歐元的大集團。中小企業不用為它緊張,但在香港、新加坡或 BVI 有公司的台商,要先確認台灣 CFC 制度有沒有處理好。
補充稅怎麼課?三個規則的先後順序
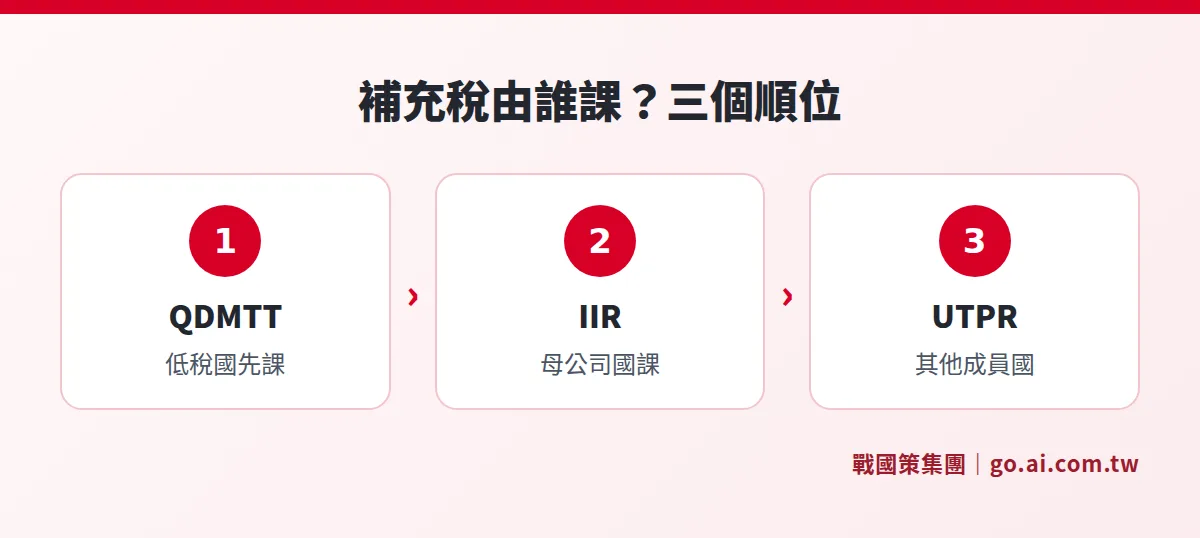
當某個國家的有效稅率低於 15%,差額就是「補充稅」。由誰來課,依以下順序決定:
- 合格國內最低補充稅(QDMTT):低稅國自己先課,把稅收留在本國。這是第一順位,也是越來越多國家選擇導入的原因。
- 所得涵蓋原則(IIR):若低稅國沒有課,由最終母公司(或中間控股公司)所在國對母公司課徵。
- 徵稅不足支付原則(UTPR):若母公司所在國沒有實施 IIR,由集團在其他已實施 UTPR 國家的成員分攤補徵。
這個順序對台商集團特別重要。台灣目前沒有實施 IIR,因此母公司在台灣的集團,海外低稅子公司的補充稅可能由子公司所在國以 QDMTT 課走,或由集團在其他國家的成員依 UTPR 補徵。
2026 年有哪些新規則?OECD 雙軌並行配套重點
OECD 包容性架構於 2026 年 1 月 5 日發布「雙軌並行配套(Side-by-Side Package)」,是制度上路後最大的一次調整。和台商集團最相關的有四項:
| 項目 | 重點內容 | 適用時間 |
|---|---|---|
| 雙軌並行避風港(SbS Safe Harbour) | 母國具合格制度的集團,免適用其他國家的 IIR 與 UTPR;目前僅美國被列為合格 | 2026 年起的會計年度 |
| 實質租稅獎勵避風港(SBTI) | 與研發、薪資、有形資產等實質活動連結的租稅獎勵,可在上限內加回涵蓋稅額,降低被補稅的機率 | 2026 年 1 月 1 日起開始的會計年度,每年選擇適用 |
| 簡化有效稅率避風港 | 以簡化計算達 15% 的國家,補充稅視為零,成為永久性措施 | 曆年制原則上自 2027 年度起,各國可提前一年 |
| 國別報告過渡期避風港延長 | 原本的過渡期避風港再延長一年,涵蓋 2027 年 12 月 31 日以前開始的會計年度 | 簡化有效稅率門檻 2026 與 2027 年度皆為 17% |
實質租稅獎勵避風港的上限,預設為該國合格薪資成本或合格有形資產折舊兩者較高者的 5.5%,也可選擇以有形資產帳面價值的 1% 計算(需綁定 5 年)。對大量使用研發抵減、在台灣有實際廠房與員工的製造業集團來說,這項措施可以降低租稅優惠被補稅抵銷的風險,但仍要逐項確認獎勵是否符合「合格」條件。
國別報告過渡期避風港的簡化有效稅率門檻是逐年提高的:2023 與 2024 年度為 15%,2025 年度為 16%,2026 年度起為 17%。符合「微量(營收低於 1,000 萬歐元且利潤低於 100 萬歐元)」、「簡化有效稅率」或「例行利潤」任一測試的國家,當年度補充稅視為零。
台灣現在的進度:還沒實施,但有短期方案
截至目前,台灣尚未導入完整的全球最低稅負制,也非 OECD 包容性架構成員。財政部在 2023 年提出的規劃是:短期評估調高營利事業基本稅額(AMT)徵收率至 15%,中期評估導入合格國內最低補充稅(QDMTT),長期再視各國情形評估全面接軌,並表示這些規劃都沒有設定期程。
短期方案方面,財政部於 2024 年 8 月預告修正「營利事業所得基本稅額之徵收率」草案,擬自 114 年度起,將符合 7.5 億歐元門檻的跨國集團在台營利事業之基本稅額徵收率由 12% 調高為 15%,其他營利事業維持 12%。徵收率調整須經行政院核定,實際適用年度與內容,請以財政部正式公告為準。需要注意的是,基本稅額制度的計算方式與 OECD 的有效稅率不同,即使在台繳到 15% 基本稅額,也不代表一定被其他國家認可為合格國內補充稅。
由於台灣尚未實施,台灣母公司的集團必須依各國規定,分別向已實施制度的國家申報。首次全球申報(GloBE Information Return)的期限是首個適用會計年度結束後 18 個月,曆年制的 2024 年度即為 2026 年 6 月 30 日,之後每年為 15 個月。
台商常見的海外據點,現在的狀況是什麼?
台商集團常見的海外據點中,不少國家已經實施或即將實施國內補充稅。以下整理幾個常見地區的方向,詳細規定與適用日期仍應以當地主管機關公告為準:
- 香港:已立法實施,所得涵蓋原則與香港最低補充稅自 2025 年 1 月 1 日起開始的會計年度適用。香港利得稅法定稅率 16.5%,但離岸所得免稅的公司,有效稅率可能偏低。若正考慮把公司遷入香港,可參考香港公司遷冊制度 2026。
- 新加坡:國內補充稅自 2025 年起實施,企業所得稅法定稅率 17%,享有獎勵措施的企業要特別注意有效稅率。新加坡稅制概況可參考新加坡公司稅務指南。
- 日本:國內補充稅與徵稅不足支付原則自 2026 年 4 月 1 日起開始的會計年度適用。
- 韓國:國內補充稅自 2026 年 1 月 1 日起開始的會計年度適用。
- BVI、開曼等免稅地:本身沒有公司所得稅,若屬於適用集團的成員,有效稅率為零,補充稅可能由其他國家依 IIR 或 UTPR 課徵。
- 美國:美國是目前唯一被列為合格雙軌並行制度的國家,美國母公司的集團可免適用其他國家的 IIR 與 UTPR;但美國子公司仍可能受其他國家國內補充稅的影響,須個別判斷。
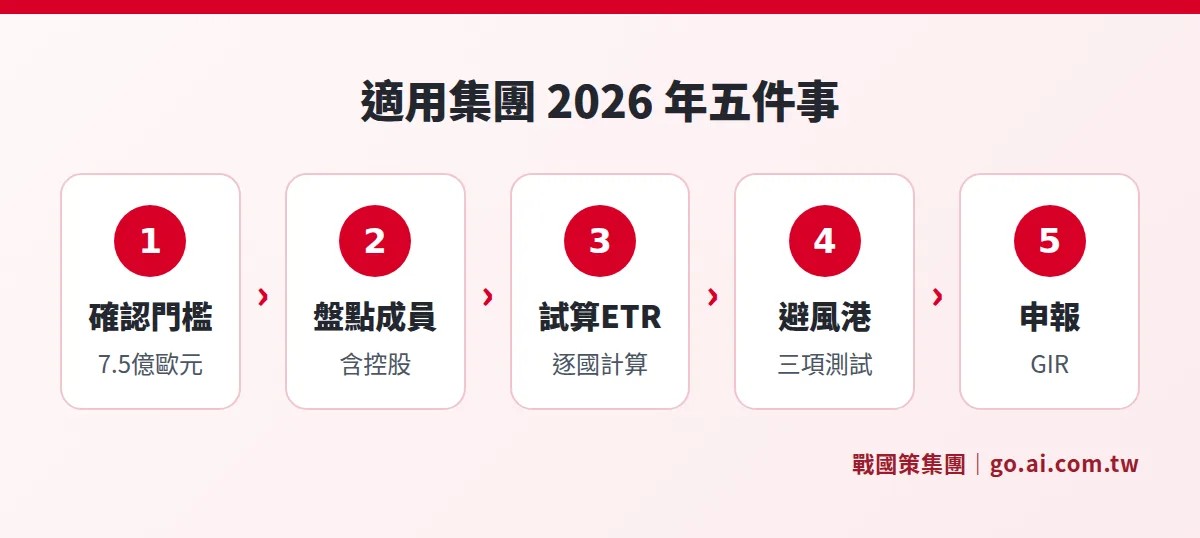
適用的集團:2026 年該做的五件事
- 確認門檻:用前 4 年的合併財報檢查是否有 2 年達 7.5 億歐元,並把匯率換算方式記錄下來。
- 盤點所有成員:列出所有子公司、分公司與常設機構,特別是香港、新加坡、BVI、開曼、薩摩亞等據點,以及沒有實際營運的控股公司。
- 試算各國有效稅率:先用國別報告資料快速篩選,再對可能低於 15% 的國家做完整計算。
- 評估避風港:逐國檢查是否符合過渡期避風港的三項測試,並評估實質租稅獎勵避風港是否有利。
- 建立申報流程:確認各國的申報義務、由哪個成員負責申報,以及資料由誰提供。
這些工作需要集團財會、各地會計師與稅務顧問一起完成,建議在年度結帳前就開始,不要等申報期限前才處理。
沒有適用的中小企業:真正要注意的是 CFC 與架構實質
對大多數設有海外公司的台商中小企業來說,與其擔心全球最低稅負制,不如先確認台灣的受控外國企業制度。台灣自 2023 年起實施營利事業與個人的 CFC 制度,若台灣股東控制的海外公司位於低稅負地區(法定營利事業所得稅率未超過 14%,或僅就境內來源所得課稅),且未符合豁免條件,即使海外公司沒有分配盈餘,台灣股東也可能要把盈餘認列為所得。詳細計算與豁免條件,請參考2026 台灣 CFC 申報實戰。
另外,各國對「空殼公司」的審查越來越嚴。海外公司是否有實際的辦公室、人員、合約與決策紀錄,會影響銀行開戶、稅務居民身分與 CFC 判斷。若您正在規劃新的海外據點,可以把稅務、收款與實質營運一起評估,例如美國公司的型態選擇可參考美國 LLC 與 C-Corp 怎麼選。
如果海外公司已經成立多年、但從來沒有在台灣處理過 CFC 或關係人交易,建議先做三件事:整理各海外公司歷年財報與當地稅負、確認台灣股東的持股與控制情況、請會計師評估是否有需要補申報的年度。主動處理通常比被稅局查核時才補正更有利。
常見問題
我的香港公司稅率 0%(離岸豁免),會被要求補到 15% 嗎?
如果您的集團合併營收從未達 7.5 億歐元,不會因為全球最低稅負制被補稅。但台灣股東仍要依台灣 CFC 制度檢查,香港公司若屬於低稅負且未符合豁免條件,盈餘可能要在台灣認列。
台灣調高基本稅額到 15%,中小企業會受影響嗎?
依財政部預告的草案,調高至 15% 只針對符合 7.5 億歐元門檻的跨國集團在台營利事業,其他營利事業維持 12%。實際適用年度與內容以財政部正式公告為準。
實質租稅獎勵避風港對台灣的研發抵減有幫助嗎?
可能有幫助。這項避風港讓與研發、薪資、有形資產等實質活動連結的合格租稅獎勵,在上限內加回涵蓋稅額,減少被其他國家補稅的機率。但是否符合「合格」條件、上限如何計算,需要依集團資料逐項評估。
集團營收快到 7.5 億歐元,現在要做什麼?
建議先建立各國有效稅率的試算模型與國別報告資料,並檢視海外低稅據點是否有足夠的實質營運。等到正式適用才開始準備,往往來不及在申報期限內完成。
資料來源
- OECD:Global Anti-Base Erosion Model Rules(Pillar Two)
- 財政部:預告修正「營利事業所得基本稅額之徵收率」草案
- 財政部賦稅署:協助跨國企業因應全球企業最低稅負制之規劃
- 香港稅務局:Global minimum tax and Hong Kong minimum top-up tax
- EY:OECD releases Side-by-Side Package on Pillar Two(2026)
本文為一般資訊整理,不構成法律或稅務意見。全球最低稅負制仍在持續調整,各國實施日期與細節以主管機關最新公告為準,個案請洽會計師或稅務顧問。
海外公司架構要不要調整?先免費健檢
告訴我們集團規模、海外據點與持股方式,顧問會協助確認是否適用全球最低稅負與台灣 CFC,並評估香港、新加坡、美國等據點的實質與維護安排。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊