

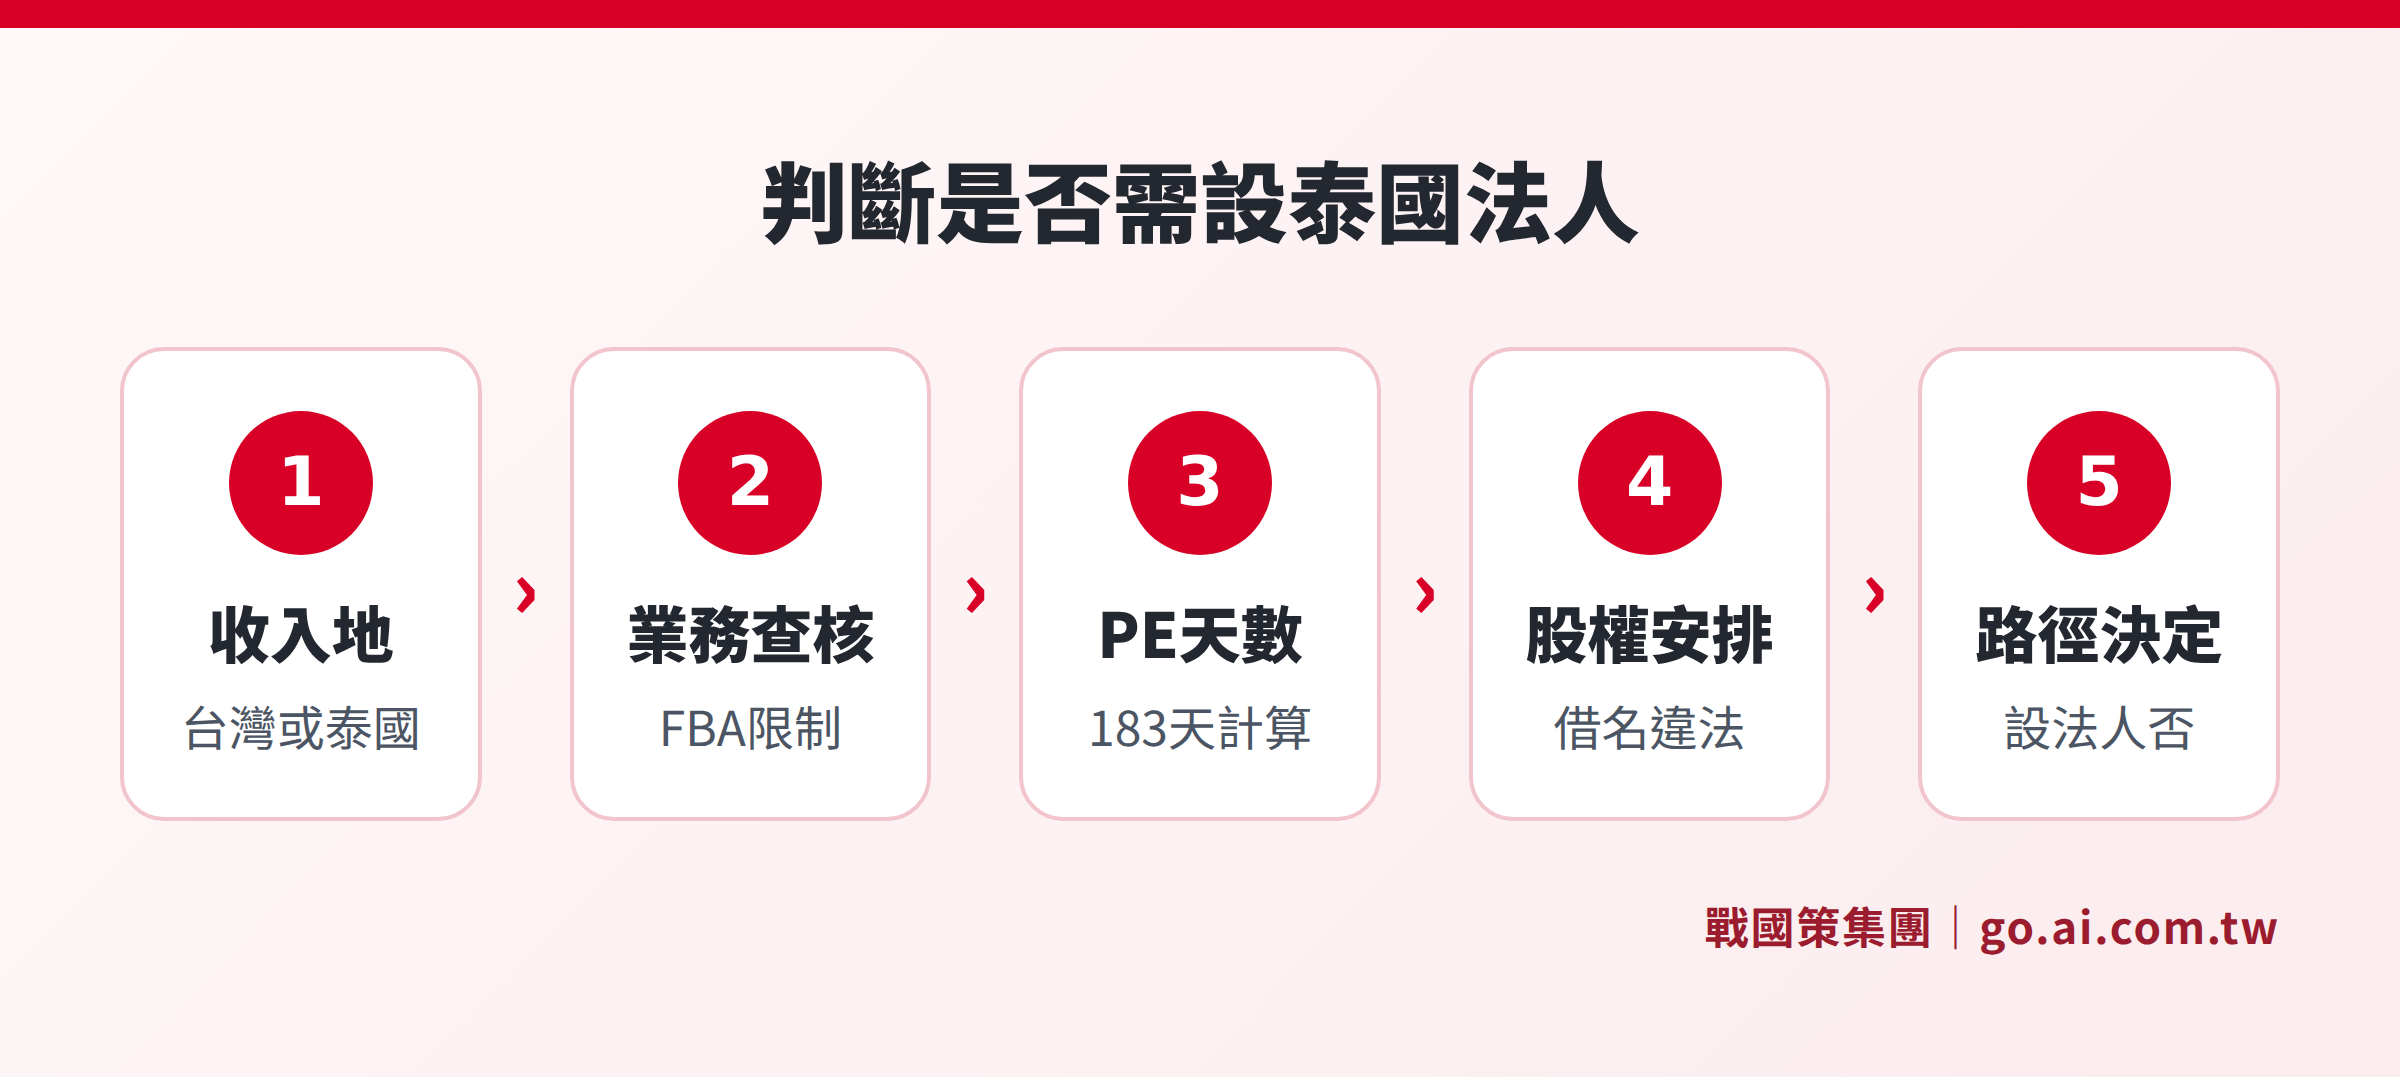
在泰國做生意,很多台商第一個問題是:「我要先開公司還是先測試市場?」但更精確的問題應該是:「我的商業模式,法律上算不算已經在泰國做生意?」這兩個問題的差異,可能讓你踩到三種不同的陷阱。第一,你只是跨境接單,卻因為人員長期駐泰,在稅務上構成「在泰常設機構」,要補繳多年稅款加罰款。第二,你設了泰國公司,卻用借名的泰籍股東繞過外資限制,面臨三年有期徒刑的刑事風險。第三,你認為自己的業務沒有觸及泰國外資限制,但服務項目恰好落在《外國人事業法》(FBA)受限名單上。本文的核心只有一個問題:你的業務模式,到底需不需要在泰國設立一個法律實體?我們提供五道關卡,幫你在花錢設公司之前,先確認自己走對方向。關於為什麼要進泰國市場、各類公司型態的詳細比較,分別有專門的文章討論;本文聚焦在設法人的判斷邏輯本身。
一句話看懂
「有在泰國做生意」與「需要設泰國法人」是兩個問題;常設機構、外資限制與借名禁令,讓前者比後者更早到來。
一、跨境接單什麼時候合法可行?
台灣公司向海外客戶提供服務,本來就不需要在每一個客戶所在地都設公司。泰國的稅務與商業法規也不要求每筆進入泰國的交易必須透過泰國法人。在以下幾種情況,台灣公司透過跨境模式服務泰國客戶,通常不會立即觸發法人設立義務:
- 商品由台灣出口到泰國,以 FOB 或 CIF 條件交貨,台灣公司不在泰國直接從事銷售活動
- 服務完全由台灣人員在台灣執行,客戶取用數位結果,沒有任何人員在泰國出現
- 偶發性的顧問或技術服務,人員停留時間短暫,且各次累計不超過門檻天數
- 軟體或 SaaS 服務,完全透過網路交付,無台灣人員進入泰國履約
值得注意的是,就算不設法人,跨境數位服務仍可能觸發 VAT 登記義務:依泰國稅務局規定,外國企業對泰國非 VAT 登記者提供電子服務,年收入超過 180 萬泰銖(約台幣 160 萬元),就需向泰國稅務局辦理電子服務 VAT 登記,按月申報 7% 的增值稅。這個義務和「要不要設公司」是分開的,很多人誤以為沒有泰國公司就不用管泰國稅,其實不然。
二、這五種情況一定要設泰國法人
跨境模式的可行性,建立在你的業務實質上沒有在泰國產生持續性活動。以下五種情況,需要有泰國法人才能合法運作:
一、需要向泰國客戶開立 VAT 發票:外國公司不能以自己的名義在泰國向本地企業客戶開立可扣抵進項稅額的 VAT 發票(Tax Invoice)。如果泰國 B2B 客戶要求發票做帳,你需要泰國法人。
二、在泰國直接聘僱員工:外籍雇主不能直接在泰國聘用本地員工,必須透過在泰國合法登記的法人實體。工作許可(Work Permit)與社會保險也必須以泰國法人名義辦理。
三、在泰國使用固定營業場所:持續使用辦公室、倉庫、展示間從事商業活動,是構成「常設機構」的核心要素,也代表在泰國從事業務,不能以無法人為由迴避稅務責任。
四、業務需要泰國進出口商資格:進出口商登記號碼(Customs ID)須由泰國法人持有,外國公司直接申請在泰國清關的資格有限。
五、特定受管制業務有本地法人要求:食品進口、藥品、金融服務、特許業務等,常明確要求由泰國法人提出申請,不受理境外主體。
三、常設機構(PE):在泰做生意卻沒設公司的稅務地雷
PE(Permanent Establishment,常設機構)是稅務概念,不需要設公司就可能發生。如果台灣公司在泰國構成 PE,就要就在泰產生的利潤繳納泰國企業所得稅(CIT,標準稅率 20%),承擔申報義務,補繳利息與罰款。
依台泰之間的避免雙重課稅協定(DTA)與泰國稅務局的規定,PE 有三種典型的觸發方式:
| 觸發類型 | 判斷標準 | 實務警示 |
|---|---|---|
| 固定場所型 PE | 在泰國持續使用辦公室、倉庫、共用工作空間等固定場所從事業務 | 「借用客戶辦公室開會」若屬定期性,也可能被認定為固定場所 |
| 服務型 PE | 人員就同一專案或連結專案在泰國累計停留超過 183 天(12 個月內) | 多次短期出差若屬同一連結專案,天數累計計算,不能分次規避 |
| 代理人型 PE | 本地人員習慣性代表台灣公司在泰國議約並具有締約授權 | 本地業務代表即便掛在經銷商,若實質有締約授權,仍可能觸發 |
未登記的 PE 一旦被認定,後果嚴重:補繳 CIT、扣繳稅、VAT 加上利息與罰款,往往超過原本按正規途徑設公司應付的合規成本。越早判斷、越早安排,代價越低。
四、外國人事業法(FBA):你的業務屬於受限類別嗎?
外國人從事某些業務類別,受《外國人事業法》(Foreign Business Act,FBA)管制。法律上,只要外資持股 50% 以上,公司即被認定為「外國人」,從事受限業務必須申請外國人事業許可(Foreign Business License,FBL)或符合豁免條件。
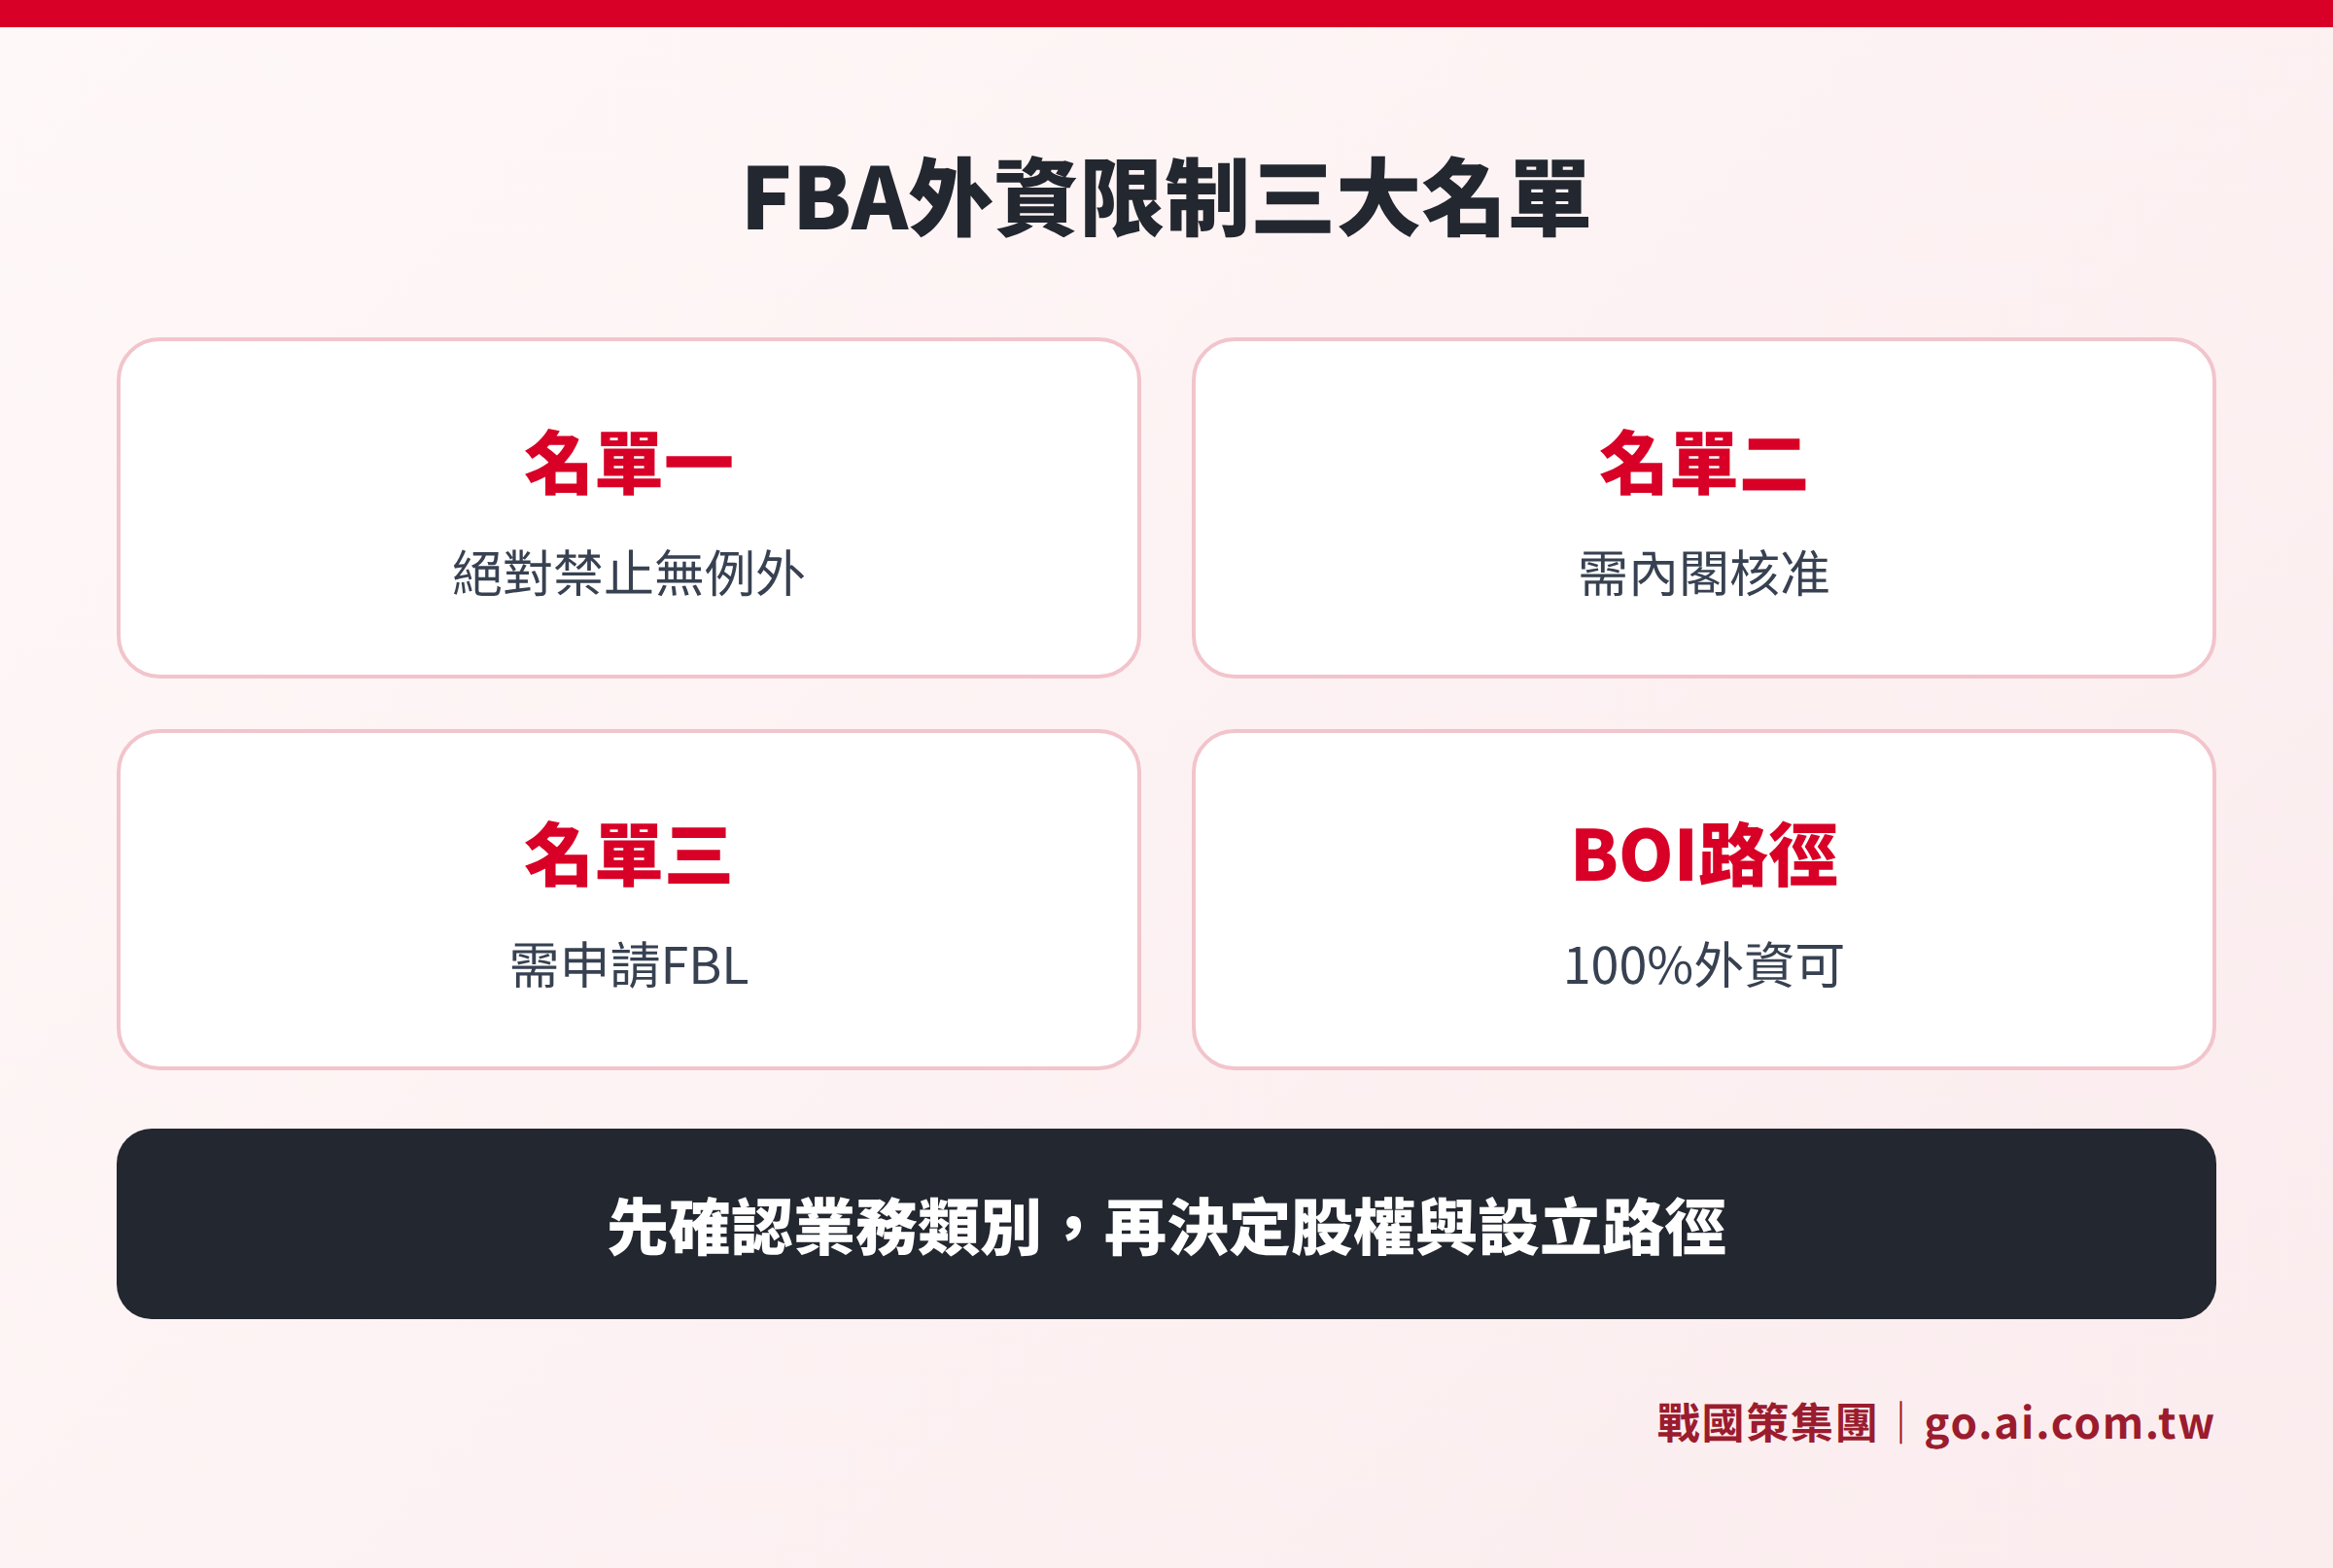
FBA 把受限業務分為三大名單:
名單一(絕對禁止):境內廣播媒體、農業、土地交易等,外資一律不得進入,沒有任何許可路徑可繞過。
名單二(需內閣核准):國內陸路、海運、空運、採礦等,需透過內閣批准,且泰籍股東持股須達 40%,另需泰籍董事占五分之二以上。
名單三(需 FBL):這是台商最常踩到的類別,涵蓋會計、法律、建築、廣告、批發零售(部分)、零售、餐飲、旅遊及各類專業服務。外資從事名單三業務,需向商業發展廳(DBD)申請 FBL,最低登記資本 300 萬泰銖,審核期 60 至 120 天。
2026 年最新豁免:2026 年 8 月,泰國政府發布新規,以下類別不再需要 FBL:集團內部的 HR、IT 管理服務;跨集團財務管理(Treasury Center)服務;部分電信與石油鑽探服務。需注意,這些豁免針對「集團內部服務」,不適用於向非關聯公司外部客戶提供相同服務。
FBA 的另一條出路是 BOI 投資促進。符合 BOI 核定活動類別的外資公司,可以 100% 外資持股並豁免 FBA 許可要求。BOI 路徑主要針對製造、科技、研發、特定服務與策略投資,並非所有業務都能適用;但如果你的業務符合條件,BOI 是讓股權結構最乾淨的方法之一。關於不同公司結構的完整比較,可以參考泰國公司型態比較。
五、股權比例不是唯一問題:借名安排的刑事風險
很多人一看到「外資持股 49% 以下可免 FBL」就認為找泰籍股東持過半股份即可解決,這個邏輯在 2026 年已無法成立。
泰國商業發展廳(DBD)自 2026 年 1 月起,要求所有私人有限公司申請時,每位泰籍股東必須提交三個月銀行對帳單,證明其出資是真實的個人資金,而非外資透過借名方式持股。這等於直接堵住了長期依賴「泰籍名義股東」的漏洞。
更重要的是,《外國人事業法》第 36、37 條明確規定:協助外國人繞過本法限制(包括充當名義股東)最高可處三年有期徒刑及 100 萬泰銖罰款;外國人若以此方式經營,同樣面臨刑事責任,外加每日 1 萬至 5 萬泰銖的持續罰款。
真正可靠的股權結構,應建立在股東的實際出資與治理關係都可被驗證的基礎上。可行的合法路徑包括:一,業務不在 FBA 三大名單,外資直接持有多數股份;二,申請 FBL(需 300 萬泰銖最低資本與 60 至 120 天審核);三,透過 BOI 路徑取得 100% 外資持股資格。
六、判斷要不要設法人的完整問題清單
以下是一個可用於初步自我評估的框架,不替代法律與稅務專業意見:
| 判斷問題 | 若「是」 | 若「否」 |
|---|---|---|
| 是否需要向泰國客戶開立可扣抵的 VAT 發票? | 需要泰國法人 | 可暫維持跨境模式 |
| 是否需要在泰直接聘僱員工或管理常駐人員? | 需要泰國法人 | 再評估其他條件 |
| 人員在泰同一專案累計是否可能超過 183 天/年? | 有 PE 風險,建議設法人 | 密切監控累計天數 |
| 業務是否屬於 FBA 名單三的受限類別? | 需要 FBL 或 BOI | 外資可持有多數股份 |
| 是否要在泰國持續使用固定辦公室或倉庫? | 有 PE 風險,建議設法人 | 確認其他條件 |
| 是否打算透過泰籍名義股東規避 FBA? | 刑事風險,不可為 | 請確認正確資格路徑 |
如果你在上面六個問題中有任何一題答「是」,建議在設公司前先把業務界定、股權結構與許可路徑三件事釐清,再進行公司登記。公司登記完成之後,要改股權結構或變更營業目的都需要額外時間與費用。想了解完整的設立流程,可以參考泰國公司設立總覽。
七、已在泰運營卻沒有法人,補救步驟
如果你的台灣公司業務員已長期駐點泰國,或已透過非正式管道在泰國收款,但還沒有設泰國法人,補救步驟通常包括:
第一步,評估 PE 風險:整理所有在泰人員的停留紀錄,確認是否已構成服務型 PE 或代理人 PE。若有疑慮,應請泰台兩端稅務顧問聯合評估,確認是否需要補申報或協商解決方式。
第二步,確認 FBA 合規狀況:由熟悉 FBA 的泰國律師確認主要業務項目是否落在三大名單,決定是否需要申請 FBL、取得 BOI 資格,或調整業務範疇。
第三步,規劃補設結構:補設泰國公司不是「只是補個手續」。補設時需確認新公司如何承接原有合約、原有收款如何說明資金來源、原有員工如何調整雇用關係——這三件事最好在補設前規劃清楚,而不是設完公司之後才發現改不動。
第四步,不要為了快速解決而走借名路線:借名安排的刑事風險在前文已說明。補設若走錯路,解決代價更高。
如果你同時在評估越南市場,可以參考泰國與越南設法人的比較分析,了解兩個市場在外資限制與設立門檻上的差異。選擇進入哪個市場、為什麼值得在泰國投資,可以參考為什麼選擇泰國的完整分析。
常見問題
台灣公司跨境賣軟體給泰國客戶,需要設泰國公司嗎?
不一定,但有兩件事要確認。第一,若年收入超過 180 萬泰銖,泰國要求外國數位服務商辦理 VAT 登記(電子服務 VAT 稅率 7%);第二,若有台灣人員定期前往泰國服務客戶,包括教育訓練、顧問、現場安裝,同一專案累計停留天數不可超過 183 天。只要服務完全遠端執行、無人員長駐,通常不需要設泰國法人,但 VAT 登記義務仍需確認。
外資在泰國可以 100% 持股嗎?
取決於業務類型。若業務不在 FBA 三大名單上,外資可以 100% 持股。若業務屬於名單三,通常須泰籍持股 50% 以上,或申請 FBL(需最低資本 300 萬泰銖,審核期 60 至 120 天)。BOI 投資促進路徑可讓外資 100% 持股並豁免 FBA 許可,但須符合 BOI 核定的活動類別,不適用所有業務。
設泰國公司需要多少最低資本?
泰國私人有限公司本身沒有法定最低資本額規定。但實務上:每申請一個外籍員工工作許可,需有 200 萬泰銖已繳足資本(2 名外籍員工就需 400 萬泰銖);申請 FBL 的公司,資本不可低於 300 萬泰銖。另外,泰籍員工與外籍員工的比例要求為 4:1,最多 10 名外籍員工(達到特定門檻後可提高上限)。
泰籍股東一定要真正出資嗎?
是的,2026 年已強制執行。泰國商業發展廳從 2026 年 1 月起要求每位泰籍股東提交三個月銀行對帳單,審查出資真實性。名義持股(Nominee Shareholder)違反《外國人事業法》第 36、37 條,外國人與泰籍名義股東雙方均面臨最高三年有期徒刑及 100 萬泰銖罰款。
設立泰國公司後,台灣主管可以立刻在泰國工作嗎?
不行。公司設立只是法律主體的登記,外籍人員在泰國工作需要分別申請非移民 B 簽證與工作許可(Work Permit),每位申請人各需獨立辦理。工作許可的申請前提是公司已有足夠的已繳資本(每人 200 萬泰銖)和相應的泰籍員工比例(4:1)。設公司與人員可以合法駐點是兩件分開的事,請把兩者的時程同步規劃,不要等公司設好才開始辦簽證。
資料來源
- Thailand Department of Business Development (DBD), *Foreign Business Act B.E. 2542 (1999)*, https://www.dbd.go.th/
- Thailand Revenue Department, *Electronic Service VAT (e-Service VAT)*, https://www.rd.go.th/
- Thailand Board of Investment (BOI), *Quick Guide to Starting a Business in Thailand 2026*, https://www.boi.go.th/
- RSM Thailand, *Thailand FBA Reform 2026: New Exemptions for Foreign Businesses*, https://www.rsm.global/thailand/
- Louis Group Law, *Thailand Company Setup for Foreign Investors 2026*, https://www.louisgrouplaw.com/
- Acclime Thailand, *Permanent Establishment Risk for Foreign Businesses*, https://thailand.acclime.com/
本文內容僅供參考,不構成法律、稅務或投資意見,實際申請前請諮詢具有泰國執業資格的律師或會計師,並以主管機關最新公告為準。
評估是否需要在泰國設立法人?
戰國策提供超過 25 年的東南亞公司設立顧問服務,協助超過 3 萬家企業釐清結構、外資限制與合規路徑,再由在地專業團隊執行申請。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊