

台灣企業主完成印尼 PT PMA 設立後,往往還有一堆「後續問題」找不到解答:公司還沒開始做生意,能先放著嗎?股東要換人怎麼辦?台灣老闆不在印尼能管公司嗎?找當地人掛名董事安不安全?這些問題在標準的「如何設立印尼公司」教學裡幾乎不會出現,但卻是實際營運中碰到最多的狀況。本文收錄六個印尼公司最常見的例外問題——休眠、解散、股權轉讓、董事更換、遠端管理與名義董事——提供顧問視角的務實解答,讓您不只知道「能不能」,更知道「怎麼做才對」。費用估算請參考印尼 PT PMA 設立費用,稅務規劃請見印尼稅務完整指南。
印尼公司可以「休眠」嗎?
印尼法律並沒有「休眠公司」這個正式概念。外資公司(PT PMA)一旦成立,即使完全不做生意,也必須持續履行所有合規義務:每月完成稅務申報(零申報)、每季向投資部(Kementerian Investasi/BKPM)提交 LKPM 投資報告,以及維持有效的 NIB(企業識別碼)和 NPWP(稅籍號碼)。
很多台灣企業主誤以為「先設立公司佔位,之後再做生意」是安全策略,但現實是一家「休眠中」的 PT PMA 每年仍需負擔以下費用:
- 會計與稅務申報(零申報仍需按時提交)約美金 1,000 至 2,400 元
- LKPM 季報代辦費用
- 虛擬辦公室續租費用(月租 IDR 300 萬至 IDR 800 萬)
- 公司治理文件更新費用
若長期不申報,BKPM 可能暫停 NIB,稅務機關可能吊銷 NPWP,屆時恢復的時間成本和費用遠高於定期維護。具體的年度維護費用明細,請參閱印尼公司年度維護完整說明。
一句話看懂
印尼沒有正式休眠制度,「什麼都不做」不等於暫停合規義務,零申報仍需按時提交。
印尼公司如何正式解散退場?
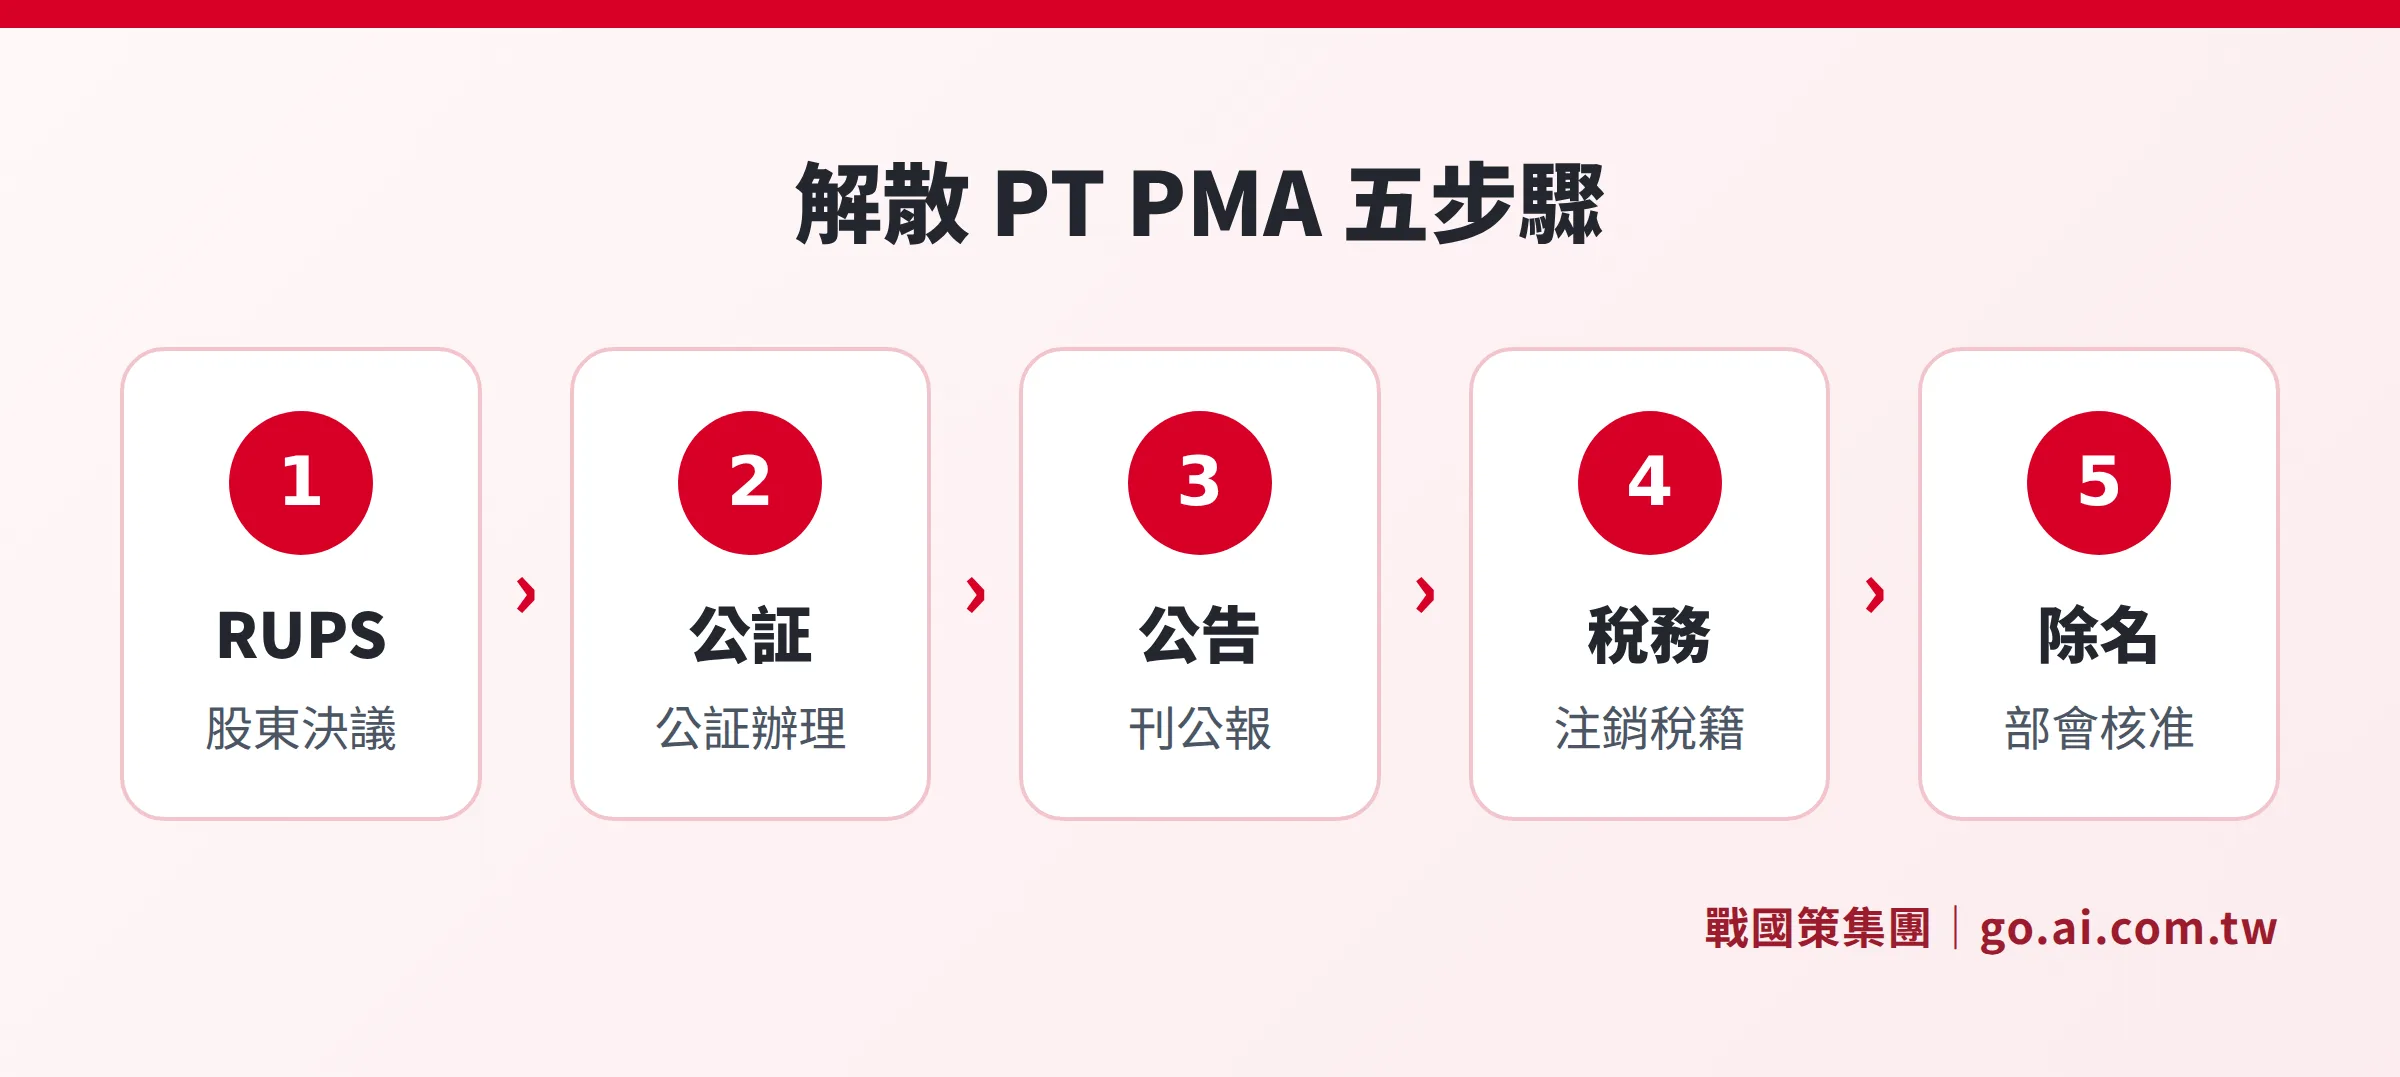
如果您確定要終止印尼業務,「消極不申報」只會讓問題越滾越大,還可能牽連董事個人責任。正規解散流程稱為「Pembubaran PT」,必須依序完成五個步驟:
| 步驟 | 主要行動 | 辦理機關 | 參考時間 |
|---|---|---|---|
| 1. 股東大會(RUPS) | 決議解散、指定清算人 | 公司內部 | 1 至 2 週 |
| 2. 公証書製作 | 由公証人(Notaris)記錄解散決議 | 印尼公証人 | 1 至 2 週 |
| 3. 公告公示 | 在全國性報紙及官方公報(Berita Negara)刊登 | 媒體與法務部 | 60 天公示期 |
| 4. 稅務登出 | 注銷 NPWP、完成最終稅務申報 | 稅務總局(DJP) | 1 至 3 個月 |
| 5. 部會核准除名 | 向法務暨人權部(AHU)申請正式除籍 | 法務暨人權部 | 1 至 2 個月 |
整個流程最快需要六個月,複雜案例可能長達十二個月以上。解散期間最容易被忽略的成本是員工資遣費(Uang Pesangon),依年資最高可達九個月薪資,加上長期服務金和補償金,退場前務必預留充足資金。
股權轉讓:外資如何合法移轉持股?
PT PMA 的股份是可以轉讓的,但必須符合以下條件:
受讓方資格限制:若受讓方是外籍投資人,轉讓後的外資比例不能超過正面投資清單(DPI)對該行業的持股上限。
公証程序必備:股份轉讓必須在公証人(Notaris)前簽署「股份轉讓書(Akta Pemindahan Hak Atas Saham)」,非公証的私下合約在印尼法律上無效。
系統資料更新:轉讓後需更新 OSS 系統的股東資訊、BKPM 的 LKPM 申報,以及受益所有人(Beneficial Owner, BO)登記資料。
常見的股權轉讓情境包含:台灣母公司股份轉移至新控股結構、原股東退出並引進新投資人,以及集團重組時的持股調整。股份轉讓可能觸發印尼資本利得稅,轉讓前建議先諮詢稅務顧問,詳見印尼稅務完整指南。
董事更換的正式程序與注意事項
PT PMA 更換董事(增減、替換)必須透過以下程序完成,不能只靠內部通知:
- 召開股東大會(RUPS)決議董事變更
- 委請公証人製作董事變更公証書(Akta Perubahan Direksi)
- 向法務暨人權部(Kemenkumham/SABH)登記,期限為公証日起 30 天內
- 更新 OSS 系統及稅務機關的登記資料
若是外籍董事出任,新任董事還必須持有有效的工作暨居留許可(KITAS)及個人稅籍號碼(NPWP)。若原任董事辭職後 30 天內未完成接替,公司可能面臨治理瑕疵,影響後續合規文件的有效性。
| 變更項目 | 主要文件 | 辦理時間 | 預估費用(美金) |
|---|---|---|---|
| 董事更換 | 公証書、SABH 登記 | 2 至 4 週 | 300 至 800 元 |
| 股東更換(股權轉讓) | 轉讓公証書、OSS 更新 | 4 至 8 週 | 500 至 1,500 元 |
| 地址變更 | NIB 更新、新租約 | 2 至 4 週 | 200 至 500 元 |
| 業務範圍擴增 | NIB 更新、LKPM 報告 | 4 至 8 週 | 500 至 1,500 元 |
| 公司解散 | 公証書、公告、稅務登出等多件 | 6 至 12 個月以上 | 2,000 至 5,000 元以上 |
遠端管理印尼公司的真相
「不需要人在印尼就能管公司」是很多台灣企業主的期望,但現實有幾個重要限制:
公司設立可以 100% 遠端完成:透過授權委託書(POA),戰國策可代理所有公証和 OSS 申報程序,台灣方無需親赴印尼。設立完整流程請見印尼公司設立全攻略。
日常管理需要常駐代表:印尼公司法要求董事在法律上必須是在印尼具有合法居留身份的人。這名常駐董事可以是持有效 KITAS 的台灣籍人士,或是由專業機構提供的職業常駐董事服務,但不能完全「人人都在台灣」。
銀行開戶無法全遠端:幾乎所有主要銀行都要求至少一名董事親自到場完成身分驗證(KYC)。
稅務申報可完全委外:月度和年度稅務申報可委託當地稅務代理人全程代辦,這部分無需本人在場。
實務上,許多台灣企業的印尼公司由台灣股東全程遙控決策,在印尼只設一名合法常駐董事負責簽署文件和合規事務,這是可行且常見的安排。
名義董事迷思:為什麼不能走這條路?
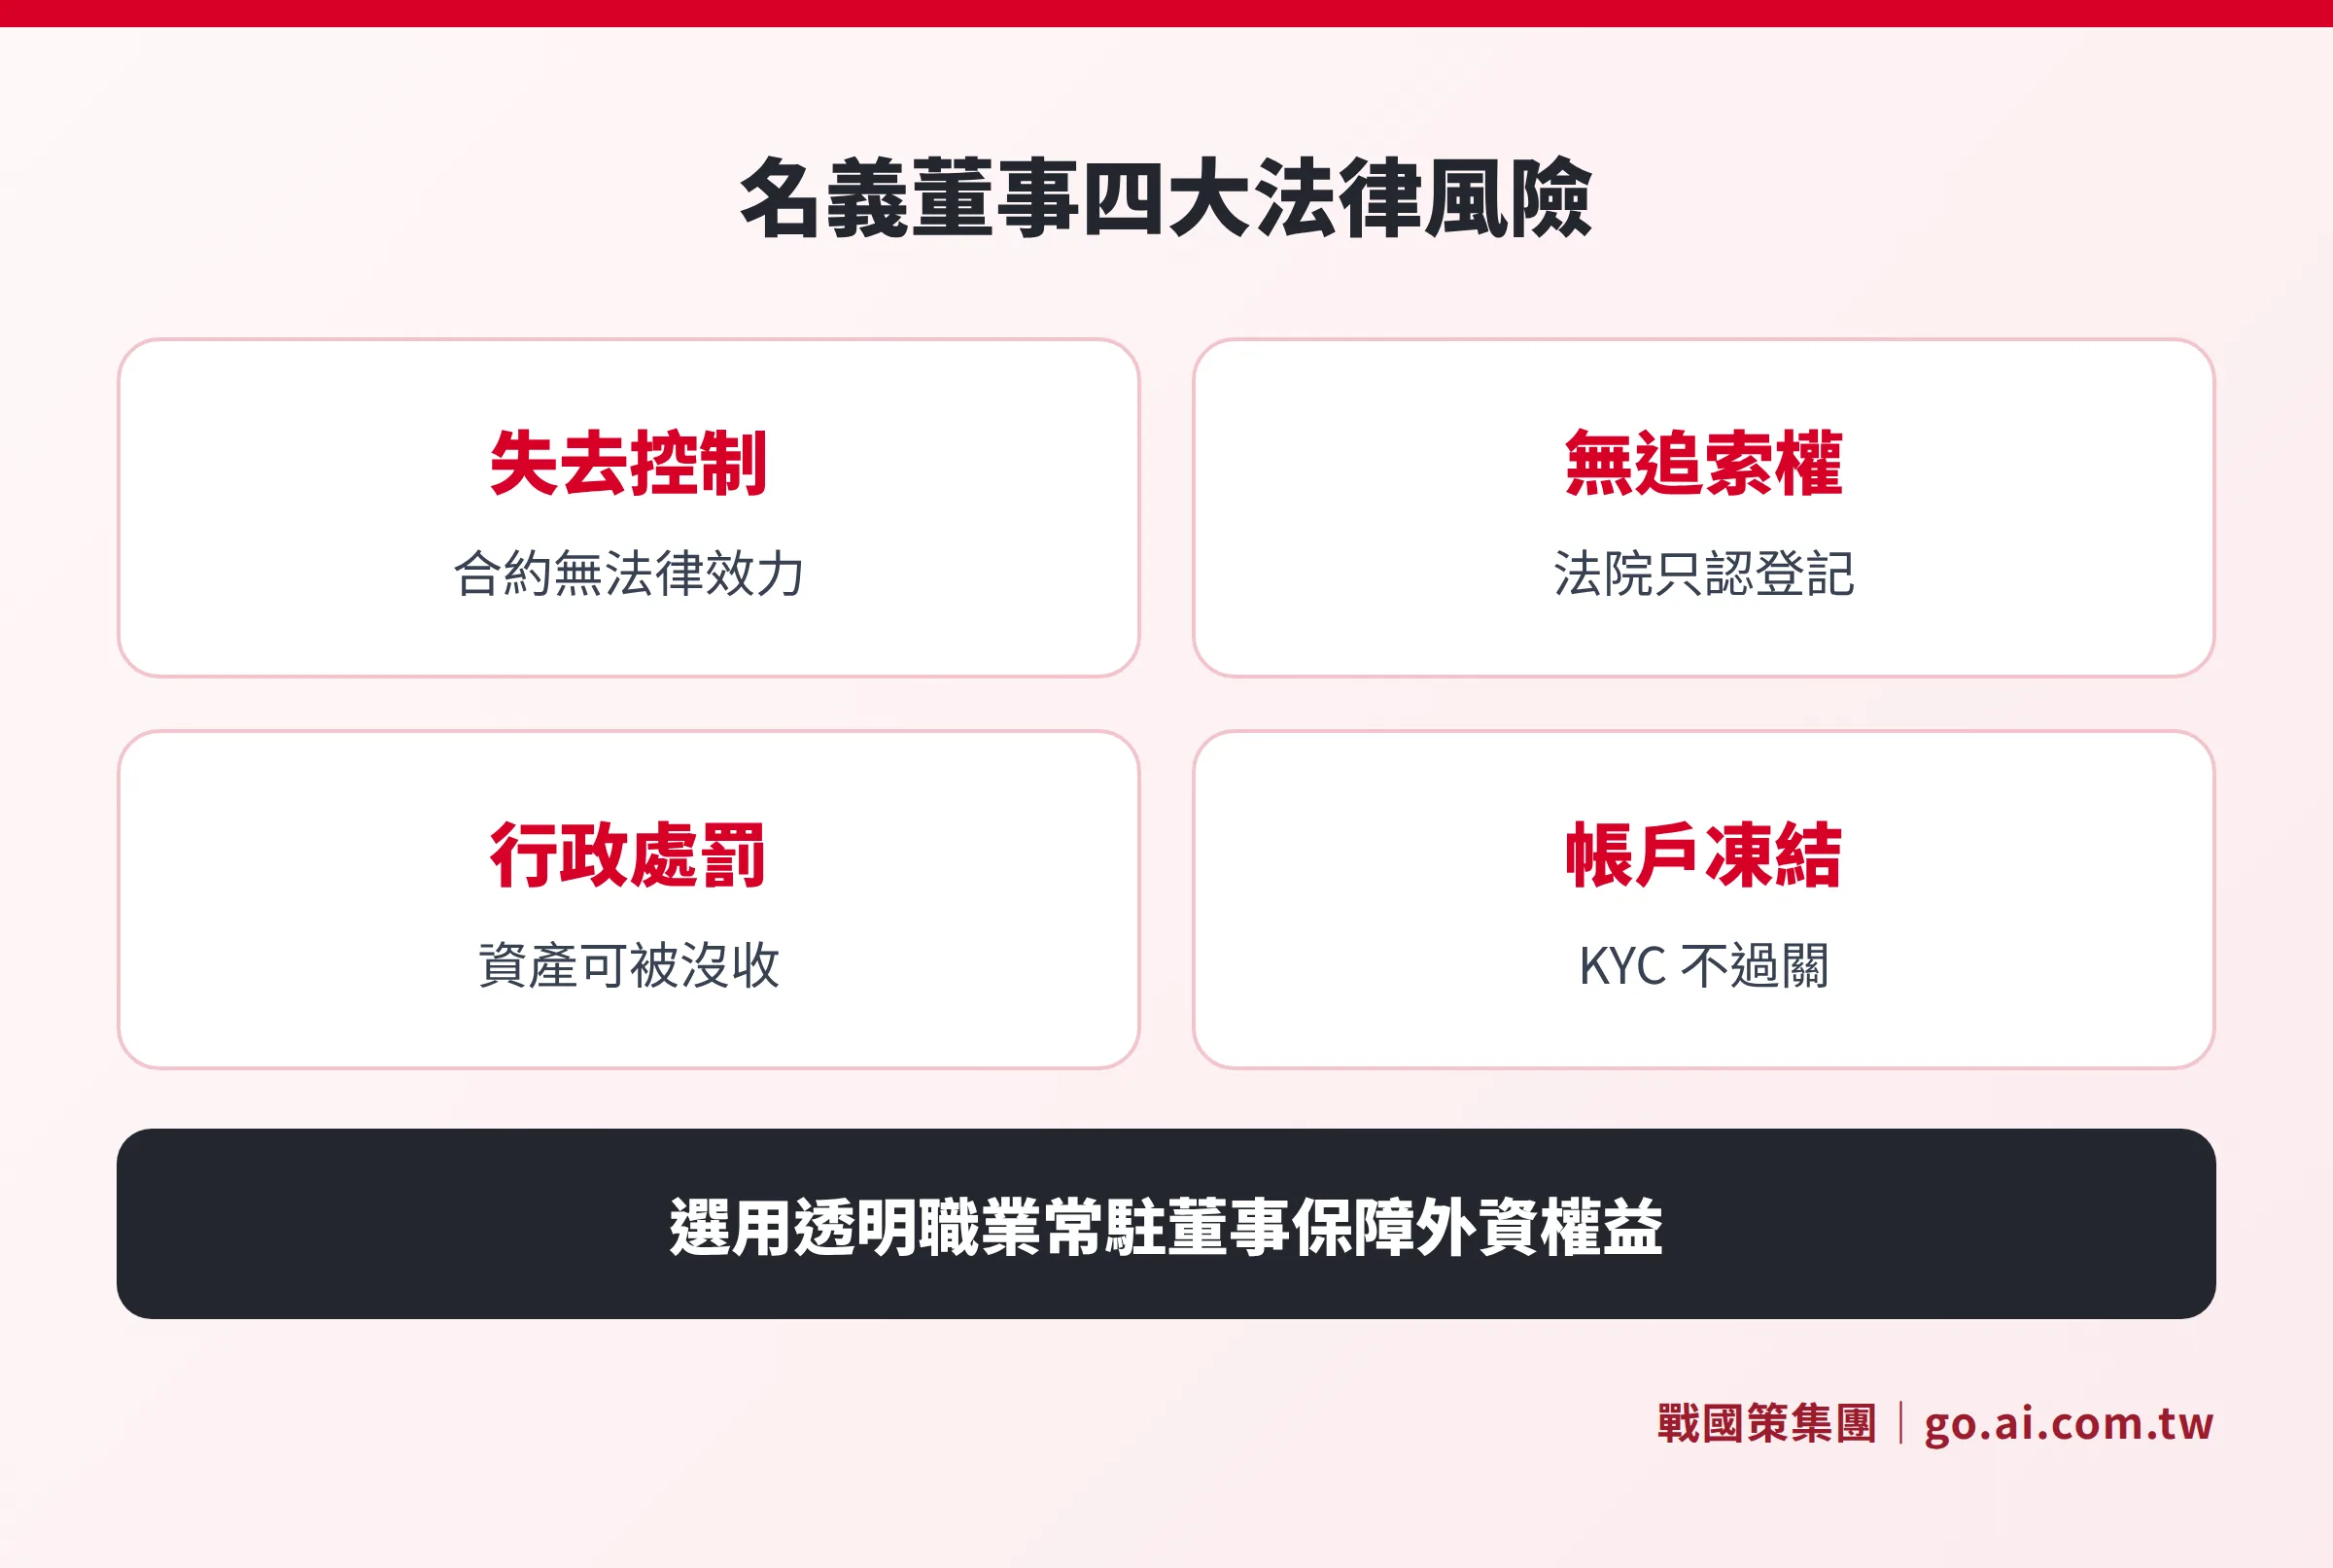
所謂「名義董事」或「名義股東」(Nominee Director/Shareholder),是指外資方雇用一名印尼籍或有合法居留身份的人頭掛名,但實際上由外資方控制公司和股份。這種安排在台灣某些人的口中聽起來像是「業界慣例」,但在印尼是明確違法的。
法律依據:《2007 年第 25 號投資法》第 33 條明定禁止名義持股安排;《2007 年第 40 號有限責任公司法》第 48 條亦規定,公司股東必須是真實的受益所有人,名義協議無效。
風險一:失去對公司的控制:一旦名義人反悔或索取更多利益,外資方在印尼法律上完全沒有追索手段。印尼法院只認公司登記上的股東,私下協議不具法律效力。
風險二:行政處罰:名義安排被查獲後,企業可能面臨業務執照被撤銷、資產遭沒收等重大處罰。
風險三:銀行合規問題:銀行 KYC(客戶盡職調查)若發現實際控制人與登記資料不符,可能凍結帳戶或拒絕開戶。
風險四:外籍員工相關限制:名義董事安排常與外籍工作許可制度交織,一旦出問題,外籍人員的工作暨居留資格也可能受波及。
合規替代方案是聘請一名透明、合法、具備正式僱傭合約的「職業常駐董事」(Professional Resident Director)服務。這類服務在印尼市場上有正式供應商,費用透明,且雙方的職責範圍在公司章程和服務合約中都有明確約定,外資方保留完整的股東決策權。
已出現問題,現在該怎麼辦?
若您的印尼公司目前已有下列問題,請依建議行動:
| 現況問題 | 建議行動 |
|---|---|
| 數月未申報稅務 | 儘快委託稅務代理補申報,向稅務局申請免罰或減罰 |
| 公司 NIB 被暫停 | 聯絡 OSS 平台確認原因,補提文件申請恢復 |
| 名義股東關係破裂 | 立即諮詢印尼當地律師,評估法律選項,不可拖延 |
| 董事辭職未辦更換手續 | 儘快召開股東大會,啟動公証變更流程 |
| 要關閉公司但不知如何退出 | 先估算員工資遣費,再啟動正式解散程序 |
遇到棘手情況時,最重要的是不要繼續拖延。在印尼,小問題因拖延演變成大麻煩的案例相當常見,每拖一個月就可能多累積一個月的罰款和未繳義務。
常見問題
印尼公司長期沒有收入,可以不申報稅嗎?
不行。印尼稅法要求所有已登記 NPWP 的公司,即使零收入,也必須每月提交「零申報(Nihil SPT)」。逾期申報罰款為 IDR 100 萬至 IDR 1,000 萬不等。長期不申報可能導致 NPWP 被吊銷,恢復的時間成本往往比持續維護費高出數倍。
外資股東要退出印尼公司,一定要解散公司嗎?
不一定。外資股東有兩個選擇:其一是將股份轉讓給其他外資方或符合條件的印尼籍投資人,通常比解散快速且費用較低;其二才是啟動正式解散程序。選擇哪條路取決於是否有合適的受讓方、公司現有負債與員工狀況,以及稅務影響,建議先評估再決定。
台灣人可以在印尼 PT PMA 擔任董事嗎?
可以,但必須取得有效的工作暨居留許可(KITAS)及印尼個人稅籍號碼(NPWP)。雇主還需先向印尼人力部申請外籍勞工使用計畫(RPTKA)批准。未取得合法居留身份就掛名擔任董事,對當事人個人有法律風險,且可能使公司文件效力受到質疑。
股份轉讓後,公司還有哪些合規手續要做?
股份轉讓完成後,公司必須更新 OSS 系統的股東資訊、更新 BKPM 投資部的 LKPM 報告(反映新股東結構),並更新公司受益所有人(BO)登記資料。若新股東改變了公司的外資比例,還需確認新結構符合正面投資清單(DPI)對該行業的外資持股規定。
印尼 VAT(PPN)2025 年有調整嗎?
有。印尼增值稅(PPN)自 2025 年 1 月 1 日起正式提升至 12%,依據《2021 年第 7 號稅法調和法(UU HPP)》。實務計算時,稅率乘以(11/12 × 售價),多數商品的實際稅負約等同 11%。年營收超過 IDR 48 億的公司必須登記為 PKP(應稅企業),每月申報 PPN。稅務規劃詳見印尼稅務完整指南。
資料來源
- 印尼法務暨人權部 AHU Online(公司登記系統)
- 印尼投資部(Kementerian Investasi/BKPM)LKPM 申報規範
- 印尼稅務總局(Direktorat Jenderal Pajak, DJP)零申報規定
- 《2007 年第 25 號投資法(UU No. 25/2007)》第 33 條:禁止名義持股安排
- 《2007 年第 40 號有限責任公司法(UU No. 40/2007)》第 48 條
- 《2021 年第 7 號稅法調和法(UU HPP No. 7/2021)》PPN 12% 條款(2025/01/01 生效)
- BKPM 第 5 號規定(2025 年,PT PMA 資本門檻調整)
本文僅供參考,不構成法律或稅務意見。法規隨時可能異動,請以主管機關最新公告為準。
還有問題?讓戰國策為您解答
印尼公司設立、股權轉讓、解散退場等複雜問題,戰國策集團擁有超過 25 年跨國企業設立經驗,服務超過 3 萬家企業,為您量身規劃最適合的方案。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊