

在荷蘭成功設立 BV(Besloten Vennootschap,有限責任公司)只是第一步,此後每一個日曆年都有固定的法定義務等著你。荷蘭商業法規執行嚴格,從 KVK 商會的年度財報提交、法人稅與增值稅申報,到 UBO 受益人資料更新,每一項都有明確期限與罰則。許多台灣企業主在設立後才發現,年度維護的工作量與費用遠超預期,又因不熟悉荷蘭文而錯過申報窗口。本文以行事曆為主軸,完整列出荷蘭公司每年必做的事、截止時間、逾期罰則,以及萬一錯過期限時的補救方式,幫助你從第一個財年起就做對。
一句話看懂
荷蘭 BV 每年的核心義務是:記帳→編財報→KVK 申報→報法人稅→申報增值稅,每一步都有截止日,逾期則有明確罰款或董事個人責任。
荷蘭公司年度義務一覽:為什麼不能輕忽
許多人誤以為「荷蘭 KVK 不收年費,所以年度維護很輕鬆」。這是常見誤解:KVK 確實自 2013 年起取消年費,但公司仍有強制性年度申報義務。不按時完成的後果包括:
- 年度財報逾期提交 → 若公司日後破產,董事可能須為全部債務承擔個人連帶責任
- 法人稅逾期申報 → 初次罰款 EUR 385(稅務局依職權估算稅單則可能更高)
- UBO 資料未更新 → 行政罰款,情節嚴重者追究刑事責任
- VAT 申報逾期 → EUR 68 至 EUR 5,514 不等
若你正在評估荷蘭公司註冊的整體規劃,年度維護費用與時程應納入第一年的準備清單。
全年行事曆:按季拆解每件事
荷蘭 BV 的財年通常與日曆年度一致(1 月 1 日至 12 月 31 日),以下行事曆以日曆年度為例。若你的財年不同,只需依「財年結束後 N 個月」換算。
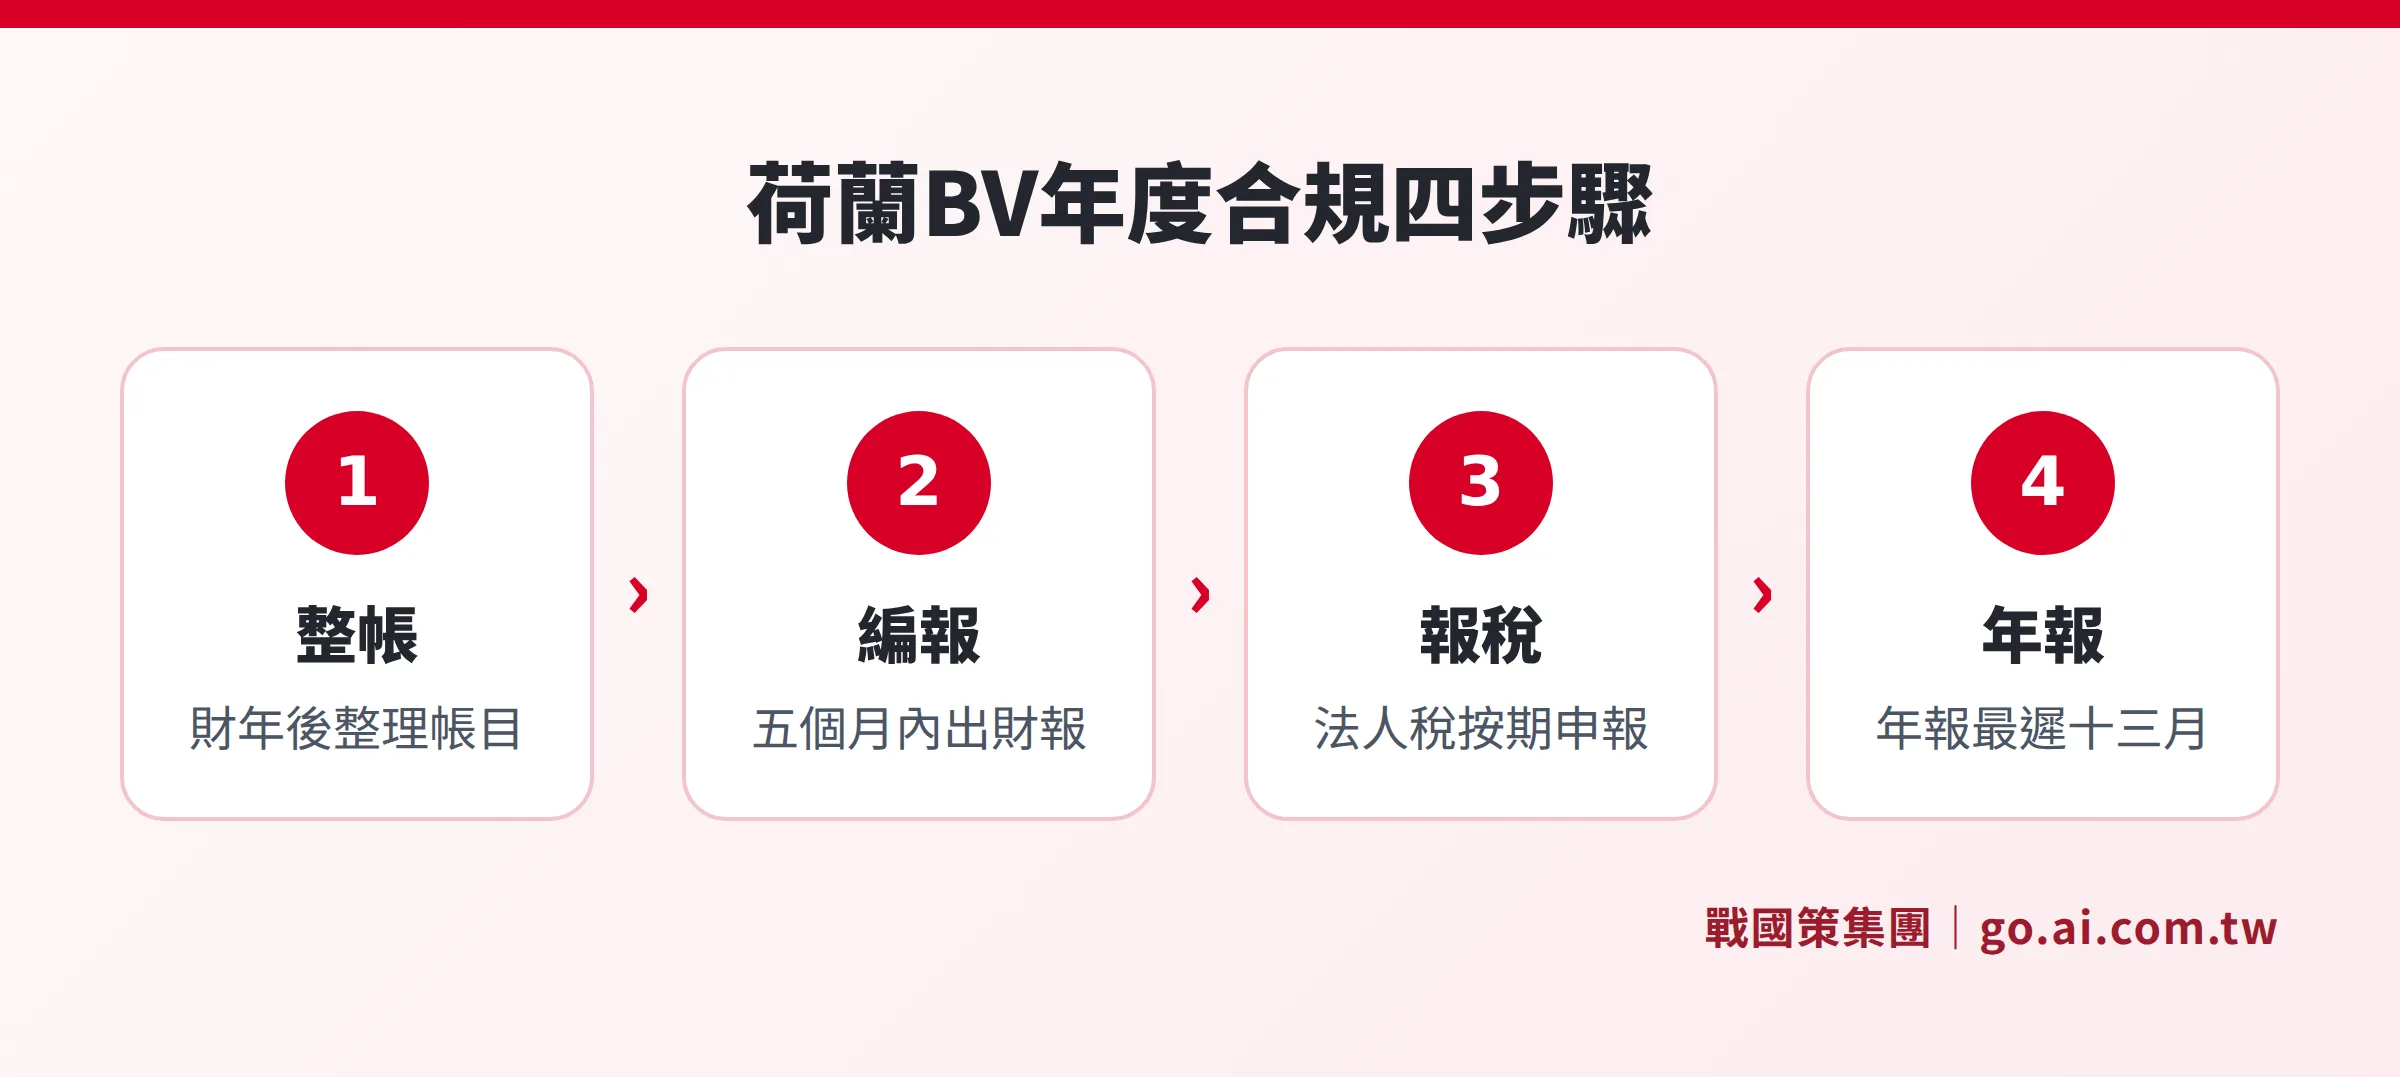
| 期間 | 必做事項 | 截止日期 | 主管機關 |
|---|---|---|---|
| Q1(1 月—3 月) | 整理上一財年帳務、準備年度財務報表(Jaarrekening) | 財年後 5 個月(5/31 前) | 會計師 |
| Q1 | VAT 第四季申報(如按季申報) | 次年 1 月底 | Belastingdienst |
| Q2(4 月—6 月) | 股東會通過年度財務報表 | 財年後 6 個月(6/30) | 公司內部 |
| Q2 | 法人稅申報(Vennootschapsbelasting) | 財年後 5 個月(5/31,可延期) | Belastingdienst |
| Q2 | VAT 第一季申報 | 4 月底 | Belastingdienst |
| Q3(7 月—9 月) | 向 KVK 提交年度財務報表 | 財年後 13 個月(最遲 1/31) | KVK |
| Q3 | VAT 第二季申報 | 7 月底 | Belastingdienst |
| Q4(10 月—12 月) | VAT 第三季申報 | 10 月底 | Belastingdienst |
| 全年持續 | UBO 資料變動通報(1 週內)、KVK 登記事項變更(1 週內)、薪資稅月報 | 隨時 | KVK |
> 重點提醒:法人稅申報的「財年後 5 個月」是預設截止日,但委託稅務顧問後可向 Belastingdienst 申請延期至隔年 4 月,實際上多數公司會延期申報。
KVK 年度財務報表:最遲 13 個月,早交勝晚交
依荷蘭民法典(Burgerlijk Wetboek)第 2 編,所有 BV 須每年編製並提交年度財務報表(Jaarrekening)。流程如下:
- 董事於財年結束後 5 個月內編製完成財報
- 股東會於 2 個月內審議通過(若需延期,最多延 5 個月,即財年後最多 10 個月完成編製)
- 股東會通過後 8 個工作天內,透過 KVK 官網以 SBR 格式電子申報
實務上,最外限期限約為財年結束後 13 個月,以日曆年度公司而言即 1 月 31 日。
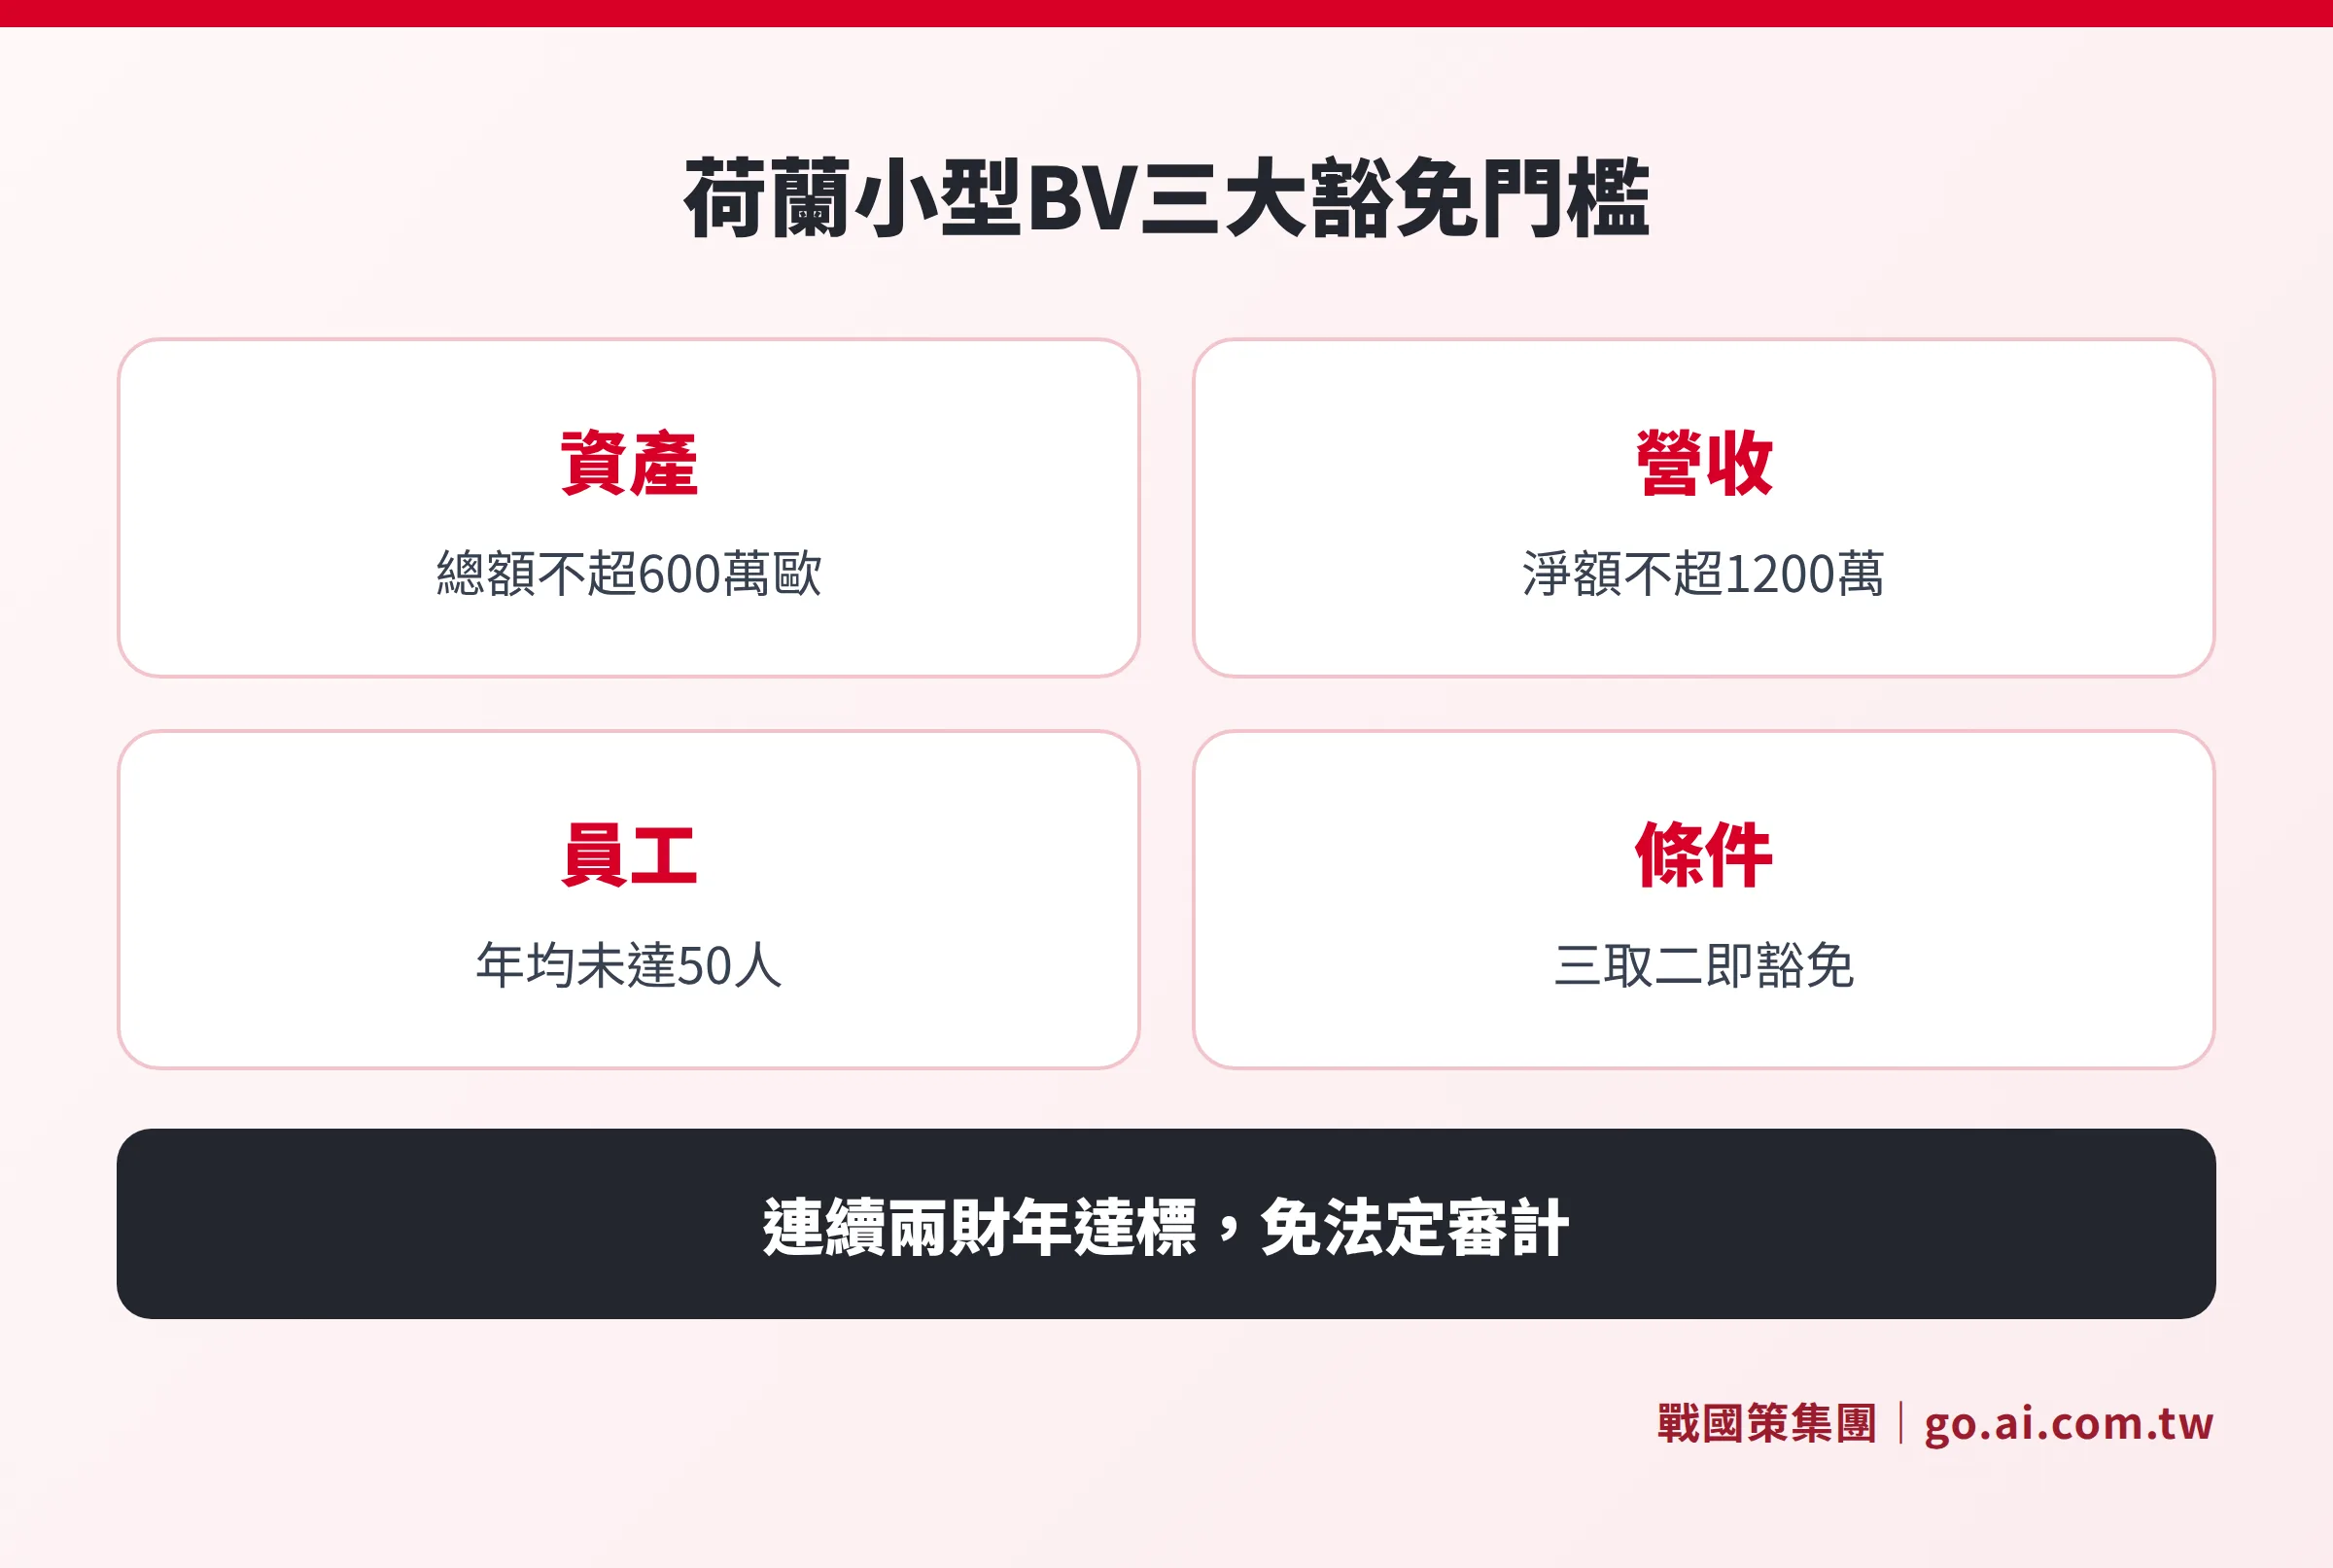
小型 BV 的簡化特權:符合以下三項中至少兩項者,可提交精簡版(只需資產負債表與附註,不需公開損益表):
- 資產總額 ≤ EUR 6,000,000
- 淨營收 ≤ EUR 12,000,000
- 年度平均員工 < 50 人
逾期後果:未按時提交年報構成「不當管理」(Onbehoorlijk bestuur)的法定推定,公司日後若進入破產程序,董事個人可能須為所有公司債務連帶負責。KVK 也會公開標示逾期狀態,影響商業信譽與銀行往來。
法人稅:申報延期是常態,但別拖過 5 月
荷蘭法人稅(Vennootschapsbelasting,VPB)採兩級稅率制,稅率與 CIT 規劃細節請參考荷蘭稅務完整指南,這裡只處理申報程序面:
- 預設截止:財年後 5 個月(日曆年公司 = 5 月 31 日)
- 延期申請:委託稅務顧問後,可透過 VIA(Verlenging informatieaanvraag)制度申請延至隔年 4 月,且通常獲批
- 逾期罰款:初次逾期 EUR 385,持續未申報則稅局依職權估算應稅所得發出稅單,金額通常偏高,並加計利息
實務建議:台灣企業主即使委外給荷蘭稅務顧問,也應在每年 4 月前確認申報狀態,避免延期申請本身逾期。
增值稅 BTW:按月或按季,按時不間斷
荷蘭增值稅(Omzetbelasting,BTW)標準稅率 21%,優惠稅率 9%(適用特定食品、書籍、藥品等)。BV 成立後須自行評估申報頻率:
- 按季申報(多數中小型公司):每季結束後次月底前提交
- 按月申報(銷售額高或退稅需求多):每月底前提交
- 歐盟境內交易(ICP 申報):每月或每季另行申報,適用在歐盟其他成員國有 B2B 銷售的公司
若未按時申報,Belastingdienst 會發出催告,初次罰款 EUR 68,反覆逾期最高可累至 EUR 5,514。
審計要求:大多數台灣設立的小 BV 豁免
荷蘭對公司規模有嚴格分級,決定是否需要法定審計:
| 公司規模 | 資產上限 | 營收上限 | 員工上限 | 審計義務 | 估計費用(EUR/年) |
|---|---|---|---|---|---|
| 小型(Kleine) | ≤ EUR 6,000,000 | ≤ EUR 12,000,000 | < 50 人 | 豁免法定審計 | — |
| 中型(Middelgrote) | ≤ EUR 20,000,000 | ≤ EUR 40,000,000 | < 250 人 | 需法定審計 | 10,000—35,000 |
| 大型(Grote) | > EUR 20,000,000 | > EUR 40,000,000 | ≥ 250 人 | 需完整審計 | 35,000 以上 |
判定標準:連續兩個財年均符合其中兩項條件,才適用(或不適用)該規模分級。
多數台灣企業主在荷蘭設立的 BV 屬小型公司,豁免法定審計。但以下情況例外:
- 母公司有上市或合併報表需求:即使子公司屬小型,若母公司須合併財報,仍需要可供審計的帳目
- 銀行融資要求:荷蘭部分銀行對貸款申請要求提供已審計財報
- 股東協議:合資公司若股東協議要求,可自願委託審計
執照更新與秘書服務:別讓行政手續中斷業務
除了財務與稅務,年度維護還包含幾項常被忽略的行政事項:
1. 注冊地址服務(Registered Address)年度續約
若你使用第三方提供的荷蘭本地地址(如秘書公司或服務商),通常以年為單位簽約,費用約 EUR 500—EUR 1,500/年。合約到期前需確認續約,地址若中斷將影響 KVK 登記記錄的有效性,可能收不到稅局通知。
2. 代理董事或秘書服務(Director/Secretary Service)
許多台灣企業主在荷蘭無常駐代表,需委託當地秘書公司擔任名義董事或代收郵件,費用依服務範圍約 EUR 1,500—EUR 5,000/年。合約到期前應提早確認續期或更換,因董事名稱若同時在 KVK 登記,變更需要提前操作。
3. 荷蘭特許執照或許可(Vergunning)
若你的業務類型需要特定許可(如金融服務、食品進口、勞動派遣),需留意許可的有效期限,通常為 1—5 年不等,逾期未申請展期即自動失效並可能受罰。
4. UBO 最終受益人登記持續更新
依荷蘭反洗錢法規(Wwft),凡直接或間接持有 BV 25% 以上股權或表決權的自然人,均須登記為 UBO。任何股權變動(包括台灣母公司的架構調整)都可能改變 UBO 認定,必須在 1 週內向 KVK 更新,否則面臨行政罰款。
年度維護費用預算
了解荷蘭公司設立費用請參考荷蘭公司設立費用完整指南,以下針對年度持續成本:
| 費用項目 | 小型 BV(EUR/年) | 中型 BV(EUR/年) |
|---|---|---|
| 記帳與年度財務報表 | 1,500—4,000 | 5,000—15,000 |
| 法人稅申報 | 500—1,500 | 2,000—5,000 |
| 增值稅申報(全年) | 400—1,200 | 1,200—3,000 |
| 薪資稅申報(若有員工) | 每人每月 EUR 20—50 | 每人每月 EUR 20—50 |
| 法定審計 | 豁免 | 10,000—35,000 |
| 注冊地址服務 | 500—1,500 | 1,000—2,500 |
| 代理董事/秘書服務 | 1,500—5,000 | 1,500—5,000 |
| 年度合計(估計) | 約 EUR 4,500—13,000 | 約 EUR 20,000—60,000 |
小型 BV 的年度合規成本在歐洲主要國家中屬中等偏低,若業務規模不大,委外給一家整合型服務商(記帳 + 稅務 + 秘書)通常最具成本效益,避免分開找多個供應商的協調風險。
逾期了怎麼辦:補救比拖延好
年度財報逾期提交(KVK)
應立即請會計師加急編製並電子申報至 KVK,同時準備說明逾期原因的文件備查。若公司無任何問題,補交通常不會有立即罰款,但若隨後有破產或訴訟,逾期紀錄將成為不利證據。
法人稅逾期申報
聯絡 Belastingdienst 或稅務顧問,立即提交申報表(即使財務報表尚未完全確定,可先以估計數字申報,之後補正)。初次罰款 EUR 385 可透過「bezwaar」(異議)程序申請減免,特別是有客觀原因(如天災、系統問題)的情況下。
增值稅逾期申報
補申報並繳清稅款,同時繳納逾期罰款。若逾期時間短(數天內),可向 Belastingdienst 說明並申請罰款減免,但無保證。
UBO 資料未更新
立即向 KVK 提交更新,並保留變動文件。主動更新比等待查處的結果好得多,Belastingdienst 和 KVK 在判斷過失時會考量當事人是否主動補報。
想了解荷蘭 BV 的完整設立流程,可參考荷蘭公司完整設立攻略。
常見問題
荷蘭 BV 年度財報一定要用荷蘭文嗎?
不一定。依荷蘭法律,年度財務報表原則上須以荷蘭文編製,但股東會可決議允許以其他歐盟語言(如英文、德文、法文)替代。若公司股東或業務主要使用英文,英文財報也可被 KVK 接受,實務上多數台灣企業在荷蘭的子公司採用英文帳務。
沒有員工的 BV,還需要每月薪資稅申報嗎?
如果公司完全沒有受雇員工,且董事不領取任何薪酬(包括兼職費),則不需要辦理薪資稅登記或申報。但要特別注意:在荷蘭,實質管理公司的 DGA(董事兼大股東)理論上需要按最低薪資規定支付自己薪酬並辦理薪資稅,若為了省事而不付薪,可能引發 Belastingdienst 質疑公司結構的合理性。
休眠公司(空殼 BV)還需要申報嗎?
是的。只要公司在 KVK 仍有效登記,無論是否有營業活動,每年仍須提交財務報表(可能只有一張資產負債表)、法人稅申報(即使稅額為零),以及增值稅申報(若已辦 VAT 登記)。休眠 BV 的年度費用相對低,但若確定不再使用,辦理正式清算(Ontbinding)並撤銷 KVK 登記才能停止所有義務。
台灣母公司持有荷蘭 BV,股權變動需要通知荷蘭嗎?
需要。若台灣母公司的股權變動導致荷蘭 BV 的 UBO(最終受益人)認定改變——例如台灣端大股東易主,使荷蘭 BV 間接受益人比例超過或低於 25% 門檻——公司必須在 1 週內向 KVK 更新 UBO 登記。建議在台灣端股權交割時同步確認荷蘭端登記是否需要更新。
可以自己申報,不用找會計師嗎?
技術上可以,Belastingdienst 提供線上申報系統,KVK 也接受 SBR 格式電子申報。但荷蘭稅法細節(如參與豁免、利息扣除限額)對非專業人士而言相對複雜,且系統全為荷蘭文。多數台灣企業主因語言障礙會委外處理;若公司業務單純,費用低廉的整合型服務商是性價比最高的選擇。
資料來源
- KVK 商會(Kamer van Koophandel):www.kvk.nl — 年度財務報表提交規定、UBO 登記說明
- 荷蘭稅務局(Belastingdienst):www.belastingdienst.nl — 法人稅、增值稅、薪資稅申報規定
- 荷蘭民法典(Burgerlijk Wetboek)第 2 編 — 年度財報編製與提交法定義務
- 荷蘭反洗錢法規(Wwft)— UBO 登記義務
- 戰國策集團整理,以主管機關最新公告為準。本文內容不構成法律或稅務意見,具體情況請諮詢專業顧問。
荷蘭公司年度維護諮詢
戰國策集團提供荷蘭 BV 記帳報稅、KVK 年報提交、UBO 登記更新一站式服務,協助您掌握每個申報期限,專注拓展歐洲市場。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊