

開曼群島公司設立完成後,最讓創辦人頭痛的問題往往不是合規,而是「銀行帳戶要在哪裡開?」很多人以為有了開曼公司就等於打通了全球金融通道,現實是——全球反洗錢監管趨嚴後,開曼公司的銀行開戶已成為整個設立流程中最容易卡關的環節。本文聚焦實務選擇,帶你比較開曼當地、香港、新加坡與台灣 OBU 四條路線的 KYC 文件要求、CRS 審查邏輯、經濟實質的影響,以及最常見的被拒原因,讓你在提交申請前就做好準備、少走彎路。
為什麼開曼公司的銀行開戶比想像中難?
開曼群島是全球第五大金融中心,擁有超過 130 家持牌銀行。然而這個數字會誤導人——大多數銀行持有的是 B 類牌照(僅限國際機構業務),對一般離岸公司的零售銀行服務,真正能用的選擇其實不多。
加上 2016 年以來 FATF(金融行動任務組織)對全球 AML/KYC 標準的大幅提升,開曼本地銀行對「純離岸架構、無實際業務」的公司審查越來越嚴格。2023 年至 2025 年間,多家銀行相繼提高最低存款門檻,或直接拒絕無本地業務往來的離岸公司申請。
一句話看懂
開曼公司不一定在當地開戶最優先——香港、新加坡、台灣 OBU 各有優勢,選哪條路取決於業務型態與 UBO 的稅務居民身份。
對台灣創業者來說,更現實的問題是:CRS(共同申報準則)下,開曼帳戶的資訊會自動回報台灣國稅局,這讓開戶選擇同時牽動個人稅務規劃。建議先讀開曼群島稅務 2026:CFC、CRS 與經濟實質法完整指南,了解整體稅務架構後再決定開戶地點。若還在評估是否要設立開曼公司,可先參閱開曼群島公司設立全攻略。
四條路線優劣比較:在哪裡開曼公司帳戶最可行?
開曼公司在全球任何接受離岸公司的銀行都可以開戶,主要選項有四條:開曼當地、香港、新加坡,以及台灣的 OBU(國際金融業務分行)。
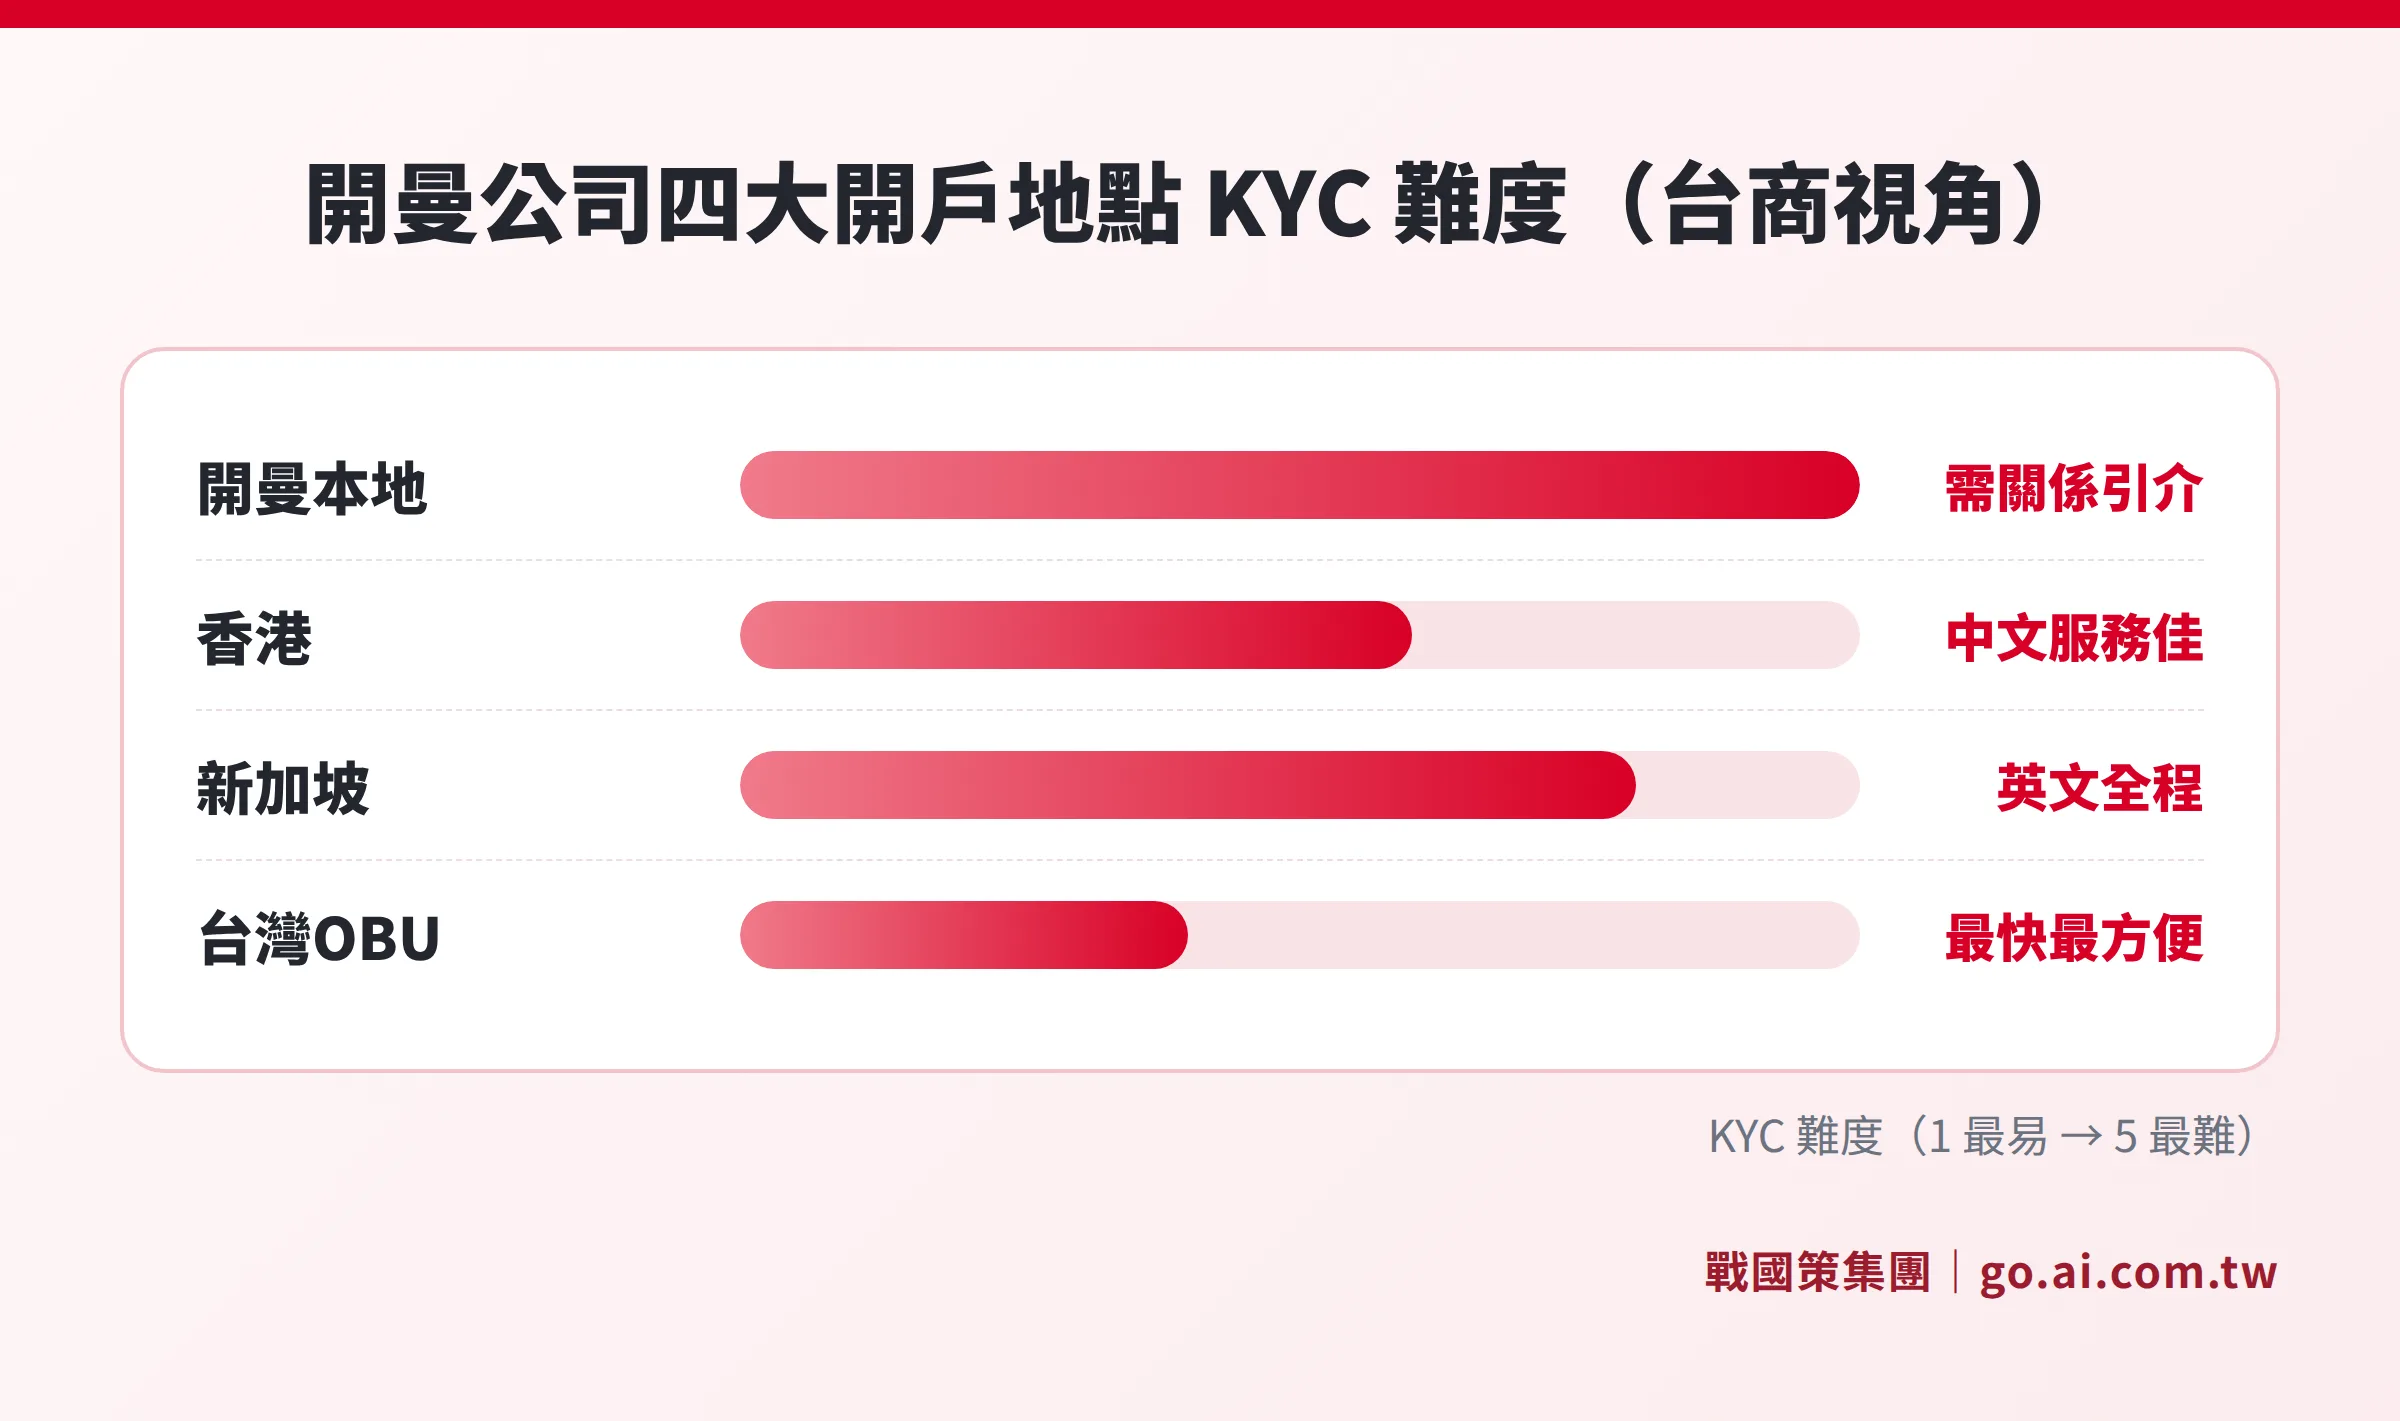
| 開戶地點 | 最低存款門檻 | KYC 嚴格度 | 適合業務型態 | 開戶時間 | 台商友善度 |
|---|---|---|---|---|---|
| 開曼當地(本地銀行) | US$50,000–100,000 | 高 | 基金、跨境大額交易 | 4–8 週 | 低(需關係引介) |
| 香港 | HKD 50,000–50 萬 | 中高 | 亞洲貿易、跨境電商 | 4–12 週 | 高(中文服務) |
| 新加坡 | SGD 50,000–20 萬 | 高 | 東南亞業務、基金架構 | 4–8 週 | 中(英文為主) |
| 台灣 OBU | 外幣等值 US$10,000 起 | 中 | 台商對外收款、外幣存款 | 1–2 週 | 極高(母語服務) |
詳細的台灣 OBU 操作細節(開戶文件、稅務申報義務、適合的離岸架構),請參閱離岸公司 OBU 開戶完整指南。
開曼當地開戶:Butterfield、Cayman National 與 CIBC 誰更適合台商?
如果你的業務主要在開曼當地(如管理基金、持有開曼不動產),或需要與當地律師事務所、信託公司高度整合,在開曼本地開戶有其必要。
Butterfield Bank(Cayman)
主要服務對象是大型基金管理公司與私人財富客戶。企業帳戶最低存款通常要求 US$100,000 以上,開戶流程嚴格,需透過當地法律或會計事務所引介。優點是服務完整、網路銀行功能強、與開曼金融生態整合深;缺點是對純離岸架構(無當地業務)的台灣中小企業不友善。
Cayman National Bank
開曼本土最大金融集團,對中小型離岸公司相對靈活,最低存款 US$50,000–100,000。審查流程比 Butterfield 稍快,對「開曼公司在香港或台灣有實際業務」的案件接受度較高。若無法透過關係引介,建議透過當地代辦提交申請。
CIBC FirstCaribbean
加拿大帝國商業銀行(CIBC)的加勒比海子公司,最低存款 US$50,000。對貿易融資和跨境交易有豐富經驗,但對亞洲客戶的熟悉度不如香港路線。
| 比較項目 | Butterfield Bank | Cayman National | CIBC FirstCaribbean |
|---|---|---|---|
| 最低存款 | US$100,000+ | US$50,000–100,000 | US$50,000 |
| 開戶時間 | 4–6 週 | 4–6 週 | 4–8 週 |
| 基金服務 | 完整 | 中等 | 有限 |
| 網路銀行 | 完整 | 完整 | 基本 |
| 對台商友善度 | 低(偏大型機構客戶) | 中(有實際業務則較高) | 中 |
| 月帳戶費 | US$50–150 | US$25–100 | US$30–100 |
實務上,大多數台商不建議直接選擇開曼當地,除非業務或資金真的集中在開曼。當地開戶難度高、成本高、管理不便,且台灣 CRS 申報仍是必要的。
香港路線:台商開曼公司的主流開戶選擇
香港是大多數台灣創業者選擇的開曼公司開戶地點,原因很直接:語言相近、銀行熟悉開曼架構、與亞洲貿易圈連結緊密。
以開曼公司身份在香港開戶,可選擇的銀行包括:
- 滙豐香港(HSBC HK):門檻高,通常要求有香港業務往來,純離岸公司較難通過;若有香港關聯公司則條件較優。
- 渣打銀行(Standard Chartered HK):對離岸公司相對開放,但 2023 年後 KYC 審查大幅收緊,純控股或基金公司需更多實質文件。
- 恒生銀行(Hang Seng):以中小企業為主要服務對象,開戶門檻相對靈活。
- 星展香港(DBS HK):近年積極開發台灣客群,對開曼公司 KYC 流程相對標準化,台商評價不錯。
- 中國銀行香港(BOCHK):對中港台三方業務有豐富經驗,但合規審查嚴格。
香港開戶的 KYC 重點:近年香港金管局(HKMA)要求銀行對離岸公司建立清楚的業務目的與實質往來記錄。申請時務必能說明:為什麼選開曼架構、業務主要流向哪些國家、主要交易對手是誰。準備好這三個問題的答案,才能通過合規部門審查。
新加坡路線:KYC 嚴格但國際認可度高
新加坡的銀行對開曼公司的開戶申請持較一致的立場——可以,但審查比香港更系統化,且全程英文。
主要選項:
- 星展銀行(DBS):有中文服務窗口,對台商相對友善,是新加坡路線中最常被台商選擇的。
- 華僑銀行(OCBC):商業銀行服務完整,開戶文件要求清楚,適合有東南亞業務的公司。
- 大華銀行(UOB):對亞洲貿易融資有豐富經驗,但開戶審查周期較長。
新加坡的優勢是作為基金或控股架構的銀行端認可度高,與新加坡稅務局(IRAS)的稅務處理相對透明。劣勢是開戶全程英文、需要在地關係或代辦,且近年門檻也有所提升。
建議:若業務主要連結東南亞多國,或正在考慮未來搬遷至新加坡的台商,新加坡路線值得認真評估;若業務以台灣對中港為主,香港路線仍是更順手的選擇。
台灣 OBU:最快速且台商最熟悉的選項
台灣的 OBU(Offshore Banking Unit,國際金融業務分行)是台商最常用的離岸帳戶工具,幾乎每家大型本國銀行都設有 OBU,可以用開曼公司名義開立外幣帳戶。
OBU 的主要優勢:
- 開戶文件全中文處理,溝通最順暢
- 外幣存款利率相對優惠
- 台灣跨境匯款最方便
- 開戶時間只需 1–2 週(相比海外 4–12 週)
- 熟悉的銀行系統,操作門檻低
OBU 的主要限制:
- 不可用於境內交易,僅限外幣對外業務
- 資金不能直接進出台灣本地帳戶(需透過外匯申報)
- 銀行可能要求董事或股東親自臨櫃
- 仍受台灣 CRS 申報(帳戶資訊報送財政部)
由於 OBU 細節涉及台灣本地銀行規定且各家規定略有不同,建議參閱離岸公司 OBU 開戶完整指南取得最新要求。
銀行如何用 CRS 與經濟實質審查你的開曼公司?
開曼群島已於 2017 年加入 CRS(Common Reporting Standard,共同申報準則),每年自動將帳戶資訊回報給帳戶持有人的稅務居民國。對台灣居民來說,不論帳戶開在開曼本地、香港、新加坡還是台灣 OBU,只要金融機構認定你是台灣稅務居民,資訊都會回報台灣財政部。
銀行在 KYC 時如何使用 CRS 資訊:
- 要求申請人填寫稅務居民自我證明(FATCA/CRS Self-Certification)
- 核查所有受益所有人(UBO)的稅務居民身份
- 評估開曼公司的「實際控制人」是否符合當地經濟實質要求
- 判斷帳戶的預期用途是否與公司的業務型態相符
開曼經濟實質法(Economic Substance)對銀行開戶的影響:
開曼群島於 2019 年引入《經濟實質法》(Economic Substance Act),要求從事特定相關活動(包括銀行業、融資租賃、基金管理、控股等)的公司在當地有實際業務。若你的開曼公司屬於「純控股公司」(持有股權但無主動業務),通常可享有豁免;但若業務涉及主動貿易或服務,可能需要在開曼有實際人員或管理活動。
銀行的核心審查問題是:「這家公司為什麼用開曼架構?業務與開曼有什麼實際連結?」若無法清楚回答,被拒的機率大幅提高。建議開戶前先整理好公司的業務目的說明(Business Purpose Statement)。
更完整的稅務與合規討論,請參閱開曼群島稅務 2026:CFC、CRS 與經濟實質法完整指南。若需了解開曼公司的完整設立流程與費用,可參閱開曼群島公司設立費用指南。
KYC 文件準備:四個地點的共通要求
下表列出在四個地點開戶時共通的 KYC 文件要求,各家銀行可能有額外要求,建議開戶前向銀行或代辦確認。
| 文件類別 | 必要文件 | 備註 |
|---|---|---|
| 公司基本文件 | 設立證書、章程、良好存續證明 | 設立超過 1 年者需提供 Certificate of Good Standing |
| 董事及股東文件 | 護照、近 3 個月住址證明 | 每位持有 10% 以上股權者均需提供 |
| 推薦信 | 銀行推薦信、專業人士推薦信 | 律師或會計師出具;部分銀行接受在職證明替代 |
| 業務說明文件 | 商業計畫書或業務概述 | 需說明主要業務性質、交易對手國家、預計交易量 |
| 資金來源文件 | Source of Funds 聲明書 | 若資金來自投資或資產出售,需附相關證明 |
| 授權文件 | 董事會決議(授權開戶) | 指定授權簽署人,需公證或認證 |
被拒後怎麼辦:七大原因與補救方法
開曼公司開戶申請被拒,通常有以下幾個核心原因:
1. 業務目的不明確
最常見的原因。銀行的合規部門需要清楚理解「這家公司為什麼存在、做什麼業務、為什麼用開曼架構」。
補救:撰寫清晰的業務目的書(Business Purpose Statement),說明業務流程、交易對手類型與預期資金流向。
2. 資金來源說明不足
特別是注冊資本或初始存款的來源不清晰。
補救:準備詳細的資金來源文件,如工資記錄、投資收益陳述、業務合約等。
3. 無當地業務或實體往來
部分銀行(特別是香港主要銀行)在審查純離岸控股公司時持保守態度。
補救:能說明公司在台灣、香港或其他地區的實際業務往來,並提供客戶合約或訂單記錄。
4. 受益所有人(UBO)身份敏感
來自 FATF 高風險名單國家的 UBO,或屬於 PEP(政治公眾人物)的案件,審查時間顯著拉長或被直接拒絕。
補救:提前準備更完整的背景說明文件,考慮更換開戶地點或架構。
5. 文件不完整或認證不符
開曼公司文件需經認證才能使用,不同地區對「認證形式」的要求不同(公證、海牙認證、認證副本等)。
補救:開戶前確認目標銀行的具體認證要求,不要自行猜測。
6. 申請資料與問卷前後不一致
銀行的合規部門會比對申請問卷、公司文件與推薦信中的內容,任何矛盾都會引發補查。
補救:由熟悉 KYC 流程的代辦統一整理申請資料,確保各文件口徑一致。
7. 透過未認識管道申請
很多銀行不接受「陌生申請」(cold application),需要透過現有客戶或代辦引介。
補救:透過在該銀行有良好往來記錄的代辦機構提交,可大幅提高成功率。
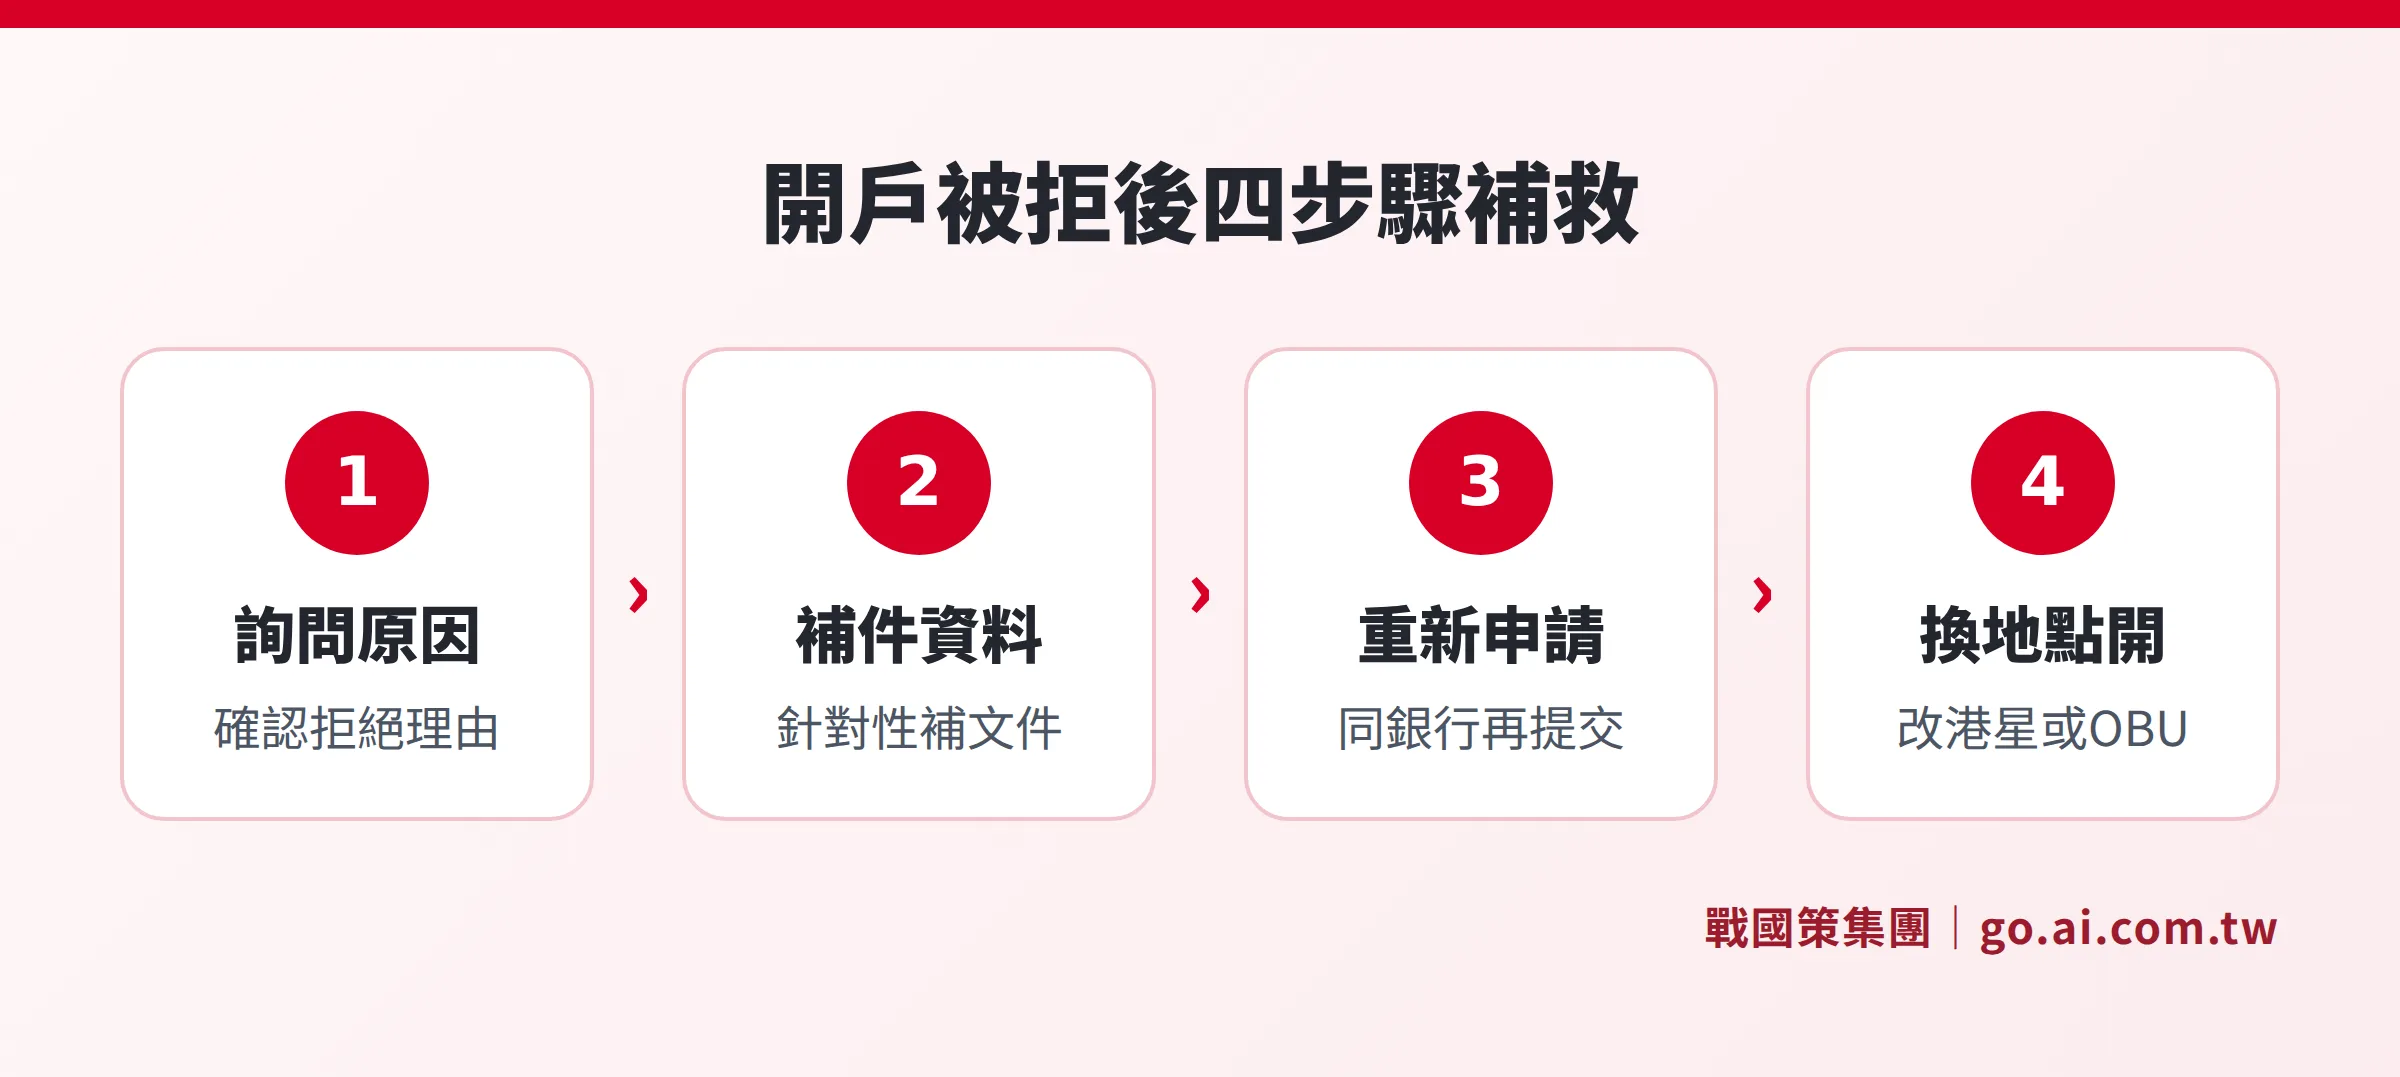
若已被拒,補救步驟包括:向銀行詢問具體原因(部分銀行會說明)、補充資料後重新申請,或轉向其他地點(如從香港改為新加坡,或改用台灣 OBU)。
常見問題
開曼公司在台灣 OBU 開戶,台灣稅局會知道嗎?
會。台灣的 OBU 屬於境外金融業務分行,在 CRS 框架下仍需申報帳戶持有人的相關資訊給財政部。若帳戶持有人為台灣稅務居民(即開曼公司的 UBO 是台灣人),財政部將自動取得帳戶餘額、利息與股利等資訊。建議透過合格的稅務顧問安排台灣的 CFC 申報(2023 年起正式上路)。
在香港以開曼公司名義開戶,需要親自到香港嗎?
視銀行而定。部分香港銀行(如渣打、星展)提供視訊 KYC 程序,特定條件下可遠端完成。但多數銀行仍偏好至少一位董事親自到場,或透過代辦機構協助文件傳遞。建議開戶前向目標銀行確認其遠端開戶政策。
開曼公司的「合規狀態」會影響銀行開戶嗎?
是。開曼年度更新費未繳清、良好存續證明(Certificate of Good Standing)過期,或未履行經濟實質申報義務,都可能導致開戶被拒或現有帳戶被凍結。建議在開戶前先確認公司的合規狀態完整。若想了解公司類型選擇如何影響合規義務,可參閱開曼群島公司類型選擇指南。
新加坡和香港哪裡開曼公司帳戶更容易?
取決於業務型態。香港對亞洲貿易型公司(特別是有台港兩地業務往來)通常更友善,且有中文服務優勢;新加坡對基金或跨東南亞多國架構的公司更適合,程序更制度化,但全程英文且審查周期稍長。整體而言,台商通常以香港為首選,新加坡為備選。
開曼公司帳戶被銀行主動關閉怎麼辦?
銀行關閉離岸公司帳戶通常有以下原因:KYC 更新不及時、帳戶活動異常(長期零交易或突然大額交易)、業務目的更改未申報。補救步驟:首先向銀行詢問具體關閉原因,確認是否有申訴程序;若無法恢復,立即評估替代開戶地點。建議每年主動更新 KYC 資料,避免被動觸發審查。
資料來源
- 開曼群島金融管理局(CIMA)官方資料:https://www.cima.ky/
- FATF 開曼群島互評估報告
- 香港金融管理局(HKMA)離岸公司開戶相關指引
- 新加坡金融管理局(MAS)Customer Due Diligence 規範
- 台灣財政部國際財政司 CRS 資訊交換說明:https://www.mof.gov.tw/
- 開曼群島《經濟實質法》(Economic Substance Act 2019,2024 年修正版)
- OECD CRS 實施指引
本文僅供一般資訊參考,不構成法律、稅務或財務顧問意見。每個案件情況不同,建議諮詢合格的法律和稅務專業人士後再做決策;費用、期限與規範以主管機關最新公告為準。
開曼群島公司銀行開戶,戰國策全程協助
從選擇開戶地點、準備 KYC 文件到與銀行溝通,戰國策集團提供開曼群島公司銀行開戶的完整協助,全程中文對接,超過 25 年經驗、服務超過 3 萬家企業,大幅提高開戶成功率。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊