

持有 BVI、開曼、薩摩亞、香港或新加坡公司的台灣股東,從 2023 年(112 年度)起都要面對受控外國企業(CFC)制度。很多人到現在還以為「境外公司沒有分配盈餘,台灣就不用管」,或是只聽過「700 萬元以下免報」,卻不知道個人 CFC 還有持股 10% 與一申報戶 100 萬元兩道門檻,計入基本所得額後也不是直接乘以 20%。判斷錯誤的結果,可能是該報沒報被補稅,也可能是不用繳卻花錢做了一堆計算。本文依所得稅法與所得基本稅額條例的條文,把個人與營利事業 CFC 拆成三個問題:我的境外公司是不是 CFC、能不能適用豁免、要計入多少所得,並用情境試算示範,最後整理 2027 年 5 月申報 115 年度所得時要準備的文件與已經漏報的補救方式。
CFC 制度在管什麼?「沒分配也要報」的原因
在 CFC 制度實施以前,台灣股東可以把盈餘留在低稅負地區的境外公司,只要不分配回台灣,台灣就課不到稅。CFC 制度改變的就是這一點:只要境外公司符合條件,即使盈餘沒有分配,台灣股東也要依持股比例,把境外公司當年度的盈餘「視為」自己的所得,在台灣申報。
台灣的 CFC 制度分成兩套:
- 營利事業 CFC:規定在所得稅法第 43 條之 3,台灣公司持有境外公司時適用,計入的所得併入營利事業所得稅。
- 個人 CFC:規定在所得基本稅額條例第 12 條之 1,台灣個人持有境外公司時適用,計入的所得併入個人的基本所得額,也就是最低稅負制。
兩套制度都從 112 年度開始施行,判斷架構相似,但個人 CFC 多了幾道門檻,計稅方式也不同。以下先說明共通的判斷,再分別說明差異。
一句話看懂
CFC 制度的核心是「視同分配」:低稅負地區、由台灣股東控制、又沒有實質營運的境外公司,盈餘即使不分配,台灣股東也要依持股比例計入所得。
第一步:我的境外公司是不是 CFC?
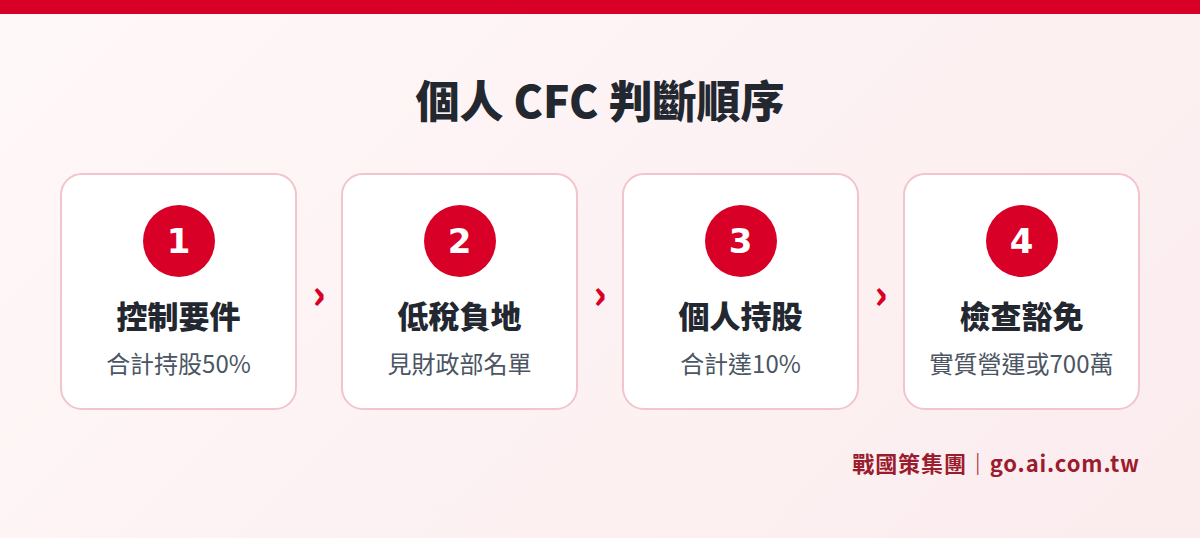
境外公司要同時符合以下條件,才會被認定為 CFC:
- 控制要件:台灣個人或營利事業連同其關係人,直接或間接持有該境外公司的股份或資本額合計達 50% 以上,或對該公司具有重大影響力。
- 低稅負要件:境外公司所在的國家或地區,營利事業所得稅的法定稅率未超過台灣營所稅率的 70%(也就是 14%),或是僅就境內來源所得課稅、境外來源所得不課稅或於實際匯回時才課稅。
- 個人額外要件:如果是個人 CFC,還要該個人或其與配偶及二親等以內親屬合計持有該境外公司股份或資本額 10% 以上。
關於低稅負要件,財政部有公告「低稅負國家或地區參考名單」,BVI、開曼、薩摩亞、塞席爾等屬於法定稅率低於 14% 的類別;香港、新加坡則在名單中屬於「僅就境內來源所得課稅或匯回才課稅」的類別。很多人以為香港、新加坡不是零稅率就不算低稅負,這是常見的誤解。名單會不定期更新,而且財政部說明名單僅供參考,實際仍依當地的稅制認定。
個人額外的 10% 門檻很重要。例如家族共同持有一家 BVI 公司,整個家族合計持股超過 50% 所以構成 CFC,但其中某位親戚與其配偶、二親等親屬合計只持有 5%,這位親戚就不需要計入 CFC 所得;其他合計持股達 10% 的人則要計入。
第二步:能不能適用豁免?兩條路徑與一申報戶 100 萬元
即使境外公司構成 CFC,只要符合以下任一條件,就可以不計入所得:
- 實質營運活動:境外公司在設立地有固定營業場所並僱用員工實際經營業務,而且當年度的股利、利息、權利金、租賃、財產交易等被動收入,占總收入的比例低於 10%。只有郵政信箱、所有行政事務都委託秘書公司處理的境外公司,通常很難主張有實質營運。
- 盈餘 700 萬元以下:個別 CFC 當年度盈餘在新台幣 700 萬元以下。但如果台灣股東及其關係人控制的「全部」CFC 當年度盈餘或虧損合計超過 700 萬元,即使個別公司在 700 萬元以下,仍要計算。
個人 CFC 另外還有一道門檻:依所得基本稅額條例第 12 條之 1,CFC 營利所得要和個人的其他海外所得合計,如果一申報戶全年合計未達新台幣 100 萬元,可以免予計入基本所得額。
| 豁免條件 | 適用對象 | 判斷重點 | 常見誤解 |
|---|---|---|---|
| 實質營運活動 | 個人與營利事業 | 當地有固定營業場所與員工,被動收入低於總收入 10% | 有當地董事或秘書公司就算有實質營運 |
| 盈餘 700 萬元以下 | 個人與營利事業 | 個別 CFC 在 700 萬元以下,且全部 CFC 合計也不超過 700 萬元 | 把盈餘分散到多家公司,每家都低於 700 萬元就不用報 |
| 一申報戶合計未達 100 萬元 | 個人 | CFC 營利所得與其他海外所得合計 | 只看 CFC 所得、忘了其他海外所得也要合計 |
| 持股未達 10% | 個人 | 個人與配偶及二親等以內親屬合計持股 | 只看自己名下的持股 |
符合豁免不代表什麼都不用做。CFC 有虧損的年度,虧損要經過稽徵機關核定,之後才能在 10 年內扣抵同一家 CFC 的盈餘;如果虧損年度沒有依規定填報,以後就不能扣。所以即使今年不用計入所得,也建議保留財報並依規定揭露。
第三步:要計入多少所得?公式與情境試算
構成 CFC、又不符合豁免時,要計入的營利所得計算方式為:
- 先取得 CFC 當年度的盈餘,以經會計師查核簽證的財務報表為準。
- 減除依當地法令提列的法定盈餘公積或限制分配的盈餘。
- 減除以前年度經核定、尚未扣除完的虧損(10 年內,且只能扣同一家 CFC 的盈餘)。
- 乘以台灣股東的持股比例,年度中買進或賣出的,再依持有期間計算。
以下用三個情境示範判斷與計算,金額為說明用的假設數字,假設都是 100% 持有、全年持有、沒有法定盈餘公積與以前年度虧損、也沒有實質營運:
| 情境 | 境外公司與當年度盈餘 | 是否要計入 | 計入的營利所得 |
|---|---|---|---|
| A | BVI 公司盈餘 600 萬元,沒有其他 CFC | 不用,個別與合計都在 700 萬元以下 | 0 元 |
| B | BVI 公司盈餘 1,200 萬元 | 要,超過 700 萬元 | 1,200 萬元 |
| C | BVI 公司盈餘 500 萬元、薩摩亞公司盈餘 400 萬元 | 要,合計 900 萬元超過 700 萬元 | 兩家合計 900 萬元 |
| D | 香港公司盈餘 300 萬元、BVI 公司虧損 200 萬元 | 不用,全部 CFC 盈虧合計 100 萬元,且個別都在 700 萬元以下 | 0 元 |
情境 C 是最常見的誤判:兩家公司各自都低於 700 萬元,但合計超過 700 萬元,所以盈餘為正數的公司都要計算。情境 D 則顯示,合計數是盈餘與虧損一起算,有虧損的公司可以拉低合計數,但個別公司的虧損不能直接扣抵另一家公司的盈餘。
個人與營利事業的計稅方式有什麼不同?
算出 CFC 營利所得之後,個人與營利事業的課稅方式完全不同:
- 營利事業:CFC 投資收益直接計入台灣公司當年度的所得額,適用一般的營所稅率 20%。
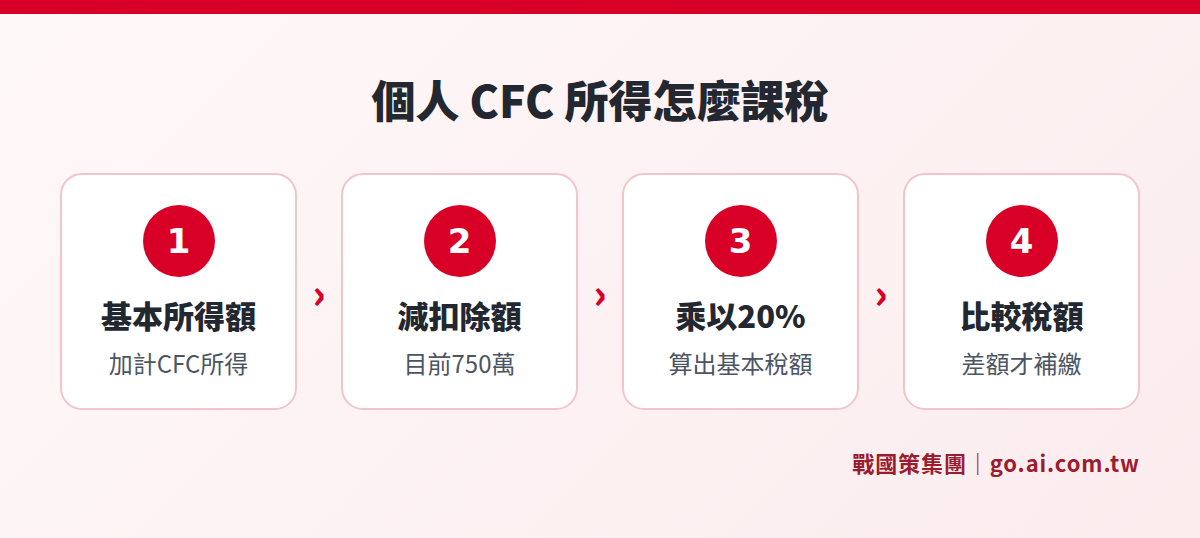
- 個人:CFC 營利所得不是計入綜合所得稅,而是計入基本所得額,走最低稅負制。
個人的最低稅負制計算方式常被誤解為「超過 750 萬元的部分乘以 20%」就是要繳的稅,其實還有一步比較:
- 基本所得額 = 綜合所得淨額 + 海外所得與 CFC 營利所得等特定項目。
- 基本稅額 = (基本所得額 − 扣除額)× 20%。個人的扣除額目前為 750 萬元,依物價累計漲幅達 10% 時才調整。
- 只有當基本稅額大於一般綜合所得稅應納稅額時,才要繳納兩者的差額;基本稅額比較低時,不用多繳。
所以對大多數持有境外公司的中小企業主來說,計入 CFC 所得後不一定會產生額外稅負,要實際試算才知道。但無論有沒有多繳稅,達到申報條件的人都要依規定申報。
避免重複課稅的設計也要知道:個人之後實際收到該 CFC 分配的股利時,可以減除先前已計入基本所得額的部分,超過的部分才計入獲配年度;CFC 在當地已繳納的所得稅,可以在申報期間屆滿翌日起 5 年內,憑當地稅務機關的納稅憑證並經驗證後,申請扣抵增加的基本稅額。
2027 年 5 月要怎麼申報 115 年度的 CFC?
115 年度(2026 年)的 CFC 所得,在 2027 年 5 月與綜合所得稅或營所稅一起申報。建議從今年第四季就開始準備,因為境外公司的財報簽證與當地文件往往要花一段時間。依實務整理,個人申報 CFC 時常需要準備:
- 個人及其關係人的持股結構圖。
- CFC 的財務報表,以及虧損扣抵相關的計算表。
- CFC 營利所得計算表。
- 所得來源地稅務機關發給的納稅憑證(要申請國外稅額扣抵時)。
- 其他稽徵機關要求的文件,例如轉投資事業的相關證明。
營利事業則在營所稅結算申報時一併填報 CFC 相關書表。無論個人或營利事業,最重要的是境外公司要有完整的帳務與財報。很多 BVI、薩摩亞公司多年來沒有記帳,到申報前才要補財報,時間非常緊迫。
如果您正在評估是否把境外公司遷到其他地方,例如把 BVI 公司遷冊到香港,也要注意遷冊後在 CFC 判斷上的變化,可以參考 香港公司遷冊制度 2026 與 境外公司該不該遷冊到香港。
已經漏報了,或是不確定自己有沒有漏報,怎麼辦?
CFC 制度上路後,很多人是看到新聞才發現自己可能適用。如果您擔心 112 年度以後的申報有問題,建議依以下順序處理:
- 盤點所有境外公司:列出個人、配偶、二親等親屬與名下公司持有的所有境外公司,包含間接持有的。
- 逐年判斷是否構成 CFC:依控制、低稅負、個人 10% 三個要件,以及實質營運、700 萬元、100 萬元三道豁免,逐年判斷。
- 補齊財報:沒有財報的境外公司,先請會計師補做並查核簽證,否則無法計算,也無法主張虧損扣抵。
- 試算影響:計入 CFC 所得後,最低稅負制是否真的產生應補稅額,要逐年試算。
- 主動補報:如果確定有漏報,在稽徵機關調查前主動補報並補繳稅款與利息,通常可以避免更重的處罰。
CFC 的判斷與計算牽涉境外公司的財報、家族持股結構與兩地稅制,建議由熟悉境外公司實務的會計師協助。美國公司的盈餘是否會落入 CFC 判斷,則要依公司型態與實際稅負判斷,可參考 非美國居民成立美國公司 中的台灣端說明;台灣公司自身的稅務計算則可參考 台灣公司稅務入門。
戰國策集團成立超過 25 年、服務超過 3 萬家企業,長期協助台商設立與維護香港、新加坡與其他境外公司,也能協助盤點持股結構、補齊境外公司財報,並銜接會計師做 CFC 試算與申報。
常見問題
境外公司沒有分配盈餘,台灣股東也要申報嗎?
要看是否構成 CFC。只要境外公司位於低稅負地區、由台灣股東及關係人合計持股 50% 以上或具重大影響力、又不符合實質營運或 700 萬元等豁免,即使沒有分配盈餘,台灣股東也要依持股比例計入所得,這就是 CFC 的「視同分配」。
香港和新加坡公司也算低稅負地區嗎?
在財政部的低稅負國家或地區參考名單中,香港、新加坡屬於「僅就境內來源所得課稅或匯回才課稅」的類別。所以不能因為當地有公司稅就認為不適用 CFC,仍要依控制要件與豁免條件判斷。名單會更新,請以財政部最新公告為準。
我有好幾家境外公司,每家盈餘都低於 700 萬元,可以不報嗎?
不一定。700 萬元豁免要同時符合兩個條件:個別 CFC 盈餘在 700 萬元以下,而且台灣股東及其關係人控制的全部 CFC 盈虧合計也不超過 700 萬元。合計超過時,盈餘為正數的每一家都要計算。
個人 CFC 所得計入後,就要繳 20% 的稅嗎?
不一定。個人 CFC 營利所得是計入基本所得額,先減除扣除額(目前為 750 萬元)再乘以 20% 算出基本稅額,只有基本稅額大於一般綜合所得稅額時才要補繳差額。另外,CFC 營利所得與其他海外所得一申報戶合計未達 100 萬元時,可以免予計入。
家人共同持有一家 BVI 公司,每個人都要報嗎?
個人 CFC 除了家族合計持股 50% 的控制要件,還要該個人與其配偶及二親等以內親屬合計持股達 10% 以上才適用。合計持股達 10% 的人,依自己的持股比例計算營利所得;未達 10% 的人不用計入。
資料來源
- 全國法規資料庫:所得基本稅額條例(第 12 條之 1 個人 CFC)
- 全國法規資料庫:所得稅法(第 43 條之 3 營利事業 CFC)
- 財政部賦稅署:受控外國企業(CFC)制度專區
- 理律法律事務所:個人 CFC 制度的所得認定與計算
本文內容為一般性資訊整理,不構成法律或稅務意見;低稅負國家或地區名單、扣除額與申報書表可能調整,實際申報前請以財政部與國稅局最新公告為準,並諮詢會計師。
境外公司 CFC,先盤點再申報
告訴我們您與家人持有的境外公司與持股結構,顧問會協助判斷是否構成 CFC、能否適用豁免,並銜接會計師補齊財報與試算稅負。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊