

公司要增資,股東常問的問題是:「要準備哪些文件?要找會計師嗎?什麼是資本簽證?」要減資,董事長則煩惱:「帳上虧損怎麼打掉?需要通知所有客戶嗎?流程要走多久?」這些問題在第一次辦理時,往往因為不熟悉公司法與商業登記的程序而多繞遠路。本文以 2026 年現行規定為基準,完整說明公司增資與減資的三種方式、各類型的辦理流程、什麼情況下需要(或不需要)資本簽證、彌補虧損型減資的實際步驟,以及增資減資對稅務的影響,讓您在啟動程序前先建立正確的全局觀。
一句話看懂
增資是把錢「放進」公司提高資本額;減資是調整資本結構、把帳面回歸真實,兩者都是法定程序,都要向主管機關(經濟部)申請變更登記。
增資有哪些方式?三條路各有適用時機
公司增資,指的是讓公司的「實收資本額」增加,方法依資金來源分為三種:
現金增資:股東以現金出資,是最常見的方式。可以由現有股東依比例認購,也可以引進新股東。適用情境:公司需要擴充營運資金、貸款審核要求提高資本額、符合特定產業的最低資本額門檻。
盈餘轉增資:公司將帳上累積的未分配盈餘,轉入股本,不需要股東再掏錢。股東雖然持股比例不變,但股數增加(或面額提高)。對股東而言,這等同於拿到股票股利而不是現金股利,在稅務上需另行注意申報方式。
資本公積轉增資:公司將資本公積轉入股本,性質類似盈餘轉增資,不涉及現金流入。常見於公司有大量資本公積但需調整資本結構時。
關於增資的「額度要訂多少」,以及各年度的資本規劃邏輯,可參考公司資本規劃指南。本文著重在程序與合規面。
| 增資方式 | 資金來源 | 現金流入 | 適用情境 |
|---|---|---|---|
| 現金增資 | 股東出資 | 有(提升公司現金) | 需要擴充資金、引進新股東 |
| 盈餘轉增資 | 帳上盈餘 | 無(帳目轉換) | 降低未分配盈餘稅負、強化資本結構 |
| 資本公積轉增資 | 資本公積帳戶 | 無(帳目轉換) | 調整帳面結構 |
現金增資的完整流程:從召開股東會到拿回登記文件
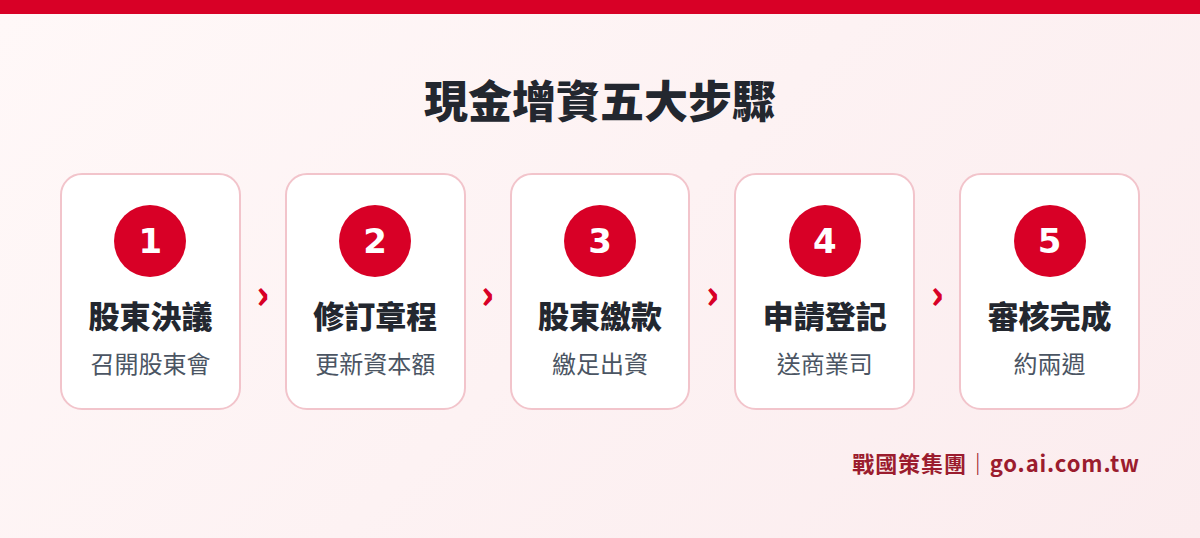
現金增資依公司法規定,需完成以下程序:
第一步:召開股東會(有限公司)或董事會(股份有限公司)
有限公司的增資,依公司法規定,須經全體股東同意(有限公司章程另有規定者從其規定);股份有限公司的增資,則依董事會或股東會依法定程序決議。決議內容需載明:增加的資本額、認購方式(現有股東優先認購或引進新股東)、繳款期限。
第二步:修訂章程
公司章程需明確載明資本額。增資後須同步修訂章程中的資本額條款,並於後續申請時一併檢附。
第三步:股東繳足出資
各股東依認購比例將資金匯入公司帳戶,需保留銀行存款證明(存款餘額證明書或交易明細),作為後續申請的佐證文件。
第四步:向經濟部商業司申請變更登記
完成繳款後,通常應在 15 日內(部分情形依規定期限)向經濟部辦理變更登記,提交文件包含:
- 股東同意書(有限公司)或股東會議事錄(股份有限公司)
- 修訂後章程
- 股東繳款證明(銀行存款餘額證明或交易明細)
- 變更登記申請書(可至經濟部商工服務網下載)
第五步:審核完成,收到變更登記表
線上申請通常 7 至 14 個工作天完成審核,完成後即可下載或申請新的公司登記表,資本額正式更新。
資本簽證是什麼?2026 年哪些情況還需要?
許多公司負責人聽到增資就問:「要找會計師簽證嗎?」答案是:一般公司目前不再強制需要,但特定情形仍有必要。
什麼是資本簽證?
資本簽證(全稱:會計師資本驗資簽證)是指委請會計師對公司已收到的出資款項進行查驗,出具「資本查核報告書」,證明股東確實繳足所認股款。
2015 年之後法規已大幅鬆綁
依 2018 年修訂施行的公司法,台灣大多數公司在設立或增資時,已不再強制需要會計師資本簽證。主管機關認為以銀行存款證明取代即可,降低創業與增資的行政成本。
仍需要資本簽證的情況
以下情形,仍應或建議取得資本簽證:
- 特許行業依主管機關規定:旅行業(交通部觀光局要求)、保險業、銀行業等,依其各自主管機關法規,增資後可能仍需提交會計師簽證文件。
- 金融機構貸款要求:部分銀行評估大型授信案時,會要求提供最近期的資本查核報告書,以確認出資來源合法。
- 外資投資審查:外資來台投資申請經濟部投審司審核時,可能需要資本已到位的查驗文件。
- 主動委請以增加可信度:與大型企業或外國客戶簽約前,若需要証明資本已到位,可自願委請會計師出具簽證以強化信用。
一句話看懂
大多數一般台灣公司增資時,不需要強制做資本簽證,但特許行業、銀行貸款案、外資審查等情境仍可能需要。
減資的三種類型:目的不同,程序也不同
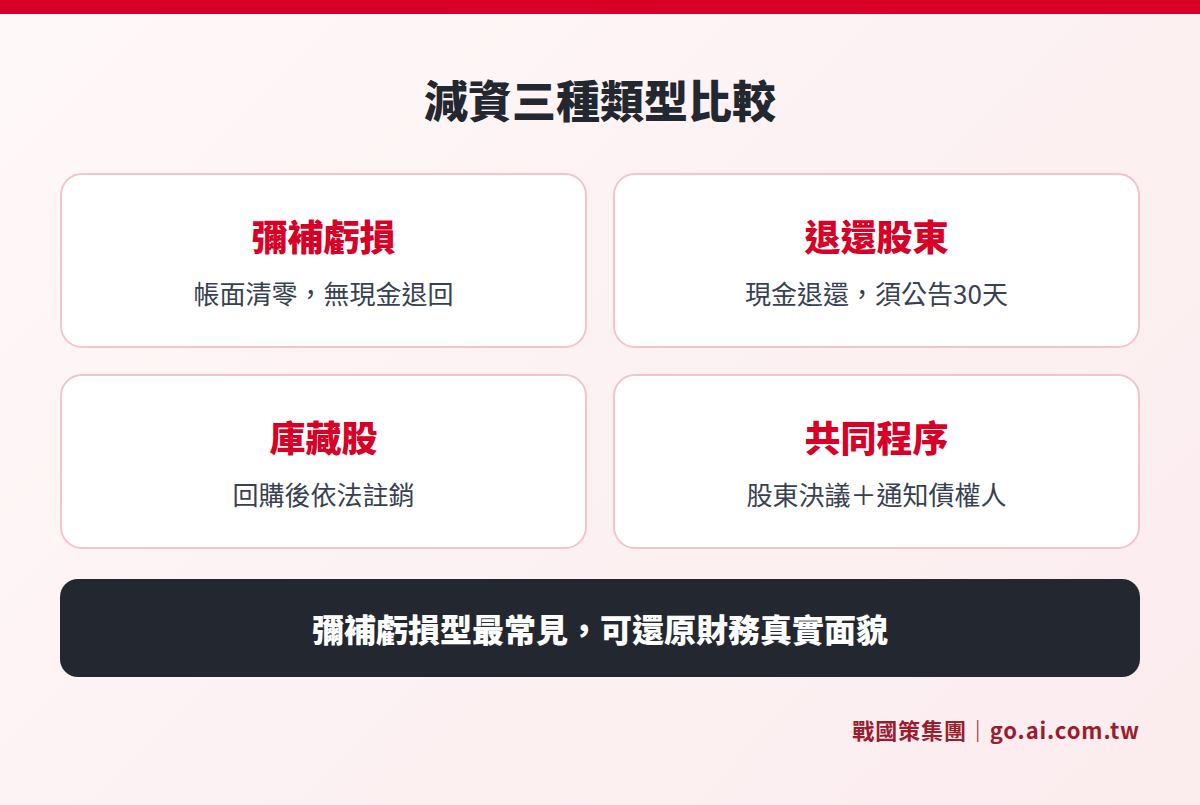
公司減資(Reduction of Capital)是指降低公司的實收資本額。依目的分為三類:
彌補虧損型減資(無償減資)
公司長期虧損後,帳面出現累積虧損,導致股東權益偏低甚至為負。此時辦理減資,是將資本額「下調」來抵銷虧損,讓帳面回復健全,股東沒有拿回任何現金,但帳面會更真實地反映公司價值。這是台灣中小企業最常見的減資方式。
退還股東型減資(有償減資)
公司資本充裕、現金足夠,決定縮減規模或調整股本結構時,以現金退還給股東。股東會依持股比例收到現金退款,但需注意退款可能被視為股利課稅。
庫藏股减資
上市上櫃公司回購自有股票後,依法將這些股份註銷,使流通在外的股份減少,理論上每股帳面價值提升。此方式適用於股份有限公司。
彌補虧損型減資的完整步驟
彌補虧損減資是最實際的減資情境。以一般有限公司為例,流程如下:
第一步:確認減資條件
先委請會計師計算帳面累積虧損金額,確認減資後資本額是否仍符合公司法最低要求,以及各股東同意的減資比例。
第二步:召開股東會並通過決議
有限公司需全體股東出席(或書面同意),通過減資決議,決議書需記載減資金額、各股東減少的出資額及方式。
第三步:公告並通知已知債權人
公司減資可能影響債權人利益,因此必須依公司法規定公告(可於主管機關公告網站或符合規定的媒體公告),並以書面通知已知的各主要債權人。自公告日起,債權人有 30 天的異議期,可要求公司先清償或提供擔保後再辦理減資。
第四步:異議期結束、準備文件申請
30 天異議期屆滿、確認無債權人異議(或異議已處理完畢)後,準備下列文件向經濟部申請變更登記:
- 股東同意書(記載減資金額與各股東出資減少情形)
- 修訂後章程(更新資本額條款)
- 公告證明文件
- 無異議切結書或債務清償證明(視主管機關要求)
- 變更登記申請書
第五步:審核通過,登記生效
審核通過後,公司登記資本額正式縮減,公司登記表更新完成。
| 項目 | 現金增資 | 彌補虧損減資 | 退還股東減資 |
|---|---|---|---|
| 需要股東決議 | 是 | 是 | 是 |
| 需要通知債權人 | 否 | 是(30天) | 是(30天) |
| 是否有現金流動 | 是(錢進公司) | 否(帳目調整) | 是(錢退股東) |
| 所需時間(概估) | 約 2 至 3 週 | 約 2 至 3 個月 | 約 2 至 3 個月 |
| 需要會計師簽證 | 通常不需(一般公司) | 建議委請 | 建議委請 |
| 規費 | 約 1,000 至 3,000 元 | 約 1,000 至 3,000 元 | 約 1,000 至 3,000 元 |
增資減資對公司稅務有什麼影響?
盈餘轉增資的稅務考量
公司以未分配盈餘辦理增資,在稅務上,股東仍會被課「股票股利所得」,需依規定申報並計入個人綜合所得(或股東為公司時計入所得稅申報)。不要誤以為「不發現金就不用繳稅」。
此外,依現行所得稅法第 66-9 條(未分配盈餘稅),公司未分配的盈餘會被加徵 5% 所得稅(2018 年稅制改革後由原本的 10% 降至 5%)。透過盈餘轉增資,可以將帳上盈餘轉為股本,理論上可降低未分配盈餘稅,但要注意配合正確申報時點及方式,以避免稅務爭議。請特別留意:原本 10% 的舊稅率已於 2018 年後調整為 5%,若根據舊資料試算節稅效果,請以最新稅率重新計算。
退還股東型減資的課稅風險
若公司以有償減資(退還現金給股東)方式辦理,退款中超出股東原始出資成本的部分,將被認定為「投資收益」,股東需依所得稅法申報。建議在辦理前請會計師試算各股東的應課稅金額,避免事後補稅加罰。
彌補虧損型減資的稅務影響
彌補虧損減資本身通常不直接產生課稅事件,因為只是帳面調整(以資本抵銷虧損),沒有現金流出,也沒有股東獲益。但完成減資後若公司財務轉虧為盈,後續的盈餘分配就需照一般規定申報課稅。
增資減資已發生問題,可以怎麼補救?
實務上有幾種常見的「補救情境」:
情境一:增資款已入帳,但忘了在期限內向商業司申請變更
公司法規定,增資完成出資繳納後需在一定期限內辦理變更登記,若超過期限,應立即辦理(仍可申請,但可能需說明遲延原因),不要繼續拖延,以免行政罰鍰的風險。
情境二:帳上有累積虧損,不確定是否需要減資
累積虧損不一定要立即辦理減資,但如果資本額已被大幅侵蝕(例如虧損已超過資本額的一半),依公司法第 211 條規定,董事應召開股東會報告,並研議補救措施(包括辦理增資或減資)。不做任何動作才是更大的風險。
情境三:辦理減資後發現未妥善通知所有債權人
這是較嚴重的問題。若減資程序有瑕疵(未依法公告或通知債權人),債權人日後可能主張減資行為無效。建議立即諮詢公司法律顧問或會計師,評估補救方案,不要自行判斷。
若您正在規劃增資或減資的申辦,公司變更登記完整指南可以幫您了解辦理過程中所需文件與主管機關流程。此外,若您還不確定目前資本額是否符合各業別規定,可先參考公司資本額規定一覽。
常見問題
有限公司增資需要全體股東同意嗎?
有限公司修改章程(包含資本額變更)原則上需全體股東同意;但若章程另有規定,也可按章程比例決議。若有個別股東不願參與增資,處理方式(例如稀釋持股或由特定股東全額認購)需在決議時載明,建議提前諮詢法律顧問確認適法性。
盈餘轉增資需要辦資本簽證嗎?
盈餘轉增資不涉及現金流入,主管機關一般要求提交董事會或股東會決議書、最近期財務報表、修訂後章程等,不強制需要會計師資本簽證。但若金額較大或屬特許行業,建議確認是否有額外要求。
彌補虧損減資需要幾個月?
從召開股東會到完成變更登記,通常需要 2 至 3 個月。主要是因為需要完成 30 天的債權人公告與通知程序,公告期結束後才能正式向經濟部申請變更登記,審核後再需 1 至 2 週完成。
减資後公司資本額可以是 1 元嗎?
在不涉及最低資本額限制的行業(一般服務業、貿易業等),公司法並無最低資本額要求,理論上減至 1 元也是合法的。但實務上,若資本額過低,可能影響對外信用、銀行開戶條件及特許業務申辦,建議根據實際營運需求設定合理的資本額水準。
增資減資多久完成一次比較好?
沒有固定頻率的規定。一般建議配合公司實際資金需求或財務結構調整時辦理,不宜過於頻繁(頻繁增減資可能引發主管機關或銀行查詢)。如果是計劃性的增資,可搭配年度資本規劃一起思考,詳見公司資本規劃指南。
資料來源
- 經濟部商業司:公司登記辦理說明
- 全國法規資料庫:公司法
- 全國法規資料庫:所得稅法第66-9條(未分配盈餘稅)
- 財政部:所得稅法 2018 年稅制改革重點說明
- 以主管機關最新公告為準,本文為企業規劃參考,不構成法律或稅務意見。個案請洽具執業資格的會計師或律師。
增資減資流程不確定,讓顧問先幫您確認
告訴我們您的公司型態(有限公司或股份有限公司)、資本調整需求及時程,顧問將協助確認所需文件、資本簽證是否必要,以及預計辦理時程,減少往返主管機關的次數。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊