

「帳面有利潤、戶頭卻沒錢」——這是幾乎每位創業者在某個時刻都會深刻體驗的財務陷阱。根據 CB Insights 的研究,38% 的新創公司最終因現金耗盡而倒閉,是所有失敗原因中佔比最高的單一因素;美國銀行廣泛引用的調查研究亦指出,82% 的倒閉企業曾明確表示現金流管理不善是主因之一。諷刺的是,許多倒閉公司的損益表上從未虧損,倒的是因為某個月突然付不出貨款或薪水。問題的根源幾乎都指向同一點:沒有現金流預測的習慣,也沒有建立周轉金的安全線。本文要解決的,正是這件事。我們會從釐清利潤與現金的差異出發,教你建立 13 週滾動預測表、計算周轉金安全水位、辨識危機預警信號,以及當資金已經告急時,該怎麼一步步補救。
帳面有獲利、戶頭沒現金:新創最常見的財務陷阱
利潤和現金流是兩回事,但兩者被混淆的頻率高得驚人。
利潤衡量的是一段時間內的「獲利能力」,計算基礎是「權責發生制」(Accrual Basis):你今天出貨,就在今天認列收入——即使客戶 60 天後才付款。現金流衡量的是任一時間點的「支付能力」,它只計算實際進出銀行帳戶的錢。
舉一個常見的情境:一月份完成了 100 萬元的訂單,合約付款條件是月結 90 天。帳面上一月的收入是 100 萬、毛利率 30%,損益表漂亮。但你必須在一月先付 70 萬的採購成本,並在二月初支付薪水。那 100 萬要到四月才入帳,二月銀行帳戶可能已經是負的。帳面有 30 萬利潤,但現金已經斷了。
這種「有獲利的成長」本身就是一個現金黑洞,在快速擴張的電商、製造業或 B2B 服務公司最常見。解方不是停止成長,而是建立現金流預測,把這個缺口提前看見、提前填補。
一句話看懂
利潤告訴你公司會不會賺錢;現金流告訴你公司能不能活過下個月。管理現金流,不是會計師的事,是老闆每週的功課。
| 比較項目 | 利潤 (Profit) | 現金流 (Cash Flow) |
|---|---|---|
| 計算基礎 | 權責發生制,依交付時點認列 | 現金收付制,依實際入帳認列 |
| 反映指標 | 公司的獲利能力 | 公司的支付能力與存活能力 |
| 包含非現金項目 | 是(應收帳款、折舊等) | 否,只計實際現金進出 |
| 可能出現的矛盾 | 帳面有利潤但現金見底 | 現金為正但本業實際虧損 |
| 對新創的重要性 | 中長期衡量指標 | 短期生死的關鍵指標 |
現金流量表三大活動:看懂就知道公司是否健康
現金流量表(Cash Flow Statement)是財務報表中最真實的一張,因為它只記錄實際發生的現金移動,無法被應收帳款或折舊「美化」。它分為三大活動:
營業活動現金流(CFO):公司核心本業產生或消耗的淨現金。長期為正,代表公司靠自己就能活下去;長期為負,代表需要持續依賴外部輸血。這是檢驗商業模式是否能自我造血的終極指標。
投資活動現金流(CFI):購買設備、研發投資、資本支出等。擴張期新創通常為負——這是正常的,前提是這些投入有清楚的 ROI 預期,而不是無效的資金消耗。
融資活動現金流(CFF):股東投資、銀行貸款、還款、股利等資金往來。初期新創依賴外部融資屬正常,但應逐步降低這個依賴,讓 CFO 愈來愈強。
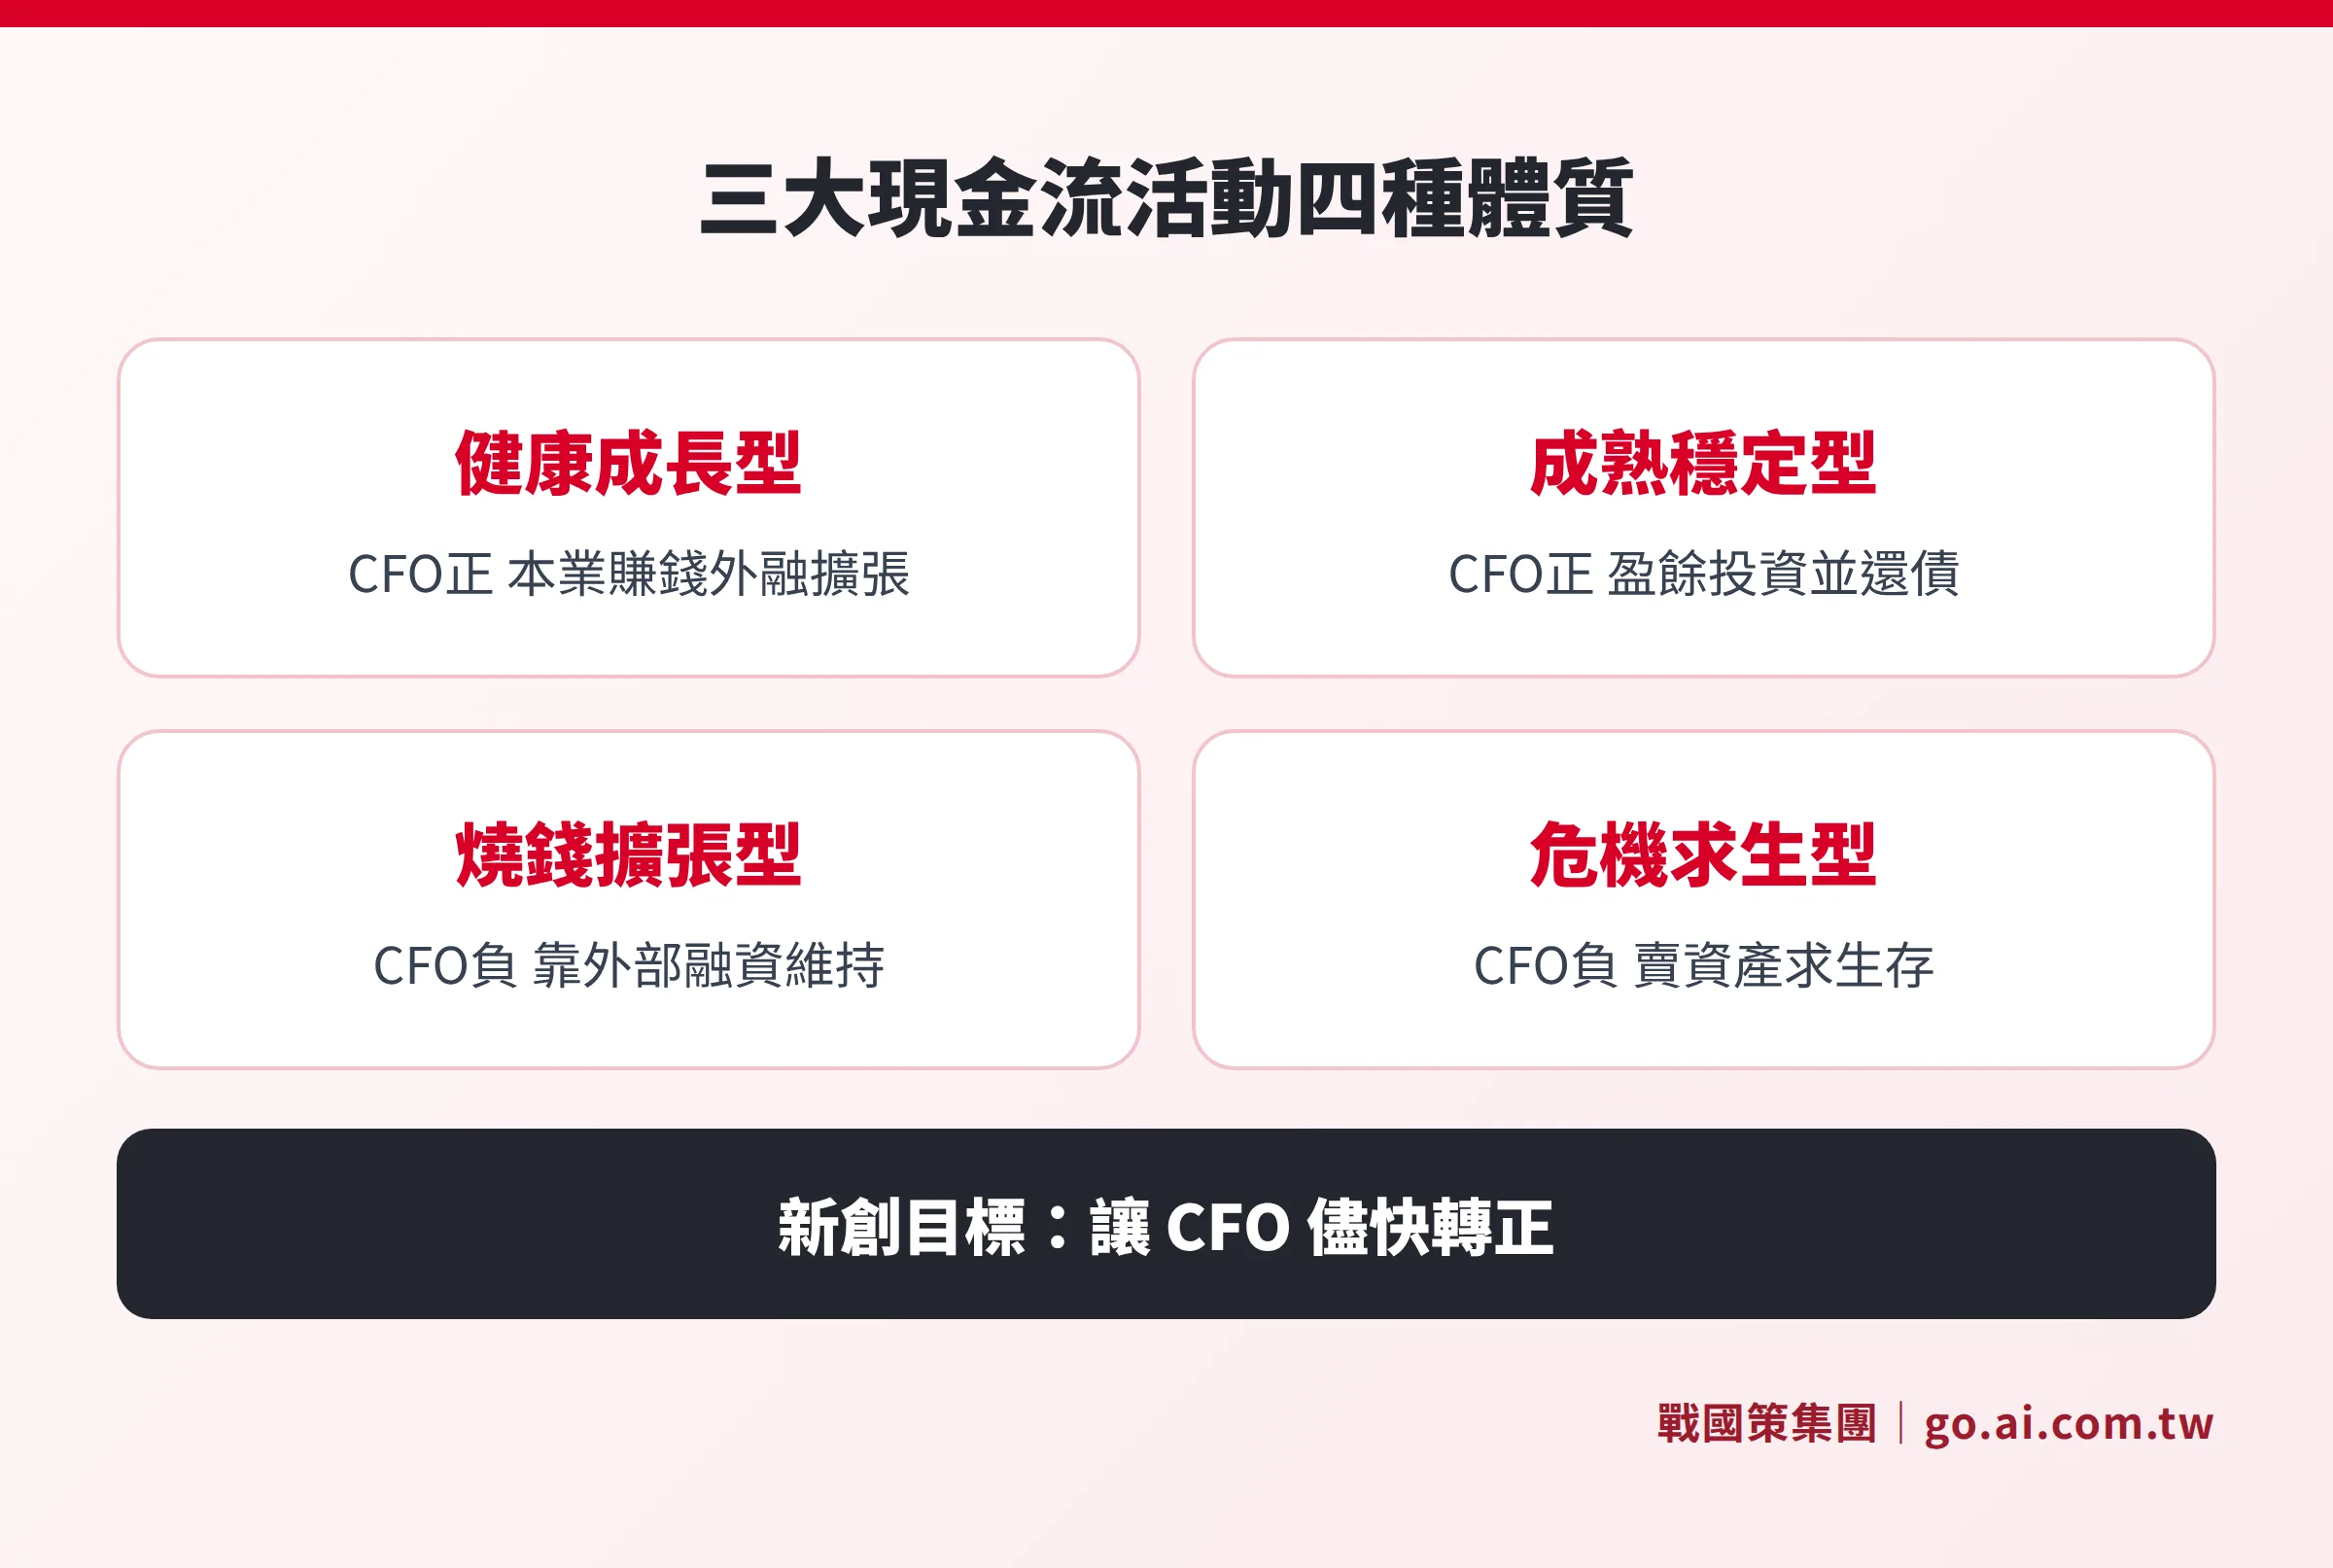
三種活動的正負組合,可以快速判斷公司目前的體質:
| 公司體質 | CFO | CFI | CFF | 說明 |
|---|---|---|---|---|
| 健康成長型 | 正 | 負 | 正 | 本業賺錢,同時融資擴張,最理想的成長期狀態 |
| 成熟穩定型 | 正 | 負 | 負 | 本業強,用盈餘投資與還債,進入收成期 |
| 燒錢擴張型 | 負 | 負 | 正 | 本業虧損靠融資維持,常見於早期新創 |
| 危機求生型 | 負 | 正 | 正/負 | 本業虧損靠賣資產求生,需立刻啟動救援計畫 |
建立 13 週現金流預測:讓資金缺口無所遁形
現金流最危險的狀況,不是問題發生,而是問題發生時才知道。13 週現金流預測(13-Week Cash Flow Forecast)是財務顧問與重整專家最常用的短期流動性管理工具。一季的長度夠涵蓋大多數營運週期(收款、付款、薪資),又短到能讓預測保持相對準確。
建立方式如下:
步驟一:建立基本框架
在 Excel 或 Google Sheets 中,第一欄為項目名稱,後面 14 欄依序填入「期初現金」與第 1 到第 13 週。縱向分為「現金流入」、「現金流出」、「淨現金流」、「期末現金」四大區塊。
步驟二:逐項預估現金流入
按客戶實際付款日(而非開立發票日)填入預期收款。現有客戶的應收帳款何時到期、新銷售預估何時入帳、貸款撥款日或股東增資,都要逐一填入。越具體越好——「第三週 A 客戶入帳 30 萬」比「三月大約收 50 萬」更能讓你做出準確決策。
步驟三:逐項預估現金流出
按實際付款日填入所有支出:薪資(含勞健保)、租金、軟體訂閱、供應商貨款、稅款、廣告費等。最常見的錯誤是把「帳單日」誤填為「付款日」,導致預測嚴重失真。
步驟四:計算淨現金流與期末現金
每週淨現金流 = 該週流入 − 該週流出;期末現金 = 期初現金 + 淨現金流。本週期末現金即為下週期初現金,串聯 13 週的資金水位變化,讓缺口清晰可見。
步驟五:設定最低水位,每週滾動更新
在表格中設定「最低現金水位」紅線(通常為 2 至 3 個月固定支出),每週用實際數字更新,並向後滾動新增一週。這個習慣能讓你在缺口出現的 4 至 6 週前就開始採取行動,而不是到最後一刻才被逼著處理。
對業務較複雜的公司,Float、Pulse 等現金流預測工具可以與 QuickBooks、Xero 等會計系統直接串接,自動抓取收支資料,大幅降低每週維護的工作量。
周轉金安全水位:怎麼算才夠用?
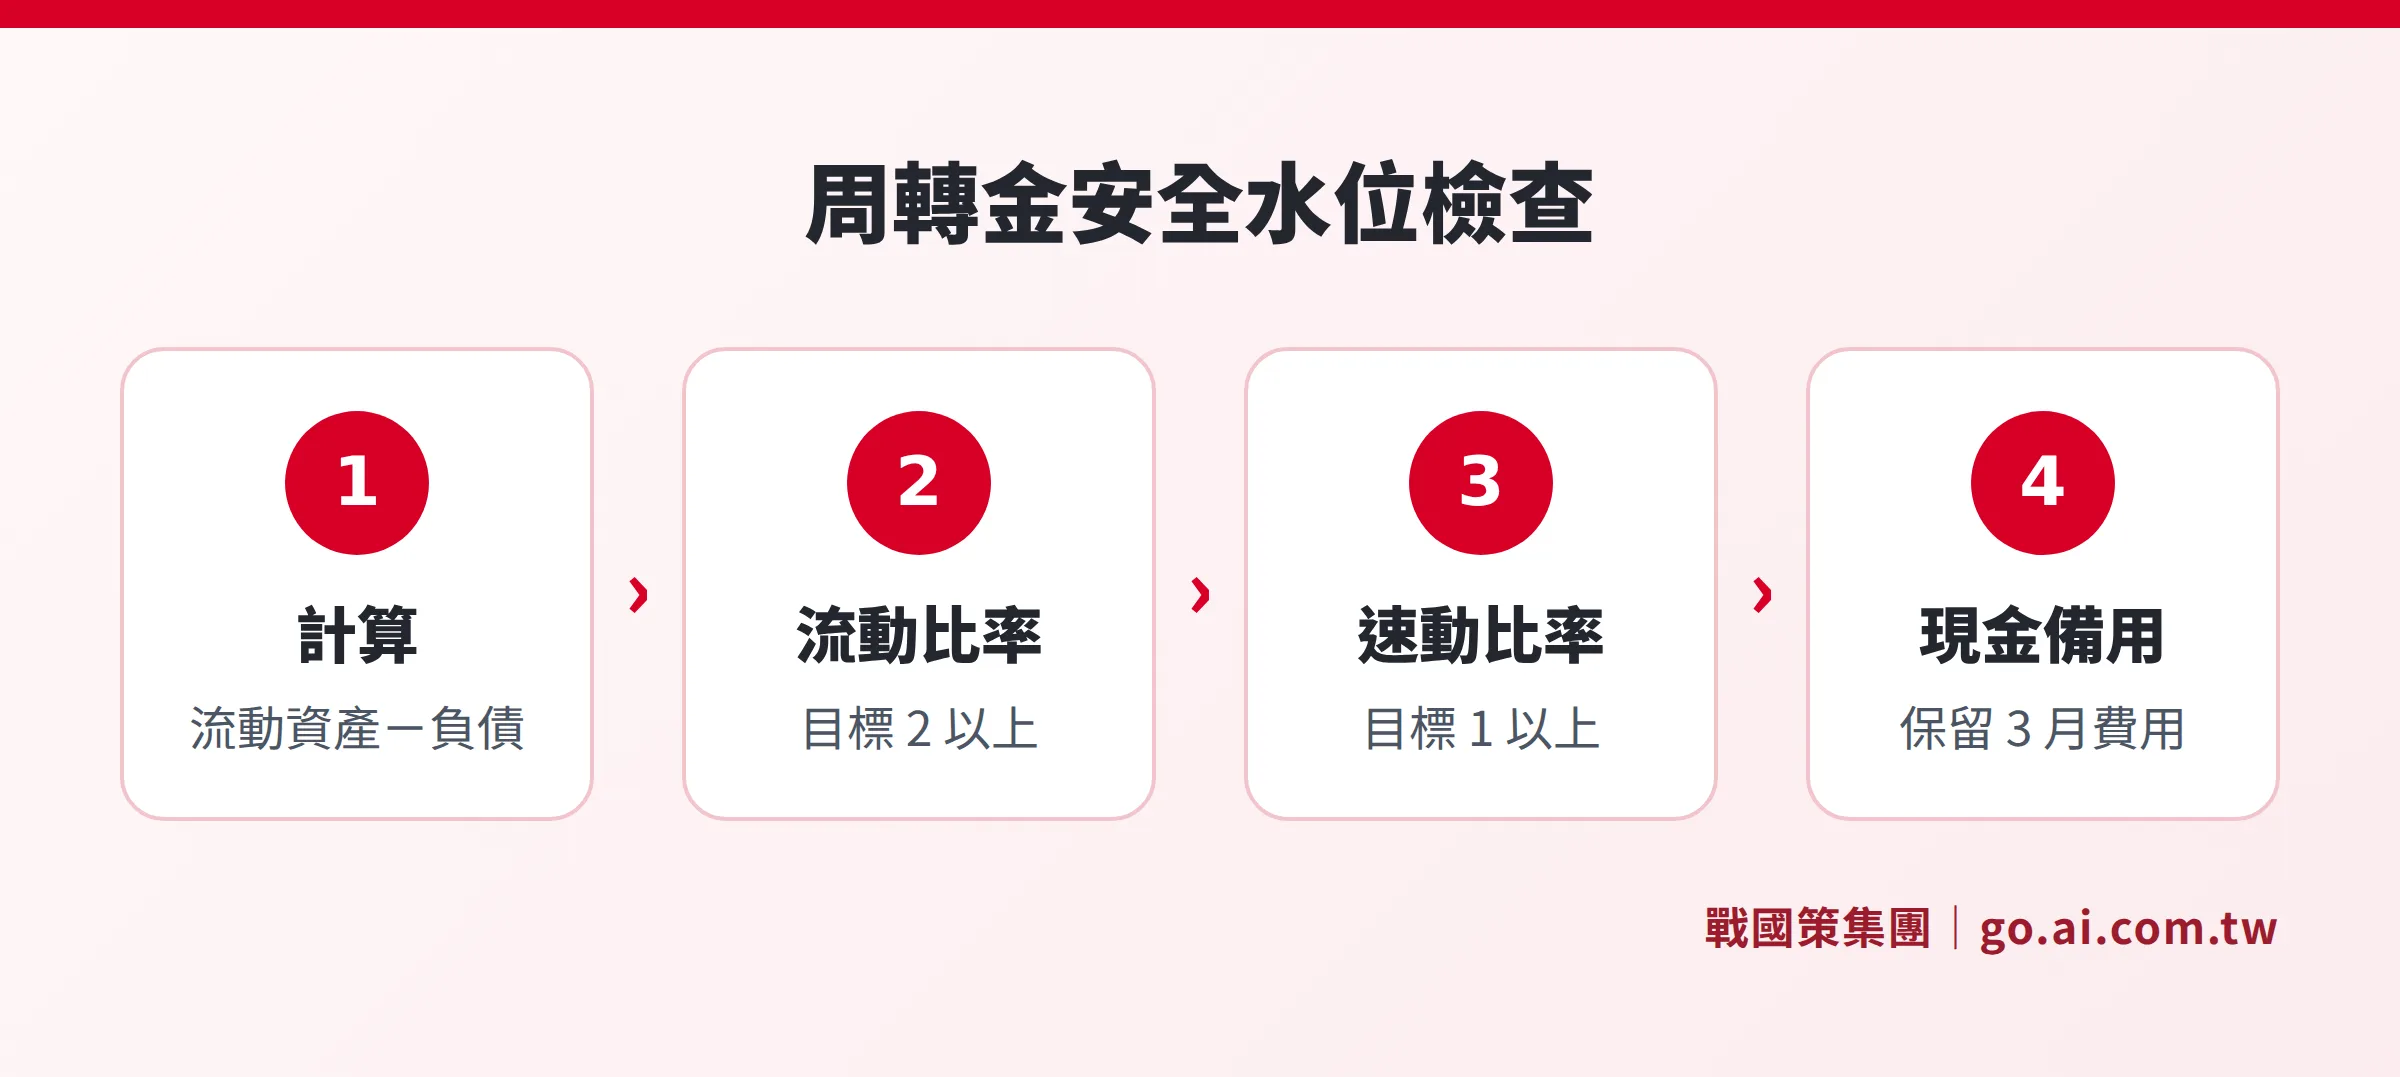
周轉金(Working Capital)= 流動資產 − 流動負債
流動資產包括:現金、應收帳款、存貨、預付款項等一年內可變現的項目。流動負債包括:應付帳款、短期借款、應付薪資、應付稅款等一年內到期的債務。
光算出一個正數還不夠,要用兩個比率判斷是否在安全水位:
- 流動比率 = 流動資產 ÷ 流動負債:一般建議大於 2,代表有兩倍的流動資產可以覆蓋短期債務,償債能力較強。
- 速動比率 = (流動資產 − 存貨) ÷ 流動負債:一般建議大於 1,排除變現較慢的存貨後,仍能立即還清短期債務。
這兩個比率的「安全值」因行業而異,資本密集型製造業與純服務業的標準不同,需要對照同業基準判斷。
創業初期,應預留至少 3 至 6 個月的固定支出作為周轉金緩衝。這筆錢不是備用金,而是讓你在開拓新客戶、等待帳款入帳期間不會斷頓的基本保障。如果你正在規劃公司的整體資金,這筆周轉金預算應該在評估創業開辦費用時就一起計算,而不是設立後才發現少算了。
應收帳款管理:加速現金回收的核心技巧
應收帳款是影響現金流最直接的變數。帳款每多一天收不回來,就有更多現金被鎖在外面,而薪水和房租仍然每月準時到期。以下幾個實務技巧可以系統性地縮短收款天期:
設定明確的信用政策:新客戶交易前先做基本信用調查,依客戶規模與付款歷史給予不同條件(從預付到月結 30 天)。大客戶不等於好客戶——如果對方付款條件是月結 90 天,你必須確認自己有足夠周轉金撐過那 90 天。
提供早付折扣(Early Payment Discount):發票上標示「10 天內付款享 2% 折扣,30 天全額付清」(即 2/10, net 30)。對有資金的客戶而言,這 2% 折扣等於年化約 36% 的報酬,是極具吸引力的誘因,能有效縮短收款週期。
自動化催款流程:透過會計軟體或 CRM 系統,設定帳款到期前 3 天、到期當天、逾期 7 天、逾期 14 天的自動提醒郵件,語氣依時序漸升。自動化不只省人力,也讓催款更持續、不受人情壓力干擾。
定期看帳齡分析(Aging Report):每週至少快速掃一眼應收帳款帳齡報表,標記逾期超過 30 天的帳款並立即跟進,逾期超過 60 天的升級為電話或正式催款信。
應收帳款融資(Factoring):緊急情況下,可以將應收帳款債權轉讓給銀行或保理公司,以提前取得約七至九成的現金。代價是手續費侵蝕利潤,應只作為最後備選工具,平時應優先透過催收與信用管理解決問題。
提早建立良好的企業信用紀錄,不只是為了貸款,也是在必要時能以較低成本取得應收帳款融資或銀行信用額度的前提。
現金流危機的早期預警信號
現金流危機極少在一夜之間爆發——它通常在數週甚至數月前就發出信號,只是被忙碌的創業者忽略了。以下是需要立刻重視的警示:
財務面信號
- 連續 2 個月以上營業活動現金流(CFO)為負
- 流動比率跌破 1.5、速動比率跌破 1
- 頻繁動用信用卡或短期借款來支付固定開銷
- 銀行餘額在月底前就接近最低水位
客戶面信號
- 主要客戶的付款週期無故拉長
- 應收帳款平均天期(DSO)持續上升
- 訂單集中度過高(單一客戶超過 40% 營收)
供應商面信號
- 供應商開始要求縮短付款期限或要求預付
- 開始錯過早付折扣
- 供應商交期延誤且不願協調
內部信號
- 被迫延遲支付薪資、獎金或供應商款項
- 為省現金凍結招聘或砍必要的行銷預算
看到一個信號還不一定是危機,但同時出現兩個以上,就應立刻更新現金流預測,評估最壞情況下的缺口有多大、需要多少時間填補。
主動避險有三個核心動作:預先建立銀行信用額度(在公司財務健康時申請,不要等到需要時才去談);應急基金留相當於 3 個月固定支出的備用現金;分散客戶來源,讓單一客戶佔比不超過 30%,降低因一個客戶延付就引爆危機的風險。
在財務管理的基礎工作上,選擇合適的記帳與會計方式確保數字清晰可追蹤,是做好現金流管理不可省的環節。
已發生問題,該怎麼一步步補救?
如果現金已經見底,恐慌解決不了問題。依優先順序執行以下步驟:
- 立刻更新 13 週預測:先知道缺口在哪一週、缺多少,才能做出對的決策。不要靠感覺,要靠數字。
- 盤點所有可加速的收入:哪些應收帳款可以催收?哪些客戶可以談預付訂金?是否有庫存可以快速促銷變現?
- 盤點所有可延緩的支出:哪些供應商可以協商延後付款?哪些訂閱服務可以暫停?辦公室租金是否有協商空間?
- 聯繫往來銀行:如果有既有的信用額度,立刻確認可動用金額。如果還沒有,立刻開始申請——即使未必來得及救這次,建立關係對下次有幫助。
- 通知主要股東或共同創辦人:在問題還可控時就告知,比問題炸開了才說要好得多,也保留了協商緊急增資的時間與空間。
- 評估短期融資選項:週轉金貸款、政府中小企業信保基金、應收帳款融資,都是可評估的工具。公司銀行帳戶的往來記錄與帳戶活躍度,會直接影響融資的可行性。
- 尋求專業諮詢:具備財務重整或 CFO as a service 背景的顧問,能幫你看到盲點,也能協助在與供應商或銀行談判時保持主動。
最重要的一點:越早啟動補救,選項就越多。危機發生後拖了一個月,可用的工具往往從七個縮減成三個。
想到海外開公司?
戰國策集團提供 100 個國家與地區的公司註冊服務,從設立地點評估、文件準備到銀行開戶一次處理。先看全球公司註冊國家列表,或直接參考熱門地區:
常見問題
13 週現金流預測要花多少時間維護?
第一次建立大約需要 2 至 4 小時。之後每週更新,熟悉後約 20 至 30 分鐘。如果使用 Float 或 Xero 等工具串接銀行帳戶與會計系統,維護時間可縮短到每週 10 分鐘以內。初期的時間投入,換來的是在危機前 4 至 6 週就能看見問題的能力,完全值得。
現金流預測不準確怎麼辦?
不準確是正常的,關鍵是「滾動更新、逐步校準」。建立預測的目的不是精確預測未來,而是強迫你定期審視假設、更早發現偏差。隨著客戶付款行為與銷售週期的數據累積,預測準確度會自然提升。
周轉金與備用金有什麼不同?
周轉金是流動資產減去流動負債的淨值,反映公司日常運作的財務彈性。備用金(Emergency Fund)是額外存放、只在緊急情況動用的現金儲備,通常建議相當於 2 至 3 個月固定支出。兩者都需要有,但功能不同:周轉金是正常運作的緩衝,備用金是應對不可預期衝擊的最後防線。
應收帳款天期(DSO)多少才算健康?
依行業不同。一般 B2B 企業 DSO 在 30 至 45 天屬正常範圍;超過 60 天需要開始關注;持續超過 90 天通常代表信用政策或催收機制需要改革。B2C 或電商因為多為即時付款,DSO 通常在 7 天以內。
現金流問題嚴重,是否應該找外部顧問?
如果已出現連續兩個月 CFO 為負、或短期內有明確缺口卻沒有填補計畫,建議尋求具備財務重整或財務長(CFO as a service)背景的專業顧問。早期介入通常代表選項更多、補救成本更低。
資料來源
- CB Insights:Top Reasons Startups Fail
- Kaplan Collection Agency:51 Small Business Cash Flow Statistics
- Drivetrain:13-Week Cash Flow Forecast Guide
- Graphite Financial:Why You Need a 13-Week Cash Flow Forecast
- Preferred CFO:What Is a 13-Week Cash Flow
本文為企業財務規劃參考,不構成法律或稅務意見。財務比率基準值因行業、規模與經濟環境而異,實際財務決策請以具體情況為準,並諮詢具備資格的財務顧問或會計師。
現金流告急?讓我們協助你做一次財務健檢
告訴我們你的業務狀況與目前遭遇的資金問題,戰國策顧問會協助你評估周轉金缺口、銀行融資選項,以及公司帳務架構是否需要調整。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊