

很多台商在印度設立公司後,才發現「公司成立」與「可以開立發票」之間,還差一個關鍵步驟:GST 稅務登記。印度商品及服務稅(Goods and Services Tax,GST)是 2017 年統一各邦銷售稅的消費稅制度,無論是向印度客戶收款、進口設備、在電商平台上架,還是跨邦出貨,都可能觸發強制登記義務。如果公司先成立、後才補辦 GST,往往會面臨開不了票、被客戶要求補件,甚至被課處罰款的困境。本文以「何時必須登記」與「公司設立後怎麼銜接申報」為核心,整理台商落地印度市場最常遇到的 GST 判斷邏輯與實務步驟。
一句話看懂
印度 GST 是印度最主要的間接稅,公司只要符合門檻或觸發強制登記情形,就要取得 GSTIN 才能合法開發票、進行跨邦交易或在電商平台上架。
印度 GST 是什麼?台商為什麼要先搞懂?
印度在 2017 年 7 月實施 GST,取代原本中央與各邦交錯的銷售稅、服務稅等十餘種稅,成為全境統一的多環節間接稅制。GST 按交易性質分為三種:邦內銷售課徵 CGST(中央稅)加 SGST(邦稅);跨邦銷售課徵 IGST(整合稅);進口貨物在海關課 IGST 並加上附加稅。
對台商而言,GST 的重要性主要體現在以下三點:
- 發票效力:取得 GSTIN 後,才能開立 Tax Invoice,客戶才能用這張發票申報進項稅額抵扣(Input Tax Credit)。沒有 GST 號碼,許多 B2B 客戶不接受合作。
- 進口清關:進口設備或原料時,報關單上必須填寫 GSTIN,否則無法取得進口憑單,也無法申報進項稅額抵扣。
- 電商合規:在 Flipkart、Amazon India 等平台銷售,從第一筆訂單起即強制登記 GST,無論年營業額多少。
所得稅(Corporate Income Tax)與 GST 是不同制度,本文不涉及所得稅計算,相關說明請參考印度公司所得稅申報指南。
哪些情況「強制」登記 GST,不看營業額?
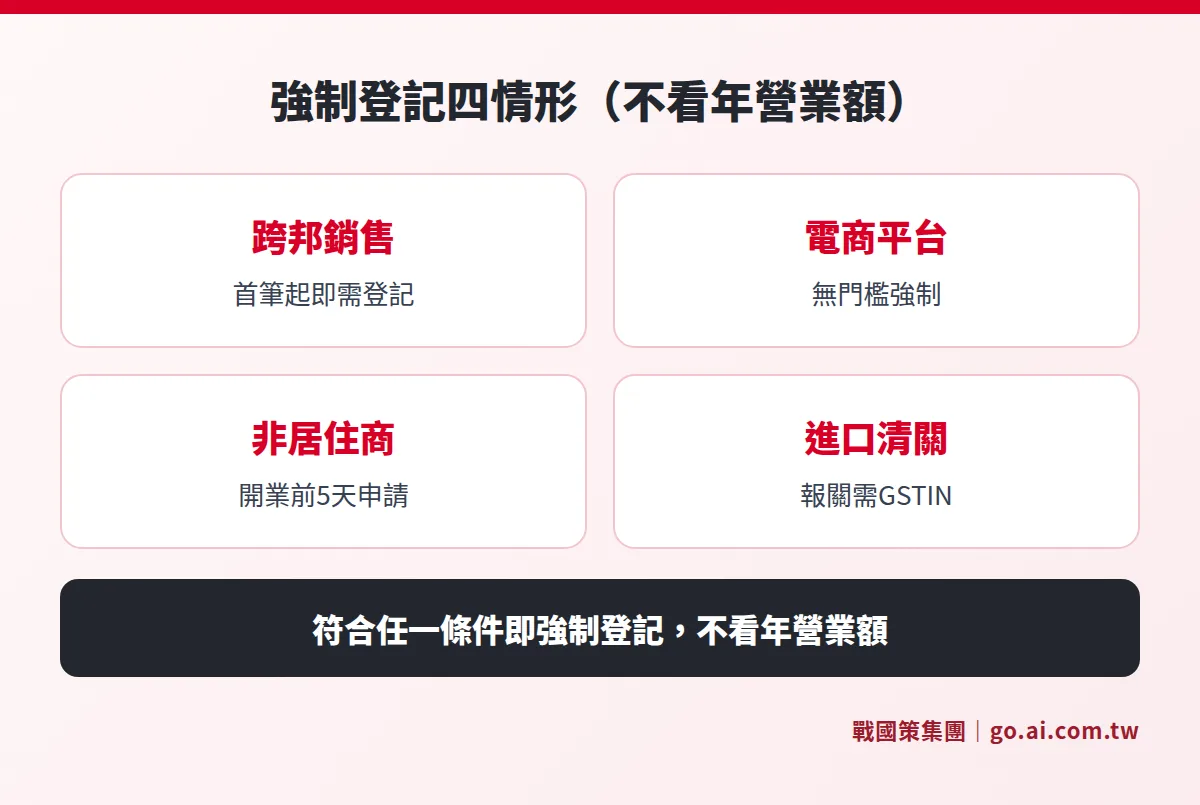
印度 GST 法第 24 條列出「強制登記」情形,符合任一條件就必須申請,無論年營業額高低:
- 跨邦供應商:跨越邦界銷售商品或服務(包括 B2C),從第一筆交易起必須登記。
- 電商平台賣家:透過任何電商平台(Flipkart、Amazon India 等)銷售商品者,強制登記。
- 電商平台業者:經營電商平台本身,也需登記並代扣賣家稅款(TCS)。
- 非居住稅務人(NRTP):境外公司在印度臨時從事應稅交易,必須在開始營業前至少 5 天申請登記(Form GST REG-09)。
- 反向課稅機制(Reverse Charge)受體:接受特定境外服務(如雲端訂閱、授權)的印度登記公司,需在適用情況自行申報。
- Input Service Distributor(ISD):集中採購服務並分配進項稅額給各分支的公司。
台商在印度設立 Private Limited Company 後,一旦開始接單或進口,通常立即觸發「跨邦供應商」或「進口清關」條件,應於開始營業前完成登記,不宜等到第一筆發票才補辦。
按營業額計算的門檻:達到就必須登記
若不符合上述強制登記情形,仍需在年累計營業額(Aggregate Turnover)超過門檻時申請 GST 登記,並在達到門檻後 30 天內送件。
| 供應類型 | 一般邦與聯合領地 | 特定東北邦及山丘邦 |
|---|---|---|
| 純商品銷售 | ₹40 萬(約合新台幣 154 萬) | ₹20 萬 |
| 服務提供(或商品服務混合) | ₹20 萬(約合新台幣 77 萬) | ₹10 萬 |
| 電商平台銷售 | 無門檻(強制登記) | 無門檻(強制登記) |
| 跨邦銷售 | 無門檻(強制登記) | 無門檻(強制登記) |
年累計營業額的計算是依同一 PAN(個人帳號,即印度稅號)在全印度加總,而非以單一邦別計算。即使某個邦的營業額低於門檻,只要全國總額超過,就須登記。
外資公司如何申請 GST 登記:流程與文件清單
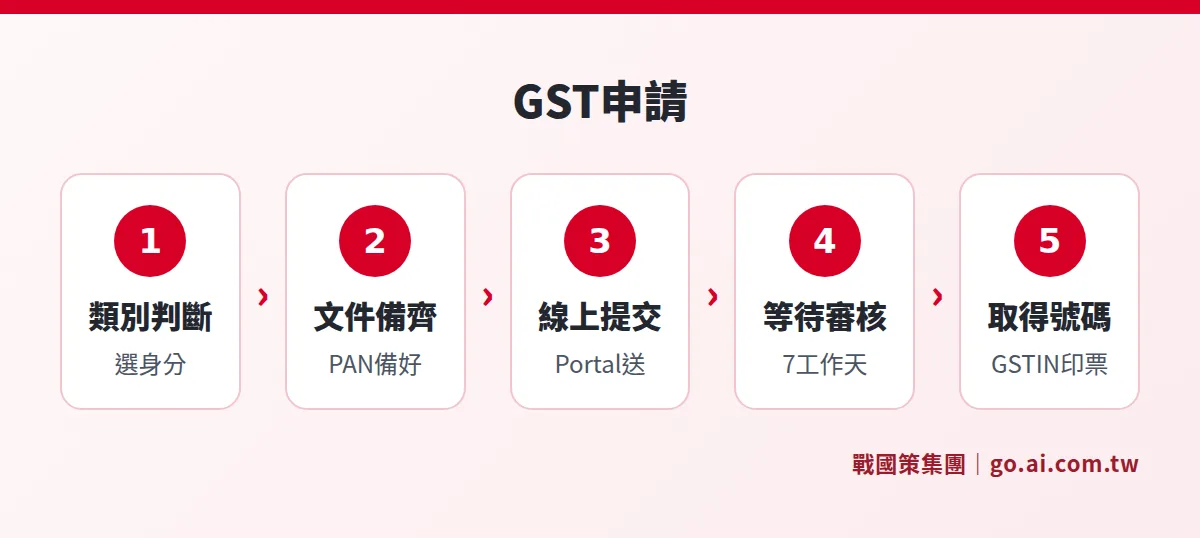
台商在印度設立 Private Limited Company 後,以「一般登記」(Regular Taxpayer)身分申請 GST,流程分為五個步驟:
步驟一:判斷登記類別
一般公司選「Regular Taxpayer」;境外臨時在印度供貨的非居住稅務人選「Non-Resident Taxable Person」(Form REG-09),後者登記有效期 90 天且需預繳稅款。
步驟二:準備文件
| 文件類型 | 說明 |
|---|---|
| 公司成立文件 | Certificate of Incorporation(由 MCA 核發) |
| PAN 卡 | 公司的印度稅號(PAN),需先向所得稅局申辦 |
| 負責人身分證件 | 法定代表人護照或 Aadhaar(印度居民);外籍人士提供護照 |
| 負責人地址證明 | 最近 3 個月內水電帳單或銀行對帳單 |
| 公司地址證明 | 租約或產權文件;出租場所需附房東 NOC |
| 銀行帳戶文件 | 已開戶的銀行對帳單首頁或取消支票 |
| 授權書 | 若由代辦提交,需法定代表人簽署授權書 |
| 數位簽章(DSC) | 公司法定代表人的 DSC,用於 GST Portal 線上簽署 |
步驟三:線上提交(GST Portal)
至 gstin.gov.in 填寫 Form GST REG-01,上傳文件並以 DSC 電子簽署後送出。
步驟四:等待稅務官員審核
一般案件在提交完整文件後 7 個工作天內核准(依 2025 年起修訂的規定,核准後 15 天內仍可能進行實地查驗)。資料不完整或有疑問時,稅務官員會以 SCN(Show Cause Notice)要求補件。
步驟五:取得 GSTIN
核准後取得 15 碼的 GST Identification Number(GSTIN)。格式為「邦代碼(2 碼)+ PAN(10 碼)+ 主體序號(1 碼)+ Z + 驗證碼」。GSTIN 需印在所有發票、報價單、採購單與公司信頭上。
登記完成後,若公司有多個邦別的固定營業場所,每個邦都要分別取得一個 GSTIN。例如同時在馬哈拉什特拉邦與卡納塔卡邦有辦公室,就需要兩個 GSTIN,各自按邦申報。
GST 登記後的申報義務:主要申報表與時程
取得 GSTIN 後,公司必須按規定期限提交申報表。即使當期無交易,仍需提交零申報(Nil Return),否則每天罰款 INR 50,最高 INR 5,000。
GSTR-1:銷售發票明細
每月 11 日前申報(前一個月的銷售)。年營業額 ≤ ₹5 千萬的公司可選擇 QRMP 方案(季申報),每季結束後 13 日前提交;選擇季申報的公司每月仍須支付稅款(透過 IFF 或固定金額)。
GSTR-3B:摘要申報及繳稅
每月 20 日(前一個月)提交稅款摘要並繳清差額;QRMP 季申報者改為季結束後 22 日(第一組邦)或 24 日(第二組邦)。
GSTR-9:年度申報
每個會計年度(4 月到翌年 3 月)結束後,於 12 月 31 日前提交全年銷售、採購與稅款對帳。年營業額 ≤ ₹2 千萬的公司可免除 GSTR-9C 審計;超過者需附會計師簽證。
進出口相關申報
進口貨物的 IGST 在海關由進口商申報繳付,並記入 GSTR-2A/2B 系統自動對帳。從印度出口的貨物可申請零稅率(Zero-Rated Supply)或申請 IGST 退稅。若企業有出口需求,應同時了解 IEC 進出口業者識別碼,詳見印度 IEC 申請指南。
台商常見 GST 稅率參考
印度 GST 稅率分為 0%、5%、12%、18%、28% 五檔。一般製造業及科技服務業適用 18%;基本生活必需品可能適用 5% 或 0%;奢侈品或特定消費品可能達 28% 並附加 Cess。台商在定價與報價時,應先確認所屬 HSN 碼(商品)或 SAC 碼(服務)對應的稅率,才能在發票上正確填寫,避免事後申報錯誤被稅務機關補稅。所得稅相關計算不在本文範圍,請參考印度公司所得稅申報指南。
公司設立後銜接 GST 的實務建議
台商最常犯的錯誤是:在印度公司核准後,把 GST 當成「之後再說的事」,但有些情況必須「先有 GSTIN 才能做事」。以下是幾個常見的銜接痛點:
銜接進口清關:若公司設立的第一步就是進口設備,報關時就需要 GSTIN,沒有號碼就無法完成報關手續。建議在送件成立公司的同時,就準備好 GST 登記所需文件,公司核准後立即申請。
銜接開立發票:印度 B2B 客戶通常要求供應商提供 Tax Invoice,以便申報進項稅額抵扣。若你的公司尚未取得 GSTIN,對方可能拒絕在供應商名單中登錄,甚至暫緩付款。
銜接電商平台:Amazon India、Flipkart 在賣家入駐時強制要求 GSTIN,沒有取得便無法上架商品。
GST 登記審查趨嚴:2023 年起印度稅務機關對 GST 登記申請的審查大幅趨嚴,要求主動進行實地查驗,並特別注意「虛假地址」問題。台商在選擇公司地址時,應確保地址可供稅務官員現場拍照驗證;租用共享辦公室(Coworking Space)時,需確認房東是否提供 NOC 與足夠的地址佐證文件。
GST 登記生效日:GST 登記的生效日為申請人填寫的「開始應稅活動日」,不能回溯。若公司已在無登記情況下開始交易,補辦時仍需依實際開始日起補繳應稅期間的稅款,並可能被課處罰款。建議在開始接單或進口前即完成登記,而非等到收款後才申請。
常見問題
印度公司取得 GSTIN 需要多少時間?
完整文件提交後,一般案件約 7 個工作天核准。但若稅務機關要求補件(SCN)或安排實地查驗,可能延長至 3 至 4 週。實地查驗從核准後 15 天內啟動,不影響 GSTIN 已生效的狀態,但若查驗失敗,登記可能被吊銷。建議在公司成立後立即啟動 GST 申請,預留至少一個月的緩衝期。
年營業額很低的小公司,能否申請自願登記?
可以。即使年營業額低於門檻,也可主動申請「自願登記」(Voluntary Registration)。自願登記後的公司可以開立 Tax Invoice,讓 B2B 客戶申報進項抵扣,提升商業競爭力;同時,也可申報自身的進項稅額抵扣。自願登記後,必須持續按時申報;若欲撤銷,也有特定程序,不可隨意停止申報。
公司有多個辦公室,每個邦都要申請 GST 嗎?
是的。GST 採「邦別登記」制度,每個有固定主要營業場所(Principal Place of Business)的邦都需要獨立的 GSTIN。如果公司在孟買(馬哈拉什特拉邦)與班加羅爾(卡納塔卡邦)各有辦公室,就需要兩個 GSTIN,每個邦的稅款分別申報和繳納。附屬辦公室(Additional Place of Business)可登記在同一邦的同一個 GSTIN 下。
GST 申報漏報或逾期,罰款是多少?
漏報(未申報)每天罰款 INR 50(CGST INR 25 加 SGST INR 25),最高 INR 5,000 / 每個申報期。若有應繳稅款未繳,另計 18% 年利率利息(及部分情況下的詐欺加重罰則)。建議設立年度法遵日曆,或委託印度 CA(特許會計師)定期提交。即使無交易,零申報也必須在期限前提出。
非居住稅務人(NRTP)的 GST 登記有何不同?
境外公司如尚未在印度成立子公司,若要在印度舉辦展覽、提供臨時服務或短期銷售,可以「非居住稅務人(NRTP)」身分申請 GST(Form GST REG-09)。此身分有效期 90 天,最多可延長一次;申請時需先預繳估算的稅款,且需透過印度的授權代理人(Authorized Signatory)遞件。若已成立印度子公司,建議以子公司的印度 PAN 申請一般登記,不必以 NRTP 身分辦理。
資料來源
- India GST Portal(官方申請入口)
- Central Board of Indirect Taxes and Customs(CBIC)
- CGST Act 2017, Section 22-24(門檻與強制登記規定)
- Ministry of Corporate Affairs(MCA)
- IndiaFilings:GST Registration for Foreigners
- TaxGuru:GST Registration for Foreign Companies
本文僅供一般商業資訊參考,不構成法律或稅務意見。印度 GST 法規、門檻、申報格式及州別規定可能隨時更新,送件前請由印度合格特許會計師(CA)或公司秘書(CS)依個案覆核,以主管機關最新公告為準。
委託戰國策協助印度 GST 登記
戰國策擁有超過 25 年海外公司設立與稅務銜接服務經驗,協助台商評估印度 GST 登記條件、準備申請文件、銜接 GSTR 申報義務,服務超過 3 萬家企業,讓台商落地印度更有把握。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊