

很多台商考慮設立英國公司時,最在意的是「Corporation Tax 25% 會不會太重?」但等到公司真正開始運作,讓他們措手不及的往往是另外幾件事:2025 年 4 月起僱主 NIC 從 13.8% 調升至 15%,同時次級門檻從每年 £9,100 大幅壓低到 £5,000,人事成本意外增加;每季 VAT 申報從 2022 年起必須用 Making Tax Digital 相容軟體才能送出,手動填表已不被接受;台灣 CFC 新制讓英國子公司的保留盈餘可能成為股東要申報的所得。本文從 Corporation Tax 到 VAT、從 PAYE 到台英租稅協定,逐一說明英國公司實際要繳的稅、最新稅率與申報期限,以及台灣端的影響與應對方式,讓您在設立前就把稅務成本算清楚、合規做到位。
英國公司要繳哪些稅?先看全貌
在英國設立有限公司(Limited Company)後,面對的主要稅種有四類:
- Corporation Tax(公司稅):對公司應稅利潤課徵,是最核心的直接稅,稅率 19%–25%
- VAT(增值稅):年應稅營業額超過 £90,000 的公司強制申報,標準稅率 20%
- PAYE(薪資代扣稅)與 NIC(國民保險費):公司僱用英國員工時,代扣員工所得稅,並另行繳納僱主 NIC
- 其他:若持有商業地產涉及 Business Rates;公司有被動收入(利息、股利)時可能涉及預扣稅
台灣企業設立英國子公司初期,通常不會立刻有英國員工,最直接的稅務義務是 Corporation Tax 與 VAT。若規模擴大、在英國聘人,PAYE/NIC 就會進入日常管理。
英國稅務主管機關為 HMRC(HM Revenue & Customs),所有申報採「自行評估」原則:公司必須主動計算應繳稅額、按時申報並繳納,不能等 HMRC 寄發通知才處理。這也是台灣企業最常疏忽的地方——英國稅法沒有「不知道就不用繳」的豁免。
設立流程與公司類型的選擇,請先參考英國公司設立完整指南,了解設立步驟後再搭配本篇稅務規劃。
一句話看懂
英國公司四大稅務義務(Corporation Tax、VAT、PAYE/NIC、預扣稅)各有獨立申報時程,HMRC 不主動通知,必須主動追蹤。
Corporation Tax:雙軌稅率與邊際減免怎麼算?
Corporation Tax 是英國公司最主要的直接稅,自 2023 年 4 月起採雙軌稅率制:
| 年度應稅利潤 | 適用稅率 | 說明 |
|---|---|---|
| £50,000 以下 | 19%(小利潤稅率) | Small Profits Rate,適用年利潤未超門檻的公司 |
| £50,001 至 £250,000 | 19%–25% 遞進 | 適用邊際減免(Marginal Relief),按公式計算 |
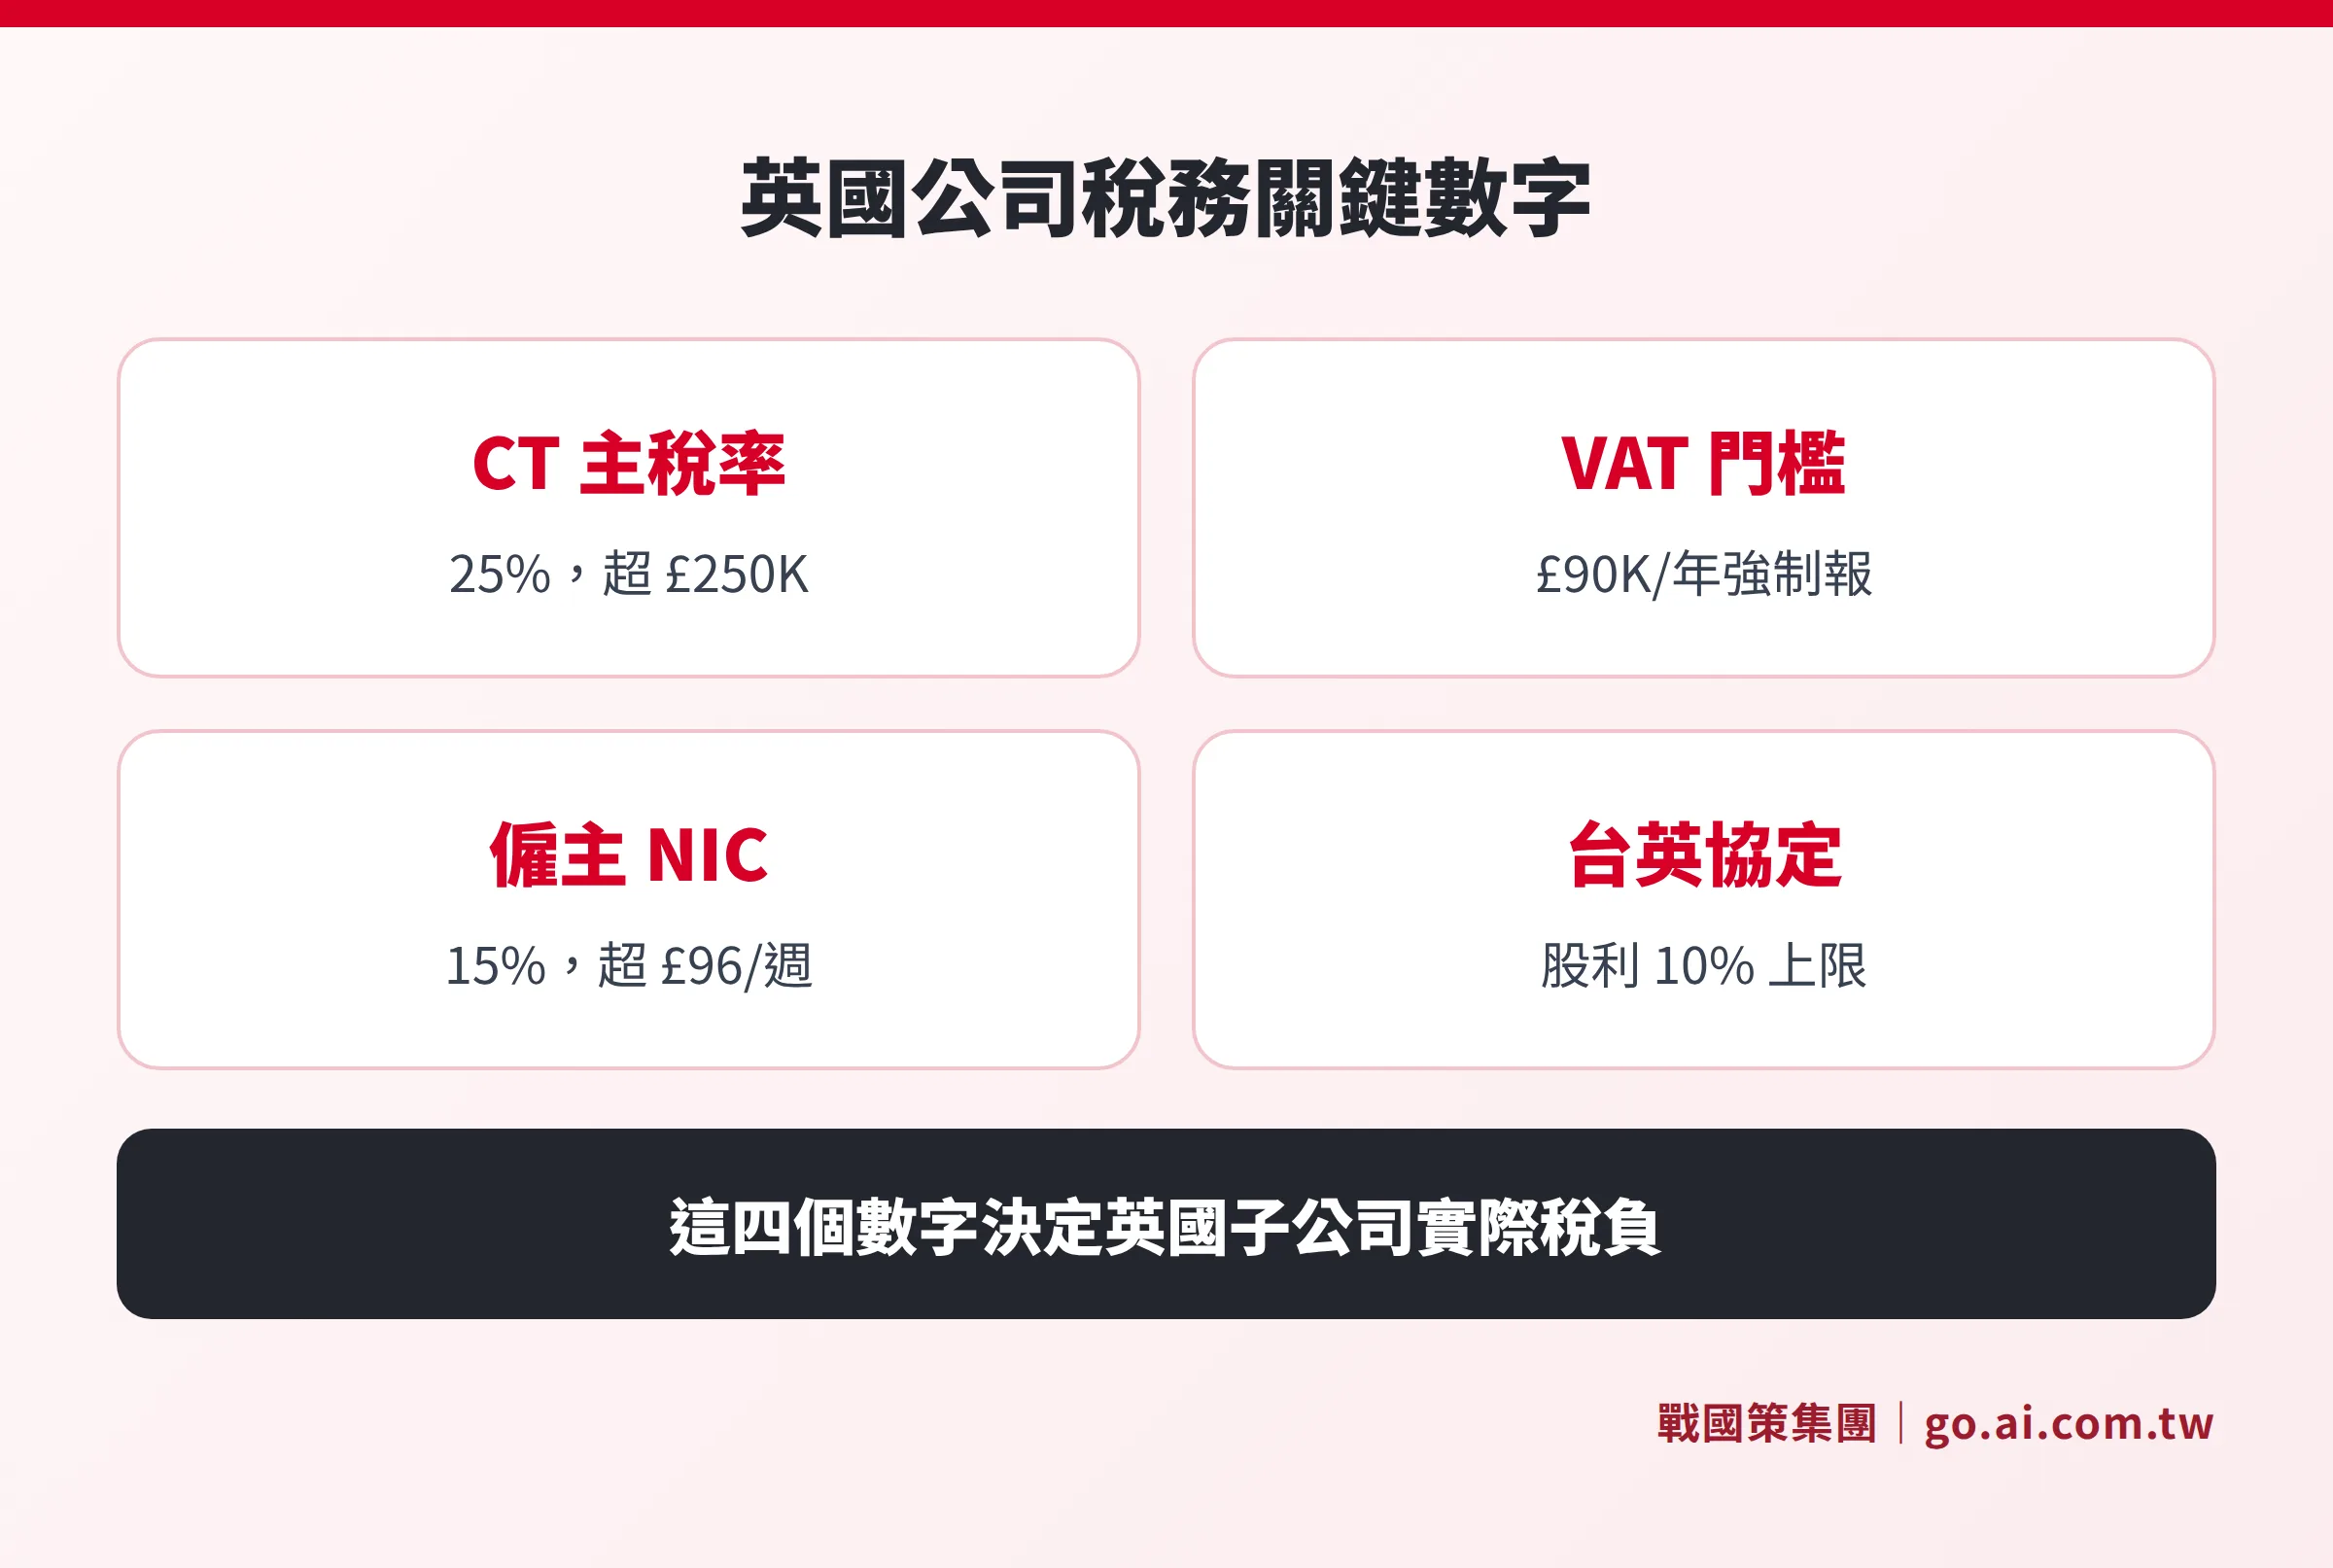
| £250,000 以上 | 25%(主稅率) | Main Rate,超過上限門檻的公司 |
邊際減免(Marginal Relief)的計算邏輯:利潤落在中間帶時,先按 25% 計算稅額,再根據以下公式扣回減免金額:
(£250,000 − 應稅利潤)× 應稅利潤 / 總利潤 × 3/200
這套機制讓稅負在兩個門檻之間平滑過渡,不會有「剛超過 £50,000 就突然多繳一大筆稅」的懸崖效應。實際邊際稅率約為 26.5%(介於兩門檻之間的部分)。
關聯公司的門檻攤薄:若您的英國子公司還有關聯公司(Associated Companies),上述兩個門檻需按關聯公司數量均分。例如有 2 家關聯公司,小利潤門檻從 £50,000 降為 £25,000,主稅率門檻從 £250,000 降為 £125,000。台灣企業在英國設立多個實體時,必須把這個攤薄效應納入規劃,否則可能誤以為每家公司各自適用小利潤稅率。
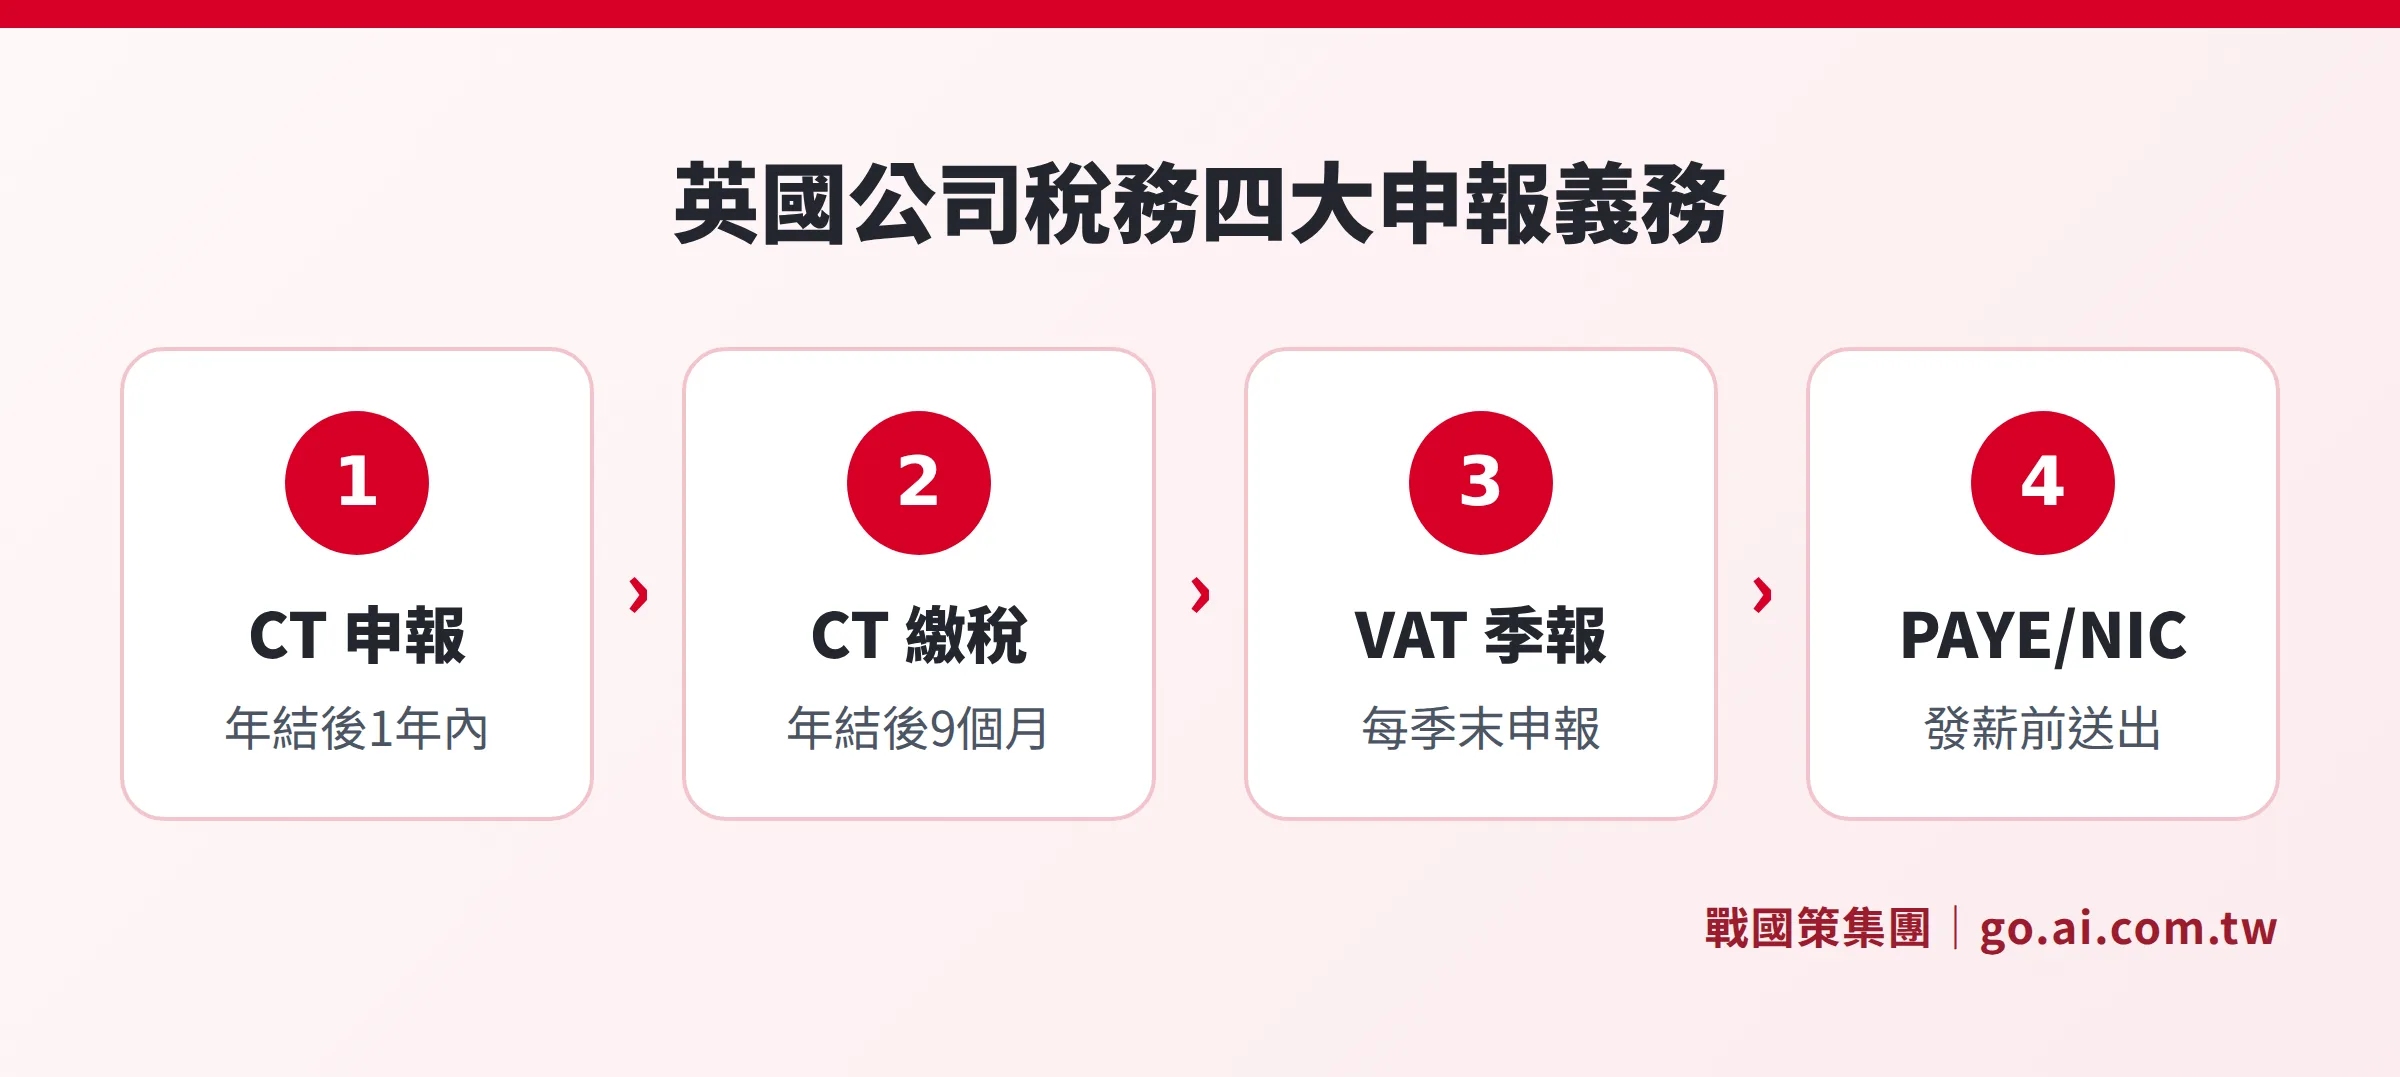
Corporation Tax 的繳納期限為會計年度結束後 9 個月又 1 天;申報書(CT600)的截止日則是會計年度結束後 12 個月。兩個時間點不同,要分別追蹤。年利潤超過 £1,500,000 的大型公司則須按季分期預繳。
VAT 增值稅:何時強制申報,Making Tax Digital 怎麼準備?
VAT 標準稅率 20%,另有 5% 減免稅率(家用能源、兒童安全座椅等)及 0% 零稅率(大部分食品、書籍、兒童服飾等)。
強制申報門檻:過去 12 個月的應稅營業額(Taxable Turnover,含適用 20%、5% 及 0% 稅率的收入)超過 £90,000,就必須向 HMRC 申請 VAT 登記。此門檻自 2024 年 4 月調升,目前確認適用至 2026 年 3 月底。即使未達門檻,公司也可自願登記,以便回收進項稅額(Input VAT)。
VAT 登記後每季提交 VAT Return,申報銷項稅額與進項稅額的差額:
- 銷項大於進項:差額繳給 HMRC(季末後 37 天內)
- 進項大於銷項:可向 HMRC 申請退稅
Making Tax Digital(MTD):自 2022 年起,所有 VAT 登記企業必須透過 MTD 相容軟體提交申報,手動填表不再接受。常見相容軟體包括 Xero、QuickBooks、FreeAgent 及 Sage。台灣企業在選擇帳務系統時,需確認該系統是否支援英國 MTD 申報介面。
跨境電商特別注意:英國脫歐後,從英國境外直送給英國消費者的商品,若單筆貨值 £135 以下,由賣方負責收取並申報英國 VAT。台灣電商若有直送英國買家的模式,即使未在英國設立公司,也可能有 VAT 申報義務。
PAYE 與僱主 NIC:2025 年 4 月後已大幅調整
若英國公司有僱用員工,就必須建立 PAYE(Pay As You Earn)系統,代扣員工所得稅與 NIC,並另行繳納僱主端的 NIC。
2025 年 4 月 6 日起,英國實施兩項重大調整,對人事成本影響顯著:
| 項目 | 2024/25 舊制 | 2025/26 新制(已生效) |
|---|---|---|
| 稅率 | 13.8% | 15% |
| 次級門檻(Secondary Threshold)每年 | £9,100(£175/週) | £5,000(£96/週) |
| 門檻固定期限 | — | 至 2028 年 4 月 5 日 |
以月薪 £3,000 員工為例估算:舊制每月僱主 NIC 約 £309,新制約 £387,每月增加 £78,全年增加近 £1,000。若公司在英國聘僱多名員工,整體人事成本增幅相當可觀,建議在財務預測中重新試算。
員工端 NIC(2025/26 維持不變):
- 每週薪資 £242–£967 的部分:員工 NIC 8%
- 每週薪資超過 £967 的部分:2%
PAYE 採用 Real Time Information(RTI)系統,僱主需在每次發薪時或發薪前向 HMRC 提交 Full Payment Submission(FPS)。未按時提交會累積罰款,多次遲交可能面臨更高比例的加徵。
台英租稅協定:股利匯回與預扣稅的實際稅負
台灣與英國於 2002 年簽署「避免所得雙重課稅及防杜逃稅協定」,2021 年修約後(新增 REITs 條款),協定整體仍有效。
對台灣企業最直接有用的,是台灣端對英國公司或居民支付款項時的扣繳上限:
- 股利(Dividends):台灣公司支付給英國公司或居民,預扣稅率上限 10%(一般情況),REITs 相關股利為 15%
- 利息(Interest):預扣稅率上限 10%
- 權利金(Royalties):預扣稅率上限 10%
英國本身對外支付股利通常不扣繳:英國有限公司將盈餘分配給台灣股東時,英國端原則上不課徵預扣稅,這和美國需對外國股東扣繳 30% 股利稅的做法不同。因此台英架構下,跨境股利的稅務摩擦相對較小。
移轉訂價(Transfer Pricing):台灣母公司與英國子公司之間若有服務費、授權金或貨物交易,需依 OECD 常規交易原則(Arm’s Length Principle)定價,並備妥移轉訂價文件。HMRC 有權調整不符常規的定價並加徵稅款。
適用協定稅率時,需向台灣稅務機關申請核可,並備妥英國稅務居民證明文件(Certificate of UK Tax Residence)。
台灣 CFC 對英國子公司的影響
2023 年起,台灣正式施行受控外國公司(CFC)制度:台灣居住者持有外國公司 50% 以上股份時,外國公司的利潤可能須視同分配,由台灣股東申報個人或公司所得。
英國公司通常不被認定為 CFC:CFC 制度的主要目標是低稅率地區的空殼公司,英國公司稅率為 19%–25%,超過台灣稅率的 70%(約 14%),一般情況下不屬於低稅率地區,不會觸發 CFC 申報義務。
但有兩種例外情況需要注意:一是英國公司的主要收入為被動型態(利息、股利、版稅),且未有實質商業活動;二是公司被認定為空殼,缺乏真實的業務運作。這兩種情況仍可能被主管機關個案審查。
台灣 CFC 的詳細計算方法、適用門檻與申報時程,請參考台灣 CFC 申報指南,避免因誤解制度而漏報或多報。
節稅合規工具:R&D Tax Credits 與 AIA 投資扣除
英國政府提供多項稅務優惠,合法運用可有效降低實際稅負:
R&D Tax Credits(研發稅額抵減)——合併計畫(Merged Scheme):自 2024 年 4 月起,英國對所有公司統一適用合併版 RDEC:
- 一般公司:研發支出享 20% above-the-line 稅額抵減(above-the-line 意味著直接計入利潤,而非年末申報)
- 研發密集型 SME(員工少於 500 人、合格研發支出占總支出 30% 以上):可申請 ERIS 強化方案,抵減率提高至 27%
- 虧損公司:可選擇領取現金退稅,有效退稅金額約為研發支出的 15%
合格研發範圍廣泛,包含軟體開發、工程改良、製程創新,但須證明活動涉及科學或技術上的不確定性,且需留存詳細紀錄供 HMRC 查驗。
Annual Investment Allowance(AIA,年度投資扣除額):購置廠房設備(Plant & Machinery),每年最高享 £1,000,000 的 100% 首年扣除。符合條件的資本支出可在當年全額抵減應稅利潤,大幅降低實際稅負。
Full Expensing:自 2023 年 4 月起,主要廠房設備(Main Rate Assets)可永久適用全額費用化,當年購置、當年 100% 扣除,不受 AIA 上限限制。
| 項目 | 英國 | 愛爾蘭 | 荷蘭 |
|---|---|---|---|
| 公司稅標準稅率 | 25% | 12.5% | 25.8% |
| 小利潤 / 低稅率 | 19%(利潤 £50K 以下) | 15%(Pillar Two 企業) | 19%(利潤 €200K 以下) |
| VAT 標準稅率 | 20% | 23% | 21% |
| R&D 稅務優惠 | 合併計畫 20% 抵減 | 25% 研發稅額抵減 | Innovation Box 9% 優惠 |
| 台灣租稅協定 | 有(2002 年簽署) | 無 | 有(2001 年簽署) |
| 僱主社保費率 | 15%(2025/26) | 11.05% | 約 18%–20% |
從比較可見,愛爾蘭公司稅率最具優勢,但英國在 R&D 優惠、資本投資扣除和台英租稅協定方面有獨特吸引力。若考慮荷蘭,可參考荷蘭設立指南了解詳情。英國公司的設立費用與初始成本,可參考英國公司設立費用指南。
申報時程備忘:漏報代價不低
英國公司稅務申報並非單一截止日,而是多個稅種各有各的時間軸,需同時追蹤:
- Corporation Tax 繳納:會計年度結束後 9 個月又 1 天
- CT600 申報書提交:會計年度結束後 12 個月
- VAT Return:每季度結束後 1 個月又 7 天(即 37 天)
- PAYE/NIC 電子繳納:每個稅月結束後 22 天
- Annual Accounts 至 Companies House:會計年度結束後 9 個月(私人公司)
CT600 遲交的罰款階梯:逾期 1 天罰 £100;超過 3 個月再加 £100;超過 6 個月按應繳稅額 10% 加罰;超過 12 個月再加 10%。此外逾期繳稅還會產生利息。建議一開始就委託英國會計師代為追蹤,而非等到快到期才處理。
PAYE 與 NIC 的申報遲交,HMRC 採累積罰分(Penalty Points)制度,累積到一定點數後才開罰,但持續遲交的金額可以很快累積。
已發生問題怎麼補救?
如果公司已成立但長期未申報 Corporation Tax 或 VAT,英國稅法提供幾個補救機制:
主動揭露(Voluntary Disclosure):比起等待 HMRC 稽查後才補報,主動揭露通常可大幅降低罰款比率。HMRC 對主動揭露案件的罰款通常是應繳稅額的 15%–30%,而被動查出的罰款可達 30%–100%。
Time to Pay(分期繳稅):若補繳金額較大,可向 HMRC 申請分期繳納,一般情況下 HMRC 會同意 6 至 12 個月的分期方案,但需主動致電 HMRC 的 Business Payment Support Service 申請,不會自動獲得。
設立首年容易疏忽:公司成立後,HMRC 會在約 3 個月內寄發「Notice to Deliver a Company Tax Return」通知申報義務,但通知可能延遲。不論是否收到通知,公司仍有義務主動在期限內申報,不能以「沒收到通知」為理由免責。建議在公司成立後即向 HMRC 線上登記 Corporation Tax,並設定申報提醒。
常見問題
英國公司若整年沒有任何收入,還需要申報 Corporation Tax 嗎?
是的。只要公司在英國成立並處於「active」狀態,每個會計年度結束後都需要提交 CT600 申報書。即使利潤為零,仍需在期限內申報「nil return」,否則面臨起跳 £100 的遲交罰款。若公司確實沒有任何活動,可考慮向 HMRC 申請「dormant」狀態,但需符合「未進行任何商業交易」的條件才能申請。
台英租稅協定的 10% 扣繳率,是英國對台灣扣、還是台灣對英國扣?
這個 10% 是「台灣端」對英國股東的扣繳上限,適用於台灣公司支付股利給英國公司或居民時。英國本身對外支付股利通常不扣繳,所以英國子公司分配盈餘回台灣母公司時,英國端不課徵預扣稅,台灣端收到後依台灣稅法處理。需要適用協定稅率時,應向台灣主管機關申請,並備妥英國稅務居民證明。
VAT 的 £90,000 門檻,是以什麼時間區間計算?
以「過去任意 12 個月的累計應稅營業額」計算,不是曆年。也就是說,每個月都要回算過去 12 個月,只要累計超過 £90,000 就需要在 30 天內向 HMRC 申請 VAT 登記。此外若預期未來 30 天內就會超過門檻,也須立即申請登記,不能等到超過後才辦。
2025 年 4 月起僱主 NIC 調整,對人事成本影響多大?
以月薪 £3,000 的員工估算:新制(15%,起薪 £417/月 = £96/週)的僱主 NIC 約 £387/月;舊制(13.8%,起薪 £758/月 = £175/週)約 £309/月,每月增加約 £78,全年約 £936。對僱用多人的公司,每位員工都有類似的成本增加,建議重新試算薪資預算。
英國 R&D Tax Credits 的合格研發活動範圍是什麼?
不限於傳統製造業,軟體開發(包含 AI、機器學習)、工程改良、製程創新都可能符合資格,關鍵判斷標準是「是否涉及科學或技術上的不確定性(Scientific or Technological Uncertainty)」——即有資質的專業人員也無法在事先確定結果的研發活動。台灣企業在英國從事技術研發時,建議在申請前先委託 R&D 稅務顧問評估資格與可申請金額。
資料來源
- Corporation Tax rates and allowances(HMRC)
- Rates and thresholds for employers 2025 to 2026(HMRC)
- National Insurance rates and categories(HMRC)
- Register for VAT(HMRC)
- R&D Tax Relief: The Merged Scheme(HMRC)
- 台英租稅協定(中華民國財政部)
本文僅供資訊參考,不構成法律或稅務意見。實際稅務申報請以 HMRC 最新公告及主管機關規定為準,並諮詢具執照的英國會計師或稅務顧問。
免費諮詢英國公司稅務規劃
英國稅制嚴謹、申報義務多元,從 Corporation Tax 的邊際減免計算、VAT 的 Making Tax Digital 合規,到台英租稅協定的實際應用,每個環節都需要專業判斷。戰國策集團超過 25 年跨國稅務規劃經驗,服務超過 3 萬家企業,可為台灣企業提供從公司設立到日常稅務申報的一站式服務。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊