

在加拿大完成公司設立之後,銀行開戶往往才是真正的挑戰。很多台灣企業主反映:公司章程(Articles of Incorporation)和稅務號碼(Business Number)幾週內就到手,銀行帳戶卻來回補件三次、或是直接被拒、找不到原因。根本問題在於:加拿大銀行的 KYC(認識您的客戶)審核受到聯邦金融情報機構 FINTRAC 規範,2025 年 10 月起更進一步要求銀行核對受益人登記冊。本文聚焦台灣企業主最常碰到的三個問題:KYC 文件要準備什麼、是否一定要親赴加拿大辦理、以及被拒之後還有哪些替代路徑,幫助您少走冤枉路。
為什麼加拿大銀行的 KYC 審核這麼嚴格?
加拿大的銀行業受到聯邦金融機構監管署(OSFI)監管,反洗錢與反恐融資則由 FINTRAC(加拿大金融情報局)負責。根據《收益犯罪(洗錢)和恐怖活動融資法》,所有加拿大持牌銀行都必須執行客戶盡職審查(CDD),並向 FINTRAC 申報。
2025 年 10 月起,FINTRAC 新規正式生效,要求銀行在評估有高度洗錢或恐怖融資風險時,必須將客戶受益人登記資料與 Corporations Canada 的聯邦受益人登記冊(Beneficial Ownership Registry)比對,發現重大差異須通報。這意味著 2026 年之後,銀行對受益人結構的審查比過去更為嚴格,任何持股 25% 以上的自然人都必須清楚揭露。
對於台灣企業主而言,加拿大銀行的 KYC 邏輯是:
- 公司是否有真實的商業目的,而不是純粹的境外持股架構?
- 所有持股 25% 以上的受益人(UBO)是否有清楚的身分文件?
- 公司資金的來源與預計用途是否符合正常商業邏輯?
- 公司業務是否屬於高風險行業(加密貨幣、博彩、金融服務等)?
只要能清楚回答這四個問題,開戶成功率仍然相當高。關鍵不在於文件數量多,而在於能讓銀行看見一家「真實運作的公司」。
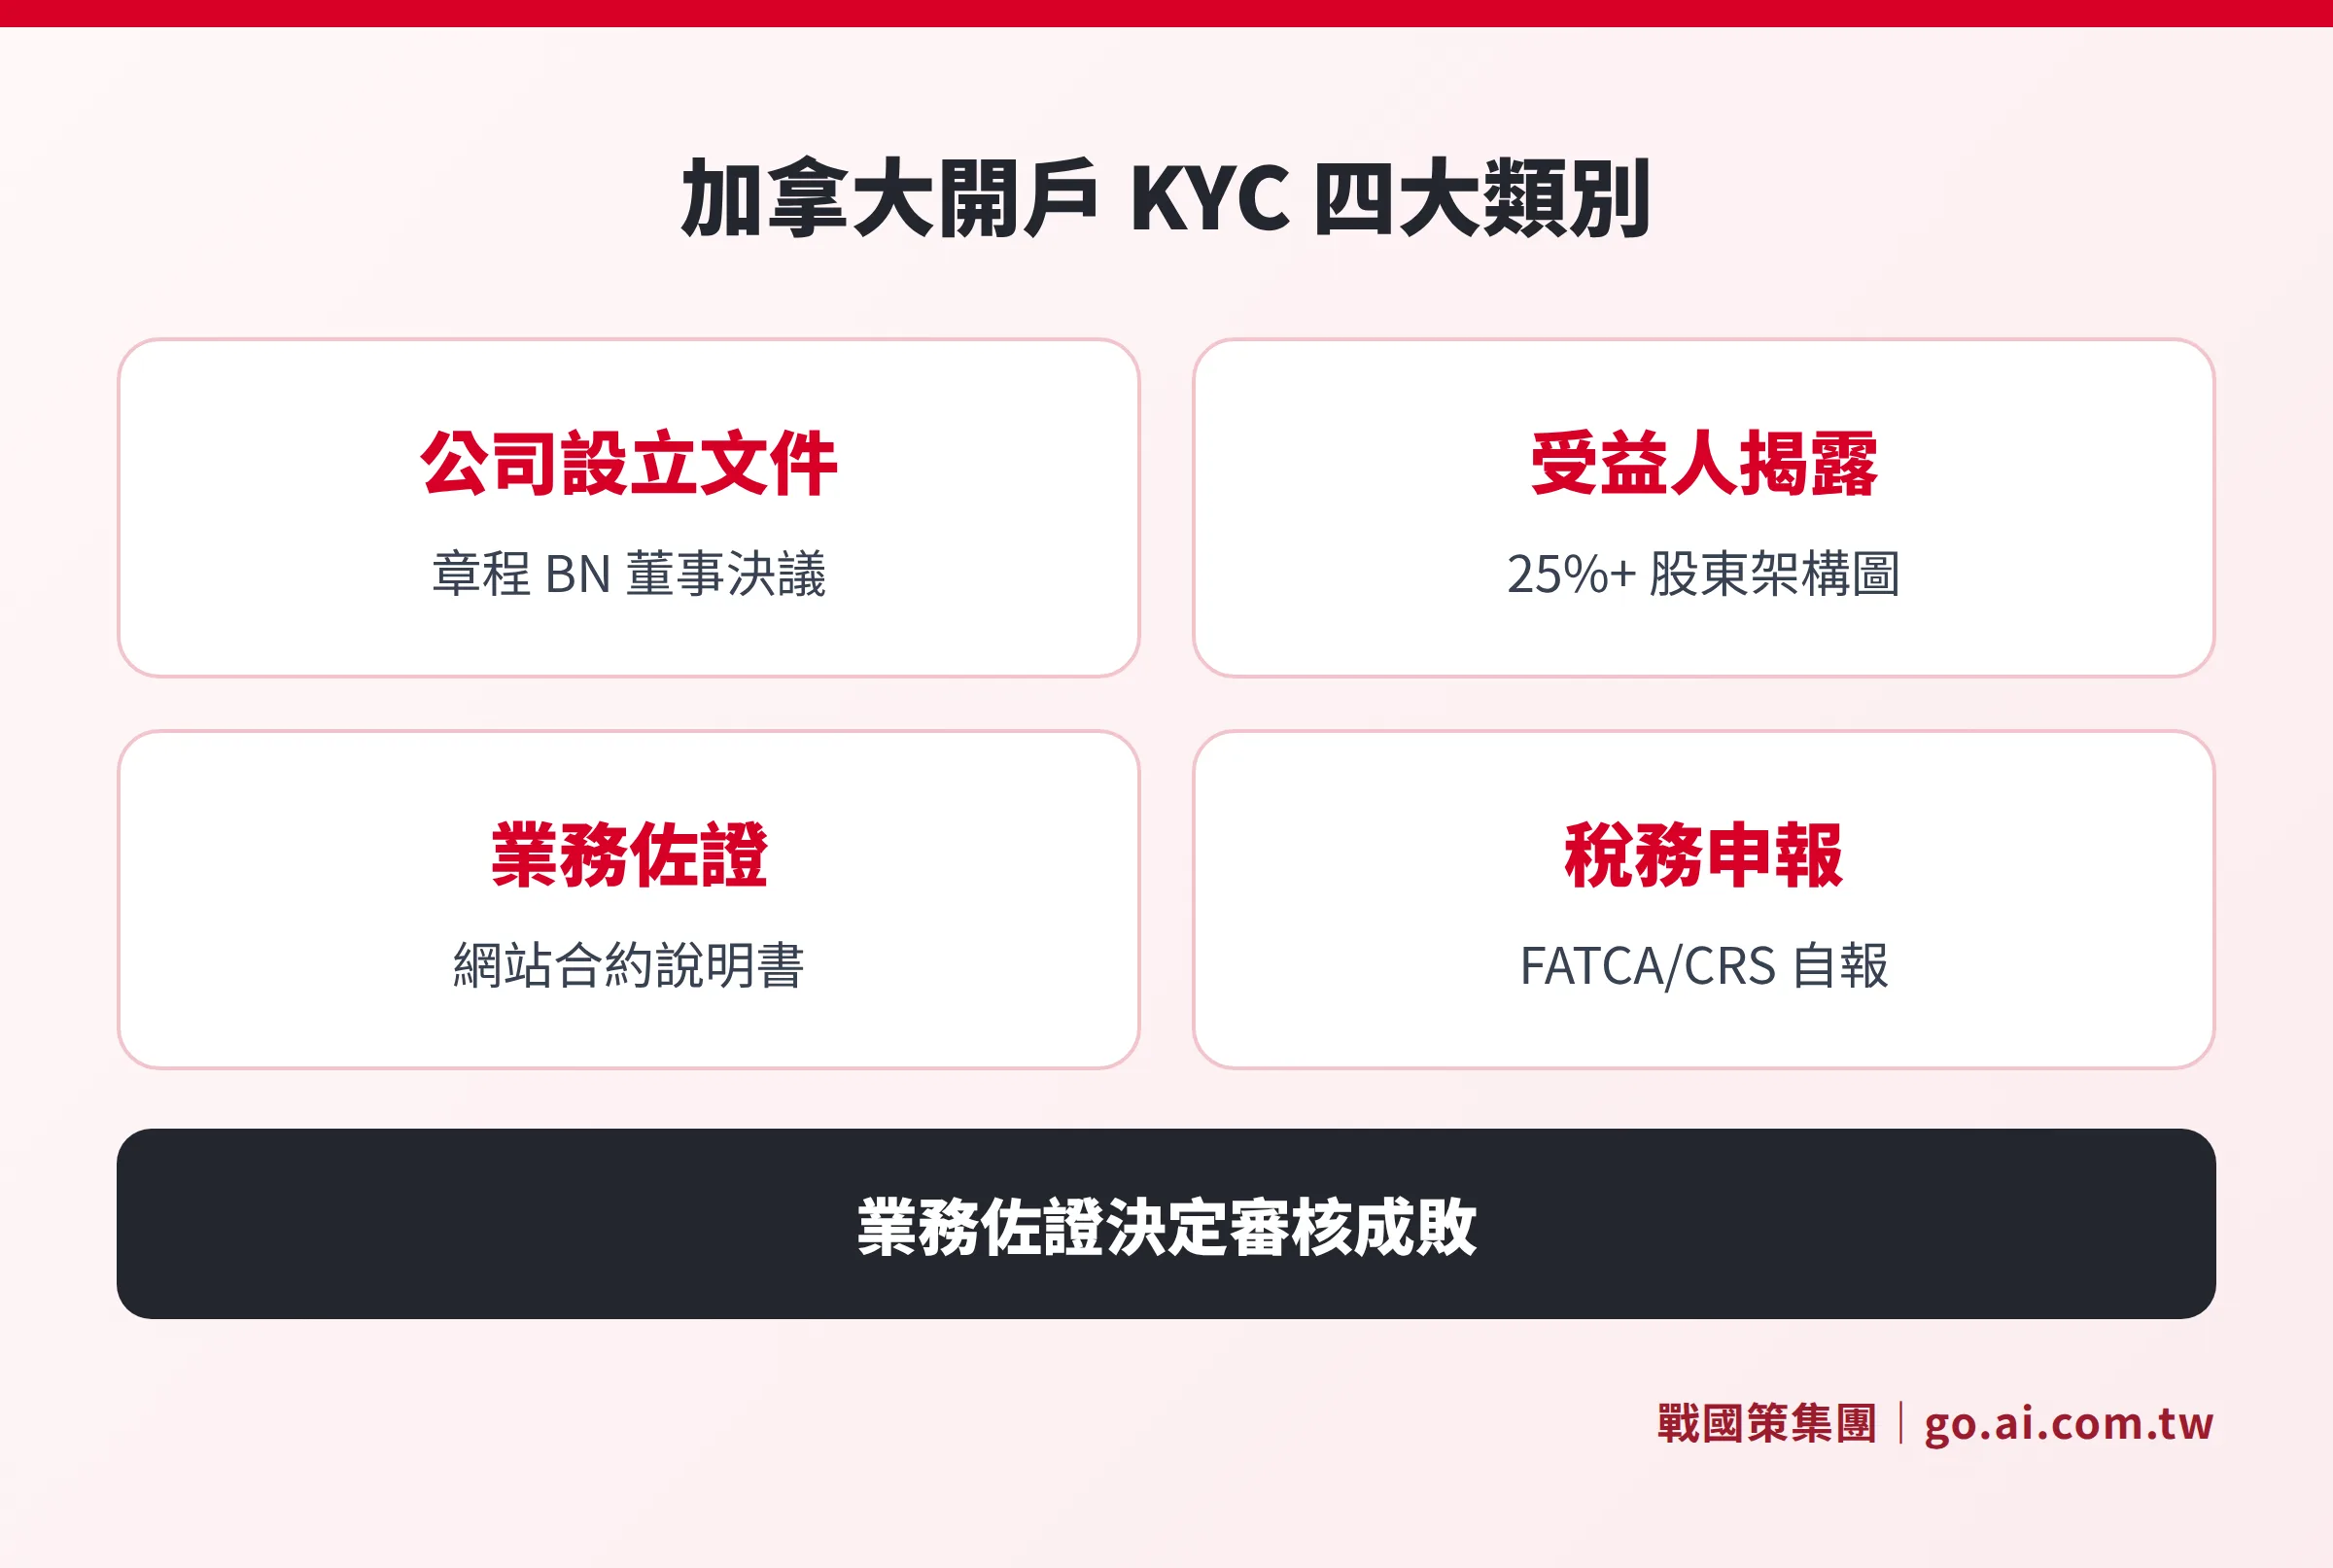
KYC 文件清單:銀行真正在看什麼
大多數申請被拒,不是因為缺少某份文件,而是文件內容讓審核人員看不出公司的真實商業邏輯。以下是加拿大商業銀行帳戶的完整 KYC 文件清單與各份文件的審核重點:
| 文件類別 | 具體文件 | 審核重點 |
|---|---|---|
| 公司設立文件 | Articles/Certificate of Incorporation | 公司名稱、設立日期、聯邦或省政府核發 |
| 稅務識別 | CRA Business Number(BN)確認函 | 9 位數商業號碼,確認稅務登記完成 |
| 公司授權 | Corporate Resolution(董事會決議) | 授權特定簽署人開設帳戶,需董事簽署 |
| 公司狀態 | Certificate of Status / Corporate Profile Report | 確認公司目前仍在良好存續狀態 |
| 受益人揭露 | Directors Register + Capitalization Table | 所有持股 25%+ 的股東清單及持股比例 |
| 個人身分 | 所有 UBO 的有效護照 | 護照有效期,國籍,出生日期 |
| 居住地址 | 董事與 UBO 的地址證明 | 3 個月內的銀行對帳單或公用事業帳單 |
| 稅務自報 | 外國稅務居民身分自報(FATCA/CRS) | 台灣稅務身分揭露,銀行法規要求 |
| 業務佐證 | 網站截圖、合約、發票樣本、業務計劃 | 說明公司做什麼、客戶是誰、資金怎麼流動 |
| 加拿大地址 | 公司在加拿大的合法商業地址證明 | 水電帳單、租約或虛擬辦公室合約 |
一句話看懂
業務計劃書和業務佐證是決勝關鍵:一份說清楚「做什麼、收誰的錢、預計每月多少、帳戶用途」的 2 到 3 頁文件,遠比十份公司文件更有說服力。
是否一定要親赴加拿大辦理?
這是台灣企業主最常問的問題。答案取決於您選擇的銀行類型:傳統五大銀行幾乎都要求面談,數位銀行與支付平台則多數支援遠端線上開戶。
| 銀行類型 | 代表機構 | 是否需要親赴 | 開戶時程 | 適合對象 |
|---|---|---|---|---|
| 傳統五大銀行 | RBC、TD、BMO、Scotiabank、CIBC | 多數要求至少一位董事親赴分行 | 2 至 6 週 | 需要完整銀行服務、融資、信用建立 |
| 數位商業銀行 | Wise Business、Airwallex Canada | 全程線上,視訊身分驗證 | 3 至 10 個工作天 | 跨境收付款、多幣種需求 |
| 加拿大本土數位銀行 | Relay、Koho Business | 加拿大居民或有在地關係較易 | 5 至 15 個工作天 | 加拿大境內財務管理 |
| 支付服務商 | Payoneer、Stripe | 完全線上 | 1 至 5 個工作天 | 電商、接案族、線上服務收款 |
傳統五大銀行的實務情況
RBC 和 Scotiabank 明確要求非居民的商業帳戶申請人,需要與分行行員面談。TD 和 CIBC 在溫哥華、多倫多等華人聚居城市的特定分行,偶有以視訊替代親訪的例外案例,但並非常態服務,需事先與銀行確認。BMO 的電子商業帳戶方案對線上申請較為友善,但非居民申請同樣常被要求補件或面談。
整體而言,傳統銀行的非居民開戶流程:「書面申請 → 審核補件 → 分行面談 → 正式核准」,每個環節可能都需要等待,總計 4 至 8 週並不罕見。
建議策略:雙軌並行
對於無法短期出訪加拿大的台灣企業主,最務實的做法是「數位帳戶先讓業務跑起來,傳統銀行排入下一趟行程」。Wise Business 或 Airwallex 可以在台灣完全線上申請,讓公司先具備收付款能力,等業務有了交易紀錄後,再申請傳統銀行帳戶,成功率更高,銀行也更容易評估企業的資金往來模式。
非居民常見被拒原因與對策
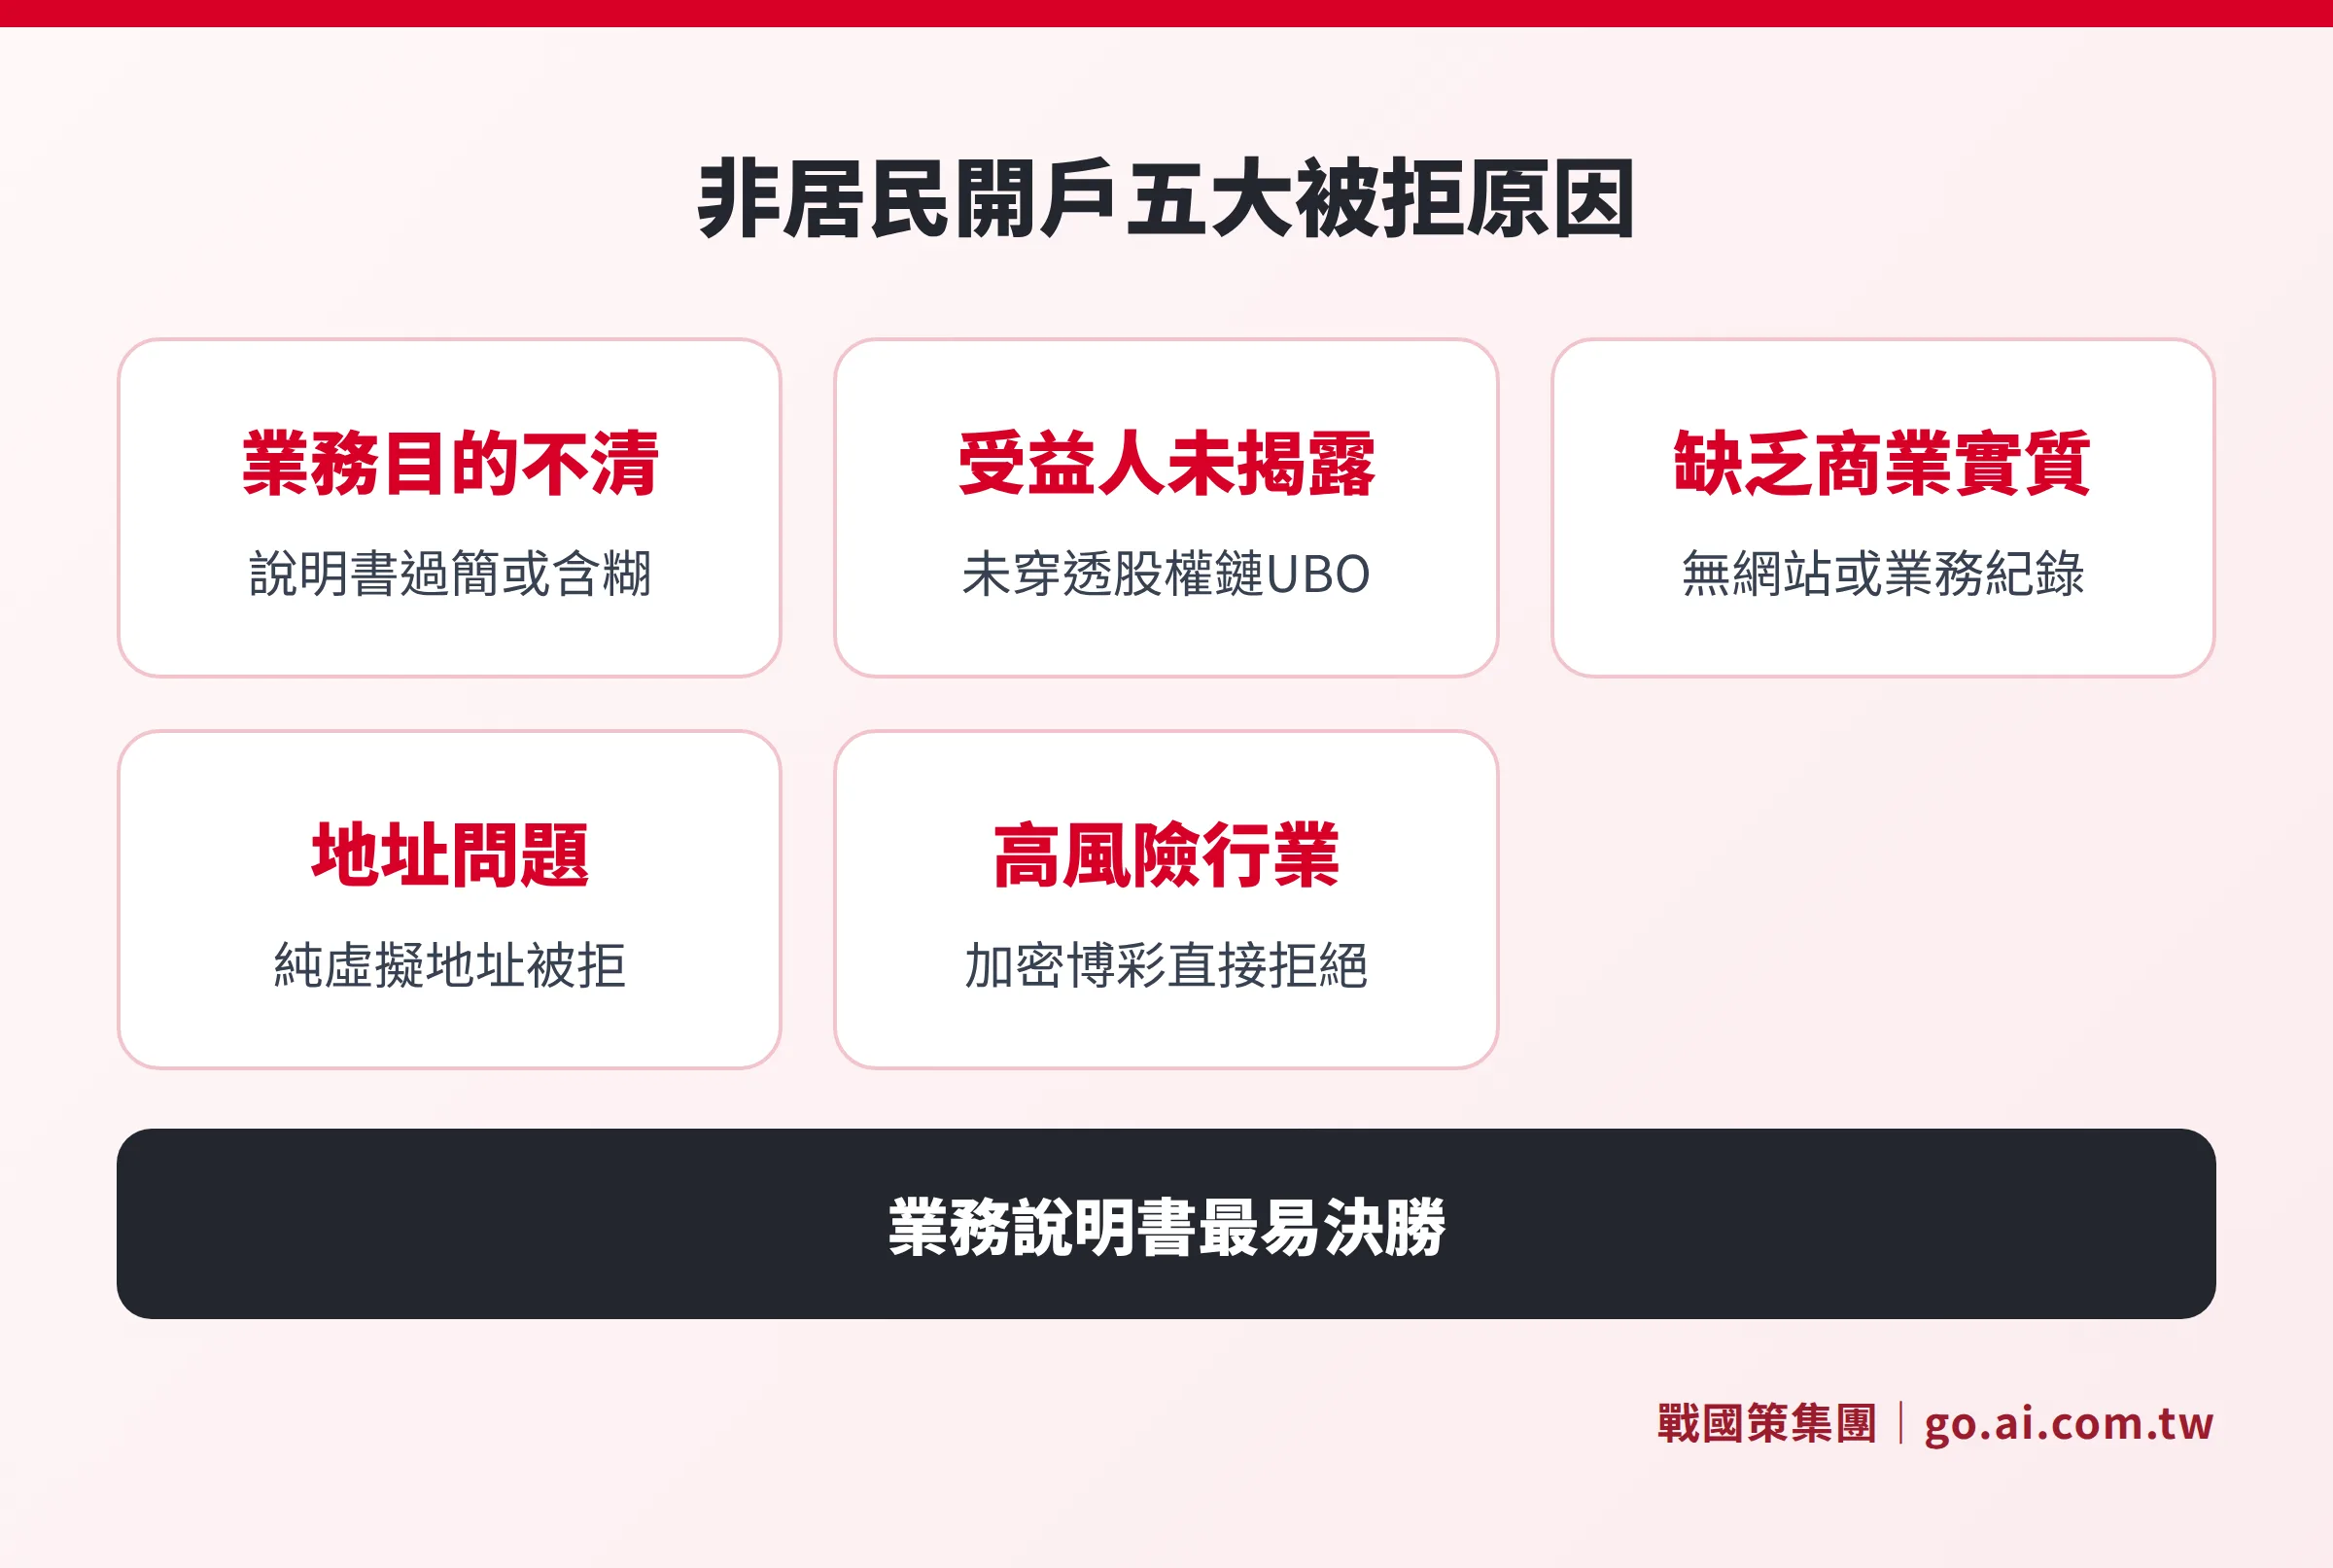
了解被拒原因,比事後補救重要。以下整理最常見的五個被拒情境與預防方式:
原因一:業務目的不清楚
申請文件中的業務描述過於籠統,例如只寫「國際貿易」或「顧問服務」,而沒有說明具體客戶行業、收款幣種、預計交易頻率。銀行審核人員無法判斷業務邏輯,只能要求補件或拒絕。預防對策:準備一份 2 至 3 頁的業務說明書,用三句話講清楚「公司做什麼 → 客戶在哪裡 → 資金怎麼進出這個帳戶」。
原因二:受益人揭露不完整
FINTRAC 要求銀行確認所有持股 25% 以上的最終個人受益人(Ultimate Beneficial Owner, UBO)。若持股結構中有中間控股公司(例如台灣母公司透過 BVI 持有加拿大公司),必須穿透到最終個人。沒有主動揭露完整股權鏈,是最常被要求補件的原因。預防對策:提前準備組織架構圖,從台灣個人股東一直畫到加拿大公司,附上每個持股比例。
原因三:缺乏可查證的商業實質
銀行的 KYC 流程中,常會搜尋公司網站、Google 評論或業界資料庫。若申請時公司沒有運作的網站、沒有已簽署的合約或意向書,或是在業界資料庫找不到任何紀錄,審核人員很難確信公司有真實業務。預防對策:在開戶申請提交前,確保公司有至少一個可查閱的線上存在(官網或 LinkedIn 公司頁面),並準備至少一份業務往來文件。
原因四:地址問題
部分銀行不接受虛擬辦公室地址或純郵件轉寄地址作為主要商業地址,特別是首次開戶時。有些地址服務商的地址已被多家公司登記使用,銀行系統會標記為高風險。預防對策:使用提供正式辦公空間的共用辦公室或共同工作空間地址,而非純虛擬地址;確認地址服務商能提供實體空間使用紀錄。
原因五:高風險行業
加密貨幣、NFT、博彩、金融投資顧問、成人娛樂、人力仲介等行業,在加拿大銀行的合規指引中屬於高風險類別,多數傳統銀行直接拒絕或要求極高水準的額外文件。預防對策:申請前先致電目標銀行確認是否受理該行業;高風險行業可優先考慮已明確表示接受的數位銀行或支付服務商。
數位銀行與支付服務替代方案
若傳統銀行短期內開戶困難,以下方案可作為過渡或長期並行的選擇:
| 平台 | 性質 | 月費 | 非居民可開戶 | 主要用途 | 限制 |
|---|---|---|---|---|---|
| Wise Business | 支付帳戶(英國 FCA 監管,加拿大 FINTRAC 登記) | 無月費;帳戶詳情一次性費用約 CAD $55 | 是,全程線上 | 跨境多幣種收付款,支援 40+ 幣種 | 不提供加拿大境內貸款或信用服務 |
| Airwallex Canada | 支付帳戶(FINTRAC 登記貨幣服務業) | 無月費 | 是,全程線上 | 跨境收付款、企業多幣種帳戶 | 不適用於支票、分行服務、信用業務 |
| Relay | 加拿大數位商業銀行 | 基本方案免費 | 偏向加拿大居民,非居民需額外審核 | 境內支票帳戶、多子帳戶財務管理 | 主要服務加拿大居民公司 |
| Payoneer | 支付服務商 | 依方案而定 | 是,全程線上 | 接收國際匯款、電商收款 | 不提供一般銀行功能 |
Wise Business 的實務情況
Wise Business 是目前台灣企業主使用最多的加拿大數位帳戶選項之一。可在台灣線上申請,透過視訊驗證身分,通常 10 個工作天內完成審核。帳戶可以收取加幣(CAD)、美元(USD)等多種貨幣,換匯費率透明,為即時匯率加上 0.48% 起的手續費。缺點是無法申請加拿大境內的貸款、信用額度,或用於某些要求「傳統銀行帳戶」的政府繳費。
何時應優先申請傳統銀行帳戶
數位帳戶並非萬能替代方案。以下情況建議優先取得傳統銀行帳戶:需要申請加拿大境內的商業貸款或信用額度、業務需要開立加拿大境內支票、供應商或客戶要求使用傳統銀行的 SWIFT 或 EFT 轉帳、以及想長期在加拿大建立企業信用紀錄。
已經被拒了,接下來怎麼辦?
被拒不等於帳戶開不了。以下是顧問角度建議的處理順序:
- 要求銀行說明被拒原因:銀行有時不會主動告知,但可以書面詢問。了解被拒原因才能針對性補強。
- 補強業務佐證文件後換一家銀行試:加拿大五大銀行的政策不完全相同,在 RBC 被拒的申請,有可能在 TD 或 BMO 通過。換行申請前,先根據被拒原因補強文件。
- 先以數位帳戶啟動業務:透過 Wise Business 或 Airwallex 讓公司先跑起來,累積 3 至 6 個月的交易紀錄,再重新申請傳統銀行,銀行有更多資料可以評估,成功率明顯提升。
- 評估是否需要在加拿大增加業務實質:若公司在加拿大沒有任何客戶、供應商或辦公地點,考慮增加在地的業務連結,例如參加加拿大的商業展覽或尋找在地合作夥伴。
- 委託專業顧問協助:熟悉加拿大銀行開戶流程的顧問可以協助準備業務說明文件、陪同面談,或協調特定分行的申請流程。戰國策集團提供加拿大公司銀行開戶協助服務,歡迎諮詢。
台灣企業實務建議
根據戰國策集團超過 25 年的海外公司設立服務經驗,以下是針對台灣企業主的具體建議:
在公司設立階段就開始準備開戶文件
銀行開戶最耗時的部分往往不是銀行審核,而是集齊文件。特別是 CRA 核發 Business Number(BN)可能需要 2 至 4 週,ITN(Individual Tax Number,非居民個人稅務號碼,透過 CRA Form T1261 申請)則需要 4 至 8 週。建議在公司設立送件的同時,立即啟動 BN 和 ITN 的申請。
關於 SIN 與 ITN
SIN(Social Insurance Number,社會保險號碼)只核發給加拿大公民、永久居民及持有效工作許可的人。非居民台灣企業主可向 CRA 申請 ITN,用於稅務申報與銀行開戶,但不是所有銀行都要求 ITN,建議在接觸目標銀行時確認其具體要求。
選對銀行的分行
同一家銀行的不同分行,對非居民開戶的態度可能差異很大。溫哥華(列治文、本拿比)和多倫多(東區士嘉堡、約克地區)的分行服務大量海外華裔客戶,對台灣企業主的開戶申請相對熟悉,也較容易找到中文行員溝通。首次接觸時可先以電話或 email 詢問分行是否處理過非居民商業開戶案例。
不要把加拿大銀行帳戶當作唯一選項
加拿大公司需要的是「能收款、能付款、能應付加拿大稅務申報的帳戶」,而非一定要五大銀行的帳戶。數位帳戶 + 傳統帳戶的雙軌策略,可以讓業務最快啟動,也不因為傳統銀行開戶耗時而影響營運。關於加拿大公司的整體設立流程,可參考加拿大公司類型怎麼選,了解不同公司形式的差異後再決定銀行帳戶的配置。
常見問題
非加拿大居民可以開設加拿大商業銀行帳戶嗎?
可以,但門檻比居民高。加拿大五大銀行皆接受非居民申請商業帳戶,但通常需要親赴分行面談、提供更完整的受益人揭露文件,以及有清楚可驗證的業務目的。若短期無法入境加拿大,Wise Business 或 Airwallex 等數位帳戶可作為先行替代方案。
一定需要 ITN(個人稅務號碼)才能開戶嗎?
不一定。ITN 是非居民用於加拿大稅務申報的個人稅務號碼(CRA Form T1261),部分銀行要求帳戶簽署人提供,部分不要求。建議在接觸目標銀行前先確認其具體要求。若需要 ITN,申請流程通常需要 4 至 8 週,應提前啟動。
用虛擬辦公室地址可以開戶嗎?
視銀行而定。部分銀行接受虛擬辦公室地址,但越來越多銀行要求提供有實體辦公空間的地址,尤其是首次開戶。使用共用辦公室(coworking space)提供的商業地址,成功率通常高於純郵件轉寄的虛擬地址。無論使用何種地址,請確保地址服務合約上有公司名稱,且地址在 CRA 的公司登記資料中一致。
加拿大銀行帳戶的存款保障是多少?
加拿大存款保險公司(CDIC)對受保機構的存款提供每個存款類別最高 CAD $100,000 的保障。商業帳戶屬於「以公司名義的存款」類別,每家受保機構最高保障 $100,000。CDIC 保障的是加幣計價的存款,外幣存款不在保障範圍內。
加拿大公司設立後多久應該完成銀行開戶?
建議在公司設立後 30 至 60 天內完成開戶準備,90 天內完成實際開戶。過晚開戶的風險包括:CRA 的稅務申報截止日到來時無法繳款、已經取得客戶或訂單但無法收款、以及 GST/HST 帳號申請後需要綁定銀行帳戶等。更多加拿大公司稅務要求,可參考加拿大公司稅務指南。
資料來源
- FINTRAC – Beneficial Ownership Requirements(加拿大金融情報局受益人規定):https://fintrac-canafe.canada.ca/businesses-entreprises/changes-changements-eng
- Canada Revenue Agency – Individual Tax Number(ITN)申請:https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t1261.html
- CDIC – Deposit Protection(加拿大存款保險公司存款保障):https://www.cdic.ca/your-coverage/protecting-your-deposits/
- Corporations Canada – Federal Beneficial Ownership Registry(聯邦受益人登記冊):https://corporationscanada.ic.gc.ca/
- Wise Business – Canada Business Account:https://wise.com/ca/business/
本文內容僅供參考,不構成法律、稅務或金融建議。加拿大銀行開戶的具體要求因機構、分行及申請人情況而異,請以各銀行及主管機關最新公告為準,並諮詢專業顧問。
加拿大公司銀行開戶需要協助?
戰國策集團提供加拿大公司設立及銀行開戶一站式服務,協助準備 KYC 文件、說明書及分行面談,全程中文對接,服務超過 3 萬家企業。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊