

在加拿大設立公司,稅務往往是讓台灣企業主最頭疼的環節。聯邦與省級雙層課稅、GST/HST 登記義務、薪資代扣代繳……光是弄清楚「要繳哪些稅」就已耗費大量精力,更別說如何合法節稅。許多台商在開業後才發現自己誤解了 CCPC 資格條件,或遺漏了台加租稅協定中的股利扣繳優惠,導致多繳稅款。本文依 2026 年最新費率,系統整理加拿大公司的企業所得稅、GST/HST 銷售稅、薪資稅與台灣端影響,讓你在設立前就把稅務算清楚。
加拿大稅制架構:聯邦與省雙層課稅
加拿大採聯邦與省(或地區)雙層企業所得稅制。每一家在加拿大依法設立並從事業務的公司,必須同時向聯邦政府(加拿大稅務局 CRA,Canada Revenue Agency)及所在省份繳納企業所得稅,這是理解加拿大公司稅務的基礎。
聯邦稅由 CRA 統一管理。大部分省份的省稅也委由 CRA 代徵,僅亞伯達省(Alberta)與魁北克省(Quebec)由各省稅務機關自行徵收,企業須分別申報聯邦與省兩份稅表。
加拿大的稅務年度通常與公司的會計年度相同,企業可自行選定任意 12 個月為財務年度,不一定是自然年。一旦確定,稅務申報與繳款截止日均以會計年度結束日為計算基準。
評估設址省份前,建議先了解各省稅率差距;各類型公司的稅務差異與加拿大公司設立費用完整指南可作為前期規劃參考。
企業所得稅:CCPC 與一般稅率的關鍵差異
加拿大企業所得稅最核心的概念,是區分「加拿大人控制私人公司(CCPC)」與「其他公司」的課稅待遇。
聯邦企業所得稅率(2026)
- 一般稅率: 15%,適用所有在加拿大從事業務的公司。
- 小企業稅率: 9%,僅 CCPC 可申請,且只限首 500,000 加元的主動經營所得(Active Business Income)。超過此門檻的所得仍按 15% 課稅。
CCPC 資格條件
要符合 CCPC 資格,公司必須同時滿足以下三項:
- 非上市公司(私人公司)
- 多數表決股權由加拿大居民直接或間接持有
- 應稅資本(Taxable Capital)未超過 1,500 萬加元(超過 1,000 萬加元起逐步遞減)
對台灣投資人的實際影響: 若公司由非加拿大居民持有多數股權,通常不符合 CCPC 資格,聯邦稅率為 15%。部分台商會在加拿大設立有加拿大居民持股的架構以取得 CCPC 身分,但這涉及法律安排,需諮詢專業律師評估可行性與風險。
一句話看懂
台灣人在加拿大開公司,聯邦稅通常是 15%(一般稅率)加各省稅率,合計約 23%–30%;若取得 CCPC 資格可降至最低 9%(亞伯達省小企業合計 11%)。
各省企業所得稅率完整比較(2026 最新)
各省稅率在 2026 年有多項調整,以下表格整理最新數字,選址前請務必確認。
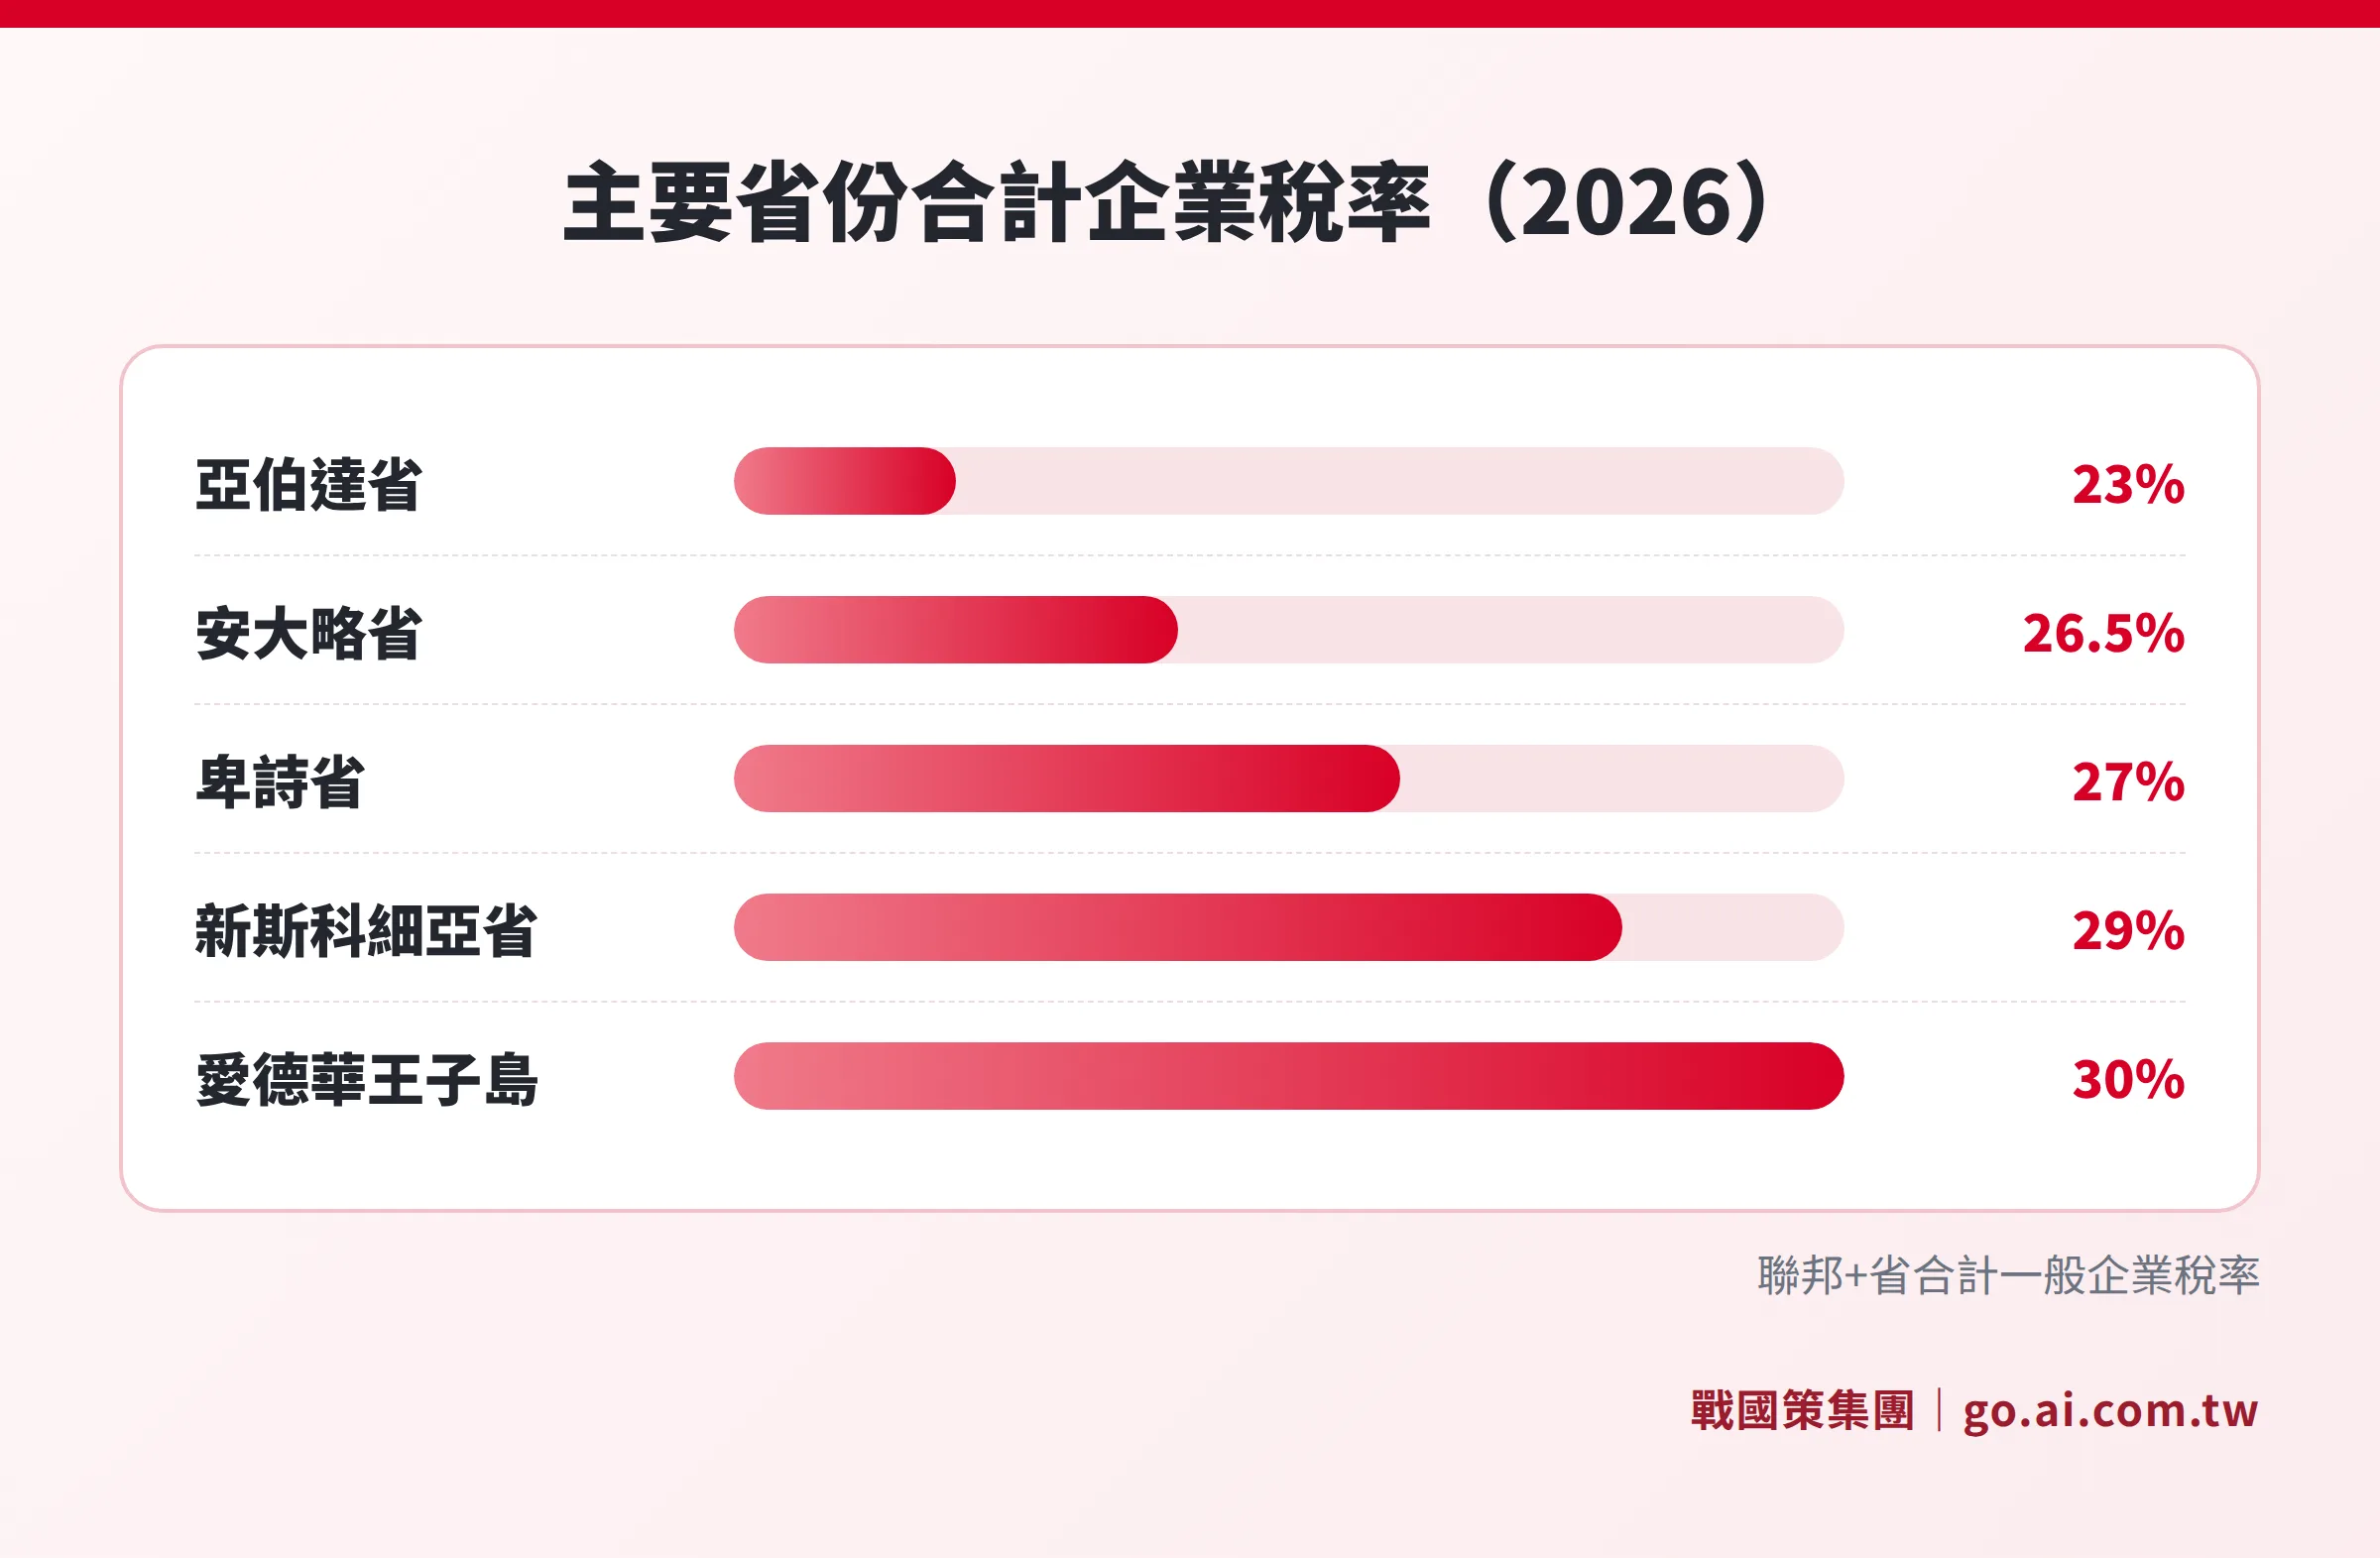
| 省/地區 | 省一般稅率 | 省小企業稅率 | 聯邦+省合計(一般) |
|---|---|---|---|
| 亞伯達省(Alberta) | 8% | 2% | 23% |
| 卑詩省(BC) | 12% | 2% | 27% |
| 安大略省(Ontario) | 11.5% | 約 2.2%* | 26.5% |
| 魁北克省(Quebec) | 11.5% | 約 2.2%** | 26.5% |
| 薩斯喀徹溫省(SK) | 12% | 1% | 27% |
| 曼尼托巴省(MB) | 12% | 0% | 27% |
| 新斯科細亞省(NS) | 14% | 1.5% | 29% |
| 紐布朗斯維克省(NB) | 14% | 2.5% | 29% |
| 紐芬蘭暨拉布拉多(NL) | 15% | 2% | 30% |
| 愛德華王子島(PEI) | 15% | 1% | 30% |
| 育空地區(Yukon) | 12% | 0% | 27% |
| 西北地區(NWT) | 11.5% | 2% | 26.5% |
| 努納武特(Nunavut) | 12% | 3% | 27% |
*安大略省小企業稅率自 2026 年 7 月 1 日起由 3.2% 降至 2.2%(全年平均約 2.7%)。
**魁北克省小企業稅率於 2026 年 4 月 29 日後開始的稅務年度起降至 2.2%。資料以加拿大稅務局(CRA)及各省最新公告為準。
GST/HST/PST 銷售稅完整解析
銷售稅是台商容易忽略的重要稅務義務。加拿大的銷售稅分三種制度並存:
GST(商品及服務稅): 聯邦課徵,稅率 5%,幾乎所有商品與服務均須申報。基本食品、處方藥、醫療服務等屬零稅率或免稅項目。
HST(統一銷售稅): 部分省份將聯邦 GST 與省銷售稅合併為 HST,由 CRA 一併徵收。適用省份為安大略省(13%)、新斯科細亞省(15%)、紐布朗斯維克省(15%)、紐芬蘭暨拉布拉多省(15%)及愛德華王子島(15%)。
PST/QST(省銷售稅): 未加入 HST 的省份各自徵 PST。卑詩省 7%、薩斯喀徹溫省 6%、曼尼托巴省 7%;魁北克省徵 QST(魁北克銷售稅)9.975%。
GST/HST 登記門檻與申報週期
年全球應稅營業額超過 30,000 加元,須在超過門檻後 29 天內向 CRA 登記 GST/HST 帳號。即使未達門檻,自願登記可申請進項稅額抵扣(ITC),取回已繳的 GST/HST。
| 年應稅營業額 | 申報週期 | 繳款方式 |
|---|---|---|
| 150 萬加元以下 | 年度申報 | 年繳 |
| 150 萬至 600 萬加元 | 季度申報 | 季繳 |
| 超過 600 萬加元 | 月度申報 | 月繳 |
薪資相關稅費:CPP、EI 與雇主義務(2026 最新費率)
在加拿大僱用員工,雇主需代扣員工份額並自行負擔雇主份額,是人事成本的重要組成。
加拿大退休金計畫(CPP/QPP)
2026 年 CPP 費率為 5.95%(勞資各半),適用年薪 3,500 加元至 74,600 加元之間的可計薪資。超過 74,600 加元至 85,000 加元的部分,另有 CPP2 第二層,費率同為 4%(勞資各半)。魁北克省實施 QPP,費率略有不同須另行確認。
就業保險(EI)
2026 年員工 EI 保費費率為 1.63%(每 100 加元可保收入),最高可保收入 68,900 加元,員工每年最高保費為 1,123.07 加元。雇主須繳員工保費的 1.4 倍(2.282%),每名員工雇主最高承擔 1,572.30 加元。
其他雇主義務
- 工作場所安全保險(WSIB/WCB): 各省費率依行業風險等級計算,設立後須向省級機構登記。
- 雇主健康稅(EHT): 安大略省對年薪資總額超過 100 萬加元的雇主課徵 0.98% 至 1.95%;卑詩省與曼尼托巴省有類似制度。
- 代扣代繳義務: 雇主須從每份薪資中扣除所得稅、CPP 與 EI,按期匯繳 CRA,逾期有罰款及利息。
台加避免雙重課稅協定:股利匯回扣繳稅率
台灣與加拿大於 2016 年 1 月 15 日簽訂「加拿大貿易辦事處與台灣駐加拿大辦事處就所得稅避免雙重課稅及防止逃稅協定」(Arrangement for the Avoidance of Double Taxation and the Prevention of Fiscal Evasion with Respect to Taxes on Income),2017 年 1 月 1 日起生效。這是一份完整的避免雙重課稅協定(DTA),而非單純的稅務資訊交換協議(TIEA)。
協定優惠稅率
- 股利預扣稅: 一般稅率 25%,協定後降至 15%;若台灣母公司直接持有加拿大子公司 20% 以上股份,可進一步降至 10%。
- 利息預扣稅: 從 25% 降至 10%(部分利息支付可豁免)。
- 權利金預扣稅: 從 25% 降至 10%。
- 避免雙重課稅: 在加拿大已繳納的稅款,可向台灣財政部申請外國稅額扣抵。
實務注意事項
要享受協定優惠,企業須向 CRA 提交 NR301(或 NR302)表格,並附台灣稅務居民身分證明。若未提交,CRA 仍按 25% 一般稅率預扣。代理人應在每次股利分配前確認文件齊全,否則事後申請退稅流程繁瑣。
台灣 CFC 制度對加拿大子公司的影響
台灣自 2023 年起實施受控外國企業(CFC)制度。若台灣個人或企業持有加拿大子公司 10% 以上股份,且加拿大子公司符合低稅率認定(當地實際稅負低於台灣應納稅額 70%),其未分配盈餘須計入台灣股東當年度所得課稅,即使尚未實際分配股利也不例外。
由於加拿大一般企業有效稅率約為 23%–30%,通常高於 CFC 低稅率門檻(台灣所得稅 20% × 70% = 14%),加拿大公司一般不構成 CFC 問題。但若企業透過特殊架構取得較低有效稅率,或享有大量研發稅額抵減使實際稅負下降,仍須評估申報義務。
CFC 計算細節較為複雜,建議參考台灣 CFC 申報完整指南;台商海外投資的對外申報義務亦可參考台灣人加拿大開公司完整指南。
合法節稅策略:四個台商最常用的方式
1. 選擇低稅率省份設立公司
亞伯達省合計一般企業稅率僅 23%(聯邦 15% + 省 8%),且不課徵省銷售稅,是稅務成本最低的省份之一。若業務性質允許遠端營運,設在亞伯達省可省下可觀稅負,尤其對於電商、軟體或顧問型企業而言最有效果。
2. 善用加速資本成本津貼(AIIP,2025 年重新強化)
加拿大聯邦政府於 2025 年 11 月通過 C-15 法案,重新強化加速投資激勵措施(AIIP):
- 一般資本資產(2025–2029 年):第一年可認列正常折舊率的 3 倍
- 製造業機械設備、潔淨能源設備、零排放車輛:可 100% 即時費用化
此措施大幅降低設備投資的前期稅負,計劃在加拿大增購資產的企業應善加利用。
3. 申請研發稅額抵減(SR&ED)
科學研究與實驗開發(SR&ED)稅額抵減是加拿大最重要的企業稅務優惠之一:
- CCPC:合格研發支出首 300 萬加元可獲 35% 可退還稅額抵減
- 其他公司:可獲 15% 不可退還稅額抵減
SR&ED 範圍廣泛,涵蓋軟體研發、製程改良、新產品試作等。申請前建議聘請專業顧問評估資格,以免留下憑證不足的漏洞。
4. 妥善規劃薪資與股利分配比例
企業主可透過調整薪資與股利的比例,在個人所得稅與企業所得稅之間取得最佳平衡。薪資可作為企業費用扣除(降低企業稅基),但需繳納 CPP;股利享有個人層面的股利稅額抵減,但不能作為企業費用扣抵。最適比例因個人其他所得結構而異,建議請在地會計師每年重新試算。
已發生稅務問題怎麼補救
自願申報計畫(VDP)
若過去有未申報的所得或少繳的稅款,可在 CRA 啟動稽查前向 CRA 提出自願申報(VDP),通常可豁免或大幅減輕罰款(只需補繳稅款及利息),且不會移送刑事程序。VDP 須符合「自動提出、完整揭露」等條件,建議先諮詢稅務律師評估適用性。
GST/HST 遲漏登記
若超過 30,000 加元門檻後未及時登記,CRA 會追溯計算起課日,補徵應繳稅款與利息。一旦發現漏登,應立即自行登記並補申報,主動揭露比等待被稽查結果好得多。
薪資代扣遺漏
雇主如未按時繳交代扣的 CPP/EI,CRA 可直接向雇主追討員工與雇主合計應繳金額,並自到期日起計利息。建議委託薪資服務商代辦,確保每次薪資發放同步繳納。
如需系統性評估加拿大公司稅務架構,歡迎透過加拿大公司服務主頁聯繫戰國策集團,服務超過 3 萬家企業、超過 25 年跨境稅務經驗。
常見問題
外國人(台灣人)在加拿大設立公司要繳哪些稅?
在加拿大設立公司後,主要稅務義務包含:企業所得稅(聯邦 15% + 省 8%–15%,合計約 23%–30%)、GST/HST 銷售稅(年營業額超過 30,000 加元須登記)、薪資相關稅費(CPP + EI)。向台灣股東分配股利時,另需扣繳預扣稅,依台加避免雙重課稅協定可降至 10% 或 15%。
台灣與加拿大有租稅協定嗎?優惠是什麼?
有。台灣與加拿大於 2016 年簽訂正式的避免雙重課稅協定(非 TIEA),2017 年生效。協定讓股利預扣稅從 25% 降至 15%(持股 20% 以上降至 10%),利息與權利金預扣稅降至 10%,並提供避免雙重課稅的扣抵機制。要適用優惠,需向 CRA 提交台灣稅務居民身分文件(NR301 表格)。
加拿大公司 T2 報稅截止日是什麼時候?
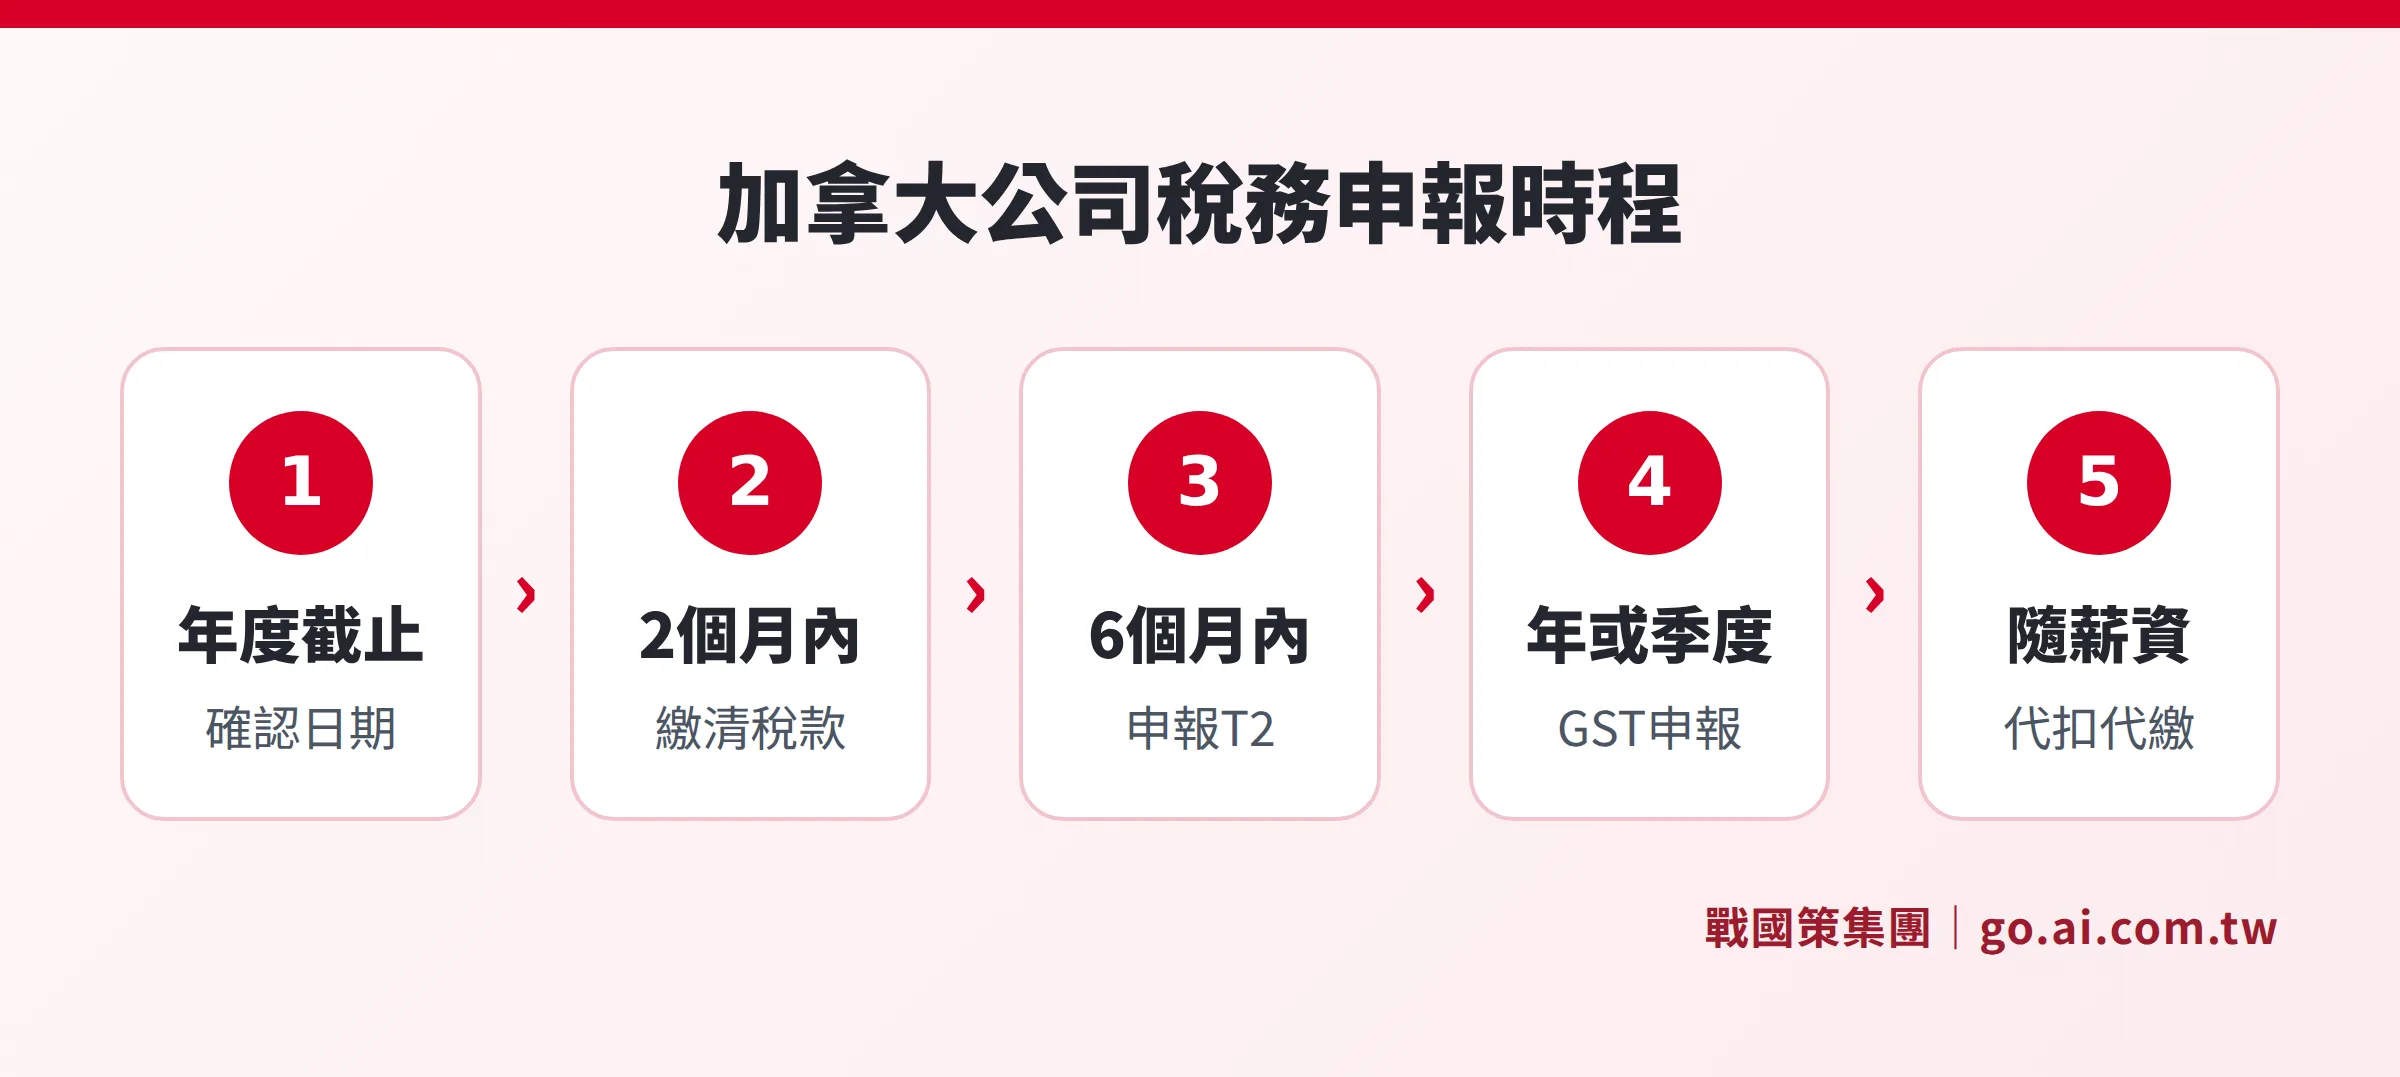
T2 企業所得稅申報表須在會計年度結束後 6 個月內提交。稅款繳納期限較早:一般公司為年度結束後 2 個月;CCPC 享有小企業扣除額者可延至 3 個月。逾期申報罰款為未繳稅款的 5%(首月)加每月 1%(最高 12 個月)。
加拿大 GST/HST 什麼時候需要登記?
全球應稅營業額在任意連續四季超過 30,000 加元,需在超過門檻後 29 天內登記。即使未達門檻,建議自願登記以申請進項稅額扣抵(ITC)。非居民企業透過加拿大代理商或平台銷售商品與服務,同樣可能觸發登記義務。
加拿大公司股東在台灣需要申報海外所得嗎?
持有加拿大公司的台灣個人,每年海外所得(含股利、處分利得等)合計超過 100 萬新台幣時,須計入最低稅負(AMT)申報。若持股達 CFC 門檻且公司符合低稅率認定,還須申報受控外國企業所得。詳情請參考台灣 CFC 申報完整指南。
資料來源
- 加拿大稅務局(CRA):T2 企業所得稅申報說明
- 加拿大財政部:台加避免雙重課稅協定公告(2016)
- 加拿大就業社會發展部:2026 年 EI 保費費率公告
- Ledg.ca:2026 年各省企業所得稅率彙整
- CalcBloc.com:2026 年 CPP 及 EI 費率說明
本文資訊僅供參考,不構成稅務或法律意見,實際稅務義務依加拿大稅務局及各省主管機關最新公告為準,建議諮詢合格會計師或稅務顧問。
需要加拿大公司稅務規劃協助?
戰國策集團超過 25 年跨境稅務經驗,從公司設立、GST/HST 登記到年度報稅,提供一站式服務,協助台灣企業主選擇最適省份與公司架構,確保稅務合規並最大化節稅效益。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊