

菲律賓連年維持超過 6% GDP 成長,吸引大量台灣貿易商、軟體公司與製造業進場。但同一個問題反覆出現在諮詢案例裡:「當初隨便選了 Branch Office,後來發現要保留 100% 外資持股同時申請 PEZA 稅務優惠,才發現 Branch Office 不適用,重新設立 Domestic Corporation 耽誤了整整半年。」選錯菲律賓公司類型不只多繳稅,還可能讓你的融資計畫卡關、PEZA 稅務優惠資格喪失、或在主管機關稽查時面臨違規撤照的風險。本文用台商最常見的四種進場目的,逐一配對最適合的公司型態,並說明萬一選錯了如何補救,幫你在動手設立之前就做對決策。
菲律賓五種主要公司型態一覽
根據菲律賓 SEC(Securities and Exchange Commission)的登記分類,在菲律賓的商業組織主要分為五種型態。每一種在法律地位、股東人數、最低資本額與稅務待遇上截然不同,以下表格先做快速對照,後面再依台商用途逐一深入說明。
| 型態 | 法律地位 | 外資可否持股 | 最低資本要求 | 可否在菲營利 | 適合誰 |
|---|---|---|---|---|---|
| Domestic Corporation | 獨立法人 | 視產業(一般可 100%) | USD 100,000(外資一般行業) | 是 | 長期佈局、需融資或 PEZA |
| One Person Corporation(OPC) | 獨立法人 | 僅限菲律賓籍 | 無法定下限 | 是 | 菲籍個人創業者 |
| Partnership(合夥) | 獨立課稅主體 | 視產業 | PHP 3,000 以上須登記 | 是 | 律師、會計等專業服務業 |
| Branch Office(分公司) | 非獨立法人 | 母公司全資 | USD 200,000 | 是 | 短期市場試點、貿易 |
| Representative Office(代表處) | 非獨立法人 | 母公司全資 | USD 30,000 | 否(僅非營利活動) | 市場調查、聯絡窗口 |
從上表可以看出,OPC 僅限菲籍人士使用、合夥型態多用於特定專業服務業,外資台商的實際選項主要集中在 Domestic Corporation、Branch Office 與 Representative Office 三種。接下來依台商常見用途做選型建議。
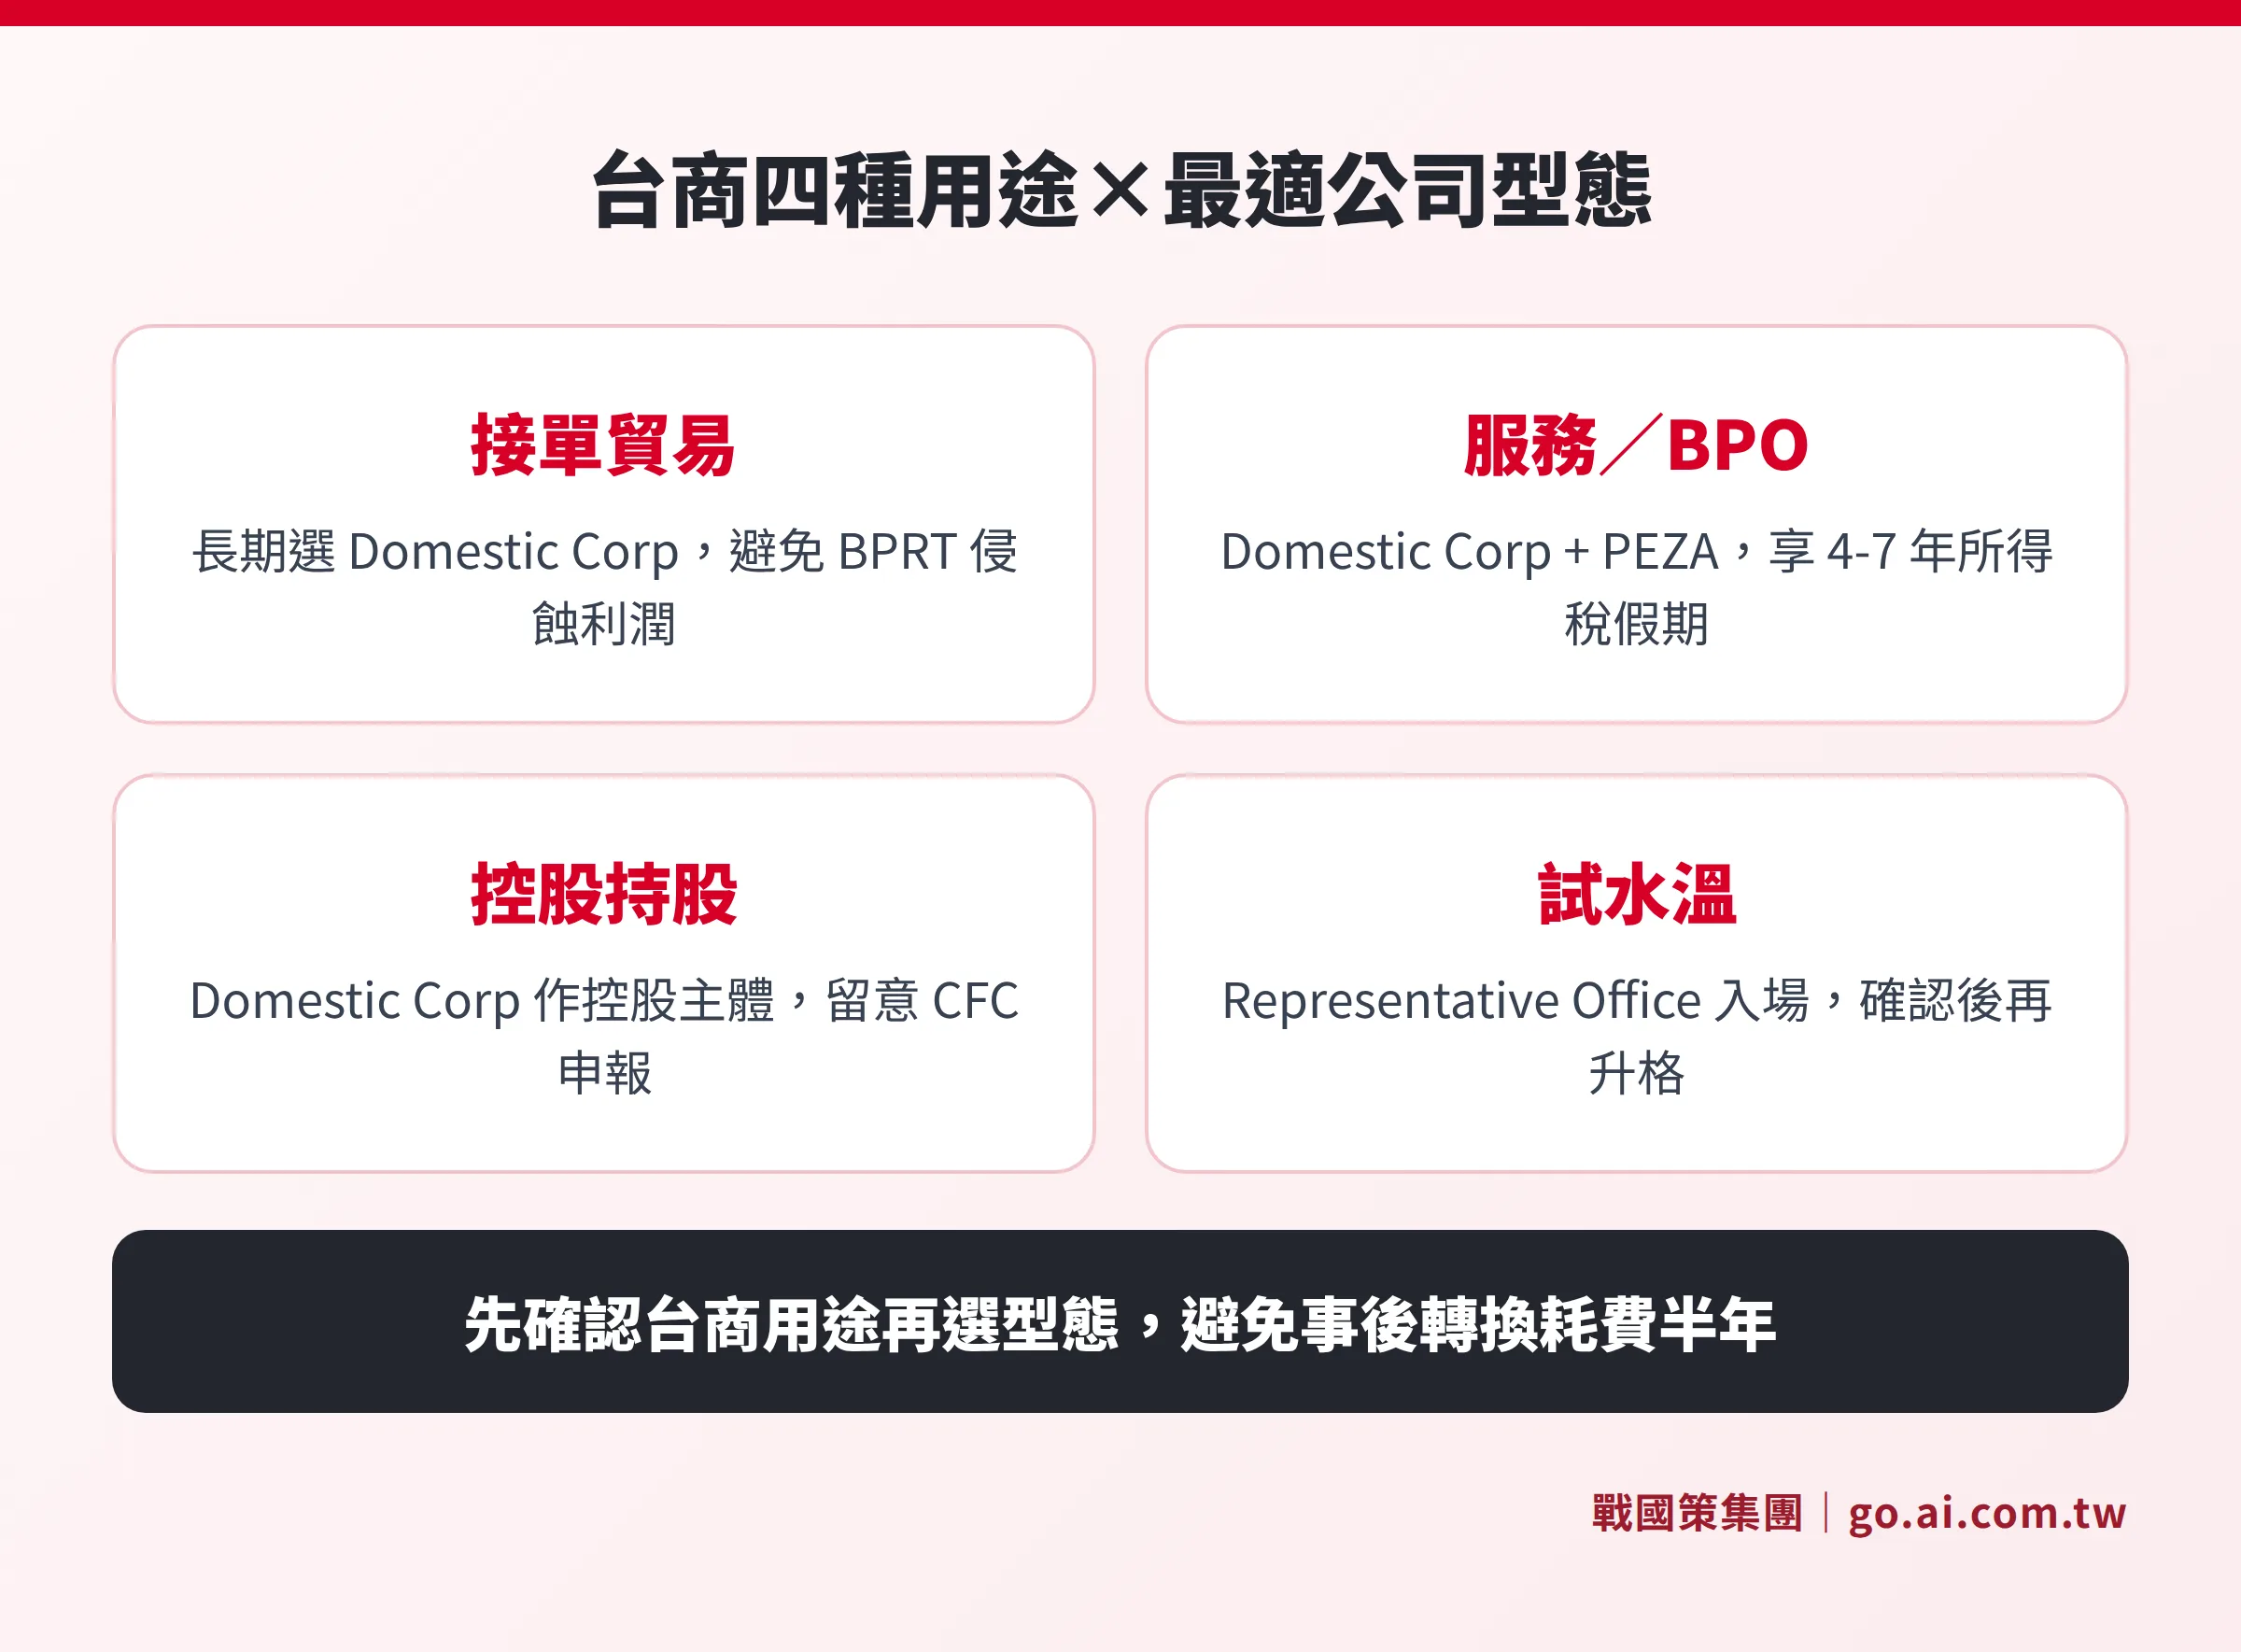
依台商用途選型:四種常見場景
菲律賓公司類型的選擇,關鍵不在哪種「聽起來比較好」,而在你到底要在菲律賓做什麼。以下整理四種最常見的台商進場目的,分別說明最適合的型態與注意事項。
接單貿易型(商品進出口或轉口)
如果你的主要目的是在菲律賓設立業務據點,負責從台灣或其他地區進口商品在當地銷售,或接受菲律賓買家訂單再向海外出貨,有兩個主要選項:
選項 A:Domestic Corporation(推薦用於長期佈局)
Domestic Corporation 具有獨立法人資格,可自行在菲律賓開立發票、與客戶簽合約、在菲律賓本地銀行開設公司帳戶。2019 年修訂公司法(Revised Corporation Code, RA 11232)廢除了舊法中 PHP 5,000 的最低資本額限制,但外資一般行業仍需達到 USD 100,000 的最低實繳資本(依 Foreign Investments Act RA 7042 修正版)。
選項 B:Branch Office(適合短期或測試階段)
Branch Office 設立速度相對快,母公司對其所有行為與債務負全部責任,不具獨立法人資格。最大缺點是利潤匯回台灣母公司時,須繳納 15% 分公司利潤匯出稅(Branch Profit Remittance Tax, BPRT),長期累積稅負高於 Domestic Corporation。最低匯入資本 USD 200,000,反而高於 Domestic Corporation 的 USD 100,000。
詳細費用明細與試算可參考:菲律賓公司註冊費用完整指南。
服務輸出型(BPO、軟體、顧問服務)
菲律賓擁有龐大的英語人才庫,是 BPO(業務流程外包)、軟體外包與客服中心的全球熱點。這類企業的最佳組合是:Domestic Corporation + PEZA(菲律賓經濟區管理局)登記。
PEZA 登記的出口導向服務業可享有以下優惠:
- 所得稅假期(Income Tax Holiday, ITH):新設企業 4 至 7 年免繳企業所得稅
- ITH 結束後的特別稅率:適用 5% 毛利特別稅(SCIT),完全取代所有國稅與地方稅
- 增值稅零稅率:出口服務免徵增值稅
- 外資 100% 持股:PEZA 區內出口導向企業不受 Negative List 限制
2024 年通過的 CREATE MORE 法案(RA 12066)進一步延長 PEZA 企業的所得稅假期期間,是近兩年進場菲律賓最重要的利多之一。菲律賓各產業的外資限制詳情可參考:菲律賓熱門產業進場指南。
控股持股型(地區總部或跨國控股架構)
部分台商的目的不是直接在菲律賓從事業務,而是在菲律賓設立控股公司,作為持有菲律賓子公司股份或投資東南亞市場的平台。這種情況通常設立 Domestic Corporation 作為控股主體,有幾個關鍵事項需要注意:
- 若投資標的的產業受到 Negative List 限制,外資股比仍受相應上限約束
- 控股架構涉及台灣端的受控外國企業(CFC)規定:台灣自 2023 年起已正式實施 CFC 制度,持有海外低稅負公司股份超過 50% 的台灣股東,需申報被動所得
- 菲律賓對台灣股東的股利匯出稅一般為 15%,依台菲租稅協定(1994 年生效)符合條件時可降至 10%
台灣端申報義務的完整說明可參考:台灣人菲律賓開公司必讀:投審司申報與 CFC 指南。
先試水溫型(市場評估期)
如果尚未確定是否在菲律賓長期投資,只需要建立聯絡窗口、收集市場情報、或監督當地供應商的品質,Representative Office(代表處) 是成本最低的入場方式。
- 最低匯入資本僅 USD 30,000(每年由母公司匯入作為營運費用)
- 只能從事非營利活動:市場調查、資訊蒐集、品質管控、業務聯絡協調
- 不可 直接接單、開立發票或收取菲律賓客戶款項
- 不具法人資格,母公司對所有行為負全部責任
Representative Office 通常是過渡安排:確認市場可行後,可升格為 Branch Office 或另行設立 Domestic Corporation。
Branch Office 與 Domestic Corporation 的稅負比較
兩種型態最大的稅務差異,在於利潤如何回到台灣母公司手上。以下表格整理關鍵稅目差異。
| 稅目 | Domestic Corporation | Branch Office |
|---|---|---|
| 企業所得稅(CIT) | 25%(標準)/ 最低替代稅 2% | 25%(標準)/ 最低替代稅 2% |
| 利潤匯回台灣 | 股利匯出稅 15%;租稅協定適用時降至 10% | BPRT 15%;租稅協定優惠不適用 |
| PEZA 稅務優惠資格 | 可申請(ITH 4 至 7 年+5% SCIT) | 不可申請 PEZA 優惠 |
| 最低設立資本 | USD 100,000(外資一般行業) | USD 200,000 |
| 獨立法人資格 | 是(可獨立開戶、融資) | 否(母公司連帶負責) |
從上表可以看出,長期而言 Domestic Corporation 在利潤匯出、PEZA 資格與設立資本三方面均優於 Branch Office。Branch Office 的主要優勢是設立流程相對簡單、母公司控制度高,適合短期試點;若計畫長期經營,宜在一開始就選擇 Domestic Corporation。
選型關鍵一句話
Branch Office 設立快、控制強,但每次匯回利潤都要多繳 15% BPRT;Domestic Corporation 初期資本要求較低、可申請 PEZA,長期稅負通常更划算。
選錯公司型態怎麼辦?轉換實務全解析
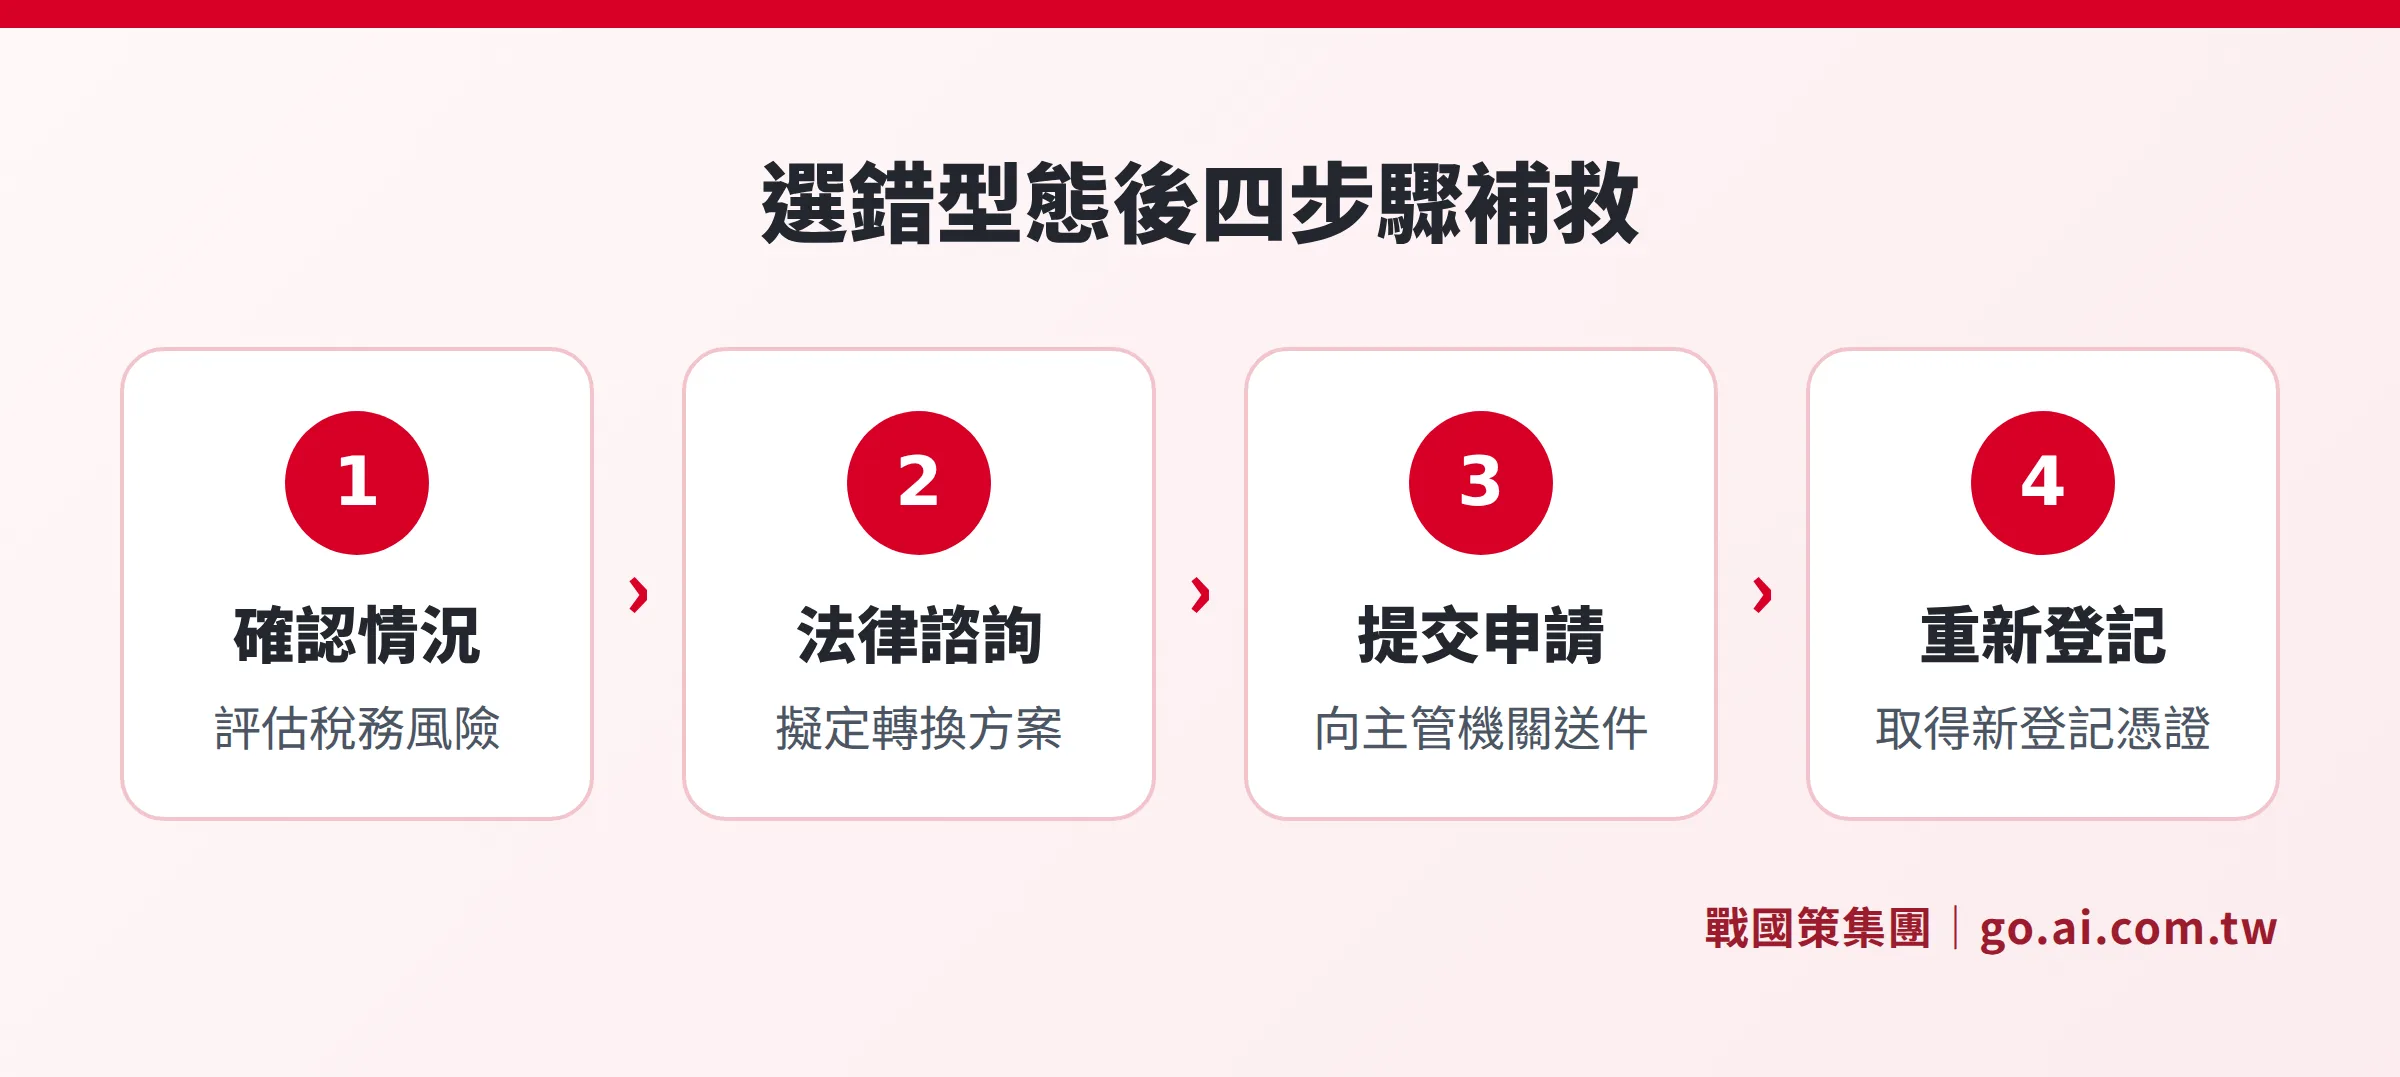
這是實務上最常被問到、原文也完全沒有涵蓋的環節。以下整理三種常見的「選錯後補救」情境。
情境一:已設 Branch Office,想改為 Domestic Corporation
Branch Office 無法直接「轉型」為獨立法人,正確做法是:
- 在菲律賓另行設立一家新的 Domestic Corporation(需至少 2 名股東)
- 由新公司逐步承接原 Branch Office 的合約、員工勞動關係與資產
- 向 SEC 申請撤銷原 Branch Office 的登記
- 向 BIR(菲律賓稅務局)辦理稅號取消,並依新公司重新登記
整個過程通常需要 3 至 6 個月,涉及合約轉讓、員工重簽勞動契約、銀行帳戶更換,建議提前至少半年規劃,避免影響正常業務運作。
情境二:Representative Office 升格為 Branch Office
升格流程相對直接:向 SEC 提交升格申請,補足最低匯入資本差額(從 USD 30,000 增至 USD 200,000),並更新許可執照。SEC 審核通常需要 4 至 8 週。注意升格後才能開始從事營利活動,升格前仍不得接單。
情境三:發現持股比例觸犯 Negative List
若公司設立後才發現所在產業受到外資持股限制,且目前持股已超過法定上限,需要:
- 聘請菲律賓本地律師出具法律意見,評估違規程度與主管機關可能的處置方式
- 尋找菲律賓本地合夥人受讓部分股份,使外資比例回到合規範圍內
- 向 SEC 辦理股份轉讓與章程變更登記
建議在選定公司型態之前,先透過菲律賓 SEC 的外資查詢系統(OneStop Portal)或委任在地律師確認行業的外資限制,避免設立後的被動調整。選擇可靠代辦的方法可參考:菲律賓公司代辦怎麼挑?。
PEZA 企業:製造業與 BPO 的稅務加速器
PEZA(Philippine Economic Zone Authority)是菲律賓吸引外資最核心的機構,設立在指定經濟區內並向 PEZA 登記的企業,可享有獨特的稅務優惠組合:
所得稅假期(ITH):一般新設企業可免繳企業所得稅 4 年;先進技術產業或帶動大量就業者最多 7 年。CREATE MORE 法案(RA 12066, 2024)已進一步延長優惠期間,並擴大適用範圍至更多產業,如綠能、半導體、數位服務。
ITH 到期後的特別稅率:改按 5% 的毛利特別稅(SCIT)計算,完全取代所有國稅與地方稅,行政負擔與稅務不確定性大幅降低。
進口免稅:用於生產的原物料、機器設備與零件,免徵關稅與增值稅,對製造業現金流有顯著幫助。
PEZA 目前管理的經濟區遍布呂宋、宿霧、棉蘭老等地,包括克拉克(Clark)、蘇比克(Subic)、馬尼拉灣地區、宿霧科技園區等。企業須在指定區域內設立辦公室或廠房,才具備申請 PEZA 登記的資格。不在經濟區內的企業,可改向 BOI(菲律賓投資局)申請,享有類似但略有差異的優惠。
菲律賓整體投資環境與東南亞其他市場的比較,可參考:菲律賓 vs 越南 vs 印尼:三國落地全比較。
外資持股快查:三大法規與 Negative List
菲律賓的外資限制來自三套法規體系,設立前必須先確認自己所在的行業適用哪種規定。
Foreign Investments Negative List(FINL):分為 A 表(憲法或特別法強制限制)與 B 表(國安理由限制)。A 表行業包括大眾媒體(外資 0%)、廣告業(外資上限 30%)、小規模採礦(外資 0%)等。2022 年第 12 版 FINL 已大幅縮減管制範圍,開放零售業(符合最低投資額條件者)與電信業的外資持股。
Foreign Investments Act(RA 7042,2022 修正版 RA 11647):針對不在 Negative List 上的行業,外資最低實繳資本從 USD 200,000 降至 USD 100,000;出口比例達 70% 以上的企業,或符合創新型新創定義者,門檻可進一步降低。
CREATE MORE Act(RA 12066, 2024):延長 PEZA 與 BOI 登記企業的稅務優惠期間、擴大增值稅零稅率適用範圍、簡化投資促進機構審批流程,是近年菲律賓外資友善度最顯著的立法突破。
| 情況 | 外資持股上限 | 最低實繳資本 |
|---|---|---|
| FINL A 表限制行業 | 0%–40%(依行業不同) | 依各行業特別法規定 |
| FINL B 表限制行業 | 最高 40% | 依各行業特別法規定 |
| 一般非 FINL 限制行業(內需) | 100% | USD 100,000 |
| 出口導向企業(出口 ≥ 70%) | 100% | 無特定最低額 |
| PEZA 登記出口企業 | 100% | 依 PEZA 各園區規定 |
| 創新型新創企業 | 100% | 可低於 USD 100,000 |
菲律賓設立公司的整體優勢與挑戰評估,可參考:菲律賓設立公司優勢與挑戰:台商自我評估清單。
常見問題
外資台商可以設立 One Person Corporation(OPC)嗎?
不行。OPC 僅限菲律賓公民或具永久居留資格的自然人設立,外資企業不適用。如果需要「近似單人股東」的結構,可設立 Domestic Corporation,最少 2 名股東即可(台灣母公司持有 99%、另指定 1 名本地董事持有 1% 是常見安排)。2019 年修訂公司法已將最低股東人數從 5 人降至 2 人,此需求已可透過 Domestic Corporation 達成。
Branch Office 的 BPRT 15% 有辦法降低嗎?
台菲租稅協定(1994 年)對 BPRT 並未提供優惠稅率(不同於股利匯出稅可降至 10%),因此利潤匯回台灣母公司時,15% 的 BPRT 幾乎沒有合法降低空間。若預期利潤持續匯回,長期下來改設 Domestic Corporation 並以股利匯出(適用 10% 租稅協定優惠稅率)往往更划算。另一個合法方式是提高在菲律賓的再投資比例,減少每年匯回的利潤金額。
PEZA 登記只能新設公司申請嗎?既有公司可以申請嗎?
既有的菲律賓公司也可以向 PEZA 申請登記,但必須符合在 PEZA 核准的經濟區內設立辦公室或廠房的條件,且業務性質必須符合出口導向或 PEZA 核准的產業類別。申請時需提交商業計畫、財務預測等文件,審核期通常需 20 至 30 個工作天。需注意所得稅假期是從公司開始有收入的年度起算,而非從申請日或設立日起算。
台灣企業投資菲律賓需要向台灣政府申報嗎?
是的。台灣企業在菲律賓投資,依法需向台灣的投資審議委員會(投審會,原投審司)申報對外投資,並在實際匯款後辦理投資匯出申報。個人投資者亦有申報義務。此外,自 2023 年起台灣正式實施受控外國企業(CFC)制度,持有菲律賓公司(或其他低稅負國家公司)股份超過一定比例的台灣個人或企業股東,需申報該境外公司的被動所得。詳細申報流程與注意事項,請參考:台灣人菲律賓開公司必讀指南。
菲律賓的公司名稱有什麼限制?
Domestic Corporation 的公司名稱必須含有「Corporation」、「Incorporated」或對應縮寫(Corp.、Inc.),且需通過 SEC eSPARC 系統的名稱查核,確認無重複或容易混淆的名稱。外資公司的名稱可以沿用母公司品牌名稱加上菲律賓法人後綴。部分特定詞彙(如「Bank」、「Insurance」、「National」)需要主管機關特別核准才能使用。
資料來源
- 菲律賓 SEC(Securities and Exchange Commission)官網:sec.gov.ph
- Revised Corporation Code of the Philippines(RA 11232, 2019)全文
- Foreign Investments Act(RA 7042)及 2022 年修正版(RA 11647)
- Foreign Investments Negative List 第 12 版(Executive Order No. 175, 2022)
- CREATE MORE Act(RA 12066, 2024)
- PEZA 官方網站:peza.gov.ph
- 菲律賓 BIR(Bureau of Internal Revenue)官網:bir.gov.ph
- 台菲避免雙重課稅協定(Convention between the Republic of China and the Republic of the Philippines, 1994)
本文僅供一般資訊參考,不構成法律、稅務或投資意見。實際申請程序、費用、稅率及法規規定以菲律賓主管機關最新公告為準,建議就具體情況諮詢合格的法律與稅務專業顧問。
立即諮詢菲律賓公司設立方案
戰國策集團擁有超過 25 年海外設立經驗,服務超過 3 萬家企業。無論你是貿易商、BPO 業者或正在規劃控股架構,我們都能依你的進場用途推薦最適合的菲律賓公司型態,並協助完成從 SEC 登記到 PEZA 申請的全程作業。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊