

許多準備進軍愛爾蘭的台灣企業,只知道「法人稅 12.5%」這個數字,卻不清楚背後的適用條件、申報時程,以及 Knowledge Development Box 稅率在 2023 年已悄悄調整。更重要的是,台灣與愛爾蘭之間沒有租稅協定,愛爾蘭公司的利潤匯回台灣時,可能面臨 25% 的股息預扣稅(DWT),加上 2023 年生效的台灣 CFC 制度,讓稅務規劃變得更為複雜。本文從愛爾蘭法人稅、VAT、研發抵減、KDB 到 OECD 全球最低稅,逐項解析稅率、申報期限與適用門檻,並用一個完整章節說明台灣端的實際影響,幫助你在設立公司前做出正確的稅務決策,而不是事後才發現成本遠超預期。
法人稅 12.5%:適用條件與申報時程
愛爾蘭法人稅(Corporation Tax, CT)由愛爾蘭稅務局(Revenue Commissioners)依 Taxes Consolidation Act 1997 管理,稅率依所得類型分為兩組:
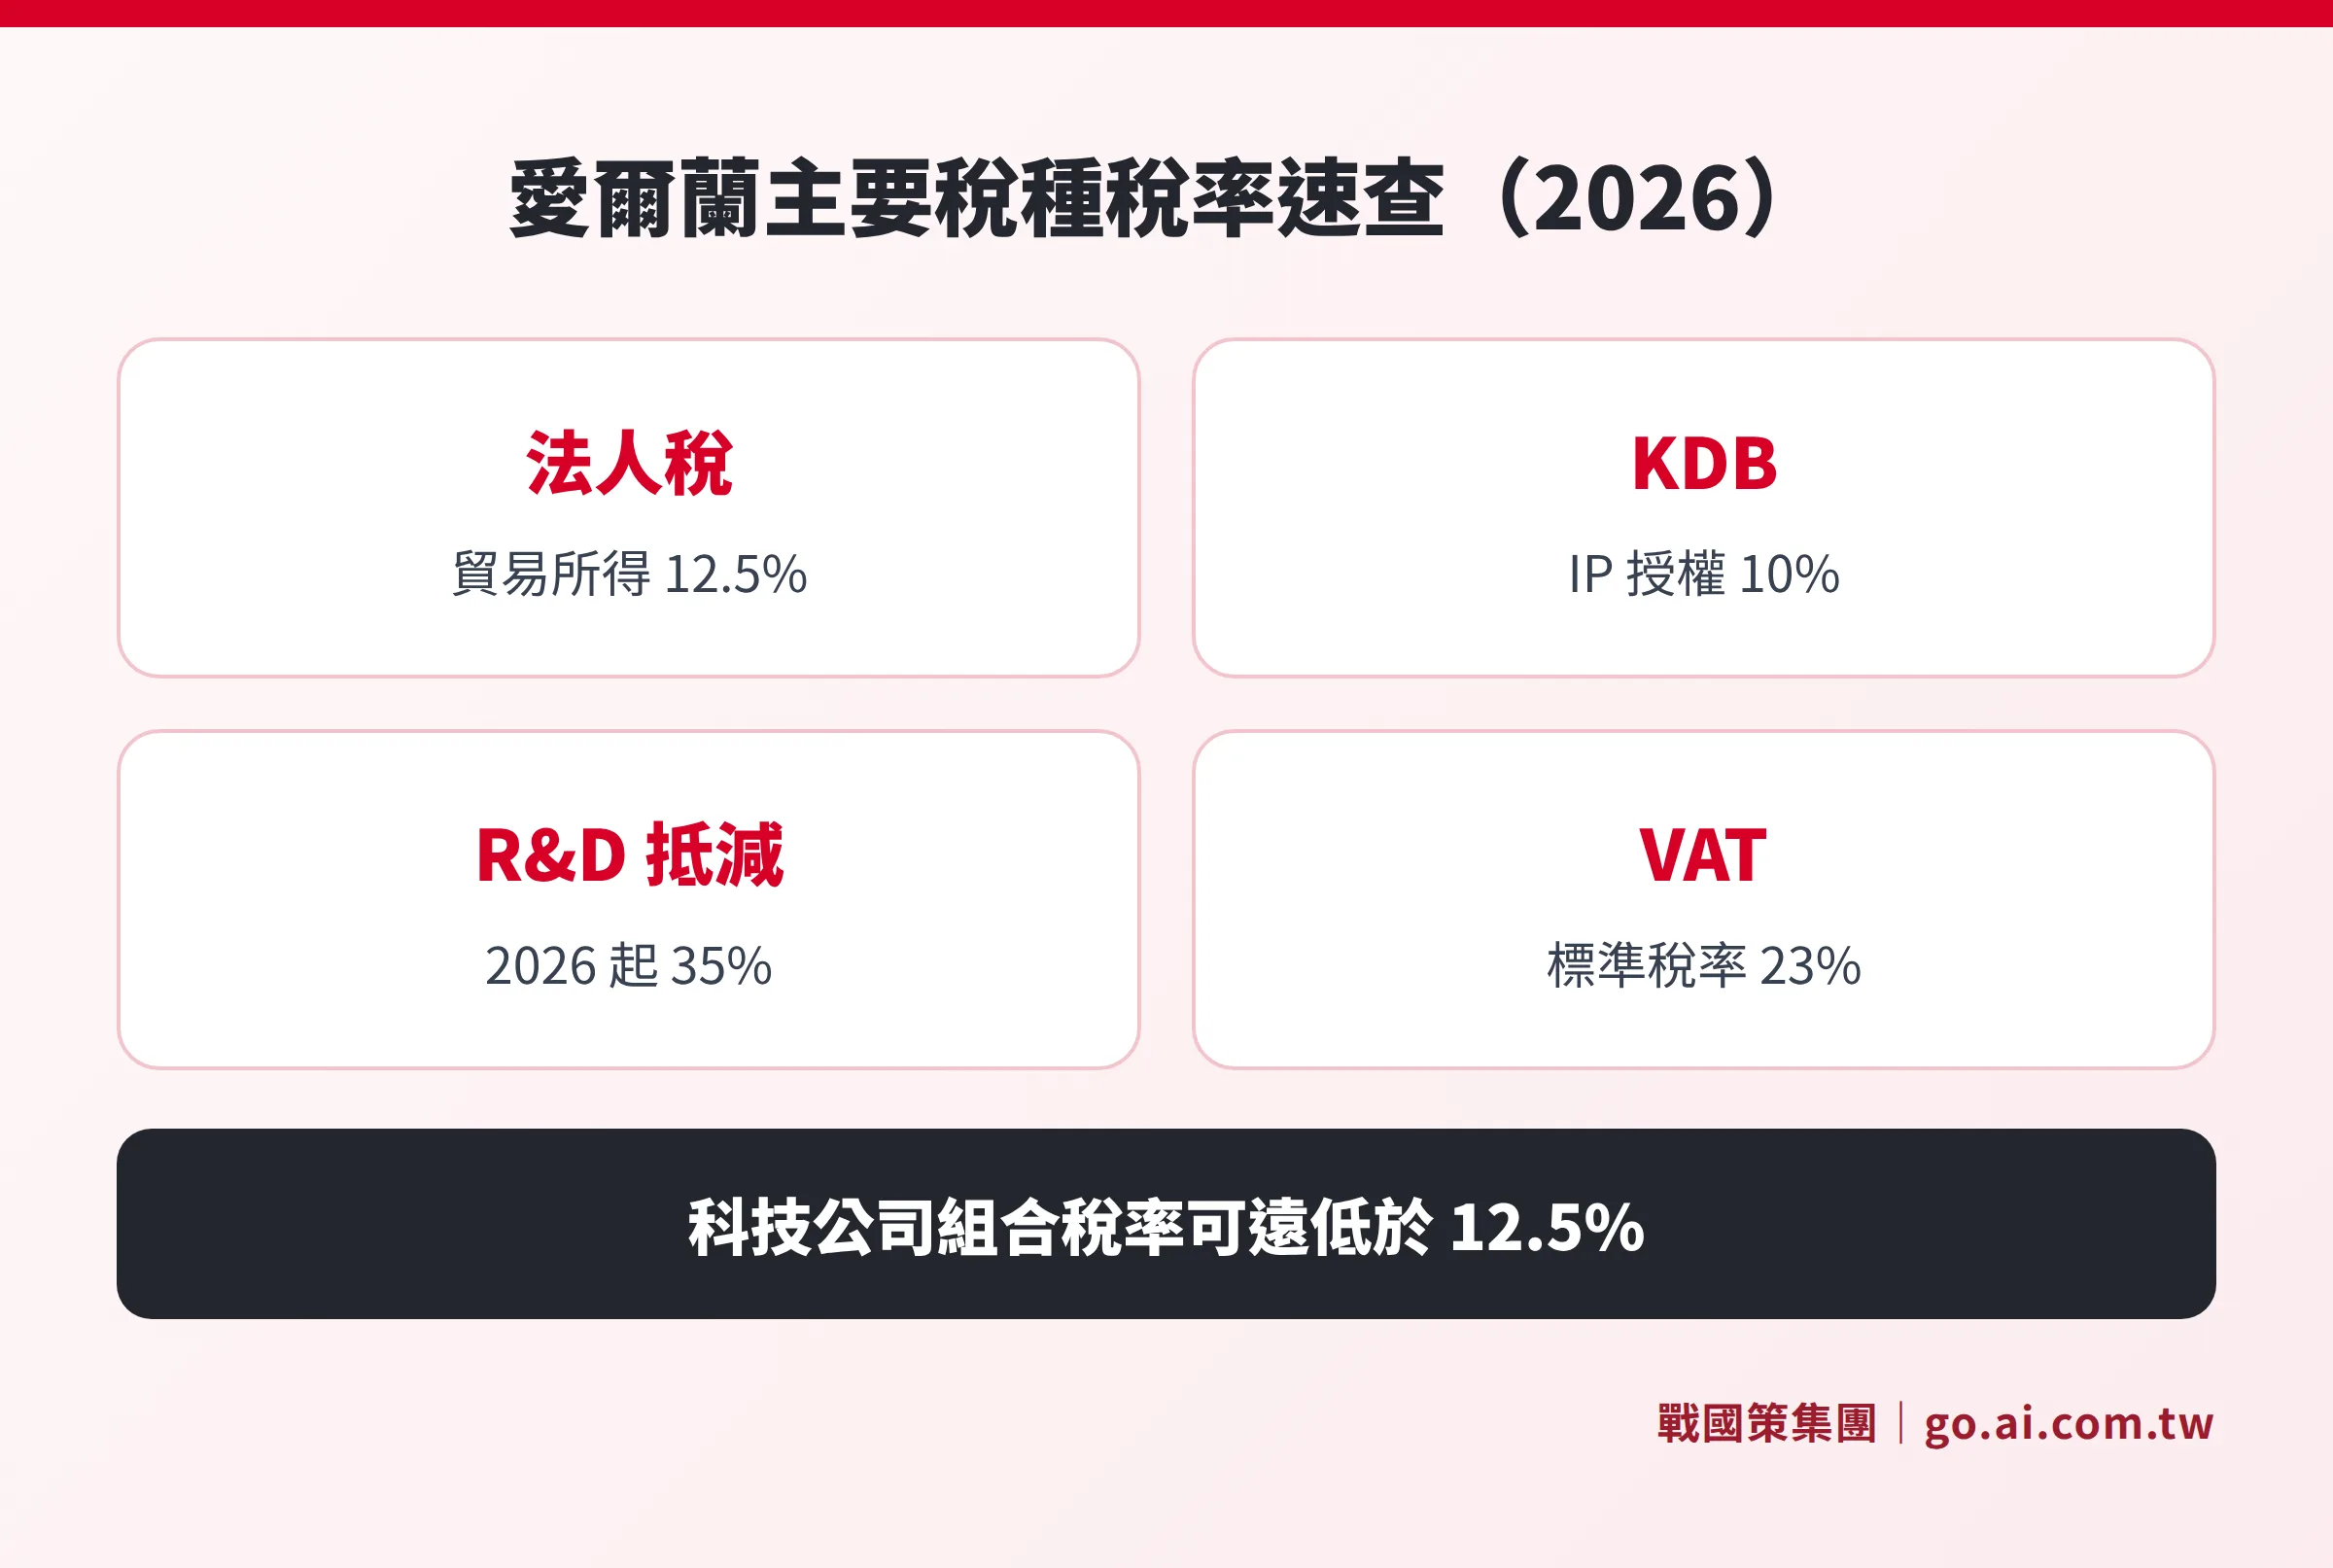
- 12.5% 貿易所得稅率:適用於公司日常營業活動(Trading Income),如商品銷售、服務提供、軟體授權、專利收費
- 25% 非貿易所得稅率:適用於被動收入,包括投資收益、租金、利息、境外股息
要適用 12.5% 稅率,公司必須在愛爾蘭有實質貿易活動(Substantive Trading Activity):設有辦公場所、僱用當地員工、管理層在愛爾蘭做出核心決策。純粹的紙上公司不符合資格,這是近年反避稅稽查的重點之一。
一句話看懂
12.5% 稅率不是「在愛爾蘭登記公司」就能享受,關鍵在「實質活動」是否在愛爾蘭發生。
法人稅申報時程
愛爾蘭稅務年度與公司會計年度一致(通常 12 個月)。申報期限如下:
| 項目 | 期限 | 備註 |
|---|---|---|
| 預繳稅款第一期 | 會計年度第 6 個月的 21 日前 | 年度稅款 ≤ EUR 200,000 的小型公司可免 |
| 預繳稅款第二期 | 會計年度結束月份的 21 日前 | 全部公司須繳 |
| CT1 表格申報 | 會計年度結束後 9 個月又 23 天內 | 使用 ROS 線上系統可延長 23 天 |
| 遲報罰款 | 應繳稅額加收 10% | 上限為稅額本身 |
使用 Revenue Online Service(ROS)申報是目前的標準流程,紙本申報已不被接受。
Knowledge Development Box(KDB):2023 年起稅率調整為 10%
Knowledge Development Box 是愛爾蘭為鼓勵研發活動設立的智慧財產權優惠稅制,自 2016 年起實施。2023 年 10 月 1 日起,KDB 稅率已從原來的 6.25% 調整為 10%,許多網路文章(包含 2023 年以前的資料)仍引用舊稅率,使用前務必確認版本。
新稅率仍屬歐洲競爭力較高的 IP 盒制度之一,適用條件包括:
- 智慧財產權為專利或受版權保護的軟體(商標、品牌不在範圍內)
- 相關研發活動在歐洲經濟區(EEA)內進行
- 符合 OECD 修訂版關聯法(Modified Nexus Approach)— 只有在愛爾蘭實際進行研發的企業才能適用
- 須逐項計算每項 IP 資產的合格利潤(Qualifying Profit)
對科技公司而言,軟體開發產生的版權程式碼授權收入,可適用 10% 優惠稅率;搭配研發抵減(R&D Tax Credit),整體有效稅率可進一步壓低。KDB 目前適用至 2026 年 12 月 31 日止的會計期間,後續是否延長以 Revenue 公告為準。
OECD Pillar Two 15% 全球最低稅:誰需要擔心?
2024 年 1 月 1 日起,愛爾蘭正式引入 OECD Pillar Two 全球最低稅規則:
- 所得納入規則(IIR)與合格國內補充稅(QDMTT):自 2024 年 1 月 1 日起生效
- 低稅利潤規則(UTPR):自 2025 年 1 月 1 日起生效
- 適用門檻:年度合併營收達 EUR 7.5 億以上的跨國企業集團,且須在過去四年中至少有兩年達此門檻
愛爾蘭採取的策略是主動對本地低稅利潤課徵補充稅(QDMTT),將有效稅率提升至 15%,確保補充稅留在愛爾蘭而非被其他國家課走。
對台灣中小企業的影響:絕大多數台灣企業的愛爾蘭子公司不會達到 EUR 7.5 億門檻,12.5% 的標準稅率仍完全適用。需要關注的是具有大型歐洲營運規模的台灣集團企業,應由集團稅務顧問評估整體有效稅率。
增值稅 VAT:稅率架構、登記門檻與申報週期
愛爾蘭 VAT 制度採多級稅率,企業依交易類型分別適用:
| 稅率 | 適用範圍 | 常見項目 |
|---|---|---|
| 23% | 標準稅率 | 大多數商品與服務 |
| 13.5% | 優惠稅率 | 能源供應、建築服務 |
| 9% | 特別優惠 | 報紙、體育設施;2026 年 7 月起擴及餐廳外食 |
| 0% | 零稅率 | 食品、兒童服裝、書籍、出口商品 |
| 免稅 | 豁免項目 | 金融服務、保險、醫療服務、教育 |
VAT 登記門檻:
- 商品銷售年營業額超過 EUR 80,000
- 服務提供年營業額超過 EUR 40,000
超過門檻須向 Revenue 申請 VAT 登記號碼,未達門檻可自願登記。標準申報頻率為雙月申報(每 2 個月提交一次),大型企業(年度 VAT 負債超過 EUR 3,000,000)須按月申報,小型企業可申請半年或年度申報。所有申報透過 ROS 線上系統提交。
已在台灣或其他歐盟國家登記 VAT 的企業,進入愛爾蘭市場前須評估是否觸發重新登記義務,尤其是跨境 B2C 數位服務。
研發稅務抵減 R&D Tax Credit:2026 年調高至 35%
愛爾蘭 R&D Tax Credit 是可抵扣法人稅的直接抵減,若抵減金額超過應繳稅額,差額可申請現金退還(分三年取得)。
稅率調整進程:
- 2024 年至 2025 年底:30%
- 2026 年 1 月 1 日起:35%(Budget 2026 宣布,提升愛爾蘭研發投資競爭力)
合格研發活動需符合三項要件:尋求科學或技術領域的進步;涉及技術上的不確定性;採系統性的調查或實驗方法。合格支出包含員工薪資、原物料、專用設備折舊,以及外包給大學或研究機構的費用。
KDB + R&D 組合效果:以受版權保護的軟體為例,開發期間享 35% R&D 抵減,上市授權後收入可適用 10% KDB 稅率。科技公司在愛爾蘭設立研發子公司時,這兩項優惠的組合效果是重要的選址誘因。
其他重要稅種
資本利得稅(CGT)
出售資產產生的資本利得一般適用 33% 稅率。2026 年 10 月 7 日起,稅率降至 31%(Budget 2027 宣布,開發土地除外,維持 33%)。
常見豁免情況:
- 「參與豁免」(Participation Exemption):出售持有超過 12 個月的子公司股份,若符合 5% 持股門檻等條件,可免徵 CGT,是控股架構的重要優勢
印花稅(Stamp Duty)
- 公司股份轉讓:1%
- 商業不動產:7.5%
- 住宅不動產:EUR 100 萬以下 1%,EUR 100 至 150 萬部分 2%,超過 EUR 150 萬部分 6%
僱主 PRSI 與 PAYE
僱用員工的公司須繳僱主社保(PRSI),標準稅率為員工薪資的 11.05%,並有義務透過 PAYE 系統代扣員工所得稅與全民社會費(USC)。
台灣端影響:無租稅協定、CFC 制度與股利匯回
這是許多台灣企業主最容易忽略的部分,也是實際稅負最不確定的地方。
台灣與愛爾蘭之間沒有租稅協定
截至 2026 年,愛爾蘭雖已與 78 個國家簽署雙重課稅協定,但台灣不在其中。這意味著台灣企業無法依賴協定條款享受降低的股息預扣稅率,必須依愛爾蘭內國法評估是否符合豁免條件。
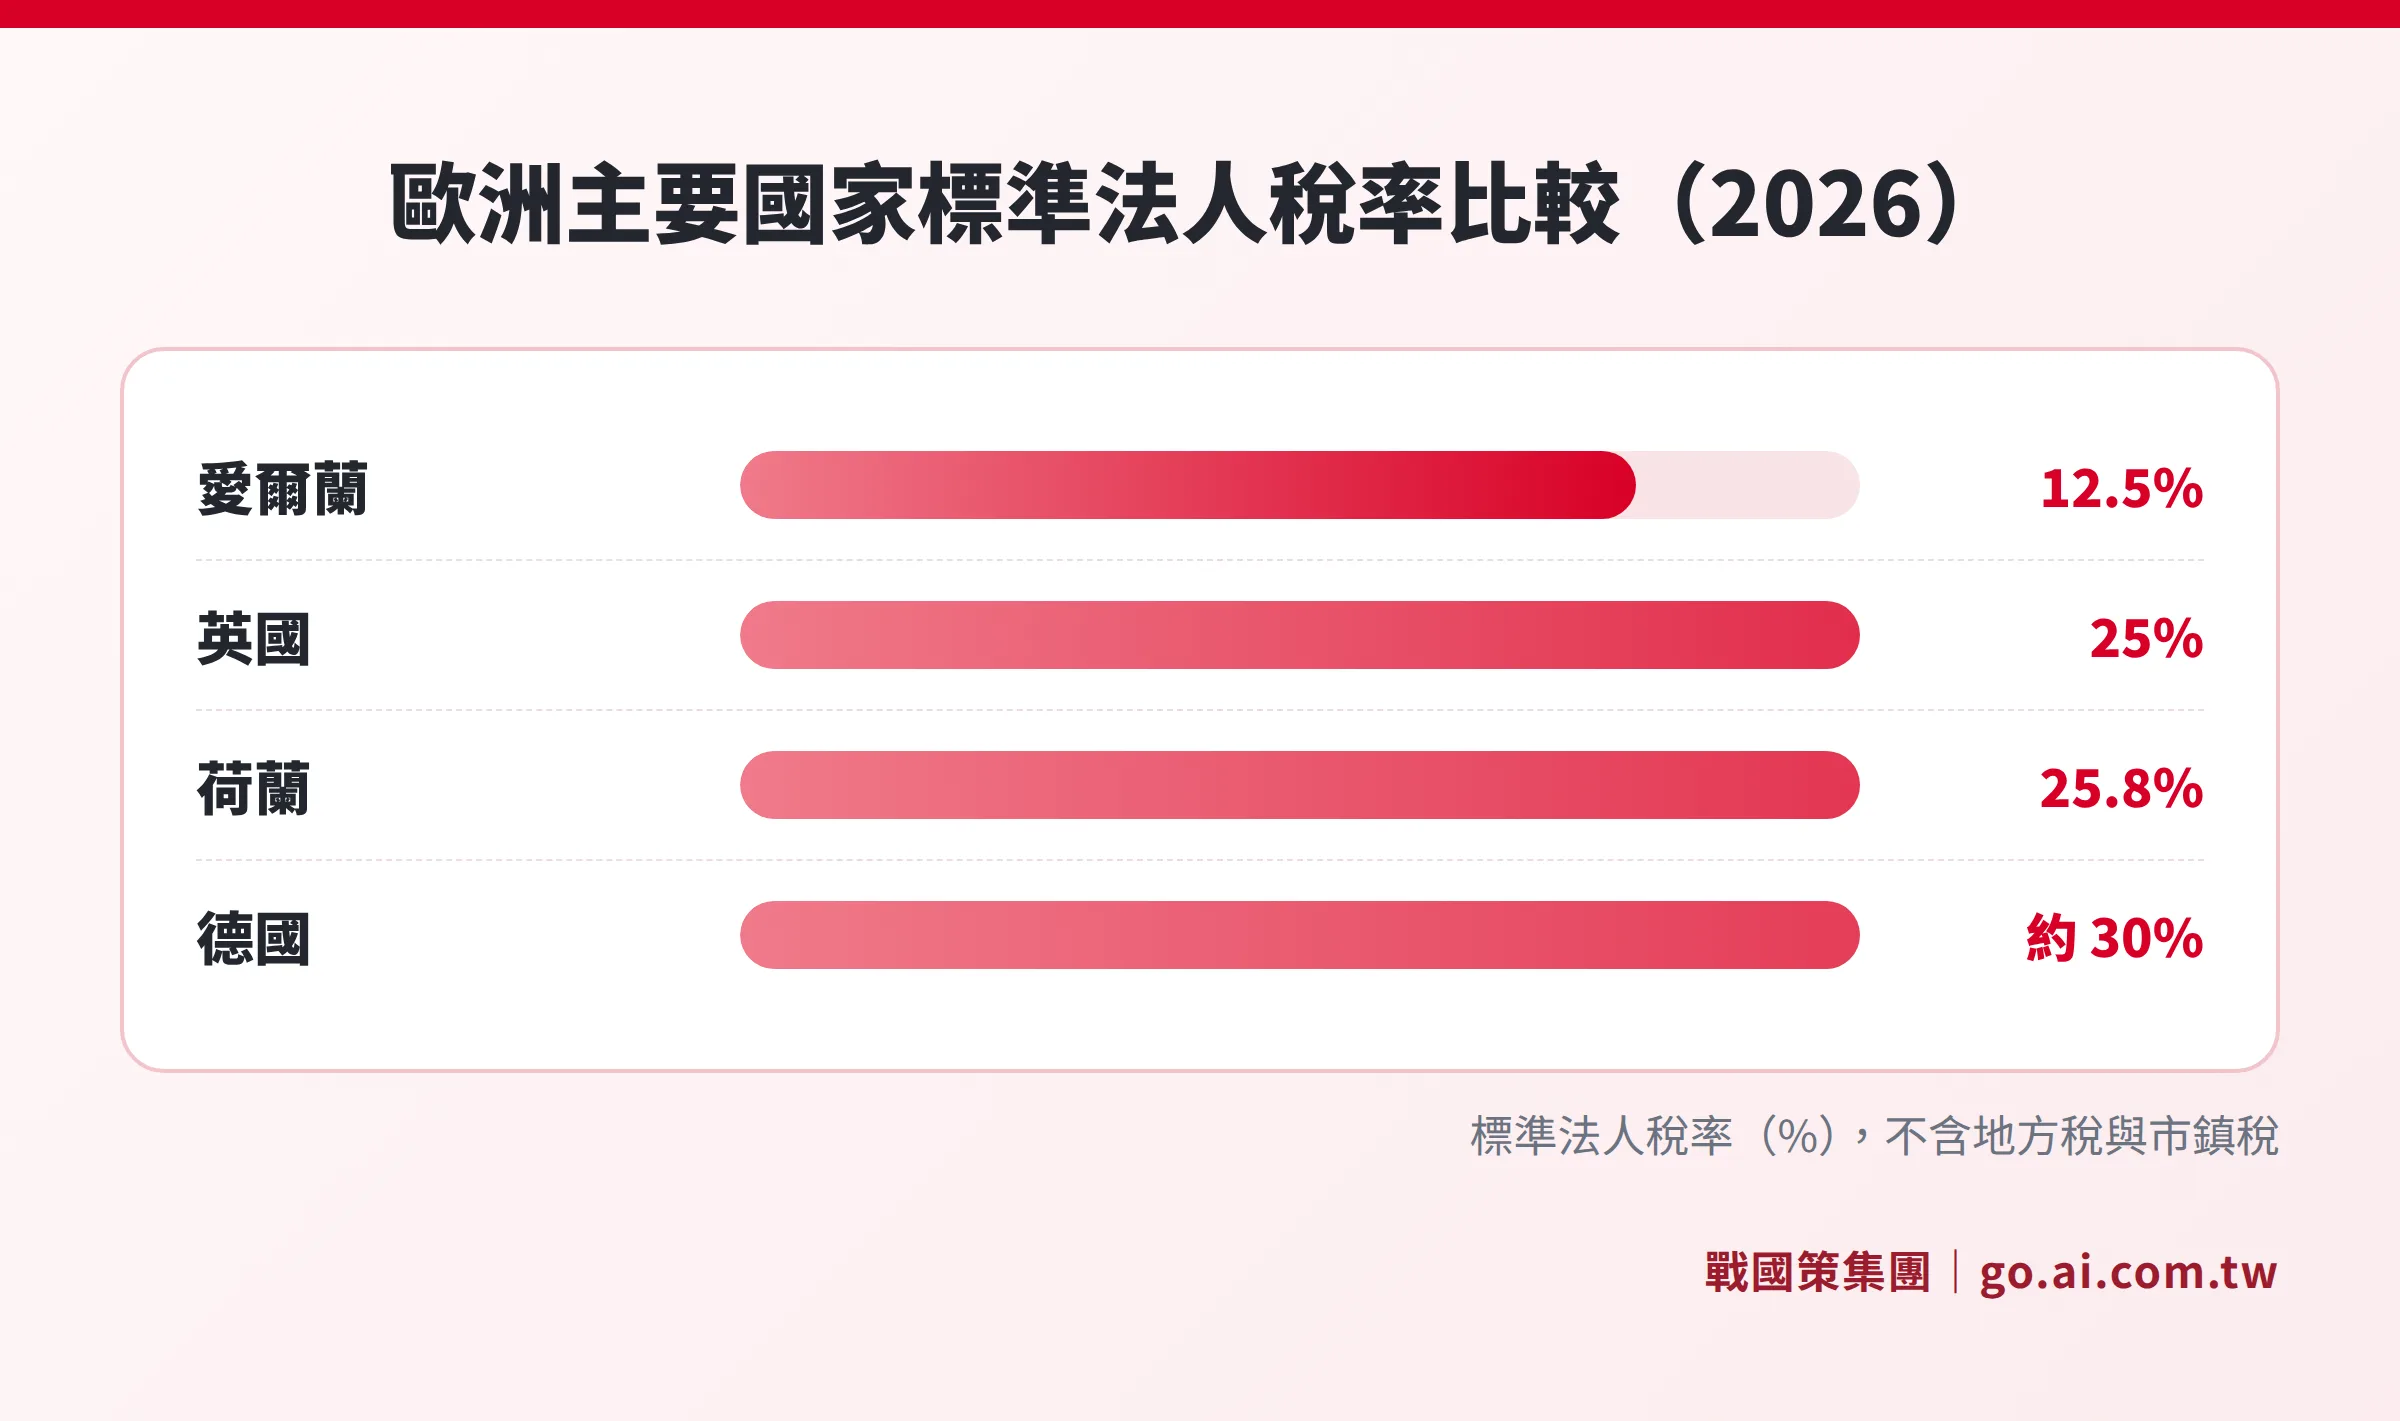
如果你的企業更看重進歐洲的整體布局,也可以先閱讀愛爾蘭設立公司優勢評估:適合台商的判斷清單(2026),或參考英國、愛爾蘭、荷蘭進歐洲選哪個?的比較分析。
股息匯回台灣:DWT 25%
愛爾蘭對向非條約國支付的股息課徵 25% 股息預扣稅(DWT),但有幾種豁免情況:
- 受股人為歐盟居住的公司
- 受股人為非居住人且在條約國居住(台灣不適用)
- 部分特殊控股架構(需個別法律意見)
對台灣企業主而言,愛爾蘭子公司的利潤若以股息形式匯回台灣,通常需先扣除 DWT 25%,再依台灣最低稅負制規定申報海外所得。具體架構建議在設立前由具備雙邊稅務經驗的顧問評估,避免雙重課稅。
台灣 CFC 制度:不匯回也可能被課稅
2023 年 1 月起,台灣 CFC(受控外國公司)制度正式生效。台灣居民持有境外公司超過 50% 股權時,即使未實際分配股息,公司每年獲利仍須納入台灣個人綜合所得稅或營利事業所得稅計算。
兩種情況下可豁免:
- 受控外國公司有實質營運活動(僱用員工、在當地真實交易)
- 當年度 CFC 獲利未超過新台幣 700 萬元
這表示台灣企業主若在愛爾蘭設立有實質活動的子公司,且年度獲利超過新台幣 700 萬元,即使利潤沒有匯回台灣,也可能需要在台灣申報 CFC 所得。詳細計算方式與申報流程,請參考台灣 CFC 申報實務指南。
若你同時需要了解台灣端的文件認證與投審申報流程,可參閱台灣人在愛爾蘭開公司必讀:文件認證、投資申報與 CFC 四大台灣端關卡(2026)。
稅務問題已發生怎麼辦
補申報與自願揭露
若過去有申報錯誤或遺漏,愛爾蘭 Revenue 提供「自願揭露」(Voluntary Disclosure)機制。主動揭露通常可減免部分罰款,條件是在 Revenue 主動稽查前提出。有未申報 CT 或 VAT 的企業,建議優先與稅務顧問評估揭露可行性,而非等待稽查通知。
稅務評估異議與上訴
收到 Revenue 稅務評估(Tax Assessment)後,可在 30 天內向愛爾蘭稅務上訴委員會(Tax Appeals Commission)提出異議。台灣企業較容易遇到的情況是「公司是否具有實質貿易活動」的認定爭議,以及移轉訂價的常規原則認定。
如需了解愛爾蘭公司設立費用,請參閱愛爾蘭公司費用全解:LTD、DAC 與分公司設立預算試算(2026)。
常見問題
愛爾蘭 12.5% 法人稅是否適用所有公司類型?
12.5% 稅率適用於在愛爾蘭從事實質貿易活動所得的公司,包含 LTD(私人有限公司)、DAC(指定活動公司)等主流類型。關鍵不是公司類型,而是「實質貿易活動是否在愛爾蘭發生」。不同公司類型的選擇可參考愛爾蘭公司類型完整選型指南。
KDB 優惠稅率現在是多少?適用哪些智慧財產權?
2023 年 10 月 1 日起,KDB 稅率從 6.25% 調整為 10%,適用對象為專利及受版權保護的軟體。商標與品牌不在範圍內。企業需能證明研發活動在歐洲經濟區境內進行,並符合 OECD Modified Nexus Approach 要求。
OECD 全球 15% 最低稅率對台灣中小企業有影響嗎?
絕大多數台灣企業的愛爾蘭子公司不受影響。Pillar Two 門檻為跨國集團年度合併營收 EUR 7.5 億以上,且需在過去四年中至少兩年達此門檻。未達門檻的公司,愛爾蘭 12.5% 稅率完全適用。
台灣公司的愛爾蘭子公司獲利,可以不匯回台灣就規避 CFC 嗎?
不能。台灣 CFC 制度的重點正在於「即使不匯回也課稅」。只要台灣居民持有超過 50% 且無實質豁免條件,愛爾蘭公司每年獲利均需計入台灣稅基。透過結構性安排延遲匯回可能被認定為人為安排,建議以正式稅務規劃取代。
愛爾蘭公司的 VAT 何時需要申報?可以月申報嗎?
標準頻率為每兩個月申報一次(Bi-Monthly)。若年度 VAT 負債超過 EUR 3,000,000,需要按月申報;負債低於 EUR 3,000 的小企業可申請半年或年度申報。所有申報皆透過 Revenue Online Service(ROS)系統提交。
資料來源
- Revenue Commissioners(愛爾蘭稅務局)— Corporation Tax Basis of Charge:revenue.ie
- Revenue Commissioners — Knowledge Development Box:revenue.ie/en/companies-and-charities/reliefs-and-exemptions/knowledge-development-box-kdb
- Revenue Commissioners — Pillar Two Global Minimum Tax:revenue.ie
- Revenue Commissioners — R&D Tax Credit:revenue.ie
- Revenue Commissioners — Dividend Withholding Tax(DWT):revenue.ie
- Irish Government — Budget 2026 R&D Tax Credit Increase to 35%:gov.ie
- Revenue Commissioners — VAT Rates:revenue.ie
- Revenue Commissioners — Capital Gains Tax:revenue.ie
- 台灣財政部 — 受控外國公司(CFC)制度說明:mof.gov.tw
本文資料截至 2026 年 11 月,僅供參考,不構成法律或稅務意見。稅率及規定可能隨法規修訂而調整,實際決策前請諮詢具備愛爾蘭與台灣雙邊業務經驗的稅務顧問,並以主管機關最新公告為準。
需要愛爾蘭稅務規劃協助?
戰國策集團提供愛爾蘭公司設立與稅務規劃一站式服務,協助台灣企業善用 12.5% 優惠稅率、CFC 合規規劃與 KDB 申請,降低跨境稅務風險。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊