

很多台商在考慮賽普勒斯公司時,最常問的問題是「稅率這麼低,台灣這邊有什麼影響?」2026 年賽普勒斯完成重大稅制改革,法人稅率從 12.5% 調升至 15%,配合 OECD 全球最低稅率標準,同時調降特別國防稅(SDC)並廢除印花稅。這些變動直接影響台商的稅務規劃策略,也改變了賽普勒斯公司在台灣 CFC 制度下的分類。本文依 2026 年最新制度,完整解析賽普勒斯公司面對的各項稅種、稅率、申報時程,並說明台灣端的股利匯回扣繳與受控外國企業(CFC)申報影響,協助台商在設立前做出正確的稅務規劃決策。
2026 年改革重點:法人稅調升至 15%
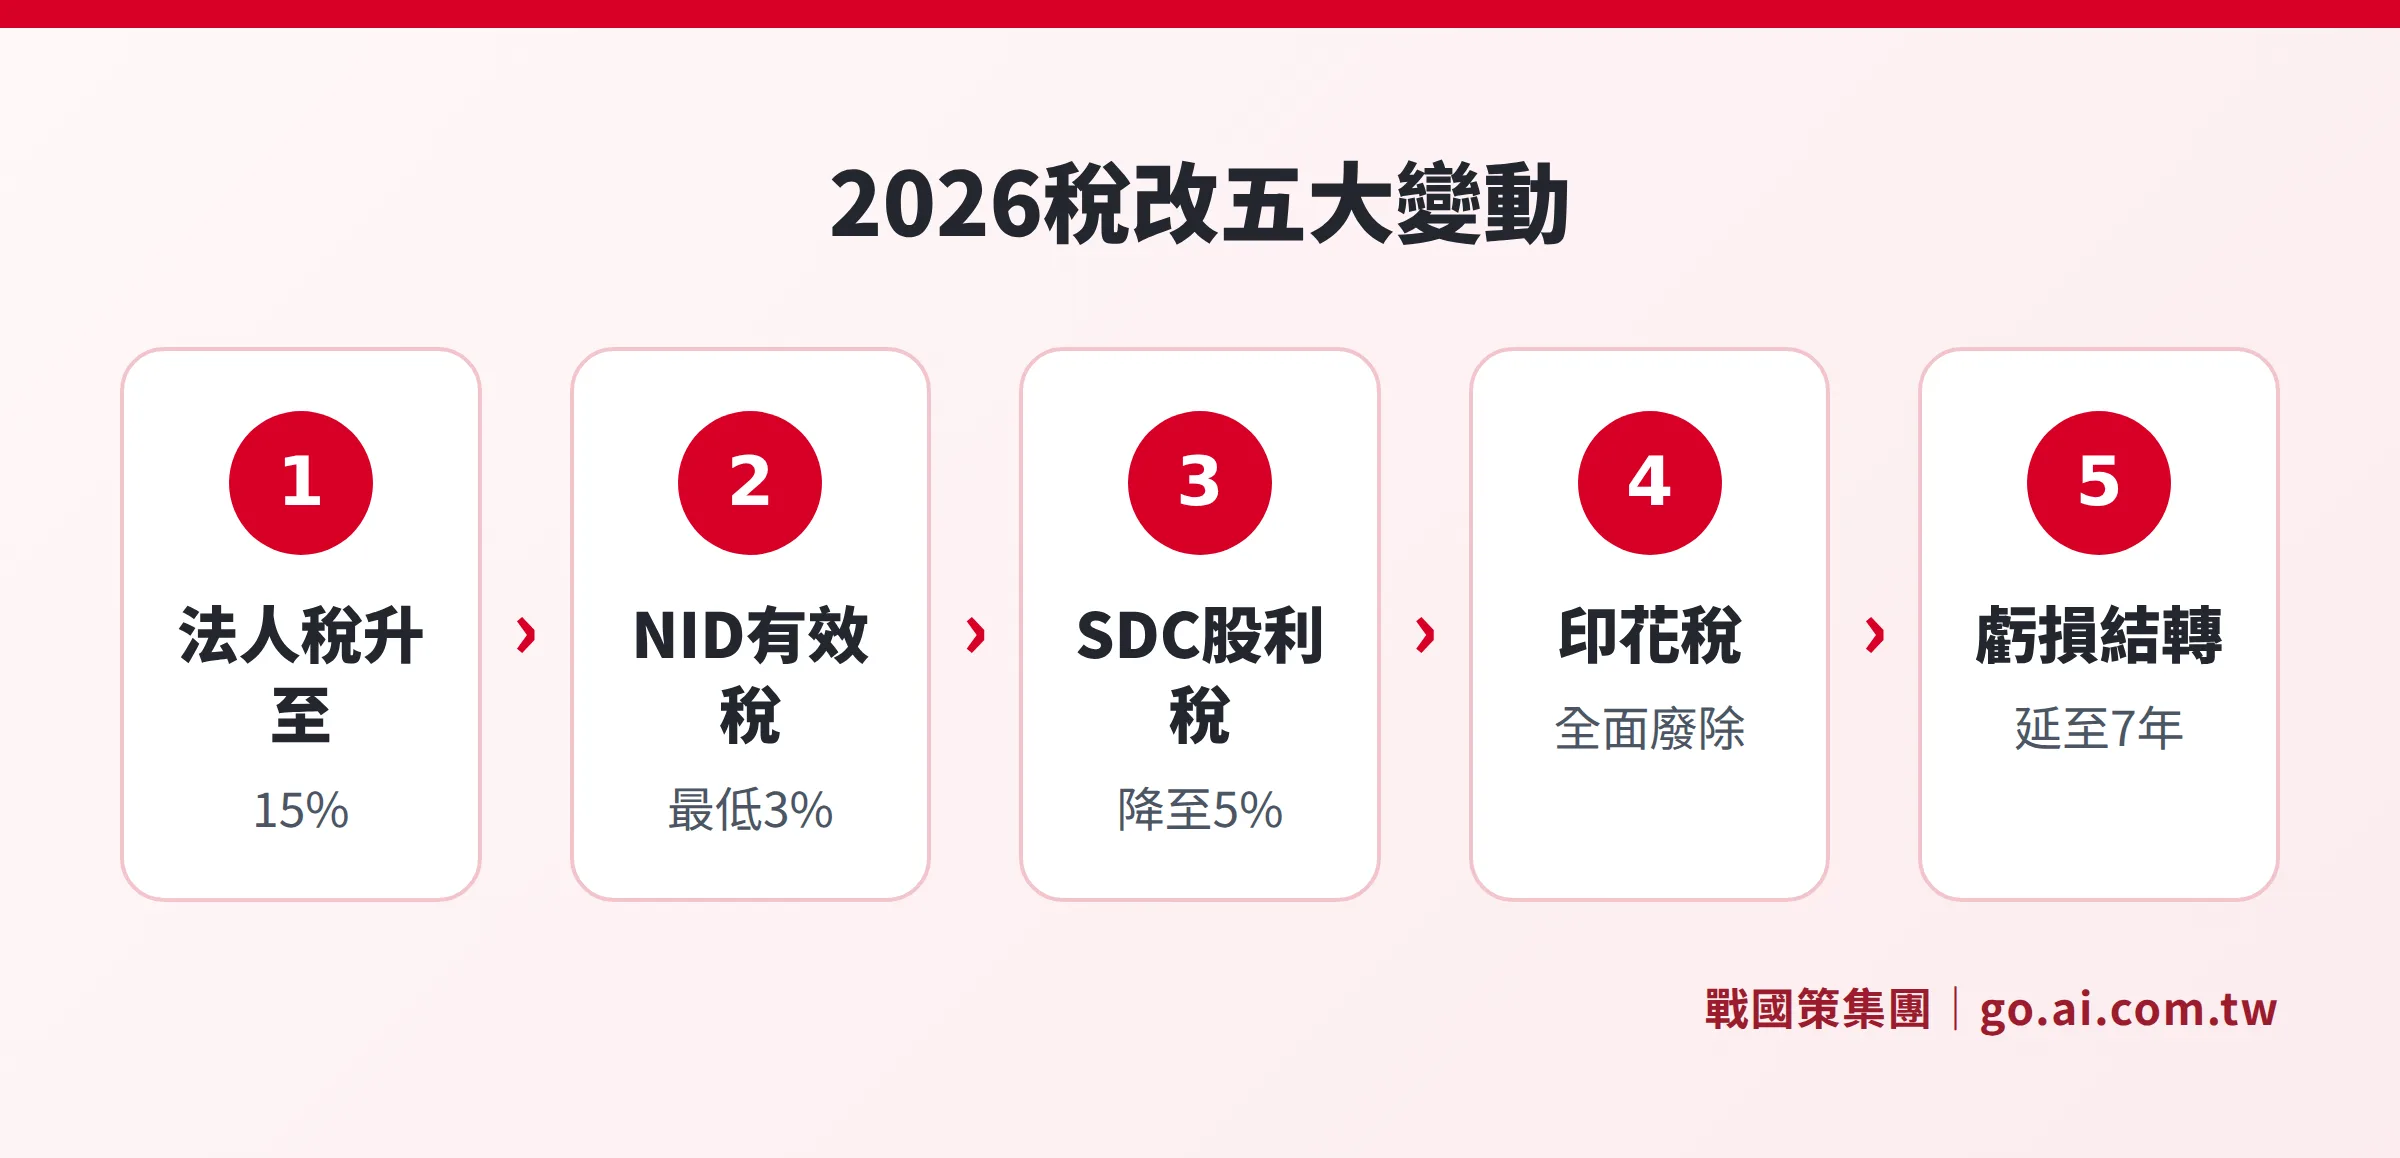
賽普勒斯議會於 2025 年 12 月 22 日通過稅制改革法案,自 2026 年 1 月 1 日起生效。核心變動包括:
- 法人稅(CIT)從 12.5% 升至 15%,對齊 OECD 全球最低稅率(Pillar Two)
- SDC 股利稅率從 17% 降至 5%,適用於 2026 年起產生的利潤
- 廢除印花稅(Stamp Duty),降低文件交易成本
- 虧損結轉年限從 5 年延長至 7 年
- 研發費用超額扣除 120%(2025 至 2030 年適用)
- NID 名義利息扣除與 IP Box 機制維持不變,但有效稅率因法人稅調升而微幅上升
一句話看懂
賽普勒斯 2026 年稅率從 12.5% 調升至 15%,但同時降低 SDC 股利稅、廢除印花稅,整體稅務吸引力依然顯著,且台商 CFC 申報狀況可能因此改變。
法人稅(CIT)15%:適用範圍與主要豁免
賽普勒斯法人稅適用於在賽普勒斯進行「管理與控制」(management and control)的稅務居民公司,須就全球所得繳稅。外資股東於賽普勒斯設立的公司,只要董事會實際在當地運作決策,即符合稅務居民條件。
以下所得享有免稅優惠,是賽普勒斯控股架構核心吸引力:
- 來自境外常設機構(PE)的利潤:豁免全球稅務居民課稅
- 處分有價證券的資本利得:股票、債券、基金單位等均免稅
- 符合條件的股利所得:子公司股利通常免徵 CIT 及 SDC(須滿足條件)
股利免稅條件:支付股利的子公司,其被動投資收入不得超過 50%,且所在國實際稅負不得顯著低於賽普勒斯。大多數正常營運的子公司均可符合條件。
同時,2026 年新增 研發超額扣除 優惠:符合資格的研發費用可扣除 120%(實際費用的 1.2 倍),適用範圍包含人員薪資、設備、委外研發合約等,為賽普勒斯 IP 策略再添優勢。
NID 名義利息扣除:2026 年參考利率 8.049%
NID(Notional Interest Deduction,名義利息扣除)制度自 2015 年引入,讓公司對新注入的股本計算「虛擬利息費用」,作為稅前扣除項。此制度設計的目的是讓以股本融資的公司,享有與債務融資相近的稅務待遇。
NID 計算方式
| 項目 | 內容 |
|---|---|
| 適用股本 | 2015 年 1 月 1 日後新注入的股本(含股份溢價) |
| 2026 年參考利率 | 8.049%(賽普勒斯 10 年期公債殖利率 3.049% + 5%) |
| 上限 | 不得超過公司應稅所得的 80% |
| 有效最低稅率 | 15% × 20% = 3%(取代舊制的 2.5%) |
參考利率由賽普勒斯稅務局每年公告,依該公司新股本所在國的 10 年期政府公債殖利率加 5 個百分點計算。2026 年以賽普勒斯自身利率為基準,為 8.049%。
台商若透過賽普勒斯控股公司引入大量股本,可利用 NID 顯著降低有效稅率至接近 3%。但需注意:NID 扣除後剩餘應稅所得仍須繳 15% CIT,公司不會因 NID 而完全免稅。
IP Box 智慧財產優惠:有效稅率 3%
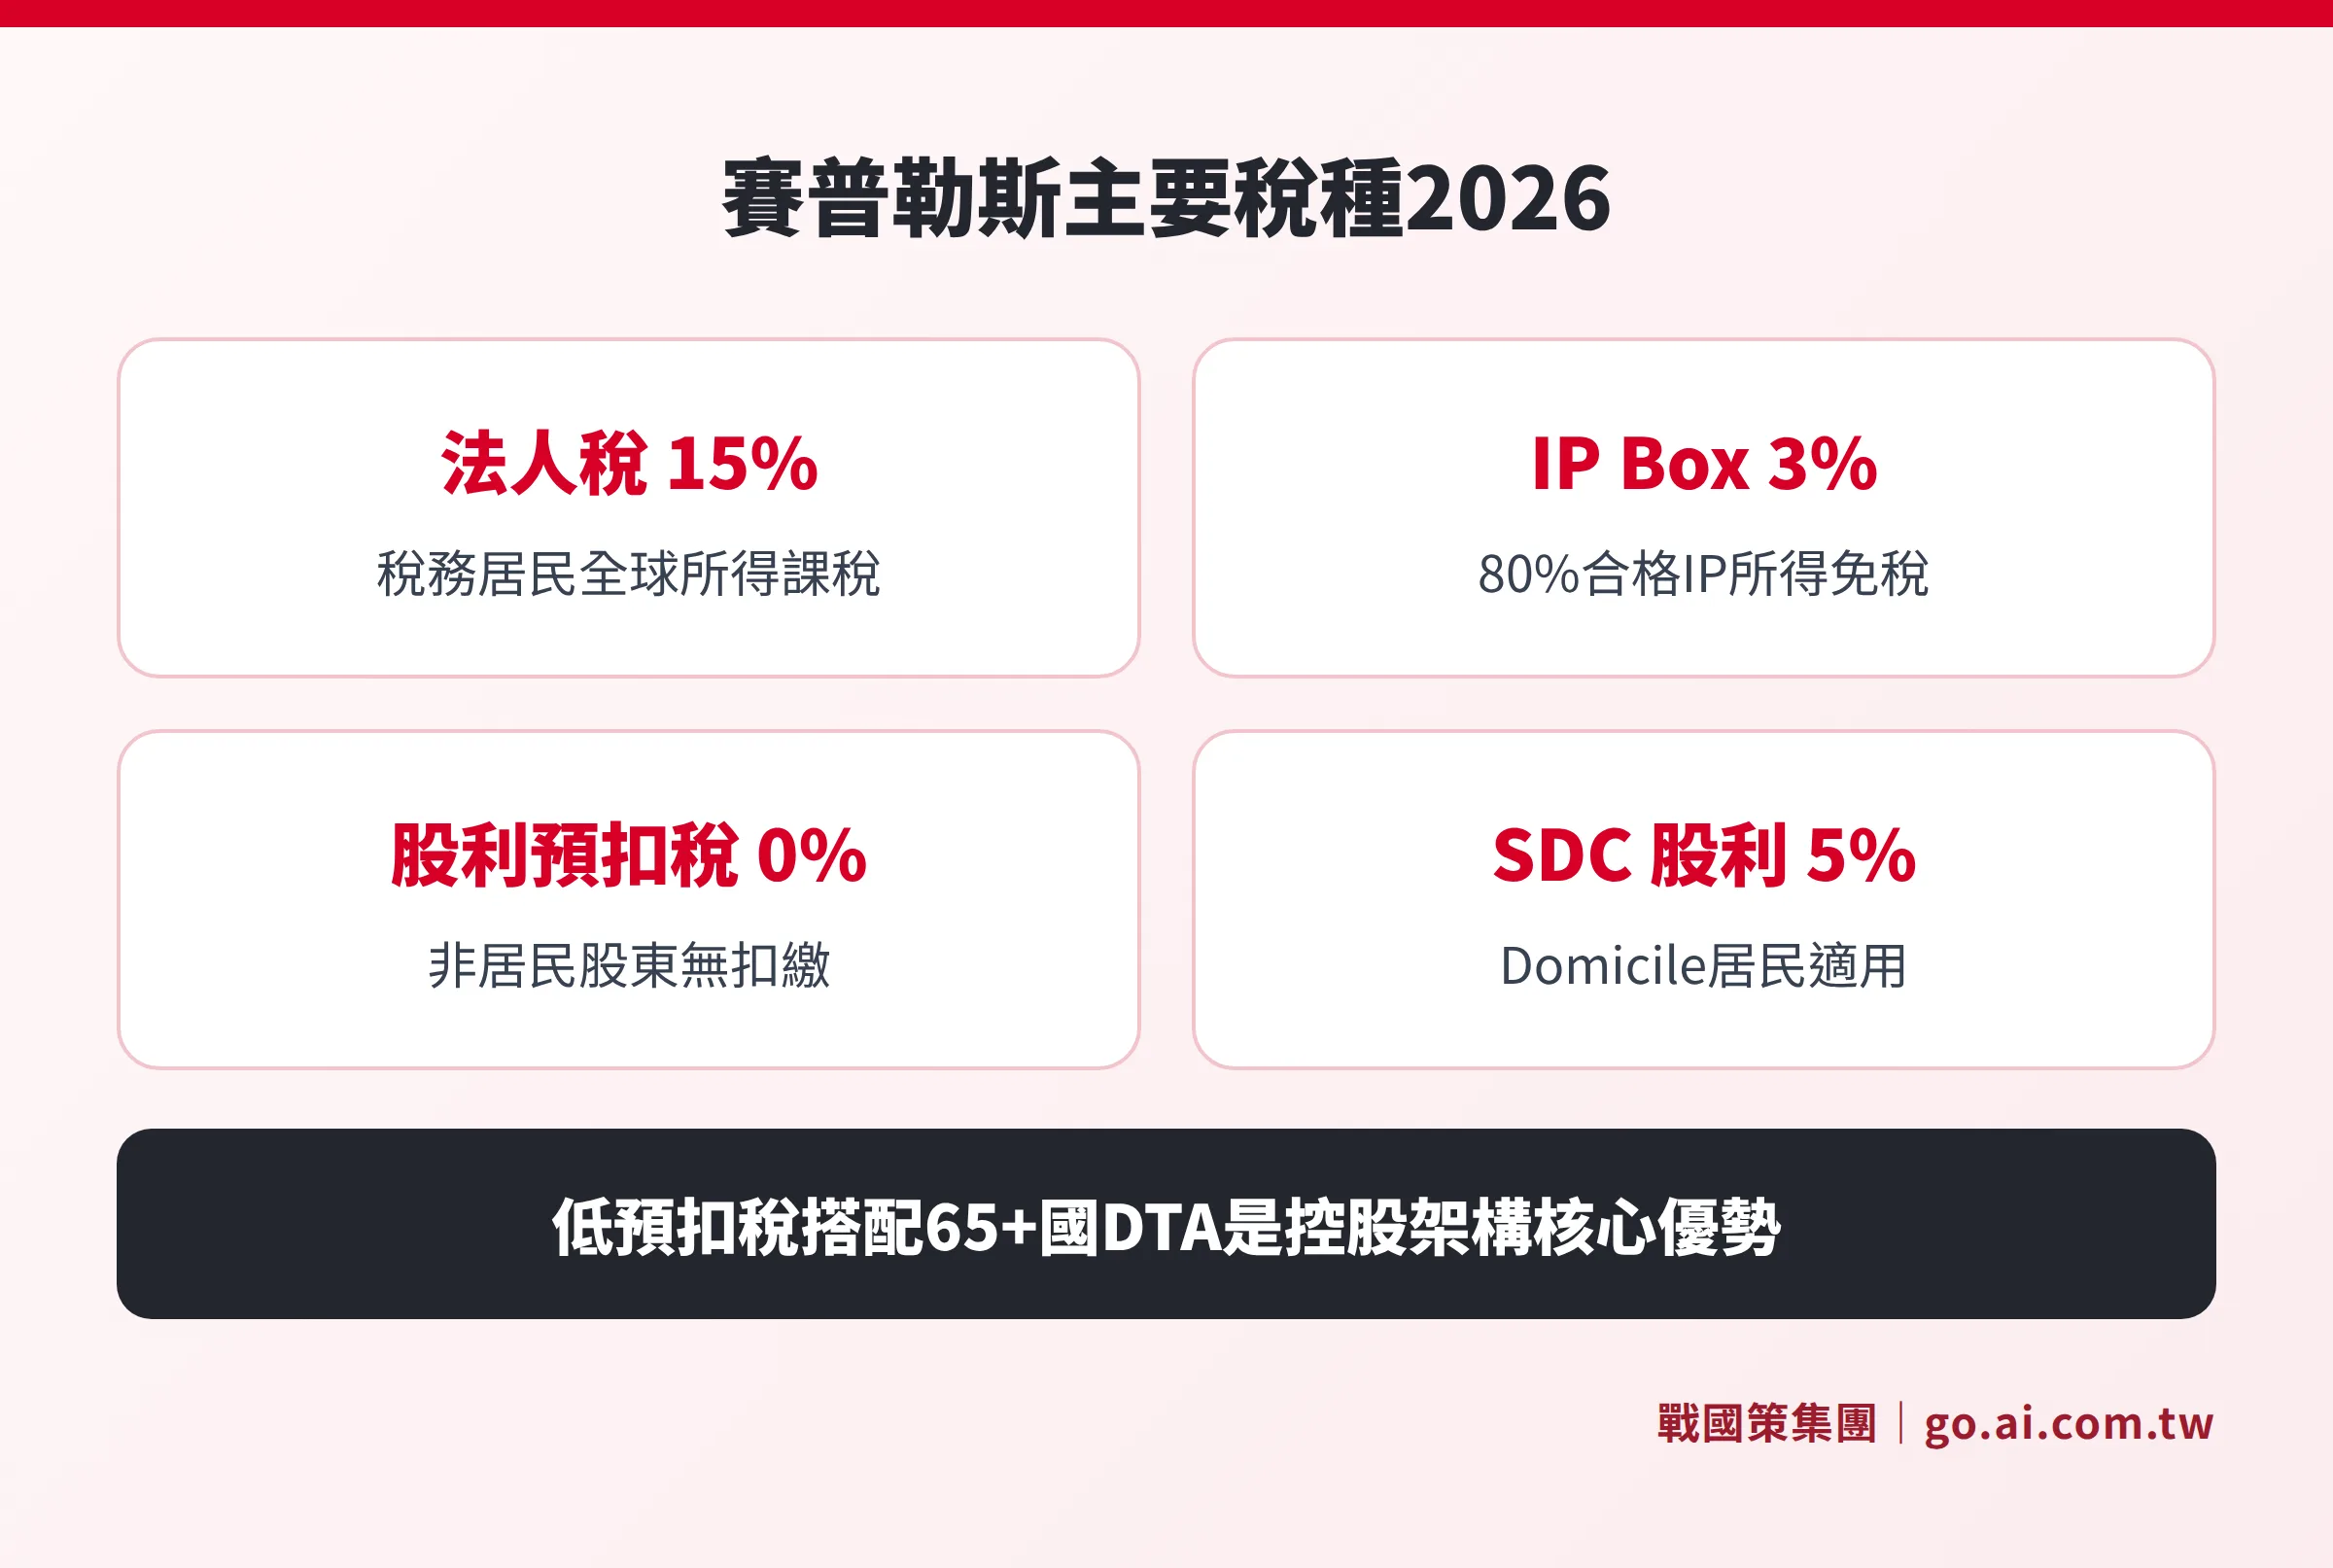
賽普勒斯 IP Box 制度符合 OECD 關聯法(Nexus Approach),對合格 IP 所得提供 80% 利潤免稅額。以 2026 年法人稅 15% 計算,有效稅率為 3%(原為 2.5%)。
合格 IP 資產
- 專利(Patents)
- 受版權保護的電腦軟體(Copyrighted software)
- 植物品種權
- 通過 Nexus 測試取得資格的其他合格 IP
合格 IP 所得
- 權利金及授權費收入
- 智慧財產處分利得
- 使用合格 IP 產生的嵌入式所得(embedded income)
賽普勒斯 IP Box 在歐盟境內具有競爭力,搭配境外版權軟體或專利授權架構,可有效降低知識型企業的全球稅負。科技公司、軟體業者或持有品牌授權的台商,特別適合評估此架構。
詳細的賽普勒斯公司設立條件與費用,可參考賽普勒斯公司全攻略 2026與賽普勒斯公司費用完整解析。
預扣稅(Withholding Tax):股利、利息、權利金均 0%
賽普勒斯對支付給非居民的以下款項均不徵預扣稅:
- 股利:0%
- 利息:0%
- 權利金:0%
這三項零預扣稅政策是賽普勒斯作為國際中間控股公司(Intermediate Holding Company)的核心優勢。跨國集團可在賽普勒斯設立控股層,從各國子公司匯入股利後,再以最低稅負向上層分配,無需擔心在賽普勒斯這一層被額外扣稅。
配合超過 65 個雙重課稅協定(DTA)網絡(涵蓋歐盟主要成員國、中國、印度、俄羅斯等),賽普勒斯可進一步降低來源國的預扣稅率。不過台灣與賽普勒斯目前尚無 DTA,台灣股東匯回股利時的扣繳,須依台灣所得稅法處理(詳見下節)。
增值稅(VAT)19%
賽普勒斯 VAT 標準稅率為 19%,另設兩檔優惠稅率:9%(餐飲、住宿等)及 5%(食品、書籍、醫藥品等)。年營業額超過 15,600 歐元 的公司須強制辦理 VAT 登記。
提供跨境 B2B 服務的公司,通常可依 EU VAT 指令適用零稅率(Zero-rated)或免稅,但仍須辦理 VAT 登記以申報歐盟境內交易(VIES 申報)。VAT 申報採季申報制,每季結束後提交。
特別國防稅(SDC):2026 年股利稅率降至 5%
特別國防稅(Special Defence Contribution)是賽普勒斯特有稅種,僅適用於同時具備賽普勒斯稅務居民身分且具有 Domicile(永久居籍) 的個人。外資股東(如台灣個人或台灣公司)通常不在課徵範圍。
2026 年 SDC 主要變動
| 項目 | 2025 年稅率 | 2026 年稅率 | 說明 |
|---|---|---|---|
| 股利所得 | 17% | 5% | 僅適用 2026 年起產生的利潤 |
| 利息所得 | 30% | 30% | 維持不變 |
| 租金所得 | 3% | 廢除 | 2026 年起不再課徵 |
| 視同股利分配 | 適用 | 廢除 | 2026 年起取消 |
重要注意事項:5% 的新稅率適用時機,是以利潤產生的年度為準,而非股利支付日期。賽普勒斯公司若要分配 2025 年以前的盈餘,仍須按 17% SDC 計算。
Non-Domicile 制度:自 2015 年起取得賽普勒斯稅務居民身分的個人,若非賽普勒斯 Domicile,可享最長 17 年的 SDC 完全免稅優惠(Non-Dom Regime)。
資本利得稅:證券處分免稅
賽普勒斯資本利得稅(CGT)僅對位於賽普勒斯境內的不動產處分課徵 20%。所有有價證券(股票、債券、基金單位、認股權等)的處分利得,一律免稅。
這項免稅規定對控股公司架構極為重要:賽普勒斯控股公司出售子公司股份時,無論利得多寡,均無需繳納資本利得稅。搭配前述股利免稅優惠,賽普勒斯控股公司在退場時的稅務效率相當高。
台灣端影響:CFC 申報、股利匯回扣繳、無 DTA
這是台商最容易忽略、卻影響最大的一塊。
CFC 申報狀況改變(2026 年重要更新)
台灣 CFC 制度(受控外國企業,自 2023 年起施行)將法定稅率 低於 14%(台灣 20% × 70% = 14%)的國家列為低稅負地區。持有境外公司 50% 以上股份的台灣個人或企業,若該公司位於低稅負地區,其被動所得須視為「已分配」並納入台灣所得申報。
關鍵變化:2025 年以前,賽普勒斯法定稅率 12.5% 低於 14% 門檻,被列為低稅負地區。2026 年起,賽普勒斯法定稅率提升至 15%,高於 14% 門檻,原則上不再自動歸入低稅負地區清單。
但需注意:若公司實際有效稅率(因使用 NID 或 IP Box)仍低於 14%,台灣稅務機關仍可能適用 CFC 課稅。以下情境需特別留意:
- 大量使用 NID 使有效稅率降至 3% 的公司
- 適用 IP Box 使有效稅率降至 3% 的 IP 控股公司
- 利潤來源幾乎全為被動所得(股利、利息、權利金)的控股公司
建議持有賽普勒斯公司的台灣股東,在 2026 年度結算後,向熟悉跨境稅務的台灣會計師確認 CFC 申報義務。台灣 CFC 申報的詳細計算方式,請參考台灣 CFC 申報實務指南。
股利匯回台灣的扣繳
台灣與賽普勒斯無 DTA,賽普勒斯對外不徵預扣稅(0%),但台灣個人收到境外股利時,須依「所得基本稅額條例」申報最低稅負。台灣公司收到來自賽普勒斯子公司的股利,須依「所得稅法」規定申報,並可抵扣已在賽普勒斯繳納的稅款(但無 DTA 下的抵扣有限制)。
台灣個人與企業的完整跨境稅務影響,可參考台灣人賽普勒斯開公司必知。
賽普勒斯稅務申報時程(2026 年)
賽普勒斯公司的稅務申報採年度制,主要截止日如下:
| 申報項目 | 截止日期 | 說明 |
|---|---|---|
| 暫繳稅款第一期(Provisional Tax) | 7 月 31 日 | 依當年度預估應稅所得計算,分兩期繳納 |
| 暫繳稅款第二期 | 12 月 31 日 | 第二期可在此時修訂全年預估所得 |
| 公司法人稅申報(TD4) | 次次年 1 月 31 日 | 即 2026 年度申報書於 2028 年 1 月 31 日前提交 |
| 雇主年度申報(TD7) | 3 月 31 日 | 申報上一年度雇員薪資與扣繳資料 |
| VAT 申報(每季) | 季結束後 40 天內 | 若按季申報,分四次提交 |
暫繳稅款注意事項:若申報的暫繳所得低於最終應稅所得 75%,將被加收 10% 附加稅,建議委由當地會計師或審計師協助估算。
年度審計、年報提交等合規要求(非稅務),請參考賽普勒斯公司年度維護相關規定。
賽普勒斯與周邊國家稅率比較
| 國家 | 法人稅率 | 股利預扣稅 | IP Box 有效稅率 | NID 制度 |
|---|---|---|---|---|
| 賽普勒斯 | 15% | 0% | 3% | 有(8.049%,2026) |
| 愛爾蘭 | 12.5% / 15% | 25% | 6.25% | 無 |
| 馬爾他 | 35%(退稅後 5%) | 0% | 無 | 無 |
| 盧森堡 | 24.94% | 15% | 5.2% | 無 |
| 荷蘭 | 19% / 25.8% | 15% | 9% | 無 |
備註:愛爾蘭 12.5% 稅率適用年營業額未超過 7,500 萬歐元的一般貿易所得;大型跨國企業依 OECD Pillar Two 適用 15%。荷蘭法人稅 19% 適用應稅所得 20 萬歐元以下。
已設立賽普勒斯公司,如何評估需不需要調整架構?
如果您在 2025 年底以前已設立賽普勒斯公司,建議針對以下項目重新評估:
- 稅率影響試算:從 12.5% 升至 15%,對淨利影響為 2.5 個百分點。若公司利潤主要來自 NID 豁免或 IP Box,有效稅率仍可維持在 3% 左右,實質影響有限。
- CFC 申報重新確認:向台灣稅務顧問確認 2026 年度的 CFC 申報義務是否改變,特別是使用 NID/IP Box 使有效稅率低於 14% 的公司。
- SDC 股利分配規劃:若計畫分配歷年盈餘,需區分 2025 年以前與 2026 年起的利潤,適用不同 SDC 稅率(17% vs 5%)。
- 加碼評估 R&D 超額扣除:若公司有符合條件的研發費用,2025 至 2030 年間申請 120% 超額扣除,可進一步降低應稅所得。
架構是否需要調整,沒有統一答案,取決於公司的所得來源、股東組成與台灣稅務安排。建議與同時熟悉賽普勒斯稅法和台灣稅法的顧問合作,確保整體架構符合最新規定。
常見問題
賽普勒斯法人稅率 2026 年還是 12.5% 嗎?
不是。賽普勒斯自 2026 年 1 月 1 日起 將法人稅率從 12.5% 調升至 15%,以符合 OECD 全球最低稅率(Pillar Two)的要求。若看到標示「12.5%」的舊資料,請確認資料年份,2026 年起的申報均以 15% 計算。
NID 的有效稅率調升了嗎?
是的。由於 CIT 從 12.5% 升至 15%,搭配 NID 最多 80% 豁免後,有效最低稅率從 2.5%(12.5% × 20%)上升至 3%(15% × 20%)。NID 制度本身架構(80% 豁免上限、參考利率計算方式)並未改變。2026 年 NID 參考利率為 8.049%。
台灣股東持有賽普勒斯公司,2026 年起不需要申報 CFC 了嗎?
不完全正確。賽普勒斯法定稅率升至 15% 後,已超過台灣 CFC 制度的 14% 門檻,原則上 不再被自動歸入低稅負地區。但若公司透過 NID 或 IP Box 使實際有效稅率低於 14%,台灣稅務機關仍可能適用 CFC 規定。建議逐年確認公司有效稅率,並諮詢熟悉跨境稅務的台灣會計師。
賽普勒斯公司的稅務申報最重要的截止日是哪一天?
最容易遺漏的是暫繳稅款的兩個截止日:每年 7 月 31 日(第一期)和 12 月 31 日(第二期)。若申報金額低於最終應稅所得的 75%,會被加課 10% 附加稅。公司所得稅申報書(TD4)則在稅務年度結束後 13 個月(即次次年 1 月 31 日)前提交。
賽普勒斯與台灣有稅務協定嗎?
目前台灣與賽普勒斯尚無雙重課稅協定(DTA)。賽普勒斯對外支付的股利、利息、權利金均為 0% 預扣稅,但台灣個人或企業收到賽普勒斯股利時,仍須依台灣所得稅法規定申報,且在無 DTA 保護下,已付賽普勒斯稅款的抵扣空間較有限。
資料來源
- 賽普勒斯稅務局(Tax Department of Cyprus):www.taxdept.mof.gov.cy
- Kendris:Cyprus Tax Reform 2026 Key Changes
- Dixcart:2026 Cyprus Reference Rates for Notional Interest Deduction
- Sovereign Group:Cyprus Brings Comprehensive Tax Reform Into Force
- CyprusTaxLife:Cyprus Corporate Tax 15% in 2026
- 台灣財政部賦稅署:CFC 制度相關規定
- 本文為一般資訊,不構成法律或稅務意見,實際申報請以主管機關最新公告為準,並諮詢專業顧問。
立即諮詢賽普勒斯稅務規劃
戰國策集團提供賽普勒斯公司設立與稅務規劃一站式服務,協助台灣企業善用 15% 法人稅率、NID 及 IP Box 等優惠,並整合台灣端 CFC 申報,全程中文專人服務。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊