

決定是否在瑞士設立公司,對許多台商來說是一道選擇題,而非填空題。瑞士確實擁有歐洲最低的企業稅率之一、全球頂尖的政治穩定性,以及多個世界級的產業群聚。但高達 35% 的股利預扣稅、非歐盟成員身分與極高的營運成本,也讓不少企業在評估後打了退堂鼓。本文的目的不是說服你選擇瑞士,而是提供一份可操作的評估框架——9 個自我檢核指標,幫助你在諮詢顧問前先確認瑞士是否符合你的業務邏輯,以及哪些類型的台商能真正受益。
一句話看懂
瑞士的稅務與品牌優勢是真實的,但台商若無控股架構或 IP 資產,實際效益相當有限,先做自我評估再進入詳細規劃。
瑞士企業稅務優勢:數字背後的真實意義
瑞士的企業綜合有效稅率依州別介於 11.9%(楚格)到約 24%(日內瓦),聯邦企業所得稅率為 8.5%,其餘為各州稅與市政稅。以主要商業城市而言,蘇黎世約 19.7%、巴塞爾市約 13%、楚格約 11.9%。對照德國約 30%、法國約 25%,瑞士具有明顯優勢;但若與愛爾蘭的 12.5% 相比,差距並不如想像中懸殊,而愛爾蘭還是歐盟成員國,享有更完整的單一市場準入。
對控股公司而言,瑞士的「參與減免(Beteiligungsabzug)」制度是最大吸引力:持有子公司至少 10% 股權或市值 CHF 100 萬以上,從子公司收到的股利及出售子公司所得的資本利得,均可在聯邦層級享有實質免稅待遇。這讓瑞士成為亞太地區企業設立歐洲控股公司的熱門選擇,尤其適合已在多個國家布局的台商集團。
研發密集型企業可透過「稅務改革及確保 AHV 財源(TRAF)」框架下的優惠:各州可提供研發支出 150% 的超額扣除,並設立專利盒制度,讓符合條件的智財所得享有最高 90% 的稅基減免。以楚格州為例,結合上述優惠,實際稅負可大幅降低。
增值稅(MwSt)標準稅率為 8.1%(2024 年起調整),為歐洲最低之一;簡易稅率適用飲食、藥品等為 2.6%,住宿業特別稅率為 3.8%。年營業額超過 CHF 10 萬需強制登記增值稅。
然而,台商必須正視一個結構性問題:瑞士對股利課徵 35% 的聯邦預扣稅(Verrechnungssteuer)。台灣與瑞士目前無租稅協定(DTA),台灣股東自瑞士公司取得的股利通常無法透過協定回收,每次分配利潤都會產生 35% 的稅務漏損。這個問題可透過在協定網絡完整的第三地(如荷蘭、盧森堡)設立中間控股公司來因應,但這意味著架構更複雜、成本更高。
台商面臨的五大挑戰
瑞士從來不是低成本的歐洲布局地點。以下五個挑戰,對台商的實際衝擊往往比一般文章描述的更深。
一、營運成本位居歐洲頂端
蘇黎世辦公室租金約 CHF 400–800/平方公尺/年,員工月薪平均為 CHF 6,000–10,000(視職務),遠高於德國、荷蘭或愛爾蘭。即使只維持最基本的法規遵循(會計、申報、登記地址),每年也可能耗費 CHF 5,000 以上,若委任名義董事則另計。
二、非歐盟成員,服務業準入有限
瑞士透過超過 120 項雙邊協定與歐盟維持近似關係,商品貿易幾乎無關稅壁壘。但服務業(尤其是金融服務、法律顧問業)在歐盟的市場準入遠不如荷蘭或愛爾蘭完整。若你的核心業務是向歐盟客戶提供服務,這是一個結構性限制。
三、35% 股利預扣稅,台瑞無租稅協定
台灣股東將無法透過協定回收這筆預扣稅。每次從瑞士公司分配利潤回台灣,稅務成本相當於股利的 35%——除非先在協定網絡完整的地區設立中間持股層。
四、外國人工作許可有配額限制
來自台灣的員工屬於第三國國民(non-EU/EEA),在瑞士工作須申請工作許可,並受年度配額管制;雇主還須先證明在本地及歐盟公民中找不到合適人選(優先審查原則)。對於需要調派台灣員工的企業,這是顯著的人力部署障礙。
五、公司至少須有一名本地居住的董事或執行經理人
瑞士股份有限公司(AG)的董事會中,至少需要一名在瑞士居住且有獨立代表簽名權的董事;有限責任公司(GmbH)則需至少一名在瑞士居住的執行經理人。台商幾乎都需要委任專業服務商提供名義董事/經理人,每年額外增加約 CHF 2,000–6,000 的合規成本。
| 挑戰項目 | 對台商的具體影響 | 可行因應方式 |
|---|---|---|
| 35% 股利預扣稅 | 無 DTA,難以回收 | 設中間控股層(荷蘭/盧森堡) |
| 工作許可配額 | 台籍員工調派受限 | 僱用當地人或 EU 公民 |
| 高營運成本 | 初期現金流壓力 | 輕資產架構(控股+外包) |
| 非歐盟服務限制 | 歐盟市場準入不完整 | 搭配荷蘭或愛爾蘭子公司 |
| 本地董事要求 | 需委任名義董事 | 納入年度顧問費估算 |
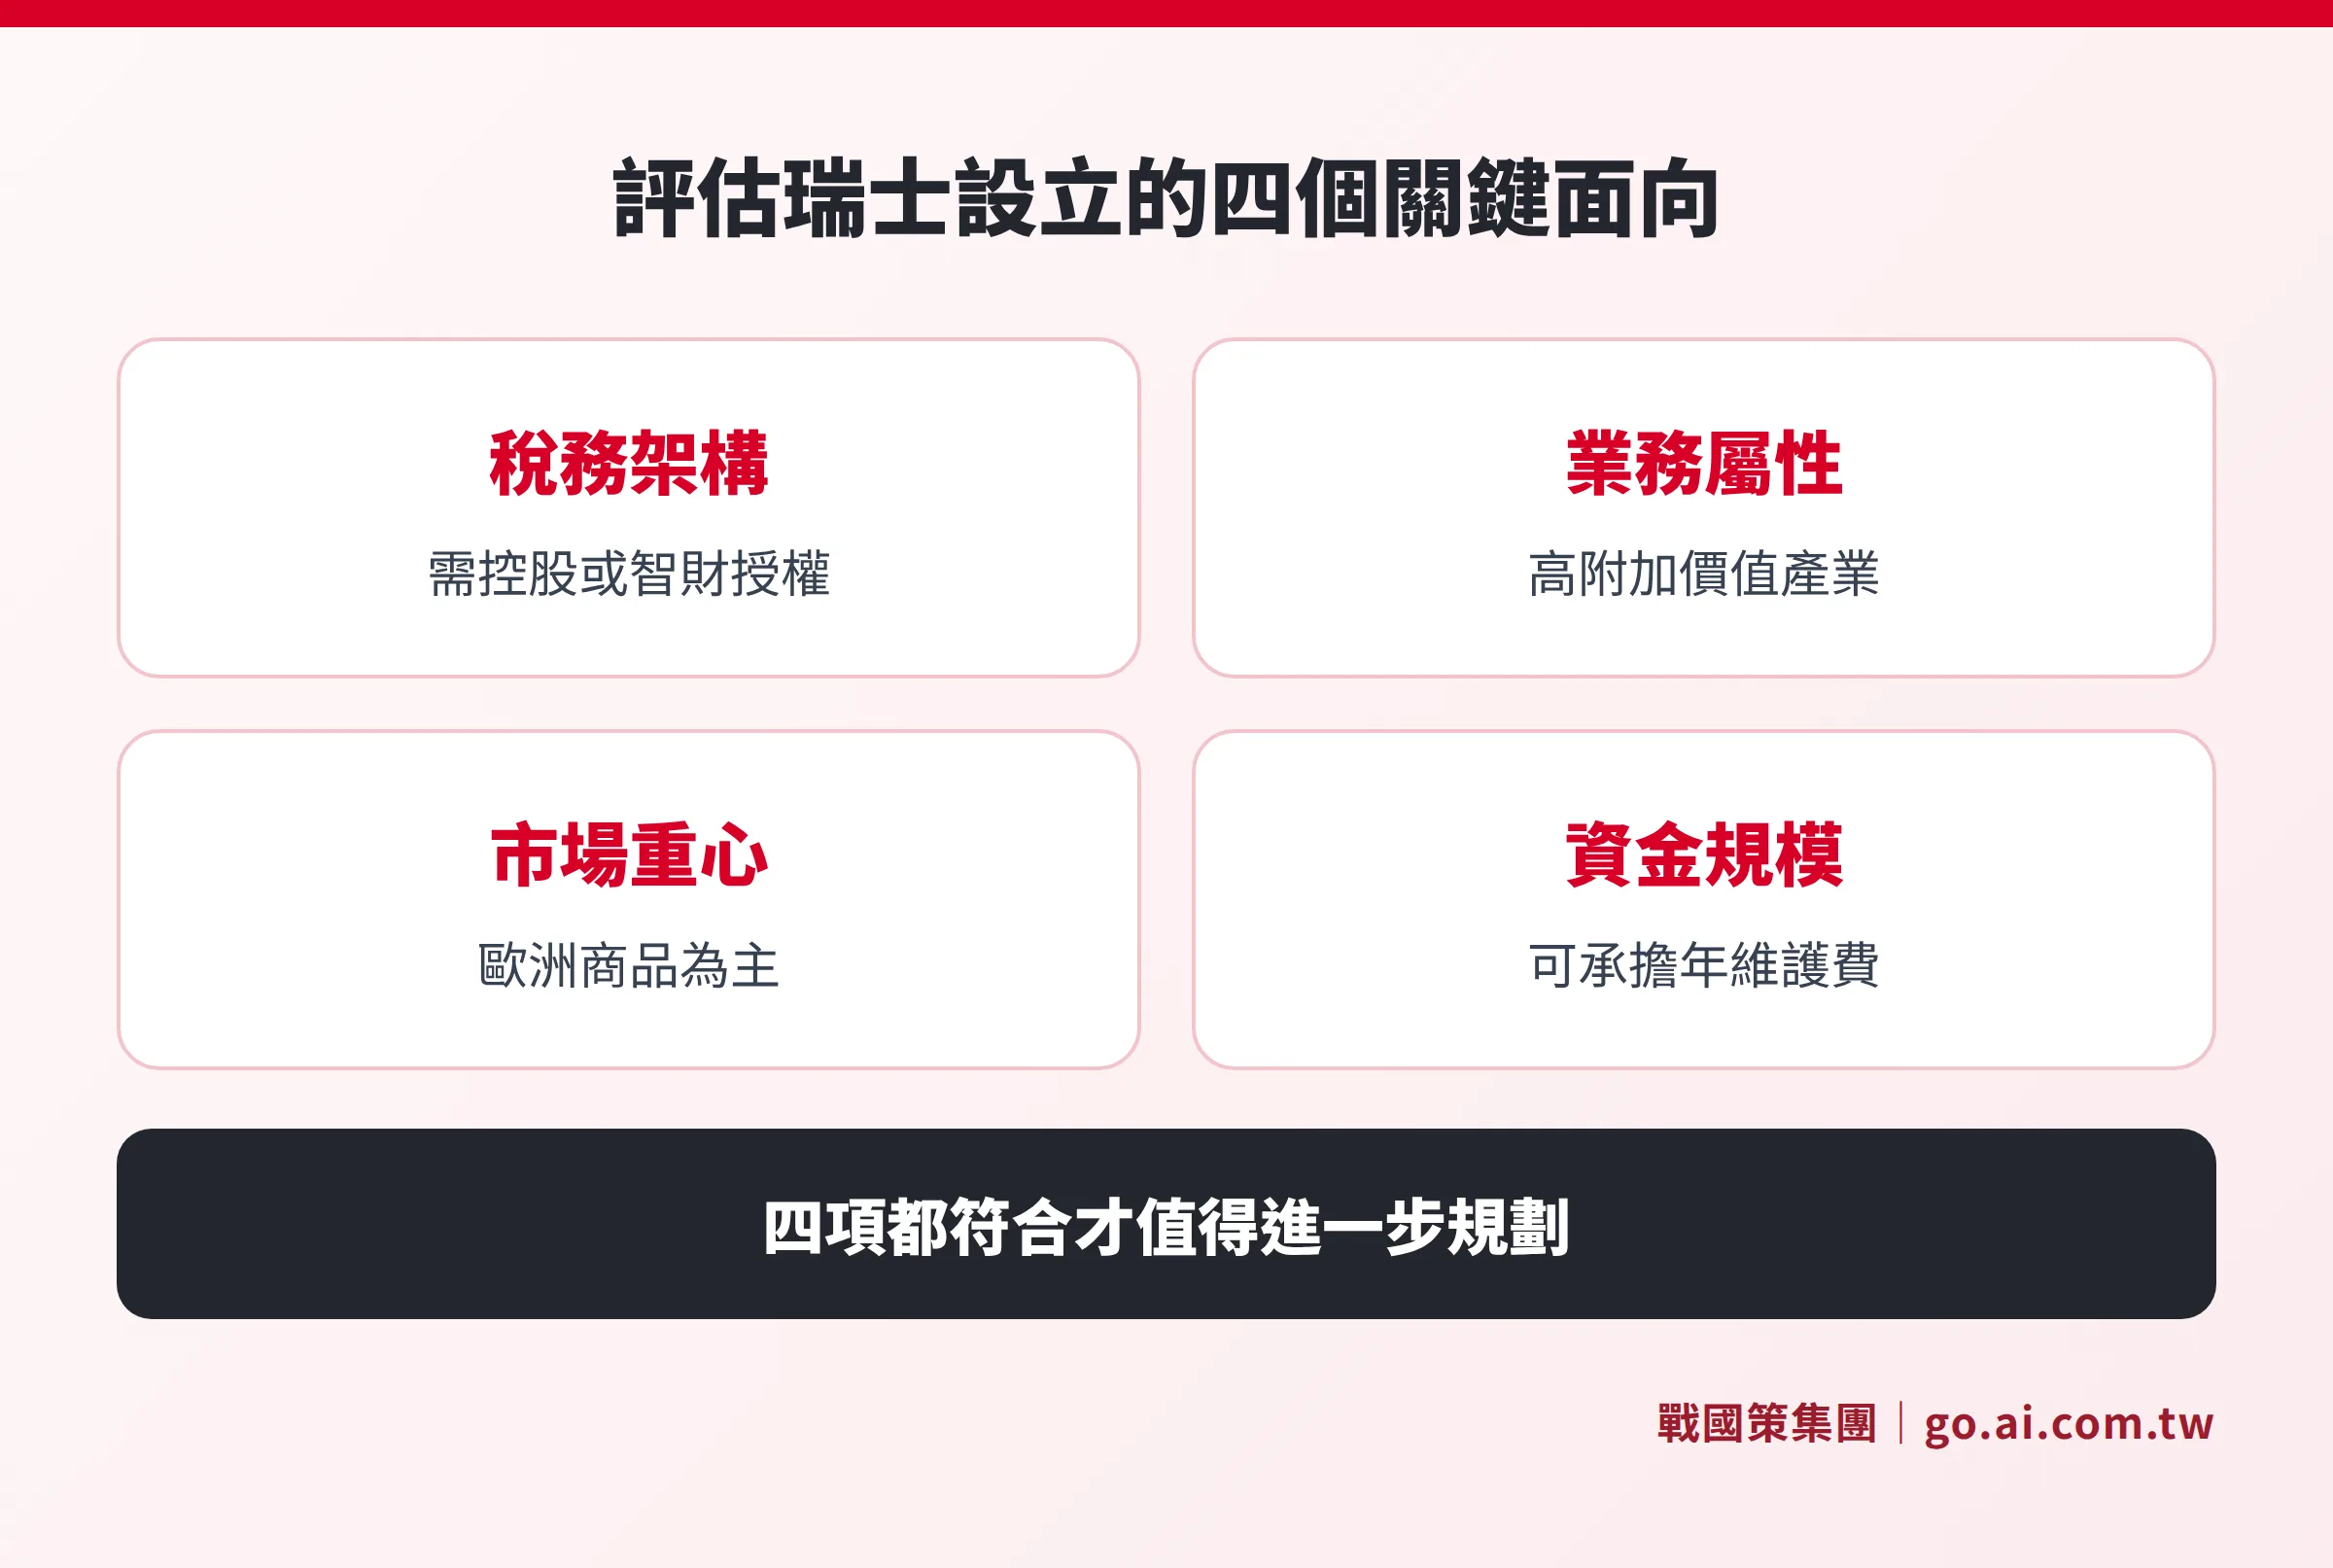
9 個指標:瑞士設立公司適不適合你?
以下這份自我評估清單,是根據設立歐洲公司的實務經驗整理而成。「是」代表瑞士可能適合你;「否」則建議進一步考慮其他選項。
| # | 評估問題 | 回答「是」的意義 | 回答「否」的意義 |
|---|---|---|---|
| 1 | 需要控股平台集中管理多國子公司利潤? | 參與減免有直接效益 | 控股優勢對你無意義 |
| 2 | 擁有可授權智財或專利,年授權收入可觀? | 專利盒制度有顯著效益 | 研發優惠價值有限 |
| 3 | 核心業務屬高附加價值產業(製藥、精密工程、金融科技)? | 產業群聚人才有加乘效果 | 成本無法被效益平衡 |
| 4 | 對「Swiss Made」或瑞士品牌有可量化的市場溢價? | 品牌效益能支撐成本 | 品牌加成不構成設立主因 |
| 5 | 客戶主要在歐洲且以商品貿易為主(非服務業)? | 雙邊協定可滿足需求 | 非歐盟身分影響服務業績效 |
| 6 | 能承擔每年 CHF 30,000 以上的合規與基本維運成本? | 成本結構合理 | 成本不划算 |
| 7 | 有規劃設立中間控股層(荷蘭/盧森堡)以因應預扣稅? | 稅務架構完整 | 會有嚴重稅務漏損 |
| 8 | 業務需要加密貨幣或 DLT 友善監管環境(楚格加密谷)? | 楚格有清晰法律框架 | 其他因素更關鍵 |
| 9 | 可接受台籍員工調派限制,主要僱用當地或 EU 人才? | 無人力部署障礙 | 人力調派將是重大挑戰 |
若以上 9 項中回答「是」的不到 3 項,瑞士可能不是最優先選項,建議優先考慮荷蘭、愛爾蘭或新加坡。
按業務性質分析:哪些台商最適合瑞士?
最適合:國際控股公司、智財授權平台
透過瑞士公司註冊設立 AG 作為歐洲控股中心,再搭配荷蘭 BV 作為中間層,可有效利用參與減免並解決預扣稅問題。這類架構在台商集團的歐洲重組中最為常見。
非常適合:區塊鏈與金融科技公司
楚格(Zug)的「加密谷」聚集超過 1,000 家區塊鏈公司,FINMA 對加密資產的監管框架全球最清晰。2021 年通過的《分散式帳本技術法(DLT 法)》承認 DLT 有價證券,並設立專屬監管類別,法律確定性遠高於歐盟其他國家。若業務涉及代幣發行或數位資產管理,楚格是台商的全球首選之一。
適合:製藥、生技、精密製造研發中心
巴塞爾的製藥群聚(諾華、羅氏總部皆在此)讓研發型企業可直接對接供應商、人才與合作夥伴;配合 TRAF 的 150% 研發超額扣除,可顯著降低實質稅負。若你的研發團隊主要由歐洲人組成,瑞士的頂尖大學(ETH Zurich 全球排名前十)是重要人才來源。
不適合:勞力密集生產、成本敏感零售
若核心競爭力依賴低人力成本,或業務需要大量僱用台灣員工,瑞士的薪資水準與工作許可限制將構成根本性障礙。
需避免:設立無實質的空殼公司
OECD BEPS 框架下,沒有實際業務的紙面公司面臨愈來愈高的法律風險,包括被視為租稅濫用,失去稅務協定保護。戰國策集團服務超過 3 萬家企業,建議所有瑞士架構都應確保有真實的業務活動或管理決策在當地進行。
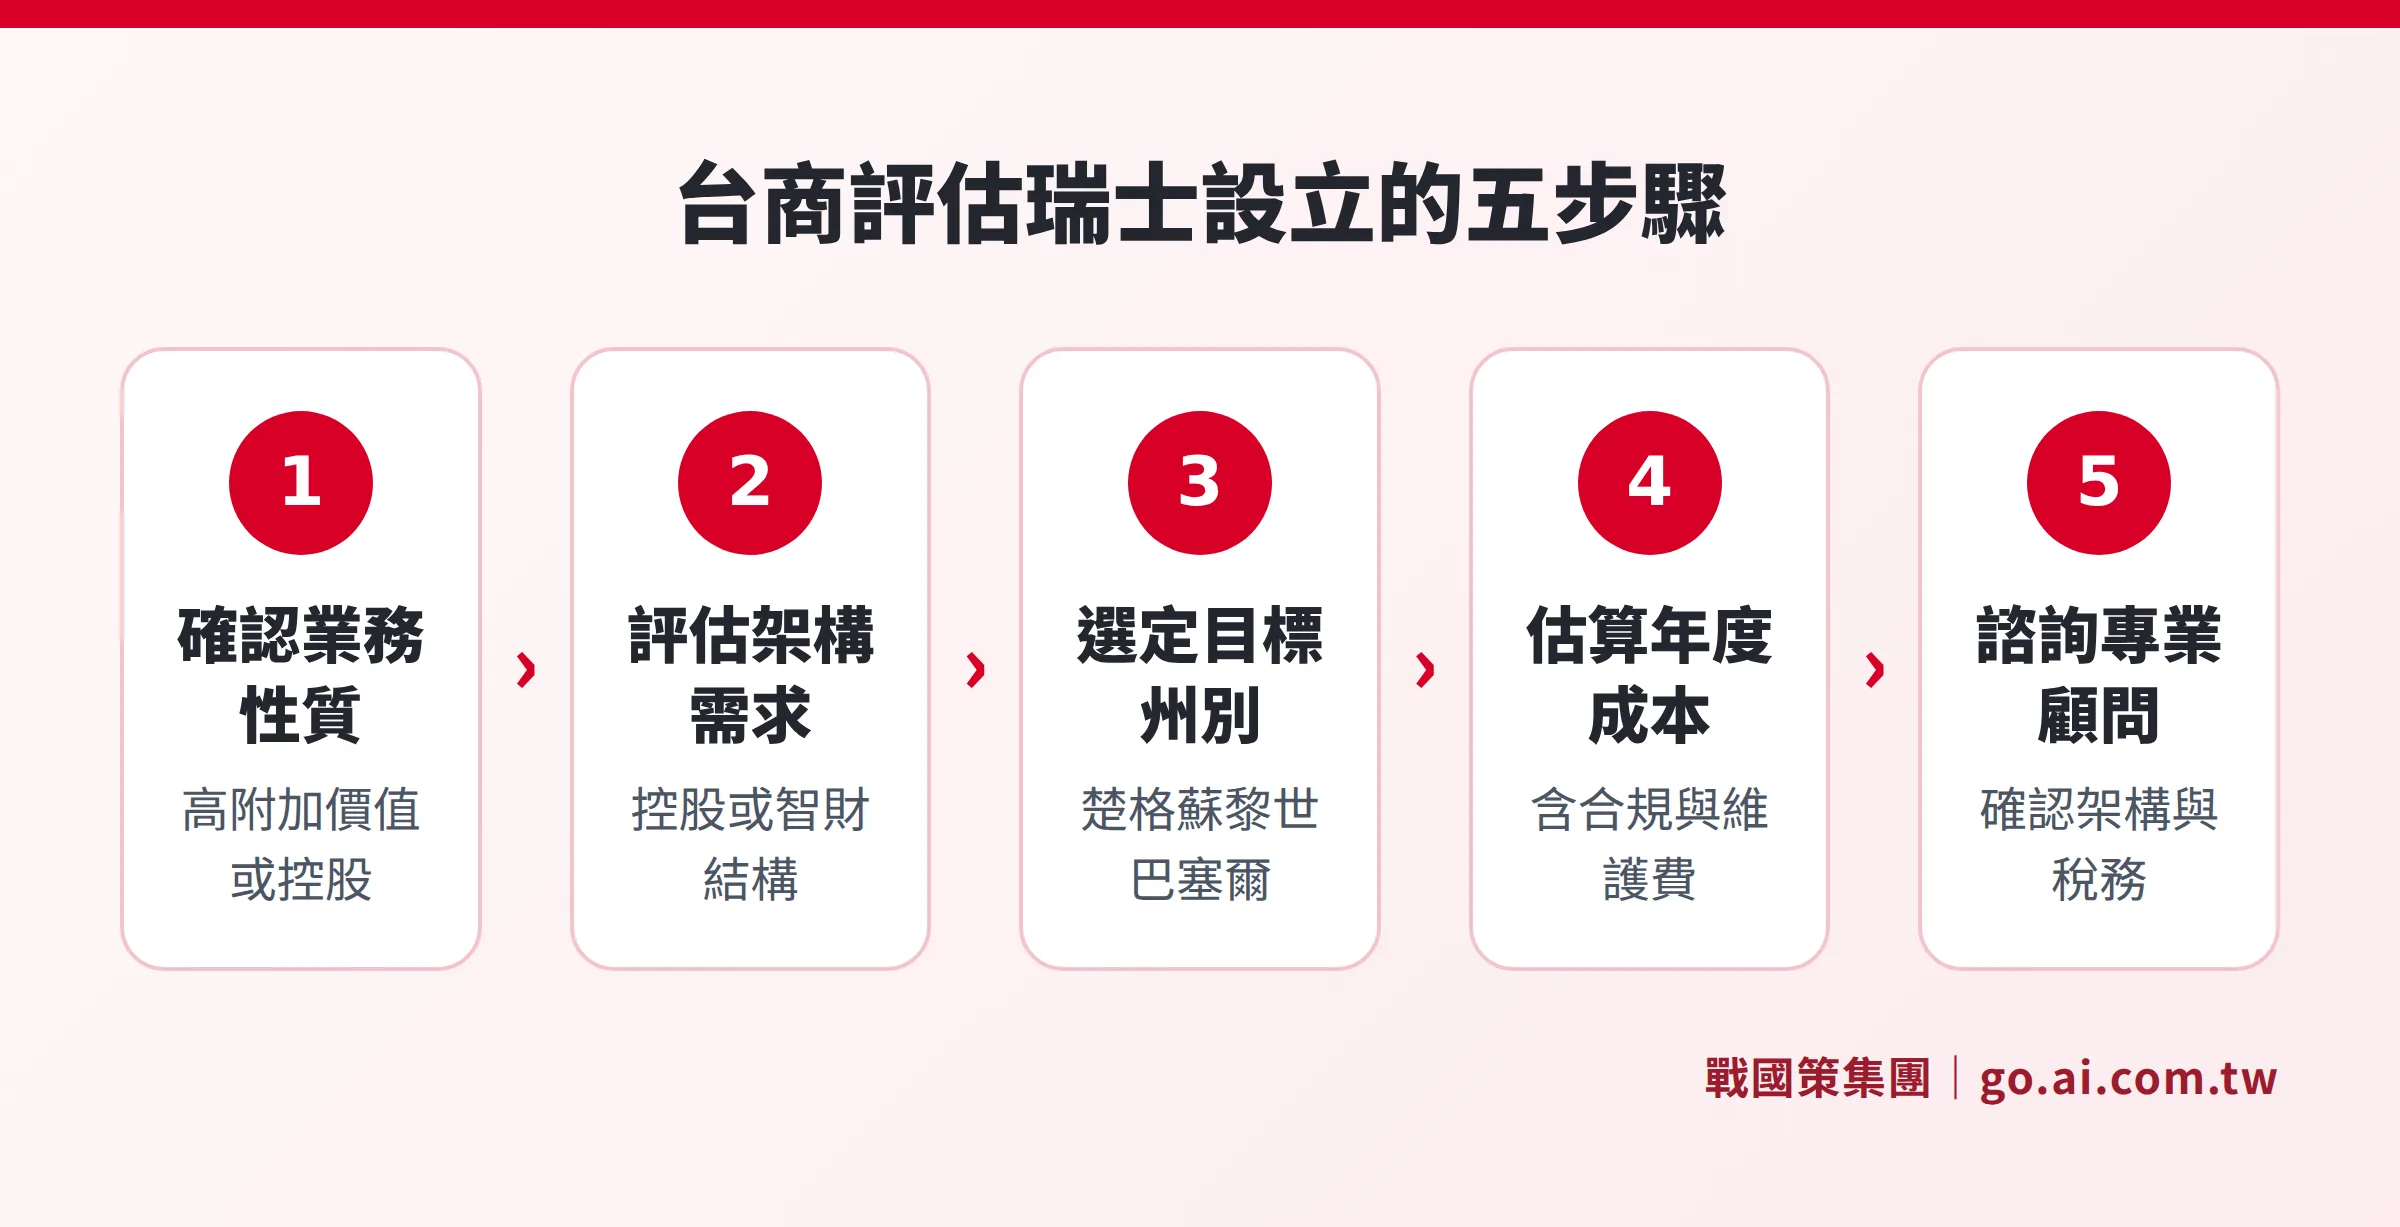
已決定布局瑞士:確認前先準備這些資訊
若初步評估傾向適合,在諮詢顧問前請先整理以下資訊,能讓評估更有效率:
- 業務性質與主要市場:商品或服務流向哪些國家?有多少比例是向歐盟提供服務?
- 現有集團架構:是否已有香港、新加坡或荷蘭的控股公司?瑞士如何融入現有架構?
- 智財資產狀況:擁有哪些可授權的專利或著作財產權?年授權收入規模?
- 人力需求:是否需要在瑞士設立有員工的辦公室,還是只需登記地址加本地服務商?
- 目標州別:楚格(低稅、區塊鏈)、蘇黎世(金融、科技)、巴塞爾(製藥)——產業群聚對應不同州別,稅率差異可達 10 個百分點以上。
費用與程序細節可參考瑞士公司註冊費用說明;若業務涉及特定行業許可(金融、醫療器材、食品),則需另行閱讀瑞士公司行業許可指引。
若你已設立瑞士公司但發現稅務架構有漏洞(例如股利預扣稅未規劃因應),建議優先評估設立中間控股層的可行性,而非直接解散重來。台灣股東持有的瑞士公司股權在架構調整上有彈性,成本通常遠低於重建。
常見問題
台灣與瑞士有租稅協定嗎?沒有的話影響有多大?
台灣與瑞士目前無全面性租稅協定(DTA)。主要影響在於股利課稅:瑞士對股利課徵 35% 聯邦預扣稅,台灣股東在無 DTA 的情況下通常無法申請退稅,每次分配利潤會產生 35% 的稅務損失。建議透過與瑞士簽有 DTA 的中間地(如荷蘭,預扣稅率可降至 0%)設立控股層來規劃。
台灣人可以自己擔任瑞士公司的唯一董事嗎?
不行。瑞士 AG 的董事會中,至少需要一名在瑞士居住且有獨立代表簽名權的董事;GmbH 則需至少一名在瑞士居住的執行經理人。台灣人可持有 100% 股份,但至少需要委任一名本地名義董事或經理人(由專業服務商提供)。這點是許多台商最常忽略的設立前提。
瑞士公司年度維護成本大約是多少?
不含員工薪資,僅基本合規(年度會計、申報、名義董事、登記地址)約 CHF 5,000–12,000/年,視州別與公司規模而定。若設立實體辦公室並聘用員工,成本大幅提升。詳細費用請參考瑞士公司註冊費用完整說明。
瑞士 AG 與 GmbH 哪個適合台商?
AG(股份有限公司)最低資本 CHF 100,000,股份轉讓較靈活,適合有融資或未來上市計畫的公司;GmbH(有限責任公司)最低資本 CHF 20,000,管理架構較簡單靈活,但股東姓名須登記於商業登記冊(公開查閱)。台商初期設立,若無融資需求,GmbH 是常見選擇;若要維持股東隱私或有多輪投資計畫,AG 更合適。
在楚格設立區塊鏈公司,法律框架有哪些保障?
瑞士 2021 年通過《分散式帳本技術法(DLT 法)》,提供目前全球最完整的加密資產法律框架:承認 DLT 有價證券、設立 DLT 交易系統監管類別、釐清數位資產在破產程序中的所有權歸屬。FINMA 對 ICO 代幣發行有清晰指引,將代幣分類為支付型、功能型與資產型,各有對應監管路徑,減少法律不確定性。
資料來源
- 瑞士聯邦稅務局(ESTV):企業稅率、增值稅與預扣稅規定 https://www.estv.admin.ch
- 瑞士聯邦商業登記局(Zefix):公司設立登記法規 https://www.zefix.ch
- 瑞士金融市場監督管理局(FINMA):加密資產與 ICO 指引 https://www.finma.ch
- 瑞士聯邦統計局(BFS):薪資與生活成本數據 https://www.bfs.admin.ch
- KPMG Switzerland / ESTV:各州有效企業稅率(2024)
- 瑞士聯邦議會:DLT 法(2021 年 2 月生效)正式文本
本文所有資訊僅供參考,不構成法律或稅務建議;費用、稅率及程序以主管機關最新公告為準,建議諮詢專業顧問後再做決策。
想知道瑞士是否適合你的企業?
戰國策集團提供超過 25 年的全球公司設立服務,服務超過 3 萬家企業。填寫下方表單,讓我們的顧問為你進行免費初步評估,根據你的業務類型與架構需求,推薦最適合的設立地點與方案。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊