

「公司和行號到底差在哪?」很多人以為差別只是名稱上有沒有「公司」兩個字,或是行號比較便宜、比較好辦。其實兩者在法律上是完全不同的組織:公司是獨立的法人,股東原則上只在出資範圍內負責;行號則是獨資或合夥的商業,負責人要用個人財產承擔債務。這個根本差異,會一路延伸到登記機關、稅怎麼繳、能不能免用統一發票、名稱保護範圍,以及能不能引進投資人。網路上常見的說法,例如「公司辦營業登記、行號辦商業登記」或「行號的稅一定比較低」,其實都不夠精確。本文用定義與比較表的方式,把公司與行號在法律責任、登記、出資、稅制、發票、規費與籌資上的差別一次說清楚,讓您先弄懂兩者是什麼,再依自己的情況做選擇。
公司和行號在法律上是什麼?
先把名詞釐清。所謂「行號」,是依商業登記法登記的商業,組織型態只有獨資與合夥兩種,名稱常見「工作室」、「商行」、「企業社」、「小吃店」等,依商業登記法第 28 條,商業名稱不得使用「公司」字樣。所謂「公司」,是依公司法組織、登記成立的社團法人,台灣最常見的是有限公司與股份有限公司。
另外常被混用的「營業登記」,現在的正式名稱是稅籍登記,是向國稅局登記成為營業人的程序。不論公司或行號,只要有銷售貨物或勞務,都要辦理稅籍登記;只是公司與行號在申請公司登記或商業登記時,主管機關會一併把資料傳送給國稅局辦理稅籍登記。所以正確的說法是:公司辦「公司登記」、行號辦「商業登記」,兩者都有稅籍登記,而不是「公司辦營業登記、行號辦商業登記」。
一句話看懂
公司是獨立法人,股東原則上以出資額為限負責;行號不是法人,負責人或合夥人要以個人財產承擔債務。稅制、發票、名稱與籌資的差異,都是從這一點延伸出來的。
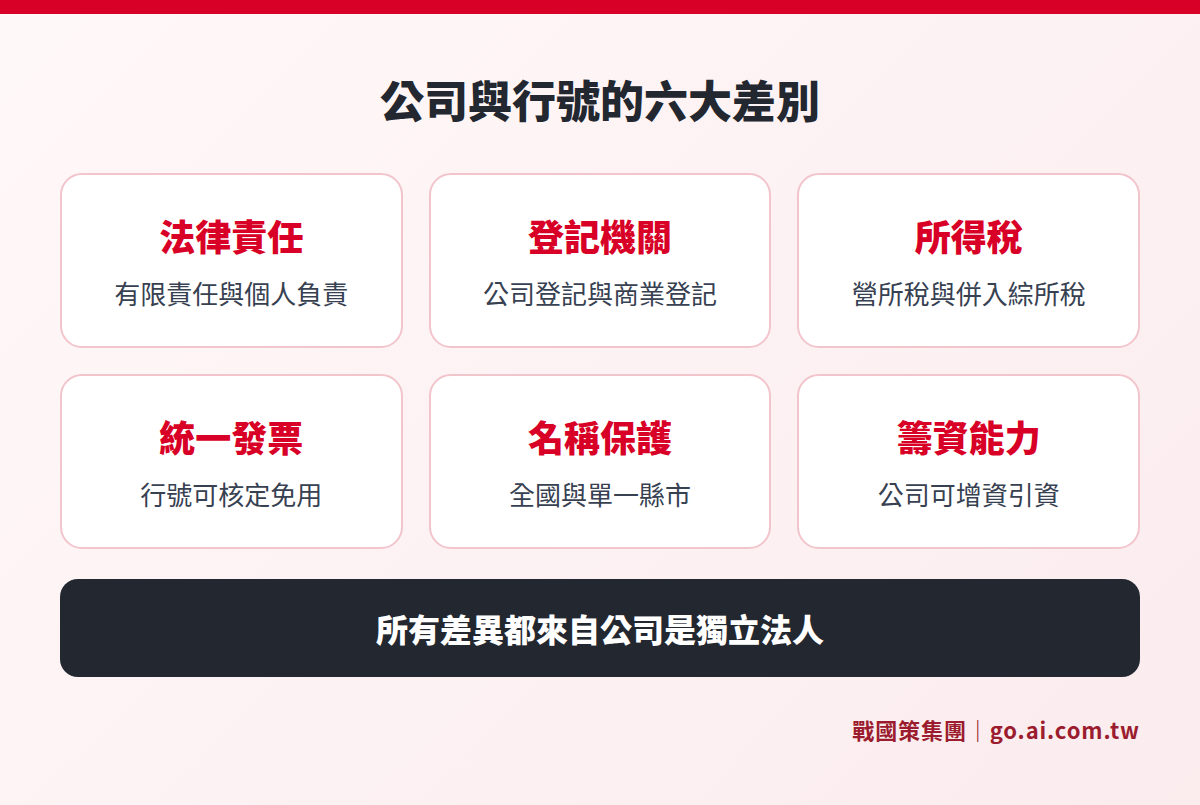
差別一:法律責任,有限責任與個人連帶的不同
公司是獨立的法人,可以用公司名義擁有財產、簽約、借款與訴訟。公司的債務原則上由公司財產清償,有限公司股東與股份有限公司股東都以出資額或所認股份為限負責。不過要注意,有限責任不是萬能保護:負責人如果親自為公司的借款作保、以個人名義簽約,或有違法行為,仍然可能要個人負責。
行號沒有獨立的法人格,獨資行號的財產與負責人個人財產在法律上視為一體。行號的債務如果用行號的財產還不夠,債權人可以追償負責人的個人財產。合夥行號則適用民法合夥的規定,依民法第 681 條,合夥財產不足清償合夥債務時,各合夥人對不足的部分負連帶責任,也就是債權人可以向任何一位合夥人請求全部的不足額。
因此,業務風險越高,例如會產生大額應付帳款、需要簽長期合約、可能面臨賠償責任的行業,兩者在責任上的差距就越重要。
差別二:登記機關、出資與資本額規定
公司登記與商業登記的主管機關不同。公司登記依公司型態與規模,由經濟部或直轄市政府受理;行號的商業登記則是向所在地的直轄市或縣(市)政府申請。公司辦理設立前,要先做公司名稱及所營事業預查;行號則是做商業名稱及所營業務預查。
資本額方面,有限公司與股份有限公司已經沒有法定最低資本額,但依公司法第 7 條,設立登記的資本額要經會計師查核簽證,有限公司的資本還要依第 100 條由股東一次繳足。行號同樣沒有最低資本額,也不需要會計師查核資本額;依商業登記申請辦法,資本額未達新臺幣 25 萬元可以免附資本額證明文件,25 萬元以上則要附存摺或對帳單影本。
出資人數也不同。有限公司一人以上股東即可成立;股份有限公司需要二人以上股東,或由政府、法人股東一人組成。行號的獨資只有一位出資人,合夥則是兩人以上。公司資本額的法規細節可以參考開公司資本額規定。
差別三:所得稅,營所稅與綜所稅怎麼課?
這是公司與行號最常被討論、也最常被誤解的地方。
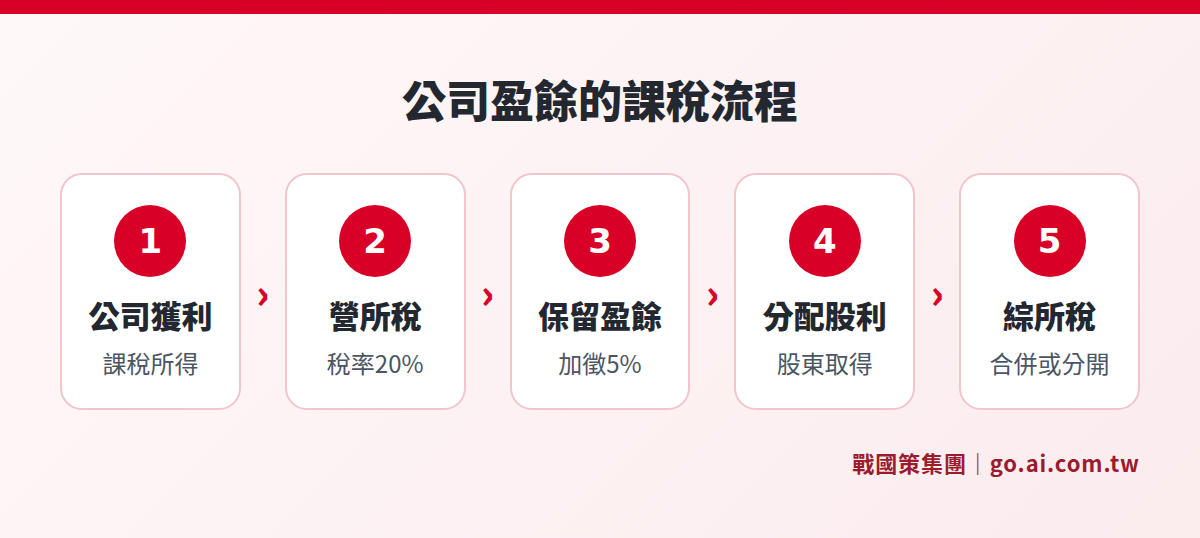
公司要繳營利事業所得稅。依所得稅法第 5 條,課稅所得額超過 12 萬元的部分適用 20% 的稅率(12 萬元以下免徵,略高於 12 萬元時另有減半計算的上限規定)。公司繳完營所稅後的盈餘,若當年度沒有分配,依所得稅法第 66-9 條要就未分配盈餘加徵 5%;若分配給個人股東,股東取得的股利還要併入綜合所得稅,可選擇以股利的 8.5% 抵減稅額(每戶上限 8 萬元)合併計稅,或按 28% 分開計稅。
行號則沒有獨立的營所稅負擔。依所得稅法第 71 條第 2 項,獨資與合夥組織仍要辦理營利事業所得稅結算申報,但不用計算及繳納結算稅額,所得額直接列為獨資資本主或合夥人的營利所得,併入個人綜合所得稅,適用 5% 到 40% 的累進稅率。若是經核定的小規模營利事業,則不用辦理結算申報,由稽徵機關核定所得額後直接歸入負責人的營利所得。
| 稅目 | 公司(有限公司、股份有限公司) | 行號(獨資、合夥) |
|---|---|---|
| 營利事業所得稅 | 課稅所得額適用 20% 稅率 | 要辦結算申報但不繳稅,小規模營利事業免辦結算申報 |
| 未分配盈餘 | 未分配部分加徵 5% | 不適用 |
| 盈餘歸屬個人 | 分配股利時,股東併入綜所稅或選擇分開計稅 | 當年度所得額直接併入負責人或合夥人綜所稅 |
| 營業稅 | 一般稅額計算,稅率 5%,使用統一發票 | 一般為 5%;經核定為小規模營業人者,免用統一發票,按 1% 查定課徵 |
| 進項稅額扣抵 | 可依規定扣抵 | 使用統一發票者可扣抵;小規模營業人原則上不適用一般扣抵方式 |
哪一種稅比較低,沒有固定答案。行號的所得直接併入個人綜所稅,所得不高時適用的稅率可能比 20% 低;所得越高,累進稅率就越可能超過公司的稅負。但公司若要把錢分給股東,還有股利這一層課稅,而且公司需要完整的帳簿與財報。實際比較時,要用自己的營收、成本、家庭其他所得與是否保留盈餘一起試算,建議請會計師依個案計算。
差別四:統一發票與營業稅
依加值型及非加值型營業稅法,營業人原則上要開立統一發票,按 5% 課徵營業稅。例外是規模狹小、交易零星,平均每月銷售額未達使用統一發票標準新臺幣 20 萬元的小規模營業人,經國稅局核定後可以免用統一發票,按 1% 查定課徵營業稅,由國稅局每季發單。
實務上,可以適用小規模營業人查定課徵的,主要是獨資或合夥的行號;公司組織原則上都要使用統一發票,依期申報營業稅。因此,若您的客戶大多是企業、需要統一發票入帳,或預期每月銷售額會超過 20 萬元,就算是行號也要使用統一發票,兩者在營業稅上的差距就會縮小。
另外,還沒有達到營業稅起徵點的小規模經營,可能符合商業登記法第 5 條免辦商業登記的條件。自 2025 年起,營業稅起徵點為銷售貨物每月 10 萬元、銷售勞務每月 5 萬元。是否可以免辦登記,以及行號的設立程序,可以參考商業登記全攻略。
差別五:名稱保護、規費、帳務與籌資能力
公司名稱依公司法第 18 條,不得與其他公司或有限合夥的名稱相同,保護範圍是全國。行號的名稱依商業登記法第 28 條,只是在同一直轄市或縣(市)內不得與已登記的商業名稱相同,換個縣市,別人仍然可以登記相同的商業名稱。
要注意的是,不論公司名稱或行號名稱,都只是登記上的名稱保護,不等於商標權。品牌若要在商品或服務上受到保護,仍要另外向智慧財產局申請商標註冊。
設立規費方面,公司設立登記費依公司登記規費收費準則,按資本總額或實收資本額每新臺幣 4,000 元收 1 元,未達 1,000 元以 1,000 元計,另外還有名稱預查規費與會計師查核簽證的費用。行號的商業登記規費依各直轄市、縣(市)的規定收取,以臺中市為例,設立登記規費為 1,000 元,線上申辦 800 元;行號也不需要會計師查核資本額,整體設立成本通常比公司低。
帳務方面,使用統一發票的公司與行號都要依商業會計法設帳、保存憑證並申報營業稅;公司另有營所稅結算申報與財務報表的要求,帳務工作量通常較大。小規模營業人的帳務相對單純。記帳與報稅委外的費用依交易量與需求報價。
籌資能力是兩者差距最大的地方之一。公司可以透過增資引進新股東,股份有限公司還可以發行特別股、員工認股等工具,也是創投與天使投資人比較熟悉的投資對象。行號沒有股份的概念,獨資只能由負責人自己出資,合夥若要加入新合夥人,涉及的是合夥契約與連帶責任的調整,對外部投資人吸引力有限。銀行融資方面,金融機構通常也會要求行號負責人個人提供擔保。
公司與行號差別總比較表
| 比較項目 | 公司 | 行號 |
|---|---|---|
| 法律地位 | 獨立法人 | 非法人,獨資或合夥 |
| 適用法律 | 公司法 | 商業登記法、民法合夥 |
| 出資人責任 | 以出資額或所認股份為限 | 獨資負責人以個人財產負責;合夥人對不足額負連帶責任 |
| 登記機關 | 經濟部或直轄市政府 | 所在地直轄市或縣(市)政府 |
| 資本額查核 | 需會計師查核簽證 | 不需要,25 萬元以上附資金證明 |
| 所得稅 | 營所稅 20%,分配股利再課股東綜所稅 | 所得額併入負責人或合夥人綜所稅 |
| 統一發票 | 原則上要使用 | 小規模營業人可核定免用,按 1% 查定 |
| 名稱保護 | 全國 | 同一直轄市或縣(市) |
| 引進投資人 | 可增資或發行新股 | 困難 |
| 組織轉換 | 有限公司可依法變更為股份有限公司 | 無法直接變更為公司,需另設公司 |
如果您已經理解兩者的差別,接下來要決定「我該選哪一種」,可以參考依營收、客戶類型與風險做判斷的行號還是公司怎麼選。決定開公司後,再看有限公司與股份有限公司差異。
已經開了行號,發現應該是公司怎麼辦?
先判斷是不是真的需要改。如果行號目前的營收穩定、客戶不要求公司身分、業務風險不高,也沒有引進投資人的計畫,維持行號不一定是錯誤的選擇。
需要評估轉為公司的常見訊號有幾個:主要客戶開始要求與公司簽約或要求公司資格、業務規模擴大讓個人承擔的債務風險變高、所得增加讓綜所稅累進稅率明顯上升,或是準備找合夥人或投資人。出現這些情況時,建議先請會計師用實際數字試算兩種組織的稅負,再決定時機。
行號無法直接變更為公司,必須另外設立新公司,再處理行號的歇業或註銷、資產與合約的移轉、名稱沿用等事項,順序安排不好可能出現空窗期或重複課稅的問題。完整的升級時機與程序,請參考行號轉公司怎麼做。
常見問題
行號的稅一定比公司低嗎?
不一定。行號的所得直接併入負責人的綜合所得稅,適用 5% 到 40% 的累進稅率;公司則是營所稅 20%,分配股利時股東還要再課綜所稅。所得低時行號可能較省,所得高時公司可能較有利,要依實際營收、成本與家庭所得試算。
行號可以開統一發票嗎?
可以。行號若平均每月銷售額達 20 萬元,或未經核定為小規模營業人,就要使用統一發票,按 5% 繳營業稅。只有經國稅局核定為小規模營業人的行號,才能免用統一發票並按 1% 查定課徵。
公司可以申請免用統一發票嗎?
公司組織原則上要使用統一發票。小規模營業人查定課徵的制度,主要適用於規模狹小、交易零星的獨資或合夥行號,實際是否適用請以國稅局核定為準。
公司名稱和行號名稱可以一樣嗎?
可能可以。公司名稱是在全國範圍內不得與其他公司相同,行號名稱是在同一直轄市或縣(市)內不得與其他商業相同,兩者的審查範圍不同,而且行號名稱不得使用「公司」字樣。若重視品牌,建議另外申請商標註冊。
有限公司的股東真的完全不用負責嗎?
原則上股東以出資額為限負責,但並非完全沒有風險。負責人若為公司借款作連帶保證、以個人名義簽約,或有違反法令的行為,仍可能要個人負責。
資料來源
本文為企業規劃參考,不構成法律或稅務意見。稅率、起徵點、規費與登記規定可能調整,實際適用請以經濟部、各地方政府與財政部最新公告為準,個案請洽專業會計師或律師。
還不確定開公司還是行號?先免費試算
告訴我們您的業務型態、預估營收與客戶類型,顧問會說明公司與行號在責任、稅負與帳務上的差異,並協助辦理設立登記與記帳報稅。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊