

台灣企業考慮海外布局時,賽普勒斯常出現在顧問建議名單上,理由通常是「歐盟成員國、低稅率、零預扣稅」。但 2026 年賽普勒斯已將法人稅率從 12.5% 調升至 15%,部分台商開始重新評估這個選擇是否依然划算。真正的問題不是賽普勒斯好不好,而是「這個架構適不適合你的業務模式」。不同於泰國、越南這類以市場進入為目標的設立地,賽普勒斯的定位是控股架構、智慧財產管理與資金調度的節點,評估邏輯必須換一套框架。本文從台商的實際需求出發,整理賽普勒斯的核心優勢與潛在挑戰,以及一份可自我勾選的適合度評估清單,幫助您在決定之前做到心中有數。
2026 稅制更新:從 12.5% 升至 15%,為什麼還值得考慮?
2025 年底,賽普勒斯議會通過稅制修正案(Amending Law 244(I)/2025),自 2026 年 1 月 1 日起將標準法人稅率(Corporate Income Tax)從 12.5% 調升至 15%。這項調整的背景是配合 OECD Pillar Two 全球最低稅率規則的實施——歐盟各成員國均需確保符合規格的大型跨國集團在本地的有效稅率不低於 15%。
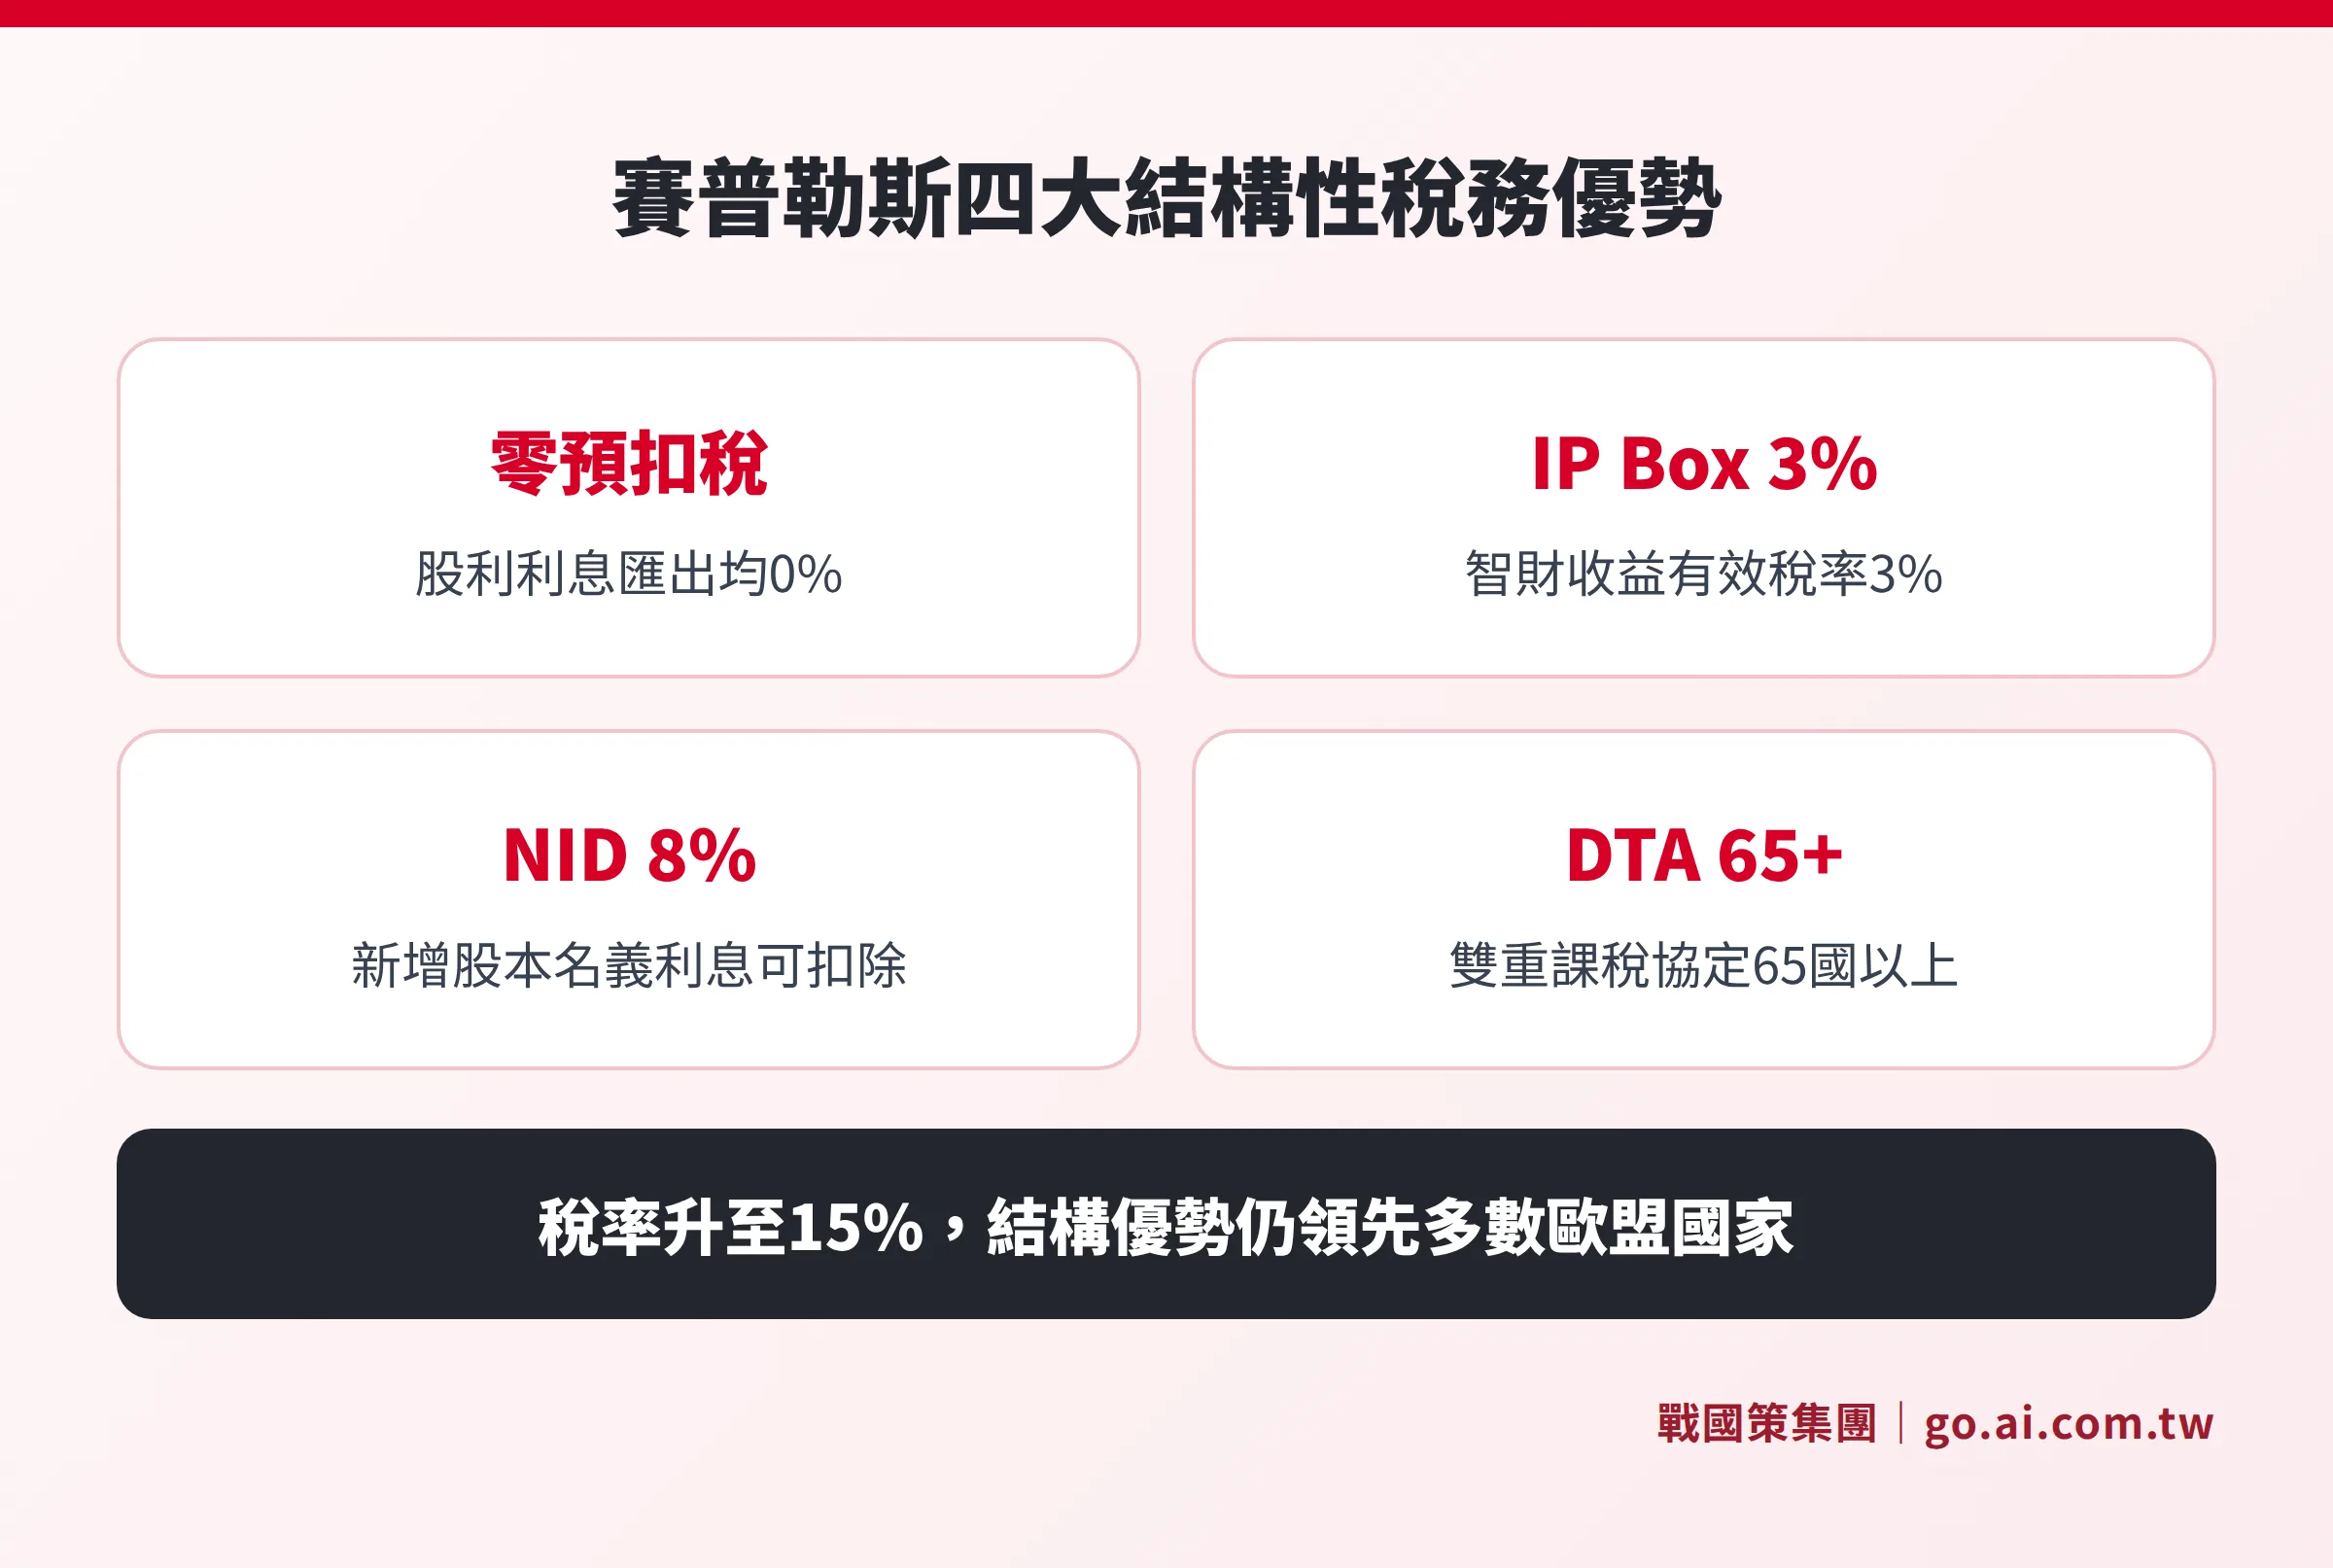
稅率調升後,賽普勒斯的 15% 與新加坡 17% 相比仍具競爭力,更遠低於荷蘭(25.8%)、法國(25%)、德國(約 30%)等主要歐盟國。更關鍵的是,稅率只是賽普勒斯架構吸引力的一部分——零預扣稅、IP Box 與 NID 等結構性優惠並未因稅率調整而改變,這才是許多跨國架構仍選擇賽普勒斯作為節點的核心理由。
需要注意的是,Pillar Two 的 15% 最低稅率目前主要針對全球合併年收超過 7.5 億歐元的大型跨國集團。規模較小的台商通常不直接適用,但了解這個趨勢對長期架構規劃仍有意義。
一句話看懂
賽普勒斯 2026 年法人稅率已從 12.5% 升至 15%,但零預扣稅、IP Box(有效稅率 3%)、NID 等結構性優惠不受影響,仍是歐盟設立控股架構的首選之一。
四大結構性優勢:稅率以外才是真正的護城河
稅率是最容易被其他地區追上的競爭優勢;賽普勒斯更難被取代的是以下四項結構性安排。
零預扣稅(0% Withholding Tax)
賽普勒斯對支付給非居民的股利、利息、權利金均不徵收預扣稅。這意味著資金可以從賽普勒斯公司匯出至任何國家的股東或母公司,不需要在賽普勒斯端額外繳稅。對比愛爾蘭的股利預扣稅 25%,賽普勒斯在控股架構的資金調度成本上具備明顯領先優勢——即使法定稅率已調整,這一項本身就能創造實質節稅效益。
IP Box:智慧財產收益有效稅率 3%
IP Box 制度允許來自合格智慧財產的淨收益享有 80% 的稅前免稅額。換算成有效稅率:15% × 20% = 3%。適用範圍包含專利、軟體版權、研發成果衍生的授權收入,以及智財處分所得。相較於沒有類似制度的德國或荷蘭,科技公司或以技術授權為主要獲利模式的台商,在賽普勒斯的稅負可以降至 3%,不到法定稅率的五分之一。此制度符合 OECD BEPS 的「關聯法」(Nexus Approach),即智財研發的實質工作需在賽普勒斯進行才能享有全額優惠。
NID 名義利息扣除(Notional Interest Deduction)
NID 制度允許企業對新增股本計算一個名義利息,視同費用從稅前所得中扣除。2026 年的 NID 參考利率為 8.049%(賽普勒斯 10 年期公債殖利率 + 5%),最高可扣除當期應稅所得的 80%。這個機制讓股權融資在稅務上與債務融資處於更對等的地位,對設立初期注入大量新股本的控股公司效益最為顯著。
65+ 雙重課稅協定(DTA)+ 歐盟成員國
賽普勒斯已與超過 65 個國家簽署雙重課稅協定,覆蓋主要歐盟成員國、印度、中國、以色列、俄羅斯、南非等。DTA 的作用是降低子公司所在國在匯出股利、利息、權利金時的預扣稅率,避免同一筆獲利被兩個國家重複課稅。此外,賽普勒斯身為歐盟成員國,讓在此設立的金融服務公司可透過 EU Passporting 在歐盟 27 個成員國內營運,無需逐國申請牌照——這是非歐盟設立地(如新加坡)無法複製的結構性優勢。
賽普勒斯 vs. 主要設立地稅務條件比較(2026 年)
在決定是否選擇賽普勒斯之前,先看一下它與幾個常被對比的地區在關鍵稅務指標上的差異。
| 比較項目 | 賽普勒斯 | 愛爾蘭 | 荷蘭 | 新加坡 | 馬爾他 |
|---|---|---|---|---|---|
| 法人稅率 | 15% | 12.5% | 25.8% | 17% | 5%(退稅後) |
| 股利預扣稅 | 0% | 25% | 15% | 0% | 0% |
| IP Box 有效稅率 | 3% | 6.25% | 9% | 無 | 無 |
| DTA 數量 | 65+ | 74+ | 90+ | 90+ | 70+ |
| 歐盟成員 | 是 | 是 | 是 | 否 | 是 |
| 設立最快時間 | 5 個工作天 | 5–10 天 | 7–14 天 | 1–3 天 | 5–10 天 |
| 年度維護成本 | 低 | 中 | 中高 | 中 | 中 |
(稅率以各國官方公告為準;大型跨國集團另需考量 Pillar Two 規則)
從上表可見,賽普勒斯在股利預扣稅(0%)與 IP Box 有效稅率(3%)上仍保持歐盟最具競爭力的地位。法定稅率升至 15% 使其不再是最低,但在零預扣稅與 IP Box 這兩個對控股和科技公司最關鍵的指標上,仍優於多數競爭對手。
三大實務挑戰與因應策略
了解優勢之後,坦誠面對挑戰同樣重要。以下是台商在實務上最常遇到的問題:
挑戰 1:銀行開戶審查嚴格
2013 年銀行危機之後,賽普勒斯銀行的 KYC/AML 審查標準大幅提高。台灣背景的股東通常需要提供:股東財富來源說明文件、詳細業務說明書、客戶合約或發票樣本、公司章程,以及所有最終受益人(UBO)的完整資料。審核時間可能長達 1 至 3 個月,拒件並非罕見。因應策略:透過有賽普勒斯銀行關係的顧問機構協助引介,同時考慮以歐洲 EMI(電子貨幣機構,如 Wise Business、Airwallex)帳戶作為過渡方案。
挑戰 2:實質性要求(Substance Requirements)越趨嚴格
OECD 與歐盟對「控股公司是否具備足夠實質」的要求逐年提高。若賽普勒斯公司只是名義上的空殼、沒有任何決策或管理活動在當地發生,台灣或其他子公司所在國的稅務機關可能以「實際管理及控制地」原則重新認定稅務居民,否定相關稅務優惠。因應策略:至少確保公司有一名本地董事、定期在賽普勒斯召開董事會議並保留紀錄;若訴求 IP Box,研發實質性的要求更高。
挑戰 3:北賽普勒斯政治局勢
賽普勒斯島北部由土耳其控制(北塞),南部(賽普勒斯共和國)才是歐盟成員。幾乎所有設立服務都在南塞進行,政治分裂對南部商業運作的實際影響有限,但這是投資者應了解的地緣背景。
哪些業務最適合在賽普勒斯設立?
根據業務特性,以下類型台商在賽普勒斯能獲得最大效益:
最適合(優勢最顯著)
- 國際控股架構:以賽普勒斯作為台灣母公司與海外子公司(越南、印度、歐洲)之間的中間控股層,利用 DTA 降低子公司國預扣稅,並以零預扣稅將資金回流
- 科技與 IP 授權公司:軟體公司或擁有技術授權業務的台商,透過 IP Box 將授權收入有效稅率降至 3%
- 航運相關業務:賽普勒斯是全球第三大船籍國,擁有完整的噸位稅制度(Tonnage Tax),航運業在此有完善的法規與稅務環境
適合考慮(需搭配架構評估)
- 歐盟金融服務:需要 EU Passporting 或申請 CySEC 牌照的公司
- 中東與非洲業務樞紐:利用地理位置與 DTA 覆蓋,設立連結三大洲業務的區域節點
不適合的情況
- 以賽普勒斯國內市場為目標(人口約 90 萬,市場規模極為有限)
- 初期急需銀行帳戶且無法承受 KYC 審查延誤的早期創業公司
- 完全沒有本地實質運作能力也無顧問機構協助合規的架構
更多產業許可的詳細要求,可參考賽普勒斯產業設立指南。
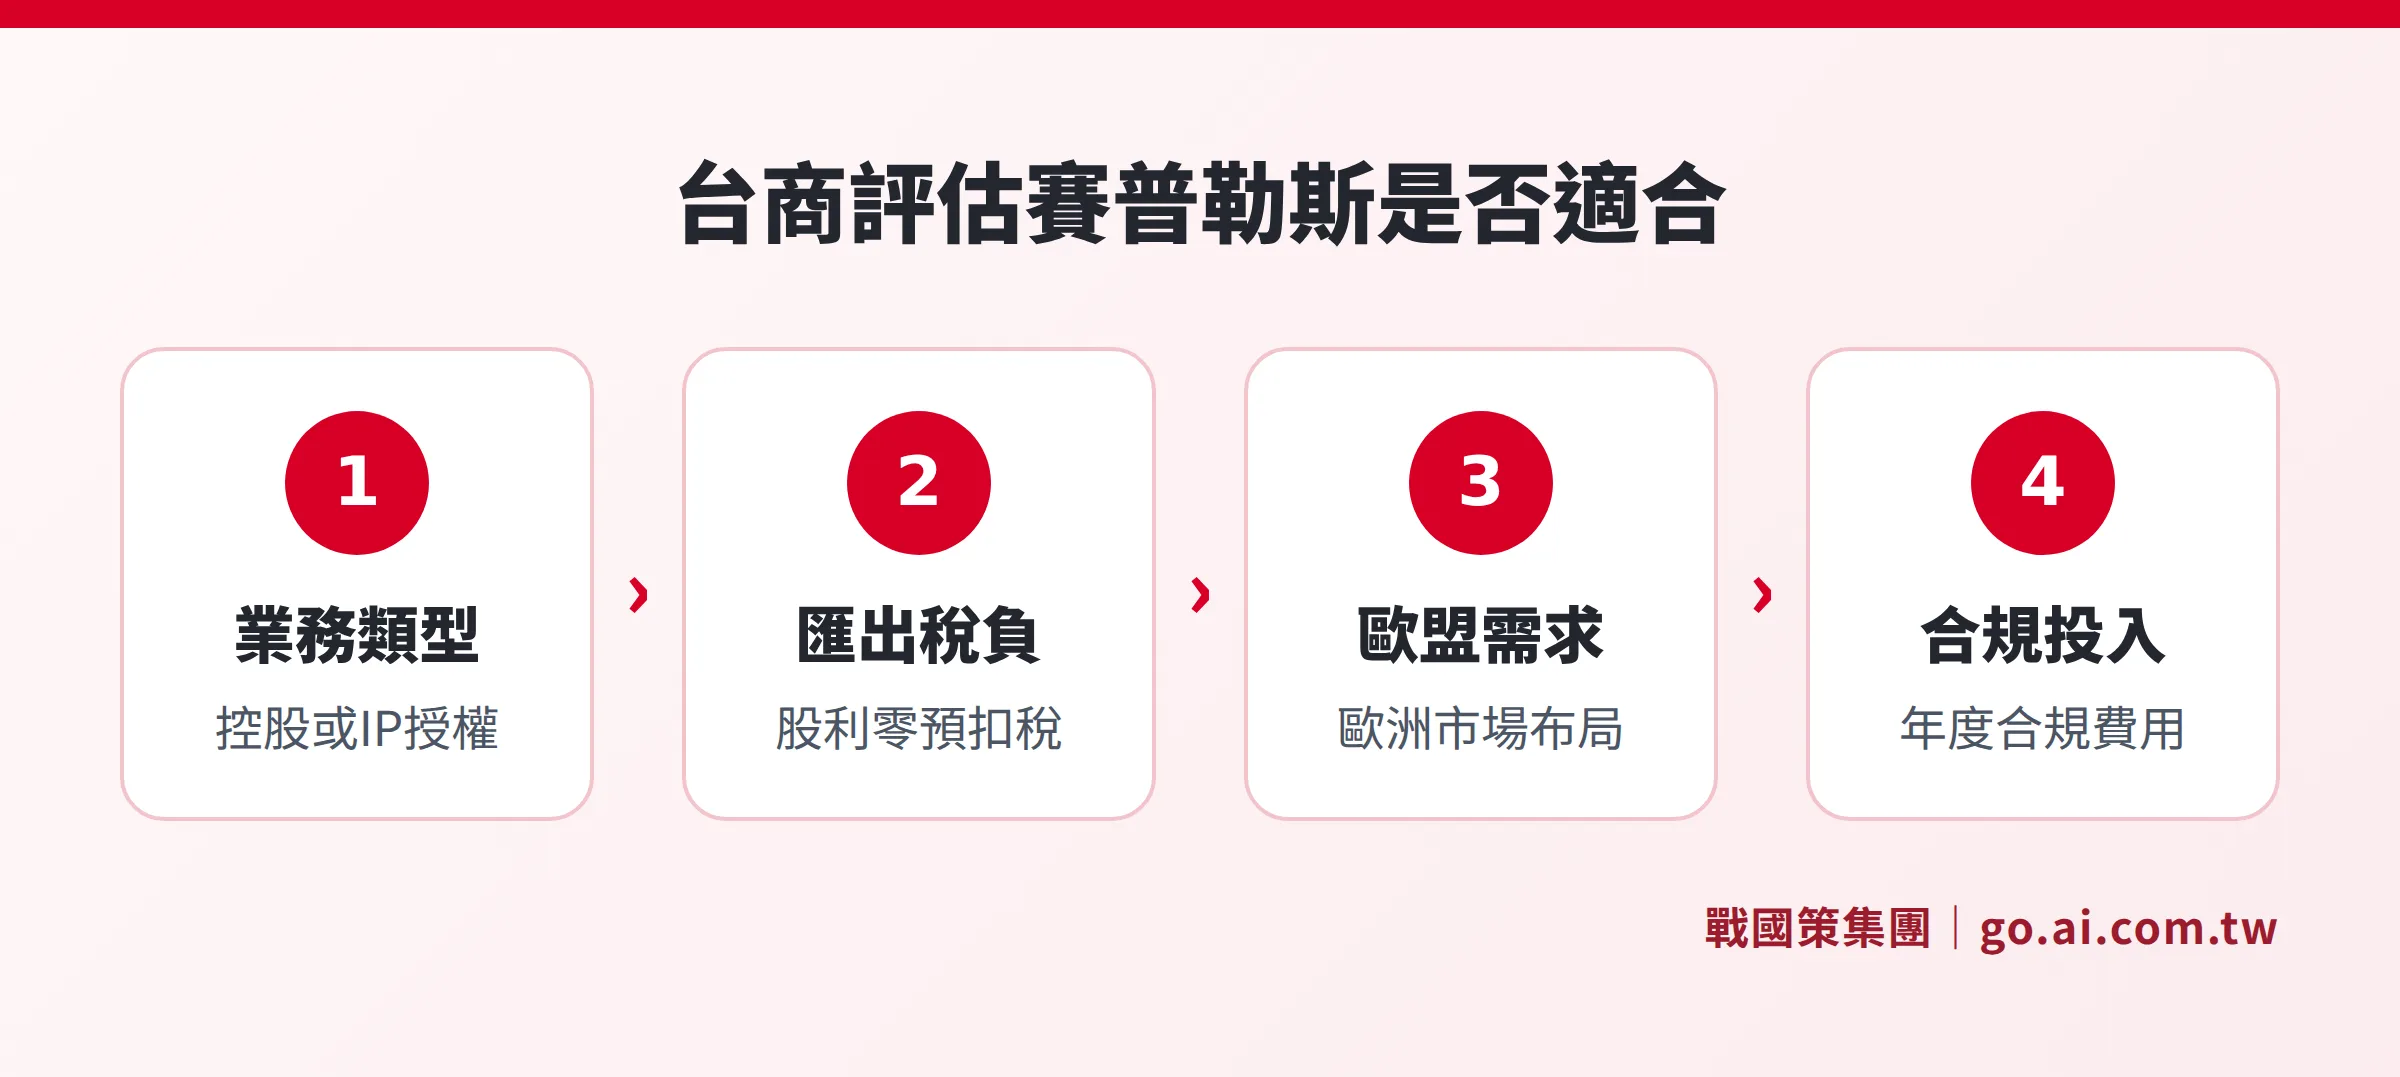
台商適合度評估清單(可自我勾選)
以下 12 個問題可協助評估賽普勒斯架構是否符合您的需求。勾選「符合」越多,代表賽普勒斯對您的業務效益越大。
| 評估項目 | 符合 | 不符合 | 關聯優勢 |
|---|---|---|---|
| 主要獲利來自控股結構或 IP 授權 | □ | □ | 零預扣稅、IP Box 3% |
| 有將股利或權利金跨境匯出的需求 | □ | □ | 零預扣稅直接節省匯出成本 |
| 計劃拓展歐洲市場或申請歐盟牌照 | □ | □ | EU Passporting 獨特優勢 |
| 業務涵蓋中東、非洲或印度市場 | □ | □ | DTA 覆蓋這些地區 |
| 子公司所在國對股利有較高預扣稅 | □ | □ | 透過 DTA 降低預扣稅率 |
| 可接受 1–3 個月的銀行開戶等待 | □ | □ | KYC 審查嚴格,需提前備料 |
| 可安排至少一名賽普勒斯本地董事 | □ | □ | 滿足實質性要求的基本條件 |
| 每年可投入 2,500–7,000 歐元維護費 | □ | □ | 含審計、年報、法定費用 |
| 不以賽普勒斯當地市場為主要目標 | □ | □ | 當地市場規模有限 |
| 已了解或願意遵守 OECD 合規要求 | □ | □ | 含 CRS、UBO 申報義務 |
| 業務規模或資金流量足以分攤合規成本 | □ | □ | 小額業務效益較不顯著 |
| 有可靠的顧問機構協助在地維護 | □ | □ | 缺乏當地支援是失敗主因之一 |
- 符合 8 項以上:賽普勒斯架構對您的業務很可能高度適合,建議深入評估
- 符合 4 至 7 項:適合進行初步諮詢,確認哪些條件可以滿足
- 符合 3 項以下:建議優先評估其他設立地(如新加坡、香港或愛爾蘭)
設立費用的詳細說明可參考賽普勒斯公司設立費用完整指南;若想了解整體設立服務,可參考賽普勒斯公司設立服務頁。
已設立後發現問題,可以怎麼補救?
銀行帳戶長期無法開立:先確認 KYC 資料是否完整,尤其是財富來源說明和業務描述。若主要銀行持續未通過,可考慮歐洲 EMI(如 Wise Business)作為補充,或透過顧問機構引介合適銀行。
公司多年未申報:賽普勒斯公司每年需完成財務報表審計(Audit)、向公司註冊處提交年度報告,以及稅務申報。未申報將面臨罰款,越早補件成本越低,建議立即委託當地會計師處理。
IP Box 遭質疑實質性不足:IP Box 的核心要求是研發工作需在賽普勒斯進行(關聯法 Nexus Approach)。若研發完全在台灣,應與賽普勒斯稅務顧問確認比例計算,並評估是否調整研發資源配置。
不確定是否適用 Pillar Two:若集團合併年收超過 7.5 億歐元,2026 年起的 Pillar Two 規則(QDMTT)直接適用。建議委託熟悉 GloBE 規則的顧問審視現有架構。
更多賽普勒斯設立前應了解的事項,可參考台商赴賽普勒斯設立完整指南。
常見問題
賽普勒斯稅率升至 15% 後,還有競爭力嗎?
有的,但競爭力的來源改變了。純比法定稅率,15% 已不是歐盟最低(愛爾蘭貿易所得仍維持 12.5%)。但賽普勒斯的競爭力主要來自零預扣稅、IP Box(有效稅率 3%)與 NID 扣除機制。對控股公司和科技公司而言,整體有效稅率仍可降至遠低於 15%。
賽普勒斯和新加坡的控股架構,該怎麼選?
兩者各有適合的場景。賽普勒斯對歐洲與中東業務 DTA 覆蓋更廣、股利匯出 0% 預扣稅,且身為歐盟成員,適合以歐洲市場為主的控股架構。新加坡設立速度更快(1–3 天)、銀行開戶較容易,DTA 覆蓋亞太更廣,適合業務重心在亞太的台商。業務同時涵蓋歐洲與亞洲的,也有人採用雙層架構或選擇其中一個主要節點,建議與稅務顧問一起評估。
賽普勒斯公司一定要有本地員工嗎?
法律上沒有硬性要求雇用賽普勒斯員工。但若要主張稅務居民資格,或申請 IP Box,通常需要有本地實質活動:董事會議在賽普勒斯召開、保留決議紀錄,以及至少一位實際在當地提供服務的人員。純名義架構愈來愈難通過稅務審查。
設立後一定要立刻開銀行帳戶嗎?
短期可先以 EMI 帳戶收付款,但長期而言財務審計和股利分配通常仍需正式銀行帳戶。建議設立公司與開戶申請同步進行,KYC 文件一次備齊,節省整體時間。
賽普勒斯公司年度維護需要做哪些事?
主要包含四項:1)向公司註冊處提交年度報告(Annual Return);2)財務報表審計(公司成立後 18 個月內需完成第一次);3)稅務申報(含公司所得稅、VAT 等);4)維持本地法定代理人(Registered Office)。費用因會計師事務所與公司規模而異,一般台商的年度維護費用約在 2,500 至 7,000 歐元之間。
資料來源
- 賽普勒斯財政部:稅制修正法案 Amending Law 244(I)/2025,法人稅率自 2026 年 1 月 1 日調升至 15%
- 賽普勒斯稅務局(Tax Department):IP Box 制度——80% 免稅額,有效稅率 3%(2026 年起)
- 賽普勒斯稅務局:NID 2026 年參考利率 8.049%(10 年期政府公債殖利率 + 5%)
- OECD:Pillar Two Global Anti-Base Erosion Rules(GloBE Model Rules)
- 賽普勒斯公司註冊處(Registrar of Companies):私人有限公司設立相關規定
*本文提供一般性資訊,不構成任何法律、稅務或投資建議。實際稅率、費用及法規以主管機關最新公告為準,建議諮詢持牌顧問後再做決策。*
免費評估賽普勒斯是否適合您的架構
告訴我們您的業務型態、資金流向與控股需求,顧問將協助評估賽普勒斯的零預扣稅、IP Box 與 NID 對您的實際效益,以及完整設立與維護費用。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊