

很多台商在印尼完成公司設立(PT PMA)後,才發現開設企業銀行帳戶比想像中複雜。文件備齊了卻被告知缺件、董事親自飛去雅加達卻面談不順利、審核了三週最後被拒——這些情況在台商開戶的實務中相當常見。核心問題在於:印尼銀行的 KYC(客戶盡職調查)要求比台灣嚴格,而且各家銀行的判斷標準不盡相同。本文聚焦在台商最常遇到的三個問題:開戶要準備哪些 KYC 文件、董事是否一定要親赴印尼,以及被拒後的數位銀行與支付替代方案。如果您正在規劃印尼公司開戶,這篇文章可以幫您少走彎路。
為什麼印尼公司開戶比預期困難?
印尼銀行業受印尼央行(Bank Indonesia,BI)與金融服務管理局(Otoritas Jasa Keuangan,OJK)雙重監管。近年在防制洗錢(AML)與打擊資恐(CFT)的國際壓力下,各銀行普遍加強對外資公司(PT PMA)的審查力度,台商最常遇到的障礙有四類:
- 外國股東資金來源查核:即使是台灣企業,也必須說明初始投資資金的來源,有時需要附上母公司財報或銀行存款證明
- 公司業務可信度確認:銀行會核對公司章程登記的業務範圍與實際開戶需求是否一致,說法模糊或前後矛盾都可能被拒
- 實體辦公室要求:多數銀行不接受虛擬辦公室地址,外資銀行尤其嚴格,要求能驗證的實際辦公地點
- 董事身分與居留許可確認:外籍董事必須持有有效的印尼居留許可(KITAS),且類型必須符合銀行要求
一句話看懂
印尼公司開戶的關鍵門檻不在文件數量,而在「每份文件的資訊要彼此一致,且能夠清楚說明公司的實際業務與資金來源」。
開戶前必備的 KYC 文件(PT PMA)
PT PMA 開設企業銀行帳戶,所需文件大致分為「公司文件」與「董事/股東文件」兩類。以下是各銀行普遍要求的清單:
| 文件名稱 | 說明 | 重要備註 |
|---|---|---|
| 公司章程(Akta Pendirian) | 公證人認證的公司設立契約 | 須含法務與人權部(Kemenkumham)批准函 |
| NIB(商業識別號) | 透過 OSS 系統取得的統一商業識別號 | 取代舊制 SIUP 與 TDP,是開戶必備文件 |
| NPWP(公司稅籍) | 公司稅務登記號碼 | 申請後約 3 至 5 個工作天取得 |
| SK Kemenkumham | 法務與人權部核准函 | 確認公司合法設立的正式文件 |
| 辦公室租約或地址證明 | 證明公司實際營運地點 | 虛擬辦公室常被拒,實體辦公室較有利 |
| 董事 KTP 或 KITAS | 印尼籍董事身分證或外籍董事居留證 | 外籍董事 KITAS 必須在有效期內且類型符合 |
| 董事個人 NPWP | 董事個人稅籍編號 | 外籍董事須另行申請個人 NPWP |
| 股東名冊 | 列明所有股東與持股比例 | 資訊須與公司章程完全一致 |
| 外國股東護照 | 外籍股東的有效護照影本 | 部分銀行要求本人到場或文件公證 |
| 董事會決議書 | 授權開戶與帳戶操作的決議 | 多位董事時通常必備 |
除上述文件外,外資銀行(如 HSBC、Standard Chartered)還可能要求:
- 母公司最近兩至三年財報或銀行對帳單
- 公司業務計畫書或預期交易量說明
- 與印尼業務相關的合約或訂單樣本
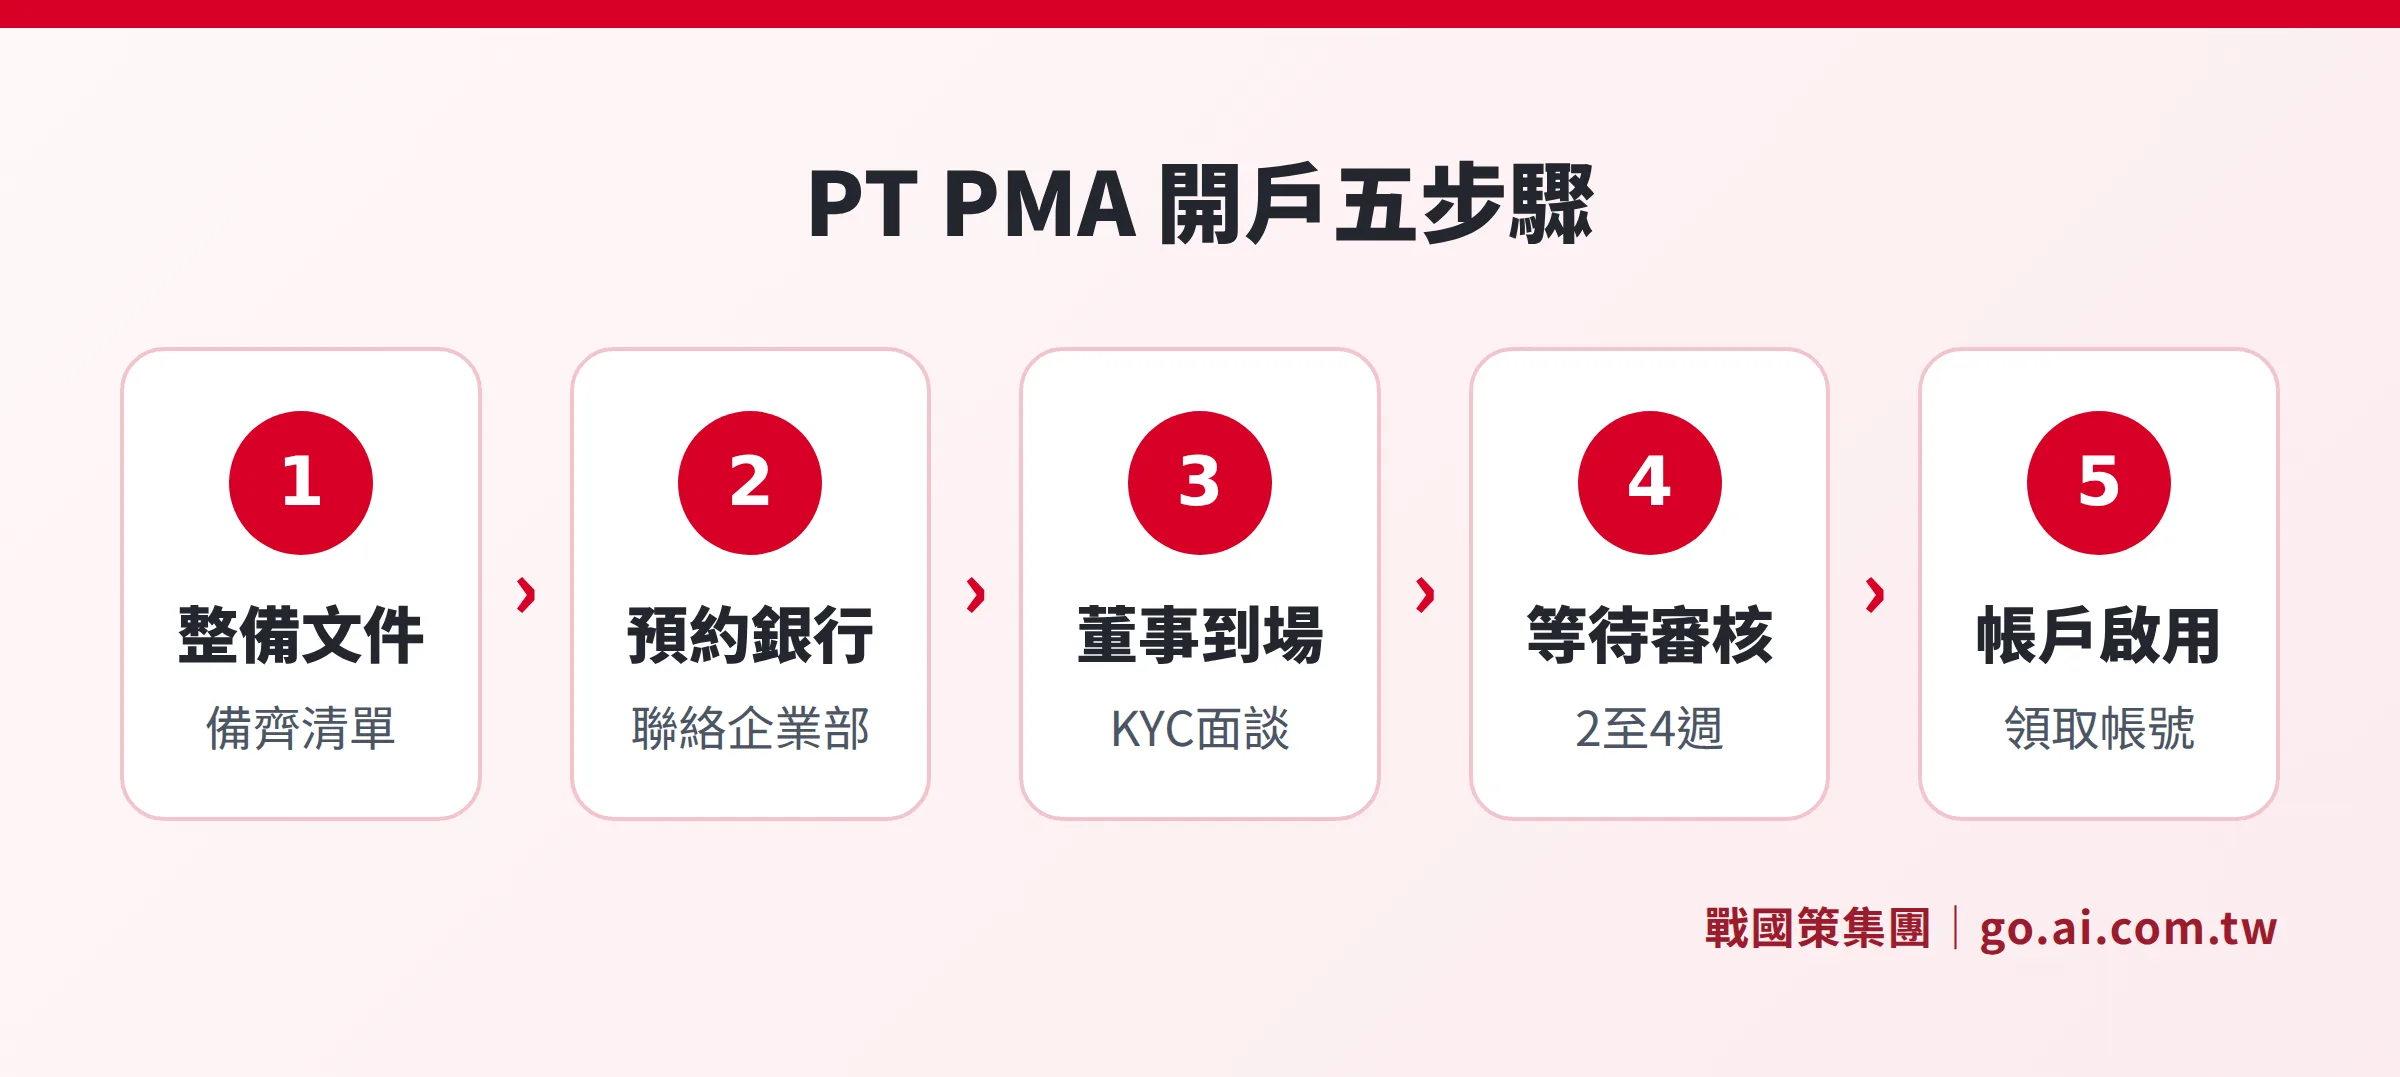
董事一定要親赴印尼才能辦開戶嗎?
這是台商最常問的問題。答案是:絕大多數情況下,是的。
印尼多數銀行(包含 BCA、Bank Mandiri、BNI、CIMB Niaga)的政策是,企業帳戶開戶時,必須由至少一位公司董事本人親自到場完成三件事:
- 在銀行分行完成 KYC 面談(銀行人員會詢問業務內容與資金來源)
- 當面簽署開戶申請書及相關授權文件
- 驗證董事身分文件正本
外資銀行(HSBC、DBS、Standard Chartered)通常要求更嚴格,有時要求所有董事到場,或要求授權的帳戶操作人員也同時完成 KYC 面談。
什麼情況可以例外?
少數銀行在特定條件下,接受以授權代理人代為送件初步文件,但最終帳戶啟用仍需董事本人或指定代表確認身分。這類安排通常需要事先與銀行企業業務部門個別協商,並非標準流程,且成功機率因銀行而異。
實務建議:如果台灣股東同時擔任 PT PMA 的董事(Direktur),建議將開戶行程與其他事項合併規劃,例如辦公室簽約、與當地合作夥伴會面等,一趟出差完成多項事務。戰國策集團服務超過 3 萬家企業,可協助安排雅加達的開戶陪同服務。公司設立的完整流程可先參考印尼公司設立指南。
印尼主要銀行比較:本地銀行 vs 外資銀行
選銀行的重點在於公司的業務型態與資金流向,而不只是名氣或費率。
| 銀行 | 類型 | 開戶最低存款 | 審核時間 | 適合對象 |
|---|---|---|---|---|
| BCA | 本地民營 | IDR 1,000 萬 | 2 至 3 週 | 國內收付款、薪資發放、電商 |
| Bank Mandiri | 本地國營 | IDR 1,000 萬 | 2 至 3 週 | 與政府機關或國營企業往來 |
| BNI | 本地國營 | IDR 1,000 萬 | 2 至 4 週 | 進出口貿易、多幣別外幣帳戶 |
| CIMB Niaga | 外資(馬來西亞) | IDR 1,000 萬 | 2 至 4 週 | 東南亞多國布局、馬泰新連結 |
| DBS Indonesia | 外資(新加坡) | 等值 USD 20,000 | 3 至 5 週 | 電商、科技業、新加坡資金調度 |
| HSBC Indonesia | 外資(英國) | 等值 USD 50,000 | 4 至 6 週 | 跨國集團、大型貿易融資 |
本地銀行(BCA、Mandiri、BNI)適合多數台商:開戶門檻相對低,印尼本地的收付款效率高,轉帳手續費低,薪資發放與供應商付款操作便利。
外資銀行(DBS、HSBC)適合有大量美金跨境匯款的公司,或台灣母公司已在該銀行開戶、需要集團內資金調度的情況。
多數台商的做法是先在 BCA 或 Mandiri 開立本地帳戶處理日常營運,再另外申請外資銀行帳戶處理跨境業務。公司類型(PT PMA 與 PT PMDN)的選擇會影響開戶難度,可先參考印尼公司類型說明。
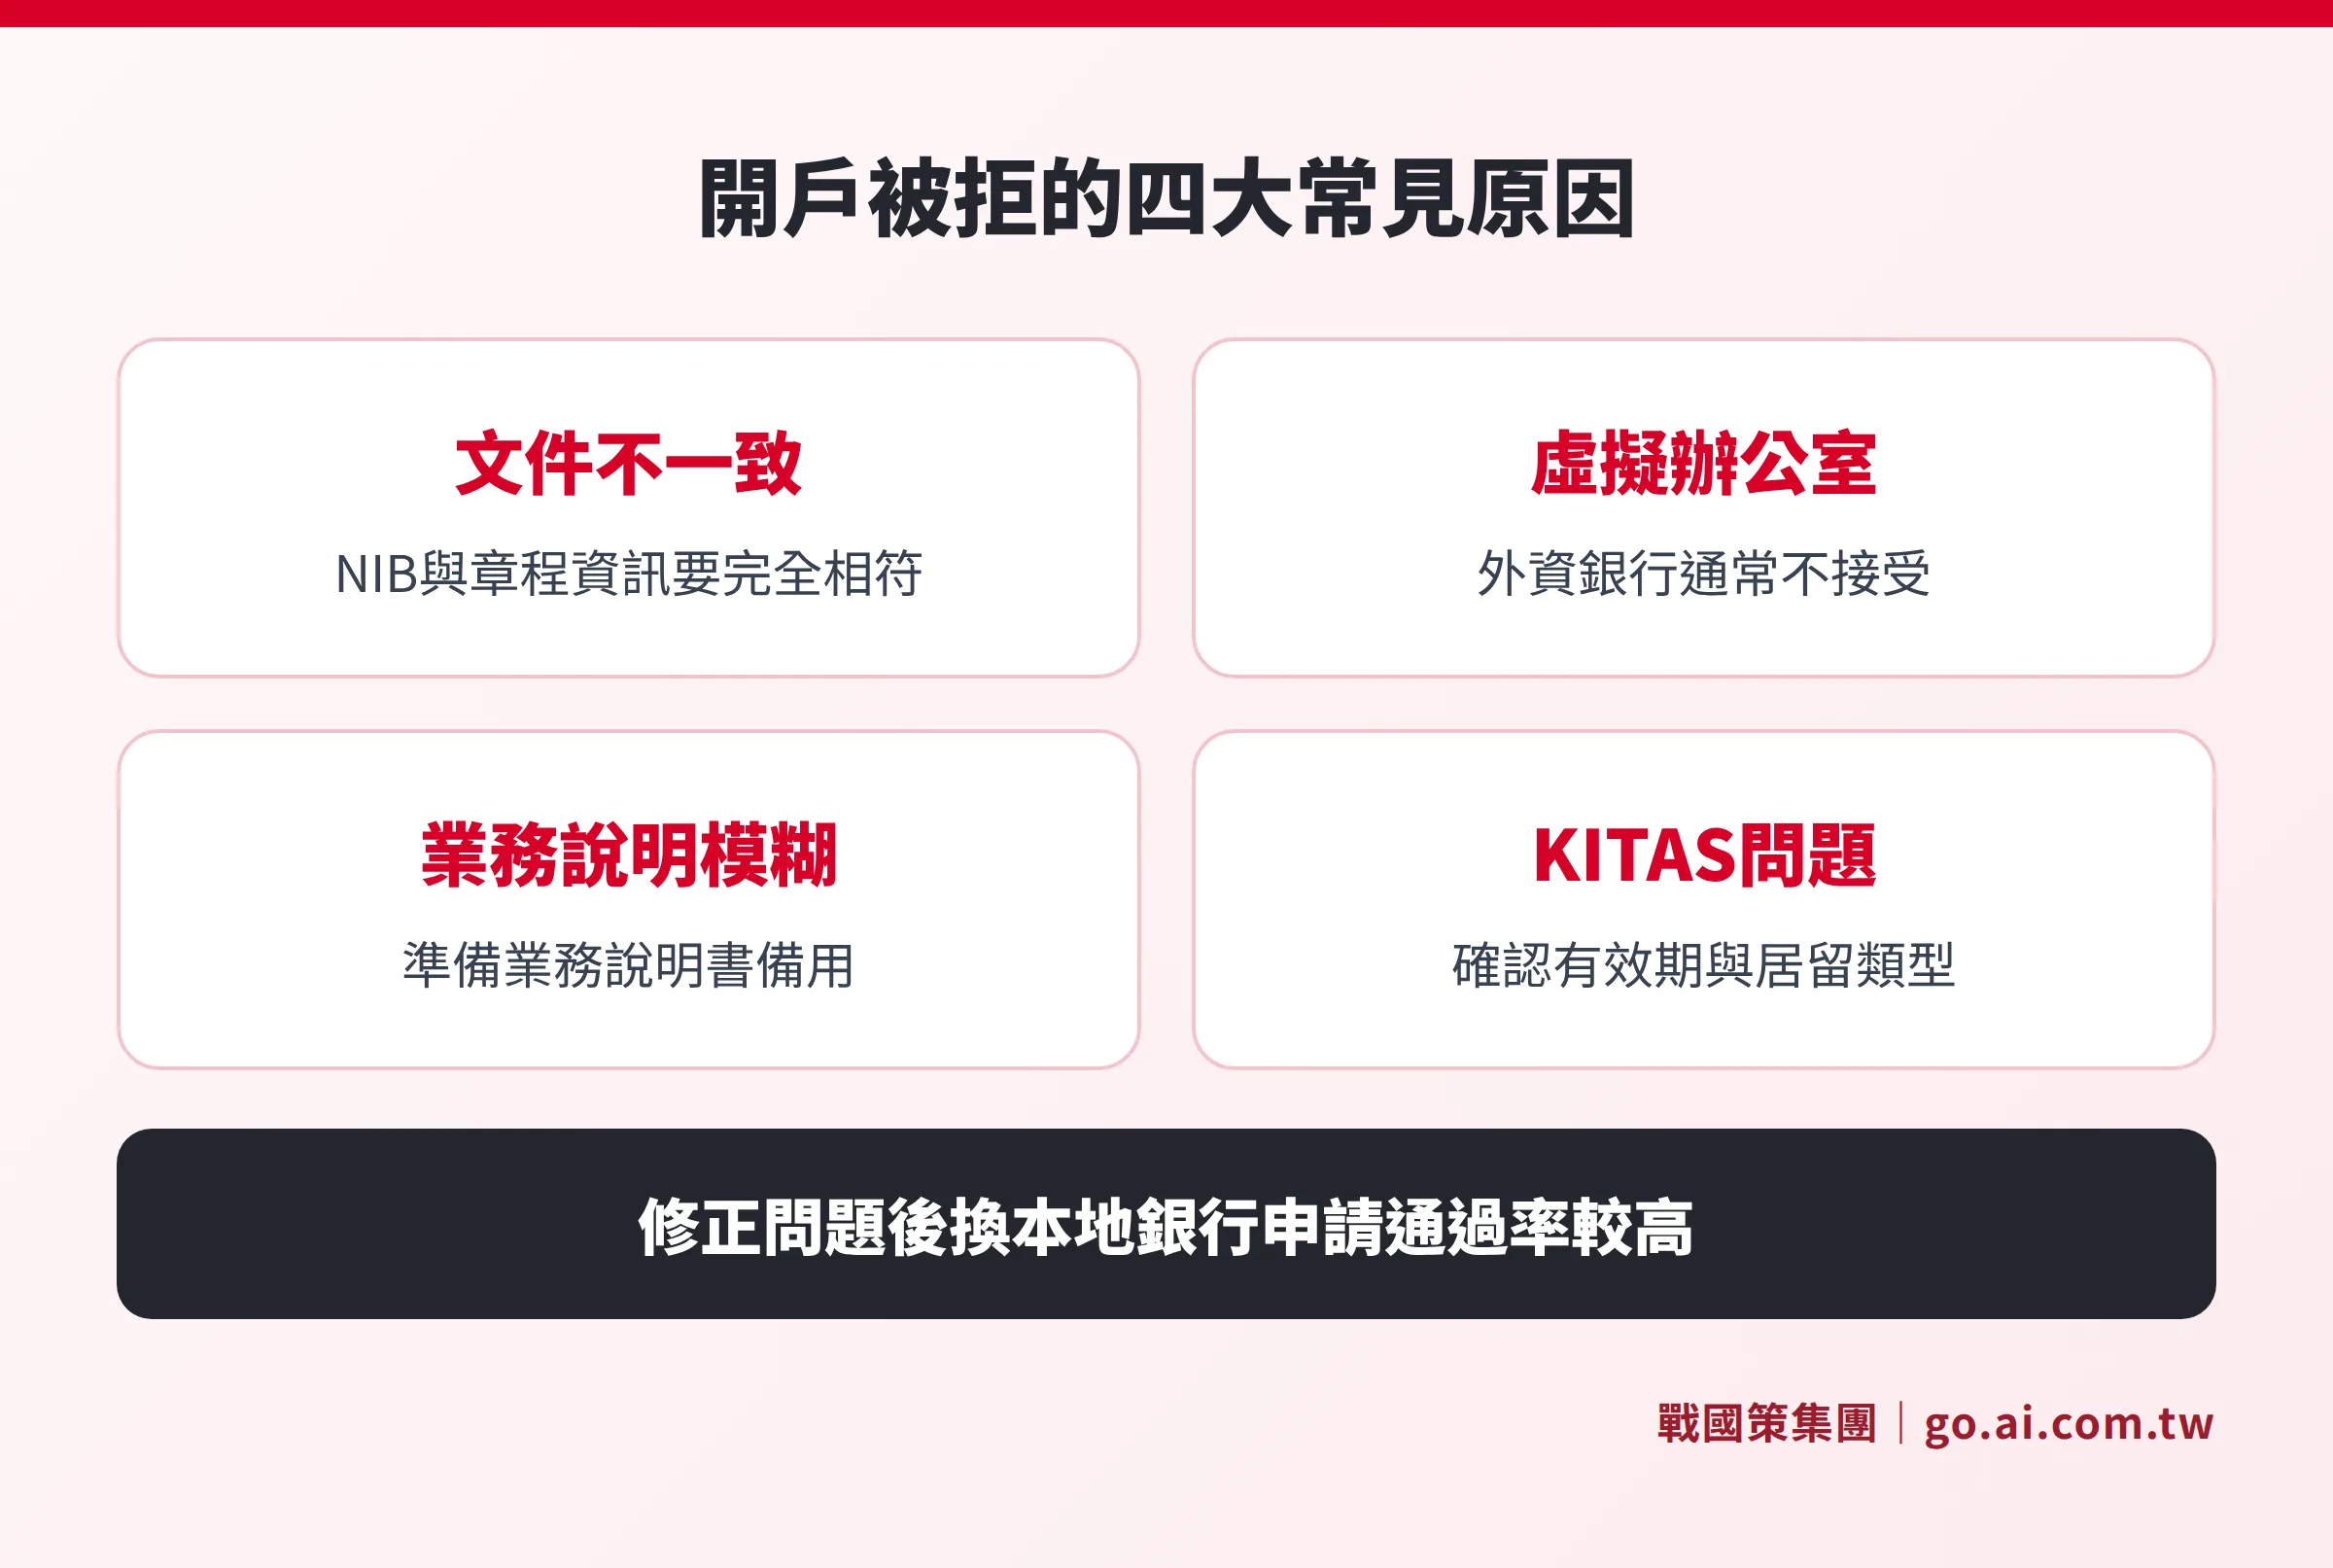
開戶常見被拒的五個原因與預防方式
了解被拒原因,可以讓第一次申請就通過。以下是台商最常遇到的五種情況:
原因一:NIB、NPWP 或公司章程資訊不一致
公司名稱、登記地址或業務範圍任何一字之差,都會讓文件審核失敗。銀行的 KYC 系統會逐一比對所有文件,任何差異都可能被標記要求說明或直接退件。解決方式:送件前建立一份公司基本資料表,把公司正式名稱、地址寫法、業務範圍固定成統一版本,所有文件照表填寫。
原因二:使用虛擬辦公室地址
外資銀行(HSBC、Standard Chartered)通常明確拒絕虛擬辦公室。BCA 和 Mandiri 雖沒有明文禁止,但審查人員可能仍要求說明辦公室的實際使用情況,有時會要求拍照或安排實地查驗。解決方式:若業務確實以虛擬辦公室為主,建議事先詢問目標銀行的接受政策,並考慮以本地銀行為優先選擇。
原因三:業務說明不清楚或與 NIB 不符
若 NIB 登記的業務類別過於籠統,或開戶時說明的收款用途(例如「從台灣母公司接收貨款」)與 NIB 業務範圍無法對應,銀行會要求補充說明或退件。解決方式:準備一份簡短的公司業務說明書,包括主要業務、客戶來源、預期交易模式,在開戶面談時主動提供。
原因四:外籍董事 KITAS 過期或類型不符
KITAS 有多種類型(工作型、投資型等),銀行通常要求董事持有有效的「投資者 KITAS」或「工作 KITAS」。若 KITAS 即將到期,銀行可能拒絕申請或要求先完成續簽。解決方式:開戶前確認 KITAS 的有效期至少還有三個月以上,並核對類型是否符合銀行要求。
原因五:無法說明資金來源
外資銀行特別重視資金來源的可信度。若公司章程登記資本額龐大,但股東無法提供相應的資金來源說明,銀行可能拒絕開戶。解決方式:準備母公司最近一年的財報、銀行存款證明,或說明初始投資的資金調度安排。
數位銀行與支付替代方案
若傳統銀行開戶進度延遲,或公司業務暫時只需要線上收付款,以下是目前印尼可用的輔助工具:
數位帳戶選項(持續擴展中)
- Bank Jago:獲 GoPay(Gojek 集團)策略投資,以數位原生銀行定位為主,目前企業帳戶服務仍在拓展初期,適合需要與印尼支付生態系整合的科技型公司持續關注。
- Blu by BCA Digital:BCA 旗下數位銀行,目前主要面向個人用戶,PT PMA 企業開戶不是主要服務對象。
支付閘道服務商(PSP)
若公司需要在印尼電商平台(Tokopedia、Shopee 印尼站)或使用電子錢包(GoPay、OVO、DANA)收款,可透過支付閘道服務商作為中介:
- Midtrans(Gojek 集團旗下):印尼最主要的支付閘道,支援信用卡、電子錢包、銀行轉帳等多種方式
- Xendit:東南亞支付閘道平台,對外資企業的開通程序相對友善
- Doku:本地老牌支付平台,適合傳統零售業
需要特別注意的是:印尼電子支付服務通常要求以傳統商業銀行的 PT PMA 企業帳戶作為結算帳戶,數位銀行個人帳戶在法規上不符合企業收款用途。支付閘道是傳統銀行帳戶的「加值工具」,而非替代品。
外匯管理:資金進出的注意事項
印尼的外匯管理比台灣嚴格,台商在資金調度時需注意以下幾點(詳細稅務規劃請參考印尼稅務指南):
匯入資金
- 股東出資以外幣(美元)匯入後,需依 Bank Indonesia 規定完成外匯申報
- 單筆超過等值 10 萬美元的外匯交易,需附佐證文件(如股東會決議、出資合約)
- 自然資源出口商的外匯收入必須存入印尼境內銀行帳戶,並在境內保留一定比例
匯出利潤
- 印尼對外國股東的股利分配課徵 20% 預扣稅
- 台灣與印尼簽有避免雙重課稅協定(DTA),符合條件的台灣企業可適用 10% 優惠稅率,需提供台灣稅務居民證明(Certificate of Residence)
日常境內交易
- 印尼境內交易原則上須以印尼盾(IDR)計價與結算
- 外幣帳戶主要用於跨境收付款,境內業務仍建議以印尼盾帳戶為主
由於 Bank Indonesia 的外匯規定更新頻率較高,建議委託熟悉印尼法規的顧問協助處理外匯合規事宜。
開戶被拒後,該怎麼補救?
如果第一次開戶申請被銀行拒絕,不用太緊張,以下是建議的處理步驟:
- 要求說明被拒原因:多數銀行不會主動提供書面說明,但可要求企業業務人員給予非正式說明,了解是文件問題、地址問題或業務說明問題
- 修正問題後重新申請同一銀行:文件缺漏或說明不清楚通常可以補救,重新申請不會被「列入黑名單」
- 換銀行重新申請:本地銀行(BCA、Mandiri)的審核通常比外資銀行寬鬆,被外資銀行拒絕後可先從本地銀行開始
- 確認公司文件是否需要更新:若距離公司設立已超過半年,部分文件(尤其是辦公室租約)可能需要更新
戰國策集團超過 25 年的印尼市場服務經驗,可協助評估開戶失敗的具體原因,並提供補救建議。
常見問題
印尼公司開戶,台灣股東一定要親自到場嗎?
需要親自到場的是公司董事,不是股東。如果台灣股東不擔任公司董事職務,通常不需要親赴印尼。但若台灣人同時擔任 PT PMA 的董事(Direktur),則必須親自赴印尼完成 KYC 面談。建議在公司設立前就確認董事架構,並搭配 KITAS 辦理時程,一起規劃開戶行程。
BCA 和 Bank Mandiri,哪家比較容易通過審核?
兩家銀行的審核難度相近,都需要完整文件與董事親赴。BCA 在民間商業與電商的接受度較高,其 KlikBCA Bisnis 企業網銀功能完整,適合 B2C 或電商業務。Mandiri 在與政府機關、國營企業往來時更具優勢,其企業網銀 MCM 支援大額匯款與外幣帳戶管理。建議根據主要業務型態選擇,有需要可同時申請兩家。
沒有 KITAS 的外籍董事,能辦理印尼公司開戶嗎?
原則上不行。PT PMA 的外籍董事必須持有有效的 KITAS,才能在銀行完成 KYC 面談與身分驗證。KITAS 申辦通常與公司設立同步進行,若 KITAS 尚未核發,建議等待到位後再辦開戶,以免因文件不完整被拒。
印尼公司帳戶可以收美金嗎?跨境匯款有什麼限制?
可以。多數銀行允許 PT PMA 同時開設印尼盾(IDR)帳戶與美元(USD)外幣帳戶。跨境匯款在合規申報前提下可進行,但超過等值 10 萬美元的外匯交易需提供佐證文件。利潤匯回台灣時須扣除股利預扣稅(一般稅率 20%,台印租稅協定可降至 10%)。
數位銀行(如 Bank Jago)可以取代傳統銀行做 PT PMA 主帳戶嗎?
目前不行。印尼主要數位銀行的企業帳戶服務仍不完整,且法規要求 PT PMA 的薪資發放、發票付款、海外匯款等正式資金往來,須透過持牌商業銀行處理。數位銀行或電子錢包可作為輔助收款工具,但目前無法替代傳統銀行帳戶作為公司主帳戶。
資料來源
- Bank Indonesia:外匯相關法規
- OJK(Otoritas Jasa Keuangan):銀行業法規
- OSS Indonesia:NIB 商業識別號申請
- BCA Business Banking
- Bank Mandiri Corporate Banking
本文為企業規劃參考,不構成法律或稅務意見。印尼銀行法規、KYC 要求與外匯規定可能隨時調整,實際開戶條件請以各銀行及主管機關最新公告為準,個案請洽專業顧問或戰國策集團顧問。
印尼公司開戶前,先諮詢開戶陪同服務
告訴我們您的公司結構與赴印尼行程,顧問會協助確認文件是否齊全、推薦合適的銀行,並安排雅加達陪同開戶,讓您一趟完成所有程序。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊