

在菲律賓完成 SEC 公司註冊之後,下一道門往往比登記本身更讓台灣企業主頭痛——開設企業銀行帳戶。不少人以為提交一疊文件就能搞定,卻在 KYC 審查卡關、被要求親自到馬尼拉面談,甚至直接被銀行拒絕。本文聚焦在三個最核心的問題:哪些 KYC 文件是銀行真正要求的、是否非得親赴菲律賓不可、以及開戶被拒時有哪些替代方案,讓你在出發前就能做好萬全準備。
一句話看懂
菲律賓企業開戶最大關卡不是文件多,而是 KYC 面談的「本人親赴」要求——本文告訴你哪些銀行有替代選項,以及被拒後怎麼辦。
KYC 文件清單:銀行真正要審查什麼?
許多人以為開設菲律賓企業帳戶只需要 SEC 註冊證書就夠了,但實際上銀行的 KYB(Know Your Business)審查會遠遠超出這個範圍。以下是台灣外資企業在菲律賓主要銀行開戶時的完整文件清單:
| 文件類型 | 具體文件名稱 | 注意事項 |
|---|---|---|
| SEC 公司文件 | Certificate of Registration(SEC CR) | 正本或銀行認證影本,過期需更新 |
| SEC 公司文件 | Articles of Incorporation and By-Laws | 必須含最新股東名冊 |
| SEC 公司文件 | General Information Sheet(GIS) | 最新一年度版本,GIS 地址需與開戶分行一致 |
| 授權文件 | Board Resolution / Secretary’s Certificate | 授權開戶、指定簽署人及交易限額 |
| 稅務文件 | BIR Certificate of Registration(Form 2303) | 若未完成稅務登記,需先辦理後再開戶 |
| 地方許可 | Mayor’s Permit / Business Permit | 當年度有效版本 |
| 身分文件 | 全體董事及授權簽署人護照 | 外國人另需 ACR I-Card 或相關入境證明 |
| 外資補充文件 | 台灣母公司登記資料(如公司登記證明書) | 部分銀行要求附中譯本 |
| 外資補充文件 | 公司架構圖(Organizational Chart) | 標示最終受益人(UBO)及持股比例 |
| 外資補充文件 | 最近一期財務報表 | 新設公司可以商業計畫書替代 |
| 其他 | 公司印章(Corporate Seal) | 菲律賓公司傳統上需要圓形印章 |
| 其他 | 最低開戶存款 | 各銀行標準不同(見下表) |
最常被要求補件的是「公司架構圖」和「資金來源說明」。 若台灣母公司持有菲律賓公司 100% 股份,銀行還會要求附上台灣母公司的法人登記文件(在台灣為公司登記證明書,應事先辦理外交部認證)。
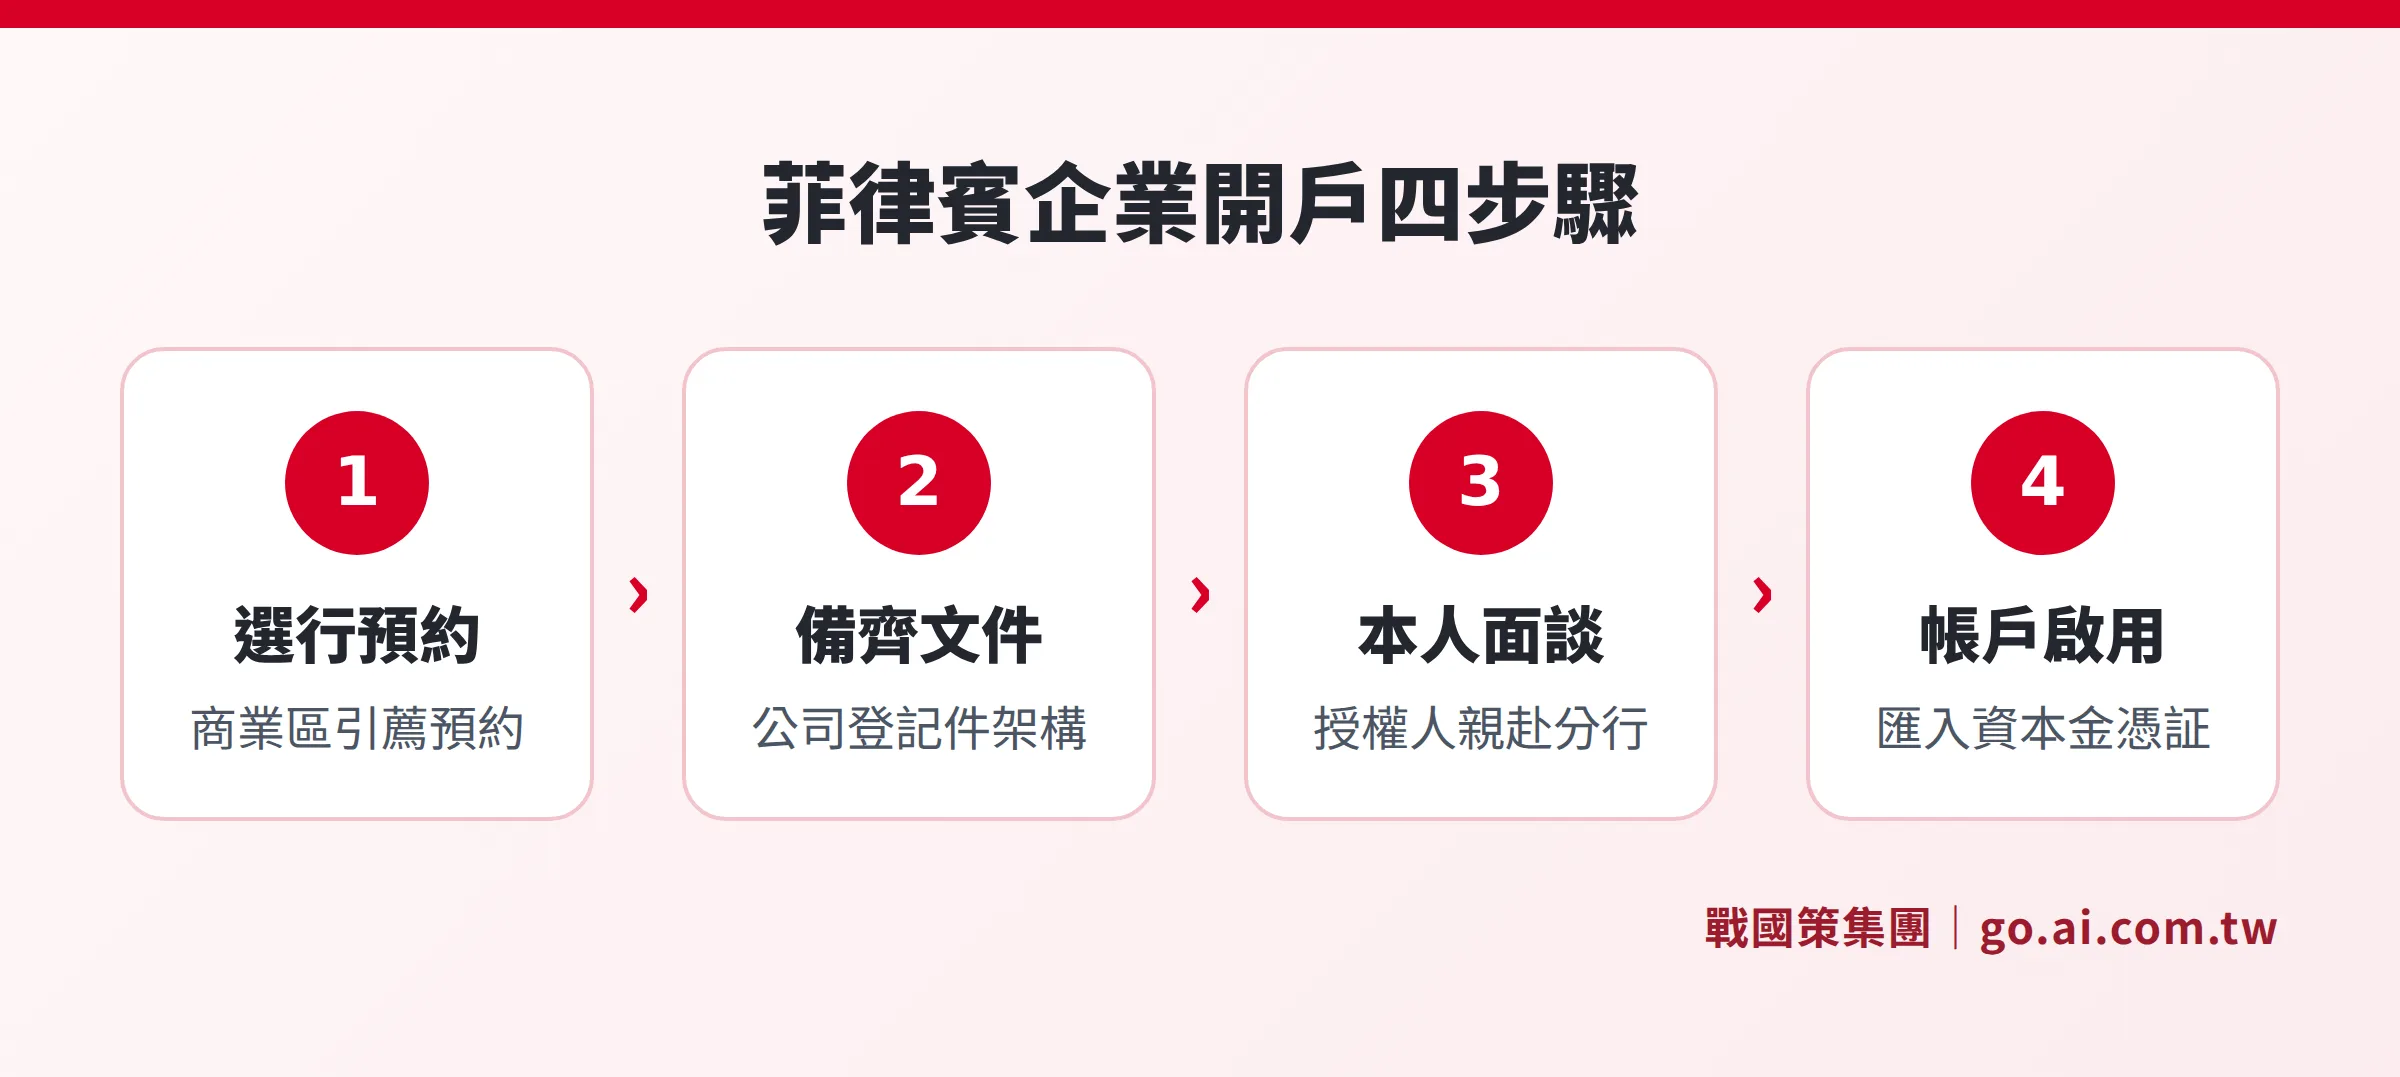
是否需要親自飛去菲律賓?
這是台灣企業主最常問的問題,答案是「幾乎無法完全避免」,但並非每一個授權簽署人都必須出席。
親赴要求的核心是「授權簽署人」,而非所有股東或董事。 銀行要求本人到場的目的是完成身分驗證(In-Person Verification, IPV),只要至少一名授權簽署人能親自前往,通常就符合要求。以下是各主要銀行的現場要求比較:
| 銀行 | 最低存款(PHP) | 是否可視訊 KYC | 親赴要求說明 | 外資友善度 |
|---|---|---|---|---|
| BDO Unibank | 5,000 – 25,000 | 部分分行可(需事先確認) | 至少 1 名授權簽署人到場 | 高,設有外資專屬客戶經理 |
| BPI(菲律賓群島銀行) | 10,000 | 少數分行可 | 至少 1 名授權簽署人到場 | 高,英文文件審核效率佳 |
| Metrobank | 10,000 | 否(目前不提供) | 至少 1 名授權簽署人到場 | 高,華人企業首選,有中文服務 |
| Security Bank | 10,000 | 少數分行可 | 至少 1 名授權簽署人到場 | 中高,日資合作背景加分 |
| HSBC Philippines | 100,000 – 500,000 | 否 | 所有授權簽署人均須到場 | 中(門檻高,適合大型企業) |
| Standard Chartered | 100,000+ | 否 | 至少 1 名授權簽署人到場 | 中(亞太區域佈局企業適用) |
| Maya Business(數位銀行) | 無最低存款要求 | 全程線上 | 不需親赴 | 高(但功能受限) |
實務建議: 如果不想飛去馬尼拉,最可行的方案是先以 Maya Business 或 GCash Business 開設數位帳戶收款,同時委由在地代辦業者安排親赴行程,在出發菲律賓辦理公司相關事務時一併完成銀行開戶,通常安排 3 至 5 個工作天即可辦妥。
想先了解菲律賓公司類型對開戶條件的影響,可參考菲律賓公司類型完整指南。菲律賓公司的整體設立費用,可查閱菲律賓公司註冊費用完整指南。
最常見的五個開戶被拒原因
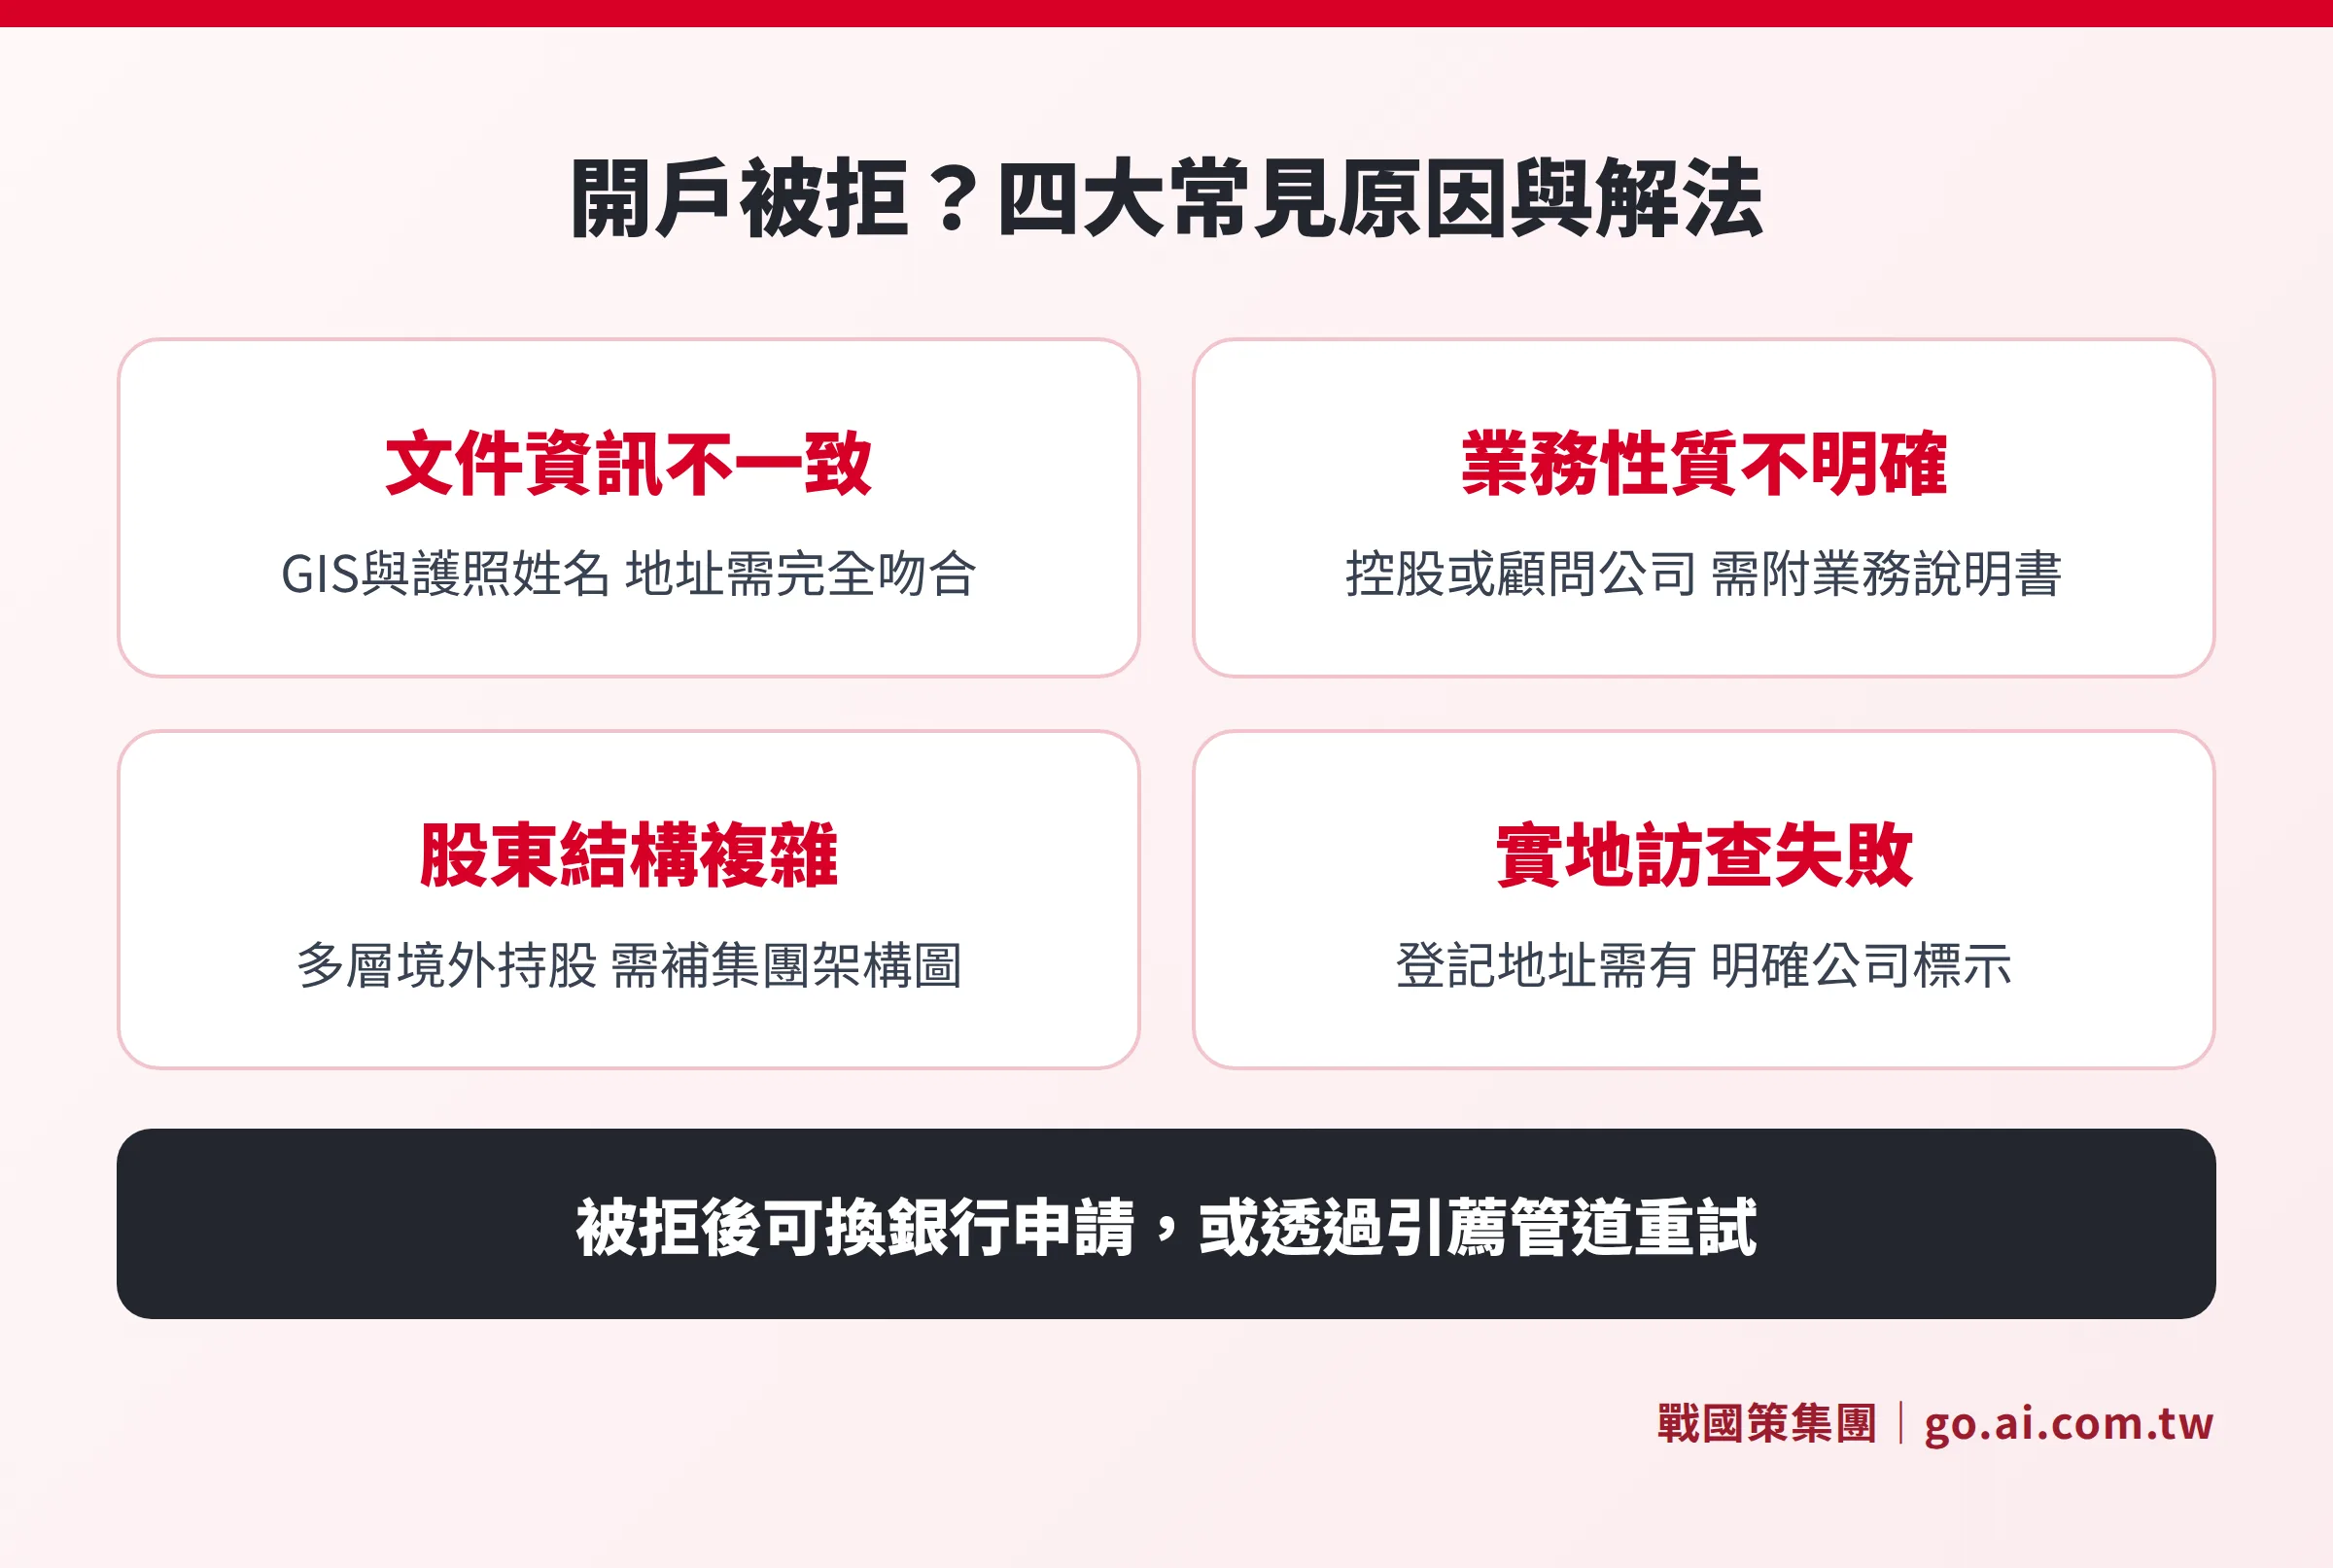
就算文件準備齊全,銀行仍可能拒絕開戶。以下是最常見的五個原因及對應解法:
1. 文件資訊不一致
GIS 上的公司地址、董事名單、股東資訊,必須與 SEC 註冊資料及各董事的身分證件完全吻合。任何一處不一致(例如 GIS 使用台灣地址、護照姓名拼法與 SEC 文件不同),都會觸發銀行退件。
解法: 開戶前製作一份「文件核對表」,逐一比對所有文件的姓名、地址、日期。若護照英文名與公司文件不同,需準備公證說明書。
2. 業務性質不明確
控股公司、顧問公司、純電商或無實體辦公室的企業,是銀行最審慎的開戶類型。銀行無法判斷業務來源和交易模式,會提高拒絕比率。
解法: 準備一份一頁式業務說明書(Company Profile),說明主要客戶類型、收入來源、預計月交易量,並附上至少一份合約或客戶訂單作為佐證。
3. 股東結構複雜
透過多層境外控股結構(例如開曼→BVI→菲律賓子公司)持股的企業,銀行需要追溯到最終受益人(Ultimate Beneficial Owner, UBO)。若架構圖不清楚或 UBO 無法提供完整文件,銀行會直接婉拒。
解法: 準備完整的集團架構圖,每層公司都附上登記文件,UBO 需提供護照及住址證明(Proof of Address)。
4. 實地訪查地址失敗
許多銀行會在審核期間派員前往公司登記地址進行實地訪查(Site Visit)。若地址掛在虛擬辦公室但現場找不到任何公司標示,或地址根本找不到,審核直接失敗。
解法: 確保虛擬辦公室或登記地址有公司名稱標示,並告知辦公室管理員可能有銀行人員登門確認。
5. 沒有業務引薦(無 Referral)
外資企業直接走進銀行分行申請開戶,往往會遇到「請等待電話通知」後就杳無音訊的狀況。菲律賓銀行高度仰賴引薦關係。
解法: 透過戰國策這類有在地合作夥伴的公司,以引薦方式進入銀行開戶流程,通常可顯著縮短等待時間,並由客戶經理全程跟進。
替代方案:數位銀行與支付服務
如果傳統銀行開戶短期內無法完成,以下幾個替代方案可以先讓公司開始收付款:
Maya Business(原 PayMaya Business): BSP 核准的數位銀行牌照持有者,全程線上開戶,審核約 3 至 5 個工作天,不需要親赴菲律賓。支援 QR Ph 收款、Payment Gateway 串接電商平台、批次薪資撥款(最高 PHP 500 萬/次)。缺點是不提供支票簿,且不支援外幣帳戶。
GCash Business(GBiz): 菲律賓最大行動支付平台(9,400 萬以上用戶),對於面向菲律賓本地消費者的企業幾乎是必備。GBiz 帳戶可接受 QR 碼付款、線上付款請求,資金可提現至合作銀行。開戶全程線上,審核約 2 至 3 個工作天。
PayPal Business: 適合接受國際匯款(尤其美元)的企業,可先收到款項後再提現至菲律賓銀行帳戶。適合 BPO、軟體服務、顧問業的外匯收款。
注意事項: 數位帳戶無法完全替代傳統銀行帳戶。若公司需要開立支票、申請信用額度、處理大額外幣交易,或向政府機關繳稅,仍必須擁有傳統銀行帳戶。數位帳戶是「過渡期」工具,建議在 3 至 6 個月內仍要完成傳統銀行開戶。
BSP 外匯規定:台商最需要知道的三件事
菲律賓由 Bangko Sentral ng Pilipinas(BSP)監管外匯,對台灣企業主來說有以下三個重要規定:
1. 資本金匯入需取得憑證: 外資企業從台灣匯入的資本金(Paid-up Capital)必須透過授權代理銀行(Authorized Agent Bank, AAB)辦理,並取得 BSP 核發的「資金匯入證明(Inward Remittance Certificate)」。這張憑證是未來匯出資本金或股利的必要文件,絕對不可省略。
2. 匯出 USD 50,000 以上需提交文件: 單筆超過 USD 50,000 的對外匯款需向銀行提供支持文件(商業發票、合約、董事會決議書等)。股利匯出另需提供已完稅的 BIR 證明。
3. FCDU 帳戶的稅務優勢: 菲律賓允許企業開設外幣存款帳戶(Foreign Currency Deposit Unit, FCDU),以美元、歐元計價。FCDU 的利息收入僅課徵 15% 最終預扣稅,免繳所得稅,對有大量外幣收入的企業有稅務效益。
台灣企業主還需注意台灣端的 CFC(受控外國企業)申報義務,詳情可參考台灣人菲律賓開公司必讀:CFC 與文件公證指南。
開戶已被拒,現在怎麼補救?
若已經收到銀行拒絕通知,不用慌張,依以下步驟處理:
- 向銀行索取具體拒絕原因(部分銀行不會主動說明,需要主動詢問或透過引薦人了解)。
- 針對原因補件:最常見是補交架構圖、修正文件不一致之處,或補充業務說明。
- 嘗試不同分行或銀行:被某家分行拒絕不代表全行拒絕;換一家有外資業務部門的大型分行,或換一家政策不同的銀行重新申請。
- 善用引薦管道:若一再碰壁,透過在地合作夥伴以引薦方式進入銀行通道,是最有效的解法。
菲律賓市場整體進場評估,可參考菲律賓設立公司優勢與挑戰:台商自我評估清單;若仍在選擇代辦業者,可先看菲律賓公司代辦怎麼挑?簽約前必問 8 個問題。
常見問題
外國人可以在菲律賓完全遠端開設企業帳戶嗎?
大多數菲律賓傳統銀行(BDO、BPI、Metrobank、HSBC 等)仍要求至少一名授權簽署人親自到場進行面談(In-Person Verification),完全遠端開戶的選項非常有限。目前可完全遠端完成的選項是數位銀行(如 Maya Business)和部分支付平台。若業務性質允許,可以數位帳戶作為過渡方案,在安排下次菲律賓行程時一併完成傳統銀行開戶。
菲律賓企業開戶大約需要多久時間?
文件齊全的情況下,本地銀行(BDO、BPI、Metrobank)通常需要 5 至 10 個工作天完成審核;外資銀行(HSBC、Standard Chartered)因 KYC 較嚴,需要 3 至 6 週。若公司涉及複雜股權結構或特定行業,審核時間可能延長至 2 至 3 個月。數位銀行(Maya Business)全程線上,約 3 至 5 個工作天。
開戶最低存款要多少?存款可以動用嗎?
本地銀行最低存款約 PHP 5,000 至 10,000,相當於台幣 3,000 至 6,000 元,帳戶啟用後即可正常存取。外資銀行門檻較高(PHP 10 萬至 50 萬),部分外資銀行要求維持最低餘額,若帳戶長期低於最低餘額可能被收取管理費。
菲律賓公司同時開多個銀行帳戶合法嗎?
完全合法。菲律賓法律不限制公司銀行帳戶數量。實務上建議至少開設兩個帳戶:一個本地商業銀行帳戶(處理日常收支與薪資)、一個具備外幣功能的帳戶(處理跨境匯款)。每個帳戶均需有對應的董事會決議書授權。
Citibank 菲律賓還能開戶嗎?
不能。Citibank Philippines 已於 2022 年將消費金融與企業銀行業務出售給 UnionBank of the Philippines,並完成業務整合。目前菲律賓已無獨立的 Citibank 分行可辦理新開戶,既有 Citibank 企業帳戶已轉至 UnionBank。若需尋找具備美元清算能力的外資銀行,可考慮 HSBC Philippines 或 Standard Chartered Philippines。
資料來源
- Bangko Sentral ng Pilipinas (BSP) — Foreign Exchange Regulations: https://www.bsp.gov.ph/SitePages/Financial%20Stability/FX.aspx
- BSP — List of Banks: https://www.bsp.gov.ph/SitePages/FinancialStability/BankList.aspx
- Securities and Exchange Commission Philippines (SEC) — Company Registration: https://www.sec.gov.ph/
- Maya Bank — Maya Business Account: https://business.maya.ph/
- BDO Unibank — Business Banking: https://www.bdo.com.ph/business
- BPI — BizLink Business Banking: https://www.bpi.com.ph/business
- Metrobank — Business Banking: https://www.metrobank.com.ph/business
本文僅供一般資訊參考,不構成法律、稅務或財務建議。費用、規範與流程以各機關及銀行最新公告為準,建議開戶前向相關金融機構查詢最新要求。
立即諮詢菲律賓公司開戶服務
戰國策集團提供菲律賓公司註冊與銀行開戶一站式服務,由在地顧問協助準備KYC文件、安排面談並全程陪同,讓您順利開通企業帳戶。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊