

很多台灣老闆第一次聘員工時,薪資結構只有一行:「月薪 35,000 元」。然而在勞動基準法的框架下,這樣的設計藏著不少地雷。一旦員工提出加班費申訴,主管機關介入查帳,才發現加班費基礎算錯了、勞健保投保薪資低報了、伙食津貼沒善用節稅空間——每一項都可能帶來罰鍰或訴訟風險。更棘手的是,薪資結構一旦約定,日後要調整,法律上有諸多限制。本文針對底薪、獎金、津貼的設計原則,以 2026 年最新法規為基礎,提供一份從零開始規劃合規薪資結構的實務指南。無論是剛招募第一位員工的創業者,還是打算重新審視現有制度的管理者,讀完這篇文章,您將了解每項薪資組成的法律定性、計算連動關係,以及如何在完全合規的前提下,為公司與員工設計出最有效率的薪酬方案。
法律怎麼定義「工資」?理解經常性給與的判斷標準
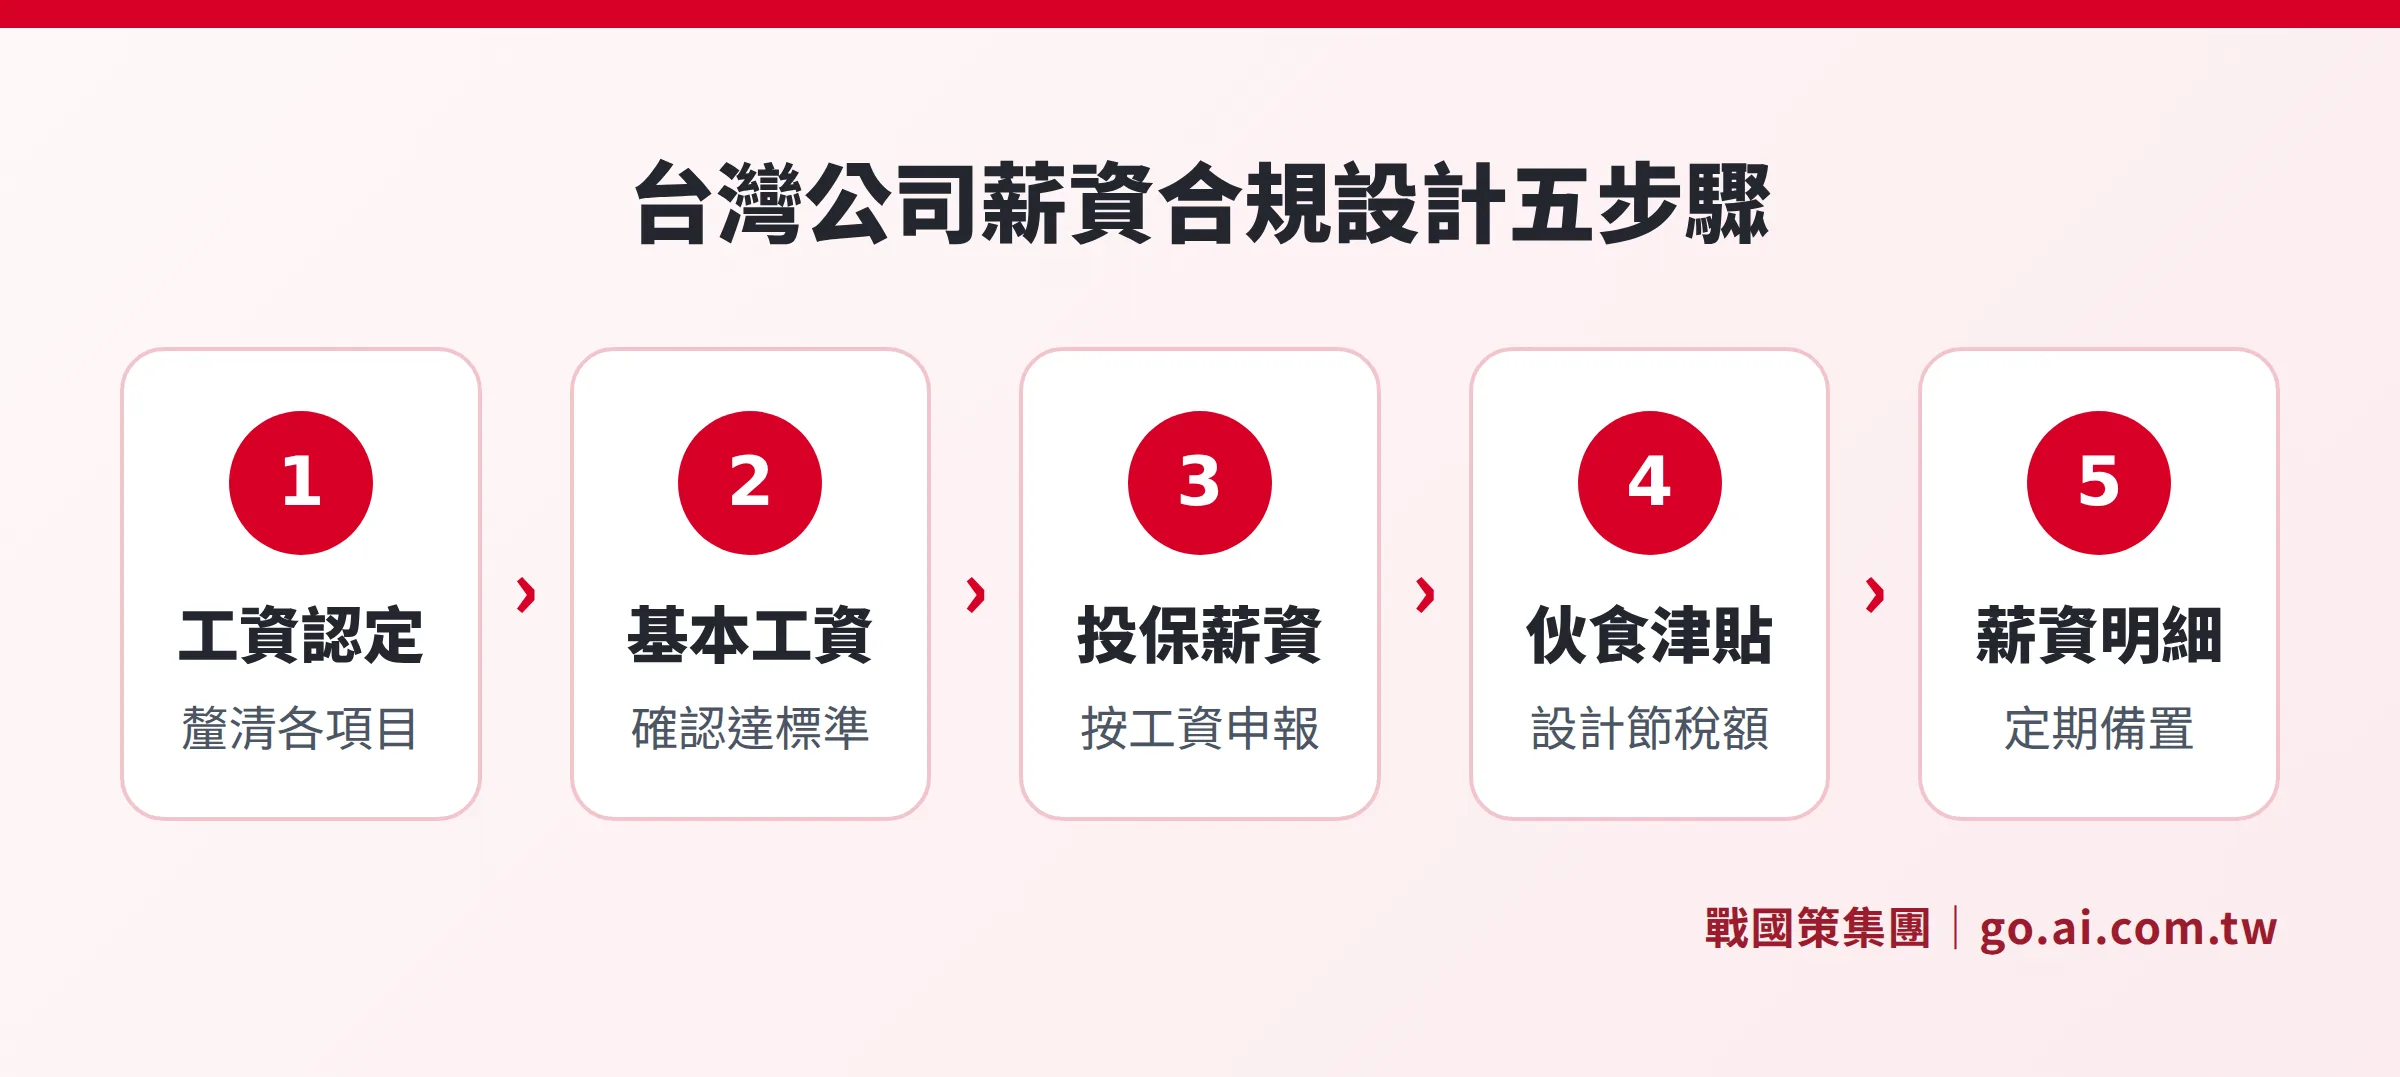
要設計合規的薪資結構,第一步是搞清楚:哪些項目算「工資」?
依據勞動基準法第 2 條第 3 款,工資定義為:「勞工因工作而獲得之報酬;包括工資、薪金及按計時、計日、計月、計件以現金或實物等方式給付之獎金、津貼及其他任何名義之經常性給與均屬之。」
法院與主管機關在判斷一筆給付是否為「工資」時,依循兩個核心標準:
一、勞務對價性:這筆給付是否為員工提供勞務的回報?業績獎金、全勤獎金都具備這個性質。
二、經常性:這筆給付是否根植於雇主制度或慣例中,讓員工可以合理預期領到?「按月發放的績效獎金」屬於工資;「老闆一時興起發的特別紅包」則不是。
判斷是否屬於工資的關鍵不在名稱,而在發放的實質內容。企業主若把制度性獎金誤標為「非工資」,將直接導致三大人事成本計算出錯:加班費、勞健保投保薪資、勞工退休金提繳工資。
| 薪資項目 | 是否屬於法定工資 | 稅務注意事項 |
|---|---|---|
| 底薪(本薪) | 是 | 全額計入所得稅 |
| 伙食津貼(定額每月) | 是 | 每人每月 3,000 元內免計入薪資所得 |
| 交通津貼(定額每月) | 是 | 全額計入所得稅,不得主張免稅 |
| 職務加給/主管加給 | 是 | 全額計入所得稅 |
| 全勤獎金 | 是 | 與出勤掛鉤具勞務對價性 |
| 按制度固定發放的績效獎金 | 是 | 即使金額浮動,制度性仍屬工資 |
| 年終獎金(非保障年薪) | 通常否 | 恩惠性給與,但明訂為保障月薪則屬工資 |
| 三節獎金(非制度性) | 通常否 | 偶發性紅包,非制度化給付 |
| 出差費用報銷 | 否 | 憑單核銷,不屬薪資 |
2026 年基本工資:底薪設計的法定紅線
依勞動部依《最低工資法》審議後公告,自 2026 年 1 月 1 日起,每月基本工資為新台幣 29,500 元,每小時基本工資為 196 元(以主管機關最新公告為準)。
幾個常見的誤解需要釐清:
- 基本工資是指工資總額,不是底薪。底薪可以低於 29,500 元,但底薪加上所有屬於「工資」的項目(伙食津貼、交通津貼、全勤獎金等)加總後,不得低於 29,500 元。
- 包含勞健保自付額的設計是違法的。有些雇主在勞動契約上寫「月薪 30,000 元,含勞健保自付額」,實質工資因此低於基本工資,屬違法行為。
- 部分工時人員適用時薪標準,每小時不得低於 196 元。
一句話看懂
底薪不必等於基本工資,但所有工資項目加總必須達到 29,500 元——弄清楚這條線,薪資設計才有合法的操作空間。
獎金與津貼的設計原則:彈性與合規如何兼顧
薪資結構中,獎金與津貼的設計是彈性空間最大、也最容易踩雷的地方。
全勤獎金:因為與出勤直接相關,具備勞務對價性,屬於工資。設計時要注意,全勤獎金計入工資後,會提高加班費計算基礎、勞健保投保薪資和勞退提繳金額。
績效獎金:若在勞動契約或工作規則中訂有「每月或每季依績效指標發放」,即使金額浮動,因為具有制度性,仍屬工資。若改為「年底視公司獲利由董事會決議發放」,則較可能被認定為非經常性給與。兩種設計在人事成本上的影響差異很大,需在設計初期就釐清。
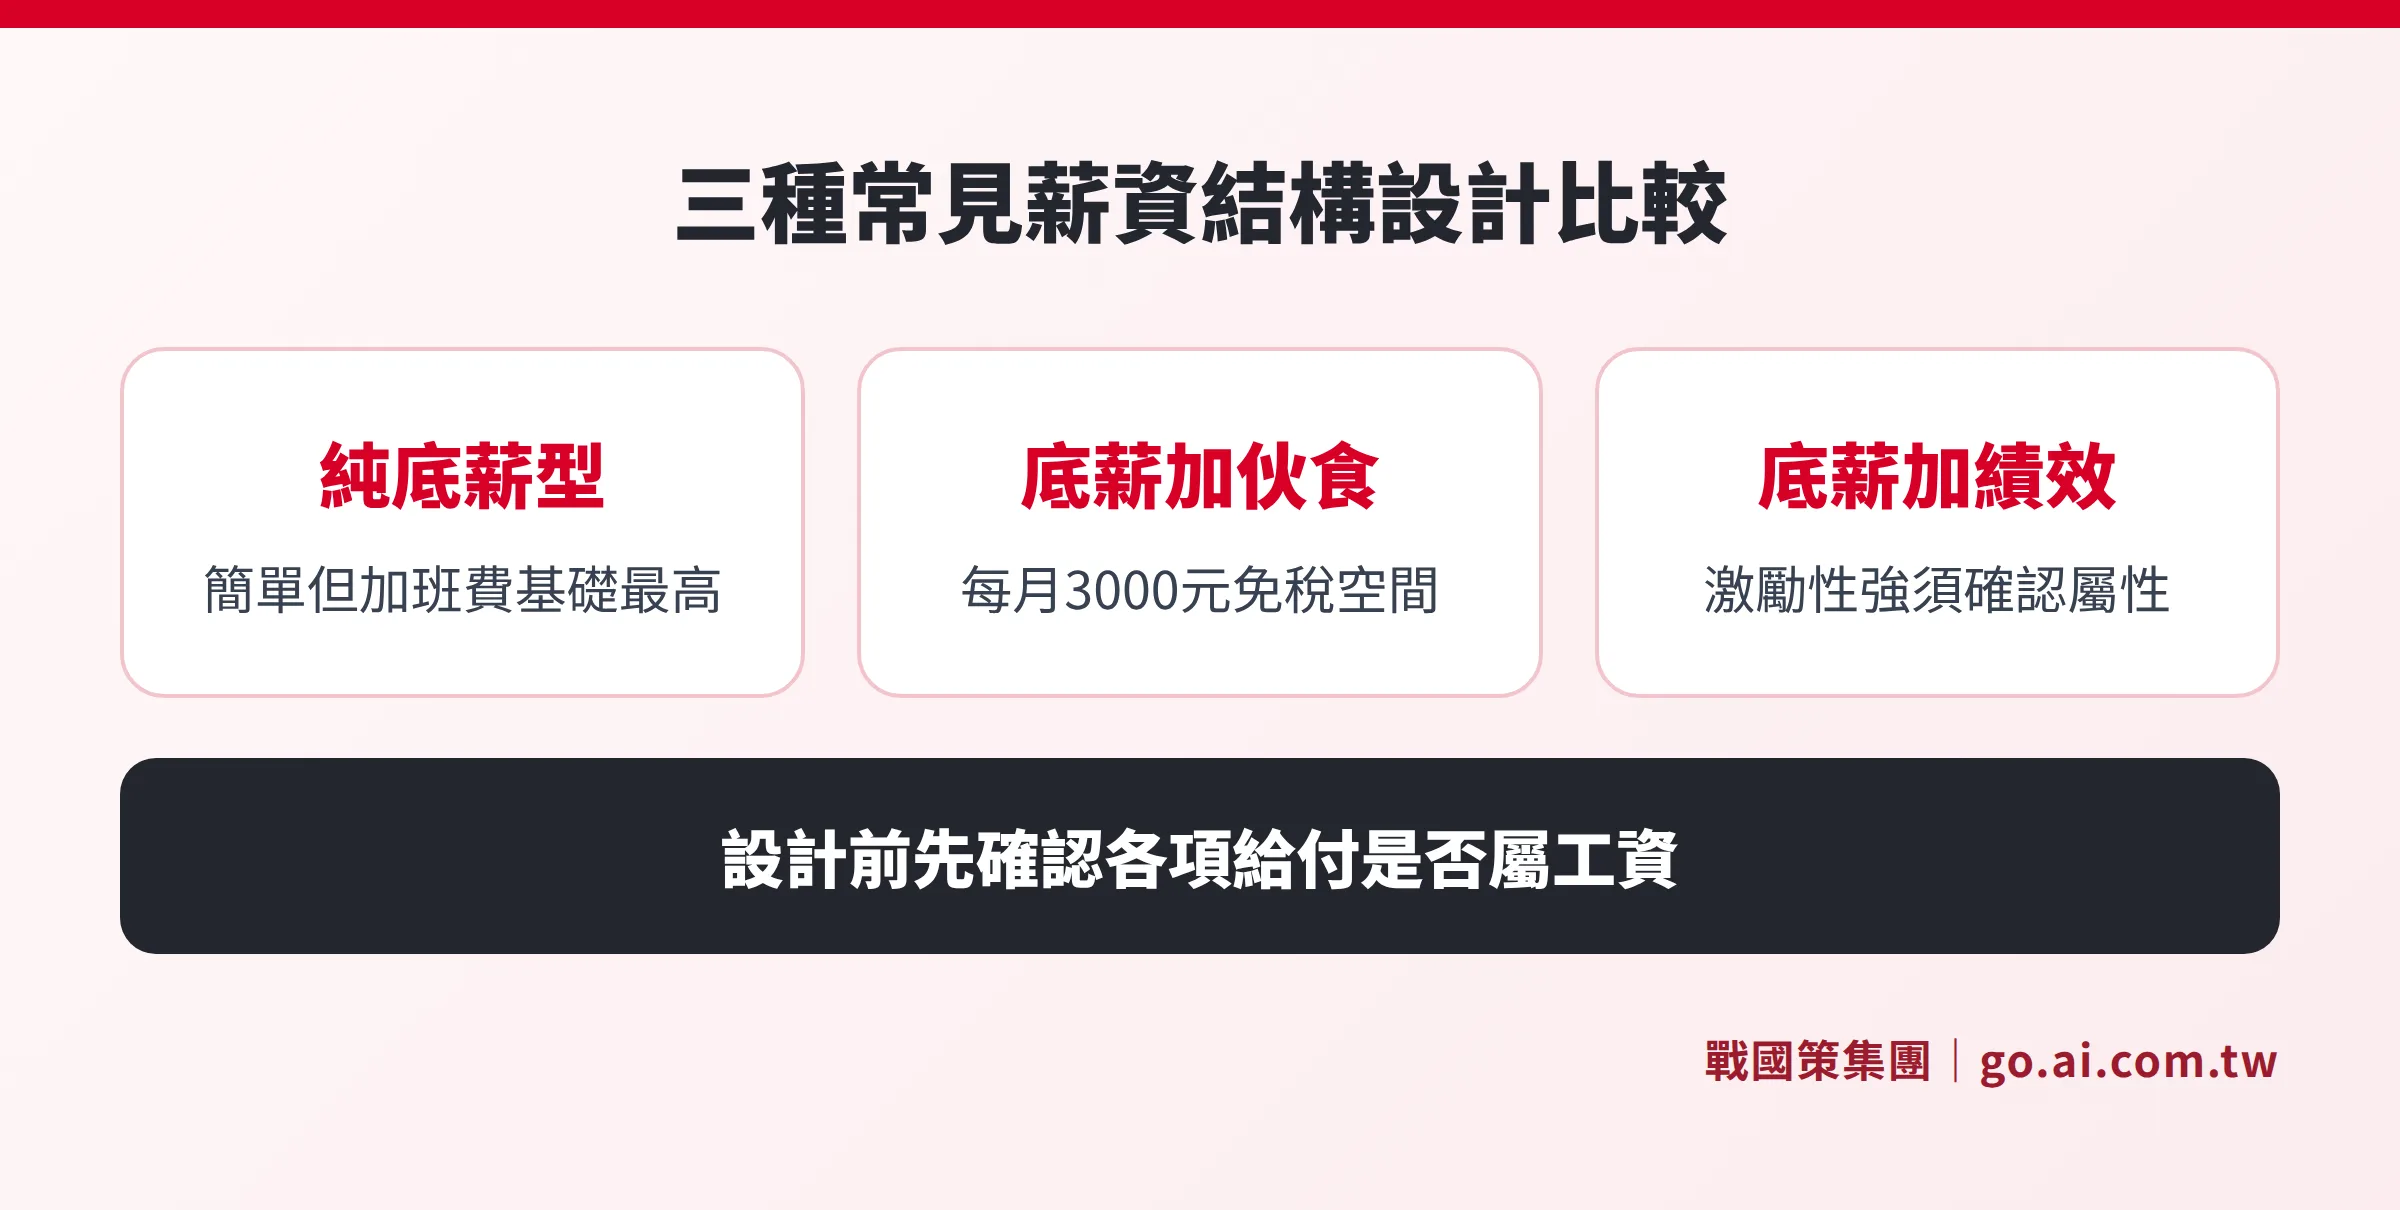
伙食津貼的特殊性:伙食津貼在勞基法上屬於工資,但在所得稅法上,每人每月 3,000 元以內可免計入員工薪資所得,是目前最常運用的合法節稅工具(詳見下節)。
項目設計的原則:如果某項給付是「每月固定發、不出勤也一樣有」,就要當作工資來設計,連動調整加班費基礎和投保薪資。如果是「特定事件才觸發」的,才能考慮以非工資的形式安排。
加班費計算基礎:為什麼不能只用底薪?
這是最常見的雇主錯誤。加班費的計算基礎,是員工的工資總額(包含所有屬於工資的項目),而非底薪。
計算公式:平日每小時工資 = 工資總額 ÷ 30 天 ÷ 8 小時
一旦全勤獎金、伙食津貼、交通津貼等被認定屬於工資,這些都要計入分母的「工資總額」。若雇主長期只用底薪計算加班費,一旦勞動檢查介入,不僅要補付差額,還有罰鍰風險。
至於加班費的倍率規定、休息日出勤、例假日規定等細節,請參考台灣勞動法規指南:雇主責任與員工權益完整說明。
薪資結構如何牽動勞健保與勞退提撥
薪資結構的設計,與三大社保制度的費用直接連動:
勞工保險(勞保):依投保薪資分級表申報,基礎是員工的工資總額。
全民健康保險(健保):依投保金額分級表申報,同樣以工資總額為基礎。
勞工退休金(勞退新制):雇主每月須為員工提繳不低於月提繳工資 6% 的退休金,月提繳工資同樣以工資總額計算。
「高薪低報」是這個環節最危險的違規:只以底薪申報投保薪資,刻意排除伙食津貼、交通津貼等工資項目,一旦被查獲,依《勞工保險條例》第 72 條,可處短報保費金額 4 倍的罰鍰。更嚴重的是,若員工發生職業災害,因投保薪資偏低導致給付縮水,雇主須自行賠償差額,金額往往遠高於當初省下的保費。
關於勞健保各投保薪資級距、分攤費率的完整計算,請參考2026 勞健保投保薪資級距與費用完整指南。
伙食津貼:每月 3,000 元的合法節稅空間
在台灣現行稅制下,伙食津貼是薪資結構中唯一有法定免稅額度的項目,操作方式如下:
依《所得稅法》及《營利事業所得稅查核準則》,雇主提供員工的伙食費(含加班誤餐費),在每人每月 3,000 元額度內,可免計入員工薪資所得,員工不需就此金額申報個人綜合所得稅。
設計示範:
- 原方案:月薪 40,000 元(全部計入所得)
- 調整後:底薪 37,000 元 + 伙食津貼 3,000 元
- 員工年度應稅所得減少 36,000 元,對年薪較高者節稅效果明顯
注意事項:
- 伙食津貼在勞基法上仍屬工資,計算加班費、申報投保薪資、提繳勞退時都必須計入,不能因為有免稅優惠就在勞動法規層面排除。
- 這筆費用公司可以全額列為營業費用,抵減營所稅。
- 若公司提供員工餐廳或實物伙食,性質不同,適用規定請以勞動部及財政部最新解釋函為準。
薪資設計常見違規態樣與罰則
以下整理五大最常見違規,以及主管機關的法定罰則:
| 違規態樣 | 違反法條 | 罰則 |
|---|---|---|
| 工資總額低於基本工資 29,500 元 | 勞基法第 21 條 | 罰鍰 2 萬至 100 萬元 |
| 加班費僅以底薪計算,未含全勤獎金等 | 勞基法第 24 條 | 罰鍰 2 萬至 100 萬元 |
| 高薪低報勞健保及勞退提繳工資 | 勞工保險條例第 72 條 | 按短報保費 4 倍罰鍰;職災時自行賠償差額 |
| 未備置薪資明細或明細不完整 | 勞基法第 23 條 | 罰鍰 2 萬至 100 萬元 |
| 直接扣薪作為懲罰或賠償 | 勞基法第 22、26 條 | 罰鍰 2 萬至 100 萬元 |
備註:以上罰則區間依違規情節輕重由地方勞動主管機關裁量,請以現行法條及主管機關最新公告為準。
已發生問題,怎麼補救?
如果公司過去有高薪低報或加班費計算錯誤的情況,以下是實務上的處理方向:
加班費計算錯誤:依勞基法,加班費的時效為 5 年。員工在這段期間可以向雇主或主管機關追討差額。建議先自行計算應補差額,主動與員工溝通補付,避免演變成正式申訴。
勞健保高薪低報:可向勞保局提出自主申報更正,補繳差額保費及滯納金,通常比等到被查獲的罰則輕。
薪資結構調整:若要調整已有員工的薪資結構(例如把全勤獎金從工資中移除),必須經員工同意,不可單方面變更,否則可能觸及工資不利益變更的爭議。最穩妥的方式是在不降低員工實質所得的前提下進行調整,並在勞動契約或工作規則中明確記載。
建立制度:薪資清冊(薪資單)應每月提供給員工,列明各項工資組成與金額,並保存至少五年。這既是法律義務,也是日後舉證的依據。
如果需要評估公司目前的薪資結構是否合規,或規劃台灣公司的設立與人事制度,可以免費諮詢戰國策集團的顧問,我們有超過 25 年服務超過 3 萬家企業的實務經驗,可以協助您從設立階段就把薪資制度做對。
常見問題
伙食津貼每月 3,000 元免稅,是指員工不用繳稅,還是公司不用申報?
兩者都有:員工這筆收入可免計入個人薪資所得,不用申報綜所稅;公司可將此列為營業費用,抵減營利事業所得稅。但在勞基法上,伙食津貼仍屬工資,計算加班費和申報投保薪資時都要計入,不能因為有稅法優惠就在勞動法規面排除。
公司可以把大部分薪資設計成「績效獎金」,只保留最低底薪嗎?
不行。判斷是否為工資,看的是實質內涵,不是名稱。如果績效獎金每月固定發、與出勤掛鉤,就屬於工資,必須計入加班費基礎和投保薪資。把制度性給付全部掛成「獎金」是典型的違法操作,主管機關和法院都不接受名稱包裝。
2026 年每月基本工資 29,500 元,底薪可以低於這個數字嗎?
可以,但所有工資項目加總不得低於 29,500 元。例如底薪 25,000 元加伙食津貼 3,000 元加全勤獎金 1,500 元,合計 29,500 元即符合。前提是這些項目都屬於工資性質,且加總後確實達到法定標準。
試用期員工可以給低於基本工資的薪水嗎?
不行。現行勞基法沒有「試用期」的特別規定,試用期員工和正式員工享有相同的勞動法律保障,工資總額同樣不得低於基本工資,勞健保和勞退提撥也要按規定辦理。
發現自己過去幾年勞健保高薪低報,有可能自首補報嗎?
有。可以向勞保局申請更正投保薪資,補繳短報期間的保費及滯納金。主動更正的代價通常遠低於被查獲後的罰鍰,也能降低員工日後因投保薪資偏低而提出民事賠償的風險。具體補報流程建議諮詢專業顧問或向勞保局確認最新規定。
資料來源
- 勞動基準法(勞動部,法規全文)
- 最低工資法(勞動部,法規全文)
- 2026 年基本工資調整公告(勞動部)
- 勞工保險條例(全國法規資料庫)
- 全民健康保險法(衛生福利部)
- 營利事業所得稅查核準則第 88 條(財政部)
免責聲明:本文內容僅供參考,不構成法律、稅務或會計意見。薪資規劃涉及個案差異,請以最新法令及主管機關公告為準,並視需要諮詢專業人士。
薪資制度規劃,讓專業來協助
薪資結構設計牽涉勞基法、勞健保、稅法三個面向,一個設定出錯就可能帶來罰鍰風險。戰國策集團提供超過 25 年的企業服務經驗,協助您從公司設立階段就把薪資制度做對,免除後顧之憂。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊