

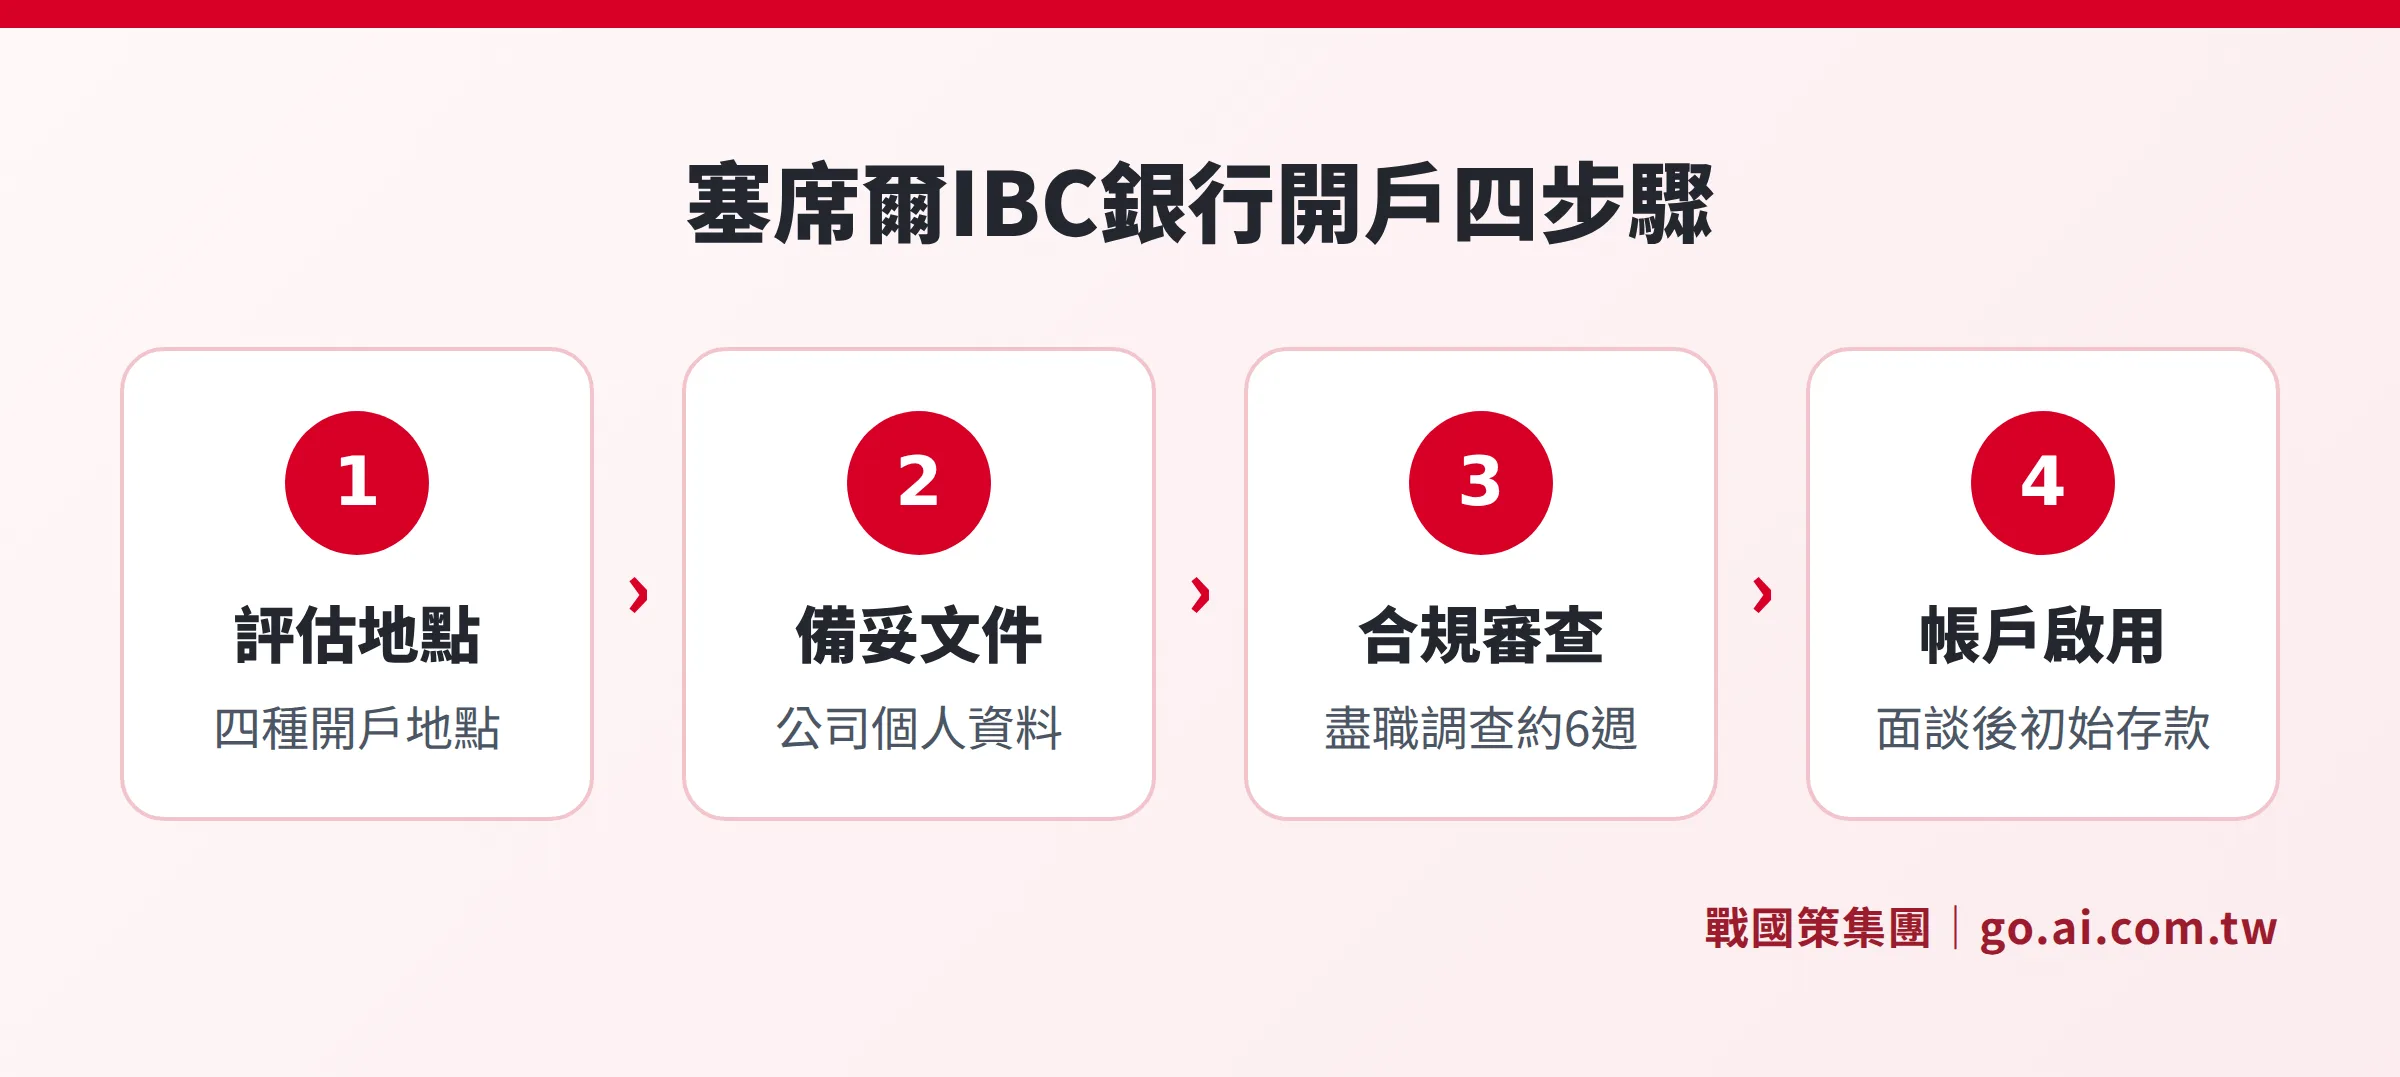
塞席爾 IBC 一旦成立,第一個真正的挑戰往往不是公司法律文件,而是銀行帳戶。很多人在搜尋時只看到「Nouvobanq 和 MCB」,以為在塞席爾本地開戶是唯一選項。事實上,大多數台灣企業主最終選擇的是香港或台灣 OBU,而不是塞席爾當地。每個地點的 KYC 標準、最低存款、CRS 申報義務都不同;選錯地點,費時半年還可能白跑。本文從「實務可行性」的角度,逐一比較四個開戶選項的條件、常見拒件原因,以及各自適合哪種類型的企業,讓你在申請前就選對地方。
一、塞席爾 IBC 開戶為何愈來愈難?
塞席爾雖是全球知名的離岸公司設立地,但「有塞席爾公司」和「開得了銀行帳戶」是兩回事。2020 至 2024 年間,塞席爾因反洗錢與經濟實質合規程度不足,被 FATF(金融行動特別工作組)列入觀察灰名單。塞席爾於 2024 年 10 月正式從 FATF 灰名單退出,但在此期間累積的銀行端風險意識並未立刻消散。
FATF 灰名單的影響不只在本地。香港、新加坡、台灣的銀行接到塞席爾 IBC 的開戶申請時,都需要進行更嚴格的「強化盡職調查」(Enhanced Due Diligence, EDD),申請時間更長、被拒機率更高。理解這個背景,才能正確判斷各地開戶的現實難度。
一句話看懂
塞席爾 IBC 本身合法,但銀行端的 KYC 門檻因 FATF 歷史而偏高,準備比一般離岸公司更完整才能提高成功率。
二、四個主要開戶選項的實務比較
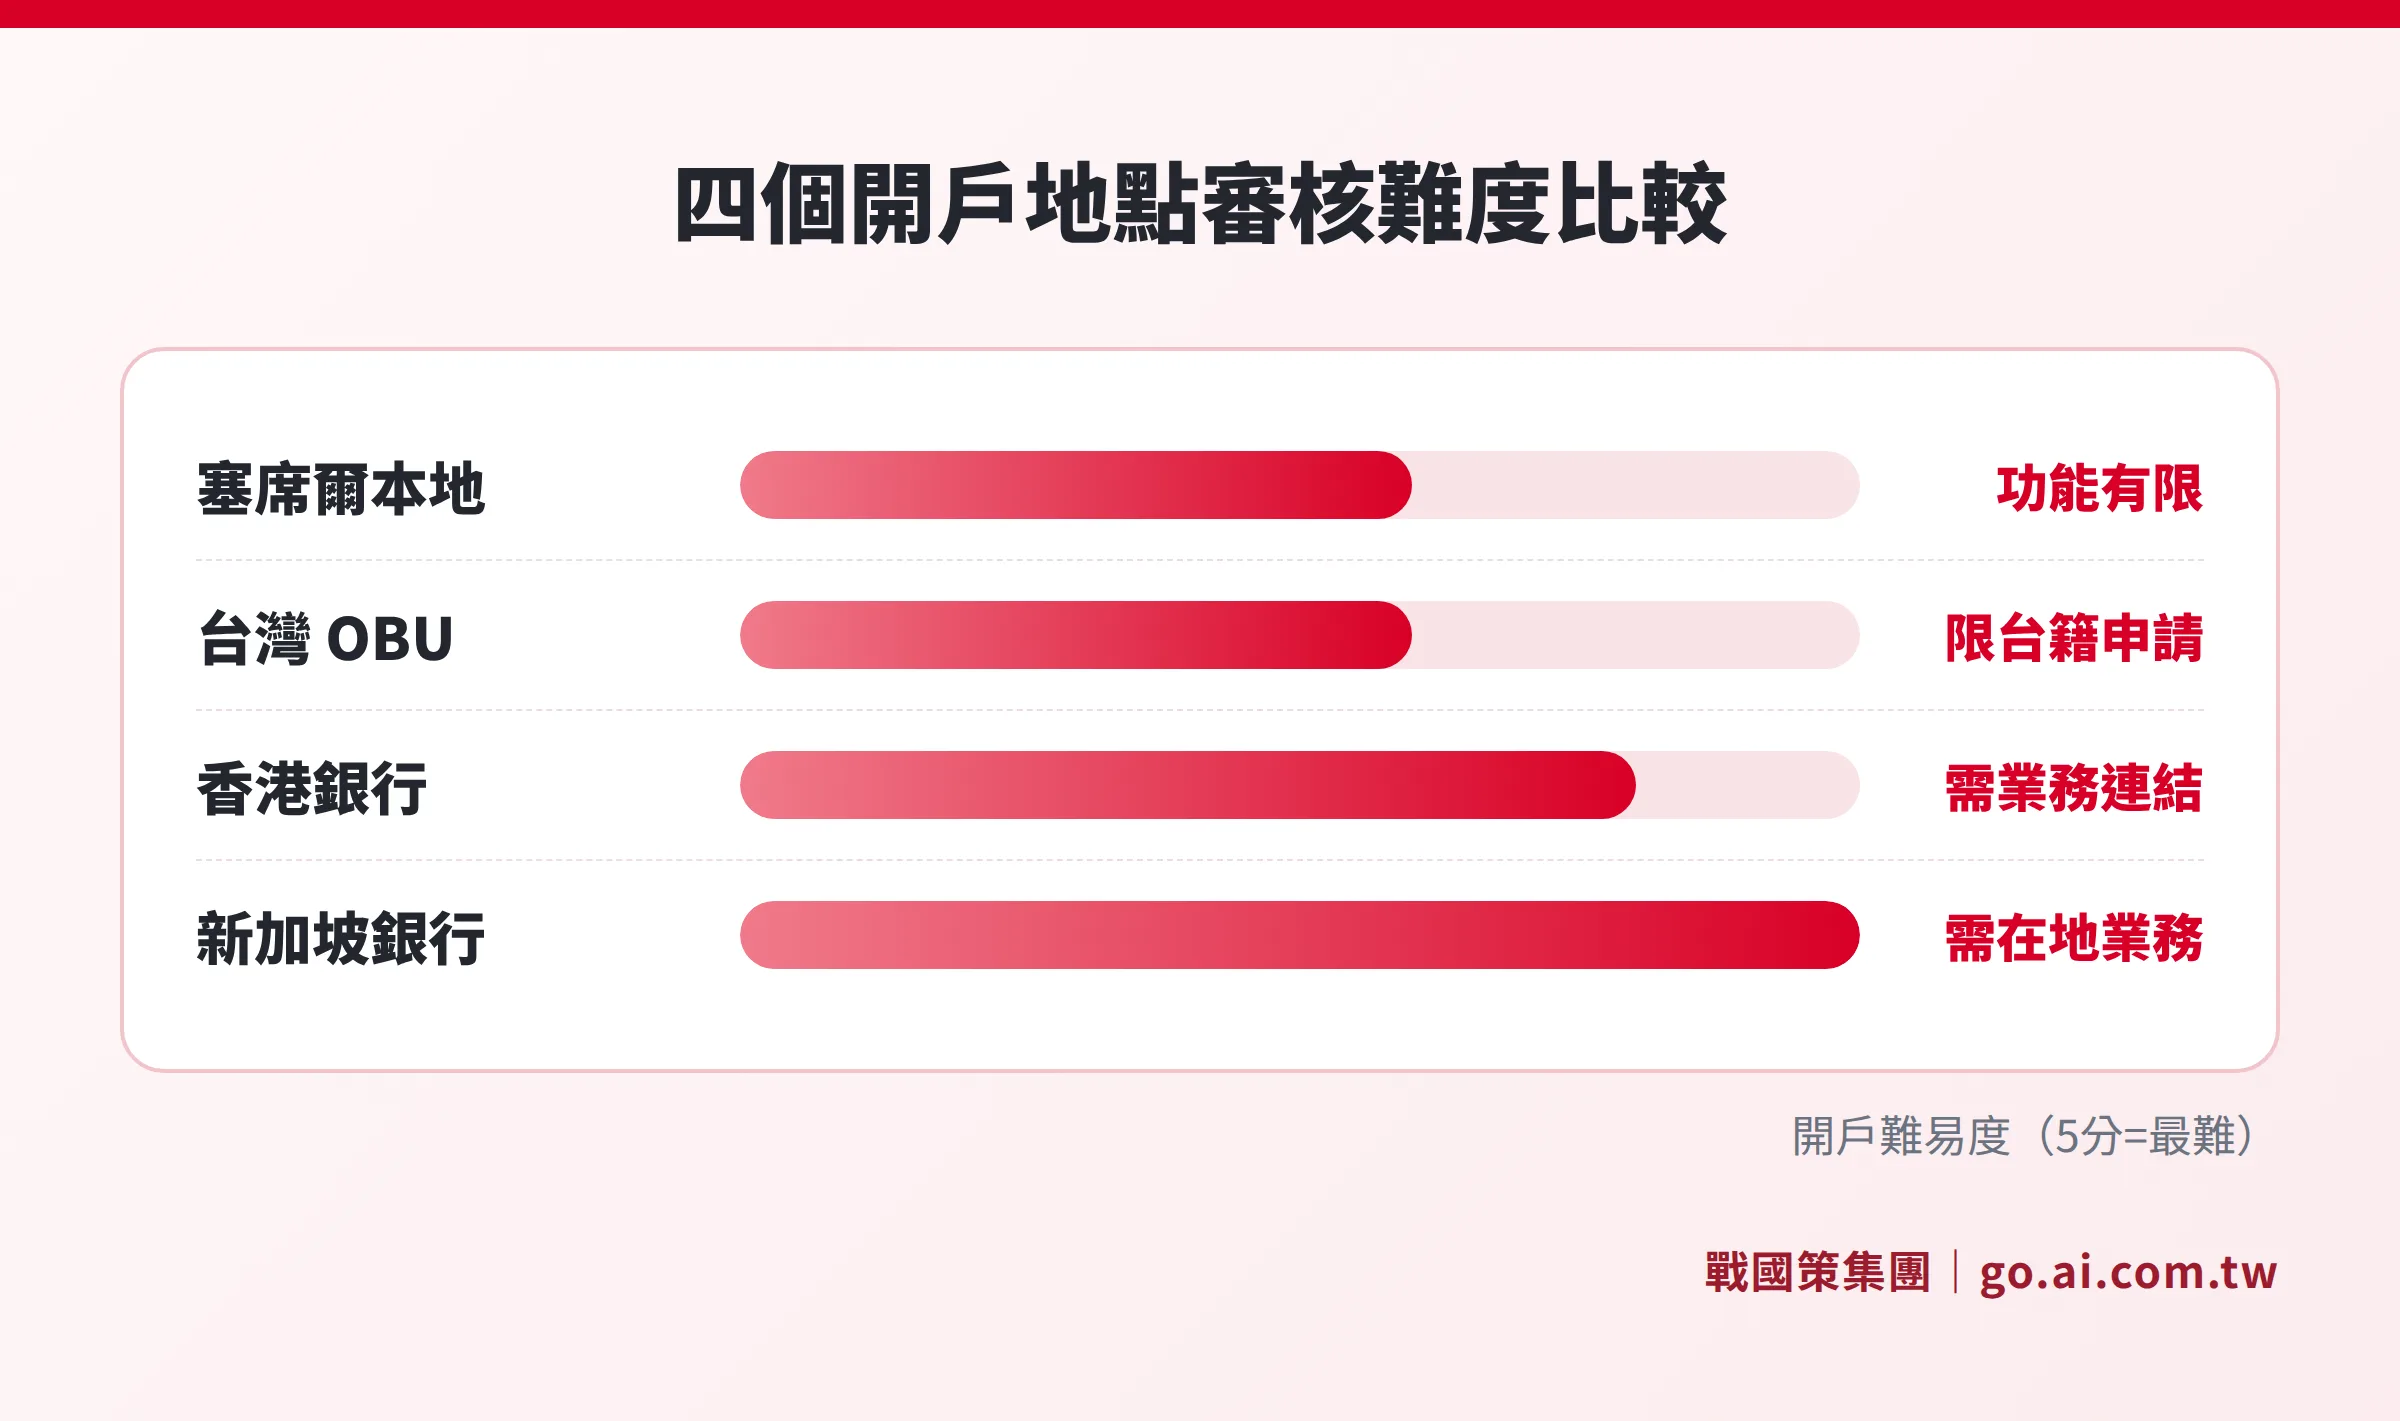
開戶地點的選擇直接影響成功率、成本與帳戶功能。以下先從宏觀角度比較四個主流選項,後面各節再逐一展開。
| 開戶地 | 代表銀行 | 最低存款(約) | 審核時間 | 適合對象 | 主要限制 |
|---|---|---|---|---|---|
| 塞席爾本地 | Nouvobanq、MCB | USD 5,000–10,000 | 4–10 週 | 有本地業務或需要「有戶頭」的形式 | 功能有限、電匯成本偏高 |
| 香港銀行 | HSBC、渣打、東亞 | HKD 50 萬以上 | 6–12 週 | 中港台貿易企業 | 需展示香港業務連結 |
| 新加坡銀行 | DBS、OCBC、UOB | USD 30,000–50,000 | 8–16 週 | 東南亞業務或高端架構 | 審查最嚴,需在地業務關聯 |
| 台灣 OBU | 兆豐、台銀、中信 | USD 10,000 起 | 4–8 週 | 台灣籍負責人 | 限台籍申請人 |
三、塞席爾本地銀行開戶
塞席爾本地目前主要提供 IBC 開戶服務的銀行有兩家,各有其定位:
Nouvobanq:塞席爾規模最大的本地商業銀行,2008 年獨立運營後持續是本地 IBC 開戶的主要選擇。接受美元(USD)、歐元(EUR)、塞席爾盧比(SCR)帳戶,支援 SWIFT 電匯,最低開戶存款約 USD 5,000。審核時間 4 至 8 週,對 IBC 的態度相對開放,部分情形下可接受視訊驗證而無需親自到訪。
MCB Seychelles:模里西斯商業銀行集團的子公司,業務重心在貿易融資與跨境支付。最低存款約 USD 10,000,審核時間 6 至 10 週。在非洲與印度洋地區的業務銜接優於 Nouvobanq,但通常要求申請人至少一次視訊或親臨驗證。
塞席爾本地開戶的現實:本地銀行的電匯費用較高(每筆約 USD 25–50),網路銀行功能偏弱,與台灣、歐美主流支付系統的整合也較有限。如果公司的業務對象主要在台灣、中國或歐美,本地帳戶作為主要收付款工具效率偏低。多數台灣企業主選擇以本地帳戶滿足「公司要有帳戶」的形式需求,主要業務收付則透過香港或台灣 OBU 帳戶進行。
四、香港銀行開戶:台灣企業主最常用的選擇
香港是台商持塞席爾 IBC 開戶的最常見目標地。香港金融基礎設施成熟、與台灣及中國大陸業務銜接流暢,且香港銀行有豐富的離岸公司帳戶處理經驗。
可接受塞席爾 IBC 的主要銀行:
- HSBC(匯豐香港):接受度較高但審查最嚴,通常要求公司在港有實質業務往來或由業務往來方引薦
- 渣打銀行香港:對貿易融資類塞席爾 IBC 相對開放,要求詳細商業計畫書
- 東亞銀行(BEA):接受度高於匯豐,費用相對合理,適合中型貿易企業
- 中國銀行香港(BOCHK)、工商銀行亞洲(ICBCA):適合與中國大陸有貿易往來的企業
香港銀行 KYC 文件要求:
| 文件類別 | 具體內容 | 備註 |
|---|---|---|
| 公司設立文件 | 設立證書(COI)、公司章程(M&AA)、公司決議書 | 附海牙認證(Apostille)、3 個月內有效 |
| 良好存續證明 | Certificate of Good Standing | 由塞席爾 FSA 或代辦機構出具,3 個月以內 |
| UBO 聲明 | 實質受益人聲明 | 說明持股結構,附護照及 3 個月內地址證明 |
| 資金來源說明 | Source of Funds Declaration | 解釋公司資金來源與商業模式 |
| 商業計畫書 | Business Plan | 需具體說明客戶、供應商、預期交易量 |
| 香港業務關聯 | 在港合約、供應商發票、客戶往來紀錄 | 有則附上,可大幅提升成功率 |
CRS 申報:香港已加入共同申報準則(CRS),香港帳戶資訊會自動申報至帳戶持有人的稅務居住地。台灣企業主在香港持有塞席爾 IBC 帳戶,相關資訊會申報至台灣財政部,需提前規劃稅務合規。
五、新加坡銀行:認可度最高但門檻最嚴
新加坡是塞席爾 IBC 開戶難度最高、但帳戶認可度也最好的選項。DBS、OCBC、UOB 等主流銀行的企業帳戶,對歐美客戶、跨境融資及高端業務具有高可信度,尤其在東南亞業務拓展中優勢明顯。
新加坡銀行對塞席爾 IBC 的審查極為嚴格,幾乎要求申請企業:
- 在新加坡設有辦公室,或由持牌企業服務商(ACRA 認可)引薦
- 能提供公司在新加坡具有實質業務往來的證明(合約、發票、交易紀錄)
- UBO 在新加坡有居留身分或持有新加坡帳戶
適合申請的情況:公司業務核心在新加坡(如東南亞投資控股架構),或公司已在新加坡設有子公司或常駐代表。若純粹是台灣企業且無任何新加坡連結,新加坡銀行的申請成功率極低,不建議作為首選,費時費力卻通常以拒件告終。
六、台灣 OBU:台灣人的快速入門選項
台灣的離岸銀行業務單位(Offshore Banking Unit, OBU)是台灣籍企業主開設境外公司帳戶最便利的管道。大多數台灣銀行(包括台灣銀行、兆豐銀行、中信銀行等)的 OBU 均接受塞席爾 IBC 開戶申請,程序可親自在台灣辦理,不需出國。
OBU 的主要優點:
- 台灣人可親赴銀行辦理,溝通無語言障礙
- 審核時間較短,通常 4 至 8 週
- 最低存款要求相對較低(通常 USD 10,000 起,部分銀行更低)
- 資金換匯及與台灣帳戶的匯款較便利
OBU 的主要限制:OBU 帳戶屬境外帳戶,受台灣外匯管制規範;資金轉入台灣帳戶需申報;非台灣籍申請人無法使用;部分業務類型(如加密資產相關)較難通過 OBU 審核。
台灣 OBU 的完整申請流程、所需文件與常見問題,請參考境外公司 OBU 開戶完整指南。
七、CRS 申報與塞席爾經濟實質的合規重點
無論在哪裡開戶,台灣籍企業主都必須了解兩個核心合規議題:
CRS(共同申報準則)
塞席爾、香港、新加坡、台灣均已加入 CRS。這意味著,只要您持有的銀行帳戶所在地為 CRS 成員,當地金融機構每年將自動向台灣財政部申報帳戶餘額與收益資訊。CRS 本身不代表違法,而是全球稅務透明化機制。台灣企業主擁有塞席爾 IBC 帳戶,均應按規定申報台灣的海外所得。
塞席爾經濟實質要求(Economic Substance)
塞席爾自 2022 年起正式落實《商業公司(修訂)法》中的經濟實質要求:從事持股業務、財務及融資業務、智慧財產業務等特定活動的 IBC,需在塞席爾具備「實質」:在當地擁有合格人員、辦公場所,以及進行核心創收活動(CIGA)。申請銀行帳戶時,部分銀行可能要求提供符合經濟實質的相關證明。若您的 IBC 從事上述活動,建議在開戶申請前先確認公司是否符合要求。稅務合規的完整說明請參考塞席爾稅務全攻略。
八、開戶被拒的常見原因與補救方式
以下是申請各地開戶最常見的被拒原因,以及對應的補強方向:
原因一:商業計畫書過於空泛
銀行要求明確的客戶名稱、商業模式與交易金額,而不是「從事國際貿易」這類籠統說法。補強方式:附上現有合約或意向書、列出前三大預期客戶及供應商、說明月均預期交易金額與資金流向。
原因二:缺乏開戶地的業務連結
香港或新加坡開戶需要公司與當地有業務往來。補強方式:提供在港或在星的商業合約、供應商發票,或由當地持牌企業服務商引薦。
原因三:UBO 或個人文件過期/不完整
銀行要求護照有效期至少 6 個月以上,地址證明在 3 個月以內,且通常需要英文版。補強方式:提交前逐一確認所有個人文件的有效期,英文翻譯部分要確認該銀行是否要求公證認證。
原因四:資金來源說明不清
銀行要求申請人清楚說明公司及初始存款的資金來源,特別是大額資金。補強方式:準備個人銀行對帳單、公司業務合約或收款紀錄,建立一條清楚的資金軌跡。
原因五:短時間向多家銀行申請
部分銀行之間會共享申請記錄,密集的被拒記錄可能影響後續申請。建議先充分備妥文件,針對最適合的一至兩家銀行提交,而不是廣泛撒網。
如果已被一家銀行拒絕,不必立刻放棄,了解拒絕原因後補強文件,再選擇另一個地點或另一家銀行提交。在等待銀行審核期間,電子支付機構(Wise Business、Airwallex)可作為過渡工具先處理收付款需求,但長期仍建議取得傳統銀行帳戶。
九、怎麼判斷哪個方案最適合你?
沒有一個方案適合所有人,以下幾個問題可以幫助判斷:
如果你是台灣籍企業主,業務主要面向台灣客戶:首選台灣 OBU,快速、便利、成本低,稅務申報也最清楚。
如果你有香港業務往來(供應商或客戶在港):香港銀行是長期最佳選擇,可支援貿易融資、信用狀(L/C)與兩岸三地匯款。
如果你的業務主要是線上、跨境電商或 SaaS:在等待正式銀行帳戶期間,可先用 Wise Business 或 Airwallex;長期仍建議取得正式銀行帳戶,因為部分平台、供應商或融資機構不接受 EMI 帳號。
如果你正在規劃東南亞業務或需要高信用度的帳戶:新加坡銀行難度高,但一旦開成,對業務拓展很有幫助。建議先在新加坡設立辦公室或與當地服務商建立關係後再申請。
塞席爾 IBC 適合哪種業務類型,可先參考塞席爾公司類型怎麼選;若想了解公司設立的整體規劃流程,可參考塞席爾公司設立規劃指南;台灣人設立塞席爾公司還需要注意的法令申報事項,可參考台灣人塞席爾開公司必知指引。
常見問題
塞席爾 IBC 可以在台灣的 OBU 開戶嗎?
可以,前提是至少有一位台灣籍負責人(通常是公司的法定代理人或主要股東)。各台灣銀行的 OBU 開戶條件不完全相同,但通常要求提供塞席爾公司的完整設立文件(設立證書、公司章程)、良好存續證明、UBO 聲明,以及申請人的個人文件。建議直接聯繫各銀行的企業銀行或 OBU 部門確認最新要求。
塞席爾 IBC 在香港開戶一定要有香港辦公室嗎?
不是必須,但有香港業務往來(如合約往來對象在香港)可大幅提升成功率。若公司完全沒有香港連結,開戶難度較高。部分中小型香港銀行(如東亞銀行)的要求比匯豐、渣打略寬鬆,可考慮優先嘗試;或透過香港持牌企業服務商引薦,也有助於提高成功率。
開戶後還需要維持最低餘額嗎?
通常是的。塞席爾本地銀行的最低餘額從 USD 2,000 至 10,000 不等;香港及新加坡銀行可能更高,部分達 HKD 50 萬以上。未達最低餘額通常會收取月管理費,部分銀行在連續數月低於門檻後會主動關閉帳戶。開戶前應向銀行確認清楚最低餘額要求與相關費用。
什麼是 CRS 申報,對我有什麼影響?
CRS(共同申報準則)是 OECD 推動的全球稅務資訊自動交換機制。在 CRS 框架下,您在香港、新加坡、台灣 OBU 或其他 CRS 成員地的金融帳戶資訊,會由當地金融機構向台灣財政部申報,包括帳戶餘額與當年度的利息、股利等收益。這並非違法,而是全球稅務透明化的一部分。擁有塞席爾 IBC 的台灣企業主應確保已按規定在台申報境外所得;稅務合規細節請參考塞席爾稅務全攻略。
Wise Business 或 Airwallex 能替代傳統銀行帳戶嗎?
部分場景可以,但無法完全替代。Wise Business、Airwallex 等電子支付機構(EMI)支援多幣種收付款和低成本國際轉帳,非常適合線上業務和跨境電商使用。但它們並非持牌銀行,無法開立信用狀(L/C)、不能直接接受某些 B2B 付款方式,部分交易對手或政府機構也不接受 EMI 帳號。建議將 EMI 作為過渡工具,同時持續申請正式銀行帳戶。
資料來源
- 塞席爾金融服務管理局(FSA)官方網站:www.fsaseychelles.sc
- FATF 官方公告(塞席爾 2024 年退出灰名單):www.fatf-gafi.org
- OECD CRS 資訊入口(共同申報準則說明):www.oecd.org/tax/automatic-exchange/
- 塞席爾《商業公司(修訂)法》2022(Business Companies Amendment Act)
- Nouvobanq 官方網站:www.nouvobanq.sc
本文僅供資訊參考,不構成法律、稅務或財務建議。各銀行開戶條件可能隨時調整,以各銀行最新公告及主管機關規定為準。
協助塞席爾 IBC 銀行開戶
戰國策集團提供塞席爾 IBC 註冊及各地銀行開戶服務,包含塞席爾本地、香港、台灣 OBU 多種方案,超過 25 年經驗,服務超過 3 萬家企業,全程協助文件準備與審核跟進。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊