

行號是台灣最簡便的創業起點,但「要不要找夥伴一起開?」這個問題,許多創業者往往想得太輕鬆。事實上,獨資與合夥在法律責任、稅務申報、日常決策上的差異,遠比直覺認為的要大。合夥人一時衝動的決策,可能讓另一位合夥人傾家蕩產;沒有白紙黑字的合夥契約,幾年後的退夥糾紛往往對簿公堂。本文聚焦在行號架構下的獨資與合夥,從出資人責任、合夥契約條款、所得稅申報,到退夥流程,一次說清楚。無論你正在選擇組織型態,還是已在合夥關係中面臨問題,這篇都是你需要的實務指南。
先把名詞說清楚:商業登記與稅籍登記是兩件事
行號創業者常見的混淆在於「商業登記」與「營業登記(稅籍登記)」。簡單說:商業登記是向縣市政府申請設立行號的手續(依《商業登記法》);稅籍登記是向所在地國稅局辦理稅務身份的手續(依《加值型及非加值型營業稅法》)。兩者分屬不同主管機關,缺一不可。至於取得稅籍後的營利事業所得申報注意事項,可參閱《行號營利事業所得稅申報指南》;本文從登記完成後,聚焦在獨資與合夥的核心差異。
一句話看懂
行號分兩種:獨資(1人扛全部責任)與合夥(全體連帶扛);最大差異不在資金,在於「誰要還債」。
獨資與合夥:出資人責任天差地別
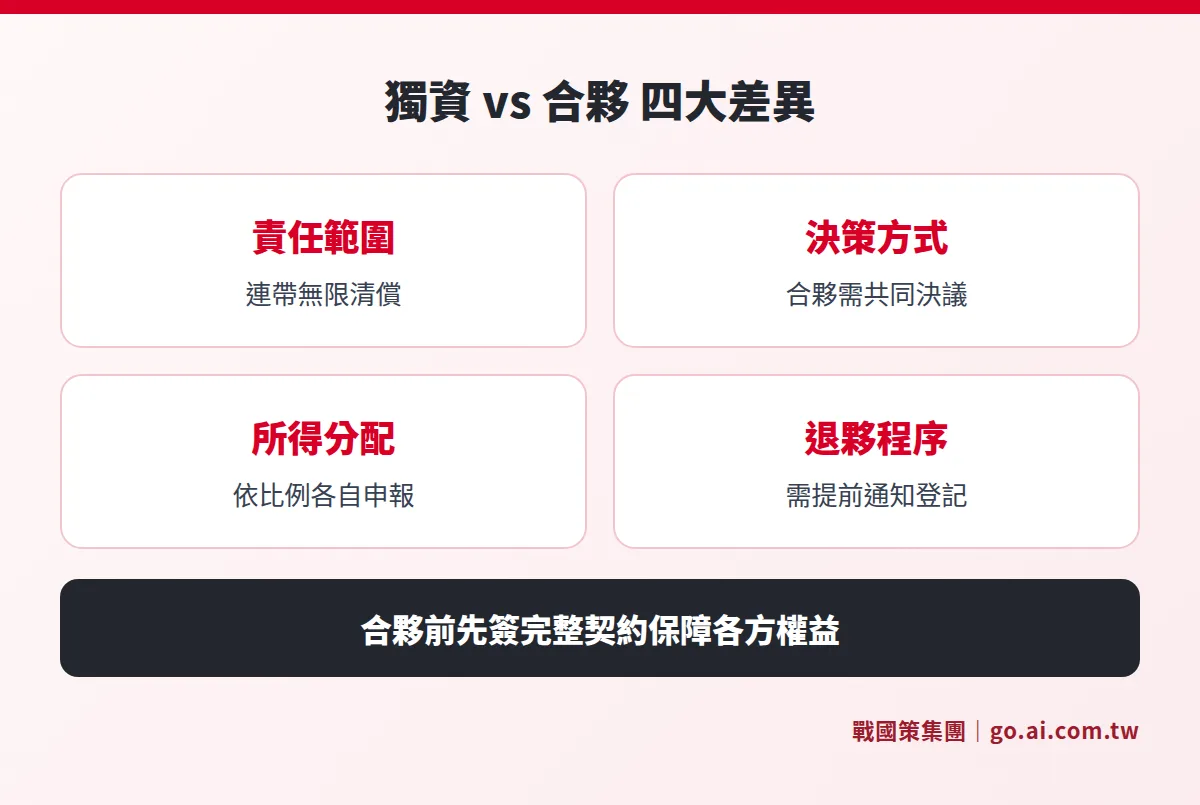
許多人選擇合夥,是因為「有人幫忙分擔風險」。但在法律上,台灣《民法》第 681 條規定,合夥人對合夥事業的債務,負連帶無限清償責任。這意味著,若合夥行號欠了債,不管是哪位合夥人造成的,債主可以追討任何一位合夥人的全部個人財產,包含存款、車輛、不動產。
「連帶」二字,讓合夥的責任比獨資更重——不是分擔,而是每一位都要扛全部。
| 比較項目 | 獨資行號 | 合夥行號 |
|---|---|---|
| 創辦人數 | 1 人 | 2 人以上 |
| 決策方式 | 一人決定,效率高 | 依合夥契約,重大事項需合議 |
| 資本來源 | 負責人自行出資 | 多位合夥人共同出資 |
| 法律責任 | 負責人無限清償責任 | 全體合夥人連帶無限清償責任 |
| 盈虧分配 | 負責人獨享盈餘、獨承虧損 | 依合夥契約約定比例分配 |
| 名稱保護 | 登記縣市內唯一 | 登記縣市內唯一 |
連帶責任:一個例子說清楚
假設 A、B 兩人各出資 50 萬元合夥開一間設計事務所,B 在未告知 A 的情況下,簽了一份 120 萬元的採購合約卻無力履行,對方廠商可以直接向 A 追討 120 萬元全額,也可以分頭同時向 A、B 各自追討。A 就算一毛錢都未決策,也必須承擔這筆責任。這正是合夥契約中「決策授權範圍」條款如此重要的原因。
合夥行號稅務申報:所得怎麼算、誰來報?
行號(無論獨資或合夥)的稅務處理,與公司制截然不同。行號不適用公司的 20% 固定稅率,而是將老闆或合夥人的分配所得,計入個人綜合所得稅,按累進稅率(5%~40%)課徵。初期盈餘低時稅負輕,一旦盈餘增加,可能觸及較高稅率。
申報流程
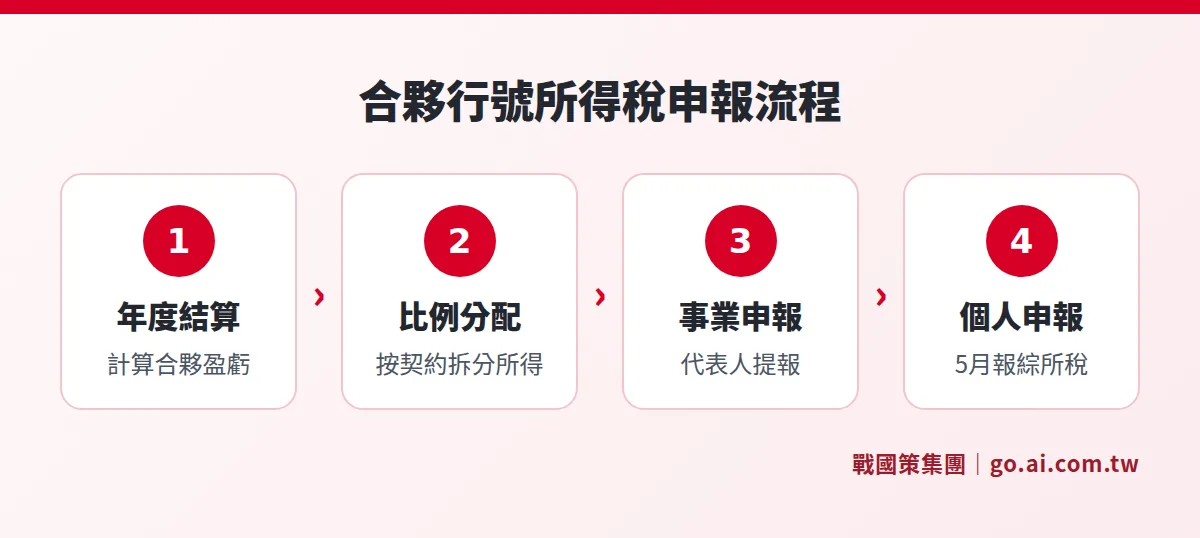
行號每年須申報營利事業所得稅(由代表人代為提報),同時,負責人或每位合夥人也需在次年 5 月,將分配到的盈餘計入個人的綜合所得稅。兩者都不能漏報。
| 申報項目 | 獨資行號 | 合夥行號 |
|---|---|---|
| 營利事業所得稅 | 負責人代表申報 | 合夥代表人代表申報 |
| 所得歸屬 | 全數列入負責人個人所得 | 依出資(或約定)比例分配給各合夥人 |
| 個人綜所稅 | 負責人 5 月申報時含入 | 各合夥人 5 月分別申報各自份額 |
| 稅率計算 | 個人累進稅率(5%~40%) | 個人累進稅率(5%~40%) |
出資比例不等於盈虧比例
特別注意:出資比例與盈虧分配比例可以在合夥契約中另行約定。若契約未明訂,《民法》第 677 條規定,盈虧按出資比例計算。若某合夥人以技術或人脈取代現金出資,盈餘分配比例又與出資比例不符,建議在契約中逐條明確,否則稅務上按出資比例認定,可能與實際分配不符而引發爭議。
合夥契約必須寫清楚的 6 件事
《民法》第 667 條起規範合夥契約,口頭約定在法律上有效,但很難舉證。一旦走上法院,沒有書面契約幾乎等同於讓對方決定規則。以下 6 件事,是戰國策集團超過 25 年輔導創業實務中,最常因未約定而引發糾紛的關鍵條款:
- 出資額與出資方式:明列每人出資多少、何時繳清、是否允許以技術或勞務替代現金出資,以及技術貢獻的估值方式。
- 盈虧分配比例:與出資比例不同時,明確寫出分配方式及調整條件,避免日後認知落差。
- 執行合夥人與決策授權:誰是日常執行人?哪些事項(如借款超過特定金額、新增合夥人)需要全體同意?限制單一合夥人的授權範圍,是保護其他合夥人的第一道防線。
- 退夥條件與股份估值:合夥人要怎麼退?需要提前幾個月通知?退夥時的股份如何估值?是否允許轉讓給第三方?
- 新合夥人加入門檻:需要全體合夥人同意,還是多數決?這關係到原合夥人能否被稀釋。
- 解散與清算程序:若合夥事業宣告終止,清算順序與資產分配規則是什麼?未了結的債務由誰繼續承擔?
更完整的合夥契約範本說明,可參閱《合夥契約全攻略》,本文不重複。若你考慮的是以合夥方式設立有限公司(非行號),適用規範不同,那篇文章有完整介紹。
退夥流程實務:4 步驟走完全程
不管是好聚好散還是意見不合,退夥都需要走完法定程序,少一步就可能留下法律風險。
退夥的法律依據
《民法》第 686 條規定:
- 無固定存續期間的合夥:合夥人可隨時退夥,但須在 2 個月前通知其他合夥人(且不得在不利時期退夥)。
- 有固定存續期間的合夥:到期前退夥需有「重大事由」(如重大疾病、合夥人違約),不得任意退夥。
退夥後責任是否消失?
不會。 《民法》第 690 條規定,退夥人對於退夥前已發生的合夥債務,仍與在夥者負同一責任。就算辦完退夥登記,在你退夥前欠的債,你仍有義務承擔。因此辦理退夥時,建議同步核查合夥現有的債務及合約義務,以免日後追討找上門。
退夥 4 個步驟
- 與其他合夥人協商:確認退夥時點、股份估值方式,達成共識並留下書面紀錄。
- 出資返還與盈虧結算:合夥人退夥時有權請求返還出資,並依退夥時的合夥財產狀況結算盈虧分配(《民法》第 689 條)。
- 辦理商業登記變更:退夥後,合夥行號須向縣市政府申請合夥人變更登記,更新公開登記資料(《商業登記法》第 25 條)。
- 通知相關第三方:銀行、主要供應商、客戶若有往來,建議書面告知合夥人異動,避免未來授權爭議。
已發生問題?補救方法有這些
如果已在合夥關係中,卻沒有書面契約,或是合夥人之間已出現嫌隙,仍有幾個補救方向:
- 補簽合夥契約:只要各方還願意協商,補簽一份書面契約,確認現有的出資與分配比例,仍能大幅降低後續風險。
- 會議紀錄留存:重大決策留下書面紀錄(會議記錄、通訊截圖),比什麼都沒有要強。
- 申請調解:若已有糾紛,可向鄉鎮市調解委員會或商業仲裁機構申請調解,費用低、效率比訴訟高。
- 考慮改組為有限公司:若合夥關係趨穩,但希望降低無限責任風險,可考慮將行號改組為有限公司,股東責任以出資額為限。改組流程可參閱《商業登記申請指南》。
獨資還是合夥?4 個問題幫你判斷
如果還在考慮要不要找人合夥,可以先問自己以下問題:
- 對方帶來的是我真正缺少的資源嗎? 若只是想要人壯膽,可考慮改簽顧問協議,不一定要走合夥。
- 我們有清楚的分工嗎? 若兩人做的事大量重疊,日後「你沒有做事」的爭議幾乎難以避免。
- 碰到大虧損,我能接受對方也因此傾家蕩產嗎? 連帶無限責任是雙向的——你不想讓對方替你的決策負責,對方也會有同樣顧慮。
- 我們談過退場條件了嗎? 如果這個話題讓你們感到尷尬,更要在合夥前把它說清楚,寫入契約。
常見問題
合夥行號的合夥人都要具名登記嗎?
是的。依《商業登記法》第 9 條,合夥行號申請登記時,須填具全體合夥人的姓名、出生年月日、住址及出資額。任何合夥人的異動(加入或退夥),都需要辦理變更登記,否則登記資料與現況不符,可能引發法律風險。
合夥人可以只出資、不參與經營嗎?
在台灣《民法》下,合夥人不論是否參與日常經營,原則上對合夥事業的債務都負連帶責任,不像有限公司的股東有「有限責任」保護。若希望純粹出資且享有有限責任,更適合的方式是設立有限公司,而非合夥行號。
合夥人中途增加出資,要辦哪些手續?
若涉及資本額變更(含增資),依《商業登記法》須向縣市政府主管機關申請商業登記變更,更新登記資料。若增資後資本額超過新台幣 25 萬元,需附會計師出具的驗資報告。
退夥後,原合夥人的名字還在登記資料上嗎?
完成合夥人變更登記後,公開登記資料中的合夥人名單即會更新,退夥人不再出現。主管機關仍保有歷史登記存檔,但對外公示的現況資料不會再列出退夥人。
獨資行號可以聘僱員工嗎?
可以。獨資行號可依法招募員工,需依規辦理勞工保險、全民健康保險及就業保險投保,與公司制相同。規模擴大後若希望提升形象或爭取政府標案,可考慮改組為有限公司。
資料來源
- 《商業登記法》,全國法規資料庫,https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=J0080002
- 《民法》第 667 條至第 699 條(合夥規定),全國法規資料庫,https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=B0000001
- 《所得稅法》第 14 條(各類所得定義),全國法規資料庫,https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- 財政部「綜合所得稅累進稅率」,財政部官網,https://www.mof.gov.tw/
- 《加值型及非加值型營業稅法》,全國法規資料庫,https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340001
本文僅供資訊參考,不構成法律或稅務建議。實際情況以主管機關最新公告及現行法規為準;如有具體需求,建議諮詢專業律師或會計師。
行號設立與合夥諮詢,戰國策一次搞定
行號獨資或合夥的設立、合夥契約擬定、退夥手續,服務超過 3 萬家企業的戰國策集團提供一站式協助,立即預約免費諮詢。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊