

台商進入韓國市場,最常卡在同一個問題:「我應該設哪種公司?」實務上,選錯公司型態的代價往往不是設立費,而是之後的麻煩——分公司無法限制母公司責任、有限會社轉型上市比你想像的複雜、聯絡處做到一半才發現根本不能開發票收款。韓國主要有五種外商可選的組織型態:株式會社、有限會社、有限責任會社、分公司與聯絡處,每種類型對應不同的台商需求情境。本文不重複介紹設立流程與費用(那些分別在其他文章說明),而是聚焦在「依你的商業目的,到底該選哪一種」,以及選錯之後如何轉換。無論你是要在韓國接單、提供服務、控股持股,還是只想先試試市場,讀完應該能做出更有依據的決定。
為什麼公司型態的選擇,影響比你想的更大
很多台商進韓國市場時,預設「就設株式會社吧,最通用」。這個邏輯不完全錯,但沒有考慮到一個問題:株式會社是五種型態中治理要求最嚴格的,若你的業務規模小、不需要融資、也不打算在韓國上市,相對較重的年度合規義務(外部審計、股東會議記錄、董事會決議等)反而是額外成本。
反過來,有些台商為了省事選了聯絡處,結果要開始正式接單時才發現聯絡處根本不能產生營收,只能重新設立新的法人,等於做了兩次設立工作。
選擇公司型態之前,先問自己四個問題:
- 你的韓國業務是「試市場」還是「已確定要做」?
- 你是否需要在韓國名義上獨立、隔離台灣母公司的法律責任?
- 韓國這個實體,主要的角色是接單、提供服務、控股,還是持有資產?
- 你未來是否有可能在韓國 IPO 或引進外部股東?
這四個問題的答案,決定了哪種型態最符合你的需求。
一句話看懂
選公司型態不是選「最通用的」,而是選「最符合你現在需求、又預留未來彈性」的。
台商用途一:接單貿易或銷售 → 株式會社或有限會社
在韓國接訂單、做 B2B 業務,最核心的需求是「能開發票、能收款、客戶信任度高」。
株式會社(주식회사 / Jusik Hoesa)是韓國最普遍的法人型態,約等於台灣的股份有限公司。韓國的大型企業與政府機關在審核供應商、簽訂採購合約時,普遍對株式會社型態有較高的接受度,信用評等機關也較容易幫株式會社做企業信評。如果你的客戶主要是韓國大企業或政府標案,株式會社幾乎是唯一選擇。
有限會社(유한회사 / Yuhan Hoesa)的結構類似台灣的有限公司,治理較簡化——不需要股東大會記錄、董事會決議格式也較寬鬆,年度合規負擔相對低。主要限制是社員(股東)上限 50 人,且股份轉讓需經社員大會同意,所以流動性較差,不適合未來需要引進外部投資人的架構。
對多數中小型台商的接單業務而言,有限會社是一個值得認真考慮的選項,初始成本與年度維護都比株式會社低,而且在中小客戶的眼中,有限會社與株式會社的信譽差距沒有想像中大。
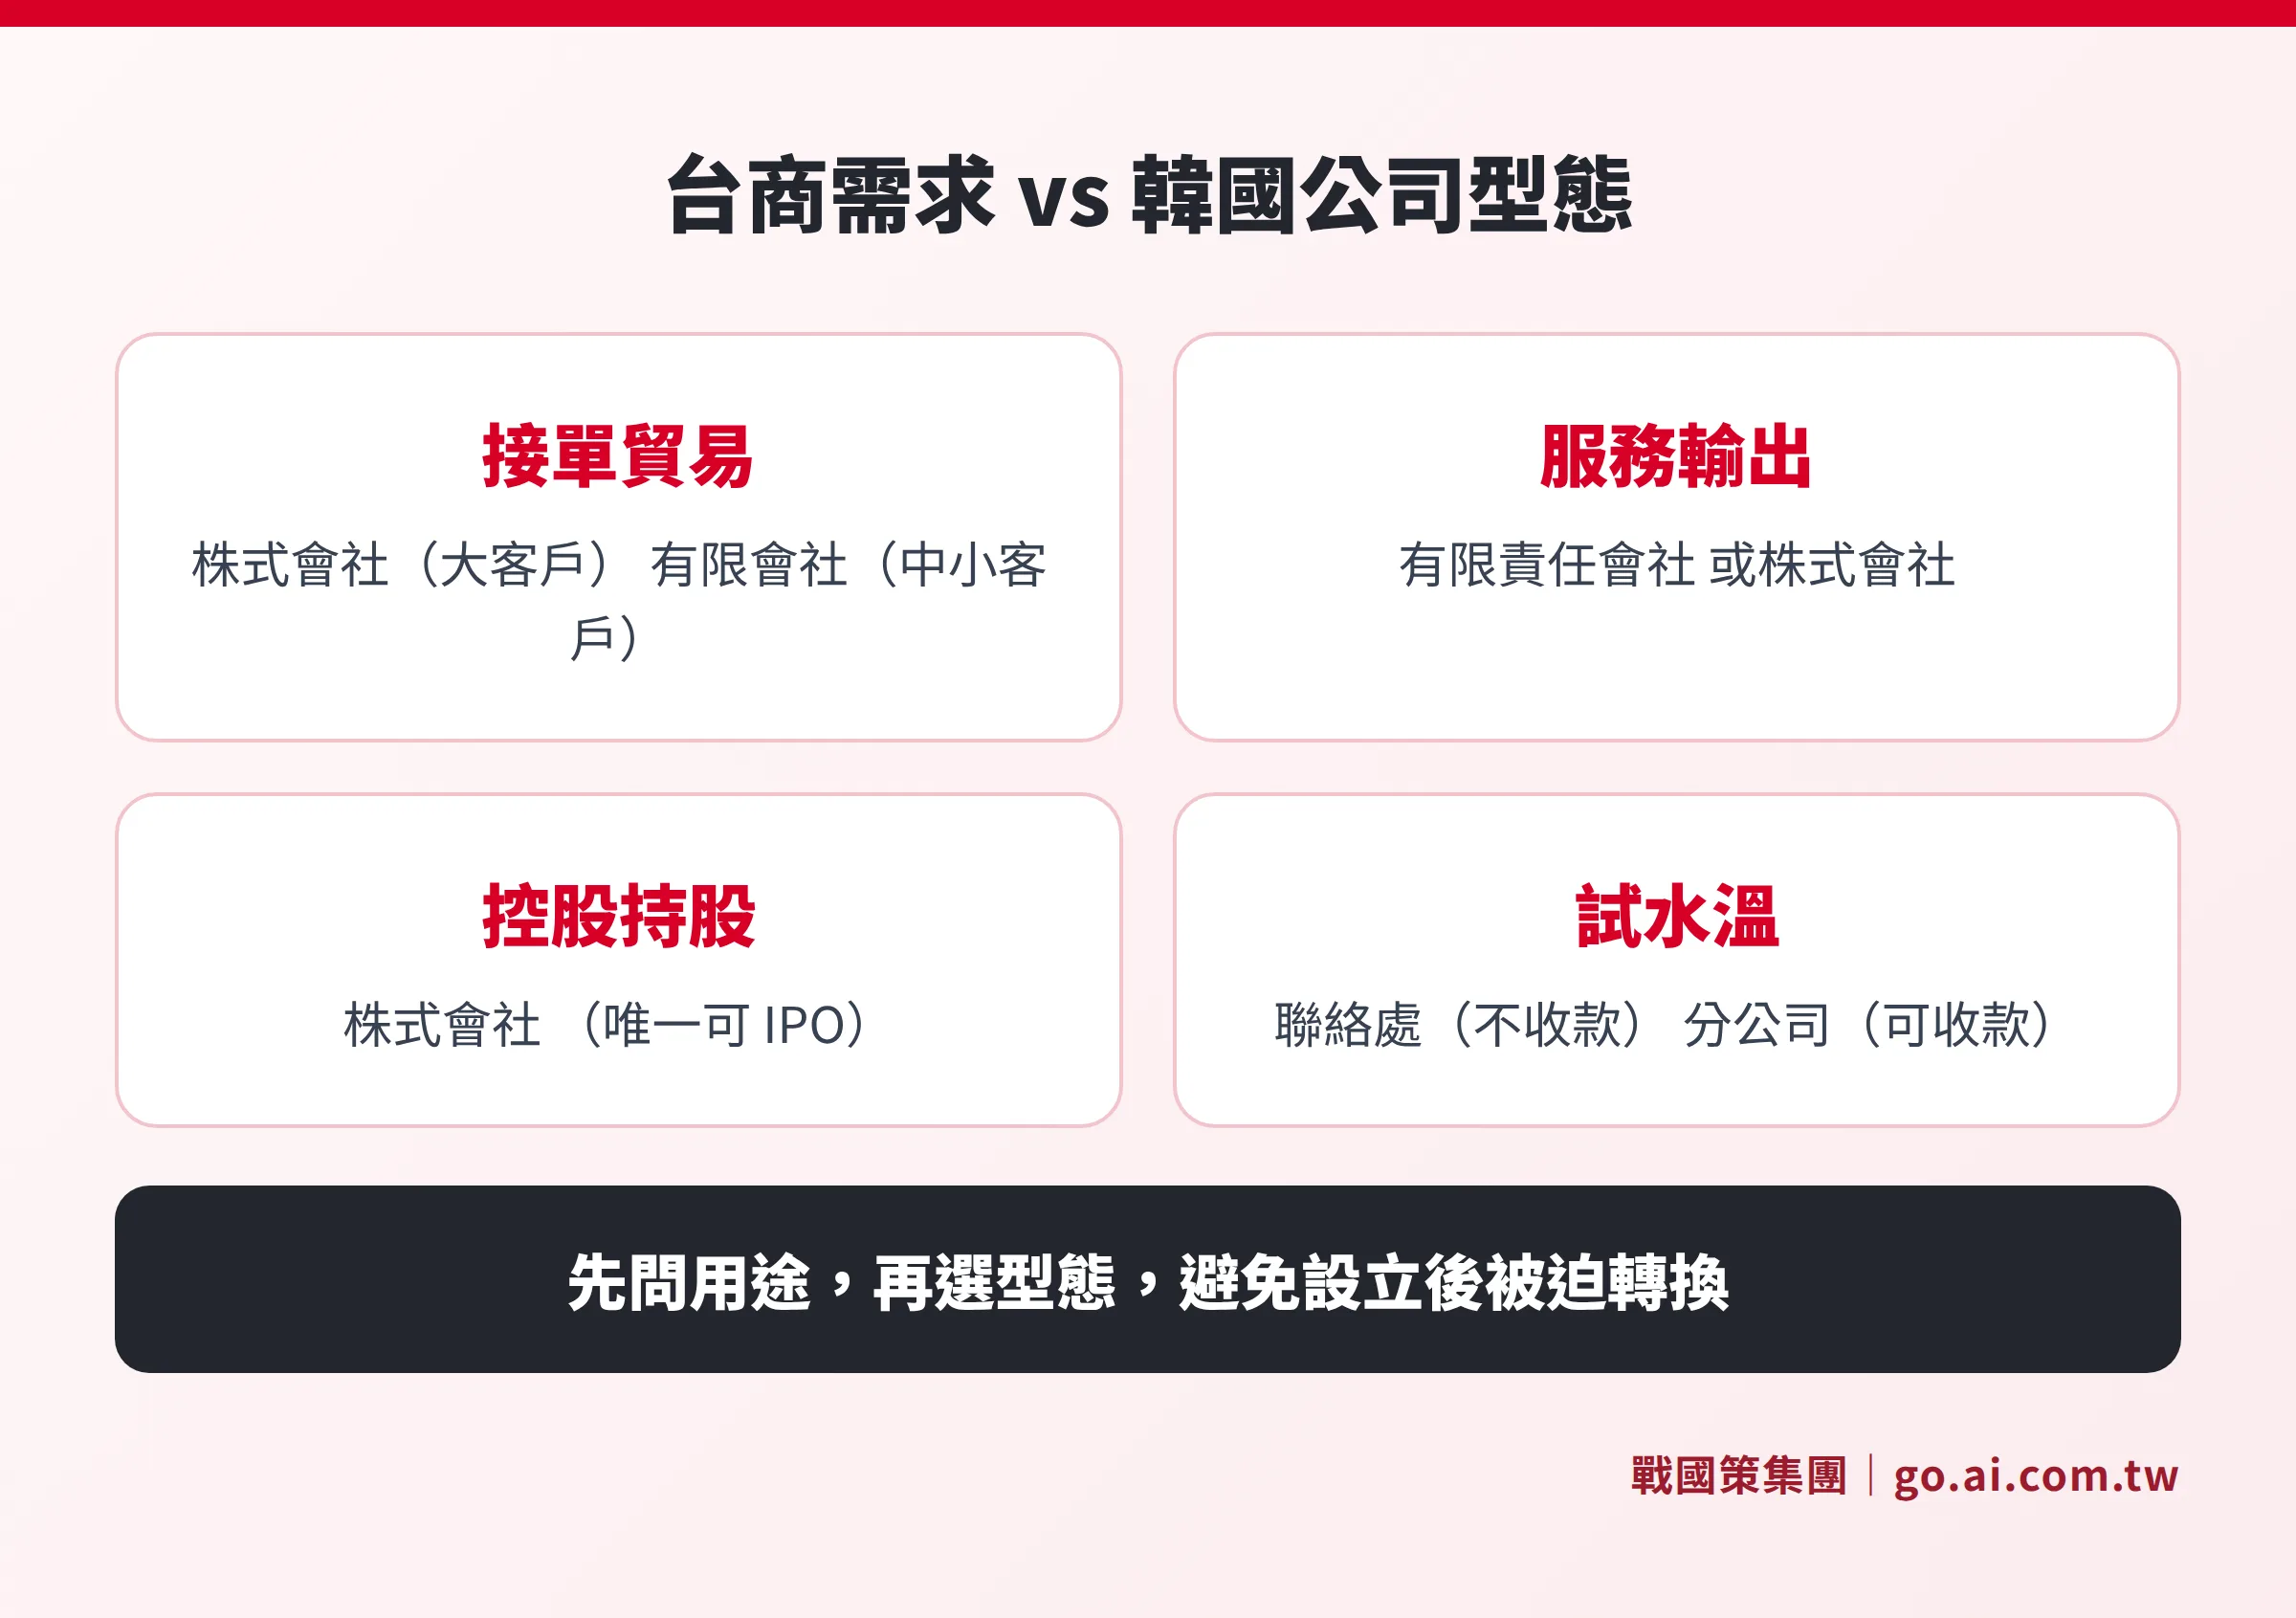
台商用途二:提供服務(IT、顧問、製造加工)→ 株式會社或有限責任會社
如果你在韓國提供技術服務、顧問服務,或設立輕型製造據點,型態選擇的重點轉向「彈性管理架構」和「稅務效率」。
有限責任會社(유한책임회사 / Yuhan Chaegim Hoesa)是 2012 年韓國仿照美國 LLC 引入的型態,近年在 IT 新創與外商顧問公司中使用率逐年上升。它的特色是成員人數無上限、管理方式可由成員自訂(不需要規定格式的董事會),且在特定情境下可以適用穿透式課稅(pass-through taxation),讓所得直接在股東層次課稅、避免公司層次的雙重課稅。出資型態也更靈活,可以用勞務或智慧財產出資,不限於現金。
不過,有限責任會社的市場知名度在韓國仍低於株式會社,如果你的主要客戶是韓國大型企業或傳統產業,對方的採購部門可能對這個型態不熟悉,審核流程可能會較長。
對需要靈活治理、重視稅務效率、且客戶多為外資或新創企業的服務業台商而言,有限責任會社值得評估。
台商用途三:控股持股或持有資產 → 株式會社
如果你的韓國實體不是要做業務,而是用來持有股權(持有韓國子公司或關係企業的股份)、持有不動產,或是作為集團架構中的中間控股層,株式會社幾乎是標準選擇。
原因很直接:韓國的投資合約、股權登記、銀行融資大多預設對象是株式會社;未來若要引進外部投資人或考慮在韓國上市,株式會社是唯一合格型態。
控股型態的台商還要注意一件事:如果韓國控股公司持有台灣子公司,或反過來台灣母公司持有韓國株式會社,可能涉及台灣的受控外國企業(CFC)制度與關係企業投資申報,這部分建議在架構設計時同時諮詢台灣和韓國的稅務顧問。
台商用途四:先試水溫,還不確定要不要進 → 聯絡處或分公司
如果你對韓國市場仍有疑慮,想先了解當地採購習慣、測試產品接受度,或只需要一個本地聯絡窗口,有兩個比較低門檻的選項。
聯絡處(연락사무소 / Yeonrak Samuso)設立最簡便,不需要向法院登記,只要向 KOTRA(大韓貿易投資振興公社)提交報告即可。聯絡處不產生韓國法人稅義務、無需繳登記稅,年度維護成本最低。但限制非常明確:不能從事任何商業交易、不能開立發票、不能產生營收,只能做市場調查、業務聯絡、品質管控等非營利活動。
分公司(지점 / Jijeom)雖然也不是獨立法人,但可以在韓國直接從事營利活動、開立發票收款。設立程序比株式會社快,管理層級扁平,母公司可以直接掌控業務。代價是母公司須對分公司的所有債務與法律責任承擔無限連帶責任,風險隔離效果是五種型態中最差的。
建議的選擇邏輯:如果你只是要做市場調查、開拓關係,先設聯絡處;如果已經有客戶要下單,但還不確定要不要設獨立法人,分公司是過渡期的選項;確定要長期在韓國做業務,應該直接設株式會社或有限會社。
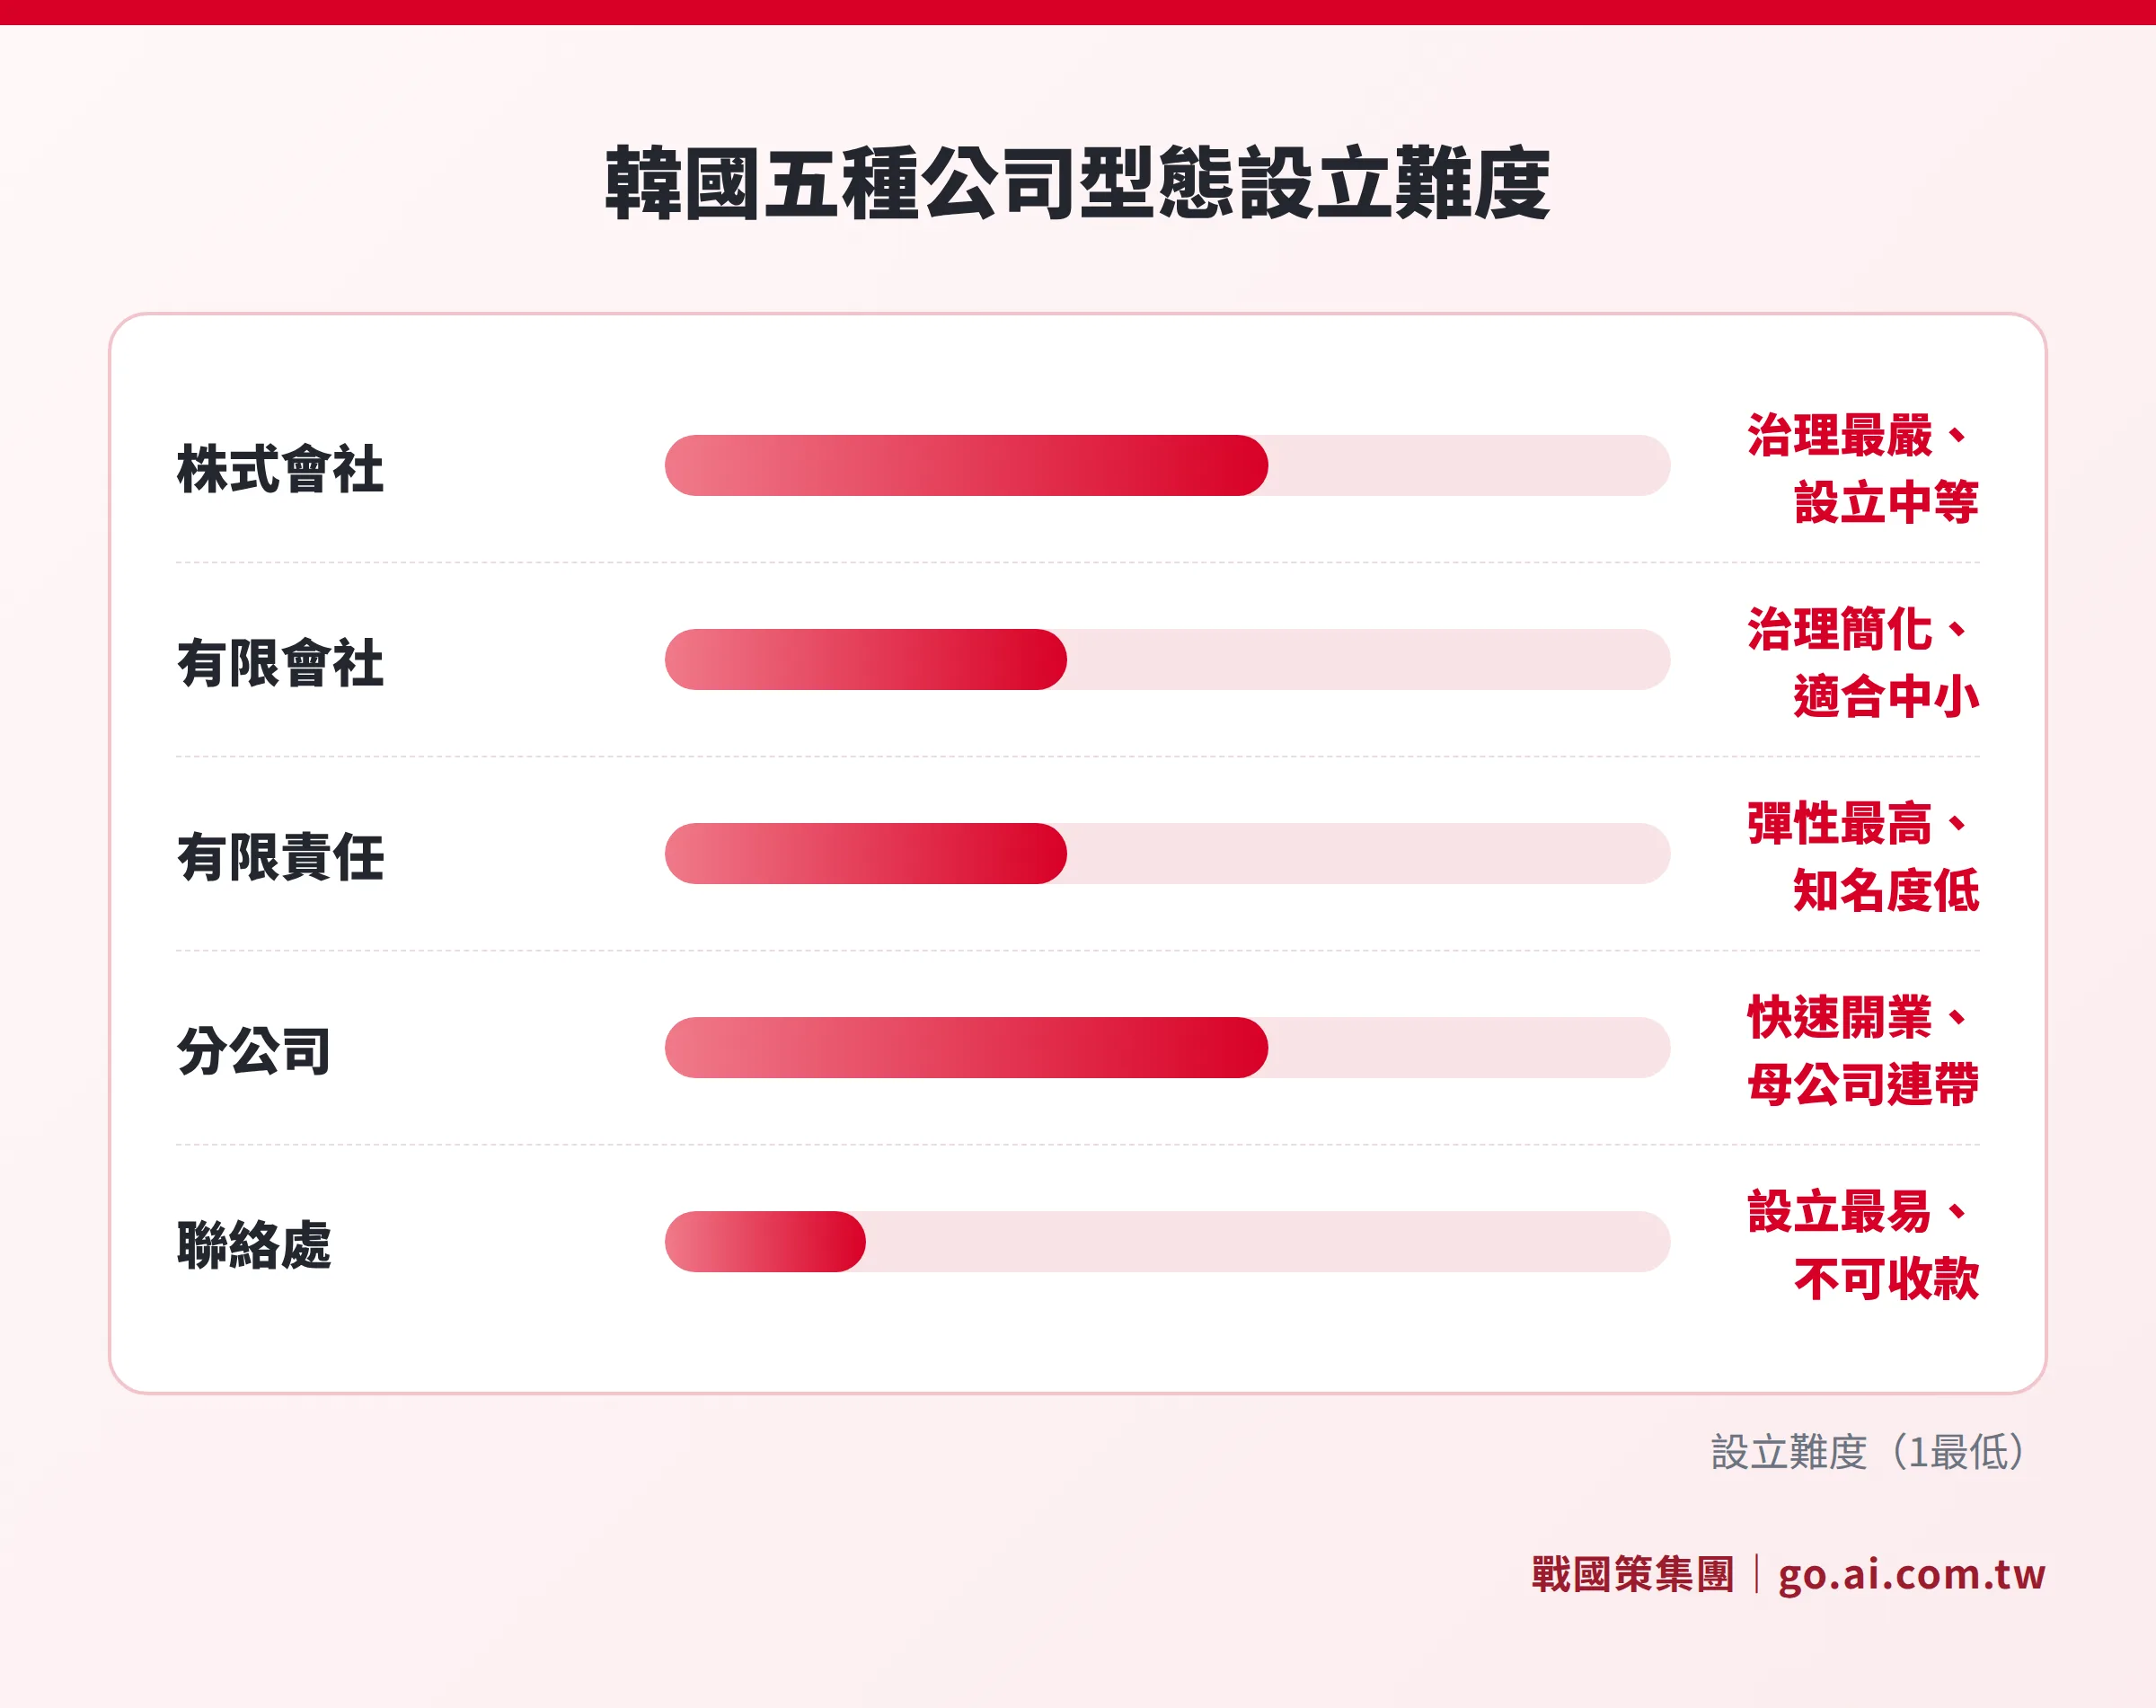
五大類型完整比較表
| 比較項目 | 株式會社 | 有限會社 | 有限責任會社 | 分公司 | 聯絡處 |
|---|---|---|---|---|---|
| 獨立法人格 | 是 | 是 | 是 | 否 | 否 |
| 成員人數 | 1 人以上 | 1 至 50 人 | 1 人以上 | 不適用 | 不適用 |
| 責任範圍 | 有限責任 | 有限責任 | 有限責任 | 母公司無限 | 母公司負責 |
| 可否營利 | 可 | 可 | 可 | 可 | 不可 |
| 可否 IPO | 可 | 不可 | 不可 | 不可 | 不可 |
| 治理複雜度 | 較高 | 中等 | 最低 | 中等 | 最低 |
| 對韓客戶信任度 | 最高 | 中等 | 中等 | 中等 | 不適用 |
| 適合台商類型 | 接單、控股、融資 | 中小型服務貿易 | IT、顧問、新創 | 快速開展業務 | 市場探索 |
| 台商主要目的 | 建議型態 | 不建議 | 主要理由 |
|---|---|---|---|
| B2B 接訂單、大企業客戶 | 株式會社 | 聯絡處、分公司 | 客戶審核要求法人格、信譽 |
| IT 服務、顧問輸出 | 有限責任會社或株式會社 | 聯絡處 | 靈活管理、稅務效率 |
| 控股持股、集團架構 | 株式會社 | 有限責任會社 | 投資協議、IPO 標準型態 |
| 初探市場、尚未確定 | 聯絡處(不需收款)或分公司 | 株式會社 | 成本最低、後續可升級 |
| 中小規模長期業務 | 有限會社 | 有限責任會社 | 較株式會社輕量,信譽足夠 |
選錯了怎麼辦?型態轉換實務指南
韓國商業實務中,公司型態的轉換確實存在,但過程比「直接關掉重設」更複雜,費用與時間也不可忽視。
聯絡處升級為分公司或法人:這是最常見的升級路徑。聯絡處本身不是法人,無法直接「轉型」——實際操作是另外設立一家新法人(株式會社或有限會社),然後讓聯絡處申請廢止。兩個程序獨立進行,費用分開計算。好處是時間上可以重疊,讓新法人設立好之後再廢止聯絡處,業務不中斷。
分公司轉為獨立法人:分公司也不能直接「轉型」為法人——同樣是另設新法人,然後辦理分公司的撤銷登記。實務上需要注意的是:分公司原本承接的合約、應付帳款與資產,需要與新法人完成資產移轉或重新簽約,稅務上也需要確認兩個實體在過渡期的帳務處理方式。
有限會社轉為株式會社:這是五種型態中少數可以透過「組織變更(조직변경)」法定程序直接轉換的情形,不需要解散再重設,原有的法人格、帳戶、合約在法律上可以延續。程序需要經過社員大會決議、向法院辦理變更登記,通常由當地律師或公司設立代辦協助處理。時間約 1 到 3 個月,費用依登記資本額與代辦費用而異。
株式會社降級為有限會社:反向轉換較罕見,但在某些情形下(例如股東人數下降、希望簡化治理)也是可行的。程序同樣是透過法定組織變更,但需要確認沒有公開發行的股票或外部股東權益問題。
核心原則:在韓國,最省時省錢的型態轉換就是「一開始就選對」。如果確實需要轉換,越早做越好——越晚轉換,牽涉到的合約、銀行帳戶、稅務申報、客戶關係就越多,轉換成本就越高。
關於韓國公司的設立費用,可以參考韓國公司設立費用完整試算:株式會社、有限會社與分公司首年及年度預算。想評估是否值得進入韓國市場,可以參考韓國設立公司優勢完整評估:台商必讀指南。
外商投資韓國的申報基本觀念
無論你選擇哪種型態,只要涉及正式的外國人投資(即匯入資金設立公司),都需要依外國人投資促進法(FIPA)向 KOTRA 辦理外國人投資申報。投資額達新台幣約 240 萬元(1 億韓元)以上,可享有法人稅、關稅等多項減免優惠。
注意:聯絡處因為不涉及資金投入設立法人,通常不需要辦理 FIPA 申報;分公司的申報程序與法人設立略有不同,建議先確認。
韓國政府透過 Invest Korea(investkorea.org)提供線上一站式申報,外商可查詢適用的優惠方案與申報表格。若你想比較各代辦業者的服務品質,可以參考韓國公司設立代辦怎麼選:簽約前必問 10 題。
關於 BOI 外商投資認定與最低投資額
FIPA 對「外國人投資」的認定門檻,目前為每次投資 1 億韓元以上,且持股比率 10% 以上(原則上)。低於門檻的投資仍可設立公司,但無法享有 FIPA 的稅務優惠,也不會取得外國人投資企業登記證。
稅務優惠的實際適用條件(包括高科技產業、經濟自由區的優惠方案)較為細緻,建議設立前先向 KOTRA 台灣辦事處或委任韓國當地稅務顧問確認,避免對優惠方案有錯誤期待。
更多韓國公司的實際設立步驟、流程與所需文件,可以參考韓國熱門產業進場指南:許可、外資限制與台商最有機會的產業。
常見問題
台商最常選哪種韓國公司型態?
多數有明確業務計畫的台商選擇株式會社,因為它的信譽最高、對韓國銀行和大型企業客戶的接受度最好。但越來越多 IT 與顧問業的台商開始評估有限責任會社,因為管理彈性較大。若業務規模小、客戶以中小企業為主,有限會社也是值得考慮的輕量選項。
聯絡處可以長期維持嗎?還是一定要升級?
聯絡處在法規上沒有強制升級的時間限制,但一旦開始有任何形式的收款行為(即使只是代收貨款),就已超出聯絡處許可的活動範圍,可能面臨罰款與稅務追溯。如果業務已開始實質運作,建議盡快完成法人設立,不要讓聯絡處長期承擔實質業務風險。
有限責任會社的穿透式課稅,台商適用嗎?
這個問題比較複雜。韓國有限責任會社的穿透式課稅機制,是否對台灣居民股東有實質效益,需要同時考量台韓租稅協定(台韓目前無正式租稅協定,用的是 1990 年代的雙邊協議)、台灣 CFC 規定,以及股東的台灣境外所得計算方式。不建議只看韓國本地稅制就直接假設可以省稅,應請熟悉台韓架構的稅務顧問評估。
韓國有限會社與有限責任會社,哪個更適合外商?
兩者各有側重:有限會社歷史更久、市場知名度較高,適合希望治理簡化但仍要維持一定信譽的外商;有限責任會社結構更靈活,適合需要非現金出資或 LLC 式管理的情境。選擇時主要看你的客戶類型(傳統產業偏好有限會社)和是否需要非現金出資(有限責任會社較有彈性)。
選錯公司型態,可以不解散直接轉換嗎?
有限會社與株式會社之間可以透過「組織變更」法定程序直接轉換,不需要解散重設。但聯絡處和分公司轉為法人,必須另設新法人,聯絡處或分公司再申請撤銷——兩個程序是分開的,需要安排過渡期,確保合約與業務不中斷。
資料來源
- 韓國法務部商業法人登記制度:www.iros.go.kr(公司登記官方入口)
- 韓國產業通商資源部(MOTIE)外國人投資促進法說明:www.motie.go.kr
- KOTRA 外國人投資申報說明:www.kotra.or.kr
- Invest Korea 外商投資一站式服務:www.investkorea.org
- 韓國商法(상법)第 3 편第 5 章:有限責任會社相關條文(2012 年修訂引入)
- 韓國商法第 3 편第 4 章:有限會社相關條文
本文為資訊性內容,不構成法律或稅務意見。韓國公司法規與外資政策可能隨時調整,實際設立前請以主管機關最新公告為準,並諮詢具備韓國執照的律師或稅務顧問。
不確定哪種韓國公司型態最適合你?免費諮詢
告訴我們你的業務類型(接單、服務、控股或先試市場),顧問會依你的實際需求建議最合適的型態,並說明設立流程與費用。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊