

在韓國成功設立法人之後,很多台商才驚覺:公司維護絕非「設好就算」,而是每年都有一份密密麻麻的合規行事曆。法人稅在 3 月底申報、附加價值稅每季提交、4 大社會保險年度精算、商業登記變更兩週內辦理⸺每項都有截止日,每項逾期都有罰款。更讓人意外的是,即使公司全年零營業、帳面沒有一分收入,這些申報義務照樣不能省略。本文以月份為軸線,整理韓國公司每年必須完成的合規事項與時間節點,以及一旦逾期該如何補救,讓你不必摸索就能掌握韓國公司年度維護的全貌。
韓國公司年度合規行事曆:一年 12 個月要做什麼
對多數在韓國設立株式會社或有限會社的外資企業而言,事業年度為 1 月至 12 月制。以下表格彙整全年度最重要的申報截止日,可作為每年的基礎行事曆。
| 截止日期 | 合規事項 | 對象 | 主管機關 |
|---|---|---|---|
| 1 月 25 日 | 第 2 期確定附加價值稅申報 | 一般課稅者 | 國稅廳 |
| 2 月 28 日 | 年末調整(源泉徵收稅)申報 | 有薪資的公司 | 國稅廳 |
| 3 月 31 日 | 法人稅申報與繳納 | 所有法人 | 國稅廳 |
| 4 月 25 日 | 第 1 期預定附加價值稅申報 | 一般課稅者 | 國稅廳 |
| 4 月 30 日 | 地方所得稅申報 | 法人稅繳納者 | 地方政府 |
| 3 月 | 雇用保險、產災保險確定精算 | 有員工的公司 | 勤勞福祉公團 |
| 4 月 | 健康保險報酬月額變更申告 | 有員工的公司 | 國民健康保險公團 |
| 7 月 | 國民年金基準所得月額變更 | 有員工的公司 | 國民年金公團 |
| 7 月 25 日 | 第 1 期確定附加價值稅申報 | 一般課稅者 | 國稅廳 |
| 8 月 31 日 | 法人稅中間預繳 | 適用法人 | 國稅廳 |
| 10 月 25 日 | 第 2 期預定附加價值稅申報 | 一般課稅者 | 國稅廳 |
| 隨時 | 登記事項變更(2 週內) | 有變更時 | 管轄法院 |
一句話看懂
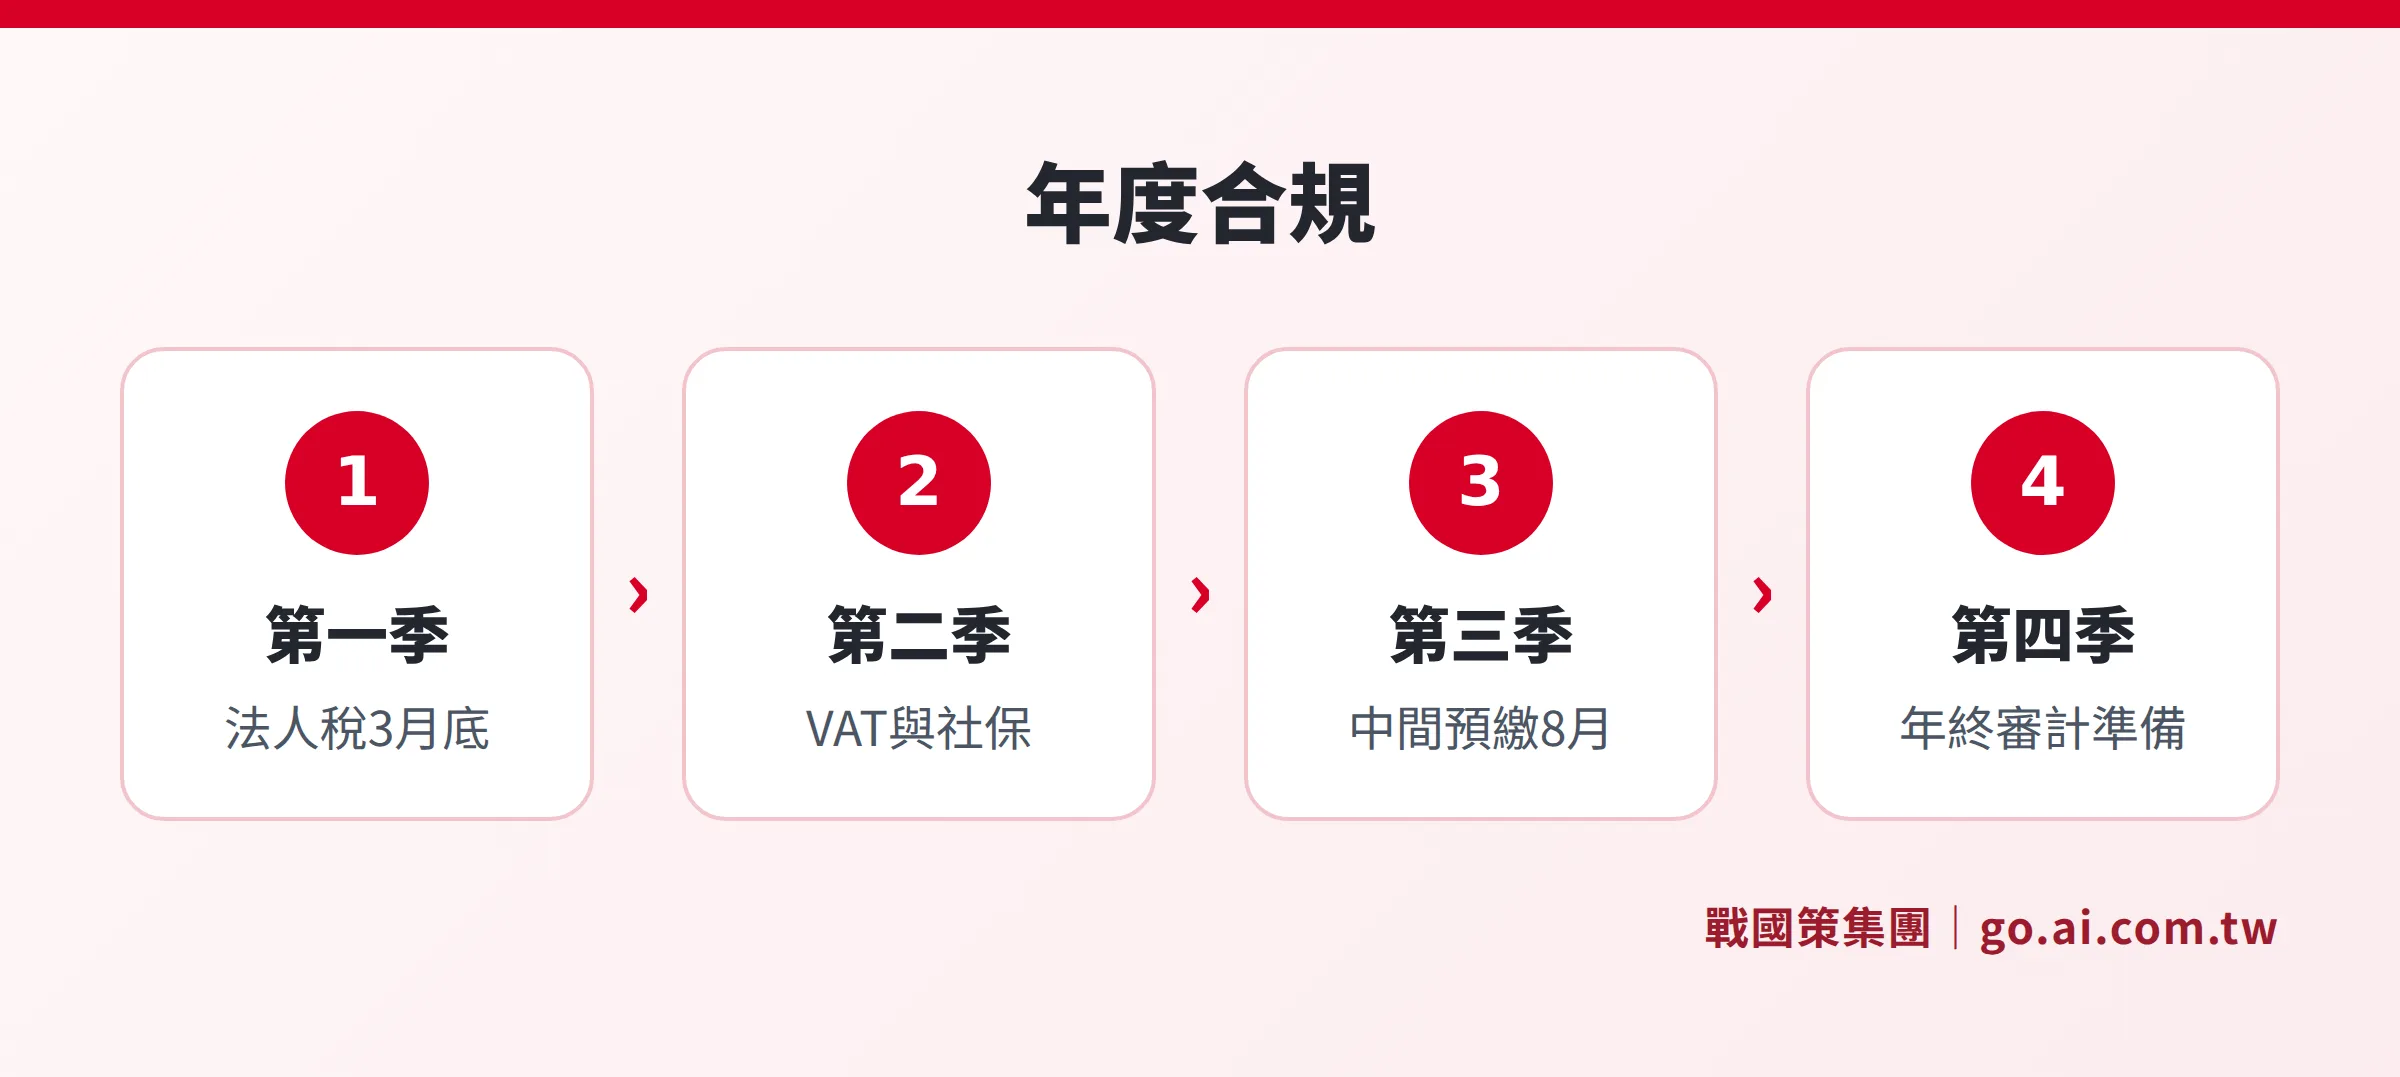
韓國公司年度合規的核心是「三月法人稅、每季 VAT、三月精算社保」,這三件事做好,逾期罰款風險就降低八成。
第一季(1 月至 3 月):一年中最密集的申報期
每年 1 月到 3 月是韓國公司合規壓力最大的季節。三月份同時面對法人稅申報與雇用保險、產災保險的確定精算,許多外資企業因為沒有提前準備財務報表,臨時才找稅務法人代辦,往往產生加急費用。
1 月:附加價值稅第 2 期確定申報
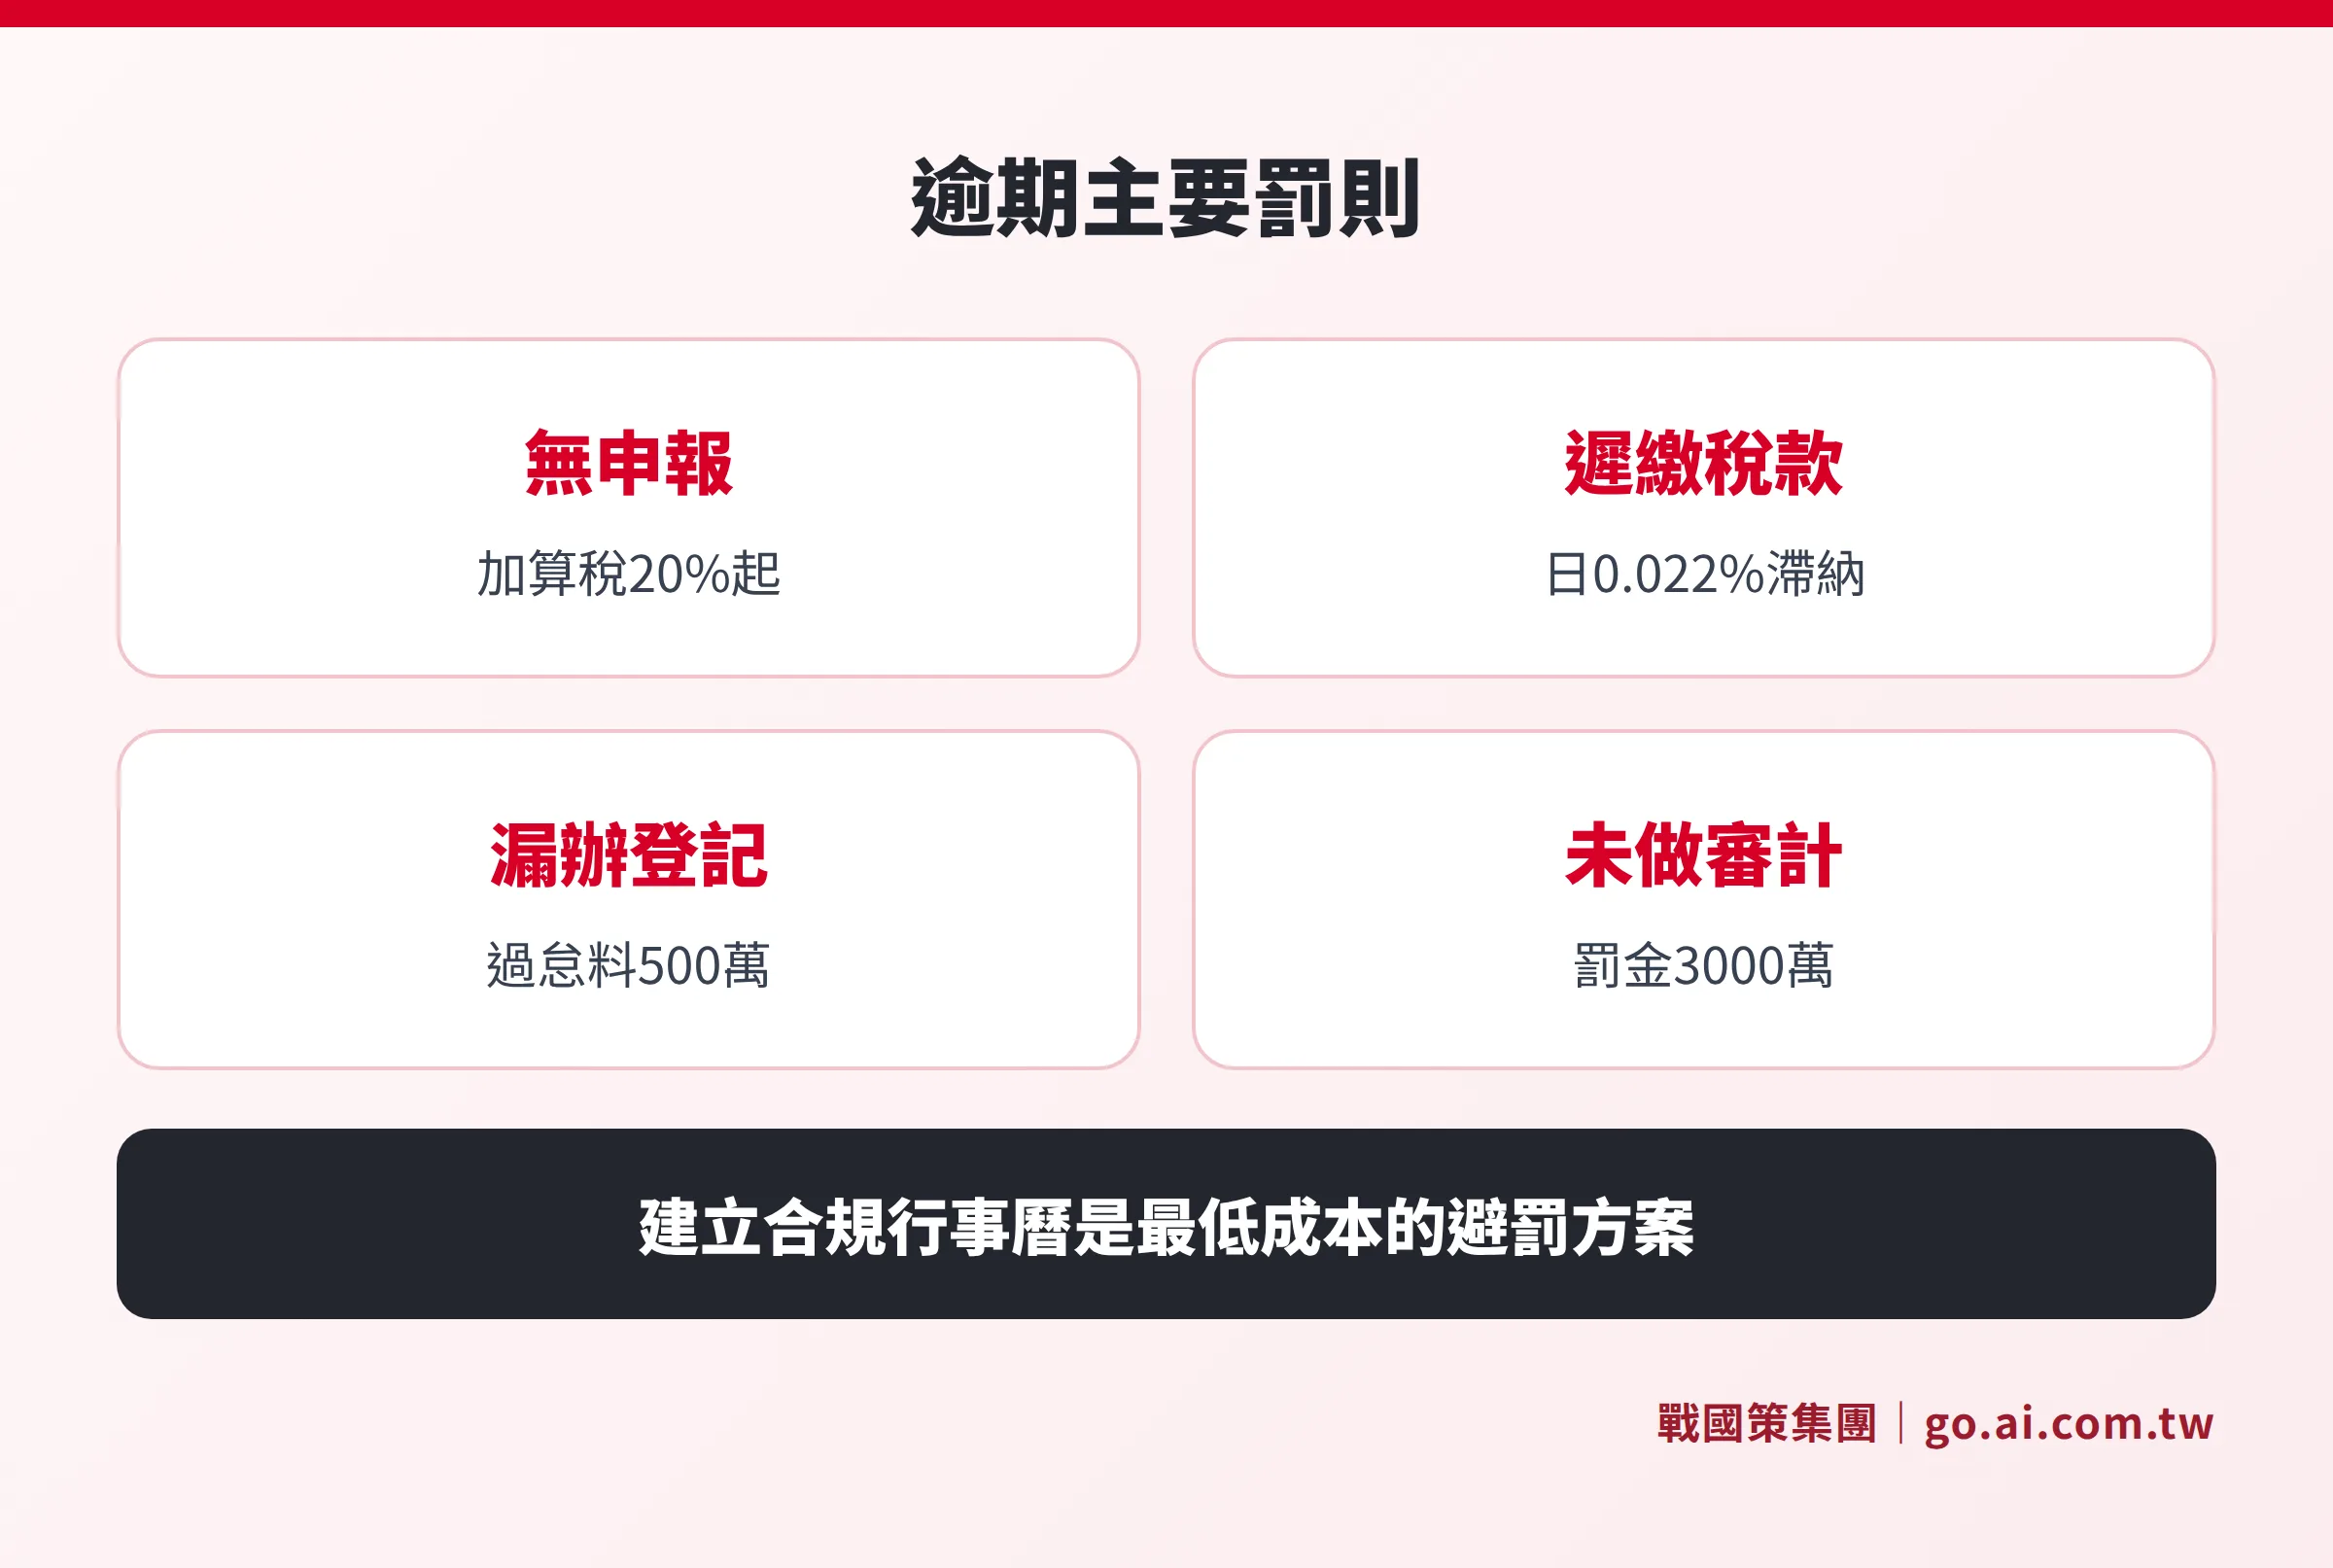
韓國附加價值稅(부가가치세)稅率為 10%,一般課稅事業者須每半年提交確定申報,另外每季各有一次預定申報。1 月 25 日前須申報並繳納上年 7 月至 12 月的銷售額與進項稅額。即使當期無銷售,也須提交零申報,否則依法課處無申報加算稅(未申報稅額的 20%)。
3 月:法人稅申報(最重要的申報義務)
法人稅(법인세)申報截止日為事業年度結束後 3 個月,12 月制公司即為隔年 3 月 31 日。申報時須提交資產負債表、損益表、法人稅申報書等完整財務文件。
有關法人稅稅率結構與台韓租稅協定,請參閱韓國公司稅務全攻略,本文著重申報時程與逾期後果,不重複稅率規劃細節。
3 月:雇用保險與產災保險確定精算
每年 3 月須向勤勞福祉公團(근로복지공단)提交前一年度的保險料確定精算申告。依實際支付薪資總額與已預繳保險費的差額多退少補。這項申報常被剛設立不久的外資企業漏掉,累積一年後補繳金額不小。
第二季(4 月至 6 月):社保申報與地方稅繳納
4 月:地方所得稅與 VAT 預定申報
法人稅申報後,還須在 4 月 30 日前向地方政府(市、郡、區)申報地方所得稅,稅額為法人稅額的 10%,申報地點為公司本店登記地的地方政府稅務部門。4 月 25 日則須提交第 1 期附加價值稅預定申報(1 月至 3 月的銷售額)。
4 月:健康保險報酬月額變更申告
每年 4 月,企業須向國民健康保險公團(국민건강보험공단)申報當年度員工的報酬月額,以此作為全年保費計算基礎。雇主負擔健康保險費率(含長照)合計約為報酬月額的 3.545%(2025 年數字;以主管機關最新公告為準)。
第三季(7 月至 9 月):VAT 確定申報與中間預繳
7 月:附加價值稅第 1 期確定申報
7 月 25 日前須申報並繳納 1 月至 6 月的附加價值稅。同時須於 7 月申報國民年金基準所得月額變更(국민연금 기준소득월액 변경),更新員工本年度年金保費基準。
8 月:法人稅中間預繳
事業年度超過 6 個月的法人,須在前半年結束後 2 個月內辦理中間預繳(중간예납)。12 月制公司的截止日為 8 月 31 日。預繳金額可選擇以前一年度法人稅額 50% 計算,或依前半年實際所得重新核算,兩者擇優採用。對於虧損年度或獲利大幅下滑的公司,以實際所得重新計算通常可降低預繳負擔。
第四季(10 月至 12 月):年底準備與外部審計前置
10 月:第 2 期預定附加價值稅申報
10 月 25 日前申報 7 月至 9 月的附加價值稅。年底前開始整理全年度的電子稅務發票(전자세금계산서)記錄,確保所有進銷項憑證完整。
11 月至 12 月:外部審計前置準備
須接受外部審計的公司,在年度結束前就應與審計法人(감사인)簽約並開始準備審計文件。審計報告書須在事業年度結束後 90 日內提交至金融監督院電子公告系統(DART)。提前準備可避免因時間壓力產生的加急費用。
外部審計:哪些公司必須做,時間怎麼配
韓國「株式會社等的外部審計相關法律」明訂,符合以下任一條件的公司須接受外部審計:
- 資產總額達 120 億韓圜以上
- 前一事業年度末負債總額達 70 億韓圜以上,且資產總額達 70 億韓圜以上
- 員工數 300 人以上,且資產總額達 70 億韓圜以上
- 上市公司(KOSPI、KOSDAQ)一律強制審計
外部審計必須委託韓國金融監督院(금융감독원)登記的會計法人執行。審計報告書提交期限為事業年度結束後 90 日(12 月制公司即為隔年 3 月底)。若連同法人稅申報一起準備,時間壓力相當大。
| 項目 | 內容 |
|---|---|
| 強制門檻(主要) | 資產總額 120 億韓圜以上 |
| 執行主體 | 金融監督院登記會計法人 |
| 審計報告提交期限 | 事業年度結束後 90 日內 |
| 提交平台 | DART(전자공시시스템) |
| 費用範圍(中型企業) | 1,000 萬至 3,000 萬韓圜 |
| 未辦理罰則 | 最高 3,000 萬韓圜罰金或有期徒刑 |
| 週期性指定制 | 上市公司每 6 年由主管機關指定審計法人 |
對於初期設立、資產規模未達 120 億韓圜的外資中小企業而言,外部審計通常不是必要義務。但若計畫未來增資或在韓國申請融資,提早建立符合 K-IFRS(韓國國際財務報導準則)的帳務習慣,可為日後外部審計打好基礎。
商業登記變更:什麼時候一定要辦、多久要辦完
韓國公司發生下列任一變更,原則上須在2 週內向本店所在地管轄法院辦理商業登記變更(상업등기):
- 代表理事(代表董事)更換
- 理事或監事選任、退任
- 公司地址(本店)遷移
- 增資或減資
- 公司名稱或事業目的變更
- 定款(章程)修改
逾期未辦者,法院可對公司代表課處過怠料(과태료),最高 500 萬韓圜。辦理登記變更時,還須繳納登記稅與教育稅(以首爾地區資本金增加登記為例,稅率為增加金額的 0.48%,含教育稅),並支付司法書士(법무사)代理費 30 萬至 80 萬韓圜。
許多台商在股東變更或代表理事更換時,容易忽略台灣母公司仍須同步辦理對外投資變更申報(經濟部投審司),兩邊都不可漏辦。有關台灣人赴韓開公司的完整文件流程,可參閱台灣人在韓國開公司完整指南。
逾期了怎麼辦:補救實務建議
如果已經錯過申報期限,第一步不是慌張,而是立刻採取行動——越晚補申報,滯納加算稅與利息累積越多。以下是常見逾期情況的補救步驟:
稅務申報逾期(法人稅、附加價值稅)
可以在國稅廳 HomeTax 系統(hometax.go.kr)提交期後申報(기한후신고)。逾期申報雖然會被課處無申報加算稅(20%),但比持續不申報等待稽查的罰款(最高 40%)要低。如果同時有逾期稅款,需一併繳清並計算滯納加算稅(每日 0.022%,上限 75%)。
商業登記變更逾期
先以最快速度向管轄法院提交變更申請。法院在核准登記後可能依過怠料規定發出繳款通知,金額視逾期時間長短而異,最高 500 萬韓圜。主動辦理通常比等法院發函後再處理的過怠料金額要低。
外部審計未辦理
若公司規模達到強制審計門檻卻未辦理,建議立即委託登記會計法人進行補審計,並向金融監督院說明情況。主動補救通常比被動等待稽查的後果輕,但具體補救方式建議諮詢韓國當地的會計師。
選擇代辦機構時,建議優先確認是否熟悉外資企業的年度合規流程。在選擇代理人時,可參閱韓國公司設立代辦怎麼選的評估標準。
年度維護費用預算與規劃
韓國公司年度維護費用受公司規模與是否需要外部審計影響最大。以無須外部審計的中小型外資企業為例:
- 稅務代理(法人稅、VAT 申報):每年 200 萬至 800 萬韓圜
- 薪資與 4 大保險申報:含於稅務代理或另計 30 萬至 80 萬韓圜
- 註冊地址年費(虛擬辦公室):100 萬至 300 萬韓圜
- 法定代理人服務(如需):200 萬至 500 萬韓圜
無須外部審計的公司,全年合規成本大約在 500 萬至 1,500 萬韓圜之間(約新台幣 12 萬至 36 萬元)。若需接受外部審計,另加 1,000 萬至 5,000 萬韓圜審計費。
韓國公司設立首年的一次性費用(包括資本金、政府規費、代辦費)請參閱韓國公司設立費用完整試算,本文不重複計算首年費用。
常見問題
韓國公司全年沒有任何業績,年度申報還需要做嗎?
需要。法人稅申報與附加價值稅申報的義務不因零營業而消失。零申報仍須按時提交,否則被課無申報加算稅(應納稅額的 20%;無稅額時依規定另有最低罰則)。若已僱用員工,4 大社會保險的年度精算也不能省略。若公司確實決定長期停業,應考慮辦理正式解散清算程序以終止合規義務。
我在台灣,可以用遠端方式處理所有韓國年度合規業務嗎?
大部分申報可透過韓國稅務代理人代辦,無須本人親赴韓國。但有幾個例外:首次申請電子認證書(공인인증서 / 공동인증서)通常需要代表理事親自到場,某些法院登記變更也需要到場簽署文件。建議委託在韓有實體辦公室、可代理各項事務的專業代辦機構。
韓國公司年度維護中,什麼情況下應該更換代辦機構?
以下幾個情況是警訊:代辦機構未在截止日前主動提醒你提交文件、你收到國稅廳或法院的催繳通知但代辦機構沒有說明、費用結算不透明。若發生上述情況,應盡快更換機構,並確認過去幾年的申報記錄是否完整無缺漏。
韓國公司的外部審計可以換審計法人嗎?
可以,但需注意:上市公司適用「週期性指定制」(주기적 지정제),每 6 年由證券期貨委員會指派審計法人,無法自由選擇。非上市公司可每年或依合約期限更換審計法人。選擇熟悉外資企業的審計法人通常溝通效率較高。
韓國公司銀行帳戶年費是否包含在年度維護費用內?
銀行帳戶管理費通常由各銀行另行收取,不含在稅務或合規代理費中。韓國主要銀行對法人帳戶的月管理費與相關手續費差異較大。有關韓國公司銀行開戶的注意事項,可參閱韓國公司銀行開戶全攻略。
資料來源
- 韓國國稅廳(국세청):법인세 중간예납 안내(法人稅中間預繳說明)
- 韓國國稅廳 HomeTax:부가가치세 신고(附加價值稅申報指南)
- 韓國金融監督院(금융감독원):주식회사 등의 외부감사에 관한 법률
- 韓國勤勞福祉公團(근로복지공단):고용산재보험 정산 안내(雇用產災保險精算說明)
- 韓國國民健康保險公團(국민건강보험공단):2025년 보험료 산정기준
- 韓國法院行政處:상업등기 업무안내(商業登記業務說明)
本文內容僅供一般資訊參考,不構成法律或稅務意見。費用、費率及申報規定以韓國主管機關最新公告為準,實際情況請諮詢具資格的韓國稅務師或律師。
韓國公司年度維護,交給戰國策
從法人稅申報到外部審計,戰國策集團提供韓國公司年度合規一站式服務,確保每項申報準時完成,不漏任何截止日。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊