

很多台灣企業主聽到「荷蘭稅率低、物流好、英語通」,心裡就開始打算盤。但設立歐洲公司之前,最關鍵的問題不是荷蘭的優勢有多強,而是這些優勢能不能被你的商業模式用到。控股免稅對沒有子公司的人毫無意義;Innovation Box 9% 稅率只有持有 IP 資產的科技公司才能用;30% Ruling 從 2027 年起對新申請者降至 27%,「部分非稅務居民」身份也已於 2025 年 1 月廢除。如果你只是想要一個掛名歐洲地址,荷蘭每年的合規成本會讓你後悔。本文不做「N 大優勢」的廣告,而是從台商角度逐一拆解優勢的適用條件、列出常見挑戰,最後提供一份可逐項打勾的判斷清單,讓你用 10 分鐘決定荷蘭是否是你的最佳歐洲起點——或者應該先看看其他選項。
為什麼台商需要重新評估荷蘭?
過去十年,荷蘭一直是台灣科技與貿易公司最熱門的歐洲設立地點之一,主要原因是 ASML 帶動的半導體生態系、鹿特丹港的物流優勢,以及對控股架構友善的稅制。然而,2023 至 2025 年間,荷蘭稅務法規連續調整,原本吸引許多台商的部分規定已有重大變化。
戰國策集團服務超過 3 萬家企業,超過 25 年來協助台商評估全球佈局選項。荷蘭公司設立服務的諮詢量在近年持續增加,但我們也觀察到,不少業主是在充分了解規則之後才確認荷蘭確實符合自己的需求。以下是你做決策前必須知道的完整評估架構。
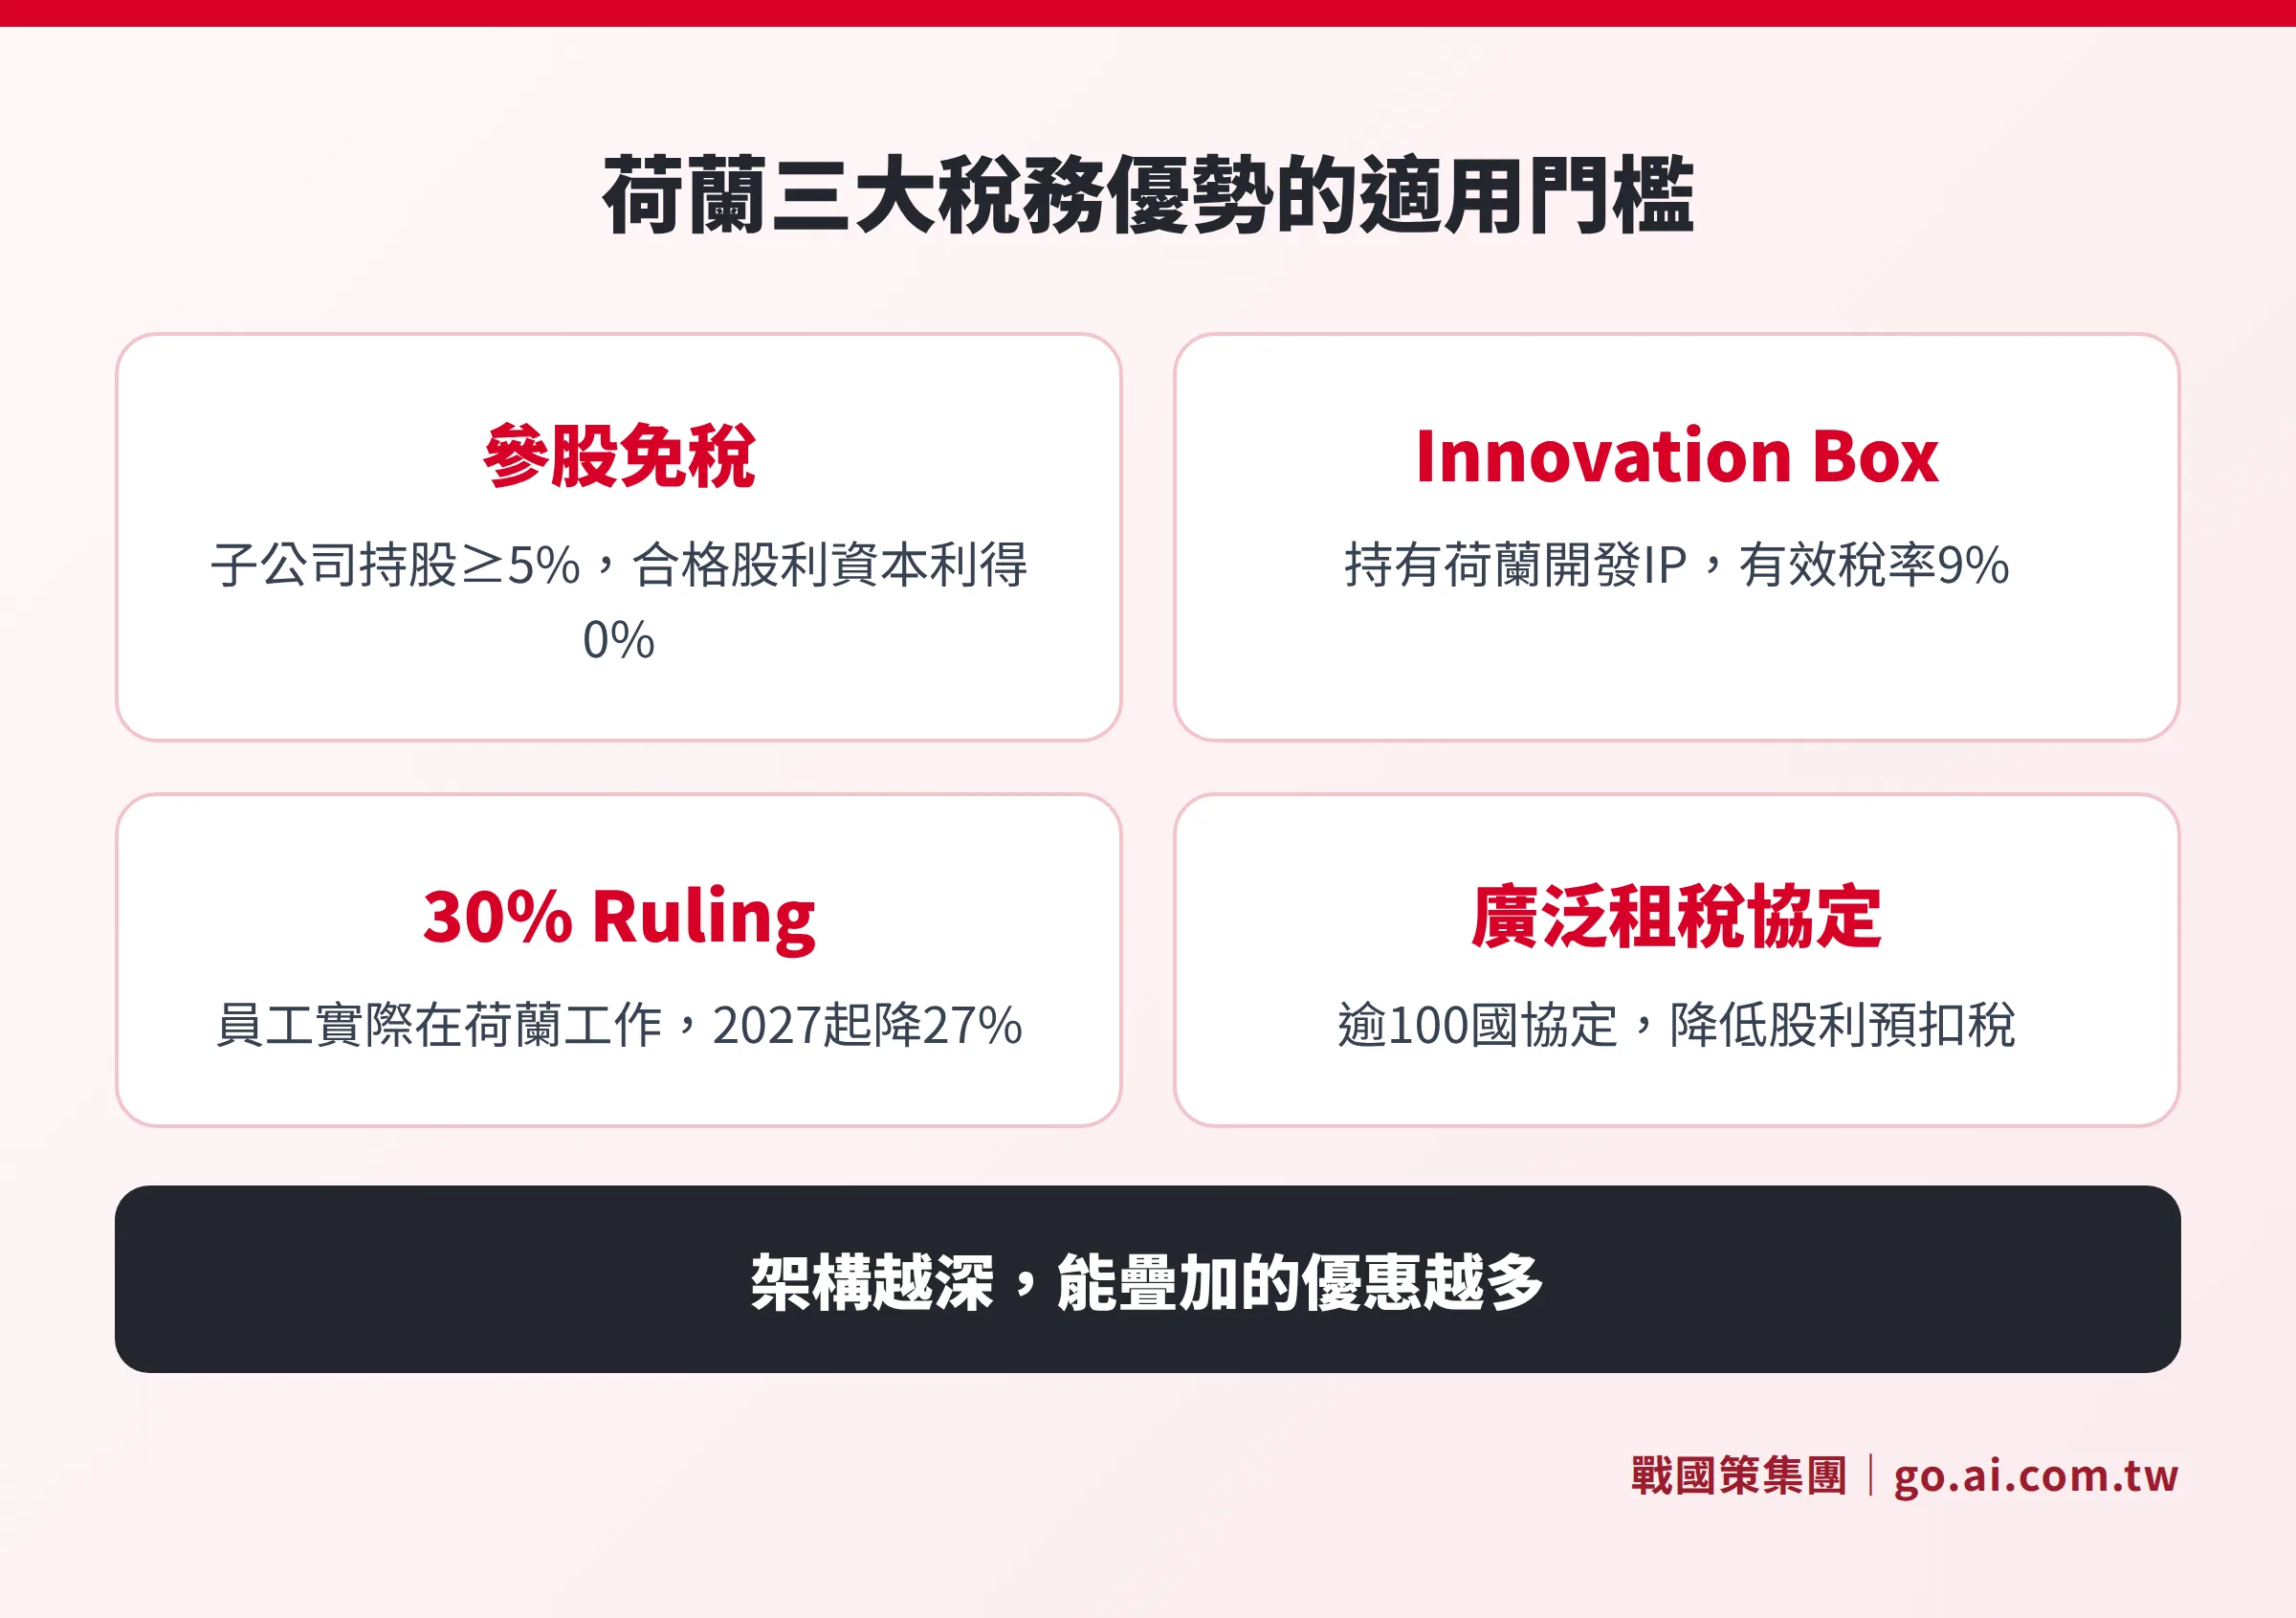
荷蘭五大核心優勢與適用條件
荷蘭的吸引力不是說說而已,但每項優勢都有嚴格的適用條件,並非所有企業都能自動受惠。
| 優勢 | 關鍵數據 | 適用前提 | 最適合的台商 |
|---|---|---|---|
| 歐洲門戶位置 | 2 小時飛行圈覆蓋歐洲 95% GDP | 主要市場在歐盟 | 貿易、電商、實體通路 |
| 參股免稅(Participation Exemption) | 合格股利與資本利得 0% 稅率 | 持有子公司 ≥ 5% 股權 | 控股架構、跨國集團 |
| Innovation Box | IP 收入有效稅率 9% | 持有荷蘭自行開發的 IP 或專利 | 科技、軟體、研發型企業 |
| 30% Ruling | 外籍員工薪資 30% 免稅(2026 前),2027 起新申請降至 27% | 員工實際在荷蘭工作、符合薪資門檻 | 派駐歐洲的台灣幹部 |
| 廣泛租稅協定 | 逾 100 個雙邊租稅協定 | 需要降低股利或利息預扣稅 | 需要在多國收款的控股公司 |
一句話看懂
荷蘭的稅務優勢「層層疊加」——你能用到多少,取決於你的架構深度,而不是公司數量。
參股免稅(Participation Exemption)
荷蘭 BV 只要持有子公司至少 5% 股權且符合條件,子公司給付的股利與處分股權的資本利得完全免稅。這讓荷蘭 BV 成為全球控股架構的理想中繼站:來自歐洲子公司的利潤可先集中至荷蘭 BV,再以最有效率的方式分配給台灣母公司或個人股東。
要注意的是:「符合條件」包含子公司不能是以逃稅為主要目的的空殼(anti-abuse rules),且荷蘭稅務機關的 BEPS 反避稅審查日趨嚴格。架構規劃前建議取得稅務顧問意見。
Innovation Box 9% 稅率
持有符合條件的知識財產(IP)收入,可申請 Innovation Box,適用 9% 有效稅率,遠低於標準企業稅 25.8%(超過 €200,000 利潤的部分)。適用範圍包含荷蘭自主研發取得的專利、受保護的軟體著作,以及在荷蘭研發中心開發的技術資產。
台灣科技業者若將核心 IP 移轉至荷蘭 BV 並在當地進行實質研發,可大幅降低全球稅負。但 IP 移轉需要通過移轉定價(Transfer Pricing)審查,並非單純「登記」在荷蘭就能適用。
30% Ruling 2025–2027 最新規則
30% Ruling 允許符合條件的外籍員工申報薪資的 30% 為免稅補貼,以補償「在異地工作的額外費用」。2024–2026 年間,稅率維持在固定 30%(2024 年初規劃的 30/20/10 分階段削減方案已於 2025 稅務計畫中撤回)。
2027 年起的重要變化: 2024 年 1 月 1 日後開始使用 30% Ruling 的員工,從 2027 年起稅率將降至 27%。2024 年之前已取得者,過渡規則允許在 Ruling 期限內繼續享有最高 30%。
部分非稅務居民身份(Partial Non-Resident): 原本 30% Ruling 持有人可選擇以「部分非稅務居民」身份申報,讓 Box 2 與 Box 3 的海外收益免課荷蘭所得稅。此選項已於 2025 年 1 月 1 日正式廢除。2023 年最後一個薪資期間已持有 Ruling 者,過渡規則延至 2026 年底。
四個容易被忽略的挑戰
住房短缺與高生活成本
阿姆斯特丹一房公寓月租超過 €1,800,是歐洲租金最貴的城市之一。荷蘭全國住房缺口估計超過 30 萬戶,外籍人士在租屋市場常面臨激烈競爭,部分房東要求提供荷蘭工作合約或高額押金。在評估設立成本時,員工的住房補貼往往比預期高出許多。
嚴格勞動法規
荷蘭勞動法對員工保護程度高。解僱員工須經 UWV(員工保險執行機構)或法院批准,並支付轉換金(Transitievergoeding),金額依年資計算。固定期限合約的連續使用受到限制(最多 3 次、合計不超過 3 年)。台灣老闆習慣的彈性用工方式在荷蘭行不通,建議在首次招募前就諮詢荷蘭勞動法律師。
經濟實質要求(BEPS 框架)
荷蘭政府在 OECD BEPS 反稅基侵蝕架構下加強審查控股公司的「實質」。一間只有地址、沒有員工也不在荷蘭召開董事會的 BV,可能被認定為欠缺經濟實質,影響租稅協定優惠的適用。建議至少安排:荷蘭常駐董事(Resident Director)、定期在荷蘭召開董事會、保留完整帳簿。
OECD Pillar Two 的長期影響
OECD 全球最低稅率(Pillar Two,15% 全球最低有效稅率)於 2024 年起在歐盟成員國陸續實施。對年合併營業額達 €7.5 億以上的跨國集團,若荷蘭的有效稅率低於 15%(例如靠 Innovation Box 壓低稅率),需補繳差額。這不會立即影響中小型台商,但控股架構設計應考慮未來適法性。
適合在荷蘭設立公司的台商:可勾選判斷清單
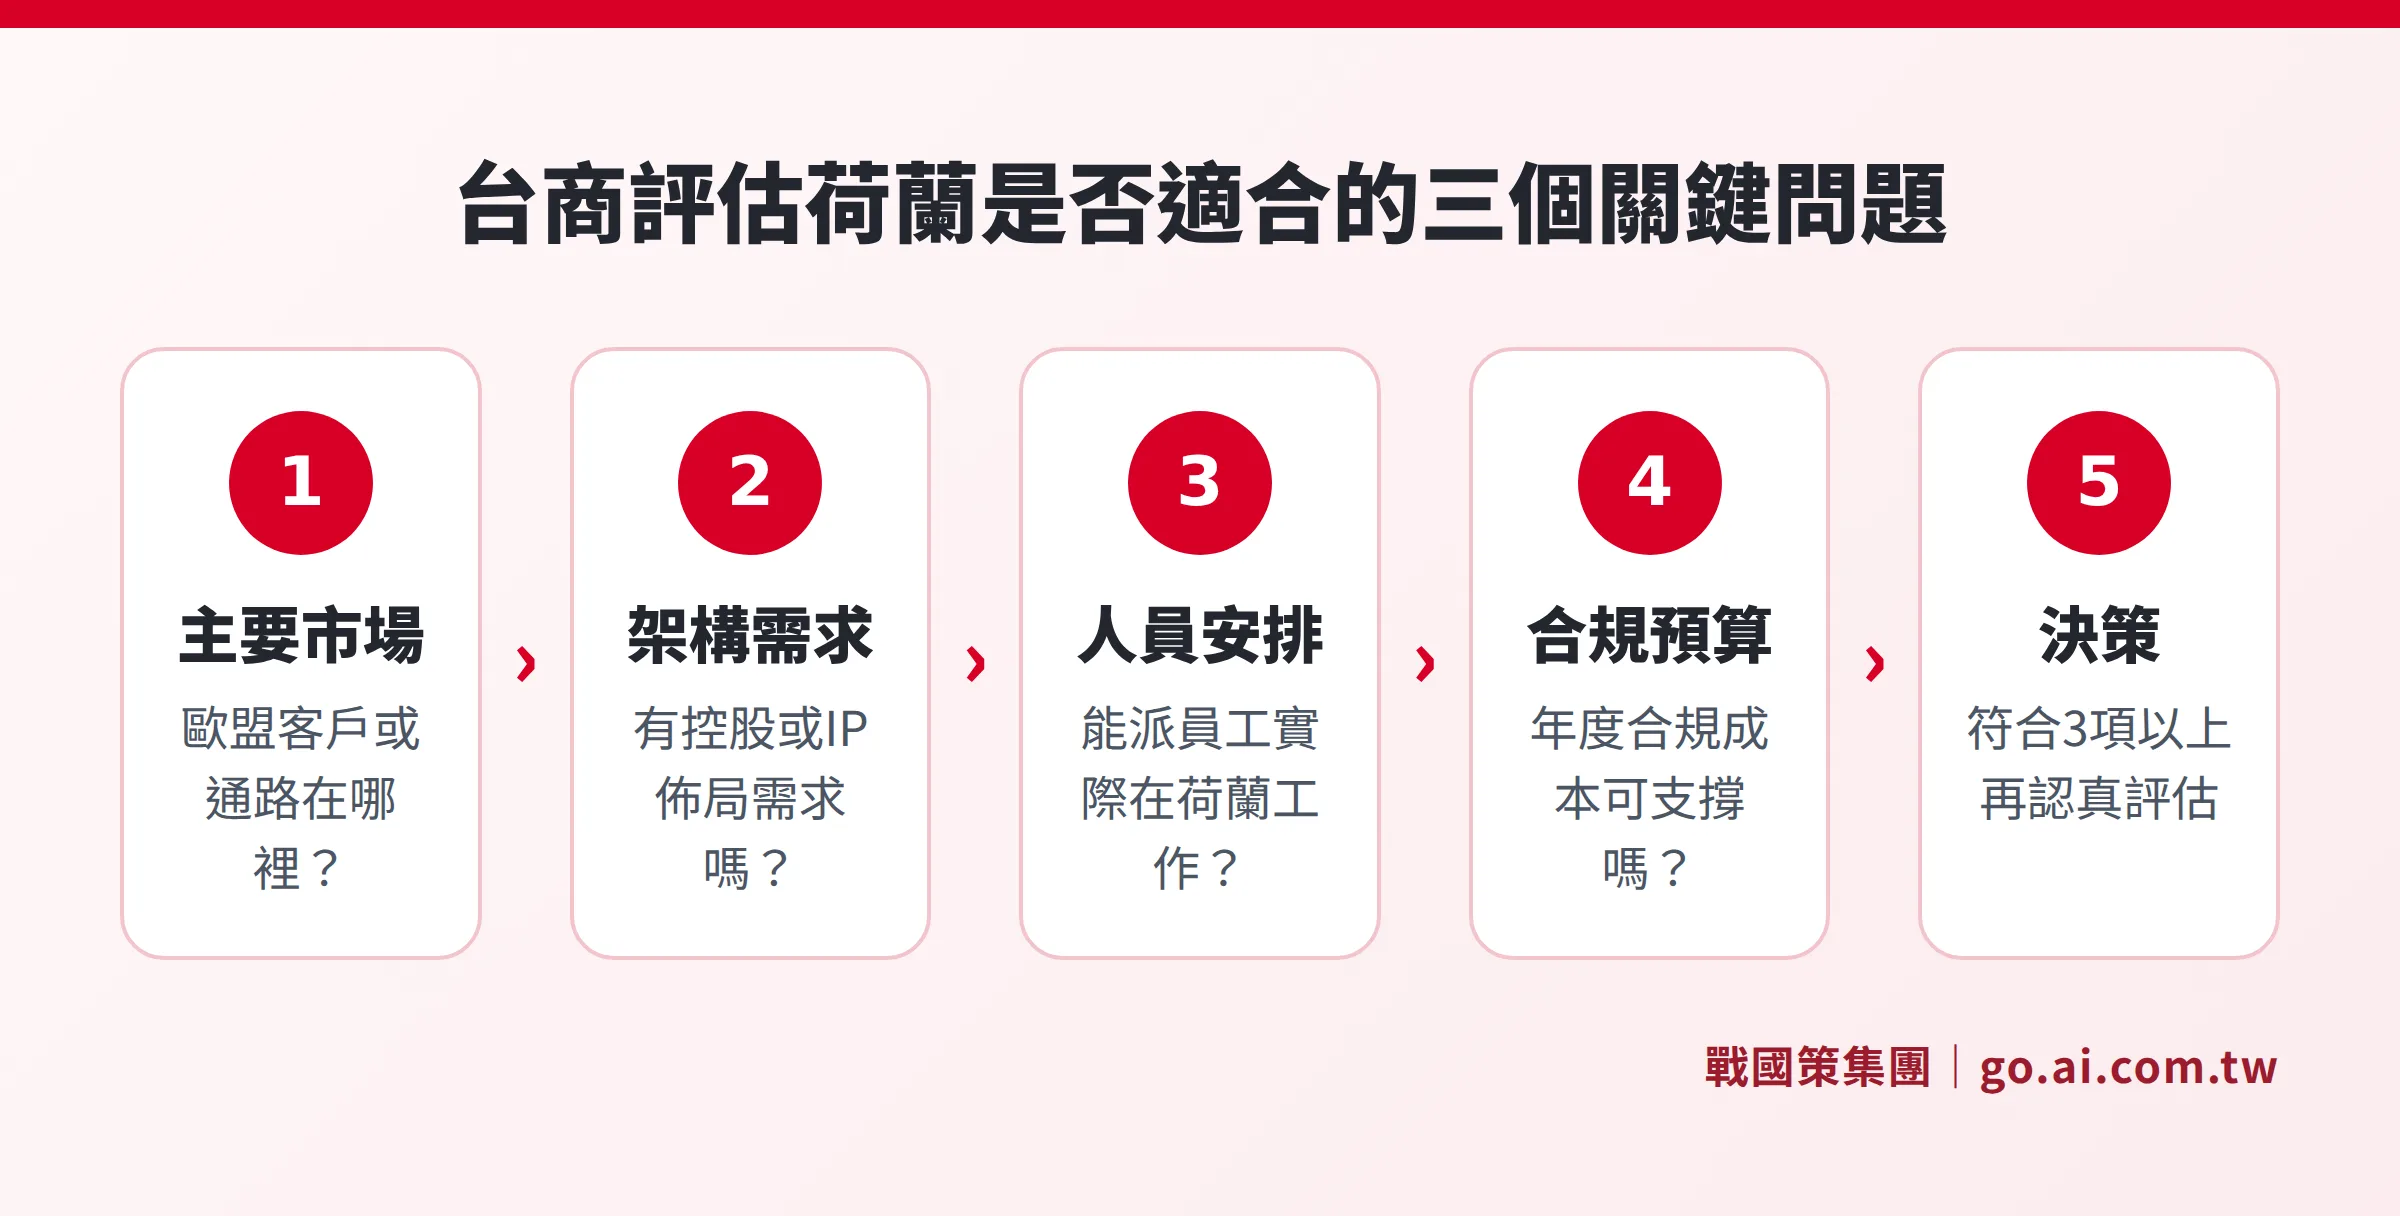
以下條件,勾選越多,荷蘭越適合你。建議至少符合 4 項再認真評估。
| # | 判斷條件 | 你的狀況 |
|---|---|---|
| 1 | 主要銷售市場或客戶在歐盟國家 | □ 是 / □ 否 |
| 2 | 需要一個歐洲法人做控股(持有多個子公司股份) | □ 是 / □ 否 |
| 3 | 擁有 IP 資產(專利、軟體著作),計畫在歐洲保護與授權 | □ 是 / □ 否 |
| 4 | 計畫派遣台灣員工或幹部實際赴荷蘭工作(可用 30% Ruling) | □ 是 / □ 否 |
| 5 | 業務屬於科技研發、物流貿易、金融科技或半導體供應鏈 | □ 是 / □ 否 |
| 6 | 需要可信歐洲法人實體來簽訂當地合約或取得 EU 認證 | □ 是 / □ 否 |
| 7 | 年度稅前利潤或 IP 收入足以覆蓋荷蘭年度合規成本(會計、稅務、董事費) | □ 是 / □ 否 |
| 8 | 計畫在荷蘭安排當地董事或員工,符合經濟實質要求 | □ 是 / □ 否 |
符合 6 項以上:荷蘭是強力候選,值得進一步規劃。
符合 3–5 項:荷蘭可能適合,但建議同步比較新加坡或愛爾蘭。
符合 2 項以下:先確認需求,荷蘭的合規成本可能超過你的效益。
不建議直接在荷蘭設立公司的三種情況
即使荷蘭優勢很多,某些情況下的確不是最佳選擇,強行設立反而增加成本與風險:
情況一:純製造業或勞力密集型業務
荷蘭的勞工成本與土地成本遠高於波蘭、捷克、匈牙利等東歐國家。若你的核心需求是設廠生產,東歐可提供更低的人力與地租成本,同樣享有歐盟市場准入。
情況二:只需要掛名地址,不打算有實質業務
空殼 BV 面臨越來越嚴格的反避稅審查,無法享受大多數稅務優惠,年度合規費用卻仍需支付。若你只需要一個歐洲通訊地址,有其他更低成本的方案。
情況三:沒有預算支付持續的合規成本
荷蘭 BV 的年度維運成本——包含會計、稅務申報、董事費、UBO 登記——視架構複雜度不同,通常每年 €3,000 至 €10,000 以上。建議先確認你的歐洲業務規模是否足以支撐這個成本。
已設立荷蘭 BV 但遇到問題,怎麼補救?
有些台商在瞭解完整規則之前就設立了荷蘭 BV,事後發現架構不如預期。常見問題與建議:
問題:BV 實質不足,擔心租稅協定優惠無法適用
→ 補強方案:任命荷蘭常駐董事(Resident Director)、安排至少 1 位本地員工或顧問、開始在荷蘭定期召開董事會並留存會議紀錄。戰國策可協助評估目前的實質程度並提出改善計畫。
問題:原本仰賴 30% Ruling 的財務規劃因 2025 年「部分非稅務居民」廢除而受影響
→ 建議重新核算個人稅務負擔,特別是 Box 2(大量股份投資收益)與 Box 3(儲蓄與投資)部分;過渡期間(持有 Ruling 早於 2024 年者)可延至 2026 年底,應提前準備後續方案。
問題:不確定現有架構是否符合 OECD Pillar Two
→ 若集團合併營業額低於 €7.5 億,Pillar Two 暫時影響有限;若超過,建議諮詢稅務顧問,評估荷蘭子公司的有效稅率並確認是否需要調整架構。
如果你有上述疑慮,戰國策荷蘭公司設立與架構優化服務可提供免費初步評估。
荷蘭與其他歐洲選項怎麼選?
荷蘭在控股架構與 IP 稅務方面突出,但並非唯一選項。若你的需求屬於特定情境,也可以參考:
- 物流與製造業:比利時、波蘭、捷克
- 科技新創與 EU 市場准入:愛爾蘭、盧森堡
- 多國佈局的控股中心比較:我們在荷蘭與其他國家的設立優劣比較一文有詳細對照
若你確定要在荷蘭設立,可參考:
常見問題
台灣公司可以直接在荷蘭設立 BV 嗎?
可以。外國公司(包含台灣公司)可以作為股東設立荷蘭 BV,無需事先在荷蘭有任何實體存在。設立程序包含公證人起草章程(Articles of Association)、向 KVK 商業登記處登記(登記費 €85.15,2026 年費率),以及後續的稅務與 UBO(受益所有人)登記。完整流程通常 5 至 15 個工作天可完成,以主管機關最新公告為準。
荷蘭 BV 一定要有當地員工嗎?
法規上沒有強制要求,但從稅務實質角度,建議至少安排一名荷蘭常駐董事(Resident Director),並確保公司的重要決策(如董事會決議)在荷蘭境內作成。這不一定是全職員工,可以透過專業的代名董事服務達成,但要能提供可查驗的會議紀錄。
30% Ruling 的薪資門檻是多少?
2026 年申請 30% Ruling,員工的應稅薪資(排除 30% 免稅部分後的餘額)必須至少達 €46,107(一般職位);特定科學研究人員門檻較低,約 €35,048。門檻每年依通膨調整,以荷蘭稅務局(Belastingdienst)最新公告為準。
荷蘭的企業稅率是多少?
荷蘭企業所得稅(CIT)採二段式稅率:應稅利潤 €200,000 以下適用 19%;超過 €200,000 的部分適用 25.8%。VAT 標準稅率 21%,食品、藥品、書籍等適用 9% 優惠稅率。以荷蘭稅務局最新公告為準。
戰國策如何協助台商設立荷蘭 BV?
戰國策集團提供從架構評估、文件準備、公證安排、KVK 登記到後續稅務顧問的一站式服務,超過 25 年荷蘭業務服務經驗。你可以透過荷蘭設立服務頁面填寫需求表單,顧問會在一個工作天內與你聯繫。
資料來源
- 荷蘭稅務局(Belastingdienst):30% Ruling 適用條件與薪資門檻 — belastingdienst.nl
- 荷蘭 KVK 商業登記處:公司登記費用 €85.15(2026 年) — kvk.nl
- Expatmanagement Group:30% Ruling 2025 最新說明 — expatmanagementgroup.com
- iAmExpat:部分非稅務居民身份廢除說明(2025 年 1 月生效)— iamexpat.nl
- Employsome:30% Ruling 2026 指南與 2027 年變化 — employsome.com
本文資訊依撰稿時公開資料整理,僅供參考,不構成法律、稅務或投資建議。相關費率、法規以荷蘭主管機關最新公告為準,建議在正式決策前諮詢專業顧問。
立即諮詢荷蘭 BV 設立
戰國策集團提供從架構評估到 KVK 登記的一站式荷蘭公司設立服務,超過 25 年歐洲業務經驗,服務超過 3 萬家企業。填寫需求表單,顧問一個工作天內回覆。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊