

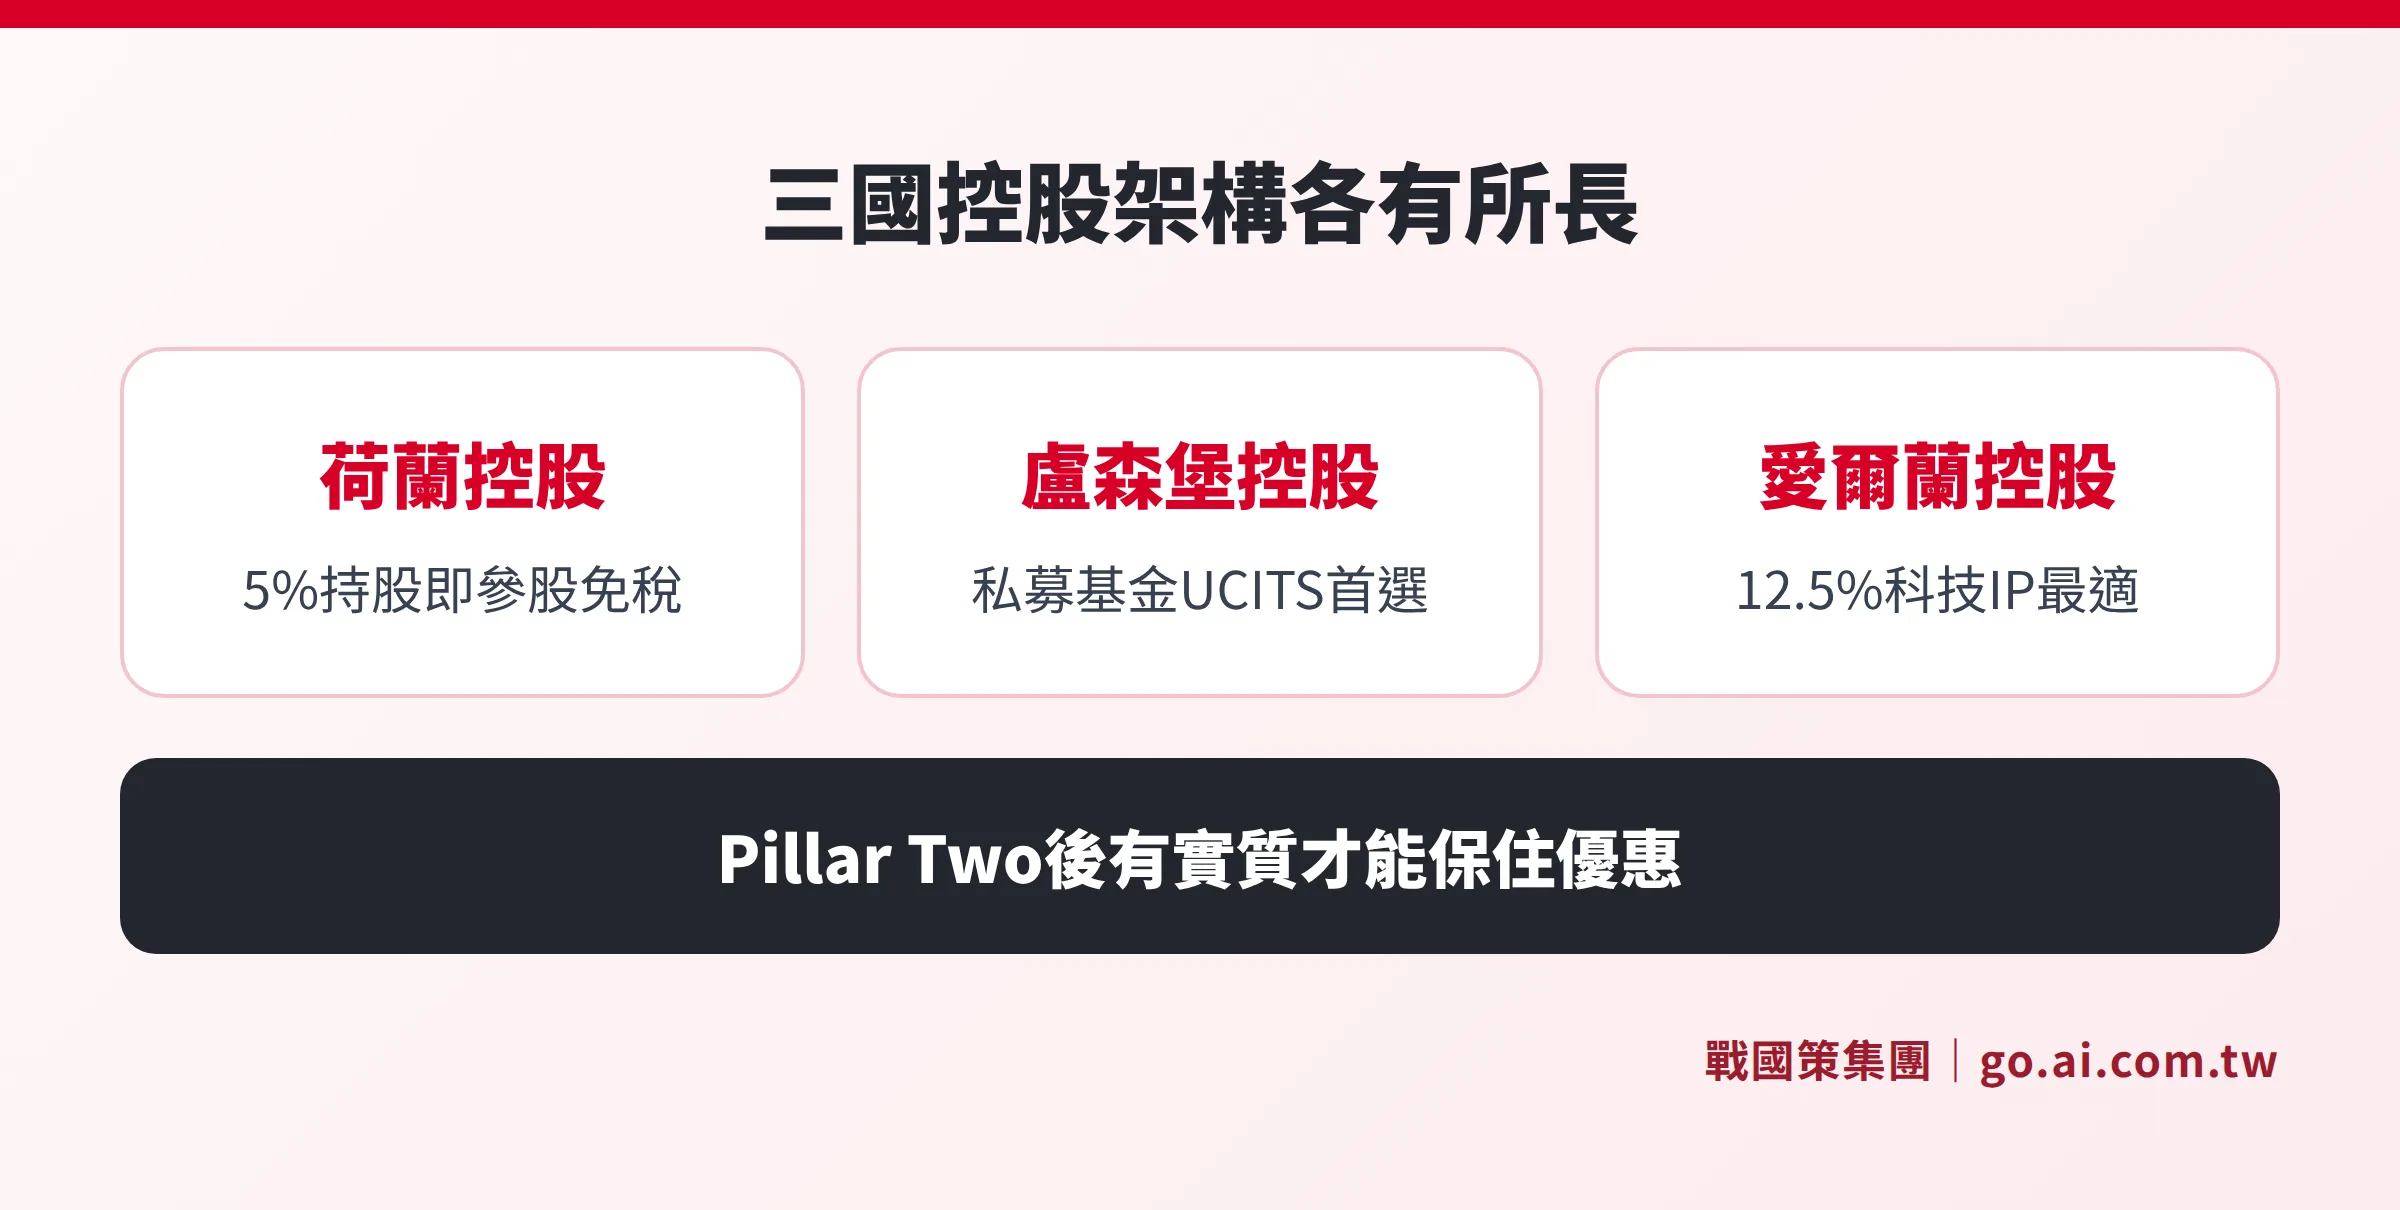
在規劃歐洲控股架構的台商,幾乎都繞不開三個名字:荷蘭、盧森堡與愛爾蘭。三國同為歐盟成員,各有其核心優勢——荷蘭以參股免稅(Participation Exemption)與廣大的租稅協定網絡見長,盧森堡以 SOPARFI 控股架構主導私募基金與家族辦公室市場,愛爾蘭則以知識發展盒(KDB)及 12.5% 標準稅率吸引科技 IP 架構。然而,隨著 OECD Pillar Two 全球最低稅率於 2024 年起在三國正式生效,單靠低稅率或紙面架構已不足夠——實質要求(substance requirements)才是架構能否維持效益的關鍵。本文聚焦在「控股與智財架構」這個角度,深入比較三國的參股免稅條件、IP Box 制度、租稅協定覆蓋範圍,以及 Pillar Two 之後各國要求企業具備哪些實質,協助台商在規劃階段就做出正確判斷。
一、三國控股架構核心指標一覽
荷蘭、盧森堡與愛爾蘭在控股架構的設計上各有側重,以下先就最關鍵的指標做整體對照,後續各節再逐一深入說明。
| 比較項目 | 荷蘭 | 盧森堡 | 愛爾蘭 |
|---|---|---|---|
| 常用控股公司型態 | BV(私人有限公司) | SA / SARL(SOPARFI) | LTD |
| 參股免稅持股門檻 | 5% 股份以上 | 10% 或 EUR 120 萬收購成本 | 5% 以上(交易型子公司) |
| 股利參股免稅 | 全額免稅 | 全額免稅(持有滿 12 個月) | 不適用(一般按 12.5% 課稅) |
| 資本利得免稅 | 全額免稅(Participation Exemption) | 全額免稅(SOPARFI 架構下) | 符合 Section 626B 條件者免稅 |
| IP Box 有效稅率 | Innovation Box 9% | IP Box 約 5.2%(CIT 80% 免稅) | KDB 6.25% |
| 標準企業稅率 | 19% / 25.8% | 約 24.94%(含市政附加稅) | 12.5%(營業收入) |
| 租稅協定數量 | 100+ | 80+ | 70+ |
| Pillar Two QDMTT | 已實施 | 已實施 | 已實施(大型企業 15%) |
如您正在評估在荷蘭設立控股公司,荷蘭的 Participation Exemption 是全球條件最寬鬆的參股免稅制度之一,適合台商建立多層欲洲架構的頂端控股層。
二、荷蘭 Participation Exemption:最寬鬆的股利與資本利得免稅
荷蘭的 Participation Exemption(deelnemingsvrijstelling)之所以廣受跨國集團採用,在於其適用條件在主要控股地點中最為寬鬆:
持股門檻低:持有子公司至少 5% 股份即符合資格,無最低投資金額限制。
免稅範圍廣:符合條件的股利與資本利得均全額免稅,不只免股利所得稅,出售子公司股份的增值也不課稅。
主要排除條件:子公司不得是低稅地(有效稅率低於 9%)、也不得以被動投資(例如僅持有有價證券)為主要業務。
與盧森堡 SOPARFI 相比,荷蘭不要求最低持有期;與愛爾蘭 Section 626B 相比,荷蘭的股利免稅適用範圍更廣(愛爾蘭 Section 626B 主要針對資本利得,股利一般仍按 12.5% 課稅)。
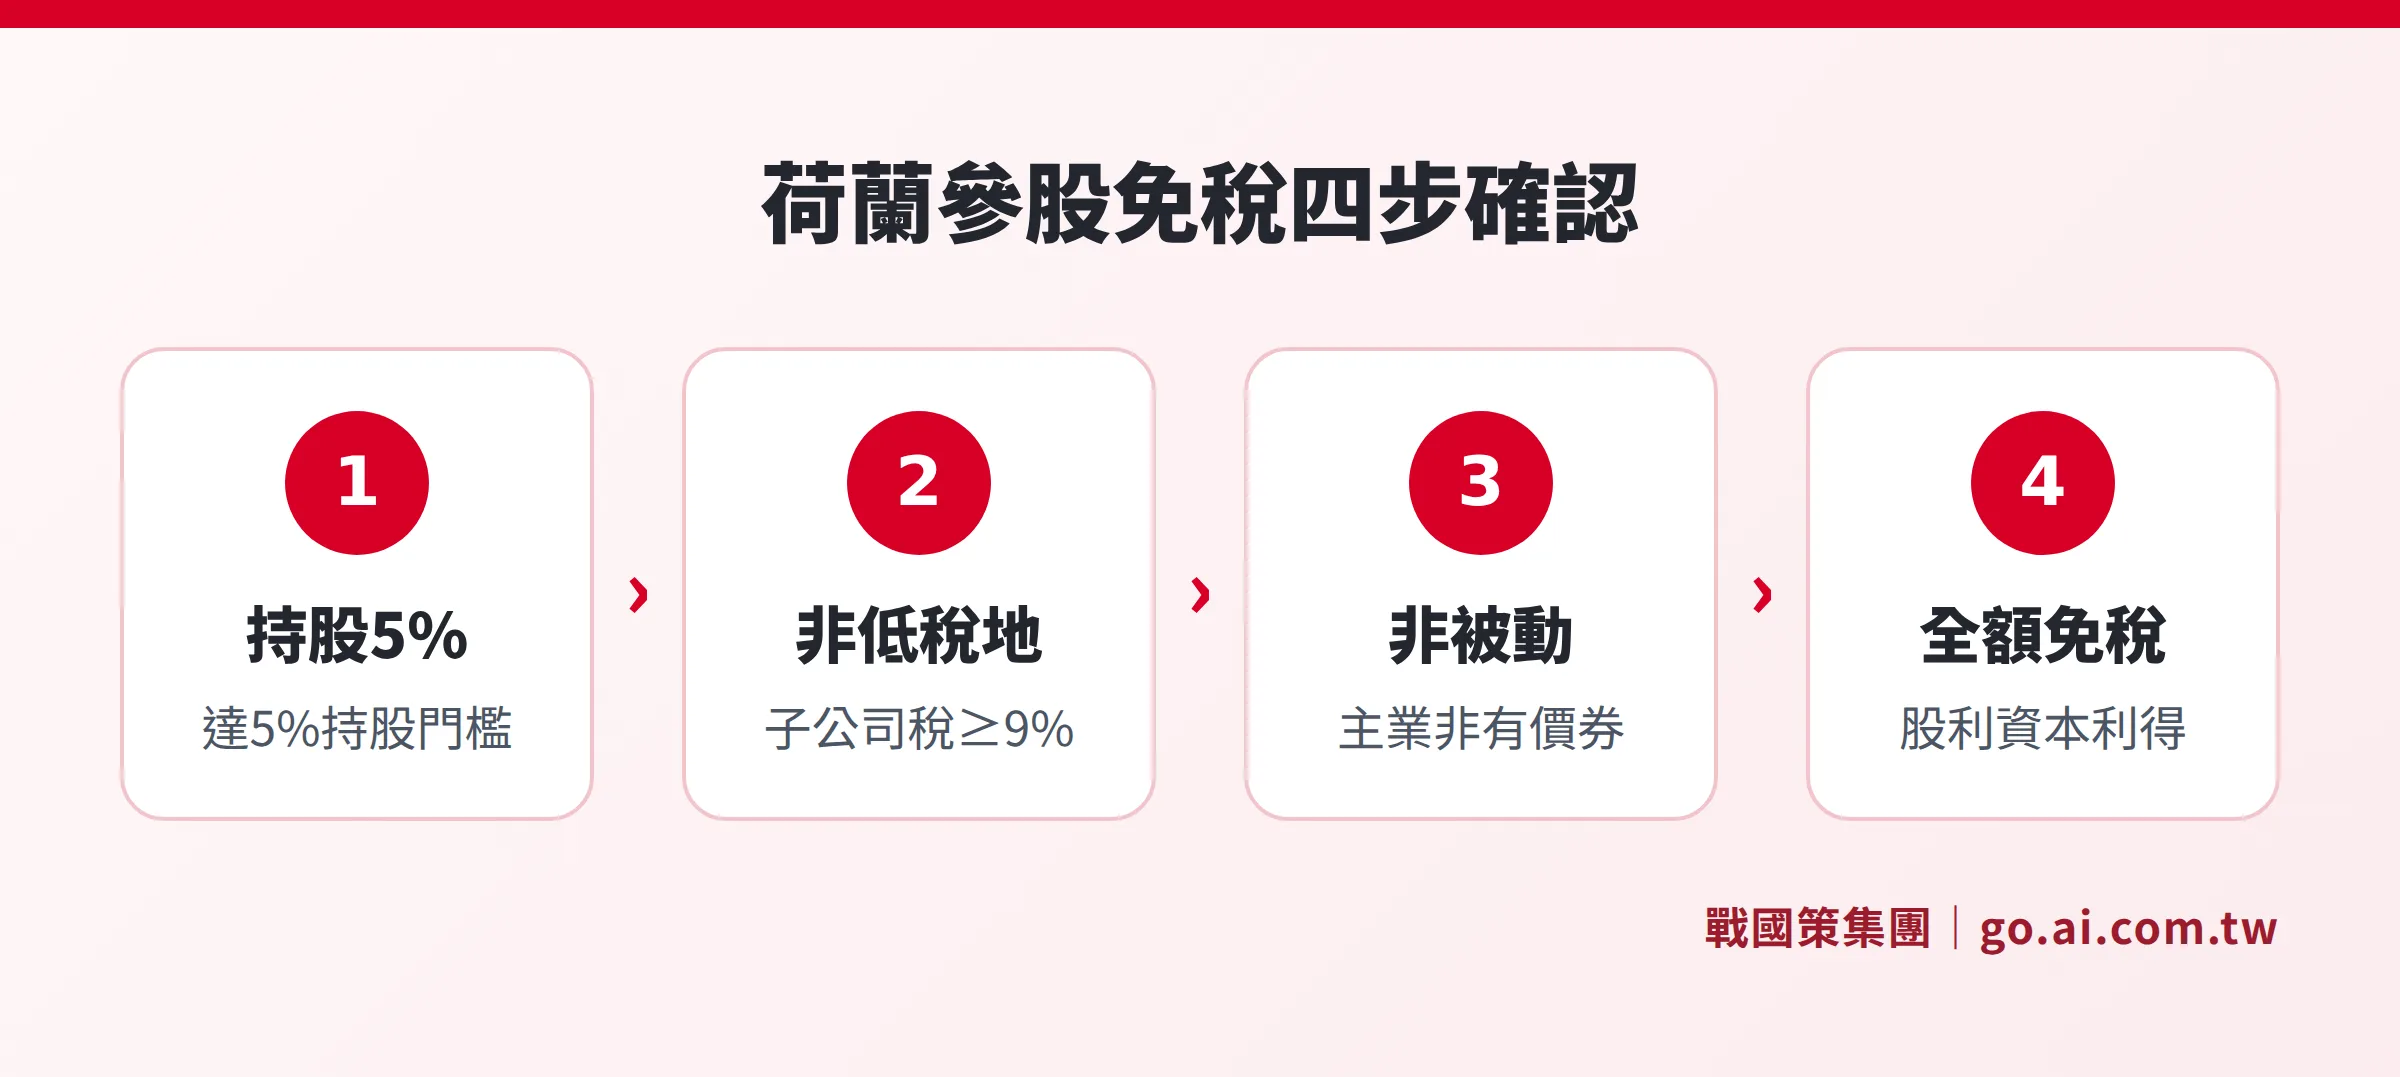
荷蘭 Participation Exemption 的適用條件可簡化為三步驟:
- 持股 5% 以上(或持有子公司全部實繳資本 5% 以上的股份)
- 子公司非低稅地(有效稅率須達 9% 以上)
- 子公司非被動投資公司(資產不以持有有價證券或流動性資產為主)
三個條件都符合,股利與資本利得即全額免稅。
詳細的荷蘭公司設立流程,可參考荷蘭公司註冊申請步驟。
三、盧森堡 SOPARFI:私募基金與多層控股架構的核心
盧森堡的 SOPARFI(Société de Participations Financières,金融參股公司)是歐洲私募基金、家族辦公室與複雜控股架構最常使用的載體。其股利參股免稅要求持有子公司至少 10% 股份或收購成本達 EUR 120 萬,且持有期須滿 12 個月。
SOPARFI 的核心優勢並不在稅率本身,而在於:
基金生態系完整:盧森堡是全球第二大基金中心(僅次於美國),UCITS 與 AIFMD 框架在此最為成熟,私募基金與 SICAV 架構可直接在同一法域內建立。
特殊目的架構多樣:除 SOPARFI 外,盧森堡還有 SPF(Family Patrimony Foundation)提供家族財富保護,SIF(特殊投資基金)服務機構投資人。
股息預扣稅可降至 0:透過 EU Parent-Subsidiary Directive 與廣泛租稅協定網絡,從盧森堡控股公司向境外母公司分配股息,在符合條件下可降至 0%。
如果計畫設立盧森堡控股公司,可參考盧森堡公司註冊申請了解設立流程與費用。
四、IP Box 深度比較:適用 IP 類型、稅率與 Nexus 要求
三國均建立符合 OECD BEPS Action 5 Nexus Approach 的 IP 稅務優惠制度,但適用範圍與有效稅率各有不同。
一句話看懂
盧森堡 IP Box 的「商標」與「網域名稱」優惠在 2018 年改革後已取消,現行制度僅適用專利、受版權保護軟體等符合 Nexus 要求的 IP。
| 項目 | 荷蘭 Innovation Box | 盧森堡 IP Box | 愛爾蘭 KDB |
|---|---|---|---|
| 有效稅率 | 9%(CIT 基礎上) | 約 5.2%(80% 所得免稅) | 6.25% |
| 適用 IP 類型 | 專利、補充保護證書、植物品種權、受版權保護軟體 | 專利、補充保護證書、植物品種權、孤兒藥指定、受版權保護軟體(2018 年後不含商標、網域名稱) | 專利、受版權保護軟體(Qualifying Assets) |
| Nexus 要求 | 合格研發支出須為企業自行承擔 | 合格研發支出比率決定可免稅所得比例 | 合格研發支出須在愛爾蘭境內進行 |
| 可搭配 Participation Exemption | 是 | 否(SOPARFI 與 IP Box 分屬不同結構) | 不適用(股利通常按 12.5% 課稅) |
| 最低標準稅率(非 IP 所得) | 19% / 25.8% | 約 24.94% | 12.5% |
重要修正說明:原文及部分市場資料曾指出盧森堡 IP Box 涵蓋「商標與網域名稱」,此為舊制(2016 年前)資訊。盧森堡自 2018 年 1 月完成 IP Box 改革,依 OECD Nexus Approach 重新定義合格 IP,商標與網域名稱已不在適用範圍內,任何針對盧森堡 IP 架構的規劃都需確認這一點。
荷蘭 Innovation Box 的獨特優勢在於可與 Participation Exemption 搭配:荷蘭 BV 作為 IP 持有公司,將 IP 授權給歐洲各子公司收取特許費,特許費收入適用 9% 的 Innovation Box,而子公司的股利回流荷蘭控股公司時,又可享有 Participation Exemption 全額免稅。這種雙層優化是荷蘭架構的核心競爭力。
五、租稅協定網絡:股利、利息、特許費的實際減讓效益
控股架構的實際稅負不只看東道國稅率,更要看協定網絡能將跨境股利、利息、特許費的預扣稅降至多少。三國的協定數量與廣度差異,直接影響架構成本。
荷蘭擁有超過 100 個雙邊租稅協定,涵蓋幾乎所有主要經濟體,包括台灣(透過兩岸商業代表機構)。在典型的荷蘭控股架構中,透過協定,子公司向荷蘭控股公司的股利預扣稅通常可降至 0% 至 5%。
盧森堡的 80+ 協定網絡雖略遜於荷蘭,但透過 EU Parent-Subsidiary Directive,在歐盟內部的股利流動已可達到 0% 預扣稅。盧森堡在中東、非洲的協定覆蓋較弱,是其相對劣勢。
愛爾蘭 70+ 協定網絡在三國中最小,且愛爾蘭的標準股利預扣稅率為 25%(協定可降至 0% 至 15%),對非歐盟股東來說,自愛爾蘭控股公司往外分配股息的稅務成本相對較高。
台商選擇歐洲控股地點時,租稅協定網絡應優先考慮:
- 控股公司往上(對台灣母公司)的股利預扣稅
- 子公司往上(對歐洲控股公司)的股利預扣稅
- IP 授權特許費的預扣稅率
這三個流向的合計成本,才是真正影響架構效率的數字。
六、Pillar Two 後的實質要求:架構還有效嗎?
OECD Pillar Two(全球最低有效稅率 15%)自 2024 年起在荷蘭、盧森堡、愛爾蘭均已生效。三國均已通過本地補足稅(Qualified Domestic Minimum Top-up Tax,QDMTT),這表示凡是在這三國的實體,若全球有效稅率低於 15%,將由該國政府補足至 15%。
但 Pillar Two 並未消滅控股架構的稅務優勢,原因在於制度設計中有實質性所得豁免(Substance-Based Income Exclusion,SBIE):企業可從課稅基礎中扣除符合條件的薪資成本(5%)與有形資產帳面價值(5%),這兩個比例在 2033 年前逐步降至最終值。
換言之,在荷蘭或盧森堡設立的控股公司,只要有真實的辦公室、僱用在地員工、持有有形資產,就可以透過 SBIE 合法降低補足稅的計算基礎。純「信箱公司」(letterbox company)在 Pillar Two 下已幾乎沒有稅務空間。
台商在規劃控股架構時,Pillar Two 帶來的實質意涵是:
- 荷蘭控股公司需有本地董事、定期在荷蘭召開董事會、保留業務決策紀錄
- 盧森堡 SOPARFI 需有管理人員常駐,並能證明投資決策在盧森堡境內做出
- 愛爾蘭 IP 架構需能舉證研發活動或 IP 管理實質發生在愛爾蘭
詳細的 Pillar Two 計算方式與台商企業集團的應對策略,請參閱全球最低稅負 Pillar Two 對台商的影響。
七、哪種架構最適合台商?判斷邏輯與實務搭配
三國架構的最適選擇,取決於台商的核心需求:
以控股為主(持有歐洲子公司股份):荷蘭是首選。5% 持股門檻、股利與資本利得全額免稅、100+ 租稅協定,搭配相對成熟的英語商業環境,是台灣企業建立歐洲頂端控股公司的最常見選擇。
以基金管理或私募架構為主:盧森堡是首選。SOPARFI 搭配 UCITS/AIFMD 框架,且盧森堡作為全球基金中心的合規基礎設施無可取代。
以科技或製藥 IP 架構為主:荷蘭(Innovation Box 可搭配 Participation Exemption)或愛爾蘭(KDB + 12.5% 低稅率)均有競爭力,取決於 IP 種類與研發實質能否在當地達標。
多國搭配架構:常見做法是以荷蘭 BV 為頂端控股,持有愛爾蘭 IP 子公司(KDB 優惠)與盧森堡基金管理實體。但多層架構在 Pillar Two 下需要更嚴格的實質規劃,不能僅靠紙面設計。
若企業年營收低於 EUR 7.5 億(Pillar Two 適用門檻),愛爾蘭 12.5% 標準稅率仍是三國中最低,對科技新創的 EMEA 總部具備強大吸引力。超過門檻的大型集團,三國差距已收窄,此時實質要求、租稅協定網絡與業務匹配度比稅率本身更重要。
英國脫歐後的歐洲市場進入策略比較,可另參考英國、愛爾蘭、荷蘭進歐洲選哪個?。
常見問題
荷蘭 Participation Exemption 有無最短持股期限?
持有股利收益不需要最短持股期,但若欲主張資本利得免稅,有觀點認為需達到「真實持有」才符合實質要求。相較之下,盧森堡 SOPARFI 明確要求持有 12 個月。實務上,荷蘭控股公司的持有期通常不是問題,但若計畫短期內出售子公司股份,建議事先確認是否符合 Participation Exemption 條件。
盧森堡 IP Box 還能保護商標嗎?
不行。盧森堡 2018 年依 OECD BEPS Nexus Approach 修訂 IP 制度後,商標、網域名稱、客戶名單等行銷性無形資產已不在合格 IP 範圍內。現行制度僅適用於專利、補充保護證書、植物品種權、孤兒藥指定,以及受版權保護的軟體。若有商標保護需求,需另行評估其他結構。
三國都已實施 Pillar Two,控股架構還有稅務意義嗎?
有,但前提是架構必須有實質。Pillar Two 的 SBIE 豁免讓具有真實員工與有形資產的公司仍可合法降低補足稅計算基礎;參股免稅與 IP Box 在計算有效稅率時,仍可讓適用收入的稅負低於 15%(前提是其他收入撐起整體有效稅率)。純粹的信箱公司已無稅務空間,但有實質的架構依然有效。
台灣與荷蘭、盧森堡、愛爾蘭是否有租稅協定?
荷蘭:台灣與荷蘭透過荷蘭貿易投資辦事處與台灣工業總會訂有全面性避免雙重課稅協議(DTA),適用企業股利、利息、特許費等。盧森堡:台灣目前與盧森堡尚未簽訂正式 DTA,但有稅務信息交換協定(TIEA)。愛爾蘭:台灣與愛爾蘭目前無正式 DTA 也無 TIEA。
戰國策能協助評估荷蘭、盧森堡或愛爾蘭的控股架構嗎?
可以。戰國策集團提供歐洲控股架構規劃服務,包含荷蘭、盧森堡公司設立、稅務架構評估與年度合規維護。我們的顧問團隊可針對您的產業、集團規模與 Pillar Two 應對需求,提供客製化的架構建議。服務超過 25 年、逾 3 萬家企業,歡迎免費諮詢。
資料來源
- 荷蘭稅務局(Belastingdienst):Participation Exemption
- 荷蘭企業局(RVO):Innovation Box
- 盧森堡直接稅務局(Administration des contributions directes)
- 盧森堡商業登記處(RCSL):SOPARFI
- 愛爾蘭稅務局(Revenue.ie):Knowledge Development Box
- OECD:Pillar Two Global Anti-Base Erosion Model Rules
- 歐洲議會:最低稅率指令(EU 2022/2523)
本文為企業規劃參考,不構成法律或稅務意見。稅率、協定條款與各國法規可能調整,規劃前請以主管機關最新公告為準,並洽詢具備跨境稅務專業的顧問。
歐洲控股架構免費諮詢
荷蘭、盧森堡或愛爾蘭?讓戰國策集團的顧問依您的產業、集團規模與 Pillar Two 需求,規劃最適合的歐洲控股與智財架構。服務超過 25 年、逾 3 萬家企業。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊