

計畫在瑞士設立公司的台灣企業主,最常卡在同一個問題:「瑞士到底要繳多少稅?」網路上流傳的數字落差極大,有人說綜合稅率不到 12%,有人說日內瓦將近 24%——兩種說法都不全對。瑞士採聯邦、州(Kanton)、市鎮三級課稅,2020 年起大規模稅改(TRAF)後,日內瓦等高稅州已降至 14-15% 區間,與 10 年前差距懸殊。此外,台灣與瑞士早在 2011 年就已簽署並生效「避免雙重課稅協定(DTA)」,股利扣繳稅率最低可降至 10%——這是許多台商不知道的優惠。本文依 2026 年最新官方資料,完整解析瑞士聯邦稅、各州稅率差異、增值稅、預扣稅,以及台灣端 CFC 與匯回股利的稅務安排,協助您做出精準的跨境稅務決策。
一句話看懂
台瑞 DTA 已生效(2011),股利扣繳最低 10%;2026 年各州有效稅率介於 11.66%(盧塞恩)至 20.54%(伯恩),日內瓦已降至 14.70%。
瑞士稅制架構:三級課稅一次看懂
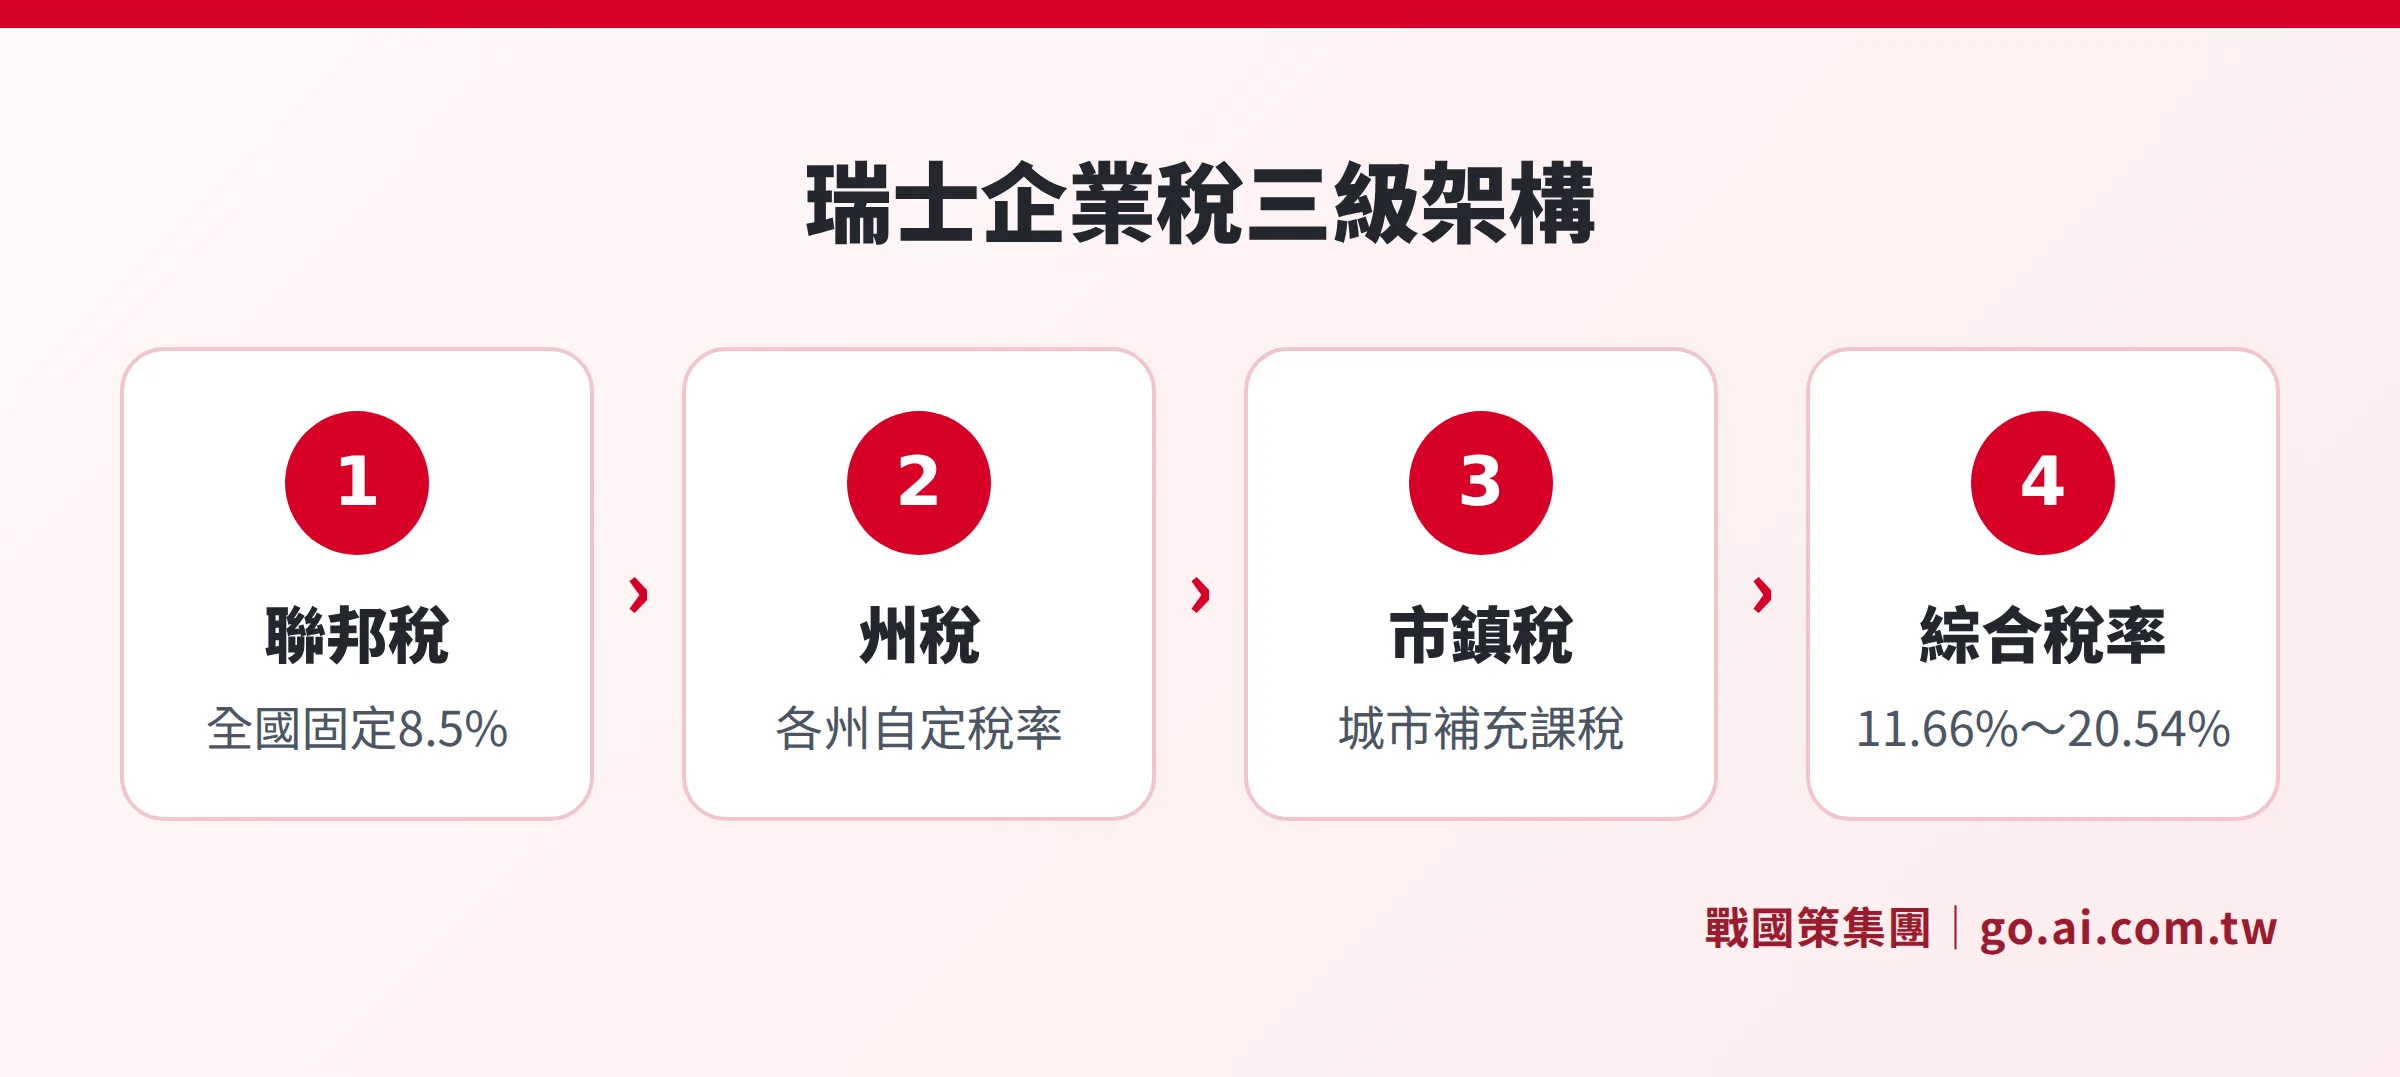
瑞士採聯邦制,企業稅分三個層級疊加:
- 聯邦(Bund):稅率全國統一,所有企業適用同一標準。
- 州(Kanton):26 個州各自立法,稅率差異最顯著的層級。
- 市鎮(Gemeinde):同一州不同城市也有差異,都市中心通常略高於郊區。
企業主要稅種包括:企業所得稅(Gewinnsteuer)、資本稅(Kapitalsteuer)、增值稅(MWST)、預扣稅(Verrechnungssteuer),以及雇主社保費。本文的「有效稅率」均指三級合計、計算稅款自費扣除後的最終稅負比率。
聯邦企業所得稅:8.5% 背後的計算邏輯
聯邦對企業淨利的名義稅率為 8.5%。由於聯邦稅本身可作為費用從應稅所得扣除,實際有效稅率約為 7.83%(計算方式:8.5 ÷ 108.5 ≈ 7.83%)。
聯邦稅適用原則:
- 所有在瑞士登記或實際管理機構在瑞士的公司均須繳納。
- 採全球所得課稅,但透過境外常設機構或不動產取得的所得,通常可免稅或扣抵。
- 出售合格參與股權(持股 10% 以上)所得的資本利得在聯邦層級免稅,這是瑞士控股架構的核心優勢之一。
2023 年起,符合「OECD 第二支柱全球最低稅負(Pillar 2)」門檻的跨國企業集團(年合併營收超過 EUR 7.5 億),需補繳至少 15% 的最低有效稅率。中小型台商通常不達此門檻,不受影響。
各州稅率最新比較(2026)
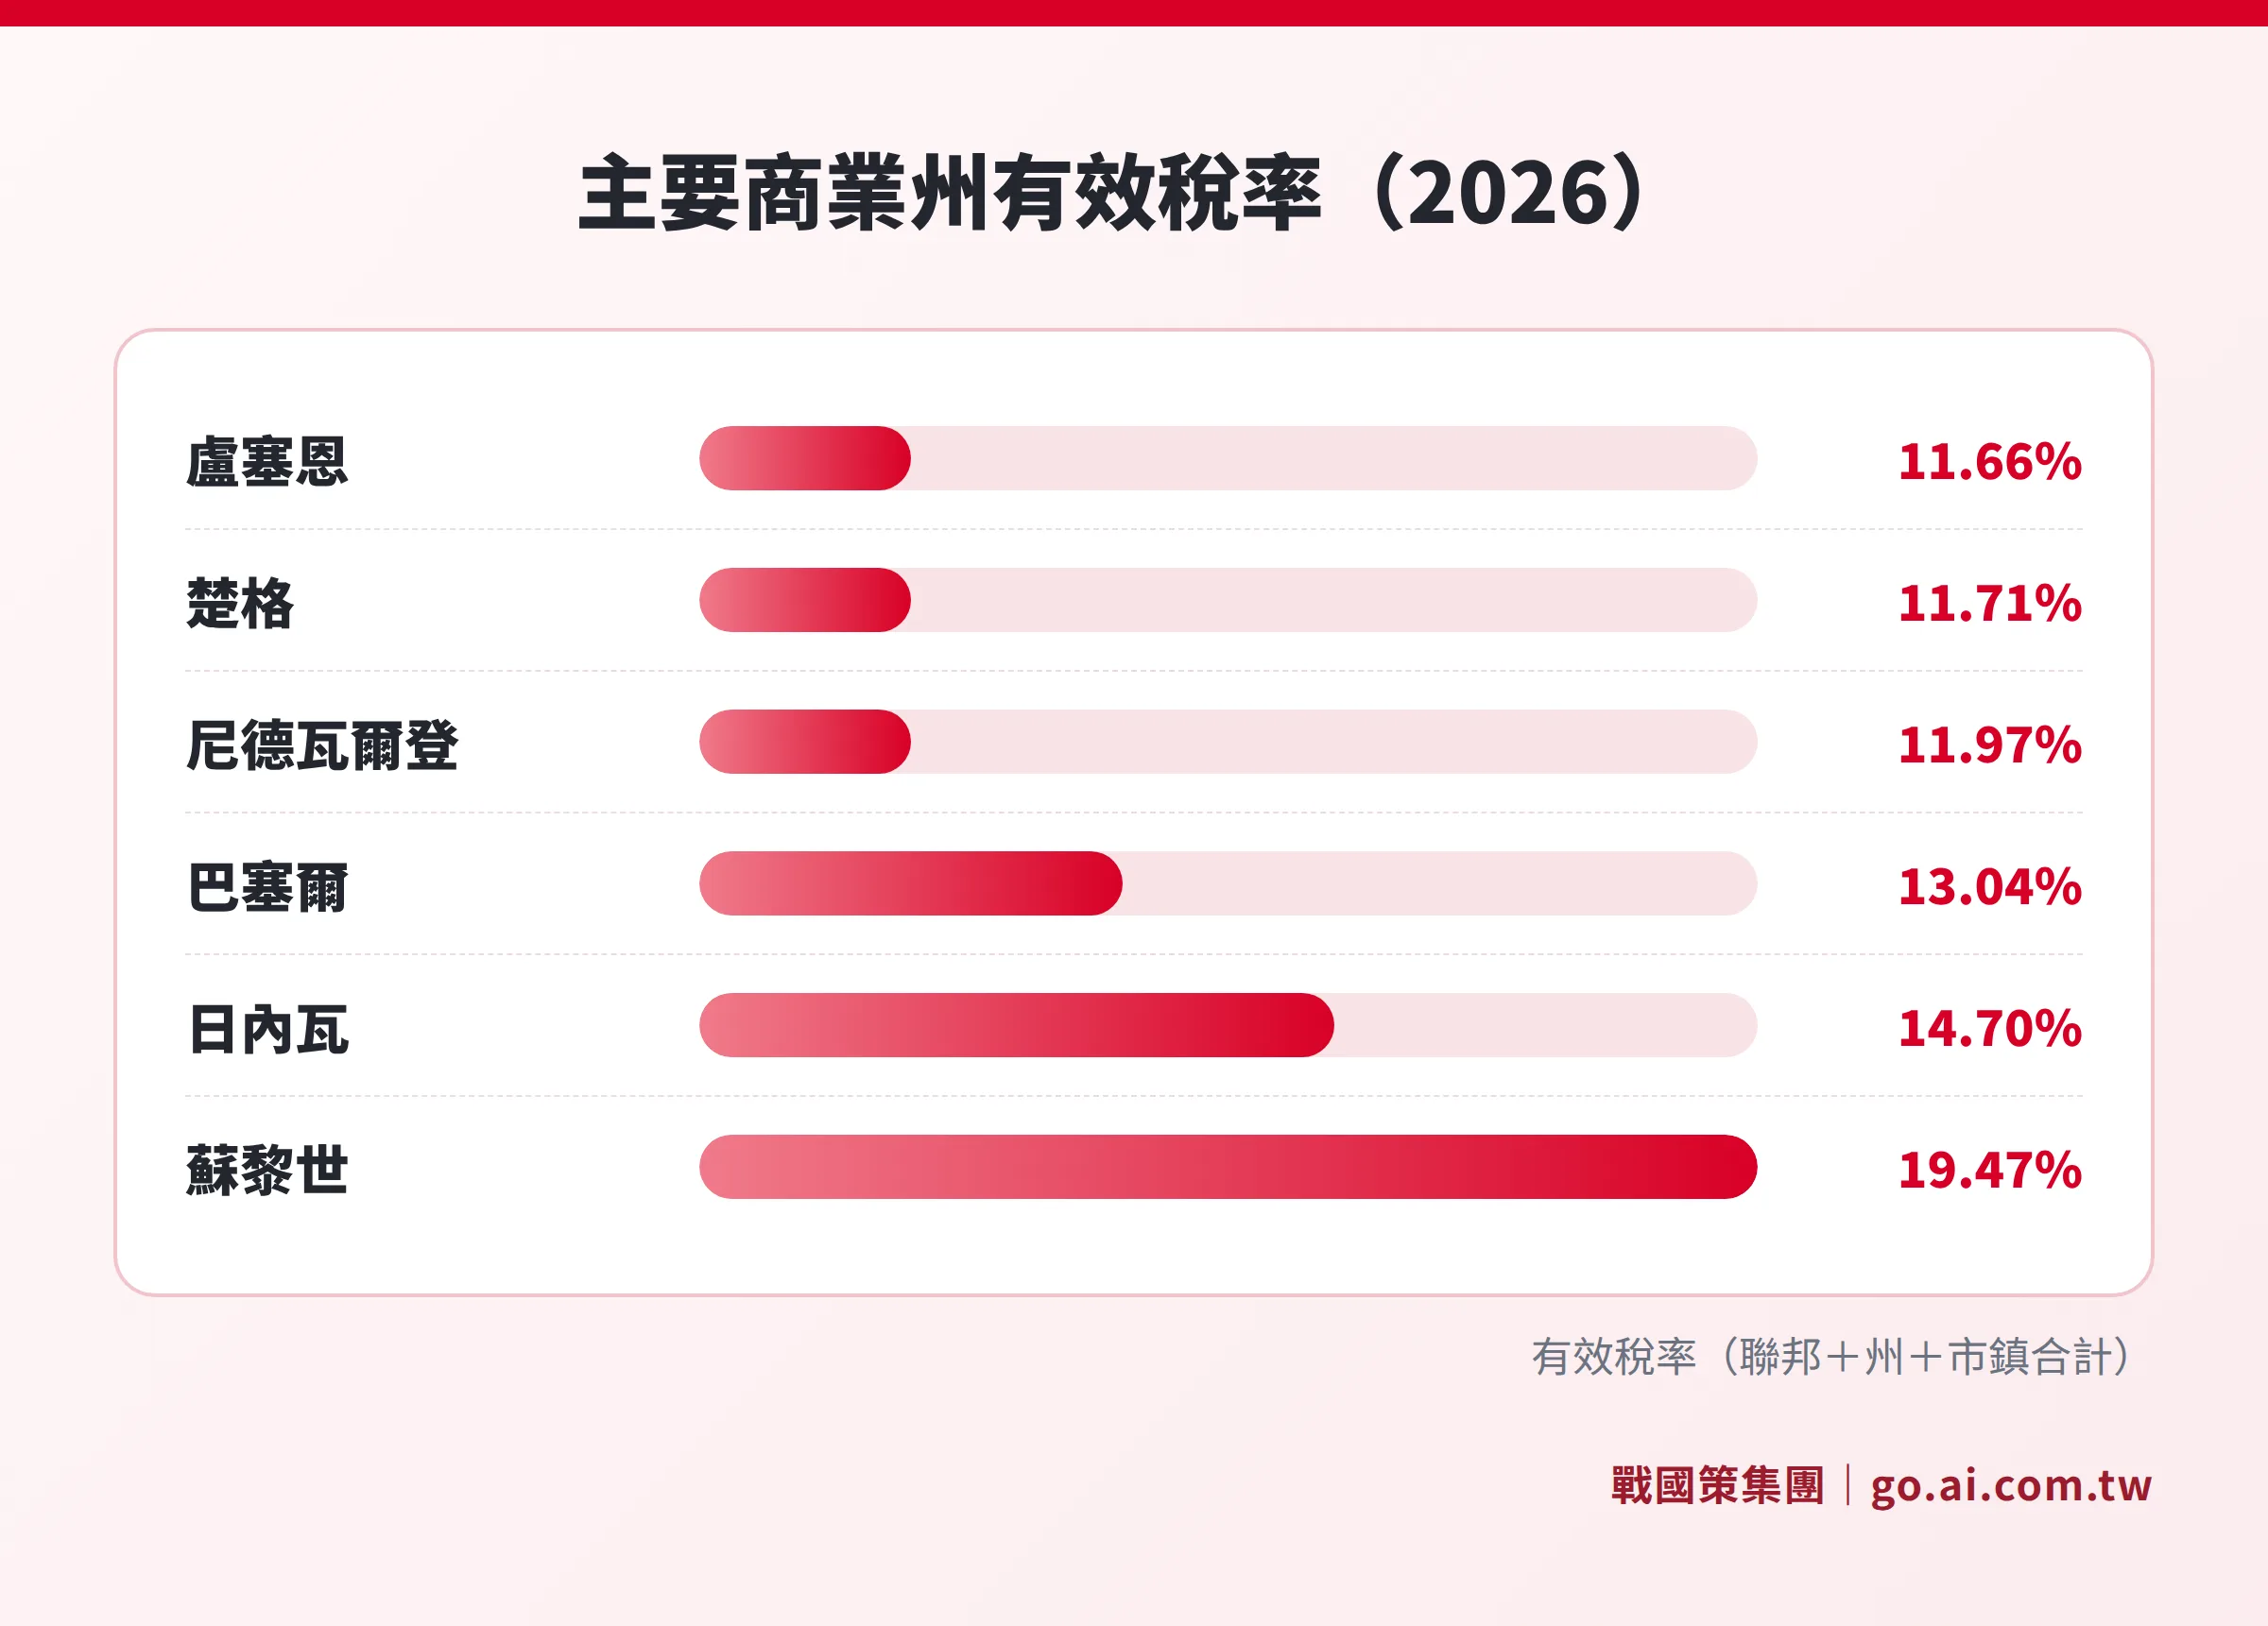
以下為 2026 年各主要商業州首府的企業綜合有效稅率(含聯邦、州、市鎮)。資料來源:KPMG 瑞士 2026 年各州稅率比較及 goldblum.ch 整理。
| 州(Kanton) | 首府 | 有效稅率(約) | 主要產業特色 |
|---|---|---|---|
| 盧塞恩(Luzern) | 盧塞恩市 | 11.66% | 科技、金融服務、旅遊 |
| 楚格(Zug) | 楚格市 | 11.71% | 大宗商品交易、加密資產 |
| 尼德瓦爾登(Nidwalden) | 施坦斯 | 11.97% | 中小企業、精密機械 |
| 巴塞爾城市(Basel-Stadt) | 巴塞爾 | 13.04% | 製藥、生技(羅氏、諾華) |
| 日內瓦(Geneva) | 日內瓦市 | 14.70% | 大宗商品、國際組織、私人銀行 |
| 沃州(Vaud) | 洛桑 | 14.72% | 科技新創、食品、奧委會總部 |
| 蘇黎世(Zurich) | 蘇黎世市 | 19.47% | 金融、科技、跨國總部 |
| 伯恩(Bern) | 伯恩市 | 20.54% | 公部門、聯邦機構、旅遊 |
重要提醒:上表為各州首府的概估數字,具體稅率依課稅所得金額、所在市鎮及可適用減免而不同。楚格和盧塞恩因近年配合 Pillar 2 微調稅率,2026 年盧塞恩已超越楚格成為最低稅率州之一。
日內瓦說明:日內瓦 2020 年完成「TRAF 稅制改革」,廢除外資企業優惠稅制,改以通用低稅率取代,有效稅率從改革前約 24% 大幅降至目前 14.70%。選擇日內瓦設點的企業,通常看重其作為全球金融與外交中心的市場地位,而非稅務優惠。
增值稅(MWST):歐洲最低稅率之一
瑞士增值稅(德文 MWST、法文 TVA、義文 IVA)為歐洲最低稅率之一,共分三級:
- 標準稅率 8.1%:適用於大多數商品與服務
- 特別稅率 3.8%:適用於住宿服務
- 降低稅率 2.6%:適用於食品、飲用水、書籍、報紙、藥品等日常必需品
醫療、教育、金融保險服務享有增值稅豁免。相比之下,歐盟成員國的標準稅率最低 15%、多數在 19–25%,瑞士的 8.1% 具有明顯競爭優勢。
年營業額未達 CHF 100,000 可免辦增值稅登記;若有大量進項稅額(如採購設備),自願登記申請退稅往往更划算。出口適用零稅率,已繳進項稅可申請退還。
預扣稅與台瑞 DTA:股利不是 35% 那麼高
原文常見的錯誤認知需要澄清。
瑞士的股利預扣稅(Verrechnungssteuer)法定稅率為 35%,確實是全球最高之一。但台灣企業未必需要全額承擔:
台瑞避免雙重課稅協定(DTA)已於 2011 年 12 月 13 日生效,依協定條款,台灣企業從瑞士子公司收取股利時:
- 持股比例達 20% 以上:瑞士扣繳稅率降至 10%
- 持股比例未達 20%:瑞士扣繳稅率降至 15%
- 利息與權利金:均適用 10%
台灣端的處理:依台灣所得稅法,在瑞士已繳的預扣稅可申請「境外稅額扣抵」,避免雙重課稅。
實務操作步驟:
- 向瑞士聯邦稅務局(ESTV)申請適用 DTA 減免,填具 Form DA-3
- 提供台灣居民身分證明(由台灣財政部或國稅局出具)
- 退回多扣的稅款(從 35% 退至 10% 或 15%)
台灣端若為適用 CFC 規定的受控外國企業,需另行評估 CFC 課稅時點。詳見台灣 CFC 申報完整指南。
資本稅(Kapitalsteuer)
各州對公司的權益資本(股本、資本公積、保留盈餘)課徵資本稅,稅率通常在 0.001%–0.5% 之間。盧塞恩、楚格等低稅州已大幅降低資本稅,部分州甚至允許將有效企業所得稅稅額抵減資本稅。
| 稅種 | 課稅層級 | 稅率 | 重要備註 |
|---|---|---|---|
| 企業所得稅 | 聯邦+州+市鎮 | 有效 11.66%–20.54% | 依設立州而異 |
| 增值稅(MWST) | 聯邦 | 標準 8.1%/住宿 3.8%/必需品 2.6% | 年營業額低於 CHF 100,000 可免登記 |
| 預扣稅(股利) | 聯邦 | 台灣適用 DTA:10%(持股≥20%)或 15% | 台瑞 DTA 2011 年已生效 |
| 資本稅 | 州+市鎮 | 0.001%–0.5% | 低稅州多已降至趨近零 |
| 印花稅(發行稅) | 聯邦 | 1% | 資本額超過 CHF 100 萬才課徵 |
| 不動產利得稅 | 州 | 依州規定 | 持有越久稅率越低 |
控股公司稅務優勢:參與減免制度解析
瑞士 2020 年 TRAF 稅改廢除了舊有的「控股公司特別稅制」,但透過參與減免(Beteiligungsabzug)制度,控股架構仍具備實質免稅優勢。
參與減免的適用條件
- 持有子公司股權達 10% 以上,或持股市值達 CHF 100 萬以上
- 適用對象:從合格參與取得的股利收入與資本利得
- 聯邦與州層級均可適用,可使有效稅率趨近於零
資本利得免稅
出售合格參與股權(持股 10% 以上,且持有超過一年)所實現的資本利得,在聯邦層級免稅;各州也普遍跟進適用參與減免,使整體稅負極低。對於台灣集團透過瑞士控股公司持有歐洲子公司者,這是極具吸引力的架構。
研發與智財稅務優惠
各州可提供研發支出 150% 超額扣除,以及針對智慧財產權所得的專利盒(Patent Box)減免(最高減免應稅所得 90%)。各州的綜合減免上限不超過應稅所得 70%,以避免有效稅率過低。
如需完整了解瑞士公司的架構選擇與資本規劃,可參閱瑞士公司類型怎麼選與瑞士公司註冊費用試算。
申報時程與稅務規劃時間表
瑞士企業稅申報期限由各州決定,無全國統一截止日,以下為主要商業州的概況:
- 蘇黎世:次年 9 月 30 日,可申請延至 11 月 30 日
- 日內瓦:次年 3 月 31 日,可申請延至 11 月 30 日
- 沃州(洛桑):次年 3 月 15 日,可申請延至 11 月 30 日
- 伯恩:次年 3 月 15 日,可申請延至 9 月 15 日
- 楚格、盧塞恩:次年 9 月 30 日,可申請延至次次年 3 月 31 日
實務建議:多數州允許「一次申請延期」,由會計師代為送件,通常不需理由即可獲准。若有複雜的控股架構或跨境交易,建議提早在截止日前 3–6 個月備妥文件。
預扣稅退稅申請(適用 DTA)需在股利發放後 3 年內提出,逾期喪失退稅權利。
CFC 規定對台灣投資人的影響
台灣自 2023 年起正式施行受控外國企業(CFC)課稅制度,對持有境外公司股份的台灣個人或企業主有重要影響:
- 台灣個人或企業直接、間接持有境外公司 50% 以上,或對該公司具重大影響力,即可能構成 CFC
- CFC 的未分配盈餘,依持股比例視同分配計入台灣所得課稅,不待實際匯回
瑞士公司可適用 CFC 豁免的情形(需同時符合):
- 瑞士當地有實質營運(辦公室、員工、實際交易)
- 所在州有效稅率達一定水準(通常為 14% 以上)
楚格(11.71%)、盧塞恩(11.66%)等低稅州的瑞士公司,若無實質營運,可能無法豁免 CFC,台灣股東需提前評估。
有關台灣 CFC 申報細節、計算方式與可扣抵稅額,請參考台灣 CFC 申報完整指南及台灣人瑞士開公司四大關卡。
已出狀況怎麼補救?稅務違規處理實務
若企業發生以下常見問題,以下是實務補救方向:
未按時申報:瑞士各州有補申報機制,主動補報通常比等稽查的罰款低許多。部分州設有「無處罰自首(Selbstanzeige)」制度,首次主動揭露可免除刑事追訴。
預扣稅未申請 DTA 退稅:退稅申請可往前追溯 3 年(從股利發放日起算)。所需文件包括台灣財政部出具的居民證明(Certificate of Residency)及瑞士銀行交割紀錄。
CFC 課稅未納入申報:台灣 2023 年起執行,若 2023–2025 年未申報,建議主動向稅務機關詢問補報機制,避免後續罰則。
如需系統性評估瑞士設點的稅務可行性,可先閱讀2026 瑞士公司註冊全攻略,了解整體流程後再進行稅務架構規劃。
常見問題
瑞士公司的實際稅率大概是多少?
瑞士企業稅由聯邦、州、市鎮三級組成,2026 年各州首府的綜合有效稅率介於 11.66%(盧塞恩)至 20.54%(伯恩)。多數主要商業城市落在 12–15% 區間,比台灣的 20% 法人稅率低。聯邦部分固定為有效 7.83%,其餘為各州決定。
台灣與瑞士有避免雙重課稅協定嗎?
有。台灣與瑞士的 DTA 於 2011 年 12 月 13 日正式生效,依此協定,台灣企業從瑞士子公司收取股利,持股 20% 以上適用 10% 扣繳稅率,持股未達 20% 適用 15%(優於無 DTA 情況下的 35%)。利息與權利金均適用 10% 扣繳稅率。
在哪個州設立稅率最低?
2026 年盧塞恩(11.66%)已略低於楚格(11.71%),成為最低稅率州之一。選擇時除稅率外,還應考量:產業生態(楚格適合大宗商品與金融、巴塞爾適合製藥生技)、人才供給、辦公成本,以及是否符合 CFC 豁免所需的實質營運條件。
瑞士控股公司如何做到實質免稅?
透過「參與減免」制度,持股達 10% 以上(或市值達 CHF 100 萬以上)的控股公司,子公司股利與出售股權資本利得,在聯邦層級實質免稅,各州也普遍跟進。這使瑞士成為歐洲設立控股架構的熱門選擇,尤其對台灣集團持有歐洲多家子公司的情境特別有利。
瑞士增值稅需要登記嗎?
年營業額未達 CHF 100,000 可免強制登記,但若有大量進項稅額(採購設備、原料),自願登記申請退稅通常更划算。出口業務適用零稅率,已繳進項稅可全額退回。
資料來源
- 瑞士聯邦稅務局(ESTV)台灣協定頁面:estv.admin.ch
- 瑞士聯邦財政部 DTA 清單(2026.01.01 版):sif.admin.ch
- 各州有效稅率比較(goldblum.ch,2026):goldblum.ch
- 日內瓦 2026 稅率(valindex.ch):valindex.ch
- 瑞士 MWST 稅率(ESTV 官方):estv.admin.ch
- 台灣 CFC 制度:財政部所得稅法第 43-3 條
- Pillar 2 最低稅負:OECD 全球反稅基侵蝕規則(GloBE)
本文資訊僅供一般參考,不構成法律、稅務或投資意見,實際申報請諮詢持牌稅務顧問。稅法細節以主管機關最新公告為準。
瑞士公司稅務規劃諮詢
瑞士稅制複雜,各州稅率差異顯著,戰國策集團提供瑞士公司註冊與稅務規劃一站式服務,協助台商選擇最適設立地點、申請台瑞 DTA 退稅、規劃控股架構,服務超過 25 年。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊