

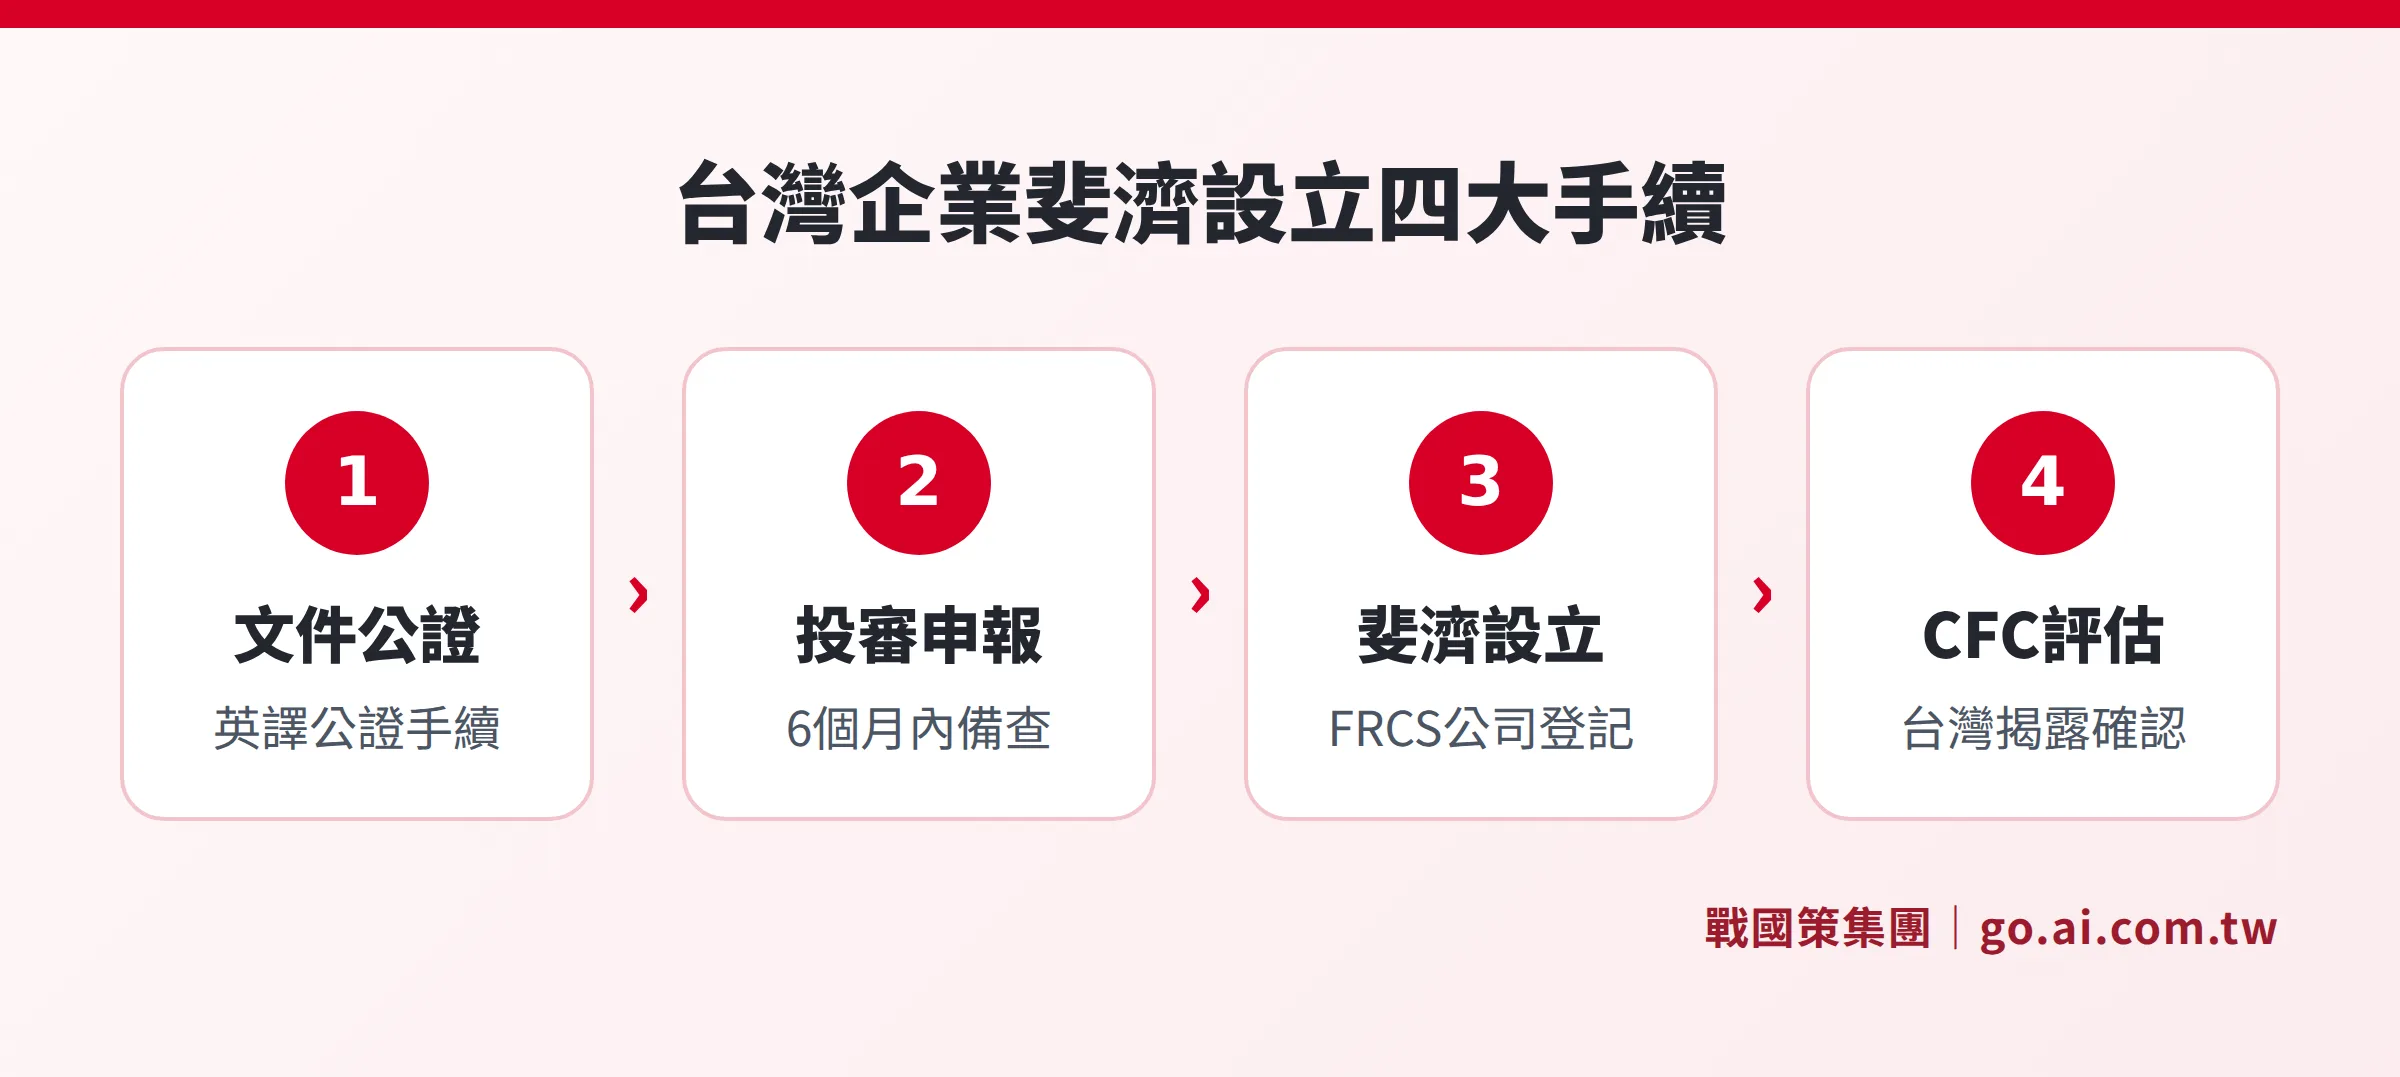
想在斐濟設立公司的台灣企業主,往往拿著網路上的斐濟開公司指南,卻發現少了幾個關鍵步驟:台灣文件要怎麼在無邦交的情況下認證?對外投資要向哪個主管機關申報?斐濟公司的收益匯回台灣時,到底要繳幾層稅?持有台灣護照到斐濟辦公司,有哪些身分可以選?這四個問題,幾乎每個計畫進軍斐濟的台灣企業主都會碰到,卻很少有文章正面回答。本文從台灣人的角度出發,把這四件最容易卡住流程的台灣端手續,一次整理清楚。
台灣護照到斐濟:能用免簽辦公司嗎?
台灣護照持有人到斐濟,可以免簽入境,每次最長停留 4 個月。這個待遇讓台灣企業主在設立初期不必特地辦理商務簽證,只要搭機入境就能進行公司設立諮詢、銀行開戶面談等商務活動。
一句話看懂
台灣護照可免簽入境斐濟 4 個月,可辦公司相關事務,但不能在當地從事有薪工作。
不過,免簽入境的性質是訪客許可(Visitor Permit),無法合法在斐濟境內從事受薪工作。若計畫長期派員駐斐濟管理公司,就必須在入境前規劃好適合的居留身分。
| 身分 | 適用情境 | 停留期限 | 備註 |
|---|---|---|---|
| 訪客許可(免簽) | 設立諮詢、銀行面談、短期商務 | 每次最長 4 個月 | 不可從事受薪工作 |
| 工作許可(Work Permit) | 派員赴斐濟管理公司業務 | 核可 1 至 3 年 | 需有雇傭合約及相關證明文件 |
| 投資居留 | 長期在斐濟居住並監督營運 | 視投資金額核定 | 向 Investment Fiji 洽詢資格條件 |
| 多次入境簽證 | 需要頻繁往返的商務人士 | 12 個月效期,每次最長 4 個月 | 適合不需長期駐點者 |
工作許可的申辦要特別注意:申請人必須在出境斐濟的情況下提出申請,不能在訪客許可身分下直接在斐濟境內申請工作許可。這一點與部分其他國家不同,計畫派員的台灣企業主要提前規劃好時程。
無邦交下的文件認證:台灣文件到斐濟怎麼用?
台灣與斐濟沒有正式邦交,意味著台灣企業主無法透過斐濟駐台使館(斐濟在台灣無使館)或台灣駐斐濟辦事處(目前無此機構)辦理傳統的「使館認證」。實務上,台灣文件進入斐濟的認證路徑如下:
一、台灣公證人公證(Notarization):由台灣的認可公證人(律師事務所或法院指定公證人)對文件進行公證,確認文件的真實性。
二、英文認證翻譯:台灣的中文文件需附上合格翻譯機構出具的英文翻譯,並在翻譯上加蓋認證。
三、斐濟當地律師或代理確認:部分銀行或登記機關會要求由斐濟當地律師再確認認證程序的完整性。
| 文件 | 用途 | 認證方式 |
|---|---|---|
| 台灣護照影本 | 董事 / 股東身分證明 | 公證人認證副本(Certified Copy) |
| 台灣公司登記抄本(若設子公司) | 證明台灣母公司存在與授權 | 中英文翻譯 + 公證 |
| 台灣公司章程(若設子公司) | 設立境外子公司時備用 | 中英文翻譯 + 公證 |
| 居住地址證明 | 銀行 KYC 要求 | 3 個月內帳單或銀行對帳單 |
| 銀行推薦信 | 在斐濟開戶時使用 | 台灣往來銀行出具英文版 |
| 無犯罪紀錄證明 | 特定行業許可申請 | 警察局出具 + 認證英文翻譯 |
建議在啟動斐濟公司設立流程前,先將台灣端的文件準備與認證完成,以免公證手續的等待時間(通常 1 至 2 週)拖延整體進度。如需協助確認認證路徑,戰國策集團斐濟服務可提供全程中文指引。
台灣對外投資申報:一定要報嗎?
台灣企業到斐濟設立公司或取得股權,涉及的法規依據是《產業創新條例》第 22 條及「公司國外投資處理辦法」,主管機關為經濟部投資審議司(2024 年更名前稱投資審議委員會)。以下是申報的基本邏輯:
投資金額新台幣 15 億元以下:可在完成投資後 6 個月內向投審司辦理備查(事後申報),不需事前核准。大多數中小企業到斐濟設立公司的規模,都落在這個門檻以下。
投資金額超過新台幣 15 億元:需在投資前向投審司申請核准。
重要注意(2025 年 5 月 7 日修法):《產業創新條例》第 22 條已修正,增訂「投資特定國家或地區」或「涉及特定產業或技術」的情形,即使金額低於 15 億元,也可能需要事前核准。斐濟目前並非受限制的「特定地區」,一般投資不受影響,但若涉及關鍵技術或敏感產業,仍需確認是否適用新規。
原文引用的《對外投資許可辦法》為舊法名稱,現行法規依據為上述《產業創新條例》第 22 條。若有疑慮,可洽詢投審司或委由台灣律師確認申報義務。
台灣 CFC 制度:斐濟公司要「被穿透」課稅嗎?
許多台灣企業主有一個疑問:「在斐濟設公司,台灣的受控外國公司(CFC)制度會不會讓我還沒分股利,就先在台灣被課稅?」答案取決於幾個條件:
CFC 觸發條件一:控制力
台灣居住者(個人或公司)直接或間接持有斐濟公司股份 50% 以上,或個別持有 10% 以上且與關係人合計達 50% 以上,才會被認定為 CFC。
CFC 觸發條件二:低稅率
CFC 規定的核心邏輯,是針對「有效稅率偏低」的境外公司。台灣的判斷門檻為有效稅率低於台灣企業所得稅率(20%)的 70%,即有效稅率低於 14% 的境外公司,才可能觸發 CFC 課稅。
斐濟的情況:斐濟一般企業所得稅率為 20%,高於 14% 的門檻,因此在正常情況下(未享受稅免優惠),台灣人持有的斐濟公司不會觸發 CFC 課稅。但若斐濟公司設立在 Investment Promotion Zone 並取得免稅優惠,實際有效稅率可能降低,此時需重新評估是否觸發 CFC。
建議了解 台灣 CFC 申報制度的完整規定,確認自身的持股結構是否需要揭露。
兩地稅務試算:台灣企業匯回股利的實際成本
假設斐濟子公司稅前利潤 100,000 斐濟元(FJD),以下是台灣母公司實際可收到金額的試算:
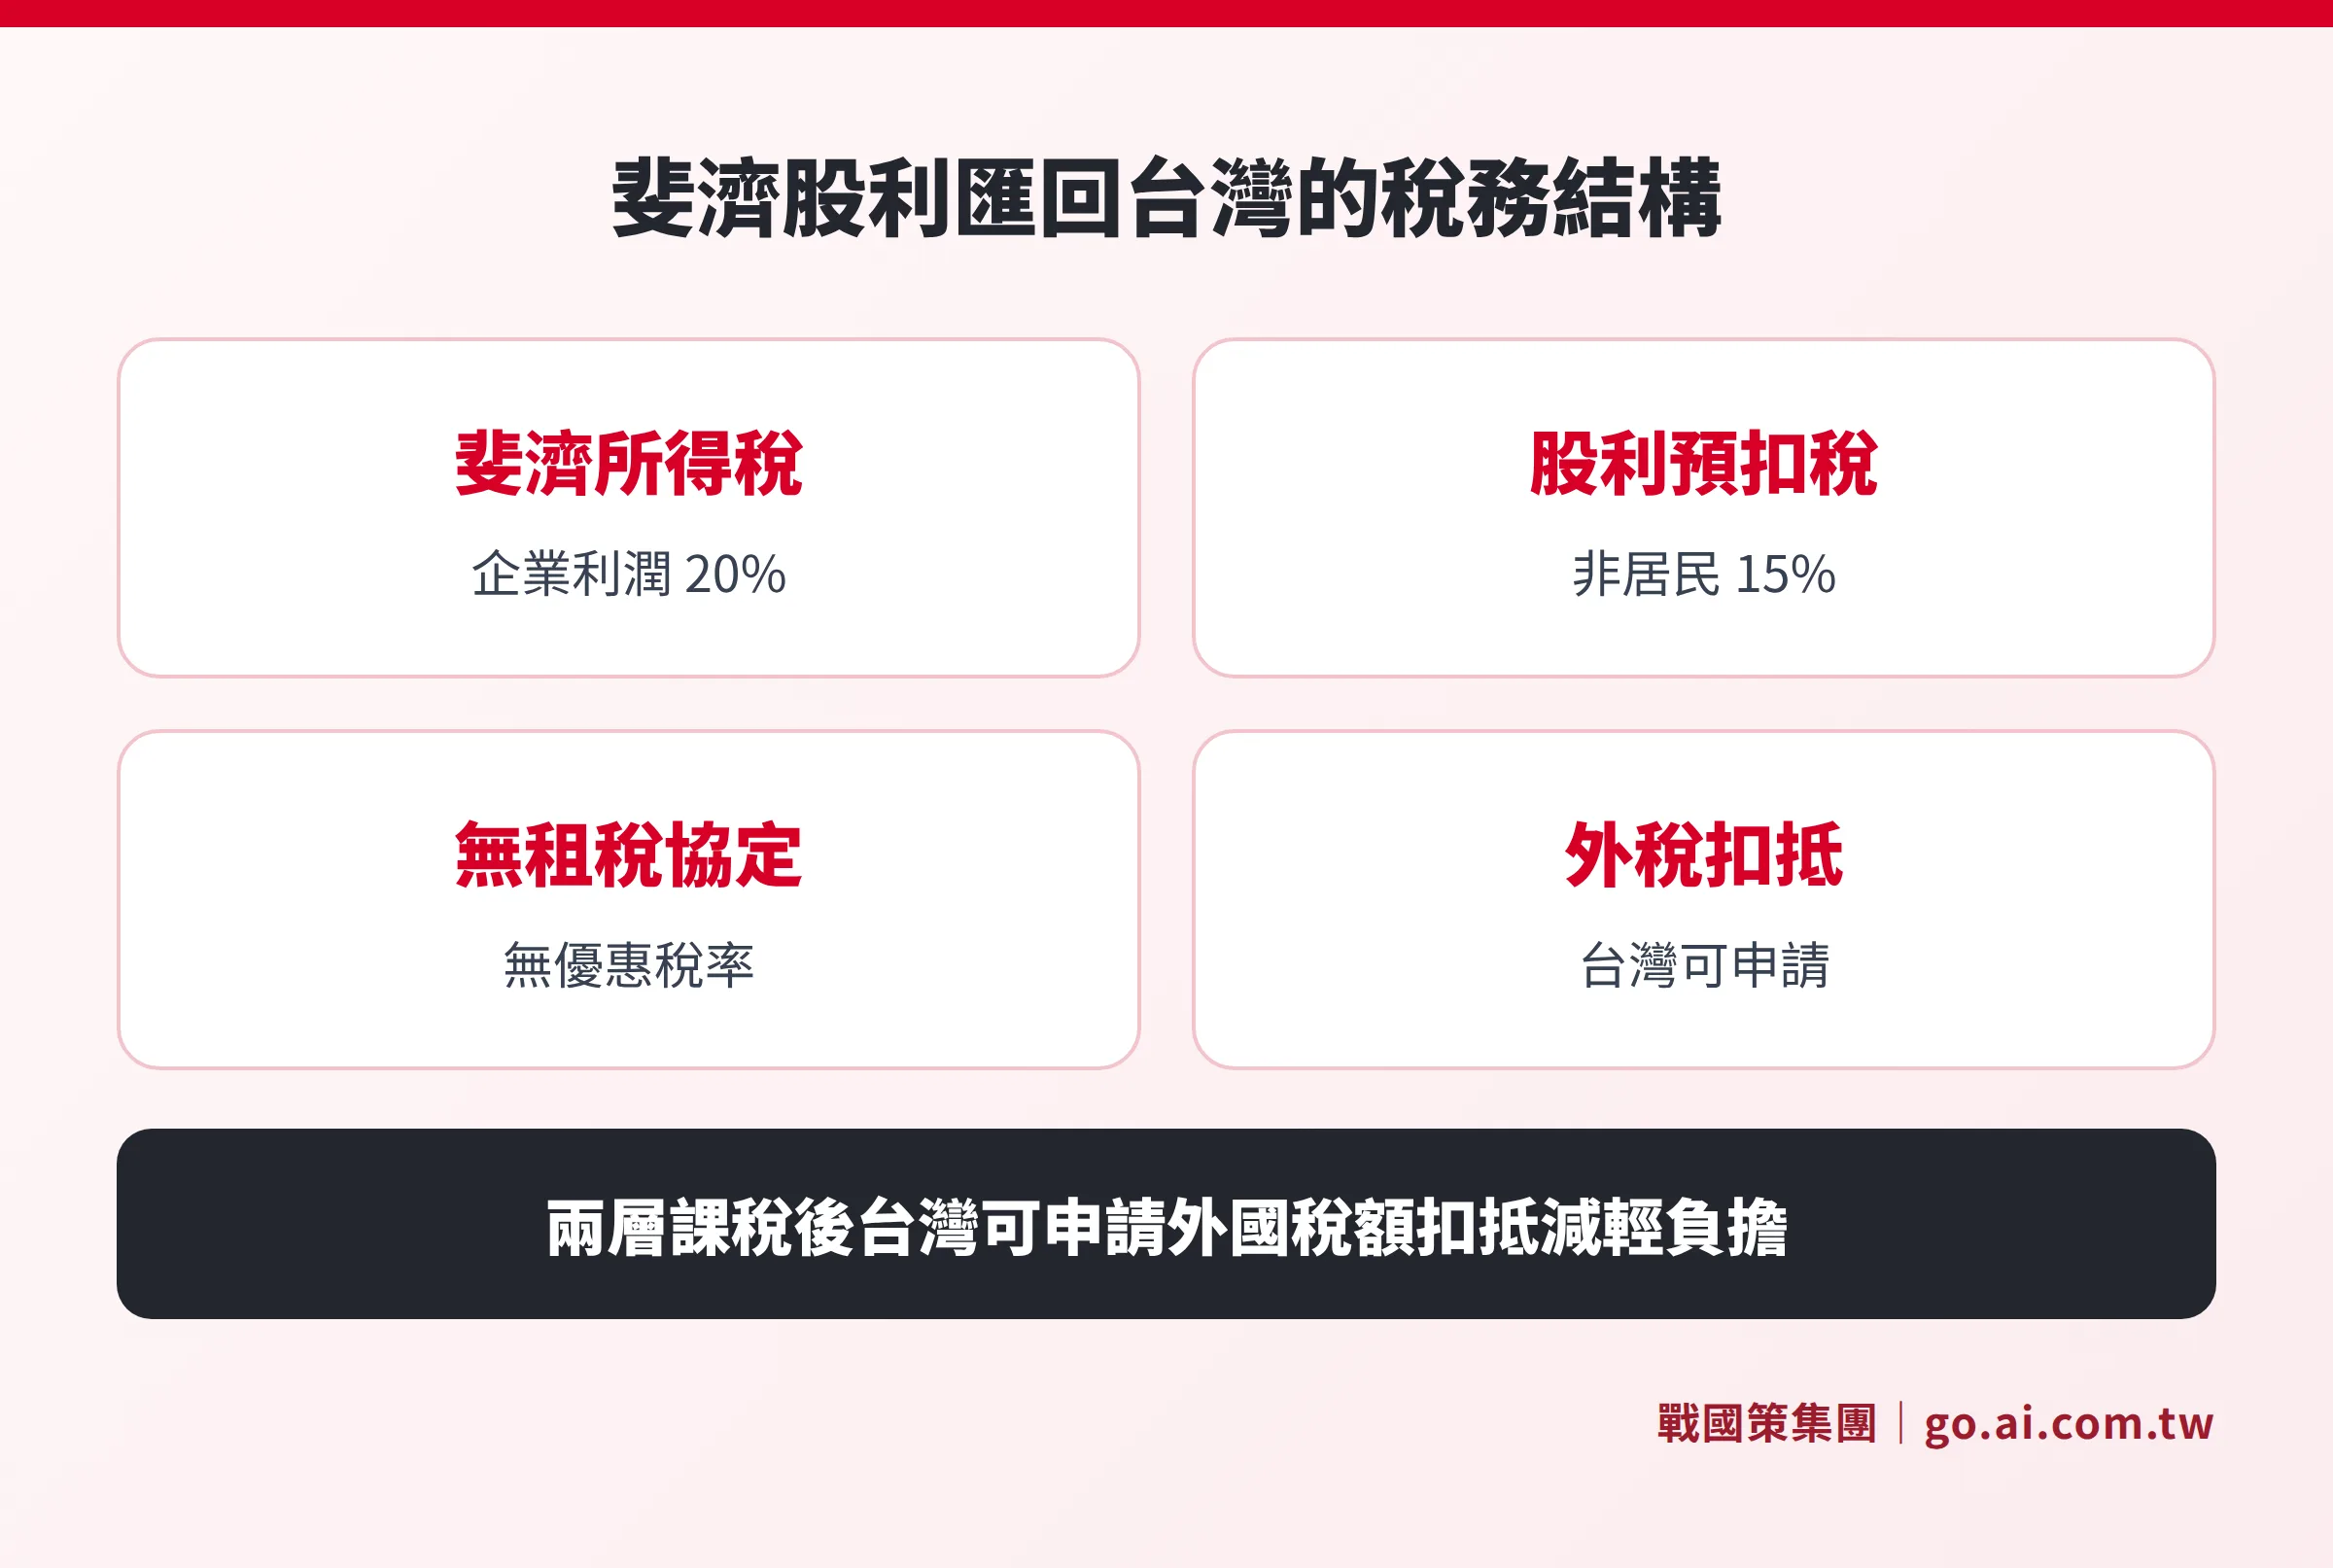
第一層:斐濟企業所得稅(CIT 20%)
100,000 × 20% = 20,000 FJD → 稅後利潤 80,000 FJD
第二層:斐濟非居民股利預扣稅(NRWHT 15%)
80,000 × 15% = 12,000 FJD → 匯出金額 68,000 FJD
第三層:台灣外國稅額扣抵
台灣企業將境外股利計入台灣應稅所得申報,但可依《所得稅法》申請已繳斐濟稅款的外國稅額扣抵(Foreign Tax Credit,FTC),減少在台灣的重複課稅。實際可扣抵金額需依當年度台灣稅率及計算公式確認,建議委託台灣稅務顧問試算。
台灣與斐濟目前沒有簽署避免雙重課稅協定(DTA),因此無法適用協定的較低預扣稅率,也無法透過協定的協議程序(MAP)解決爭議,所有稅負依各國國內法計算。
斐濟設立費用與後續成本
了解台灣端的四個手續後,也要掌握斐濟端的費用結構。斐濟公司的設立成本包括斐濟公司法登記費用、Tax Identification Number(TIN)申請費、以及代辦服務費用。詳細費用分項可參考斐濟公司設立費用完整指南,含政府規費、FIRC 外資登記到代辦成本的逐項說明。
已出問題怎麼補救?
情況一:忘記在台灣辦對外投資申報
若投資後超過 6 個月仍未向投審司辦理備查,屬於違規。應主動補報,並備妥投資金額、斐濟公司基本資料、股東持股比例等文件,向投審司洽詢補申報的程序與罰則減輕說明。主動補報通常比等到被查核後再處理,所受的處分更輕。
情況二:持訪客許可身分在斐濟從事商務活動
純粹的洽談、開會、公司設立辦理屬於商務活動,使用訪客許可通常可接受;若已開始執行業務並獲取報酬,則可能違反移民規定。建議若有長期在地管理的需要,提前透過工作許可管道規劃好居留身分,避免事後補辦的困難。
情況三:文件認證路徑走錯
斐濟的銀行或登記機關退件最常見的原因之一,是認證程序不完整(例如只有翻譯沒有公證,或公證人資格不被接受)。若遇到文件問題,應先確認斐濟當地的收件標準,並回到台灣重新走認證流程,不要在已提交的文件上只修改部分,以免引起更多疑問。
其他國家的台灣人指南可作為比較參考,例如台灣人在萬那杜開公司的類似挑戰與台灣人在塞席爾開公司的操作要點。
常見問題
台灣護照到斐濟真的不用辦簽證嗎?
是的。台灣護照持有人可以免簽入境斐濟,每次最長停留 4 個月。這讓台灣企業主在初期考察與設立公司時非常便利,不需要提前申請商務簽證。若需要長期駐點,則另需申辦工作許可(Work Permit),且申請流程必須在出境斐濟後才能進行。
台灣與斐濟沒有邦交,台灣護照在斐濟能正常使用嗎?
能。斐濟對台灣護照給予免簽待遇是基於移民政策,與外交關係是否正式並無直接關聯。台灣護照在斐濟境內可正常用於身分識別,但在需要向使館或政府機關辦理認證時,就必須透過本文說明的公證路徑處理。
我在台灣是個人股東,到斐濟設公司要不要向投審司申報?
台灣對外投資的申報主體為「公司」,個人到海外投資通常不直接受投審司管轄。但若是以台灣公司的名義在斐濟設立子公司,或台灣公司取得斐濟公司股份,就需要依規申報。建議先確認投資的法律結構,再由台灣律師確認申報義務。
斐濟公司的帳目和稅務申報,要同時做台灣和斐濟兩份嗎?
是的。斐濟公司需依照斐濟稅務局(FRCS)的規定,在斐濟申報企業所得稅與相關稅務。台灣母公司則需在年度申報中揭露境外子公司的收益(特別是取得股利時計入所得),並申請外國稅額扣抵。兩份帳目與申報是相互獨立的,費用也需要分別預算。
斐濟的稅務免優惠(Tax Free Zone)會讓 CFC 更容易被觸發嗎?
有可能。若斐濟子公司取得 Tax Free Zone 或 Investment Promotion Zone 的稅務豁免,使實際有效稅率低於 14%(台灣 CFC 門檻),則可能觸發台灣 CFC 課稅。在申請斐濟稅務優惠前,應先確認其對台灣稅務揭露義務的影響,必要時調整持股結構或提前備好申報資料。
資料來源
- Fiji Revenue and Customs Service – 非居民預扣稅率(斐濟股利預扣稅 15%)
- Fiji Ministry of Immigration – 簽證與入境(工作許可申請規定)
- 經濟部投資審議司(台灣對外投資申報)
- 產業創新條例第 22 條(2025 年 5 月修正施行)
- 台灣所得稅法 – 外國稅額扣抵規定
- 台灣 CFC 申報制度(go.ai.com.tw)
本文內容僅供參考,不構成法律、稅務或投資意見。費用、稅率與法規規定可能隨時調整,以主管機關最新公告為準,重要決策前請諮詢專業顧問。
立即諮詢斐濟公司設立
戰國策集團提供斐濟公司設立、文件認證、稅務規劃一站式服務,超過 25 年經驗、服務超過 3 萬家企業,全程中文指引。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊