

「納閩公司只要 3% 稅、持股免稅」這句話在台商圈廣為流傳,卻常被斷章取義。許多企業主設立納閩公司之後才發現:馬來西亞 2019 年的修法已廢除過去的固定稅額選項;經濟實質要求比想像中嚴格;更重要的是,台灣的受控外國公司(CFC)制度和實際管理處所(PEM)規定,可能讓納閩公司在台灣端被補稅。本文依照 2026 年最新規定,從 LBATA 稅制架構到台灣端的 CFC 與 PEM 影響,完整解析「納閩稅率」在台灣法律框架下的實際效果,幫助台灣企業主在設立前做出有根據的決策。
一句話看懂
納閩交易活動稅率為淨利潤的 3%(2019 年廢除固定 RM 20,000 選項);台灣 CFC 制度啟動時,納閩利潤可能需在台灣補稅,整體稅負需兩岸合計評估。
納閩稅制的法源與架構
納閩公司的稅務依據是《Labuan Business Activity Tax Act 1990》(LBATA),由 Labuan Financial Services Authority(Labuan FSA)負責監管。LBATA 的核心架構將公司業務分為兩大類:
| 業務類型 | 定義 | 2026 稅率 | 課稅基礎 |
|---|---|---|---|
| 交易活動(Trading Activity) | 銀行、保險、貿易、管理、船運、牌照授權、基金管理等主動產生收入的業務 | 淨利潤的 3% | 經審計的淨利潤 |
| 非交易活動(Non-Trading Activity) | 被動持有投資:股權、債券、不動產所產生的股利、利息、租金、資本利得 | 0%(免稅) | 不適用 |
| 未達 ESR 標準 | 無論交易或非交易,不符合經濟實質要求者 | 馬來西亞本土稅率 24% | 馬來西亞所得稅法 |
這套雙軌制度設計上對國際商業中心有利,但只有符合 ESR 經濟實質要求,才能享有優惠稅率。
2019 年重大修法:RM 20,000 固定稅額已廢除
許多網路文章仍在介紹「可選擇繳納 RM 20,000 固定稅」,這是重大誤導。
依據馬來西亞《Finance Act 2018》,LBATA 第 7 條自 2019 年起刪除,納閩公司不得再以固定 RM 20,000 取代 3% 淨利潤稅。
2019 年前(舊制):
- 選項 A:按淨利潤的 3% 課稅
- 選項 B:繳納固定稅額 RM 20,000
2019 年後(現行制):
- 唯一選項:按淨利潤的 3% 課稅
- 損益較低時稅額可能低於 RM 20,000;利潤較高時也不受任何固定上限限制
如果你看到的資料仍在提固定 RM 20,000,或計算「超過 RM 666,667 才改選固定稅」,那份資料是 2019 年以前的舊制,現在已不適用。
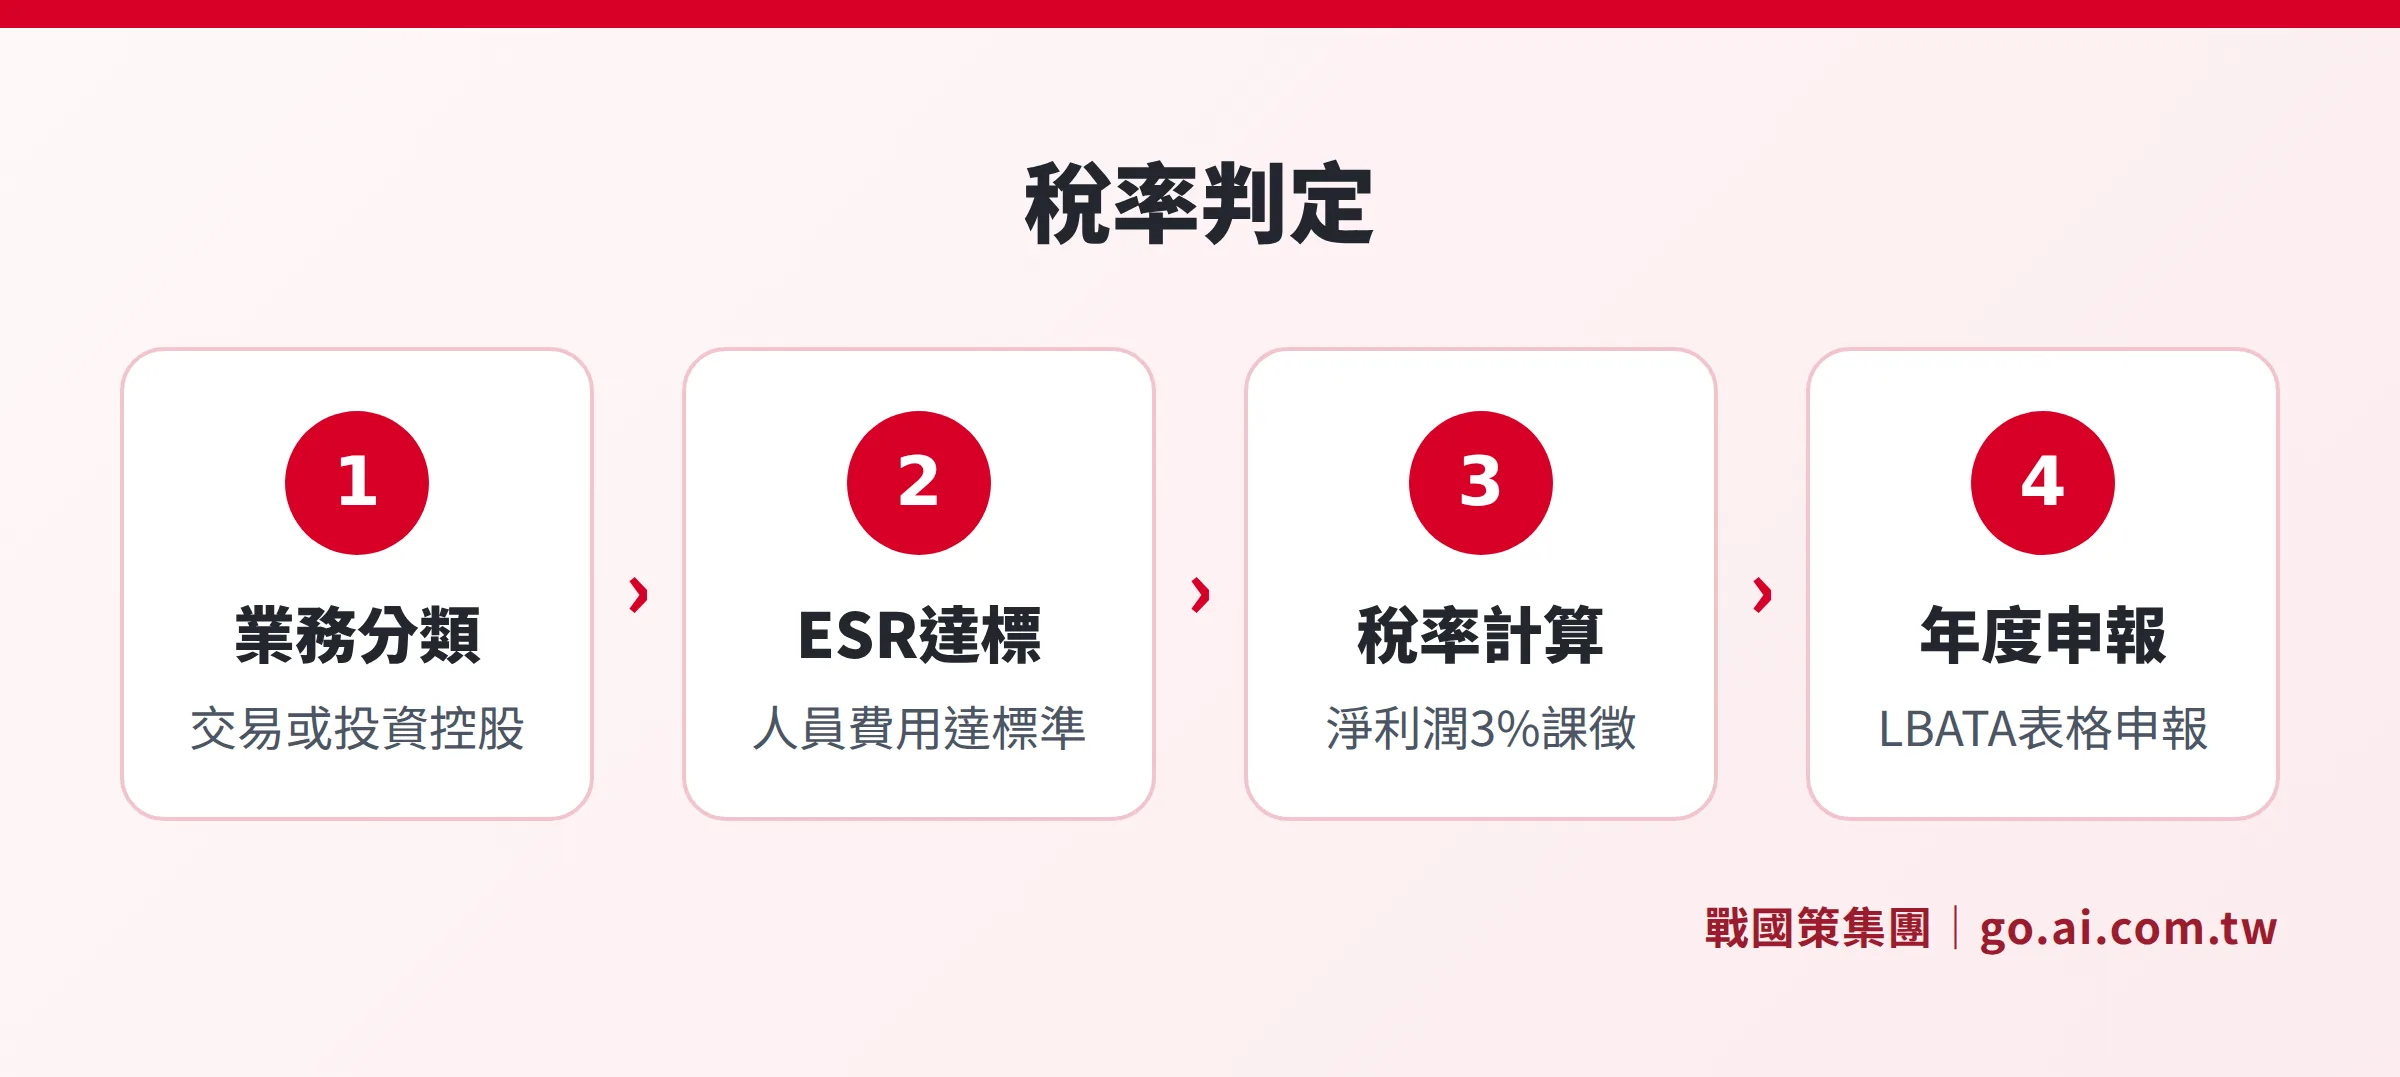
交易活動的 3% 稅率計算
從事交易活動的納閩公司,每年需依經審計的淨利潤(Audited Net Profit)繳納 3% 稅款。
計算淨利潤時,可扣除下列費用:
- 員工薪資及法定福利
- 辦公室租金與設備折舊
- 專業服務費(法律、會計、審計)
- 與業務直接相關的差旅及營運支出
- 利息支出(須符合移轉訂價規則)
實際稅負案例(以稅前淨利 RM 500,000 為例):
- 應繳稅額:RM 500,000 × 3% = RM 15,000
- 折合新台幣約 NT$ 110,000
相比之下,台灣本土公司稅率為 20%(稅前盈餘超 NT$ 120,000 以上),馬來西亞本土公司稅率為 24%,可見納閩的優惠幅度。
非交易活動:持股免稅的真實條件
非交易活動(主要是投資控股)可享有 0% 稅率,但必須滿足以下前提:
- 業務性質確實屬於被動投資:Labuan FSA 會依活動頻率、管理積極性、收入性質等判斷是否為非交易活動。
- 符合 ESR 經濟實質要求:純股權控股公司雖可免除 FTE(全職員工)配置要求,但仍須在納閩產生 RM 20,000 以上的年度營運支出,並展現管理與控制在馬來西亞進行。
- 正確申報:即使免稅,仍須向 Labuan FSA 提交年度稅務申報,說明公司從事非交易活動。
若公司同時從事交易和非交易活動,須分別核算,交易部分按 3% 課稅,非交易部分免稅。
經濟實質要求(ESR):符合標準才享優惠稅率
2019 年起,馬來西亞依 OECD 與歐盟的要求,對納閩公司實施《Labuan Business Activity Tax (Requirements for Labuan Business Activity) Regulations 2018》,即俗稱的 ESR 經濟實質規定。2025 年又透過 P.U.(A) 325/2025 更新「適任全職員工」(fit-and-proper FTE)的認定標準。
| 要求項目 | 一般交易活動 | 純股權控股(非交易) |
|---|---|---|
| 全職員工(FTE) | 至少 2 名在納閩/馬來西亞的全職員工 | 豁免,但管理與控制須在馬來西亞 |
| 年度營運支出 | 至少 RM 50,000 | 至少 RM 20,000 |
| 管理與控制 | 重要決策須在納閩/馬來西亞進行 | 至少部分董事會議在馬來西亞召開 |
| 實體辦公 | 在納閩有登記地址與辦公空間 | 在納閩有登記地址 |
不符合 ESR 的後果:
- 失去 3% 或 0% 優惠稅率
- 改依馬來西亞本土企業所得稅率 24% 課稅
- 無法主張租稅協定優惠待遇
- Labuan FSA 可能採取監管行動
實務上的 ESR 解決方案:無法在馬來西亞駐點的台灣企業,通常委託納閩當地的管理服務公司提供員工外包與辦公室方案,每年費用約 USD 1,500 至 USD 4,000,依服務範圍而異。費用細節請參閱納閩公司設立費用完整解析。
CRS 申報:你的帳戶已在自動交換
許多台灣企業主設立納閩公司時,對「帳戶資訊透明」的程度感到意外。馬來西亞自 2017 年起加入 OECD《共同申報準則》(Common Reporting Standard, CRS),與超過 100 個國家進行金融帳戶資訊自動交換(AEOI)。
台灣自 2020 年起也啟動 CRS 合作,每年 9 月與日本、澳洲等國進行 AEOI,並逐步擴大合作範圍。
對台灣企業主的意義:
- 納閩公司在當地銀行的帳戶資訊(帳戶餘額、利息、股利等),馬來西亞金融機構每年彙整後自動傳送至台灣
- 台灣稅務機關可以掌握你的海外帳戶餘額與收益
- CRS 資訊是稅務機關觸發 CFC 查核與海外所得申報稽查的重要來源
因此,「帳戶在海外就不會被台灣稅局知道」的想法已不正確;應在設立前就規劃合規的申報架構。
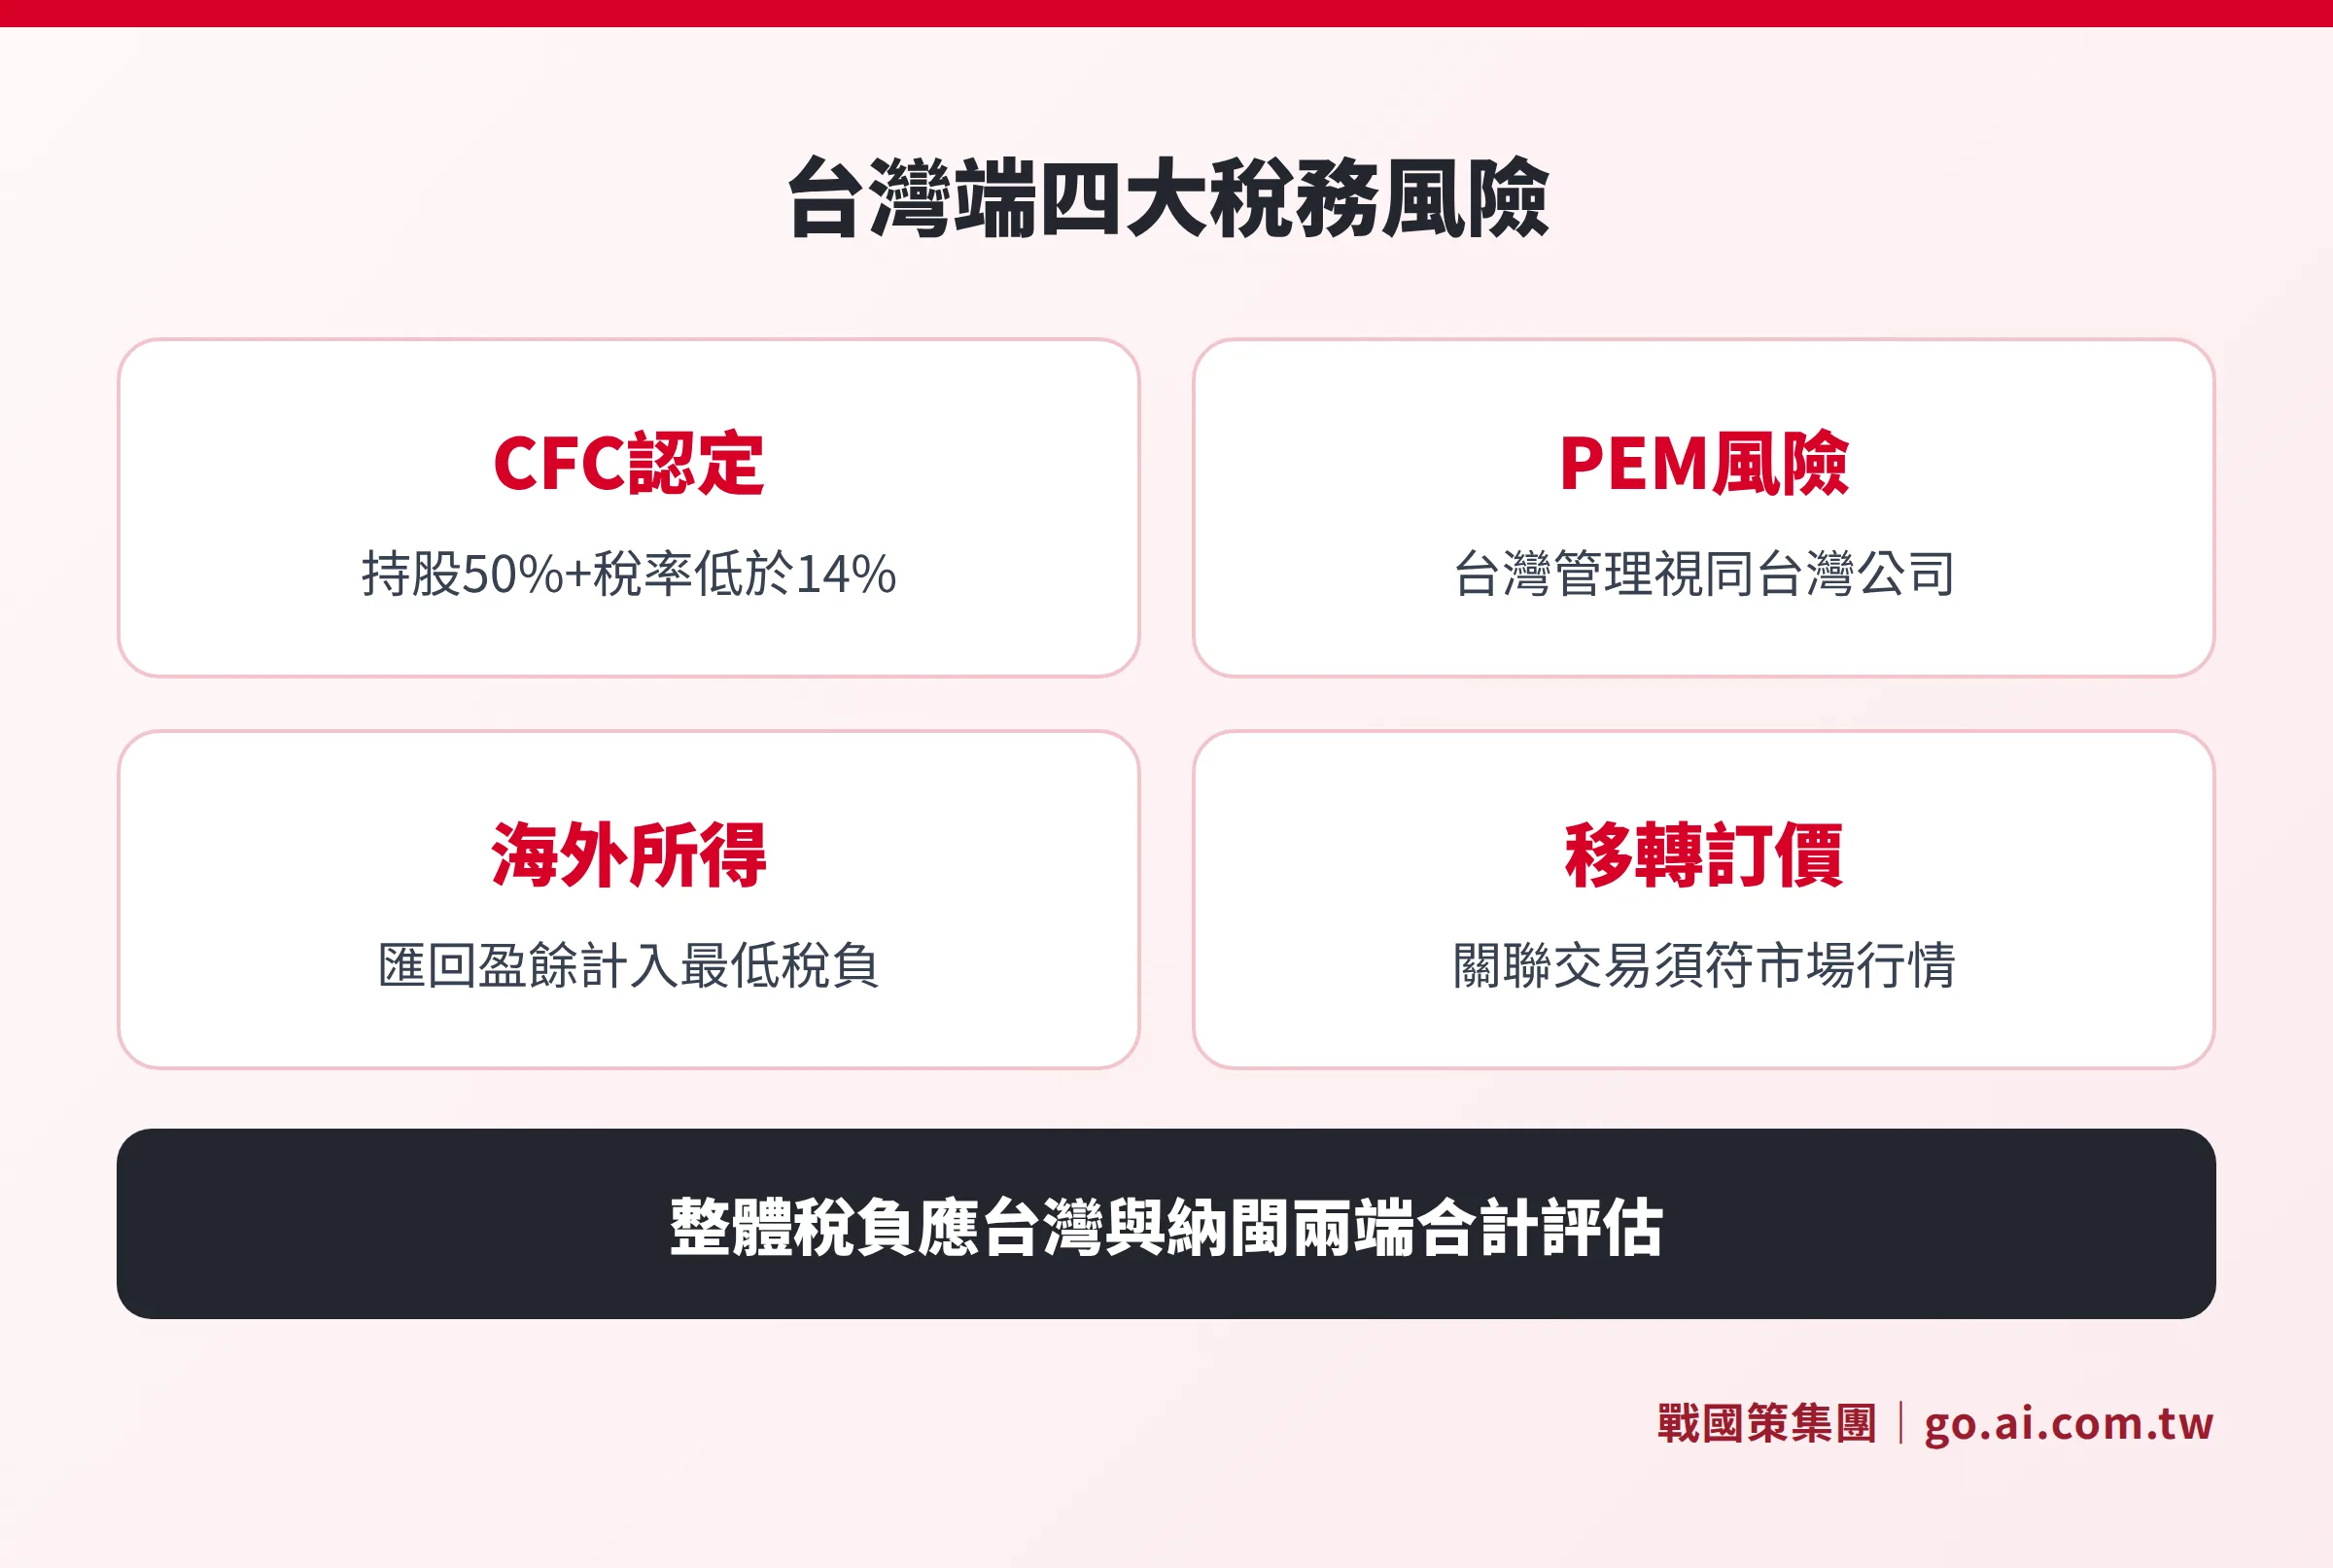
台灣端的稅務影響:CFC、PEM 與股利匯回課稅
納閩公司本身的稅率可能只有 3% 甚至 0%,但台灣企業主在台灣端可能面臨多層稅務義務:
受控外國公司(CFC)制度
台灣自 2023 年起正式實施 CFC 制度,依據《所得稅法》第 43 條之 3:
觸發條件(同時滿足以下兩項才適用 CFC):
- 台灣個人或企業直接或間接持有納閩公司股份達 50% 以上,或可對該公司施加重大影響力
- 納閩公司所在地稅率低於台灣稅率的 70%(即低於 14%)
由於納閩的 3% 交易活動稅率遠低於 14%,同時非交易活動稅率為 0%,幾乎可確定符合「低稅負地區」認定,CFC 規定原則上適用。
台灣企業的 CFC 豁免條件(以下任一條件成立則豁免):
- 納閩公司在當地有實質性的業務活動(非空殼公司)
- 所有 CFC 當年度盈餘合計未超過新台幣 700 萬元(企業適用)
個人 CFC 規則:個人適用的豁免門檻為所有 CFC 合計年度盈餘低於新台幣 700 萬元。超過門檻時,需依持股比例將 CFC 當年度盈餘認列為個人境外所得,納入最低稅負計算(詳細計算方式請參閱台灣 CFC 申報實務指南)。
實際管理處所(PEM)制度
《所得稅法》第 43 條之 4 規定:若外國公司的「實際管理處所」在台灣,該公司視同台灣公司,須在台灣依法申報所有全球所得,適用 20% 企業所得稅(相較於納閩的 3%,差距極大)。
台灣稅務機關判斷 PEM 的標準包括:
- 重要的管理決策(業務策略、財務計畫)是否在台灣制定
- 董事或高階管理人員是否常駐台灣
- 公司實際辦公場所是否在台灣
- 財務與人事決定是否在台灣作成
重要提醒:若企業主在台灣每天管理納閩公司的日常業務,台灣稅務機關有理由認定 PEM 在台灣。ESR 要求在馬來西亞有管理與控制,與 PEM 規定形成補充——只有在馬來西亞確實有實質管理決策,才能同時符合 ESR 並規避 PEM 風險。
股利匯回台灣的課稅
從納閩公司分配股利給台灣股東:
- 納閩端:分配給非馬來西亞居民免預扣稅
- 台灣端(企業股東):股利屬於境外所得,依規定申報;台灣法人持有海外子公司股利可能須合併計稅
- 台灣端(個人股東):境外所得超過 NT$ 100 萬元部分,計入個人基本所得額,適用 20% 最低稅負稅率
「零稅率」在台灣稅法下的實際效果
以一個典型案例說明:台灣企業主 A 持有納閩公司 100%,納閩公司從事 IP 授權,當年度淨利潤 RM 1,000,000(約 NT$ 7,500,000)。
| 稅務項目 | 金額(NT$) | 說明 |
|---|---|---|
| 納閩端稅額(3%) | 約 NT$ 225,000 | 淨利潤 × 3% |
| 台灣 CFC 追稅 | 需評估 | 年度盈餘超 700 萬,CFC 適用,需申報認列 |
| 台灣個人最低稅負(20%) | 最高可達 NT$ 1,500,000 | 視整體海外所得與基本所得額而定 |
| 整體稅負估算 | NT$ 225,000 至 NT$ 1,725,000 | 依 CFC 是否豁免與個人所得結構而異 |
這說明:光看納閩的 3% 稅率,不等於整體稅負只有 3%。台灣端的 CFC 與最低稅負制,在某些情況下足以讓整體有效稅率接近 20%。
已發生問題時的補救思路
如果你已設立納閩公司但過去未妥善申報:
- CFC 未申報:依台灣財政部的修正辦法,CFC 追溯期通常為 5 年(稅捐稽徵法第 21 條),主動補報可能減免罰款。
- ESR 不符合:向 Labuan FSA 說明,補件完善人員與支出要求,重新取得優惠稅率認定;但過去年度仍可能被追稅。
- PEM 疑慮:評估決策中心是否實際移至馬來西亞,並建立留存在馬來西亞召開董事會的書面紀錄。
補救的可行性與成本因個案差異極大,建議委請同時熟悉台灣與馬來西亞稅務的專業顧問評估(詳閱如何選擇納閩公司代辦)。
與其他架構的稅務比較
| 比較項目 | 納閩公司 | 香港公司 | BVI / 開曼 | 台灣本土公司 |
|---|---|---|---|---|
| 當地企業稅 | 3%(交易)/ 0%(持股) | 16.5%(香港來源收入) | 0% | 20% |
| CFC 適用 | 高(3% < 14% 門檻) | 低(16.5% > 14%,視情況) | 極高(0%) | 不適用 |
| CRS 申報 | 是 | 是 | 是 | 不適用 |
| ESR 要求 | 是 | 無 | 無 | 無 |
| 整體稅負(台灣居民) | 3%-20%(視 CFC 適用) | 16.5%-20%(視架構) | 0%-20%(CFC 幾必適用) | 20% |
如需了解納閩公司的完整設立步驟,請參閱納閩公司設立全攻略。
常見問題
2019 年廢除固定稅後,小型納閩公司的稅負會不會更重?
不一定。如果公司淨利潤低於 RM 666,667(2018 年舊制的損益平衡點),按 3% 計算的稅額反而低於舊制的 RM 20,000。例如年淨利潤 RM 300,000,稅額為 RM 9,000,低於舊制的 RM 20,000。只有利潤極高的公司,在舊制下選擇 RM 20,000 固定稅才更划算,但那個選項已不存在。重點是:現在所有公司都只能按 3% 淨利潤計算。
台灣 CFC 制度的 700 萬門檻,是指個別 CFC 還是所有 CFC 合計?
是所有你持有的 CFC 合計盈餘。財政部特別規定:為防止分散設立多家 CFC 規避門檻,若名下所有 CFC 的年度盈餘正數加總超過新台幣 700 萬元,就需對每一家盈餘為正的 CFC 分別計算並申報所得。
純持股的納閩公司(非交易活動)不是完全免稅嗎?台灣端還需要申報?
納閩端確實 0% 免稅,但台灣端仍須評估:(1)CFC 制度是否適用——即使納閩公司免稅,其未分配盈餘仍可能構成 CFC 所得;(2)PEM——如果投資決策都在台灣作出,可能被認定 PEM 在台灣;(3)股利匯回——分配給台灣個人時,納入最低稅負計算。「當地免稅」≠「台灣免稅」。
聽說馬來西亞跟台灣沒有租稅協定,納閩公司是不是有雙重課稅問題?
確實,台灣與馬來西亞目前沒有正式避免雙重課稅協定(DTA)。這意味著:在納閩繳納的 3% 稅款,無法透過稅約抵扣台灣的應納稅額(與有稅約國家不同)。在規劃架構時,應將這層「無法抵扣」的情況納入整體稅負試算,避免在台灣被追稅時措手不及。
如何判斷自己的納閩公司是否符合 ESR?
Labuan FSA 的基本查核點:(1)公司是否在納閩或馬來西亞有至少 2 名全職員工(適任且非空掛);(2)年度在納閩產生的實際營運支出是否達 RM 50,000;(3)主要管理決策是否在馬來西亞作成並有書面紀錄。若委託管理服務公司,需確認對方提供的員工確實在當地辦公、留有考勤與薪資紀錄,不只是名義上的掛名。
資料來源
- Labuan Financial Services Authority (Labuan FSA), FAQ – Labuan Companies Tax(查閱日期:2026 年 11 月)
- Labuan IBFC Official, FAQ(查閱日期:2026 年 11 月)
- Malaysia Finance Act 2018 — Amendments to Labuan Business Activity Tax Act(LBATA 第 7 條刪除,廢除固定 RM 20,000 稅額選項,自 2019 年生效)
- KPMG Malaysia, Finance Bill 2018: Labuan Business Activity Tax Amendment Highlights
- 台灣財政部,營利事業認列受控外國企業所得適用辦法(CFC 制度,2023 年生效)
- 台灣財政部,實際管理處所適用辦法
- 台灣財政部賦稅署,實際管理處所(PEM)制度
- P.U.(A) 325/2025 — Labuan Business Activity Tax(Requirement for Labuan Business Activity)Amendment Regulations 2025
本文僅供資訊參考,不構成任何法律或稅務建議。稅務規定可能因個案情況及法規修訂而異,建議就具體情形諮詢持有台灣與馬來西亞雙邊稅務執照的專業顧問,並以主管機關最新公告為準。
立即諮詢納閩稅務規劃
戰國策集團提供納閩公司設立、稅務規劃、CFC 合規一站式服務,超過 25 年經驗、服務超過 3 萬家企業。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊