

在納閩(Labuan)成功註冊公司後,許多台灣企業主很快發現:開戶比設立公司難得多。納閩公司的離岸身分讓它同時擁有優勢與麻煩──不受馬來西亞外匯管制、適用 3% 優惠稅率,卻也讓銀行的 KYC 審查更嚴格、被拒風險更高。實務上,台商開戶的選擇不只有在納閩當地,還包括香港、新加坡,以及台灣本地銀行的境外單位(OBU)。每個地點的 KYC 文件要求、經濟實質門檻、CRS 自動申報機制都不同,選錯方向不只浪費時間,還可能直接拖垮整個架構規劃。本文以 2026 年最新規範為基礎,系統比較四個主要開戶地點的可行性、文件要求、常見拒件原因與補救方式,幫助台灣企業主在下單代辦前,先想清楚「帳戶要開在哪裡」。
四個可行開戶地點:你真正的選項有哪些
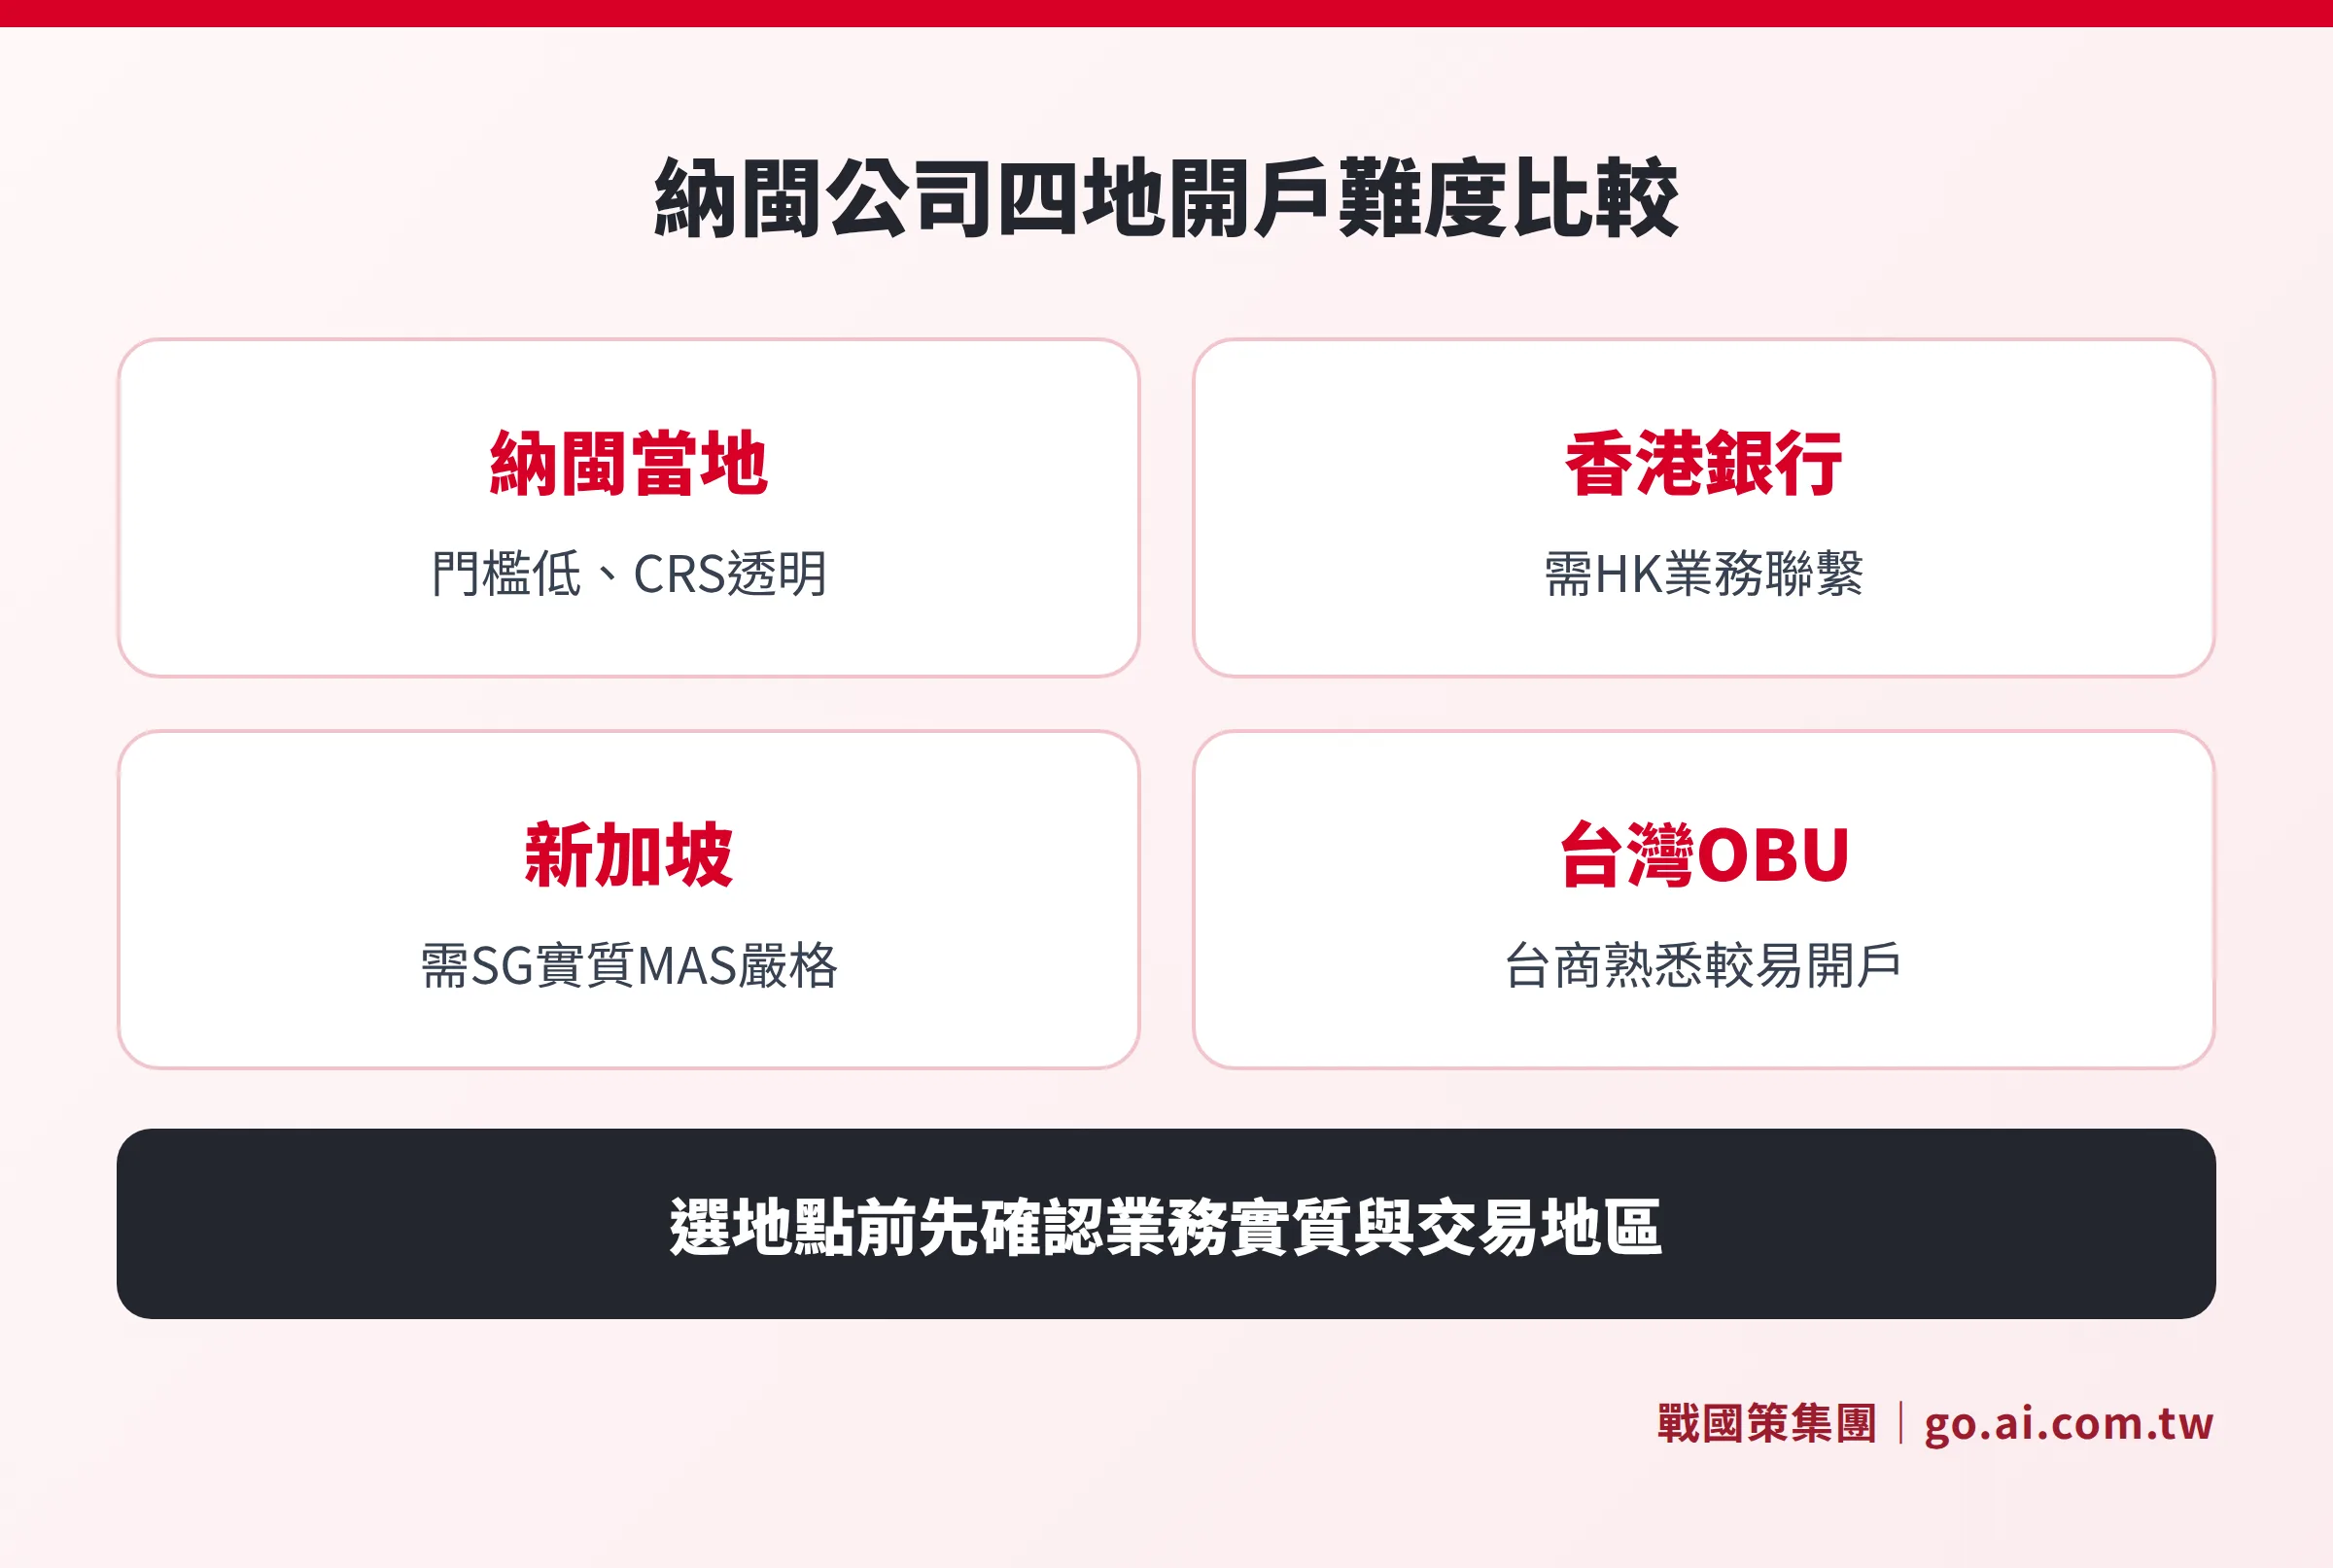
很多人以為納閩公司只能在納閩島開戶,這其實是誤解。理論上,納閩公司可以嘗試在全球任何銀行開設企業帳戶,但在實務上有成功案例、且台灣企業主較易操作的選項,主要集中在四個地點:
一、納閩當地銀行:在 Labuan Financial Services Authority(Labuan FSA)核准的持牌銀行開設帳戶。這是大多數代辦業者推薦的第一選擇,因為當地銀行熟悉納閩公司架構,開戶門檻相對最低。
二、香港銀行:許多有香港業務往來的台灣企業主會嘗試在匯豐(HSBC)、渣打(Standard Chartered)、星展(DBS)等港資或外資銀行開戶。香港金融基礎設施成熟,但 2020 年後合規要求大幅提高,對納閩這類「純離岸公司」的審查已明顯收緊。
三、新加坡銀行:星展(DBS)、華僑銀行(OCBC)、大華銀行(UOB)等新加坡主要銀行理論上接受外國公司開戶,但 2025 年 7 月 MAS Notice 626 修訂後,對受益人查核與業務聯繫的要求更嚴格,沒有新加坡業務實質幾乎不可能核准。
四、台灣本地 OBU(境外金融單位):台灣各大銀行的 OBU 專門服務台灣籍自然人或在台有業務關係的境外公司,對台商而言文件語言熟悉、溝通方便,是不少台灣企業主的備用選項。詳細申辦流程請見 OBU 開戶完整指南。
| 開戶地點 | 開戶難度 | 最低存款(約) | 開戶時間 | CRS 申報 | 適合情境 |
|---|---|---|---|---|---|
| 納閩當地銀行 | 低~中 | USD 1,000~10,000 | 2~6 週 | 是(向馬來西亞稅務局申報) | 純離岸架構、剛成立公司 |
| 香港銀行 | 高 | HKD 50,000~100 萬+ | 4~8 週 | 是(向香港稅局申報) | 有香港客戶或供應商 |
| 新加坡銀行 | 極高 | SGD 100,000~300 萬+ | 4~10 週 | 是(向新加坡稅局申報) | 有新加坡業務實質 |
| 台灣 OBU | 低~中 | 新台幣 50 萬+ | 2~4 週 | 是(向台灣財政部申報) | 台商主導、業務收入可追溯 |
一句話看懂
開戶地點決定了 CRS 申報對象,不是選最方便的,而是選與業務實質最匹配的。
在納閩當地開戶:門檻最低但審查照舊
納閩島目前有超過 50 家 Labuan FSA 持牌銀行,包括馬來西亞本地銀行的離岸分行(CIMB Labuan、Affin Bank Labuan、Maybank International Labuan)與國際銀行的納閩據點(Standard Chartered Labuan、HSBC Labuan、DBS Labuan)。當地銀行熟悉納閩公司的架構,KYC 審查相對有彈性,是多數剛成立納閩公司的企業主的首選。
開戶的三個現實:
第一,「在納閩開公司」不等於「銀行會自動配合」。每家銀行都是獨立的合規單位,即使是在同一棟 Financial Park 大樓裡的銀行,也會依照自己的 AML 政策審查。
第二,KYC 審查標準持續收緊。2025 年 Labuan FSA 更新的 AML/CFT 規範要求所有報告機構(Reporting Financial Institutions)強化受益人查核,特別是多層控股架構的持有人鏈條。
第三,部分銀行已開放線上或視訊面談,但認證文件仍需郵寄原件,並非完全遠端作業。
當地開戶建議:同時準備 2 至 3 家銀行申請,不要只押注一家。準備公司設立文件時就同步製作英文版業務計畫書,開戶成功率明顯較高。
在香港開戶:可行但門檻大幅提高
2020 年以後,香港主要銀行的企業開戶政策出現明顯轉變。HSBC、渣打、花旗等大型銀行普遍強化了對「純離岸架構」公司的審查,所謂純離岸,就是公司在登記地沒有員工、沒有辦公室、只有一個信箱地址的架構──這正是大多數剛成立的納閩公司的現況。
香港銀行接受納閩公司的前提,通常需要至少符合以下其中一項:
- 公司有可驗證的香港客戶或供應商,能提供合約或發票
- 董事或主要股東在香港有個人往來帳戶
- 公司業務屬於香港作為金融中心所熟悉的類別(貿易、投資、基金管理)
香港銀行額外要求的文件:
- 完整公司架構圖(持有人鏈條到自然人受益人)
- 資金來源聲明(Source of Wealth Declaration)
- 香港業務聯繫證明(合約、發票、往來郵件截圖)
- 銀行可能要求提供 6~12 個月的現有帳戶對帳單
許多台灣企業主反映,提交資料後等了 6 至 8 週,仍以「與我行業務模式不符」為由被拒,且銀行不提供具體拒件原因。建議在遞件前先透過具備香港關係的顧問進行可行性評估。
在新加坡開戶:經濟實質高標、MAS 嚴格執法
新加坡銀行對離岸公司的開戶要求在亞太地區最為嚴格。自 2025 年 7 月 MAS Notice 626 修訂生效後,所有銀行對外國公司進行客戶盡職調查時,必須獨立核實最終受益人(UBO)的身分,不能僅依靠代辦機構提供的文件。
新加坡開戶幾乎一定要能提供以下其中兩項以上的「新加坡業務聯繫」:
- 有新加坡客戶的發票或付款紀錄
- 新加坡監管機構核發的執照
- 新加坡辦公室租約(有實際人員配置)
- 與新加坡公司的供應合約
- 在新加坡主要銀行的既有帳戶關係
最低存款:DBS、OCBC、UOB 等主要銀行對外國公司的最低存款要求通常在 SGD 100,000 至 SGD 3,000,000 之間,遠高於納閩當地銀行。
實務上,純控股架構或純離岸貿易架構的納閩公司,在沒有新加坡業務實質的情況下,幾乎無法通過新加坡主要銀行的核准。如果業務重心在東南亞,不妨先評估是否應在新加坡設立獨立的運營實體,而非透過納閩公司直接在星國開戶。
台灣 OBU:台商最熟悉的備用選項
台灣各大銀行(如國泰世華、第一銀行、玉山銀行等)的境外金融單位(OBU)可為台商持有的境外公司提供帳戶服務。OBU 帳戶的優點在於溝通語言為中文、文件可提中文版本、開戶程序台商較為熟悉。
台灣 OBU 對納閩公司開戶的核心要求,是能夠說明帳戶的「境外交易目的」──亦即資金流入與流出必須是真實的境外商業交易,而非循環進出的無實質交易。台灣財政部的 CRS 規範要求 OBU 向台灣稅局申報帳戶資訊,納閩公司的台灣籍股東持有的帳戶餘額與交易紀錄,都會納入申報範圍。
台灣 OBU 的完整申辦流程、適合的業務類型以及 CRS 影響,請參考 台灣 OBU 開戶完整指南。
開戶文件清單:三地通用 + 各地差異
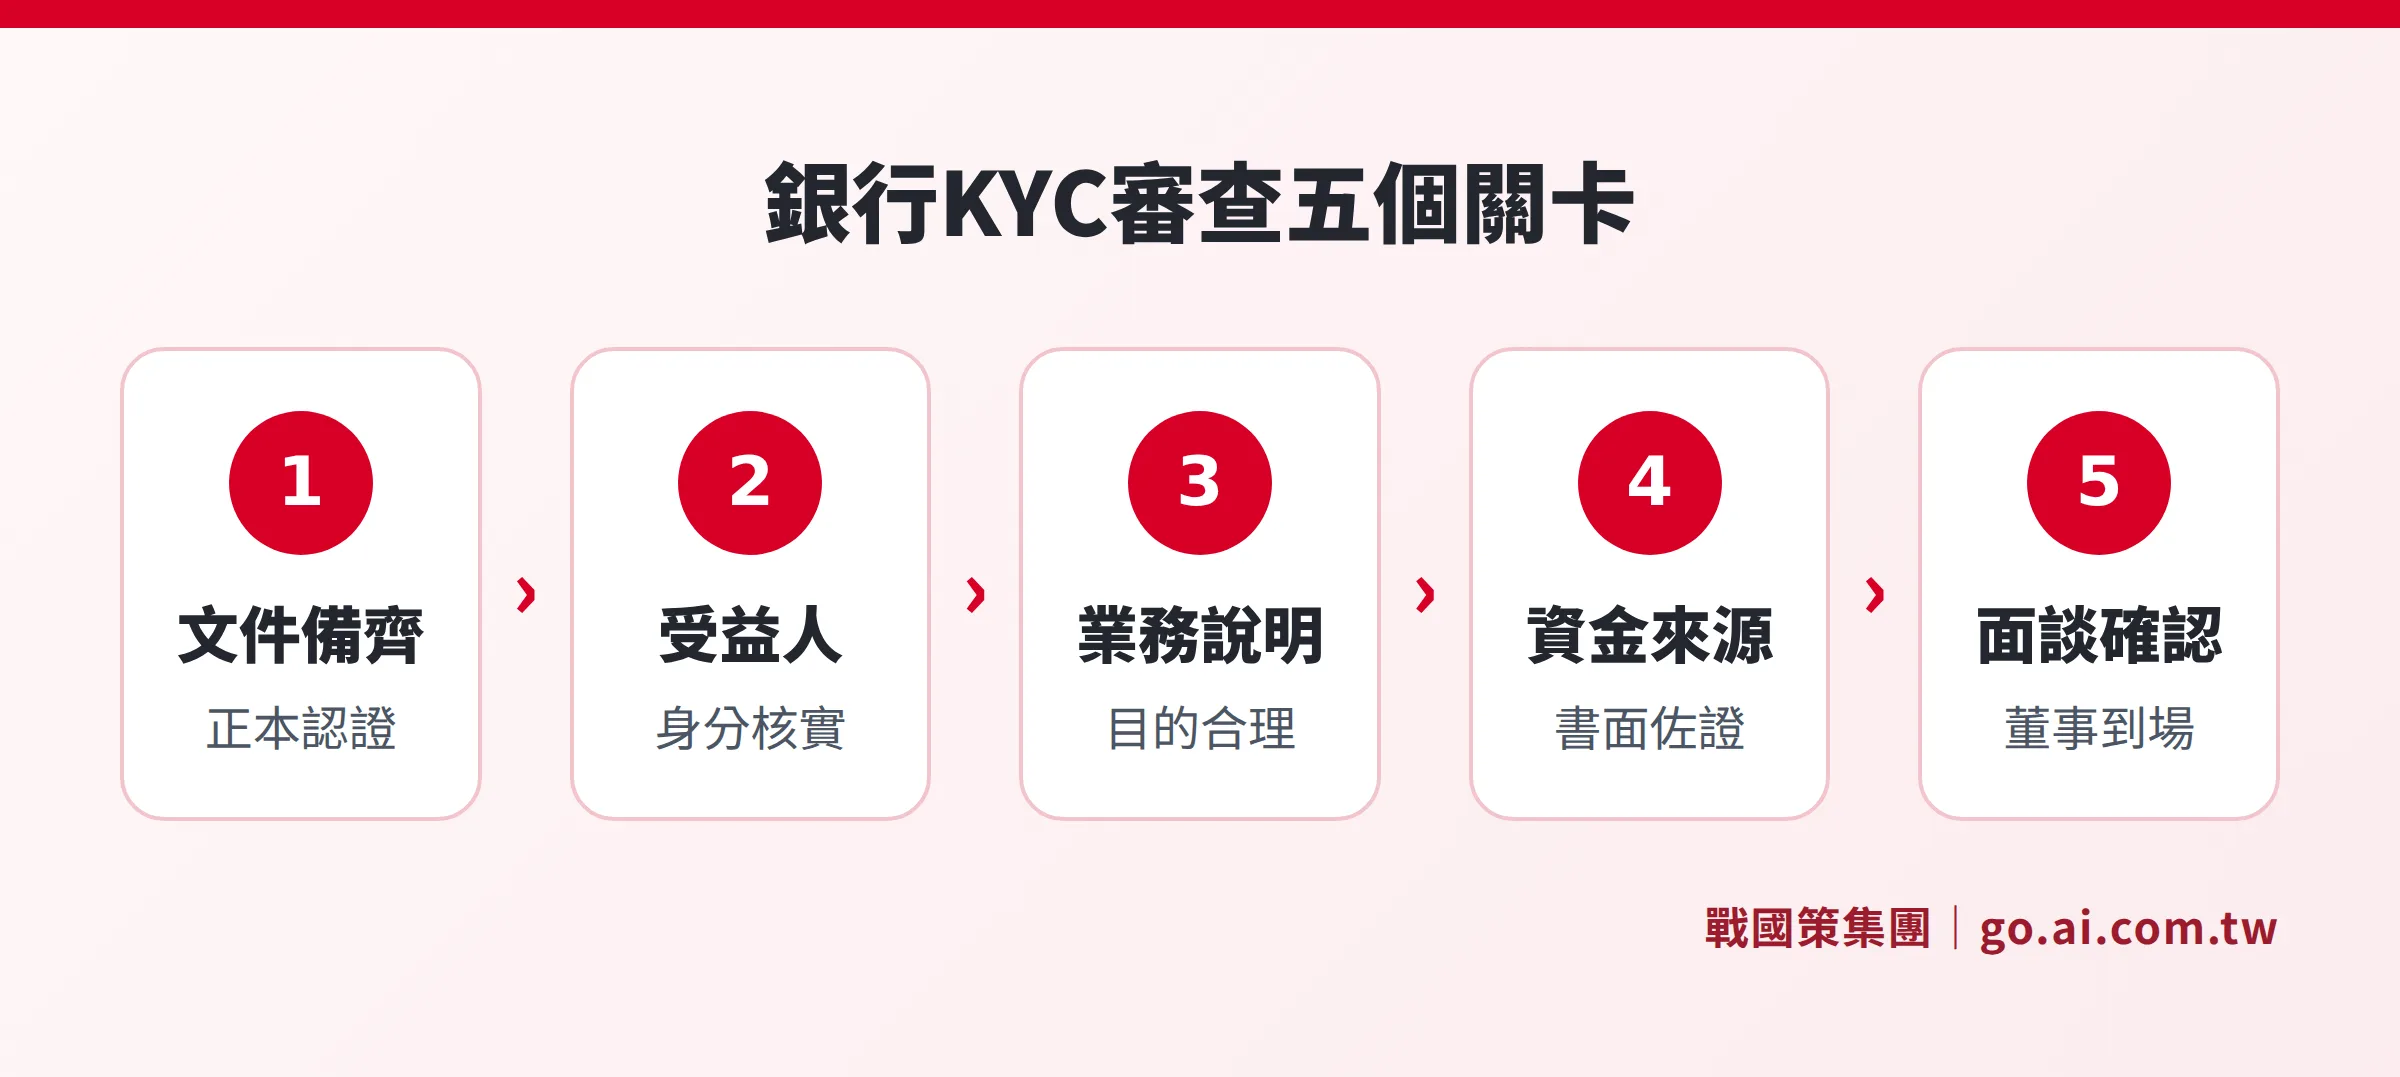
無論在哪個地點開戶,以下文件是所有銀行都會要求的基礎清單:
| 文件類型 | 具體項目 | 備註 |
|---|---|---|
| 公司基本文件 | 公司設立證書(Certificate of Incorporation) | 需認證、英文版 |
| 公司基本文件 | 公司章程(M&A)或等效文件 | 需認證 |
| 公司基本文件 | 董事與股東名冊 | 需最新版本 |
| 公司基本文件 | 授權開戶的董事會決議書 | 需公證 |
| 個人文件(董事、UBO) | 護照(有效期 6 個月以上,需認證) | 所有持股 10%+ 的人 |
| 個人文件(董事、UBO) | 住址證明(3 個月內) | 水電費單或銀行對帳單 |
| 個人文件(董事、UBO) | 資金來源聲明(Source of Funds) | 部分銀行要求 Source of Wealth |
| 業務文件 | 業務計畫書或公司簡介 | 附具體交易模式與客戶說明 |
| 業務文件 | 預計交易量與主要往來對象 | 量化說明 |
| 業務文件 | 現有合約或發票樣本(如有) | 大幅提高核准率 |
各地點的額外要求:
- 香港:要求更完整的公司架構圖(至最終自然人層),以及香港業務聯繫證明
- 新加坡:UBO 需接受獨立核實,業務聯繫文件需涵蓋新加坡境內,最低存款要求更高
- 台灣 OBU:所有文件可提中文版本,但境外交易目的必須清楚說明
所有非英文文件(包括台灣的公司文件、個人戶籍謄本等),須先在台灣辦理公證,再經馬來西亞駐台辦事處認證,才能用於納閩當地銀行。
經濟實質(ESR)對開戶審查的影響
納閩的經濟實質要求(Economic Substance Requirement,ESR)在 2019 年正式生效,這不只是稅務問題,現在也直接影響銀行開戶結果。
ESR 基本要求(適用大多數非金融業的納閩交易活動公司):
- 在納閩至少有 2 名全職員工
- 每年在納閩的營運支出至少 RM 50,000
- 有實體辦公室(不可使用虛擬辦公室或僅有信箱地址)
- 核心業務由納閩主導與管理(Directed and Managed from Labuan)
為什麼 ESR 影響開戶:許多納閩銀行在 KYC 審查中,開始要求申請企業說明是否符合 ESR。若公司成立超過 6 個月卻完全沒有員工、辦公室與當地支出,銀行會質疑業務的真實性,開戶被拒的機率大幅提高。
符合 ESR 有助於:
- 提高納閩當地銀行的開戶核准率
- 在香港與新加坡開戶時增加業務合理性的說服力
- 維持 3% 優惠稅率(不符合 ESR 將被課以馬來西亞標準 24% 企業稅)
若公司設立初期還沒有全職員工,建議至少能提供具體的業務計畫書、已簽訂的客戶合約或可驗證的收入來源說明,以彌補實質不足的缺口。
更多納閩公司稅務與 ESR 的規範詳情,可參考 納閩公司稅務完全指南。
CRS 與 AEOI:開戶地點決定申報對象
台灣企業主對離岸帳戶的一大疑問是:「在哪裡開戶,資訊就申報給哪個稅務機關?」這個問題的答案直接影響了架構規劃。
CRS(Common Reporting Standard) 是 OECD 推動的「金融帳戶資訊自動交換」(AEOI)標準,馬來西亞(含納閩)、香港、新加坡、台灣均已加入並實施。
| 開戶地點 | CRS 申報對象 | 台灣 CRS 夥伴 | 台灣籍個人資料是否交換 |
|---|---|---|---|
| 納閩當地銀行 | 馬來西亞國稅局(LHDN) | 馬來西亞與台灣有互換協議 | 是 |
| 香港銀行 | 香港稅務局(IRD) | 香港與台灣有互換協議 | 是 |
| 新加坡銀行 | 新加坡稅務局(IRAS) | 新加坡與台灣有互換協議 | 是 |
| 台灣 OBU | 台灣財政部 | 國內申報,無需跨境交換 | 是(直接) |
重點認知:CRS 申報的是「帳戶持有人或控制人」的稅務居民身分,而非公司本身的稅務身分。如果台灣籍個人是納閩公司的最終受益人,那麼無論帳戶開在哪裡,相關資訊最終都會流向台灣財政部。
這意味著,「開戶地點的選擇」不應以「如何避開 CRS 申報」為出發點,而應以「哪裡的業務實質最強、開戶成功率最高」來決策。
納閩公司的完整架構規劃,建議同步閱讀 納閩公司設立全攻略 與 台灣人在納閩開公司的四大必辦手續。
開戶被拒的五大原因與補救方法
根據 Labuan FSA 的 AML/CFT 規範與銀行實務反映,以下是台灣企業主最常見的開戶拒件原因:
原因一:公司架構過於複雜、受益人鏈條不清
多層控股(BVI 持有納閩公司,納閩公司再持有其他公司)的架構讓銀行難以在審核期間內確認最終自然人受益人,往往直接拒件而非要求補件。
補救方法:在開戶前繪製簡明的架構圖,附上每層的持股比例與自然人受益人說明,主動提交而非等銀行詢問。
原因二:業務說明空洞、看不出實際交易模式
業務計畫書寫「投資控股」或「國際貿易」但沒有具體說明客戶在哪、交易金額多少、資金如何進出,銀行的合規人員無法評估業務的合理性。
補救方法:準備 2~5 頁的具體業務說明,包括主要客戶或供應商的國籍、業務性質、預計年度交易量,並附上可驗證的背景資訊(網站、已簽訂合約等)。
原因三:涉及高風險行業或敏感地區
加密貨幣交易、線上遊戲、武器相關貿易,以及與受制裁地區的業務往來,幾乎是所有銀行的「自動拒件」條件。
補救方法:若業務涉及邊緣敏感領域(例如合規的加密貨幣服務),需在遞件前透過顧問評估哪些銀行有相關授權政策,並準備完整的合規文件(相關牌照、律師意見書等)。
原因四:董事或受益人來自高風險國家
雖然台灣本身不在各主要銀行的高風險名單,但若公司架構中有來自 FATF 灰名單或黑名單地區的股東或受益人,整個開戶申請都會被升格為「強化盡職調查」(Enhanced Due Diligence),審查時間倍增且拒件機率大幅提高。
補救方法:事先清查所有與公司有關的自然人,確認其國籍與居住地。若有風險,提前評估是否需要調整架構。
原因五:文件過期或認證不符
住址證明超過 3 個月、護照影本未經合格公證人認證、台灣文件沒有馬來西亞駐台辦事處的加簽,都是讓申請直接退件的常見原因。
補救方法:在正式遞件前,逐件核對每份文件的有效期限與認證要求。建議製作文件追蹤表,記錄每份文件的核發日期與到期日。
已被拒絕後怎麼辦
被一家銀行拒絕不代表所有銀行都會拒絕。可行的補救路徑:
- 先釐清被拒原因:直接詢問銀行(如果願意透露)或透過代辦顧問事後了解,補強薄弱環節。
- 換一家在同地點的銀行:在納閩當地,五家銀行的合規標準不完全一致,A 家拒件不代表 B 家一定拒。
- 換一個開戶地點:若在香港或新加坡被拒,可考慮回到納閩當地;若當地也困難,評估台灣 OBU 是否可行。
- 強化實質後再申請:增加 ESR 合規文件(辦公室租約、員工雇用合約、當地支出紀錄),再次申請時成功率明顯提升。
關於納閩公司的完整型態選擇,請參考 依台商用途選納閩公司型態;年度費用預算可參考 納閩公司註冊費用完整解析。
常見問題
納閩公司可以在台灣本地普通帳戶(非 OBU)開戶嗎?
不可以。台灣本地銀行的一般企業帳戶(非 OBU)只服務在台灣有法人登記的公司。納閩公司是馬來西亞的境外法人,在台灣只能透過 OBU 境外金融單位開戶,無法使用一般企業帳戶。
要成功開戶,ESR 一定要先達標嗎?
在納閩當地銀行,沒有全職員工但能提供具體業務計畫書與交易文件的公司,仍有機會核准(銀行不是 Labuan FSA,不直接執行 ESR 稽核)。但缺乏 ESR 合規的公司,銀行會質疑業務真實性,拒件機率較高。建議至少能說明「如何達成 ESR 要求」,而非空白。
在香港或新加坡的帳戶,CRS 資訊一定會傳到台灣嗎?
是的,前提是帳戶持有人或控制人具有台灣稅務居民身分。台灣自 2019 年開始接收 CRS 資訊,香港與新加坡都是交換夥伴。重要的是,CRS 申報的是「真實的最終受益人」,透過中間層隱藏持有人在技術上是違反申報義務的。
開戶失敗後,資料會被銀行分享給其他機構嗎?
在同一個司法管轄區內,銀行通常不會主動分享拒件原因。但某些機構有共用的「可疑帳戶」資料庫(例如 SWIFT 的 KYC Registry),曾被標記為高風險的申請人可能在其他銀行也面臨更嚴格的審查。這是為何第一次申請就要備齊文件、呈現清晰架構的重要原因。
一定要親自到納閩面談嗎?
不一定。部分銀行已接受視訊面談,但通常仍需要將認證原件郵寄至銀行。是否需要親赴,建議在正式申請前向銀行確認目前的政策,因為各家銀行的遠端開戶接受程度不同,且政策會隨合規環境調整。
資料來源
- Labuan Financial Services Authority(Labuan FSA):labuanfsa.gov.my
- Labuan IBFC 銀行持牌機構名單(2026 年 6 月):labuanibfc.com
- Labuan Business Activity Tax Act 1990(LBATA)及 2019 年修訂
- Labuan Business Activity(AEOI)Regulations 2018
- Labuan FSA AML/CFT Guidelines 2025
- MAS Notice 626(新加坡金融管理局,2025 年 7 月修訂)
- OECD Common Reporting Standard(CRS)Consolidated Text 2025
- 台灣財政部:境外金融帳戶資訊自動交換(AEOI)公告
本文僅供參考,不構成法律、稅務或財務建議。實際開戶要求依各銀行內部政策與當時法規為準,建議開戶前諮詢具備相關經驗的專業顧問。
立即諮詢納閩公司銀行開戶
戰國策集團提供納閩公司設立、銀行開戶媒合、KYC 文件準備一站式服務,助您選對地點、順利開戶
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊