

很多台灣企業主在面對營業稅申報時,第一個反應是「稅率 5% 嘛,很簡單」。但實際上,營業稅的核心難題不在稅率數字本身,而在於「這筆交易應該歸哪一類」——應稅、零稅率、還是免稅?這個判斷直接決定您的進項稅額能不能扣抵、甚至能不能退還。一個誤判,可能讓原本可以退回的稅款變成公司的直接成本;一個判斷正確,則可能讓出口型企業省下可觀的稅負。特種營業稅的適用對象更特殊,金融保險業、特種飲食業、小規模營業人各有不同計算方式。本文聚焦在「如何判斷適用哪種稅率類型」,以及「每種類型對進項扣抵的實際影響」,協助您在交易發生前就做出正確的稅務規劃。
稅率類型的判斷,比稅率數字更重要
很多人以為免稅比應稅划算,因為不用向客戶收稅金。但這個直覺在企業端幾乎完全錯誤。
台灣加值型營業稅的設計邏輯是:企業在供應鏈中只是「代收代付」的角色,最終稅負由消費者承擔。企業向上游支付的進項稅額,可以用來扣抵向下游收取的銷項稅額,只需繳納差額。這套「進項可扣抵」的機制,是整個體系的核心。
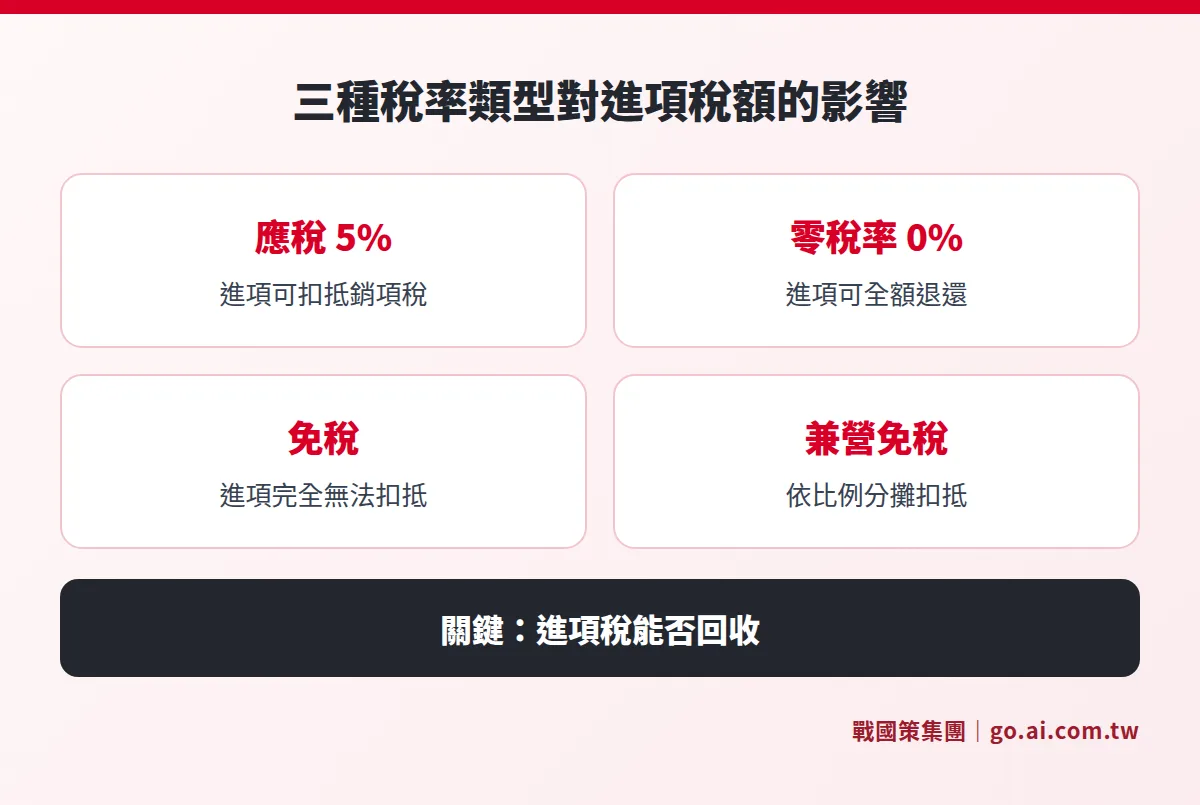
免稅打破了這個機制。當您銷售免稅商品時,進項稅額不能扣抵,也不能退還,直接成為企業的經營成本。如果您的公司大量採購材料或設備,這些採購的進項稅就會全部卡住,最終侵蝕利潤。零稅率則相反:雖然銷項稅額是零,但進項稅額可以全額退還給企業,是對出口型企業最有利的稅制設計。
一句話看懂
判斷的關鍵不是「有沒有收稅金」,而是「進項稅額能不能拿回來」。應稅可扣抵、零稅率可退還、免稅卡死在成本裡。
應稅、零稅率、免稅:完整比較
三種類型的最根本差異,就在進項稅額的處理方式。以下表格整理核心差異:
| 比較項目 | 應稅(5%) | 零稅率(0%) | 免稅(免徵) |
|---|---|---|---|
| 銷項稅額 | 依售價 × 5% 計算 | 0 元 | 0 元(不課徵) |
| 進項稅額 | 可扣抵銷項稅額 | 可全額申請退還 | 完全不可扣抵、不退還 |
| 溢付時的處理 | 留待下期扣抵 | 可向稅捐機關申請退還 | 直接成為成本費用 |
| 實質稅負承擔者 | 最終消費者 | 實質上完全免除 | 企業自行吸收進項稅 |
| 主要適用場景 | 絕大多數國內交易 | 外銷、國際運輸等 | 土地、農產品、醫療、教育等特定項目 |
| 是否屬於「應稅」範疇 | 是 | 是(稅率為零) | 否(完全脫離課稅) |
從這個表格可以看到,零稅率雖然名字裡有「零」,本質上仍是「應稅」——只是稅率訂為 0%,因此進項稅額依然適用扣抵與退還機制。免稅則是完全脫離了加值型稅制的運算邏輯,進項稅額無從扣抵。
應稅 5%:標準制度下的進項扣抵機制
台灣境內絕大多數的商業交易都屬於應稅類型,包括:零售百貨、顧問服務、廣告行銷、餐飲(一般餐廳非特種飲食業)、科技服務、加工製造業等,只要未被法律特別列為零稅率或免稅,一律按 5% 稅率計算銷項稅額。
應稅制度下,企業收到進項憑證(統一發票等合法憑證)所含的進項稅額,可以用來扣抵應收的銷項稅額。當期若進項稅額大於銷項稅額,會產生「留抵稅額」,保留至下一申報期繼續扣抵,通常不能直接申請退現,但以下三種情況例外:
- 因外銷零稅率貨物或勞務而溢付稅額
- 因取得固定資產(如機器設備、廠房)而溢付稅額
- 合併、轉讓、解散或廢止營業時的溢付稅額
需要特別注意的是,並非所有進項憑證都可以扣抵。依《加值型及非加值型營業稅法》第 19 條,以下進項稅額不得扣抵銷項稅額:
- 非供本業及附屬業務使用的貨物或勞務
- 交際應酬費用
- 酬勞員工個人之貨物或勞務
- 購入自用乘人小汽車
這四大類是企業最常誤用的項目,實務上要特別謹慎分類。
零稅率:出口企業進項稅可全額退還
零稅率的立法目的是提升台灣產品在國際市場的競爭力。依《加值型及非加值型營業稅法》第 7 條,以下交易適用零稅率:
- 外銷貨物
- 與外銷有關的勞務,或在國內提供而在國外使用的勞務
- 依法設立的免稅商店銷售與過境或出境旅客的貨物
- 銷售給保稅區營業人供其營運用的貨物或勞務
- 國際間的運輸
- 用於國際運輸的船舶、航空器及遠洋漁船
- 銷售與國際運輸用船舶、航空器使用的貨物或修繕勞務
零稅率的優惠在於:企業的銷項稅額為零,但採購、生產過程中支付的進項稅額,可以「全額向稅捐稽徵機關申請退還」,實現真正意義上的完全免稅。對於以出口為主的製造商、跨境電商、或提供跨境服務的企業,能否正確適用零稅率並順利取得退稅,對現金流和利潤率的影響相當顯著。
申請退稅時,需備妥出口報單或快遞單據(證明外銷事實),以及銀行結匯水單或外匯收入證明文件(證明已收款)。文件越齊備,退稅流程越順暢。
免稅:進項成本化的隱形陷阱
免稅看似讓消費者省稅,但對企業而言,免稅的進項稅額完全無法扣抵,也無法退還,全部變成企業的直接成本。依《加值型及非加值型營業稅法》第 8 條,常見免稅項目包括:
- 出售土地
- 供農業使用的農藥、肥料、農業機械
- 未加工的農、林、漁、牧產物及副產物
- 醫院、診所提供的醫療勞務、藥品、病房住宿及膳食
- 學校及教育機構提供的教育勞務
- 政府強制投保的保險給付
- 部分郵政業務
以醫療院所為例:診所銷售醫療勞務是免稅,但診所採購的醫療器材、藥品的進項稅額無法扣抵,直接進入成本。如果診所的採購量大,這部分的稅負累積下來相當可觀。
一個常被忽略的實務選項是「申請放棄免稅」。某些情況下,企業可以主動向稅捐機關申請放棄免稅,改為按應稅處理,換取進項稅額的扣抵資格。這需要精密的財務試算,建議在申請前評估改為應稅後的整體稅負是否真的比免稅低。
特種營業稅:完全不同的計算邏輯
除加值型體系外,台灣稅法針對特定行業設有「非加值型營業稅」,亦即特種營業稅。此類稅制不採進銷項扣抵機制,直接以「總銷售額 × 特定稅率」計算應納稅額,進項稅額完全無法扣抵。
| 行業類別 | 適用稅率 | 說明 |
|---|---|---|
| 金融保險業(專屬本業) | 2% | 銀行業、保險業、信託投資業、證券業、期貨業、票券業及典當業的本業收入 |
| 保險業再保費收入 | 1% | 僅限再保險費收入,其餘保險本業仍為 2% |
| 金融保險業(非本業) | 5% | 如出售抵押品、不動產等非本業收入,改按 5% 計算 |
| 特種飲食業(有娛樂節目) | 15% | 夜總會、有娛樂節目的餐廳 |
| 特種飲食業(有陪侍服務) | 25% | 提供陪侍服務的場所(酒店等) |
| 小規模營業人 | 1% | 月均銷售額未達 20 萬元、免開統一發票者,由國稅局每季查定銷售額 |
| 農產品批發市場承銷人 | 0.1% | 在批發市場銷售農產品的承銷人 |
特種營業稅的關鍵特徵:進項稅額完全不能扣抵。這意味著這些行業在定價策略和成本控管上,必須將稅負直接反映進售價或利潤計算中,與一般應稅企業的邏輯截然不同。如果您的企業屬於上述行業,特別是從事金融業或特種飲食業,正確判斷哪些收入屬於「本業」、哪些屬於「非本業」,對稅負計算至關重要。
兼營免稅的企業:進項扣抵比例怎麼算
如果企業同時銷售應稅與免稅商品(稱為「兼營營業人」),問題更複雜。以藥局為例:藥品是免稅,但保健食品是應稅,同一家店面的進項憑證就必須依比例分攤。
兼營營業人的進項稅額不能全額扣抵,必須依「不得扣抵比例」計算。不得扣抵比例的計算方式,原則上以當期免稅銷售額占總銷售額的比例為基礎,但細部計算規則由財政部另定(可參考《兼營營業人營業稅額計算辦法》)。
實務上常見的混淆點:
- 共用資產的進項稅額:廠房、辦公設備等同時用於應稅與免稅業務的資產,進項稅額需按比例分攤,不能全部扣抵。
- 年度調整:年底要依全年度的實際銷售比例,重新計算並調整已申報的可扣抵進項稅額。
- 專屬投入的處理:若某項採購明確只用於應稅業務,可全額扣抵;只用於免稅業務,則完全不能扣抵。
兼營企業的稅務規劃複雜度明顯高於單純應稅企業,建議委由熟悉兼營計算的會計師處理,避免年底調整時出現大額補稅。
如果您同時有營業稅申報的實務疑問(申報週期、表單填寫、留抵稅額退稅),可以參考台灣營業稅申報實戰指南,以及進項稅額哪些可以扣抵?費用憑證完整整理。
已經誤判稅率類型,該怎麼補救
誤判稅率類型是稅務查核中相當常見的問題,大部分情況可以補救,但越早處理代價越小。
情況一:把應稅交易當免稅開發票
應立即收回錯誤發票並作廢,重新開立正確的應稅統一發票。如果發票已跨期無法收回作廢,應主動向所屬稽徵機關申請更正,並自動補繳稅款及加計利息。主動更正通常可免除罰鍰,被查到才補則需另加罰鍰。
情況二:兼營企業未依規定分攤進項稅額
若已多年未正確計算兼營比例,建議委請會計師逐年度補算,評估是否需要補申報。主動補申報的罰則通常低於被動查獲。
情況三:外銷零稅率但未申請退稅
留抵稅額或可退稅款可以追溯申請,但有期限限制。應儘快彙整外銷文件,向稅捐機關提出退稅申請。
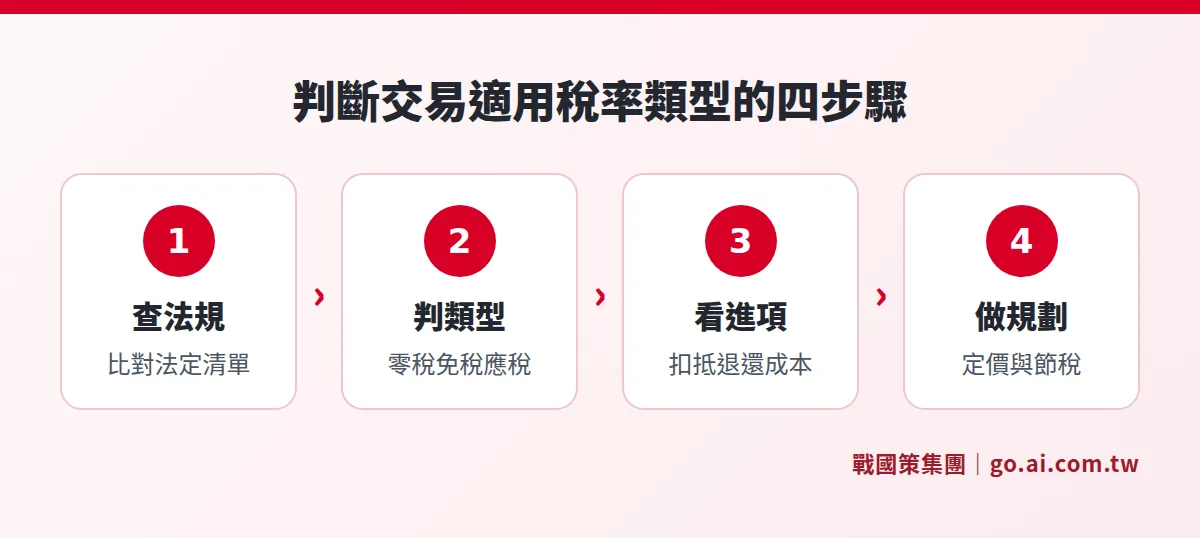
判斷是否適用當前稅率類型的自我檢查:
- 我的銷售標的,有沒有出現在《加值型及非加值型營業稅法》第 7 條(零稅率)或第 8 條(免稅)的清單上?
- 我的行業,是否屬於第 11、12、13 條的特種稅額計算範疇?
- 如果我同時銷售不同類型商品,有沒有正確設定兼營比例?
如果以上問題有任何不確定,可以參考台灣公司稅務基礎入門,或直接向戰國策集團的稅務顧問諮詢,避免申報錯誤累積成更大問題。
常見問題
零稅率和免稅,哪個對企業更有利?
大多數情況下,零稅率對企業更有利。零稅率下,企業可以回收進項稅額(全額退還),實質上完全免除稅負;而免稅雖然不用向客戶收稅金,進項稅額卻卡死成為成本。唯一例外是:如果企業的進項採購量極少,免稅帶來的「不用收客戶稅金」反而讓售價更具競爭力。但這需要具體試算。
個人接案(自由工作者)的勞務,屬於應稅嗎?
大部分情況屬於應稅。在台灣,個人提供設計、翻譯、顧問等勞務,只要月均銷售額達到稅籍登記門檻(通常為 8 萬元),就需要辦理稅籍登記並按 5% 開立統一發票。月均銷售額未達 20 萬元且未主動申請開立發票者,則可能適用小規模營業人的 1% 查定稅額制度。
電商平台銷售農產品,算免稅嗎?
不一定。依法,「未加工」的農、林、漁、牧產物才是免稅。若農產品經過加工(如冷凍處理、真空包裝、調味加工),就可能不再符合免稅定義,需按應稅 5% 處理。電商農產品業者在判斷稅率類型時,「是否加工」是關鍵判斷點,建議逐品項確認。
免稅業者可以放棄免稅嗎?
可以。符合特定條件的免稅業者,可向稅捐機關申請放棄免稅,改按應稅處理,取得進項稅額的扣抵資格。放棄後須持續三年(以申報期計),不能隨意恢復免稅。是否有利,取決於企業採購進項稅的規模與售價調整空間,需要精算才能做決定。
如何查詢特定商品或服務屬於哪種稅率?
最直接的方式是查閱《加值型及非加值型營業稅法》第 7 條(零稅率)與第 8 條(免稅)的列舉項目。財政部稅務入口網(etax.nat.gov.tw)亦有詳細的問答與說明。若商品或服務不在零稅率與免稅列表上,則預設為應稅 5%。有疑問可撥打財政部稅務諮詢專線 0800-000-321。
資料來源
- 財政部稅務入口網:零稅率與免稅的定義與差異(加值型及非加值型營業稅法)
- 財政部稅務入口網:適用零稅率的貨物或勞務(第 7 條)
- 財政部稅務入口網:進項稅額不得扣抵的情形(第 19 條)
- 全國法規資料庫:加值型及非加值型營業稅法全文(含第 7、8、11、12、13 條)
本文內容僅供參考,不構成法律或稅務意見。台灣稅法規定隨時可能調整,實際申報請以財政部最新公告及主管機關說明為準,並諮詢合格會計師或稅務顧問。
台灣稅務規劃,讓專業顧問協助您
應稅、零稅率、免稅的判斷直接影響企業稅負與現金流。戰國策集團擁有超過25年的稅務輔導經驗,服務超過3萬家企業,協助您正確判斷稅率類型、規劃進項扣抵策略,避免繳冤枉稅。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊