

美國公司成立後,很多台商下一步就是找人:在當地聘一位業務、請客服或倉儲人員,或是把工程案外包給美國的自由工作者。問題在於,一旦開始付錢給「人」,公司就從單純的登記與報稅,進入雇主登記、薪資扣繳、失業保險、勞工保險、移民身分查核與年度資訊申報的範圍。最常見的地雷是把實際上像員工的人用承攬合約處理,或是員工已經在別州遠端上班,公司卻沒有在那一州登記雇主帳號。本文用台商的角度,整理聘第一位美國員工前要完成的登記、每期薪資要扣哪些稅、全年申報時程、跨州與台灣端人員的處理方式,以及已經做錯時怎麼補救。
先判斷:您要找的是員工,還是承攬人?
在美國,對方是員工(employee)還是獨立承攬人(independent contractor),不是看合約名稱,而是看實際的工作關係。美國國稅局(IRS)採用普通法(common law)判斷,大致分成三類證據:行為控制(公司是否決定對方怎麼做、何時做、在哪裡做)、財務控制(對方是否自備工具、自負盈虧、可以接其他客戶)、雙方關係(是否有福利、是否為長期且屬於公司核心業務)。沒有單一項目能決定結果,要整體評估。
州政府的標準可能比聯邦更嚴。最常被提到的是加州:加州自 2020 年起依 AB 5 採用 ABC 測試,除法定例外行業外,除非公司能證明三個條件同時成立(對方不受公司控制、工作不屬於公司一般業務範圍、對方獨立經營同類業務),否則推定為員工。台商在加州找業務或客服,若用承攬合約、但要求固定上班時間並使用公司帳號與系統,被認定為員工的可能性很高。
| 判斷面向 | 較像員工 | 較像承攬人 |
|---|---|---|
| 工作方式 | 公司規定工時、流程與工作地點 | 對方自行決定方法與時間,只對成果負責 |
| 財務 | 固定月薪或時薪,公司負擔工具與費用 | 按專案或成果計價,自備設備、自負成本 |
| 對外關係 | 只替您的公司工作,使用公司名片與信箱 | 有自己的公司或品牌,同時服務多個客戶 |
| 業務性質 | 屬於公司核心業務且長期持續 | 特定專案、有明確結束時間 |
| 文件 | W-4、I-9、薪資單、W-2 | W-9(美國人)或 W-8BEN(外國人)、發票、1099-NEC |
如果判斷有疑義,雇主或工作者可以向 IRS 提出 Form SS-8,請 IRS 判定身分,但審查時間長,實務上多半是先請會計師或律師依工作安排評估,必要時直接改成員工制。
一句話看懂
合約寫「承攬」不代表就是承攬。只要公司在管工時、管方法、對方又只為您工作,就要用員工的方式處理 Payroll,否則補稅、罰款與加班費爭議都可能找上門。
聘第一位美國員工前,雇主要完成哪些登記?
很多台商以為有 EIN 就能發薪水,其實 EIN 只是聯邦層級的雇主身分。真正發第一筆薪水前,通常要依序完成以下事項,而且是以「員工實際工作的州」為準,不是公司登記的州。舉例來說,公司登記在 Delaware、員工住在德州遠端上班,就要在德州處理雇主登記;州別選擇的影響可以參考美國公司設立州別怎麼選。
- 確認公司已有 EIN,且 IRS 登記的公司名稱與地址正確。還沒申請的,可以先看美國公司 EIN 與銀行開戶指南。
- 在員工工作州申請州所得稅扣繳帳號(有州所得稅的州才需要,例如加州、紐約州;德州、佛州沒有州個人所得稅)。
- 申請州失業保險(State Unemployment Insurance,SUI)雇主帳號,取得新雇主費率。
- 投保勞工賠償保險(workers’ compensation)。多數州強制雇主投保,規定與例外依州而定。
- 員工到職時簽 Form W-4(聯邦扣繳),必要時加簽州扣繳表;並在到職後 3 個營業日內完成 Form I-9 身分與工作許可查核。
- 依聯邦規定,在到職後 20 天內向州政府的新進員工登記系統(new hire reporting)申報,部分州的期限更短。
- 確認最低工資、加班、薪資發放頻率與薪資單資訊符合聯邦與州規定。聯邦最低工資為每小時 7.25 美元,但許多州與城市訂得更高,以較高者為準。
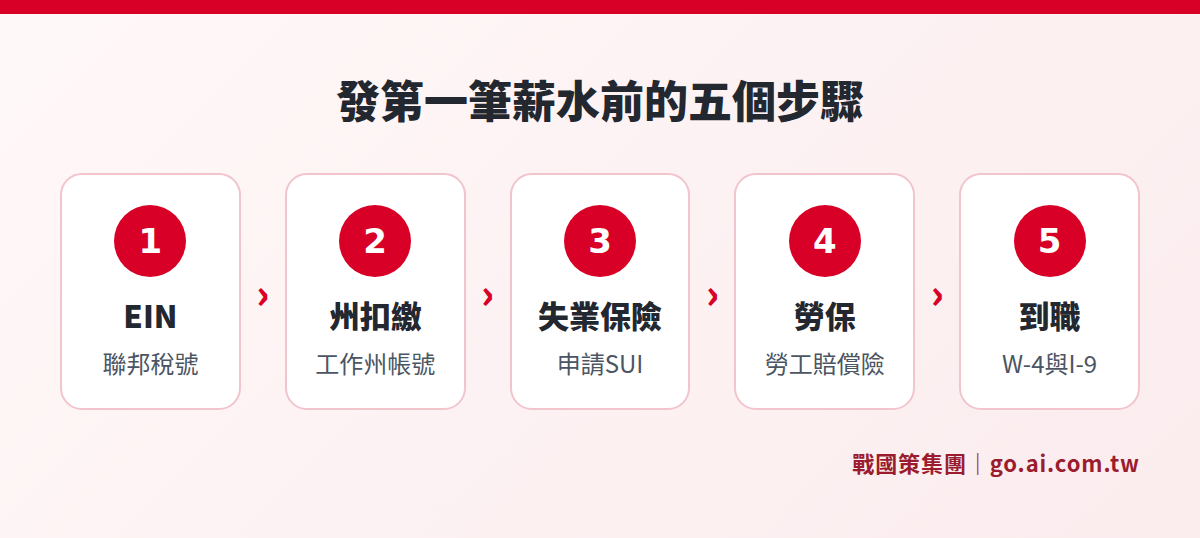
順序很重要。若員工已經上班,州失業保險帳號卻還沒申請,第一季的申報就會延誤,之後要補報並可能被收滯納金。建議在確定錄取到正式到職之間,就把州帳號與保險處理完。
每一期薪水要扣什麼?公司又要負擔什麼?
美國的 Payroll 不是只有「付薪水」,而是公司每發一次薪,都要從員工薪資中代扣稅款,並另外負擔雇主端的稅,再依規定期限繳給 IRS 與州政府。代扣的部分在法律上屬於替政府保管的信託基金(trust fund),未依期限繳納時,IRS 可以對負責的人個人追究(Trust Fund Recovery Penalty),這也是為什麼不建議用「先發薪、稅之後再說」的方式處理。
| 項目 | 員工負擔(公司代扣) | 公司負擔 | 說明 |
|---|---|---|---|
| 聯邦所得稅 | 依 W-4 與 IRS 扣繳表計算 | 無 | 公司代扣後繳給 IRS |
| 社會安全稅(Social Security) | 6.2% | 6.2% | 2026 年課稅薪資上限 184,500 美元 |
| 聯邦醫療保險稅(Medicare) | 1.45% | 1.45% | 無上限;員工年薪超過 20 萬美元的部分另代扣 0.9% |
| 聯邦失業稅(FUTA) | 無 | 6.0%,每位員工前 7,000 美元薪資 | 準時繳納州失業保險可抵減最多 5.4%,實際多為 0.6% |
| 州所得稅與州失業保險 | 依州規定 | 依州規定與公司費率 | 少數州另有員工負擔的州保險,例如加州 SDI |
換句話說,聘一位年薪 8 萬美元的員工,公司的成本不是 8 萬美元,還要加上雇主端的社會安全稅與醫療保險稅(合計 7.65%)、聯邦與州失業稅、勞工賠償保險,以及您決定提供的健康保險、退休金等福利。編預算時,建議以薪資再往上抓一段雇主成本,實際比例依州別與福利內容而不同,請會計師依您的情況試算。
全年要交哪些申報表?截止日一次整理
Payroll 的申報分成每次發薪後的繳款、每季申報與年度申報。繳款頻率(每月或半週)由 IRS 依公司過去的扣繳金額決定,新雇主通常從每月繳款開始。主要的聯邦表格如下:
- Form 941(每季):申報當季代扣的聯邦所得稅、社會安全稅與醫療保險稅,截止日為季度結束後次月的最後一天(4 月 30 日、7 月 31 日、10 月 31 日、1 月 31 日)。
- Form 940(每年):申報聯邦失業稅,次年 1 月 31 日前申報。
- Form W-2 與 W-3(每年):次年 1 月 31 日前交給員工,並送交社會安全局(SSA)。
- Form 1099-NEC(每年):付給美國承攬人的非員工報酬,2026 年起支付的款項,同一位承攬人全年達 2,000 美元就要申報(2025 年以前支付的款項門檻是 600 美元,2027 年起依通膨調整),次年 1 月 31 日前交給對方並送 IRS。
- 州的季度申報:州扣繳與州失業保險通常每季申報,格式與期限依州而定。
這些申報要和公司本身的所得稅申報、州年費與年報一起排進年度行事曆,年度維護的整體清單可以參考美國公司年度維護清單,公司層級的稅務則見美國公司稅務入門。
員工在別州遠端上班,或承攬人在台灣,怎麼處理?
跨州遠端員工
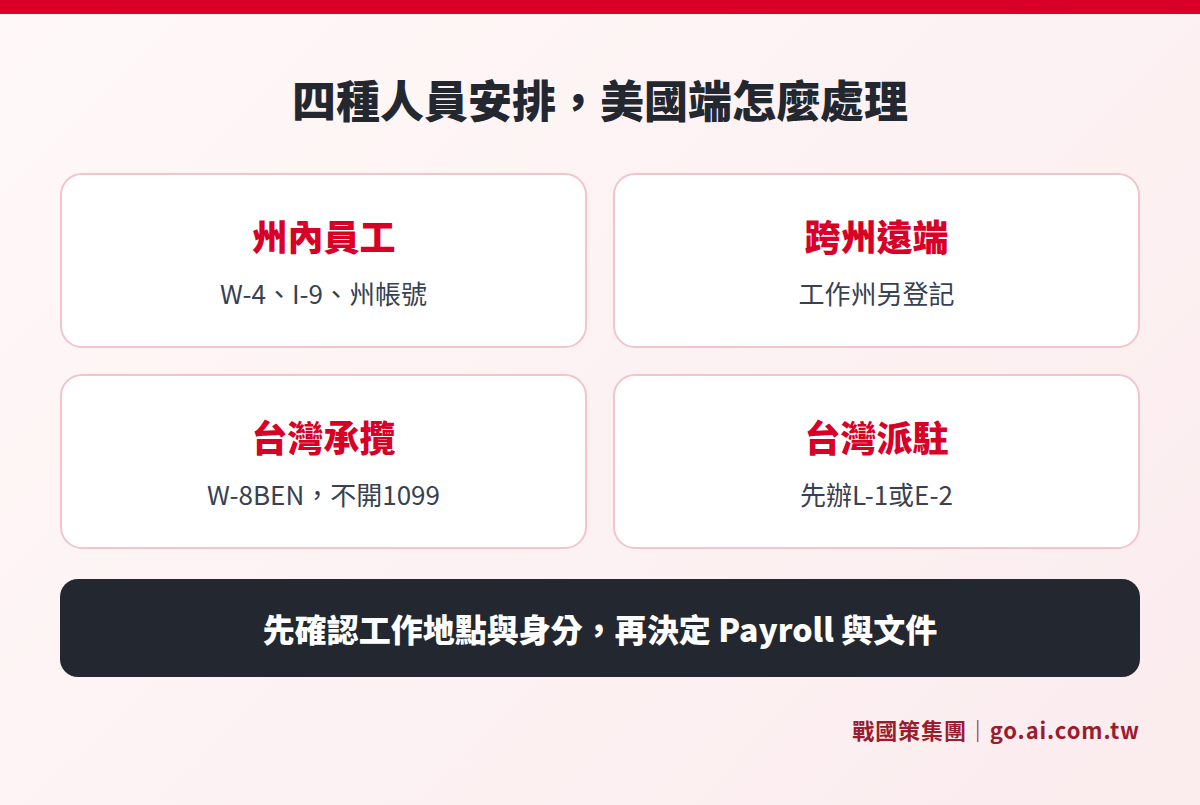
美國的薪資扣繳與失業保險,原則上跟著員工實際工作的地點走。公司在加州登記、員工搬到紐約州在家上班,公司通常就要在紐約州登記雇主帳號、代扣紐約州稅並加入紐約州失業保險。少數州對居住地與工作地不同的員工有特別規則,加上員工在某州工作也可能讓公司在該州產生營業登記或州稅義務,因此錄用遠端員工時,要先問清楚對方會在哪一州工作,搬家也要提前通知公司。
在台灣或其他國家的承攬人
美國公司付錢給人在台灣、勞務也在台灣提供的承攬人或工程師,在美國稅法上通常不屬於美國來源所得,美國端一般不需要扣繳,也不開 1099。實務上建議請對方簽 Form W-8BEN 存檔,證明對方是外國人,並在合約中寫清楚勞務地點、交付內容與智慧財產權歸屬。台灣端的部分,個人在台灣提供勞務取得的報酬,一般屬於台灣來源所得,需由本人依台灣規定申報;若對方其實是全職、受管理的團隊成員,則要另外評估台灣的勞動法規與勞健保責任,不能只靠一份承攬合約處理。
台灣母公司派人到美國
由台灣母公司派員工到美國分公司或子公司工作,要先處理簽證,常見途徑包括跨國公司內部調派的 L-1,以及符合條約投資條件的 E-2;以觀光或商務 B-1/B-2 身分入境實際上班,可能違反移民規定。薪資由哪一端發放、在美國工作期間的薪資是否要納入美國 Payroll、台美兩地稅務如何申報,都要在派駐前與會計師確認。非美國居民創辦人的身分問題,可延伸閱讀非美國居民可以成立美國公司嗎。
自己跑 Payroll、用軟體,還是交給 PEO 或 EOR?
人數少的時候,台商常見的做法有四種。選擇時重點不是哪一種最便宜,而是誰負責算對稅、準時繳款、登記州帳號,以及出錯時誰承擔。
| 方式 | 適合情況 | 優點 | 要注意 |
|---|---|---|---|
| 自行計算與申報 | 熟悉美國稅務的內部人員 | 費用最低 | 計算、繳款與各州申報全部自己負責,出錯風險高 |
| Payroll 軟體 | 1 到數十位員工,已有州帳號 | 自動計算扣繳、代繳稅款與產生 W-2 | 州帳號登記、員工分類仍需公司自行判斷 |
| PEO(專業雇主組織) | 需要健保、福利與人資支援 | 共同雇用、可取得團體保險與合規支援 | 仍以您的公司為雇主之一,合約責任要看清楚 |
| EOR(名義雇主) | 還不想在該州設立實體或登記 | 由 EOR 擔任法律上的雇主,速度快 | 每人月費較高,智慧財產權與競業條款要特別約定 |
我們的建議是:還在測試市場、只有一兩位人員時,EOR 或 PEO 可以先降低登記與合規負擔;確定長期經營、人數增加後,再改由自家美國公司直接雇用,搭配 Payroll 軟體與會計師覆核。無論哪一種,員工分類與勞動條件的最終責任仍在公司身上。
已經用錯方式聘人,怎麼補救?
如果您發現公司已經把實際上是員工的人用承攬方式付款,或員工已在某州上班卻沒有登記,建議依以下順序處理,越早主動處理,通常越能降低罰款與爭議:
- 盤點所有付款對象:列出姓名、工作地點、工作內容、付款方式與金額,標記哪些人可能被認定為員工。
- 請會計師或勞動法律師評估:依 IRS 與州的標準判斷身分,確認需要補登記的州與期間。
- 立即補登記州帳號:先把州扣繳與州失業保險帳號申請下來,避免問題繼續擴大。
- 改正後續付款方式:該轉為員工的,從下一期開始納入 Payroll,重新簽 W-4、I-9 與聘僱合約。
- 評估過去期間的補報:IRS 設有自願分類和解計畫(Voluntary Classification Settlement Program,VCSP),符合資格的雇主可以用較低成本把承攬人改列為員工,是否適用要由專業人士判斷。
- 檢查合約與文件一致:聘僱合約、薪資單、銀行付款紀錄與申報資料要對得起來,對外簽約與開票的一致性可參考美國公司簽約與開立 Invoice。
若您還沒開始聘人,最有效的做法是在發出錄取通知前,先把「工作地點在哪一州、是員工還是承攬、誰負責 Payroll」三件事確定下來。這三個答案決定了後續所有登記與成本。
常見問題
美國公司沒有美國人當員工,只有台灣老闆,要跑 Payroll 嗎?
不一定。若老闆人在台灣、沒有在美國工作,也沒有向美國公司領薪資,通常不需要建立美國 Payroll。若公司是 C-Corp,負責人在美國實際工作並領取報酬,就可能要以員工身分納入 Payroll;LLC 成員的報酬則依稅務分類處理,方式不同。建議依公司型態與實際工作地點請會計師確認。
付給美國承攬人的錢,什麼情況要開 1099-NEC?
付給美國人或美國公司的非員工報酬,同一對象全年達到門檻就要申報。2026 年起支付的款項門檻為 2,000 美元,2025 年以前支付的款項為 600 美元。付款前請對方先填 W-9,取得正確的稅號與名稱;若對方是外國人且勞務在美國境外提供,通常改收 W-8BEN,不開 1099。
員工住在沒有州所得稅的州,是不是就不用做州的登記?
不是。德州、佛州等州雖然沒有州個人所得稅,不需要州扣繳帳號,但州失業保險仍然要登記並按季申報,勞工賠償保險與新進員工申報也要依州規定處理。
可以先用承攬合約試用,之後再轉員工嗎?
可以安排試用期,但身分判斷看的是試用期間的實際工作方式。如果試用期間就要求固定工時、使用公司系統並接受主管指揮,即使合約寫承攬,仍可能被認定為員工。比較穩妥的做法是直接以員工身分聘用並約定試用條件,或讓承攬人真的以獨立方式交付專案成果。
資料來源
- IRS:Independent contractor (self-employed) or employee?
- IRS:Understanding employment taxes
- IRS:Instructions for Forms 1099-MISC and 1099-NEC
- IRS:Voluntary Classification Settlement Program
- SSA:2026 Social Security Changes
- USCIS:I-9 Central
- U.S. Department of Labor:Minimum Wage
- California EDD:ABC Test
本文為一般資訊整理,不構成法律、稅務或移民意見。各州雇主登記、稅率與勞動規定經常調整,實際適用請以 IRS、各州政府最新公告為準,並由會計師、律師依個案判斷。
準備在美國聘人?先確認身分與州別再發薪
告訴我們人員的工作地點、職務與付款方式,顧問會協助判斷員工或承攬、需要登記的州帳號與 Payroll 安排,並銜接美國會計師處理申報。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊