

計畫在越南設立公司的台商,最常問的不是「能不能成立」,而是「成立後要繳多少稅、什麼時候申報、台灣這端又會受到什麼影響」。越南的稅務體系架構清楚,但稅種多、申報時程分散、優惠條件複雜,加上近年法規持續更新:企業所得稅(CIT)新法已自2025年10月生效,增值稅(VAT)8%優惠減徵措施已延長至2026年底,一旦漏報或誤解稅率,輕則產生滯納金,重則遭稅務機關稽查。本文針對台灣企業最常遇到的越南公司稅務問題,從CIT、VAT、個人所得稅到台越租稅協定與CFC連動,整理成可直接對照的操作參考。想先了解設立程序,可先讀越南公司設立流程完整指南。
越南公司要繳哪些稅?六大稅種一次看清
越南稅務體系由財政部(Ministry of Finance)及總稅務局(General Department of Taxation)主管,採自行申報制度。對外資企業而言,最核心的是下列六個稅種:
| 稅種 | 標準稅率 | 課稅對象 | 申報頻率 |
|---|---|---|---|
| 企業所得稅(CIT) | 20% | 企業全球所得 | 季度預繳+年度結算(年底後90日內) |
| 增值稅(VAT) | 10%(部分8%) | 商品及服務銷售 | 每月或每季 |
| 個人所得稅(PIT) | 5%–35%(累進) | 個人薪資、投資收益 | 每月代扣代繳+年度結算 |
| 外國承包商稅(FCT) | CIT 1–10%+VAT 2–5% | 外國企業在越南提供服務 | 依合約期間申報 |
| 資本利得稅 | 20% | 股權轉讓利得 | 交易發生時申報 |
| 特別消費稅(SCT) | 5%–150% | 菸酒、汽車等特定商品 | 每月申報 |
會計年度預設為1月1日至12月31日。年度CIT申報必須在年度結束後90日內完成;季度CIT預繳則於每季結束後30日內申報,不足預繳時期末須補繳,第4季預繳額不得低於全年實際稅額的75%。
企業所得稅(CIT):標準稅率、新法變化與申請優惠
越南CIT標準稅率為20%,適用於外商投資企業(外資獨資公司、合資公司、外國企業分支機構)。2025年10月生效的新《企業所得稅法》(Law No. 67/2025/QH15)新增中小企業差異稅率:
- 年營收不超過10億越南盾(約新台幣130萬元):免繳CIT
- 年營收10億至30億越南盾:15%
- 年營收30億至500億越南盾:17%
台灣中小規模企業若業務量符合門檻,實際稅負有機會低於20%,應在申報前確認適用條件。
應稅所得計算
應稅所得=總收入-免稅收入-可扣除費用+其他應稅所得。可扣除費用須同時符合:實際發生且與營業相關、取得合法電子發票、單筆超過2,000萬越南盾的交易須透過銀行轉帳支付。虧損可向後結轉最長5年,不可回溯抵減前期。
外資稅務優惠的完整條件
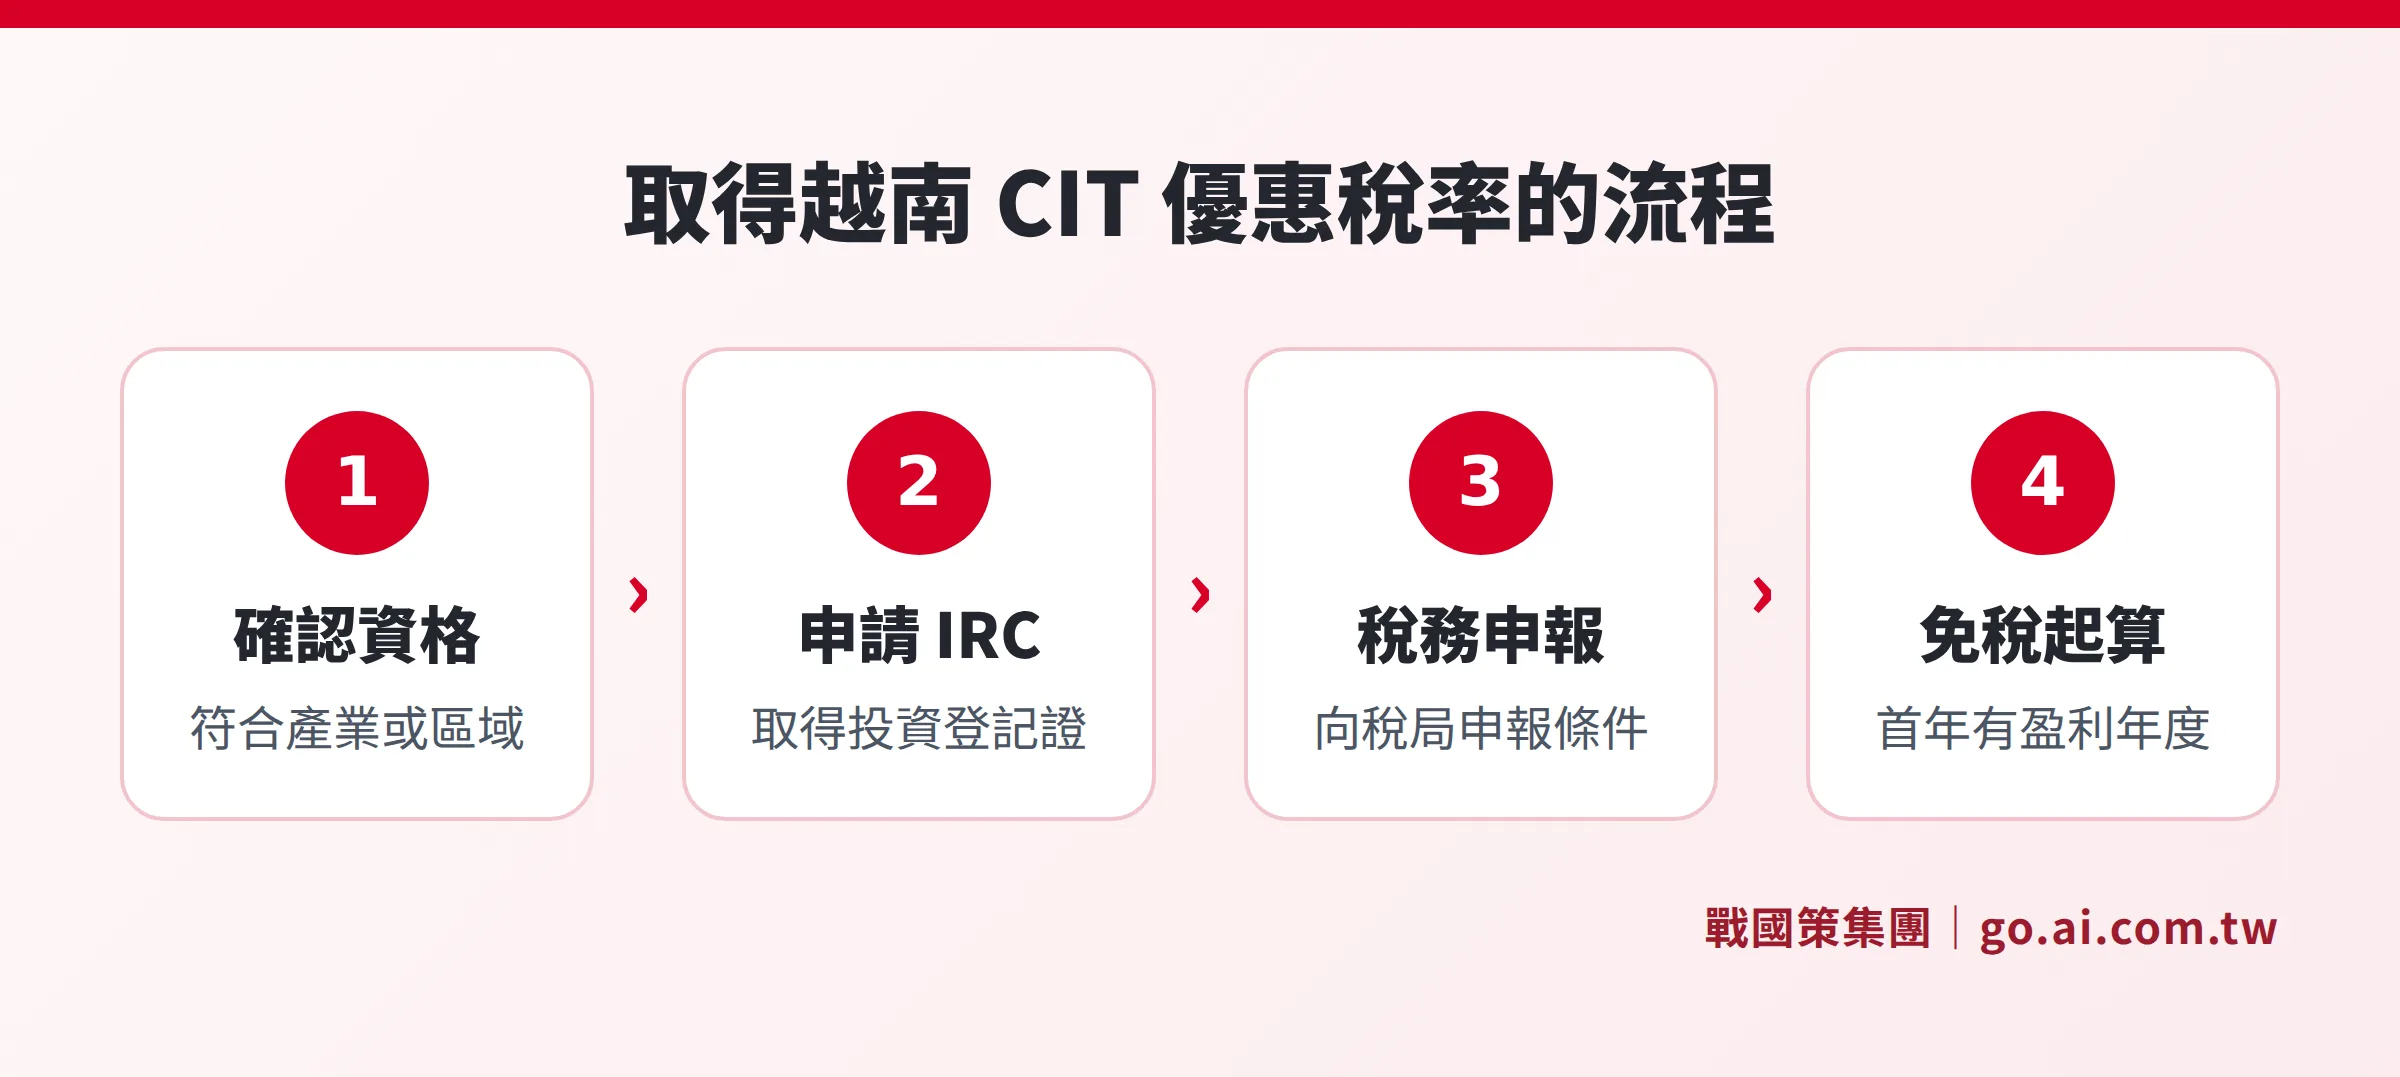
越南政府針對特定地區與產業提供CIT優惠稅率,申請前需先取得符合條件的投資登記證(IRC/ERC),於稅務申報時一併申報優惠條件。石油天然氣開採適用32%至50%的較高稅率(依地區及專案而定),礦產資源開採適用40%至50%。
| 優惠類別 | 優惠稅率 | 免稅期 | 減半期 | 適用條件摘要 |
|---|---|---|---|---|
| 經濟特區、高科技園區 | 10%(15年) | 4年 | 9年 | 投資於政府核定之園區 |
| 社經困難地區工業區 | 17%(10年) | 2年 | 4年 | 設立於困難地區工業區 |
| 軟體產業 | 10%(15年) | 4年 | 9年 | 軟體開發與IT服務企業 |
| 大型製造業專案 | 10%(15年) | 4年 | 9年 | 投資額達6兆越南盾以上 |
| 農業、水產加工 | 10%–17% | 2–4年 | 4–9年 | 依投資地區及規模而定 |
| 教育、醫療、體育 | 10%(全期) | 4年 | 9年 | 社會化領域投資專案 |
免稅期自首年產生應稅所得的年度起算;若企業營運3年內未產生應稅所得,則自第4年起算。減半期緊接免稅期之後。
增值稅(VAT):2026年稅率現況與電子發票義務
2026年VAT稅率分級
越南VAT分四個稅率:
- 標準稅率10%:適用於大多數商品及服務
- 優惠稅率8%:根據第204/2025/QH15號決議,2%減徵措施已延長至2026年12月31日,適用運輸、旅遊、餐飲、建築、IT服務等行業;金融保險、房地產、菸酒等行業不適用
- 低稅率5%:適用潔淨水、教學用具、醫療器材、農產品加工等民生必需品
- 零稅率0%:適用出口商品及服務、國際運輸、保稅區加工貨物;出口企業可就進項稅額申請退稅
一句話看懂
越南VAT 8%優惠已延到2026年底(Resolution 204/2025/QH15),台商核算銷貨成本時需確認自身產業是否適用,避免高估稅負影響報價競爭力。
部分項目不在VAT課徵範圍,包含土地使用權轉讓、保險服務、金融衍生商品、醫療及教育服務等。
電子發票(e-invoice)合規義務
越南自2022年7月起全面實施電子發票制度,所有在越企業須透過稅務機關核准的系統開立及接收發票。未取得合法電子發票的進項費用,不得申請VAT抵扣,是台商最常因此多繳稅的原因之一,設立公司前須將e-invoice系統建置納入IT規劃。
個人所得稅(PIT)與外籍員工社保:派駐台幹的實際負擔
稅務居民認定與稅率
在越南境內有經常性住所(租約183天以上),或一個日曆年度內在越累計停留183天以上者,認定為越南稅務居民,適用5%至35%的7級累進稅率,月應稅所得超過8,000萬越南盾(約新台幣10萬元)的部分,適用最高35%邊際稅率。
非稅務居民的就業所得一律適用20%固定稅率,無任何扣除額亦無減免。對短期派駐的台灣籍管理人員而言,若在越停留未滿183天,20%固定稅率在部分情況下比累進稅率更有利,可在薪酬規劃時預先評估。
外籍員工強制社保:總負擔達薪資30%
自2018年起,持工作許可證且簽訂1年以上勞動合約的外籍員工須強制加入越南社保及健保,繳費率如下:
- 社會保險(SI):雇主17.5%+員工8%
- 全民健保(HI):雇主3%+員工1.5%
- 合計:雇主20.5%+員工9.5%,月薪合計負擔達30%
外籍員工不須繳失業保險(越南籍員工需繳)。投保薪資上限為每月基本薪資的20倍(2026年約4,680萬越南盾)。台灣企業在設計外籍員工薪酬package時,應將30%的社保總負擔一併納入人力成本估算,而非僅計算名目薪資。
台越租稅協定:股利匯回、利息、常設機構三個關鍵點
協定核心扣繳稅率
台灣與越南簽署的「避免雙重課稅及防止逃漏稅協定」(Taiwan-Vietnam DTA)已生效,主要針對跨境所得設定扣繳稅率上限:
- 股利:扣繳上限15%(持股達25%以上者降為10%)
- 利息:扣繳上限10%
- 權利金:扣繳上限15%
實務上,若越南國內適用稅率低於協定稅率,以國內稅率為準(對台商更有利);若國內稅率高於協定稅率,則適用協定稅率。具體適用情形因企業型態及收入性質而異,建議由在地稅務顧問確認。
常設機構認定風險
協定明確規範常設機構(PE)的構成要件,建築工程或安裝專案超過6個月,即構成常設機構,須在越南申報CIT。台灣母公司若有業務人員長期在越南洽商、監工或提供服務,需評估是否觸發PE認定,進而衍生越南端的稅務申報義務。
台灣CFC制度的連結
台灣自2023年起實施受控外國企業(CFC)制度。台灣公司若直接或間接持有設立於低稅負地區的外國企業50%以上股份,須將該企業的當期未分配盈餘認列為所得。越南標準CIT稅率為20%,一般不被認定為低稅負地區,CFC規定通常不會直接觸發;但若越南子公司享有10%優惠稅率且處於免稅期,個案是否仍適用,建議個別確認。CFC申報的詳細計算方式,可參考台灣CFC申報完整指南(2026)。
移轉定價:台越集團間交易的申報要求
關聯方認定範圍
越南稅法採廣義關聯方定義,以下情形均屬關聯交易:一方直接或間接持有另一方25%以上資本;兩方受同一第三方持有25%以上資本;一方提供另一方50%以上借款資金(含擔保);一方為另一方的最大股東且持股比例達10%以上。
同期資料準備義務
關聯交易金額達5,000萬越南盾以上的企業,須在年度CIT申報截止日前備妥:集團主檔報告(Master File)及當地國別報告(Local File)。集團合併營收達18兆越南盾以上的企業,還需提交國別報告(CbCR)。
符合以下全部條件者可免除準備義務:僅從事簡單功能且不使用獨特無形資產、年營收低於500億越南盾、關聯交易金額低於年營收50%、稅前利潤率不低於同業水準。
已出問題怎麼補救?常見稅務風險處理
越南稅務稽查力道近年明顯加強,尤其是移轉定價與電子發票兩個領域。以下是台商最常遭遇的稅務問題及建議處理方式:
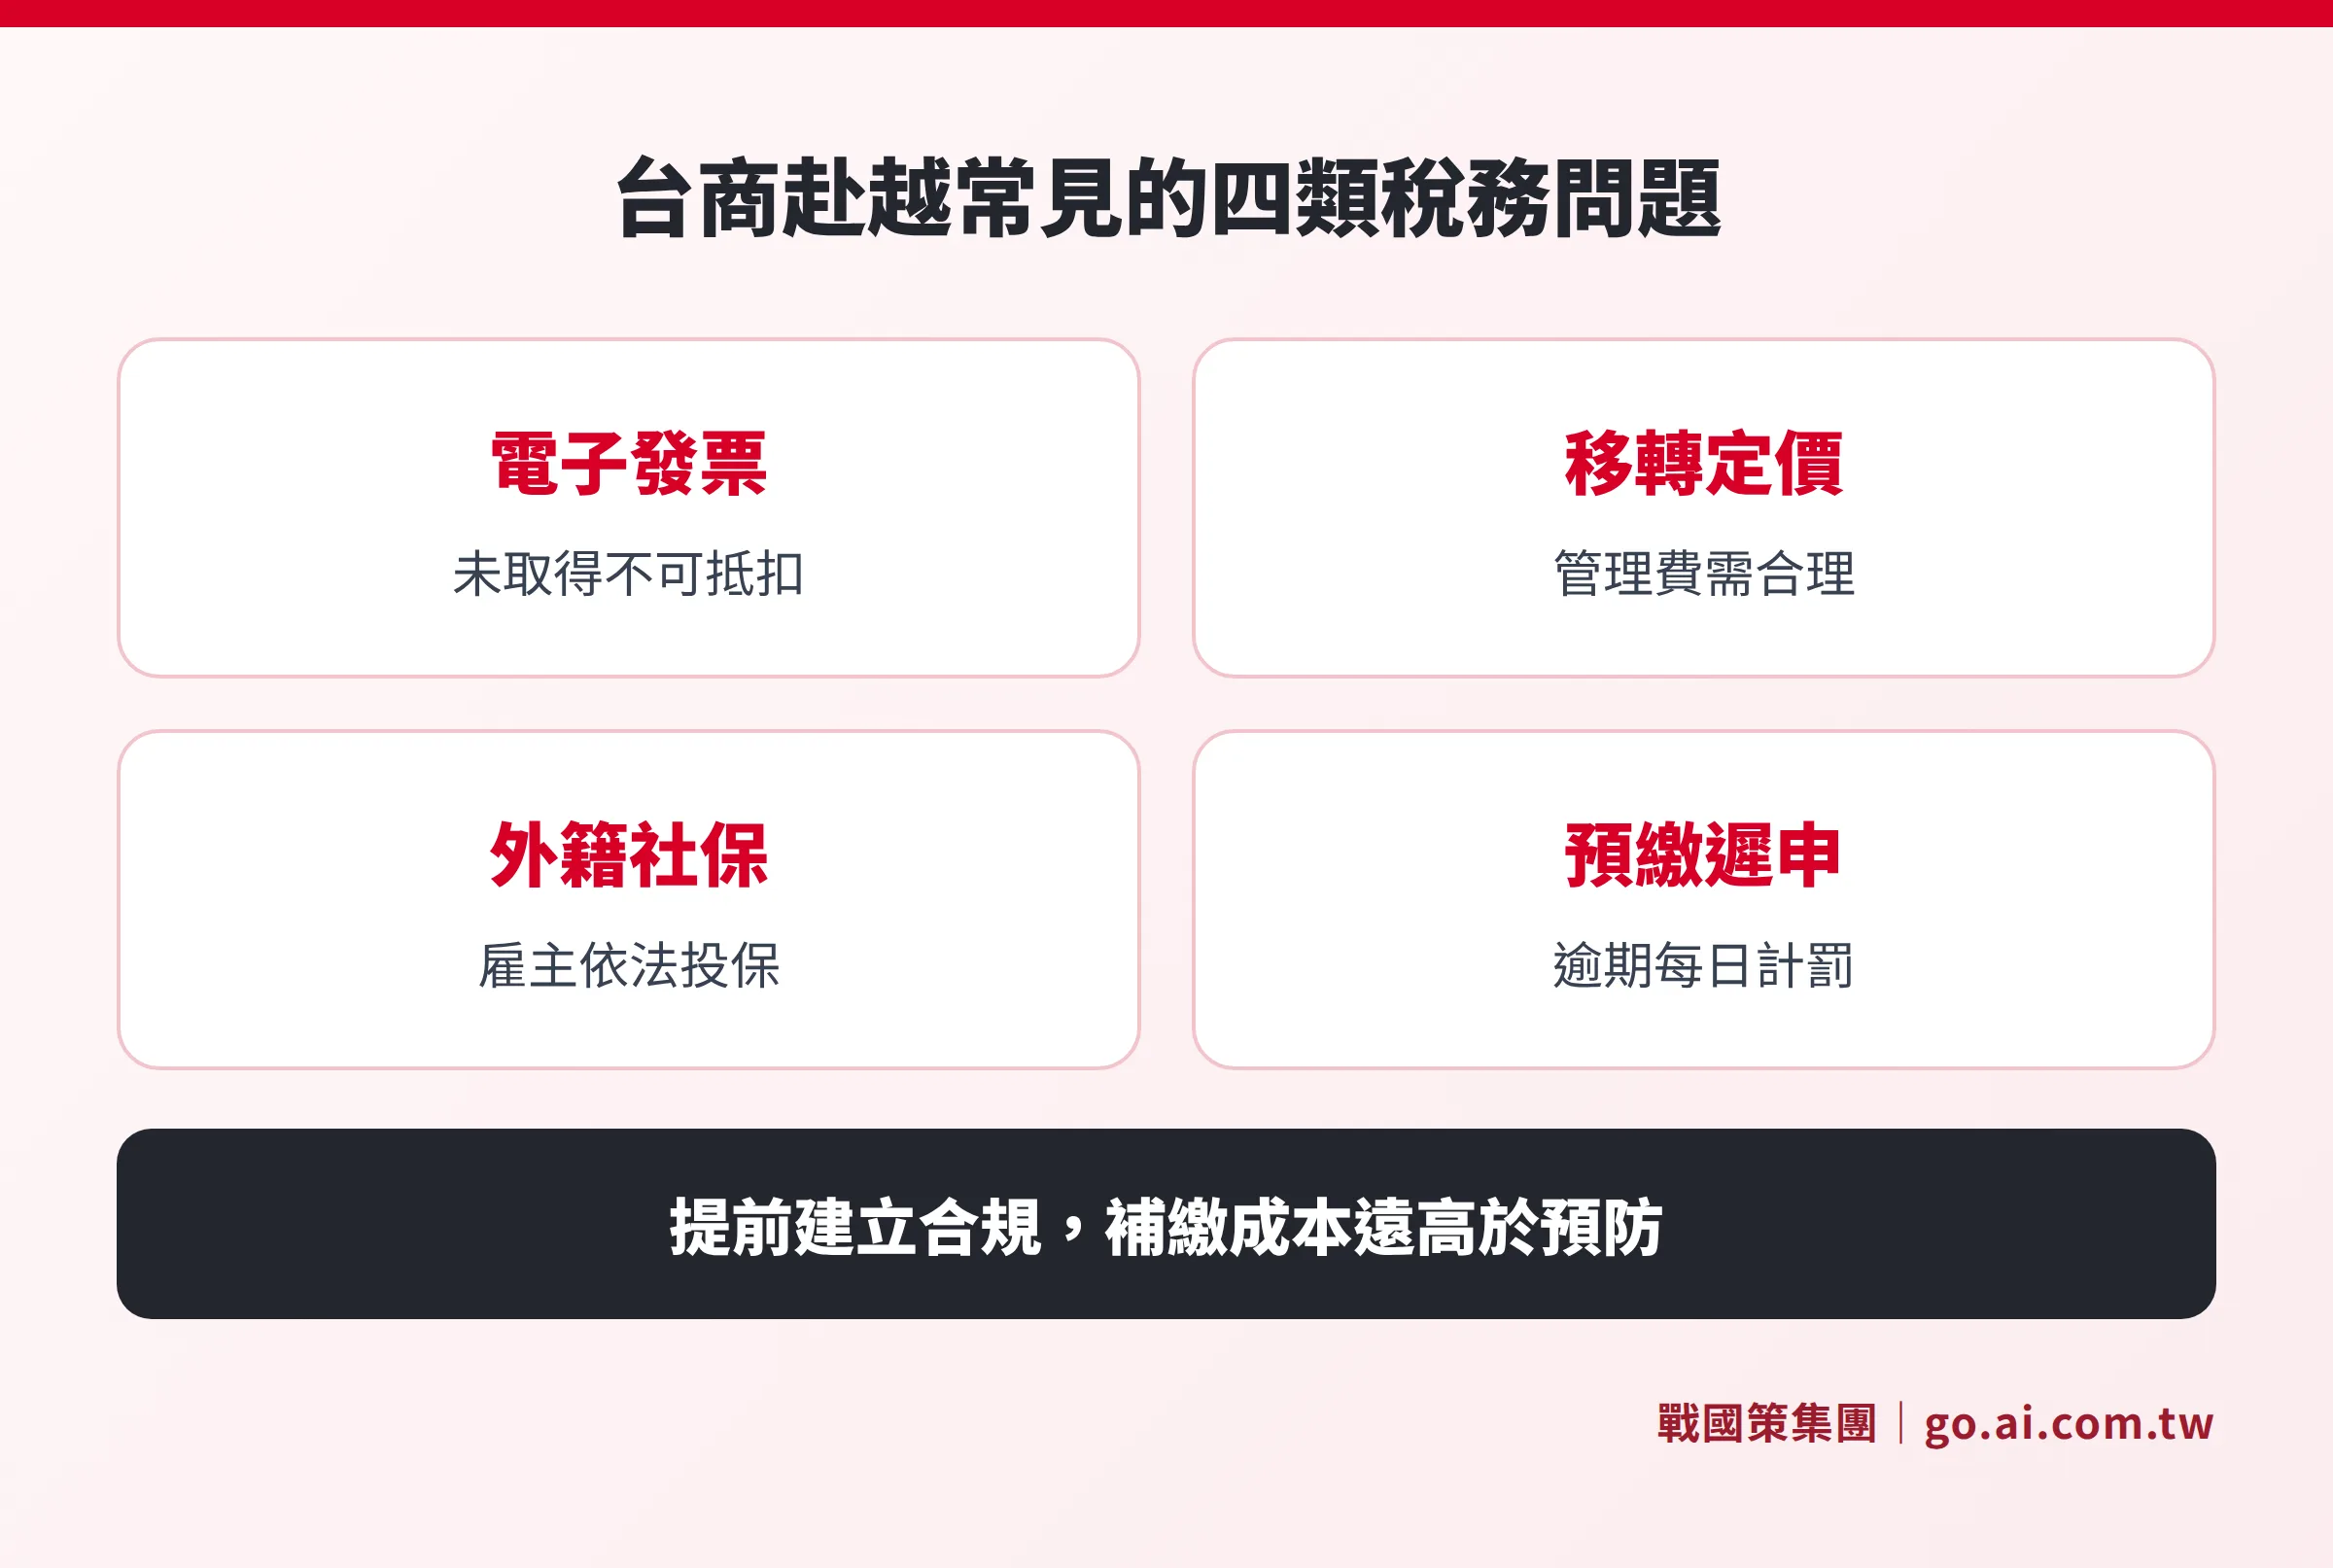
電子發票未合規:進項稅額被否定,需補繳VAT差額。處理方式:聯繫供應商要求重新開立合法電子發票,無法補開者向稅務機關提出說明並預備補繳。
移轉定價被調整:稅務機關認定集團間管理費或授權金不符常規,追徵CIT差額並加計滯納金(每日未繳稅額的0.03%)。預防方式:建立並定期更新移轉定價同期資料,確保管理服務費有合理計算依據。
外籍員工社保漏繳:被要求補繳加計利息。處理:主動向社保機關申請補繳,配合勞動稽查提供說明,主動申請通常優於被稽查後處分。
季度CIT預繳遲申:逾期按每日0.03%累計滯納金。預防方式:設置季度申報提醒,並注意第4季結算時預繳額不得低於全年稅額75%。
若問題已發生,建議盡快委託越南在地持牌稅務顧問評估補救方式,主動更正的罰款通常遠低於被稽查後的補徵處分。更多台灣端的法規連動,可參考台灣人越南開公司:文件公證與CFC關卡(2026),以及越南公司設立費用試算。
常見問題
越南企業所得稅目前是20%,新的中小企業稅率適用哪些公司?
標準稅率為20%。2025年10月生效的新法(Law No. 67/2025/QH15)新增:年營收不超過10億越南盾免繳CIT、10億至30億適用15%、30億至500億適用17%。台商如符合門檻應事先確認,相關稅率以越南財政部最新公告為準。
越南可以申請哪些CIT優惠?外資企業符合條件嗎?
主要取決於投資地點(經濟特區、高科技園區、社經困難地區工業區)及產業類別(軟體、農業、教育醫療等)。申請前須先取得投資登記證(IRC),稅務申報時依規申報優惠條件。最優惠情況下可享4年免稅+9年減半徵收,適用10%優惠稅率共15年。
越南VAT 2026年是幾%?8%優惠還有效嗎?
越南標準VAT為10%。依第204/2025/QH15號決議,部分商品及服務的8%優惠稅率已延長至2026年12月31日,涵蓋運輸、旅遊、餐飲、建築、IT服務等行業(金融、保險、房地產等除外)。2027年起是否繼續延長,以越南財政部最新公告為準。
台灣人派駐越南要繳多少個人所得稅?社保怎麼計算?
在越停留183天以上者適用5%至35%累進稅率;不足183天者適用20%固定稅率。另外,持工作許可證且簽訂1年以上合約的外籍員工,雇主需負擔20.5%(社保17.5%+健保3%)、員工負擔9.5%(社保8%+健保1.5%),合計薪資成本比名目薪資高出30%。
台灣母公司持有越南子公司,需要擔心台灣CFC問題嗎?
越南標準CIT為20%,一般不被認定為低稅負地區,台灣CFC規定通常不觸發。但若越南子公司適用10%優惠稅率且處於免稅期,個案是否仍適用CFC,建議交由熟悉兩岸稅務的顧問個別評估。詳細說明請參考台灣CFC申報指南。
資料來源
- 越南財政部(Ministry of Finance):mof.gov.vn
- 越南總稅務局(GDT):gdt.gov.vn
- 越南新企業所得稅法 Law No. 67/2025/QH15(2025年10月1日生效)
- 越南VAT優惠延長決議 Resolution 204/2025/QH15(8%稅率延長至2026年12月31日)
- 越南社會保險機構(VSSA):baohiemxahoi.gov.vn
- 台灣財政部(MOF):mof.gov.tw(台越租稅協定查詢)
本文為企業規劃參考,不構成法律或稅務意見。越南稅務法規更新頻繁,費用、稅率、期限請以越南財政部及總稅務局最新公告為準,個案請洽持牌稅務顧問。
免費諮詢越南公司稅務規劃
越南稅務制度複雜、法規持續更新,從設立架構到申報合規,戰國策提供一站式越南投資顧問服務,超過 25 年專業經驗,服務超過 3 萬家企業。立即諮詢,取得您的越南稅務規劃建議。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊