當公司走到必須結束的十字路口,許多創業者才發現自己搞不清楚「停業」、「歇業」、「解散」這三個詞的差別,更不知道公司解散後還要面對長達數個月的清算程序與多項稅務申報。錯把「停業」當「解散」、忘了向法院聲報清算人、遲報決算拿到罰鍰——這些都是實務上反覆發生的失誤。這篇文章從法律與稅務雙軸出發,說明三種結束型態的本質差異,拆解台灣公司解散清算的完整七步驟,並整理最容易踩雷的稅務時限,讓您在決定「如何退場」之前,先把規則看清楚。
停業、歇業、解散:三條路,走錯代價不同
「結束公司」在法律上有三種截然不同的意涵,選錯路徑不只是程序問題,可能直接衍生稅務罰鍰或人格消滅失敗的後果。
| 比較項目 | 公司停業 | 行號歇業 | 公司解散 |
|---|---|---|---|
| 適用對象 | 有限公司、股份有限公司 | 獨資或合夥商業行號 | 有限公司、股份有限公司 |
| 法律意義 | 暫停營業,法人資格保留 | 商業主體永久終止 | 法人人格永久消滅(清算完結後) |
| 是否可復原 | 可申請復業 | 不可;需重新登記 | 不可逆 |
| 停業上限 | 最長一年,可申請展延 | 無 | 無 |
| 主管機關 | 財政部、地方稅捐稽徵機關 | 地方政府商業登記機關 | 經濟部商業發展署或地方政府 |
| 停業期間稅務 | 每年仍須申報營利事業所得稅 | 辦理決算,稅籍同步註銷 | 啟動清算,多項申報有時限 |
停業:暫停鍵,保留法人資格
停業適用於有限公司或股份有限公司「暫時不對外營業」的情況,例如主要股東需要休養、市場處於低谷期、公司正在進行內部調整。辦完停業登記後,公司統一編號與法人主體繼續存在,未來只要申請「復業」即可恢復,不需要重新走公司設立流程。
要注意的是,停業期間仍然是一個合法存在的法律主體,每個年度的營利事業所得稅結算申報義務不因此免除。另外,停業最長以一年為限,若需繼續停業,必須在期限屆滿前向主管機關申請展延,否則視為復業。
歇業:行號的終點,公司不適用
許多人把「歇業」理解為「關公司」,這是一個常見的誤解。在法律上,「歇業」是「商業登記」制度下,獨資或合夥行號終止的方式,例如以「○○商行」或「○○企業社」名義登記的事業。
對於依公司法設立、具有法人資格的有限公司與股份有限公司,並不存在「歇業」這個選項。公司要永久結束,唯一的途徑是「解散」加上後續的清算程序。
解散:公司法人人格的永久終止
解散是不可逆的決定,完成解散登記後,公司立即進入清算程序,清算完結並經法院備查後,公司法人人格才正式消滅。
一句話看懂
行號辦歇業、公司辦解散,停業是暫停不是終止。搞清楚這三條路,才不會走錯、補錯文件。
公司解散的合法原因與決議門檻
公司解散可分為「主動解散」與「法定或強制解散」兩種。
主動解散(股東決議):
- 有限公司:依公司法第 113 條,變更章程、合併及解散均須經股東表決權「三分之二以上」之同意。(注意:2018 年修法前舊法規定為「全體股東同意」,現行規定已放寬。)
- 股份有限公司:須經「代表已發行股份總數三分之二以上股東出席」的股東會,並以「出席股東表決權過半數同意」的特別決議通過(公司法第 316 條)。
法定或強制解散:
- 公司章程所定解散事由發生
- 與其他公司合併,原公司消滅
- 主管機關廢止公司登記
- 法院裁定解散(例如公司業務違法,或股東聲請法院裁定)
- 股東人數不足法定最低人數
台灣公司解散清算七步驟全解析
解散決議只是起點,後續的清算程序才是整個流程最耗時也最容易出錯的部分,整體時程通常需要三個月以上。
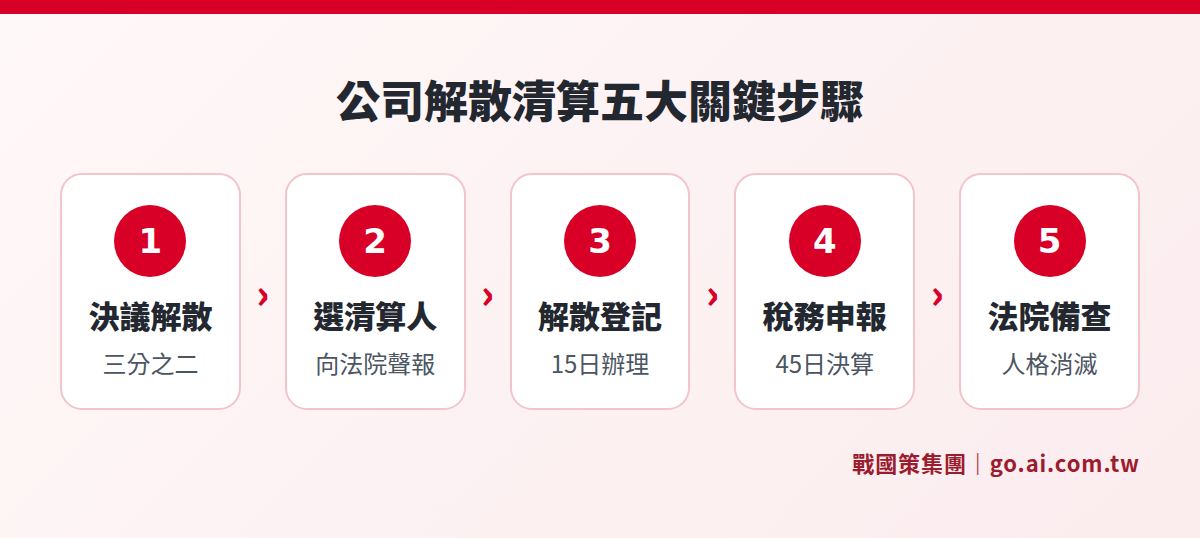
第一步:召開股東會並通過解散決議
召開股東會,依前述門檻(有限公司三分之二表決權;股份有限公司特別決議)通過解散決議,並製作完整的股東會議事錄。這份文件是後續所有申請的法律基礎,務必正確記載決議時間、出席比例與決議方式。
第二步:選任清算人並向法院聲報
解散後,公司原有的董事或董事會職權終止,改由「清算人」負責了結現務。清算人的選任:
- 有限公司:預設為全體股東,亦可由股東決議另選他人。
- 股份有限公司:預設為全體董事,章程或股東會可另行選任。
選任後,清算人必須在 15 日內向公司所在地的地方法院聲報就任,這是公司法的強制規定,不可遺漏。
第三步:向主管機關辦理解散登記
股東會決議解散後 15 日內,須向公司登記的主管機關(經濟部商業發展署或地方政府)申請解散登記。此時公司正式進入清算狀態,對外公告公司即將結束。
若公司同時有辦理公司變更登記,應先確認所有變更事項已登記完成,再啟動解散程序。
第四步:稅務申報(多項時限,各自獨立)
這是最容易出錯的環節,各項申報的截止時間各不相同,且種類繁多。詳見下節的稅務時程表。
第五步:清算人收取債權、清償債務
清算人就任後,首要工作是:
- 編製資產負債表與財產目錄,送股東會(或股東)承認
- 以公告方式(股份有限公司需三次以上公告,並給予至少三個月申報期間)催告已知與未知債權人申報債權
- 依優先順序清償債務(員工薪資優先、稅款次之、一般債權依序)
- 如資不抵債,清算人應立即聲請破產,不可繼續分配財產
第六步:分配剩餘財產給股東
清償所有合法債務後,如仍有剩餘財產,依股東出資比例(有限公司)或持股比例(股份有限公司)分配。分配完畢後,清算人需編製清算期間收支表與損益表,再次送股東會承認。
第七步:向法院聲報清算完結,人格正式消滅
清算完結後,清算人將完整的清算財務報表與解散決議等文件送交法院,聲報清算完結。待法院准予備查,公司法人人格才算真正消滅。整個程序到這一步才算走完。
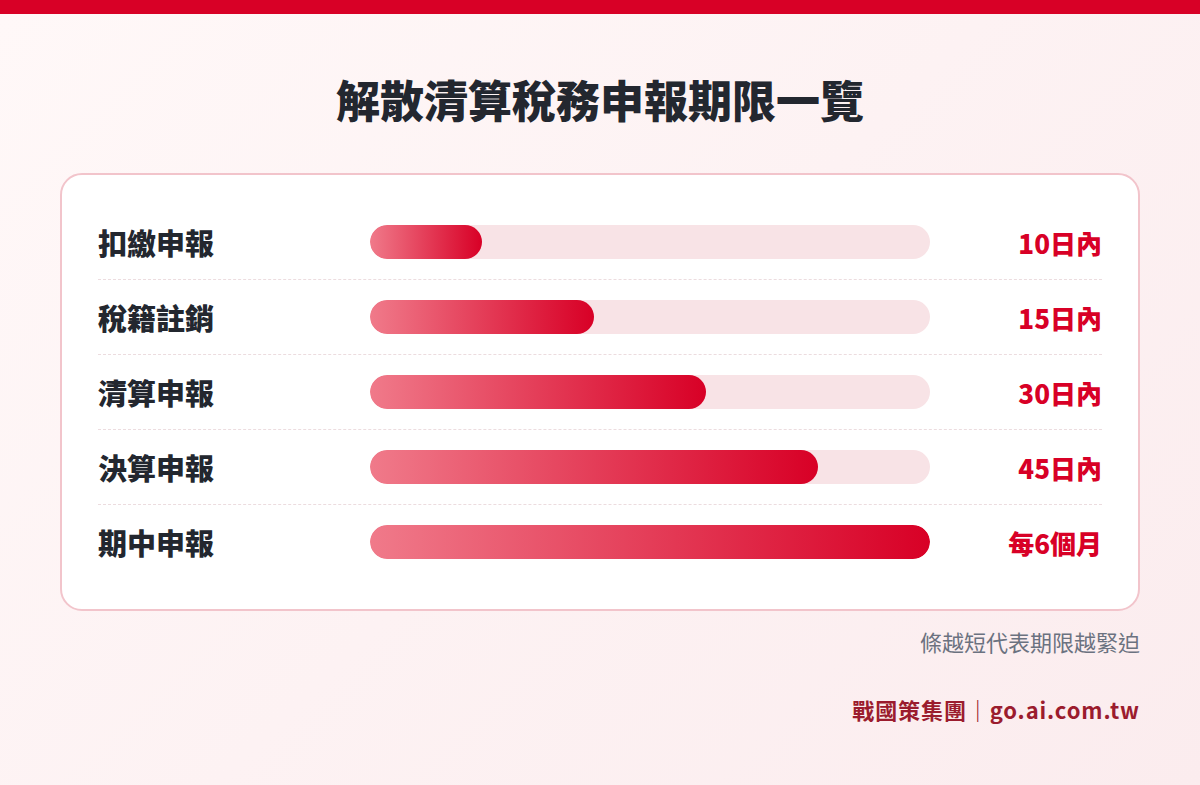
解散清算的稅務申報時程表
稅務申報是整個清算過程中對時限要求最嚴格的環節。以下整理各項申報的截止期限:
| 申報項目 | 申報截止時限 | 主管機關 |
|---|---|---|
| 營業稅籍及營業登記註銷 | 解散基準日後 15 日內 | 所在地國稅局 |
| 各類所得扣繳申報(薪資、租金等) | 解散基準日後 10 日內 | 所在地國稅局 |
| 當期決算申報(解散年度營利事業所得稅) | 解散日起 45 日內 | 所在地國稅局 |
| 清算期間所得申報 | 清算完結日起 30 日內 | 所在地國稅局 |
| 清算期中申報(清算超過 6 個月時) | 每滿 6 個月後 30 日內 | 所在地國稅局 |
逾期申報除產生滯納金與利息外,依所得稅法第 108 條規定,主管機關得處以罰鍰,情節嚴重者得依職權核定稅額。
實務建議: 在啟動解散程序前,先與會計師或代辦機構確認清楚每項申報的起算日期,因為「解散基準日」的認定(是股東決議當日?還是解散登記核准當日?)會影響所有時限的計算,建議以解散登記核准日為起算,並留有緩衝期。
已經出問題了,補救方案是什麼?
若公司已解散登記,但清算程序懸而未決,可依以下情況處理:
情況一:忘了向法院聲報清算人
向公司所在地地方法院補辦清算人聲報,說明遲報原因。雖然仍有可能被裁定罰鍰,但盡早補辦比無限期拖延更有利。法院有時也會依職權裁定清算人。
情況二:稅務申報逾期
主動到國稅局補辦申報,並繳納逾期滯納金,若有補繳稅款,及早補繳可降低罰鍰計算基礎。切勿等待國稅局主動通知,主動申報通常可獲較輕裁量。
情況三:公司長期處於「已解散但未清算完結」的殭屍狀態
這是最麻煩的情形。建議委請律師或會計師代為整理帳目、重新啟動清算程序,再向法院聲報清算完結。越早處理,法人消滅的時間點就越早確定,也避免清算人因長期怠惰而承擔個人賠償責任。
若您的情況是想結束舊公司並轉移資產或經營權,這屬於不同的法律框架,可參考公司轉讓與股權收購指南,與解散清算是不同的路徑。
如何判斷要走停業還是直接解散?
這是最多人來諮詢時的核心問題。以下幾個標準可幫助您初步判斷:
選停業的情境:
- 只是短期內沒有業務,但未來有可能復業
- 想保留公司名稱、統一編號
- 帳務狀況清楚,停業期間財務管理簡單
選解散的情境:
- 確定不再以這個公司繼續經營
- 股東間已無繼續經營的共識
- 公司有債務需要依法律程序清理,確保個人責任界線清楚
判斷的關鍵是:您是否確定「這家公司永遠不會再用到」。如果答案不確定,停業暫停是成本更低的選項,因為公司資本額與法人主體都保留,隨時可以重新啟動。
如果是一人公司的情境,因為帳目相對單純,解散清算的流程通常較快,但稅務查核時對個人支出與公司費用混用的審查也相對嚴格,平時記帳的品質會直接影響清算的順暢度。
常見問題
解散後公司立刻消失了嗎?
不是。解散只是啟動清算程序的第一步。公司在清算人完成清償債務、分配財產、向法院聲報清算完結,且法院准予備查後,法人人格才正式消滅。在此之前,公司仍是有法律意義的存在。
有限公司解散一定要全體股東同意嗎?
不是。2018 年公司法修正後,有限公司解散只需「股東表決權三分之二以上」同意,不再要求全體股東一致同意(公司法第 113 條)。股份有限公司則需依第 316 條通過特別決議。
停業期間還需要申報稅務嗎?
需要。停業中的公司在法律上仍然存在,每年的營利事業所得稅結算申報義務不因停業而免除。若停業期間確實無任何收支,可在申報書上填列零申報,但申報動作本身不可省略。
清算人是否一定要是股東或董事?
不一定。有限公司可由股東決議另選清算人(包括律師、會計師或第三人);股份有限公司也可由章程或股東會另行選任。當股東或董事間有糾紛,選任專業第三方擔任清算人有助於確保清算程序的公正性。
公司解散清算通常需要多久?
一般而言,帳務清楚且無債務爭議的中小企業,完整走完解散到清算完結的程序,通常需要三到六個月。若帳務複雜、債務人眾多或涉及稅務補查,時程可能延長到一年以上。
資料來源
- 公司法第 113 條、第 315 條至第 332 條(全國法規資料庫):https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=J0080001
- 財政部稅務入口網-公司解散決算申報及清算申報說明:https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/liquidation-procedure/x6mOPan
- 經濟部商業發展署公司登記辦事處公告
- 台北市商業處常見問答:公司解散之決議機關及決議方法
本文僅供一般資訊參考,不構成法律或稅務意見。各案情況不同,請以主管機關最新公告為準,並洽詢具執照的法律或會計專業人士。
台灣公司解散清算,委託專業一次做對
解散程序涉及公司法、稅法與法院程序,多項時限嚴格。告訴我們您的公司現況,顧問協助評估停業或解散的最佳路徑,並協助處理稅務申報與清算文件。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊