

在澳洲設立公司之後,很多台灣企業主才發現:澳洲的稅不只一種,而是一整套橫跨聯邦與州層級的稅務體系。企業所得稅、GST、薪資稅、退休金提撥、員工附加福利稅(FBT)——每一項都有自己的申報頻率與截止日,加上台灣端的 CFC 受控外國企業規定,一不小心就可能在兩個國家同時踩到合規地雷。本文從稅種、稅率、申報時程到台灣端影響,逐一解析澳洲公司稅務的完整架構,提供實際可操作的節稅方向,幫助台灣企業主在設立前就把稅務規劃想清楚。
澳洲公司要繳哪些稅?四大聯邦稅種一次看清
澳洲稅務由澳洲稅務局(Australian Taxation Office,ATO)統一管理聯邦層級稅務,各州與領地則各自徵收薪資稅、印花稅與土地稅等地方稅。
在澳洲登記營運的公司,主要面對的聯邦稅種包括:
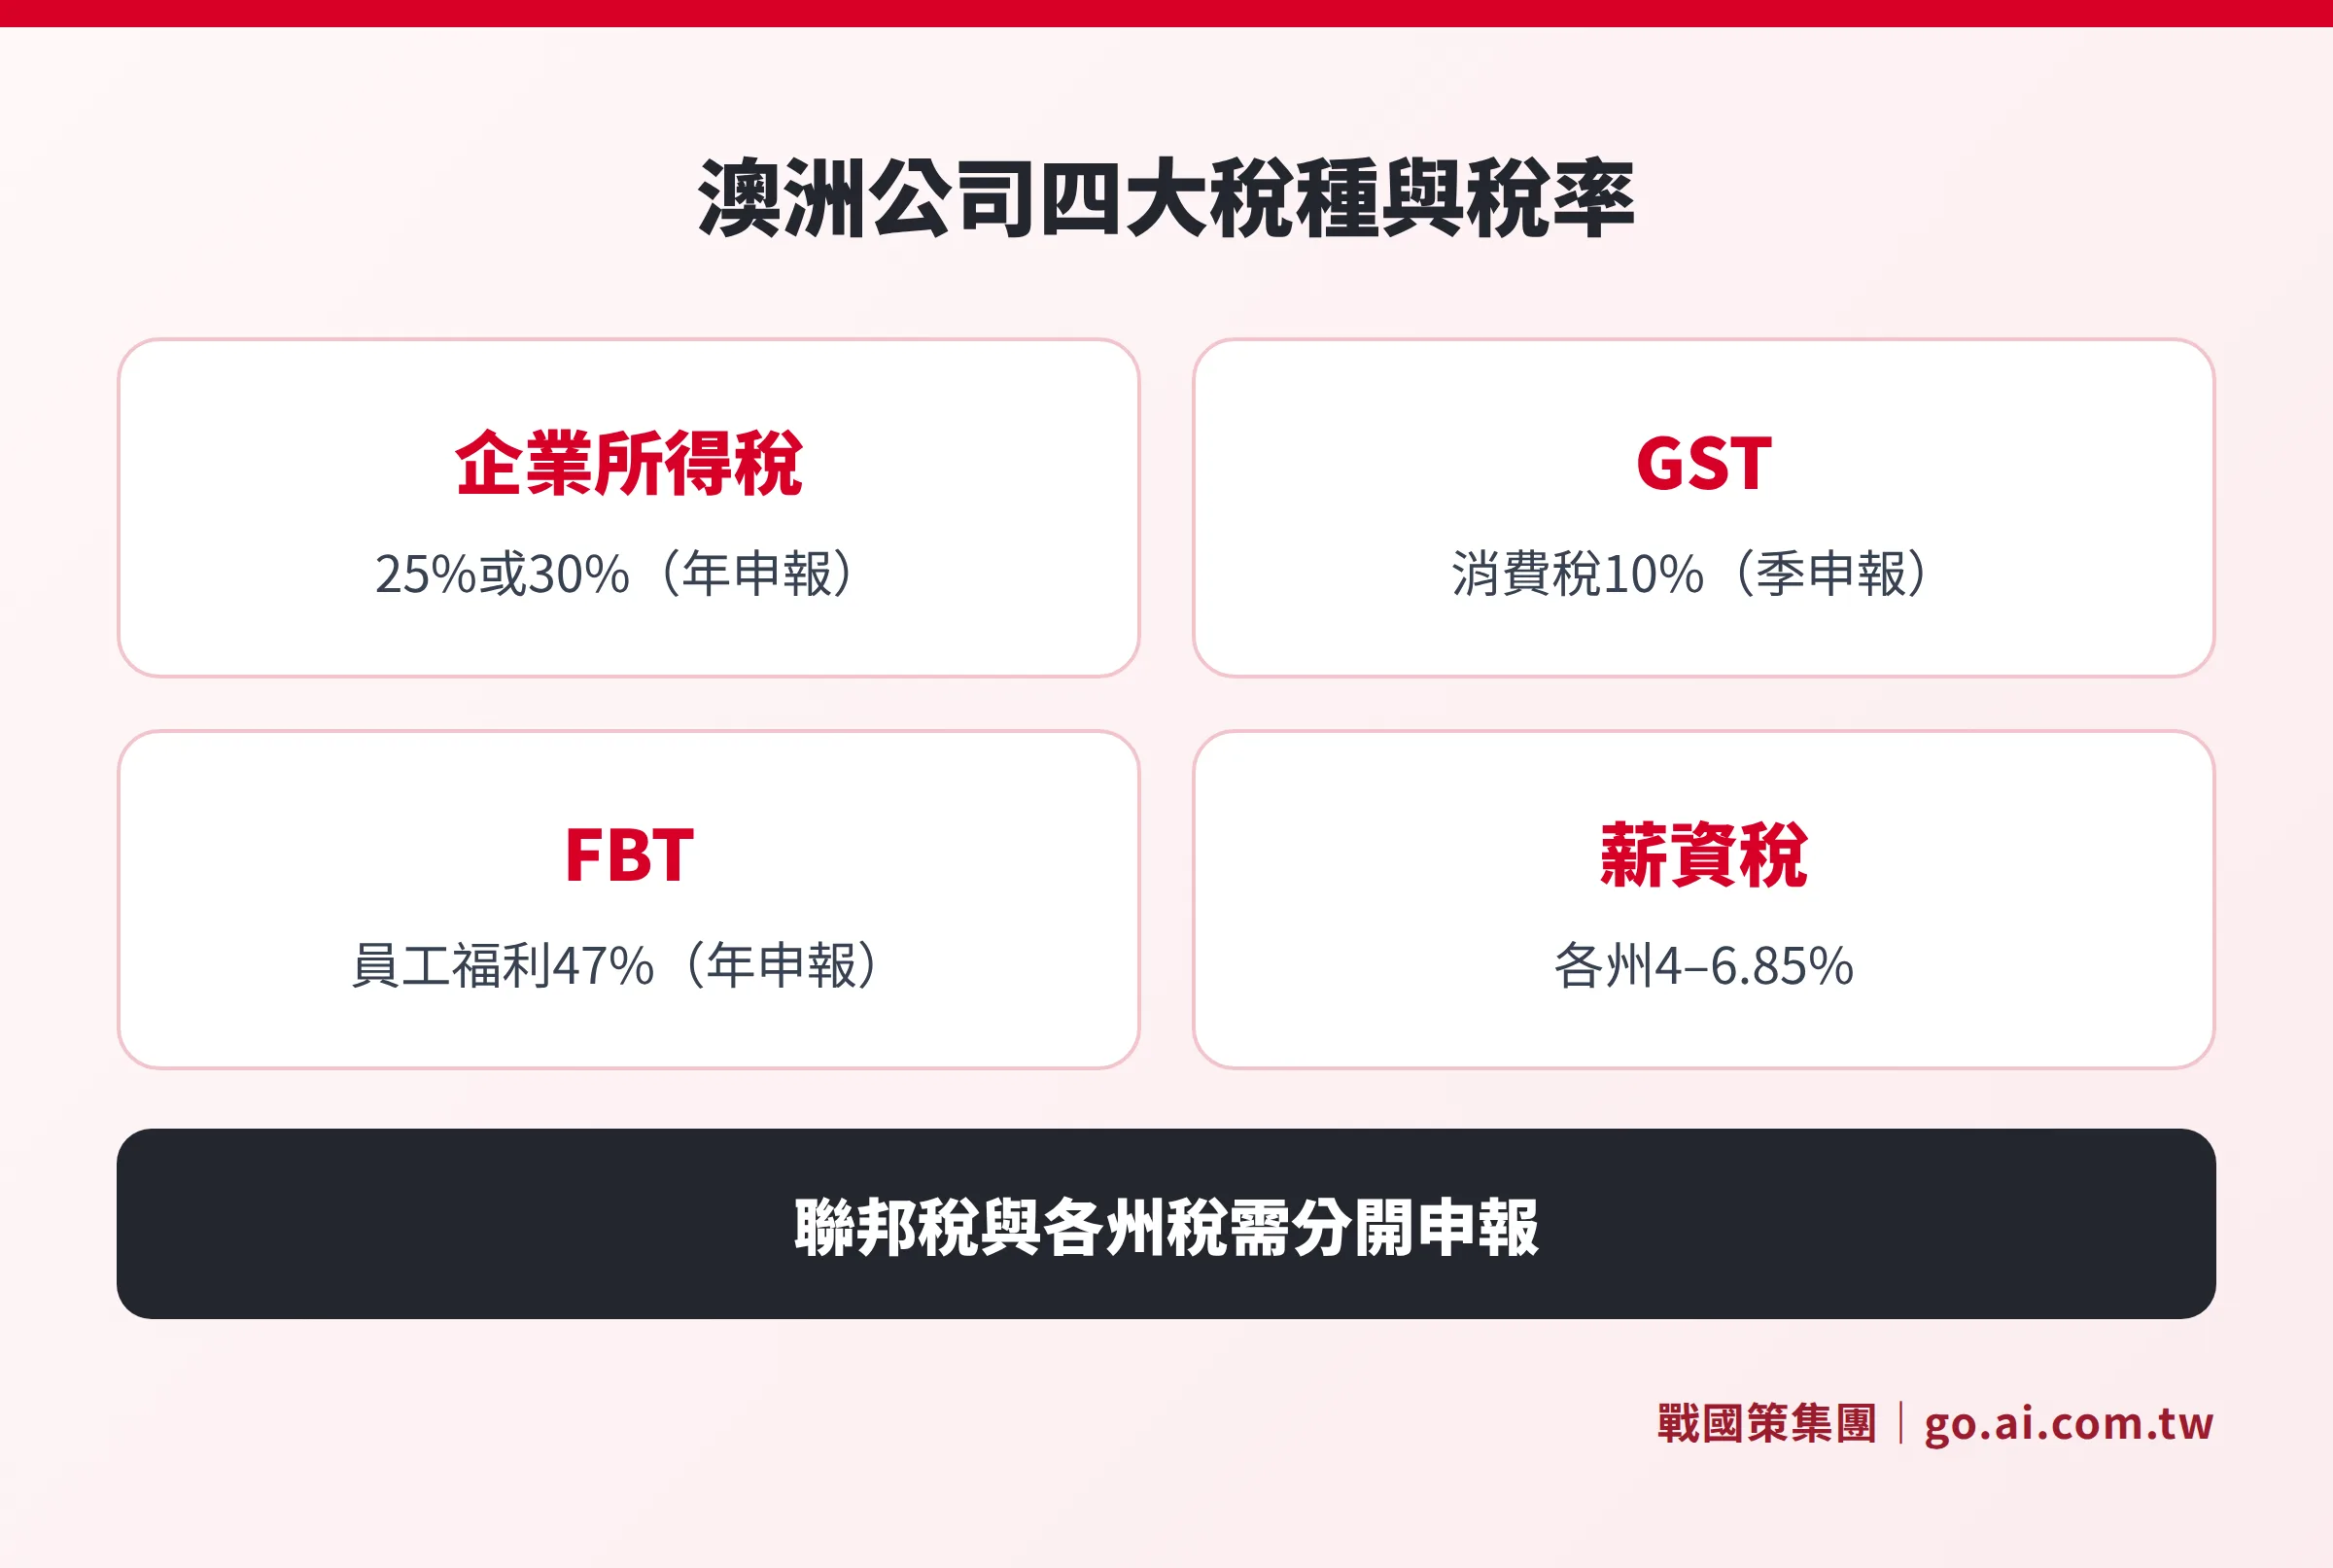
- 企業所得稅(Company Tax):對全球所得課稅,一般稅率 30%
- 商品及服務稅(GST):消費稅性質,稅率 10%
- 員工附加福利稅(Fringe Benefits Tax,FBT):對非現金員工福利課稅,稅率 47%
- 預扣稅(Withholding Tax):對支付給非居民的股利、利息、權利金課稅
澳洲財政年度為每年 7 月 1 日至隔年 6 月 30 日,與台灣的曆年制不同,這點在處理跨境帳務時需特別注意。
一句話看懂
澳洲稅務不是一個單一系統,而是聯邦稅(企業所得稅、GST、FBT)加各州地方稅(薪資稅)的組合,每種稅都有不同的申報週期,建議設立之初就委託當地具資格的稅務代理人統一管理。
| 稅種 | 主管機關 | 稅率 | 申報頻率 |
|---|---|---|---|
| 企業所得稅 | ATO(聯邦) | 25% 或 30% | 每年一次 |
| GST | ATO(聯邦) | 10% | 每月/每季/每年 |
| FBT | ATO(聯邦) | 47% | FBT 年度一次 |
| 薪資稅 | 各州政府 | 4%–6.85% | 每月或每年 |
| 超級年金提撥 | ATO 監督 | 薪資 12% | 每季提撥 |
企業所得稅:一般 30%,小企業降至 25%
澳洲對在當地登記的公司,就其全球所得課徵企業所得稅;外國公司在澳洲設立的分公司,則僅就澳洲來源所得課稅。
稅率結構
自 2021-22 財政年度起,澳洲企業所得稅率分為兩級:
- 一般稅率 30%:適用於年合計營業額達 5,000 萬 AUD 以上的企業
- 小企業優惠稅率 25%:適用於符合「基本稅率實體」(Base Rate Entity)的公司
Base Rate Entity 資格條件(同時符合):
- 年合計營業額低於 5,000 萬 AUD
- 被動收入(股利、利息、租金等)不超過總應稅所得的 80%
「合計營業額」包含關聯企業的營業額,集團架構下的子公司需特別注意是否仍符合小企業資格。
申報與繳稅時程
企業須按季預繳稅款(PAYG Instalments),可選擇以 ATO 核定金額或自行估算方式繳納。年度申報截止日:
- 自行申報:10 月 31 日(即財政年度結束後四個月內)
- 委託註冊稅務代理人:依企業規模可延至隔年 1 月至隔年 5 月(ATO 每年公告代理人申報時程)
逾期申報或短繳稅款將面臨罰款與利息。建議委託澳洲當地具資格的稅務代理人(Registered Tax Agent)處理,除了能延長申報時間,也能確保申報符合 ATO 最新規定。
GST 商品及服務稅與 BAS 申報
澳洲的 GST 類似台灣的營業稅,但稅率、申報頻率與免稅範圍有所不同。
GST 基本規範
- 稅率:統一 10%,適用於大部分商品與服務
- 免稅項目:基本食品(生鮮蔬果、肉類等)、醫療服務、教育課程、出口貨物等
- 強制登記門檻:年營業額達 75,000 AUD 以上須向 ATO 登記 GST;非營利組織門檻為 150,000 AUD
- 自願登記:未達門檻的企業可自願登記,以申請採購商品與服務所支付的進項稅額抵扣
BAS 申報(Business Activity Statement)
已登記 GST 的企業須定期向 ATO 提交 BAS,申報 GST 收款與進項抵扣。申報頻率依企業規模而定:
- 年營業額 2,000 萬 AUD 以上:每月申報
- 年營業額 2,000 萬 AUD 以下:每季申報(可選擇改為每月)
- 年營業額 75,000 AUD 以下(自願登記):每年申報
BAS 同時用於申報 PAYG 預繳稅款與薪資代扣稅款,是澳洲企業日常稅務合規的核心文件。
薪資稅與超級年金:容易漏算的兩筆人事成本
台灣企業在澳洲聘用員工時,除了薪資本身,還有兩筆常被低估的必要費用。
各州薪資稅(Payroll Tax)
薪資稅是澳洲各州與領地對雇主支付的薪資總額課徵的地方稅,稅率與免稅門檻因州而異。在多州營運的企業需注意各地規定,且薪資總額需合併計算。
| 州/領地 | 稅率 | 年度免稅門檻(AUD) |
|---|---|---|
| 新南威爾斯(NSW) | 5.45% | 1,200,000 |
| 維多利亞(VIC) | 4.85%(超過 1,000 萬加收附加稅) | 900,000 |
| 昆士蘭(QLD) | 4.75%(大型雇主最高 4.95%) | 1,300,000 |
| 西澳(WA) | 5.5% | 1,000,000 |
| 南澳(SA) | 4.95% | 1,500,000 |
| 塔斯馬尼亞(TAS) | 4.0%–6.1%(級距制) | 1,250,000 |
| 北領地(NT) | 5.5% | 1,500,000 |
| 首都領地(ACT) | 6.85% | 2,000,000 |
薪資稅計算基礎包含基本薪資、獎金、津貼及超級年金提撥等。
超級年金提撥(Superannuation Guarantee)
澳洲雇主須為員工提撥法定退休金,稱為 Superannuation Guarantee(SG)。自 2025 年 7 月 1 日起,SG 率已調整為薪資的 12%(前一財年為 11.5%),且 ATO 已確認 12% 為最終固定稅率,不再逐年調升。
提撥金額可作為雇主的費用抵扣,但必須在截止日(每季最後一個月的 28 日)之前實際繳入員工的超級年金帳戶,逾期未繳將被徵收「超級年金保證附加費」(SGC),且附加費不可抵稅。
FBT 員工附加福利稅:47% 的隱形成本
FBT 是澳洲獨特的稅制,對雇主提供給員工的非現金福利課稅。FBT 年度為每年 4 月 1 日至隔年 3 月 31 日,與企業所得稅年度不同。
常見的應稅附加福利
- 公司車輛私人使用
- 員工停車位(市區商業地帶)
- 低利或免息貸款
- 員工娛樂與餐飲支出
- 住房補貼或宿舍提供
FBT 稅率與實質稅負
FBT 稅率為 47%,但 FBT 採「稅前還原」(gross-up)計算方式,實際稅負遠高於表面稅率。以公司提供員工價值 10,000 AUD 的非現金福利為例,雇主最終要繳納的 FBT 約為 9,802 AUD(Type 2 gross-up),等同整體成本幾乎翻倍。
實務建議:雇主在規劃員工福利時,應評估是否以現金薪資取代非現金福利,或善用 FBT 豁免項目(如可攜式電子裝置、工作相關物品、每次餐飲費用在合理範圍內)。
台灣端的影響:台澳租稅協定、CFC 與股利匯回
這是台灣企業主最容易忽略的部分。在澳洲設立公司,不只是澳洲這邊的稅務,台灣端同樣會受到影響。
台澳租稅協定:降低預扣稅負的關鍵
台灣與澳洲於 1996 年簽署租稅協定(以協定簽署方式,在《國際稅務協定法》架構下運作)。主要效益:
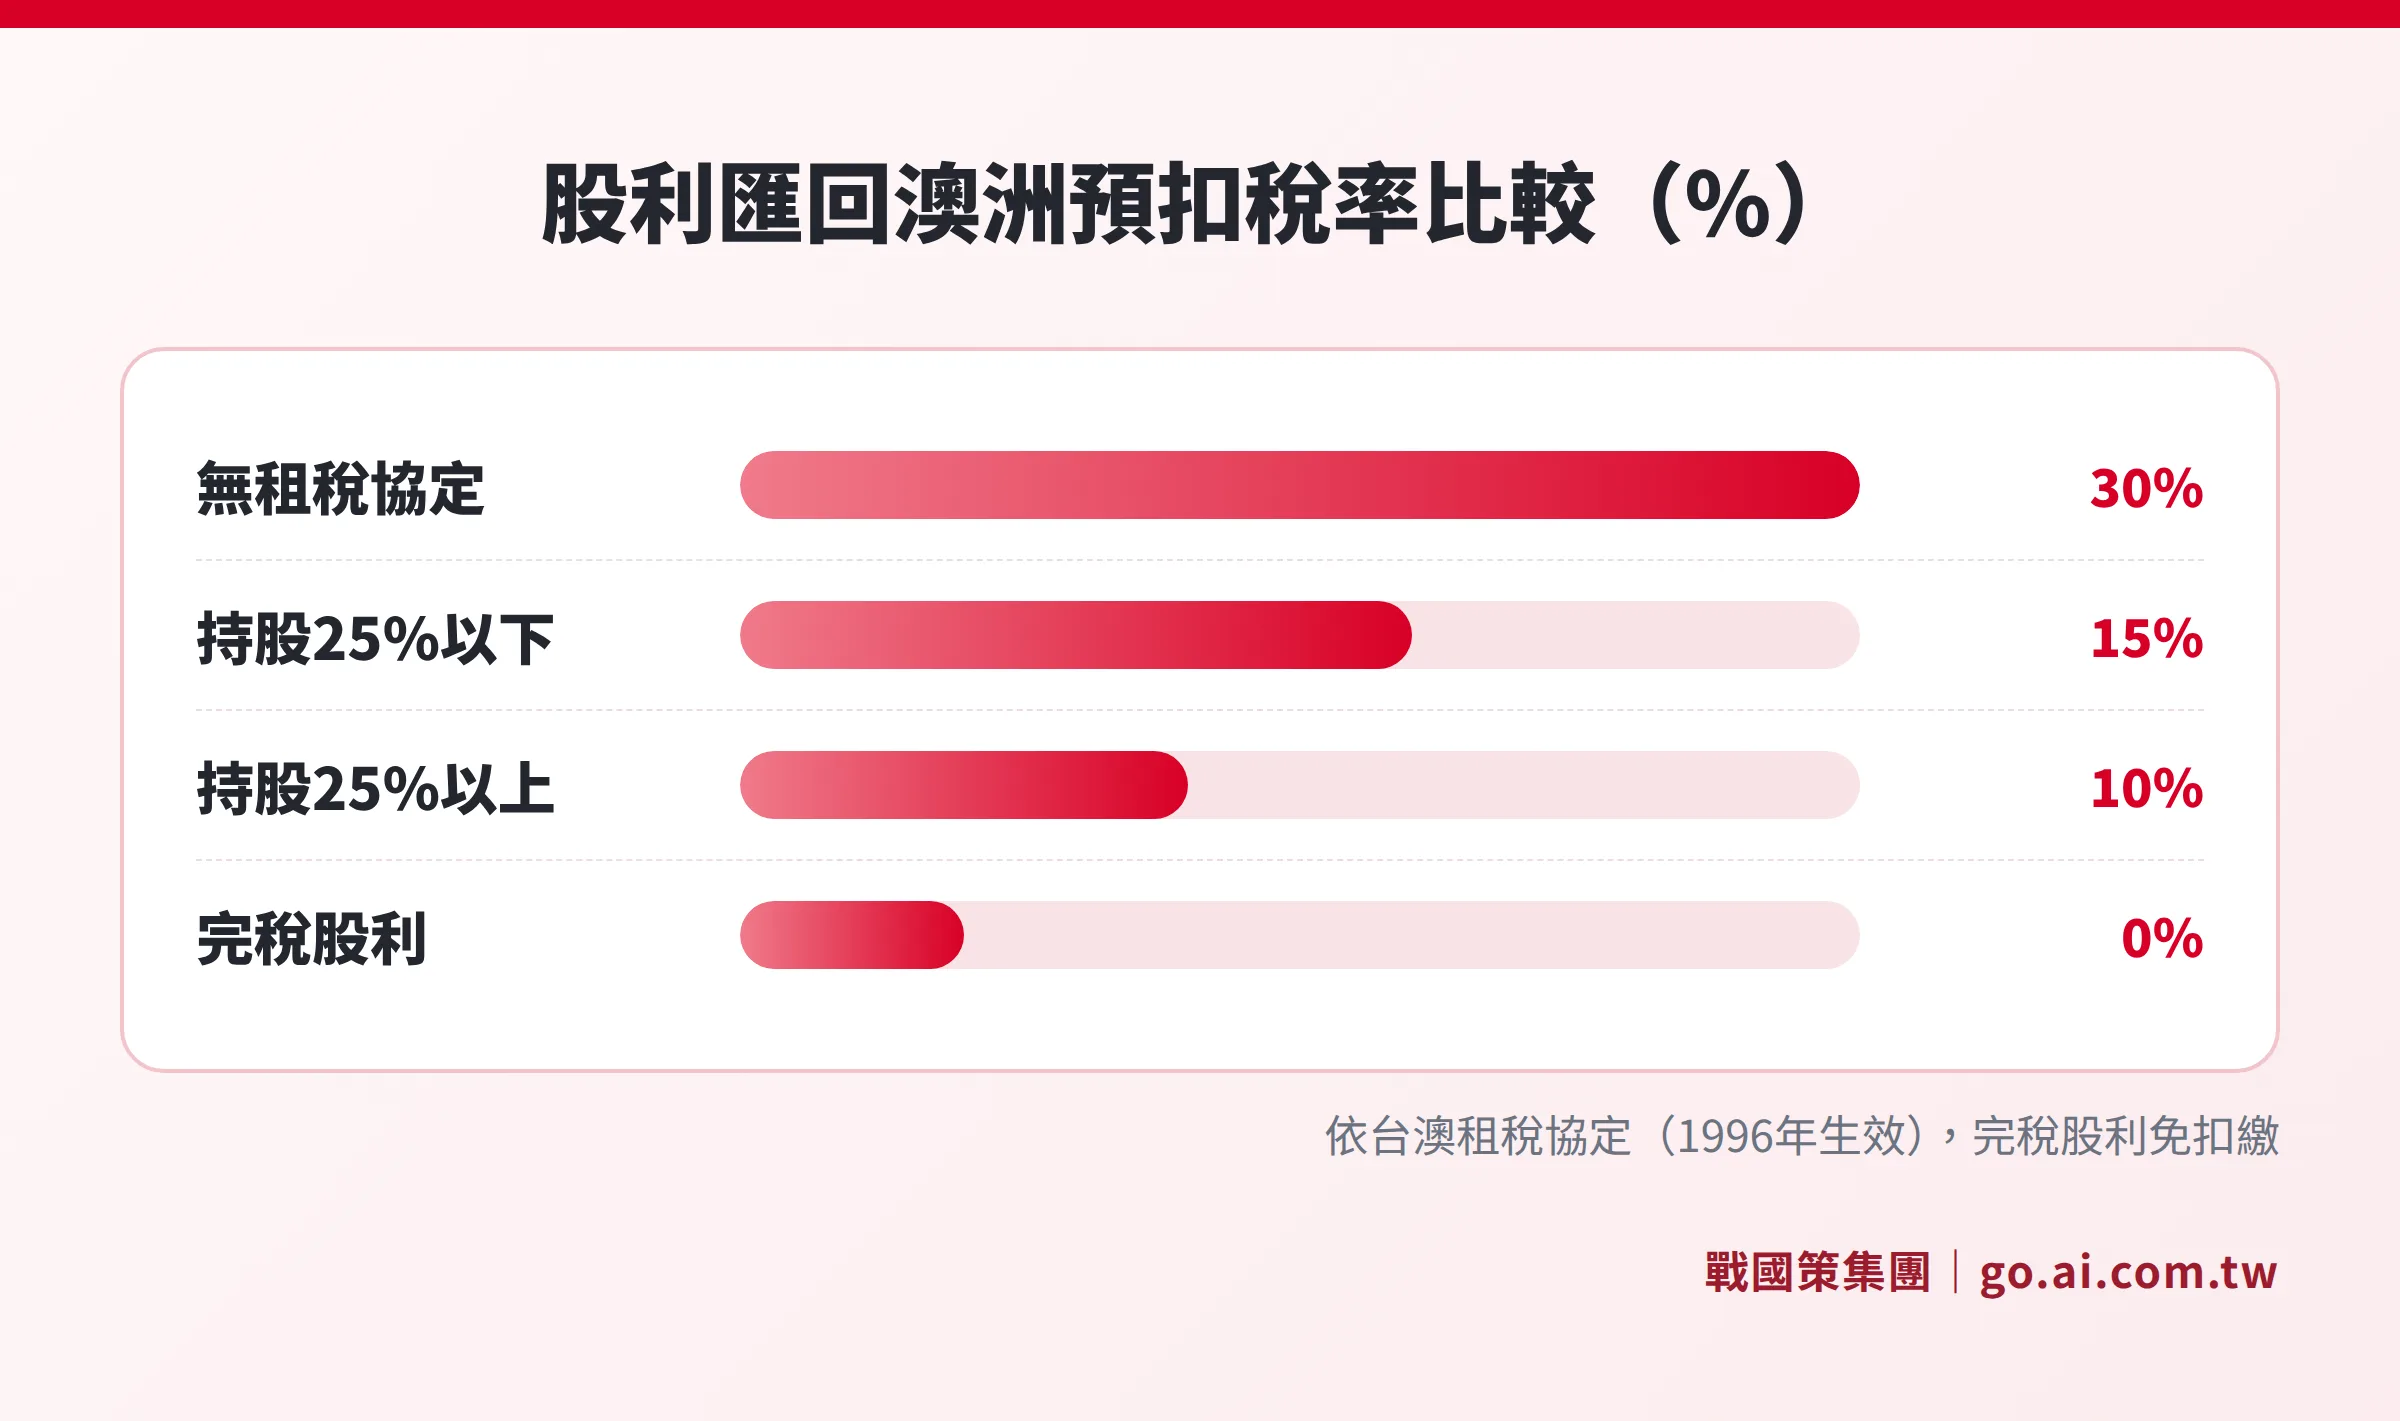
- 股利預扣稅:協定稅率上限 10%(台灣母公司持股 25% 以上)或 15%(其他情況);若為已完稅股利(franked dividends),通常可免除預扣稅
- 利息預扣稅:協定稅率上限 10%(澳洲國內法定稅率為 10%)
- 權利金預扣稅:協定稅率上限 12.5%(澳洲國內法定稅率為 30%)
- 避免雙重課稅:台灣企業可就已在澳洲繳納的稅款,申請台灣端的外國稅額扣抵
> 澳洲的 imputation system(股利設算抵扣制度)是一大優勢:公司層級繳過稅的盈餘,在分配股利時會附帶「設算抵扣憑單」(franking credit),股東可主張已繳稅部分,避免重複課稅。
台灣 CFC(受控外國企業)的影響
台灣自 2023 年起正式施行 CFC 規定。台灣居民若透過個人或台灣企業,持有澳洲公司股份超過一定門檻,即使澳洲公司未分配股利,台灣端仍可能須將澳洲公司盈餘計入台灣所得課稅。
CFC 觸發門檻與豁免條件較為複雜,本文不深入計算細節。如需了解 CFC 計算方式與申報實務,建議參考台灣 CFC 申報實務指南,或諮詢熟悉跨境稅務的顧問。
移轉訂價(Transfer Pricing)
ATO 對跨國集團內部交易的移轉訂價審查相當嚴格。台灣母公司與澳洲子公司之間的商品、服務、智慧財產權交易,須符合常規交易原則(arm’s length principle)。ATO 要求企業備妥移轉訂價文件:
- 主檔案(Master File)
- 當地檔案(Local File)
- 國別報告(Country-by-Country Report,適用年營收超過 10 億 AUD 的集團)
節稅策略:R&D 抵減、即時資產扣除與退休金規劃
澳洲政府提供多項稅務獎勵,善加運用可有效降低企業實質稅負。
R&D Tax Incentive 研發稅務獎勵
澳洲的研發稅務獎勵是全球最具吸引力的研發租稅優惠之一:
- 年營收低於 2,000 萬 AUD 的企業:可獲得 43.5% 可退還稅額抵減(refundable tax offset),即使企業尚未獲利也能取得現金退稅(等同公司稅率 25% 加 18.5%)
- 年營收 2,000 萬 AUD 以上的企業:依 R&D 支出佔總費用的比例,可獲得 38.5%~46.5% 不可退還稅額抵減(non-refundable tax offset)
符合資格的研發活動須具備實驗性質,目的在於產生新知識或創造新的產品、裝置或服務。企業須向工業、科學暨資源部(DISR)登記研發活動,並在年度所得稅申報中申請抵減。
即時資產抵扣(Instant Asset Write-Off)
年營收低於 1,000 萬 AUD 的小企業,購置單項成本低於 20,000 AUD 的商業資產,可在購入當年度立即全額扣除,無須逐年折舊。此措施已於 2026 年 7 月起永久化,不再是每年調整的臨時措施。
超過 20,000 AUD 的資產,可納入小企業簡化折舊池(Small Business Simplified Depreciation Pool),第一年按 15% 折舊,後續每年 30%。
其他實用節稅方式
- 退休金提撥完整入帳:12% 的超級年金提撥可作為費用扣除,但必須在法定截止日前實際提撥(逾期附加費不可抵稅)
- 壞帳沖銷:符合小企業資格可以隨時認列壞帳;一般企業則需確認客觀無法收回後才能列報
- 善用台澳租稅協定:利用協定降低跨境支付的預扣稅率,並向台灣稅務局申請外國稅額扣抵
- 結構性安排:透過控股公司架構,在合法範圍內優化集團整體稅負(需取得澳洲稅務顧問意見)
澳洲公司稅務申報時程總覽
澳洲稅務的另一個挑戰是「每種稅的截止日不同」。初次設立的台灣企業主往往因為不熟悉澳洲財政年度節奏,在第一年就錯過申報截止日。
以下整理主要申報時程,均以財政年度(7 月 1 日至 6 月 30 日)為基準。實際截止日以 ATO 每年公告為準:
| 申報項目 | 截止日(一般情況) |
|---|---|
| 企業所得稅(自行申報) | 每年 10 月 31 日 |
| 企業所得稅(委託稅務代理人) | 依企業規模:隔年 1 月至隔年 5 月 |
| GST 申報(季度制) | 每季結束後第二個月的 28 日 |
| BAS 申報(月度制) | 每月結束後 21 日 |
| 超級年金提撥(SG) | 每季最後一個月的 28 日 |
| FBT 申報 | 每年 6 月 21 日(FBT 年度至隔年 3 月 31 日) |
建議在澳洲設立公司後,立即委託當地具資格稅務代理人(Registered Tax Agent)建立申報行事曆,避免因不熟悉截止日而逾期。
已有澳洲公司但稅務未處理好?補救建議
如果公司已成立,但稅務架構尚未梳理清楚,以下是實務上常見的補救步驟:
- 確認 GST 登記狀態:若年營收已超過 75,000 AUD 但尚未登記 GST,需盡快向 ATO 補登,並處理補申報期間的 GST 義務
- 核對超級年金繳納紀錄:確認每季提撥是否準時入帳,逾期未繳需計算並繳清 SGC 附加費
- 補齊歷年申報:若企業所得稅或 BAS 有漏報年度,委託稅務代理人評估補報方式
- 梳理台灣端架構:確認台灣端是否有 CFC 觸發,資金往來是否有對應合約與帳務紀錄
更多澳洲公司設立的完整流程,請參考澳洲公司註冊全攻略;費用試算請參考澳洲公司註冊費用指南;台灣人澳洲開公司的特殊注意事項,包括文件公證與 CFC 整體概覽,可參考台灣人澳洲開公司前必讀。
常見問題
澳洲公司要繳哪些稅,哪幾種最重要?
最核心的三種是:企業所得稅(年度申報,30% 或 25%)、GST(達門檻後強制每季或每月申報)、超級年金提撥(每季必須提撥到員工帳戶)。FBT 與薪資稅在有員工的情況下才會觸發。建議設立前就請澳洲稅務代理人做一次整體稅務評估。
台灣母公司持有澳洲子公司,股利匯回台灣要繳多少稅?
依台澳租稅協定,台灣母公司持股 25% 以上時,澳洲端預扣稅上限為 10%;若為澳洲公司已完稅的股利(franked dividends),通常可免除預扣稅。但台灣端還需評估是否有 CFC 盈餘需提前計入所得,建議諮詢熟悉兩地稅法的跨境稅務顧問。
澳洲公司超級年金提撥率是多少?晚繳有什麼後果?
自 2025 年 7 月 1 日起,法定提撥率為薪資的 12%(已確認為最終固定率)。逾期未提撥會被 ATO 徵收「超級年金保證附加費」(SGC),且 SGC 附加費不可列為費用扣除,等於要多繳一筆不可抵稅的費用。
澳洲的研發稅務獎勵適合台灣企業嗎?
適合在澳洲有實際研發活動的公司。年營收低於 2,000 萬 AUD 的小型科技或製造業企業,可申請 43.5% 的可退還稅額抵減,即使當年虧損也能獲得現金退稅,是相當具吸引力的方案。但研發活動必須在澳洲境內進行,且需向 DISR 登記,相關文件要求嚴格,建議事前做好評估。
澳洲公司沒有澳洲員工,需要擔心薪資稅嗎?
如果公司在澳洲沒有受僱員工,薪資稅通常不會觸發。但若透過人力資源公司聘用合約工、或將台灣人員借調到澳洲工作,可能被認定為雇主關係,建議諮詢澳洲稅務顧問確認。
資料來源
- Australian Taxation Office(ATO):公司稅率 https://www.ato.gov.au/tax-rates-and-codes/company-tax-rates/tax-rates-2025-26
- ATO:GST 登記規定 https://www.ato.gov.au/businesses-and-organisations/gst-excise-and-indirect-taxes/gst/registering-for-gst
- ATO:超級年金保證率 https://www.ato.gov.au/tax-rates-and-codes/key-superannuation-rates-and-thresholds/super-guarantee
- ATO:R&D Tax Incentive 抵減率 https://www.ato.gov.au/businesses-and-organisations/income-deductions-and-concessions/incentives-and-concessions/research-and-development-tax-incentive/rates-of-r-d-tax-incentive-offset
- ATO:FBT 稅率 https://www.ato.gov.au/tax-rates-and-codes/fringe-benefits-tax-rates-and-thresholds
- ATO:即時資產抵扣 https://www.ato.gov.au/businesses-and-organisations/income-deductions-and-concessions/depreciation-and-capital-expenses-and-allowances/simpler-depreciation-for-small-business/instant-asset-write-off
- 台灣財政部:與澳洲租稅協定說明
本文內容僅供參考,不構成法律或稅務意見。稅務法規隨時可能變動,實際申報前請以 ATO 最新公告為準,並諮詢澳洲具資格稅務代理人。
澳洲公司稅務規劃諮詢
澳洲稅制複雜,從企業所得稅、GST 到台灣 CFC,每個環節都影響整體稅負。戰國策集團提供澳洲公司註冊、稅務架構規劃與跨境合規一站式服務,協助台灣企業合規節稅。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊