

「百慕達零稅率」這個詞對台灣企業主來說既熟悉又充滿吸引力,但不少人在設立之後才發現:百慕達本地稅負雖然確實極低,台灣稅法卻有一套平行規則,決定你最終的納稅義務。自 2023 年台灣受控外國企業(CFC)制度正式上路,加上 2025 年百慕達引入大型跨國企業 15% 企業所得稅(CIT)、2026 年再度調整薪資稅費率,「百慕達免稅」的完整故事比以往更加複雜。本文從百慕達本地稅制講起,重點說明台灣端的 CFC 申報、實際管理處所(PEM)風險與股利匯回課稅,幫助台灣企業主在設立前就算清楚這筆稅務帳。
百慕達稅制 2026:哪些稅不存在,哪些稅仍然存在
百慕達長年以「零稅負」聞名,以下這些稅目在百慕達確實不存在:
- 企業所得稅:一般公司 0%,無論利潤多少
- 個人所得稅:0%
- 資本利得稅:0%
- 股息預扣稅:0%
- 利息預扣稅:0%
- 增值稅 / 消費稅(VAT/GST):無
- 遺產稅 / 贈與稅:0%
豁免公司(Exempted Company)還可向財政部申請稅務豁免保證(Tax Assurance Certificate),保證至 2035 年 3 月 31 日前免繳上述稅項,即使未來引入新稅種也不受影響。
然而百慕達並非「完全無稅」。薪資稅(Payroll Tax)、關稅(最高 33.5%)、印花稅(不動產買賣 2% 至 8%)與土地稅仍然存在,政府收入主要靠這些間接稅支撐。更重要的是,2025 年起針對大型跨國企業的 15% CIT 已正式生效(詳見下節)。
| 稅項 | 百慕達 | 開曼群島 | BVI | 香港 |
|---|---|---|---|---|
| 企業所得稅(一般) | 0% | 0% | 0% | 8.25% / 16.5% |
| 大型跨國企業 CIT | 15%(EUR 750M+) | 15%(同標準) | 15%(同標準) | 適用利潤來源原則 |
| 個人所得稅 | 0% | 0% | 0% | 最高 15% |
| 資本利得稅 | 0% | 0% | 0% | 0% |
| 股息預扣稅 | 0% | 0% | 0% | 0% |
| 薪資稅(僱主) | 最高 9.75% | 無 | 無 | 無(僱主 MPF 5%) |
| 關稅 | 最高 33.5% | 最高 27% | 無 | 除菸酒外免稅 |
| 經濟實質要求 | 有 | 有 | 有 | 無(但有利潤來源原則) |
一句話看懂
百慕達「零稅率」只對中小型企業成立;年收入 EUR 7.5 億以上的跨國集團,自 2025 年起須在百慕達繳納 15% CIT。
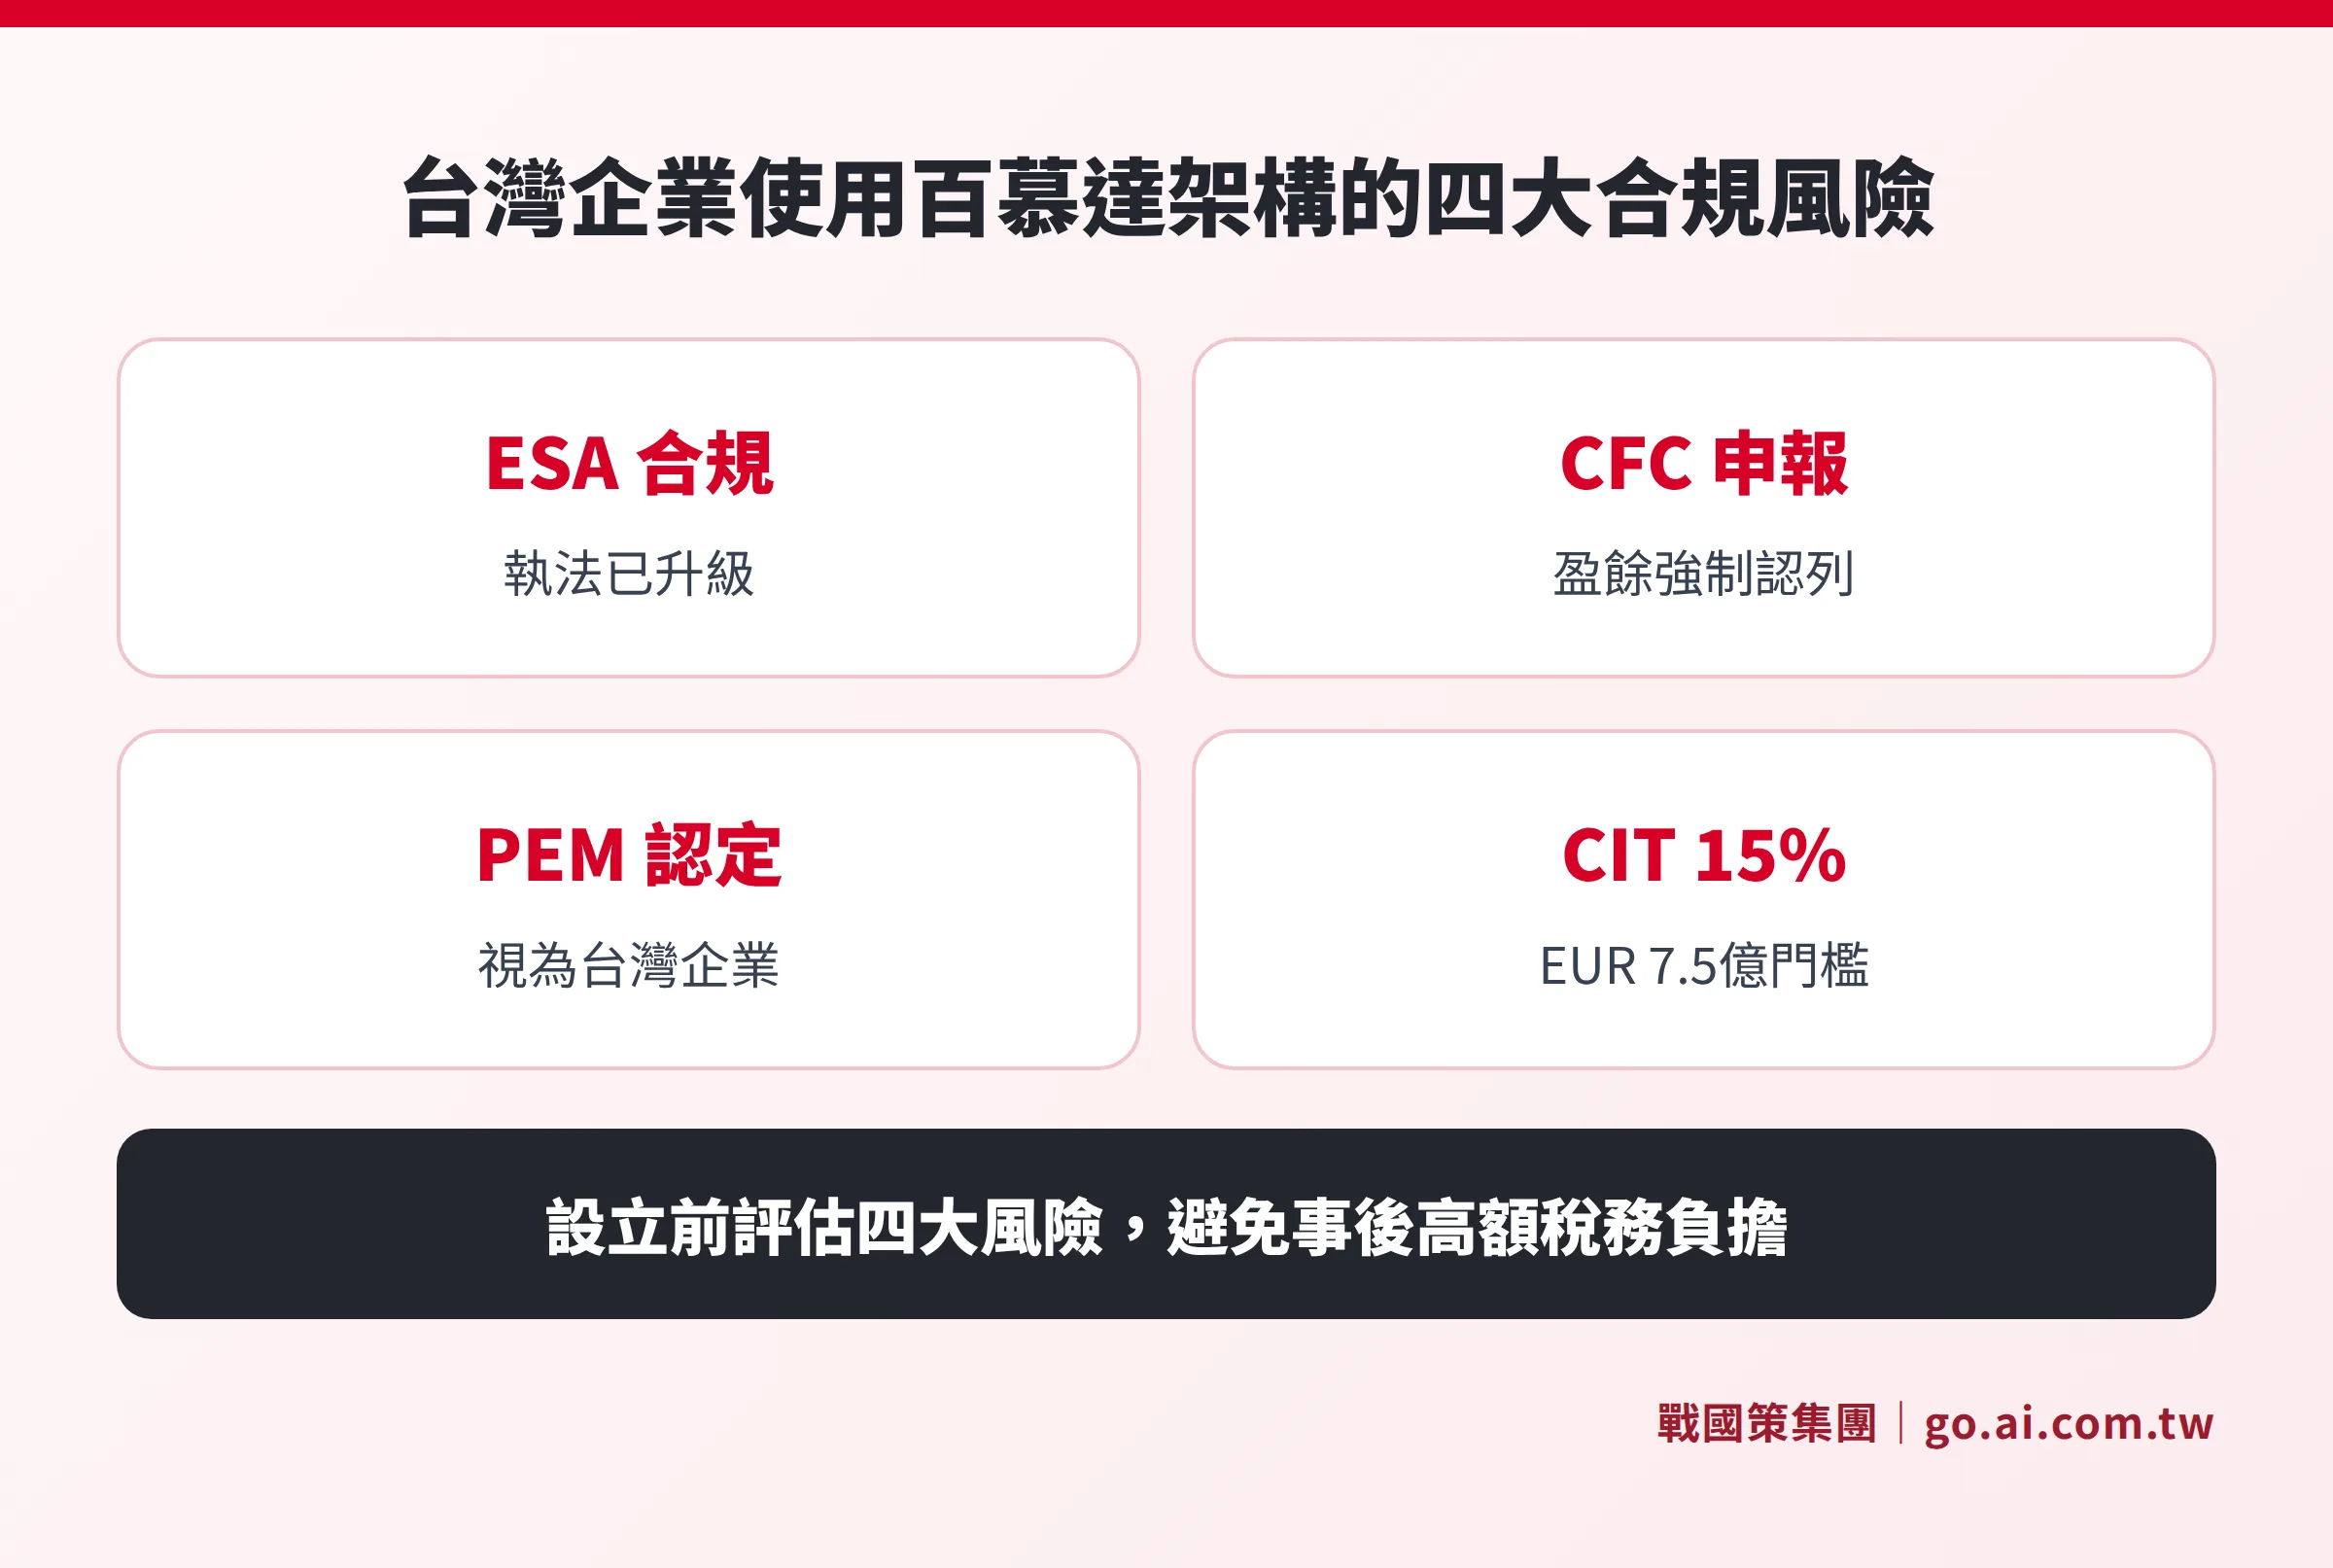
2025 年新制:大型跨國企業須繳 15% 企業所得稅
這是本文最重要的更新,也是原本許多台灣企業認知的盲點。百慕達《企業所得稅法 2023》(Corporate Income Tax Act 2023)已於 2023 年 12 月 27 日由總督批准生效,自 2025 年 1 月 1 日起正式適用:
凡屬於「多國企業集團」(MNE Group),且集團前四個財年中至少兩年的合併年收入達到 EUR 7.5 億(約 USD 8 億)以上者,其百慕達成員公司須就在百慕達產生的利潤繳納 15% CIT,與 OECD 全球最低稅負(Pillar Two / GloBE)接軌。
哪些公司不受影響?
- 集團年收入低於 EUR 7.5 億的中小型企業(絕大多數台灣 SME 屬此類)
- 本地百慕達公司
- 以百慕達作為個人控股架構的家族企業(非跨國集團成員)
台灣大多數中小企業設立的百慕達豁免公司,仍可維持 0% 稅率,但集團規模較大的企業主應在設立前確認是否達到 Pillar Two 門檻,以免事後產生意外稅負。
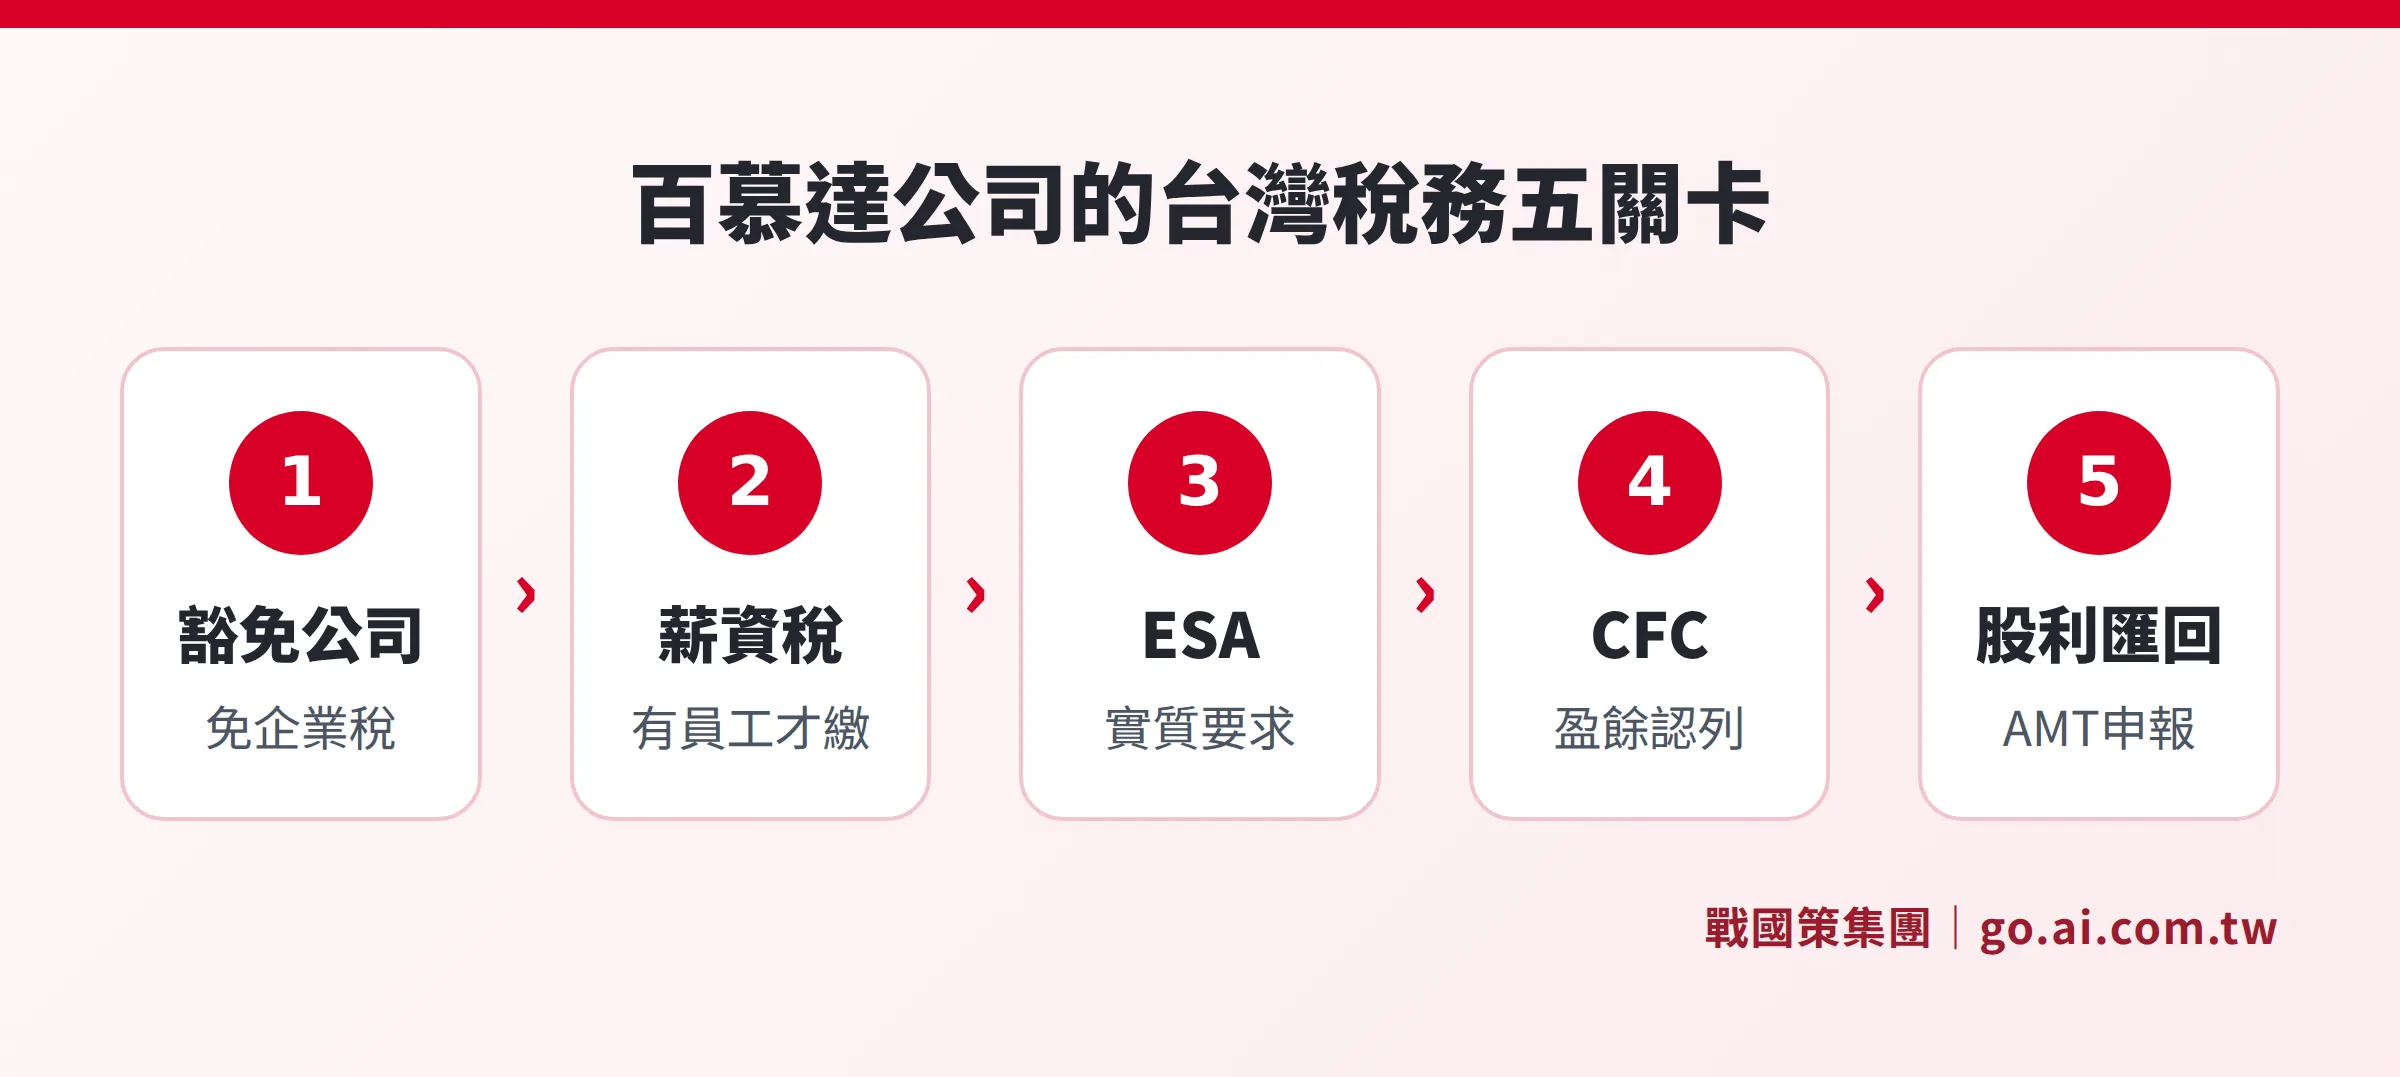
薪資稅(Payroll Tax)2026 最新費率
薪資稅僅在百慕達境內有僱用員工時才產生。若你的豁免公司在當地無僱員,此稅項不適用。
2026 年 4 月 1 日起生效費率(僱主端):
| 公司類別 | 年薪資總額門檻 | 稅率 |
|---|---|---|
| 豁免公司(Exempt Undertakings) | 不限 | 9.75% |
| 一般大型本地企業 | 超過 BMD 100 萬 | 9.50% |
| 中型本地企業 | BMD 50 萬至 100 萬 | 7.00% |
| 中小型本地企業 | BMD 35 萬至 50 萬 | 4.75% |
| 小型本地企業 | BMD 20 萬至 35 萬 | 2.00% |
| 微型企業 | 低於 BMD 20 萬 | 0.50% ~ 1.00% |
員工端薪資稅依年薪分級,從 0.25%(年薪 BMD 4.8 萬以下)至最高 12.5%(年薪 BMD 50 萬以上)。
重要修正: 原本廣為流傳的「百慕達最高薪資稅 10.25%」數字,是 2026 年 4 月前對豁免公司的費率。自 2026 年 4 月起,豁免公司的僱主費率已調降至 9.75%,以主管機關最新公告為準。
經濟實質法(ESA):2026 年執法升級
百慕達《經濟實質法 2018》(Economic Substance Act 2018)要求從事特定業務的公司在百慕達具備真實的商業存在。2026 年 3 月 31 日起,ESA 的監督與執法從公司註冊處(Registrar of Companies)移交給新成立的企業所得稅局(CIT Agency),執法力道預計進一步加強。
受規範的 9 大業務類別:
- 銀行業務
- 保險業務
- 基金管理業務
- 融資與租賃業務
- 總部業務
- 航運業務
- 配銷與服務中心業務
- 智慧財產管理業務
- 控股公司業務(含純股權控股)
實質要求核心條件(完整要求類別):
- 在百慕達進行核心創收活動(CIGA)
- 由百慕達境內人員指揮與管理(董事會須在百慕達開會)
- 在百慕達產生足夠的營運支出
- 擁有足夠的實體辦公場所
- 僱用足夠的合格員工(或外包予百慕達服務提供商)
純股權控股公司(Pure Equity Holding Company) 僅需符合簡化要求:遵守公司法基本義務(保存帳冊、按時申報),無需滿足完整的 CIGA 要求。多數台灣企業以百慕達作為純控股架構,適用此簡化路徑。
2026 年更新後的違規罰則:
- 每日罰款:每日 BMD 100 至 500(持續違規)
- 民事罰款(首次違規):BMD 7,500 至 50,000
- 民事罰款(第三次違規):BMD 50,000 至 250,000
- 刑事罰款:知情提供虛假資訊,最高 BMD 10,000 罰款或 2 年監禁
舊版文章引用的「首次 BMD 10,000、再犯 BMD 100,000」已是 2019 年初始版本的數字,現行罰則已大幅提高,請以最新規定為準。
CRS 與稅務資訊透明
百慕達已加入共同申報標準(Common Reporting Standard, CRS),境內金融機構每年自動向客戶稅務居民國交換帳戶資訊。台灣雖非 OECD CRS 的正式簽約方,但台灣的受控外國企業制度(CFC)與實際管理處所制度(PEM)扮演了相同的功能:即使沒有外部資訊交換,台灣稅務機關也可透過申報義務掌握百慕達公司的利潤狀況。
台灣端的核心稅務挑戰一:CFC 認列所得
台灣 CFC 制度自 2023 年 1 月 1 日起正式上路,對台灣企業的百慕達架構影響最為直接。
觸發 CFC 的條件:
- 台灣企業(或個人)直接或間接持有百慕達公司 50% 以上股權,或對其具重大影響力
CFC 規則的核心效果:
即使百慕達公司沒有分配股利,只要年度盈餘為正數,台灣母公司(或個人)就必須按持股比例,將百慕達公司的當年度利潤計入台灣應稅所得,依台灣稅率課稅。這正是「零稅率」名實不符之處:百慕達不收稅,台灣卻可能補收。
可豁免的情況(2023 年 12 月修正版):
- 實質營運活動豁免:百慕達公司同時滿足以下三點,可免適用 CFC:
– 在百慕達有固定營業場所
– 僱用員工在當地實際經營
– 當年度消極性收入(股息、利息、權利金等)佔營收比例低於 10%
- 盈餘門檻豁免:台灣納稅義務人所有直接持有且無實質營運CFC 的當年度盈餘合計未逾 NT$700 萬者,可豁免認列
注意:2023 年 12 月修正已將 NT$700 萬門檻的計算範圍,限縮為「直接持有股權且不具實質營運活動」的 CFC,避免納稅義務人以多家 CFC 分散盈餘規避申報。
詳細的 CFC 計算方式與申報步驟,請參考台灣 CFC 申報實務指南(2026)。
台灣端的核心稅務挑戰二:實際管理處所(PEM)
PEM 制度比 CFC 更嚴格,一旦認定,後果更大。
台灣 PEM 的三個判斷標準(需同時符合):
- 重大經營管理決策者(董事)主要在台灣境內
- 財務報告、股東會及董事會紀錄在台灣境內製作或儲存
- 主要的經營業務活動在台灣境內發生
被認定為 PEM 的後果:
百慕達公司將被視為台灣境內企業,全球利潤均需在台灣繳納營利事業所得稅(20%),喪失百慕達任何稅務優勢。此外,分配給台灣個人股東的股利,也會從「海外所得」轉變為「營利所得」,適用 5% 至 40% 的累進稅率,稅負大幅提高。
PEM 與 CFC 的優先順序: 若一家百慕達公司同時構成 PEM 與 CFC,優先適用 PEM 規定。換句話說,PEM 認定的後果比 CFC 更嚴重,企業在設計架構時應以避免 PEM 為首要目標。
實務建議:
- 董事會議應定期在百慕達召開,並留存記錄
- 重要經營決策應在百慕達境外(非台灣)作成
- 財務帳冊和董事會文件不應主要存放於台灣
- 若公司業務實質上全由台灣人員運作,應重新評估架構是否有存在必要
百慕達股利匯回台灣的課稅邏輯
台灣企業或個人從百慕達公司收到股利,課稅方式依收款主體不同而有差異:
個人股東:
- 百慕達公司實際分配的股利屬於「海外所得」
- 同一申報戶全年海外所得達 NT$100 萬,須計入最低稅負制(AMT)的基本所得額
- 基本所得額超過 NT$750 萬的部分,按 20% 稅率計算個人基本稅額
- 台灣與百慕達無租稅協定,不能適用協定優惠稅率,也無法扣抵在百慕達已繳納的稅款(因百慕達無所得稅可扣)
法人股東(台灣公司):
- 實際收到的百慕達股利依一般規定計入台灣公司所得
- 若已依 CFC 規則認列百慕達公司利潤,實際取得股利時,不再重複課稅(已認列部分可調整)
CFC 認列收入與實際股利的關係:
許多企業誤以為「不分配就不課稅」,CFC 制度打破了這個邏輯。若百慕達公司當年有盈餘且未達豁免門檻,台灣母公司需在申報年度即行認列,無論百慕達有無分配。
如需了解公司設立費用,請參考百慕達公司費用全拆解:政府規費、代理費與三種情境試算。
已設立公司的補救與架構最佳化建議
如果你已有一家百慕達豁免公司,可依以下步驟自查:
- 確認 ESA 合規狀態:評估業務類別是否屬於九大受規範類別,若是,確認已符合對應等級的實質要求。純控股架構適用簡化要求,負擔最低。
- 自查 PEM 風險:盤點董事會議地點、財務文件存放位置、日常決策流程,三個條件是否同時在台灣出現。
- CFC 申報準備:確認持股比例,計算百慕達公司當年度盈餘,評估是否達到 NT$700 萬豁免門檻。
- 稅務豁免保證有效期:確認現有豁免保證是否包含至 2035 年的保障,或需更新申請。
什麼情況下百慕達架構仍然有效?
- 公司在百慕達有真實商業活動(如保險、基金、航運),能滿足 ESA 完整要求
- 集團年收入低於 EUR 7.5 億,不受 15% CIT 影響
- 台灣持股人有完整的 CFC 申報準備,且盈餘控制在豁免門檻內或有實質豁免依據
如果以上條件都不符合,百慕達架構帶來的合規成本可能高於節稅效益,值得重新評估是否改用其他適合的架構類型。若考量開曼或 BVI 的比較,可參考開曼、BVI 與百慕達比較:基金、上市與保險架構的離岸地選擇指南。
常見問題
百慕達零稅率對台灣中小企業真的有效嗎?
對多數台灣中小企業而言,百慕達本地確實無企業所得稅,15% CIT 僅適用於集團年收入超過 EUR 7.5 億的跨國企業。然而「有效節稅」的前提是通過台灣 CFC 制度的篩查:若百慕達公司有盈餘且未達豁免門檻,台灣端仍會課稅,零稅率的優勢就部分抵消。最終節稅效益取決於實際利潤規模、持股架構與是否能達到實質豁免條件。
CFC 規則下,百慕達公司不分配股利可以不課稅嗎?
不一定。CFC 制度的設計初衷就是針對「不分配就不課稅」的規避行為。若台灣母公司持有百慕達公司 50% 以上股權,且百慕達公司當年度盈餘超過 NT$700 萬門檻且無實質豁免依據,台灣母公司就必須認列相應所得,無論百慕達有無分配股利。
百慕達薪資稅最高是不是 10.25%?
這是 2026 年 4 月前的舊費率。自 2026 年 4 月 1 日起,百慕達豁免公司(Exempt Undertakings)的僱主薪資稅費率已由 10.25% 調降至 9.75%。如果公司在百慕達無僱員,薪資稅不適用。
什麼是 PEM,與 CFC 有什麼不同?
PEM(實際管理處所)是判斷一家境外公司是否實質上「在台灣管理」的制度。若同時滿足三項標準(決策者在台灣、文件存放台灣、業務活動在台灣),該境外公司會被視為台灣境內企業課稅。CFC 則是讓台灣母公司認列境外子公司利潤的規則,兩者並行;若同時構成兩種情況,優先適用 PEM(後果更嚴重)。
百慕達公司的經濟實質法違規後果是什麼?
2026 年起,ESA 執法已移交給百慕達企業所得稅局(CIT Agency),罰則也已更新。首次違規民事罰款為 BMD 7,500 至 50,000;第三次違規升至 BMD 50,000 至 250,000。最嚴重的後果是公司被強制撤銷登記。
資料來源
- 百慕達政府官網:Calculating Payroll Tax for the Period April 1, 2026
- Abacus Bermuda:Bermuda Budget 2026–2027: Key Payroll Tax Updates
- Orbitax:Bermuda Parliament Approves Payroll Tax Cuts and Other Changes in 2026/27 Budget
- Appleby Global:Bermuda Regulatory Update – Economic Substance Amendment Act 2026
- EY Tax Alert:Bermuda Parliament passes legislation to enact a 15% corporate income tax
- PwC:Bermuda enacts a corporate income tax
- 財政部臺北國稅局:營利事業受控外國企業(CFC)制度之豁免門檻
- 財政部:修正「營利事業認列受控外國企業所得適用辦法」
本文內容僅供參考,不構成法律或稅務意見。實際稅務規劃應諮詢合格的稅務顧問,並以各主管機關最新公告為準。
百慕達稅務架構規劃諮詢
百慕達零稅率需要搭配正確的架構與台灣端合規才能真正發揮效果。戰國策集團提供百慕達設立、ESA 合規與台灣 CFC 申報的完整諮詢服務,協助您在設立前評估稅務效益。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊