

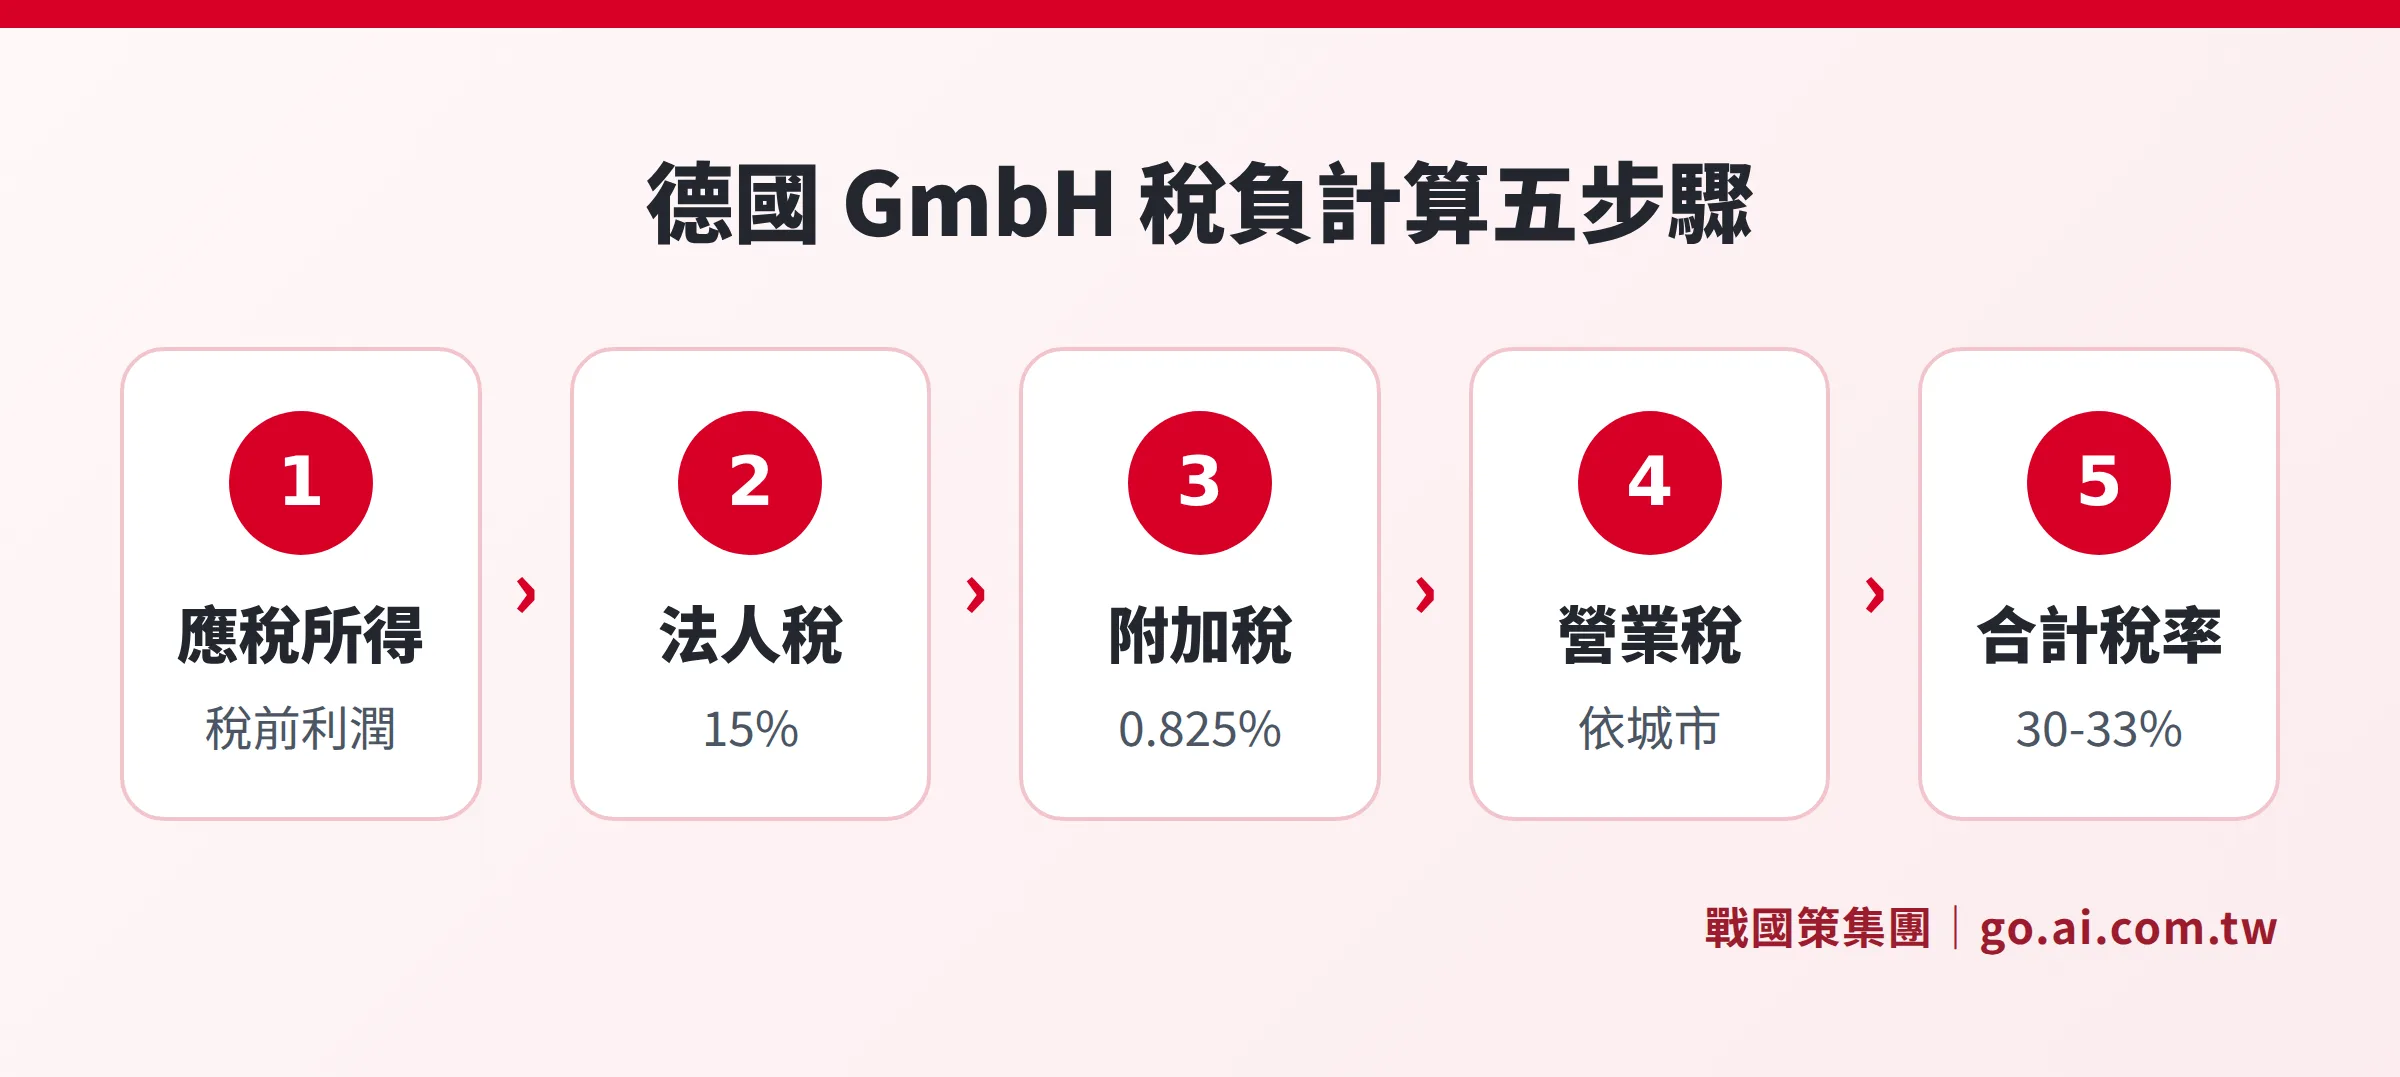
德國是歐洲最大製造業市場,吸引台商前往設立 GmbH 或分公司。但進德國之前有一門必修課:德國公司不是一個稅率,而是三層疊加——聯邦法人稅(15%)、團結附加稅(約 0.825%)加上地方政府徵收的營業稅(7% 至 17%,依城市而定),合計通常落在 30% 至 33%。分配給台灣股東的股利,德國端還會再扣繳約 26.375%。加上台灣 CFC 制度自 2023 年實施,稅務架構若沒有事先規劃,很容易多繳一大筆。本文完整解析每一層稅的計算方式、主要城市稅負差異、VAT 申報要點,以及台灣端注意事項,協助您在設立前就把整體稅務成本算清楚。
德國公司稅制四大支柱
德國企業稅負由四個部分構成,前三項對「利潤」課徵,最後一項(VAT)對「交易」課徵,由消費者最終負擔,企業代收代繳。
| 稅目 | 德文名稱 | 稅率 | 課稅基礎 |
|---|---|---|---|
| 法人稅 | Körperschaftsteuer | 15% | 公司應稅所得 |
| 團結附加稅 | Solidaritätszuschlag | 法人稅額 × 5.5%(≈ 利潤的 0.825%) | 法人稅額 |
| 營業稅 | Gewerbesteuer | 3.5% × 城市倍率(實際約 7-17%) | 調整後營業利潤 |
| 加值型營業稅 | Umsatzsteuer | 標準 19%;優惠 7% | 應稅銷售額 |
| 股利扣繳稅 | Kapitalertragsteuer | 25% + SolZ(合計約 26.375%) | 分配股利金額 |
一句話看懂
德國公司稅負 = 聯邦稅(15.825%)+ 城市決定的地方稅(7-17%),多數台商設點城市合計約 30-33%,比表面看到的 15% 高出一倍。
法人稅(Körperschaftsteuer)與團結附加稅
法人稅 15%
在德國設立的 GmbH 或 UG(haftungsbeschränkt)屬於資本公司,以全球所得為基礎課徵 15% 法人稅。應稅所得從商業帳簿的稅前利潤出發,按稅法調整:招待費僅 70% 可列支、罰款不得扣除,股東貸款利息超過一定門檻時受利息扣除限制規範(Zinsschranke)。
若要先了解公司型態選擇對稅負的影響,可參考台商選德國公司型態完全指南,GmbH 與 UG 的差異在那篇有完整說明。
團結附加稅 5.5%(實際約利潤的 0.825%)
團結附加稅(Solidaritätszuschlag)原為兩德統一後的重建財源,自 2021 年起,個人所得稅層面已大幅免除,但資本公司目前仍完整適用。計算方式是「法人稅額 × 5.5%」,換算成利潤的比例約 0.825%,並非 5.5% 的利潤稅。法人稅加團結附加稅合計為利潤的 15.825%。
計算範例
以某 GmbH 年度應稅所得 100,000 歐元為例,聯邦層級稅負如下:
- 法人稅:100,000 × 15% = 15,000 歐元
- 團結附加稅:15,000 × 5.5% = 825 歐元
- 聯邦合計:15,825 歐元(稅率 15.825%)
地方營業稅另計,下節說明。
營業稅(Gewerbesteuer):城市選址的關鍵
計算三步驟
營業稅是德國特有的地方稅,由各市鎮政府徵收,GmbH 從第一歐元起全額課徵(不適用個人企業的 24,500 歐元免稅額 Freibetrag)。計算三步驟:
- 調整商業利潤:加回部分費用(例如債務利息的 25%,稱為 Hinzurechnung),得出應稅營業利潤
- 乘以基準稅率 3.5%:全國統一,得出稅額基數(Steuermessbetrag)
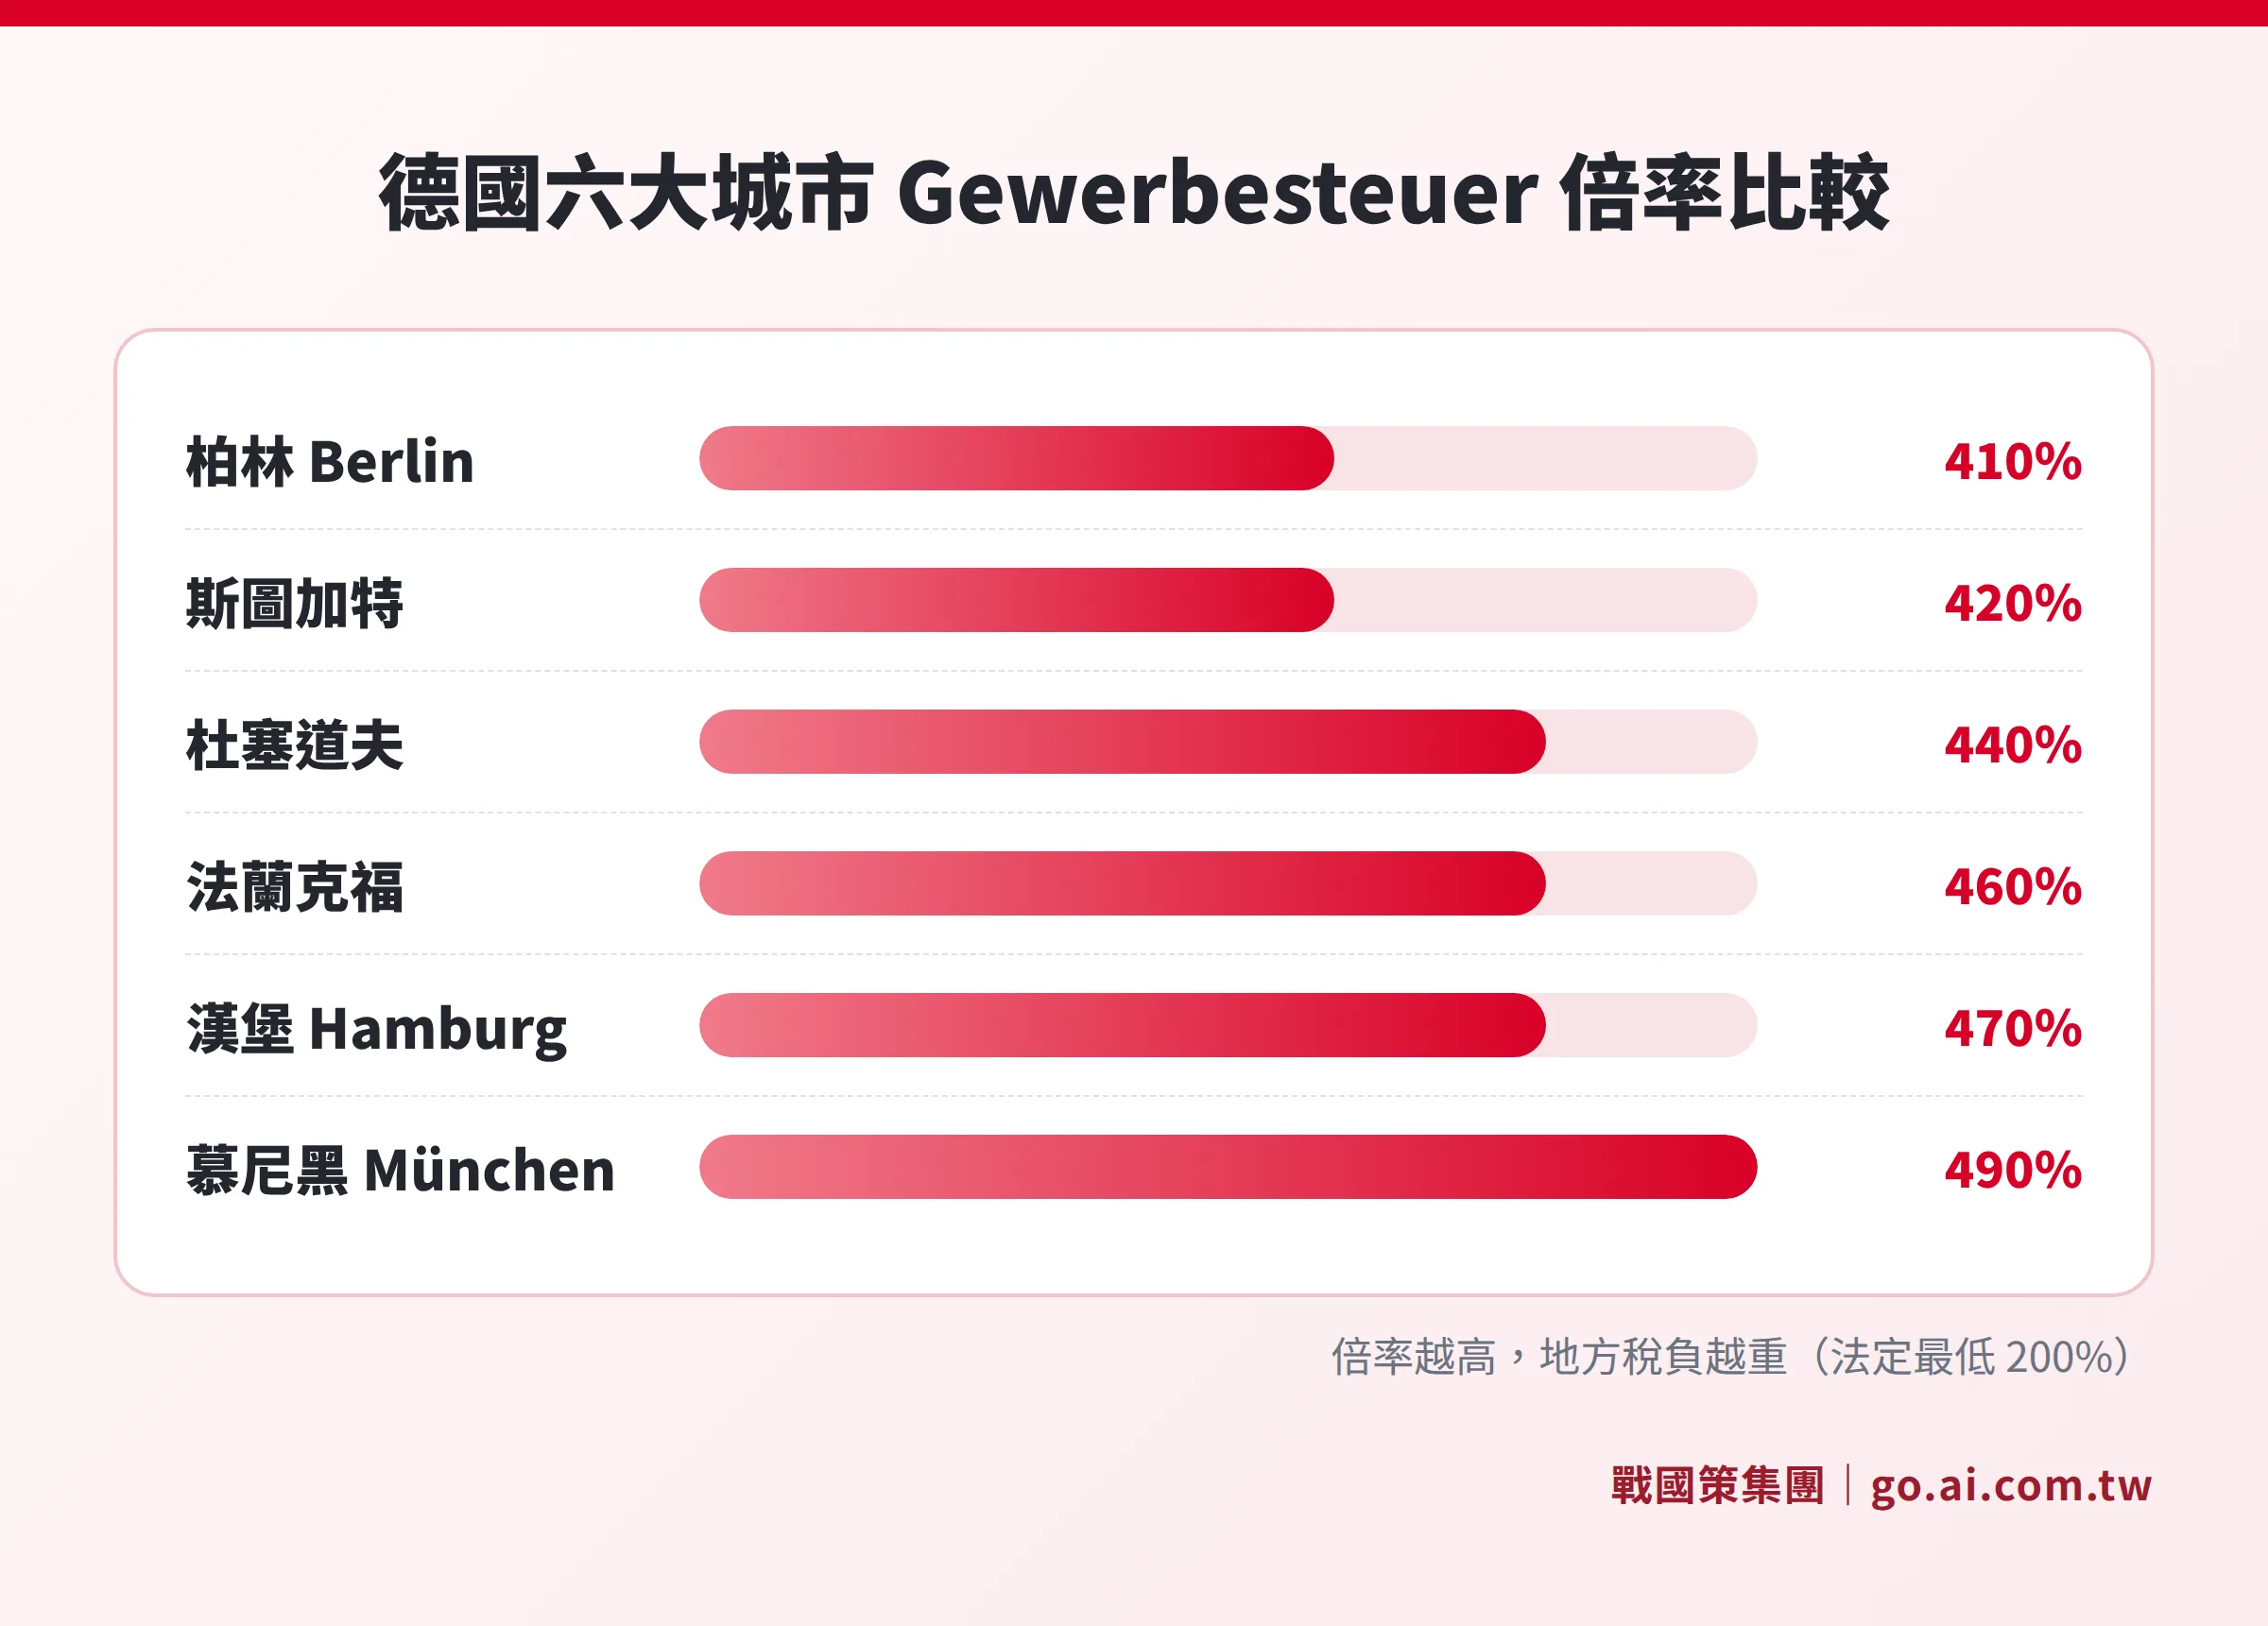
- 乘以城市倍率(Hebesatz):各市鎮每年自行決定,法定最低 200%,主要城市多在 400-500% 之間
主要城市綜合稅負比較
| 城市 | 倍率(約) | 營業稅率 | 法人稅+SolZ | 綜合稅率 | 每 100 萬歐元利潤稅額 |
|---|---|---|---|---|---|
| 慕尼黑 München | 490% | 17.15% | 15.825% | 約 32.98% | 約 329,750 € |
| 漢堡 Hamburg | 470% | 16.45% | 15.825% | 約 32.28% | 約 322,750 € |
| 法蘭克福 Frankfurt | 460% | 16.10% | 15.825% | 約 31.93% | 約 319,250 € |
| 杜塞道夫 Düsseldorf | 440% | 15.40% | 15.825% | 約 31.23% | 約 312,250 € |
| 斯圖加特 Stuttgart | 420% | 14.70% | 15.825% | 約 30.53% | 約 305,250 € |
| 柏林 Berlin | 410% | 14.35% | 15.825% | 約 30.18% | 約 301,750 € |
| 低倍率小鎮(200%) | 200% | 7.00% | 15.825% | 約 22.83% | 約 228,250 € |
上表倍率為概略數值,各市鎮每年可能調整,正式規劃請以當地稅務機關公告為準。選址時不應只看稅率,仍需衡量辦公室成本、人才供給與產業聚落的價值。設立完整費用可參考德國公司設立費用完整解析。
加值型營業稅(Umsatzsteuer / VAT)
稅率與進銷項抵扣
德國 VAT 標準稅率為 19%,適用多數商品與服務;7% 優惠稅率適用食品、書籍、大眾運輸等特定項目。企業向客戶收取銷項稅(Umsatzsteuer),並可抵扣向供應商支付的進項稅(Vorsteuer),差額繳交稅務機關;若進項大於銷項則可申請退稅。
小規模企業免稅門檻
自 2025 年起,前一年度營業額不超過 25,000 歐元,且當年度預估不超過 100,000 歐元者,可選擇小規模企業方案(Kleinunternehmer),無需向客戶收取 VAT,但同時也無法扣抵進項稅。對進口原物料比例高、或以出口為主的公司,選擇免稅未必合算,需審慎評估。
申報頻率
新設公司前兩年須按月申報預估 VAT(Umsatzsteuer-Voranmeldung),截止日為次月 10 日;往後若年繳稅額低於 7,500 歐元可改按季申報。所有申報均透過 ELSTER 電子平台提交。即使當期零銷售,也建議提交零申報以避免遲延罰款(Verspätungszuschlag)。
跨境交易要點
- 對 EU 企業銷售服務(B2B):適用反向課稅(Reverse Charge),賣方開不含稅發票並申報歐盟銷售清單(Zusammenfassende Meldung, ZM)
- 出口至台灣等非 EU 地區:貨物出口一般適用零稅率,須保存完整出口文件
- 跨境電商(B2C):需留意歐盟 OSS(One-Stop-Shop)一站式申報機制,避免在多國分別登記
盈餘分配與股利扣繳稅
GmbH 繳完公司稅後的盈餘,若分配給台灣股東,德國端還會再課一層:
- 資本利得稅(Kapitalertragsteuer):25% 加計 SolZ 的 5.5%,合計約 26.375%,由公司分配時代為扣繳
- 若股東為境外公司,可向德國聯邦中央稅務局(BZSt)確認是否可申請退還部分扣繳稅款
以 100,000 歐元稅前利潤、柏林設立為例:公司稅負約 30,175 歐元,稅後盈餘約 69,825 歐元;若全數分配,再扣繳約 26.375%,台灣股東實收約 51,406 歐元,整體有效稅率約 48.6%(未計入台灣端後續課稅或扣抵)。
已扣繳後怎麼補救
若分配後發現可依規定申請退還部分扣繳稅款,需備妥德國稅單(Steuerbescheid)、股東身分文件,向 BZSt 提出退稅申請。退稅程序通常需 6 個月以上,建議在分配前先行諮詢德國稅務顧問,評估是否有較低扣繳的適用空間。
台德租稅安排與 CFC 申報
台德間無全面性租稅協定
台灣與德國之間目前僅有海空運輸事業所得互免協議,尚無涵蓋股利、利息、權利金的全面性所得稅協定。這表示股利、利息與授權金匯回,均依德國國內法課徵,台灣企業主須透過外國稅額扣抵機制,避免雙重課稅。協定是否有更新,請以財政部與德國聯邦財政部最新公告為準。
台灣端 CFC 申報
自 2023 年起,台灣 CFC(受控外國公司)制度正式上路。台灣公司若持有德國子公司 50% 以上股份,且符合 CFC 條件,當年度未分配盈餘須認列為台灣所得,繳交營利事業所得稅。是否實際分配都可能被認列,需與台灣會計師一起規劃分配時間點與架構。
詳細 CFC 計算方式與申報步驟,可參考台灣 CFC 申報實務指南;投審申報與文件認證,請參考台灣人德國開公司必讀。
移轉訂價與關係人交易
台灣母公司與德國子公司間的服務費、管理費、貨物買賣及股東貸款利息,都必須符合常規交易原則(Arm’s Length Principle)。德國稅務機關對關係人交易文件要求嚴謹,達一定規模需準備移轉訂價文件(Verrechnungspreisdokumentation),建議事前簽訂書面合約並保存定價依據。
申報時程與合規清單
| 項目 | 頻率與截止日 | 備註 |
|---|---|---|
| VAT 預估申報 | 月申報:次月 10 日(新公司前 2 年強制) | 年繳 <7,500 € 可改季申報 |
| 法人稅預繳 | 每季:3、6、9、12 月 10 日 | 依前年稅單估算分四次預繳 |
| 營業稅預繳 | 每季:2、5、8、11 月 15 日 | 各季等額預繳 |
| 年度稅務申報 | 次年 7 月 31 日(委託顧問可延至 2 月底) | 透過 ELSTER 電子申報 |
| GmbH 年度財報公告 | 年度結束後 12 個月內 | 聯邦公報(Bundesanzeiger)公告 |
| 帳務憑證保存 | 持續進行 | 一般憑證 8 年,合約 10 年,需符合 GoBD |
| 稅號申請 | 公司登記後 1 個月內 | 填寫 Fragebogen zur steuerlichen Erfassung,取得稅號與 USt-IdNr. |
建議在德國子公司設立後,盡早委託在地稅務顧問(Steuerberater)與會計事務所,協助完成稅號申請、ELSTER 授權與首次 VAT 預估申報,避免因延誤而被課遲延罰款。
合法稅務優化方向
稅務規劃必須具備商業實質,以下為台商常用的合法路徑:
- 選擇倍率較低的設立城市:在柏林(410%)設立,比慕尼黑(490%)每 100 萬歐元利潤約少繳 28,000 歐元,累積效果可觀
- 研發費用補助(Forschungszulage):依 2020 年施行的研究補助法,中小企業可就合格研發支出申請 35% 補助,大型企業 25%,每年補助上限 1,200 萬歐元;需事前向 BMBF(聯邦教育研究部)申請認定,再向稅務機關申請抵減
- 股東貸款利息規劃:符合常規利率與文件要求的股東貸款利息,可在德國公司端列支減少應稅所得,但需注意 Zinsschranke 利息扣除上限規定
- 分配時間點與架構規劃:CFC 制度下,台灣端認列未分配盈餘的時點與實際分配的稅負結構不同,配合台灣會計師統籌規劃可降低整體稅負
- 控股架構評估:若計畫在歐洲設立多個子公司,可評估透過 EU 控股公司架構,利用歐盟母子公司指令降低股利層面的扣繳稅
所有安排都必須具備商業實質,否則可能被認定為濫用安排而遭調整。若同時在評估其他歐洲市場,可參考德國、荷蘭、瑞士工業台商怎麼選了解跨國比較。
常見問題
德國公司的整體稅率大約是多少?
多數主要城市的合計稅率約 30% 至 33%,由 15% 法人稅、0.825% 團結附加稅與各城市 14-17% 的營業稅組成。若選擇法定最低倍率(200%)的小型市鎮,綜合稅率可降至約 22.8%。
團結附加稅是加在利潤上還是加在稅額上?
加在「法人稅額」上,稅率為法人稅的 5.5%,折合利潤約 0.825%,並非 5.5% 的利潤稅。資本公司(GmbH、UG)目前仍完整適用,個人所得稅層面 2021 年起已大幅免除。
GmbH 可以享有 24,500 歐元的營業稅免稅額嗎?
不可以。此免稅額(Freibetrag)僅適用個人企業與合夥企業,GmbH 與 UG 從第一歐元利潤起即須課徵營業稅,沒有起徵點。因此小型獲利公司在選擇型態時,需特別考量這一點。
台灣股東從德國子公司領股利要繳多少稅?
德國端扣繳約 26.375%(25% 資本利得稅 + 5.5% 團結附加稅),台灣端需就股利申報,並可就已繳德國稅額在限額內申請外國稅額扣抵。個案差異大,建議在分配前諮詢台德兩地稅務顧問,也需確認是否有 CFC 認列優先。
新成立的德國公司什麼時候要開始申報 VAT?
取得稅號與 VAT 識別碼(USt-IdNr.)後即需申報。新公司設立當年與次年強制按月申報,每月 10 日前提交;即使當期無銷售,也建議提交零申報,避免被課遲延罰款(Verspätungszuschlag)。
資料來源
- 德國聯邦稅務局(Bundeszentralamt für Steuern,bzst.de)官方網站
- ELSTER 電子申報平台(elster.de)
- 德國商業稅法(Gewerbesteuergesetz, GewStG)
- 德國研究補助法(Forschungszulagengesetz, FZulG, 2020)
- 德國聯邦財政部(Bundesfinanzministerium)租稅協定資訊
- 台灣財政部 CFC 相關公告(mof.gov.tw)
本文內容僅供一般參考,不構成法律或稅務建議。稅務法規隨時可能更新,請以主管機關最新公告為準,並在做出具體決策前諮詢專業稅務顧問。
需要德國公司設立與稅務規劃協助?
戰國策集團提供德國 GmbH 設立、稅務登記與在地會計對接服務,超過 25 年經驗、服務超過 3 萬家企業。告訴我們您的業務型態,顧問將協助規劃稅務架構與合規布局。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊