

在德國成立公司後,許多台灣老闆以為「設立完成就大功告成」,卻沒料到每年都有一套嚴格的申報與公告義務在等著他們。德國的合規邏輯與台灣、香港截然不同:Handelsregister(商業登記簿)沒有年費,但所有資本公司(GmbH、UG、AG)有義務每年將財務報表公開刊登在 Bundesanzeiger 聯邦公報上,任何人都能查閱。這個「財報透明化」制度是德國商業信用體系的核心——銀行、供應商、客戶都用公告財報評估信用,一旦連續未申報,聯邦司法局(Bundesamt für Justiz)就會主動發函催報,起跳罰款是 EUR 2,500。除了財報公告,德國公司每年還要處理稅務申報、IHK 工商會年費等合規義務,各自有不同的時程與費用。本文整理德國 GmbH 年度維護的五大合規事項、費用估算與行事曆,並說明萬一逾期該如何補救。
一句話看懂
德國公司沒有「周年申報費」,但有強制財報公告義務;逾期不只罰款,還會影響商業信譽與銀行往來。
Bundesanzeiger 財報公告:每年最重要的義務
依《德國商法典》(HGB)第 325 條,所有 GmbH、UG、AG 每個會計年度結束後 12 個月內,必須將年度財報電子申報至 Bundesanzeiger 聯邦公報,再轉送 Unternehmensregister(企業登記簿)公開。
申報內容依公司規模而定
德國 HGB 依「資產總額、年營收、員工數」三項指標,三者符合其中兩項即歸入該等級(2024 年起調整後門檻):
| 規模等級 | 資產上限 | 年營收上限 | 員工上限 | 須申報內容 |
|---|---|---|---|---|
| 微型(Kleinstkapitalgesellschaft) | EUR 450,000 | EUR 900,000 | 10 人 | 僅資產負債表(可選擇精簡格式) |
| 小型(Kleine) | EUR 7,500,000 | EUR 15,000,000 | 50 人 | 資產負債表 + 附註 |
| 中型(Mittelgroße) | EUR 25,000,000 | EUR 50,000,000 | 250 人 | 資產負債表、損益表、管理報告、審計報告 |
| 大型(Große) | 超過中型門檻 | 超過中型門檻 | 超過 250 人 | 完整財報 + 法定審計 |
多數台商的德國子公司屬於微型或小型,可享有揭露豁免,申報內容相對精簡。
逾期罰款與補救
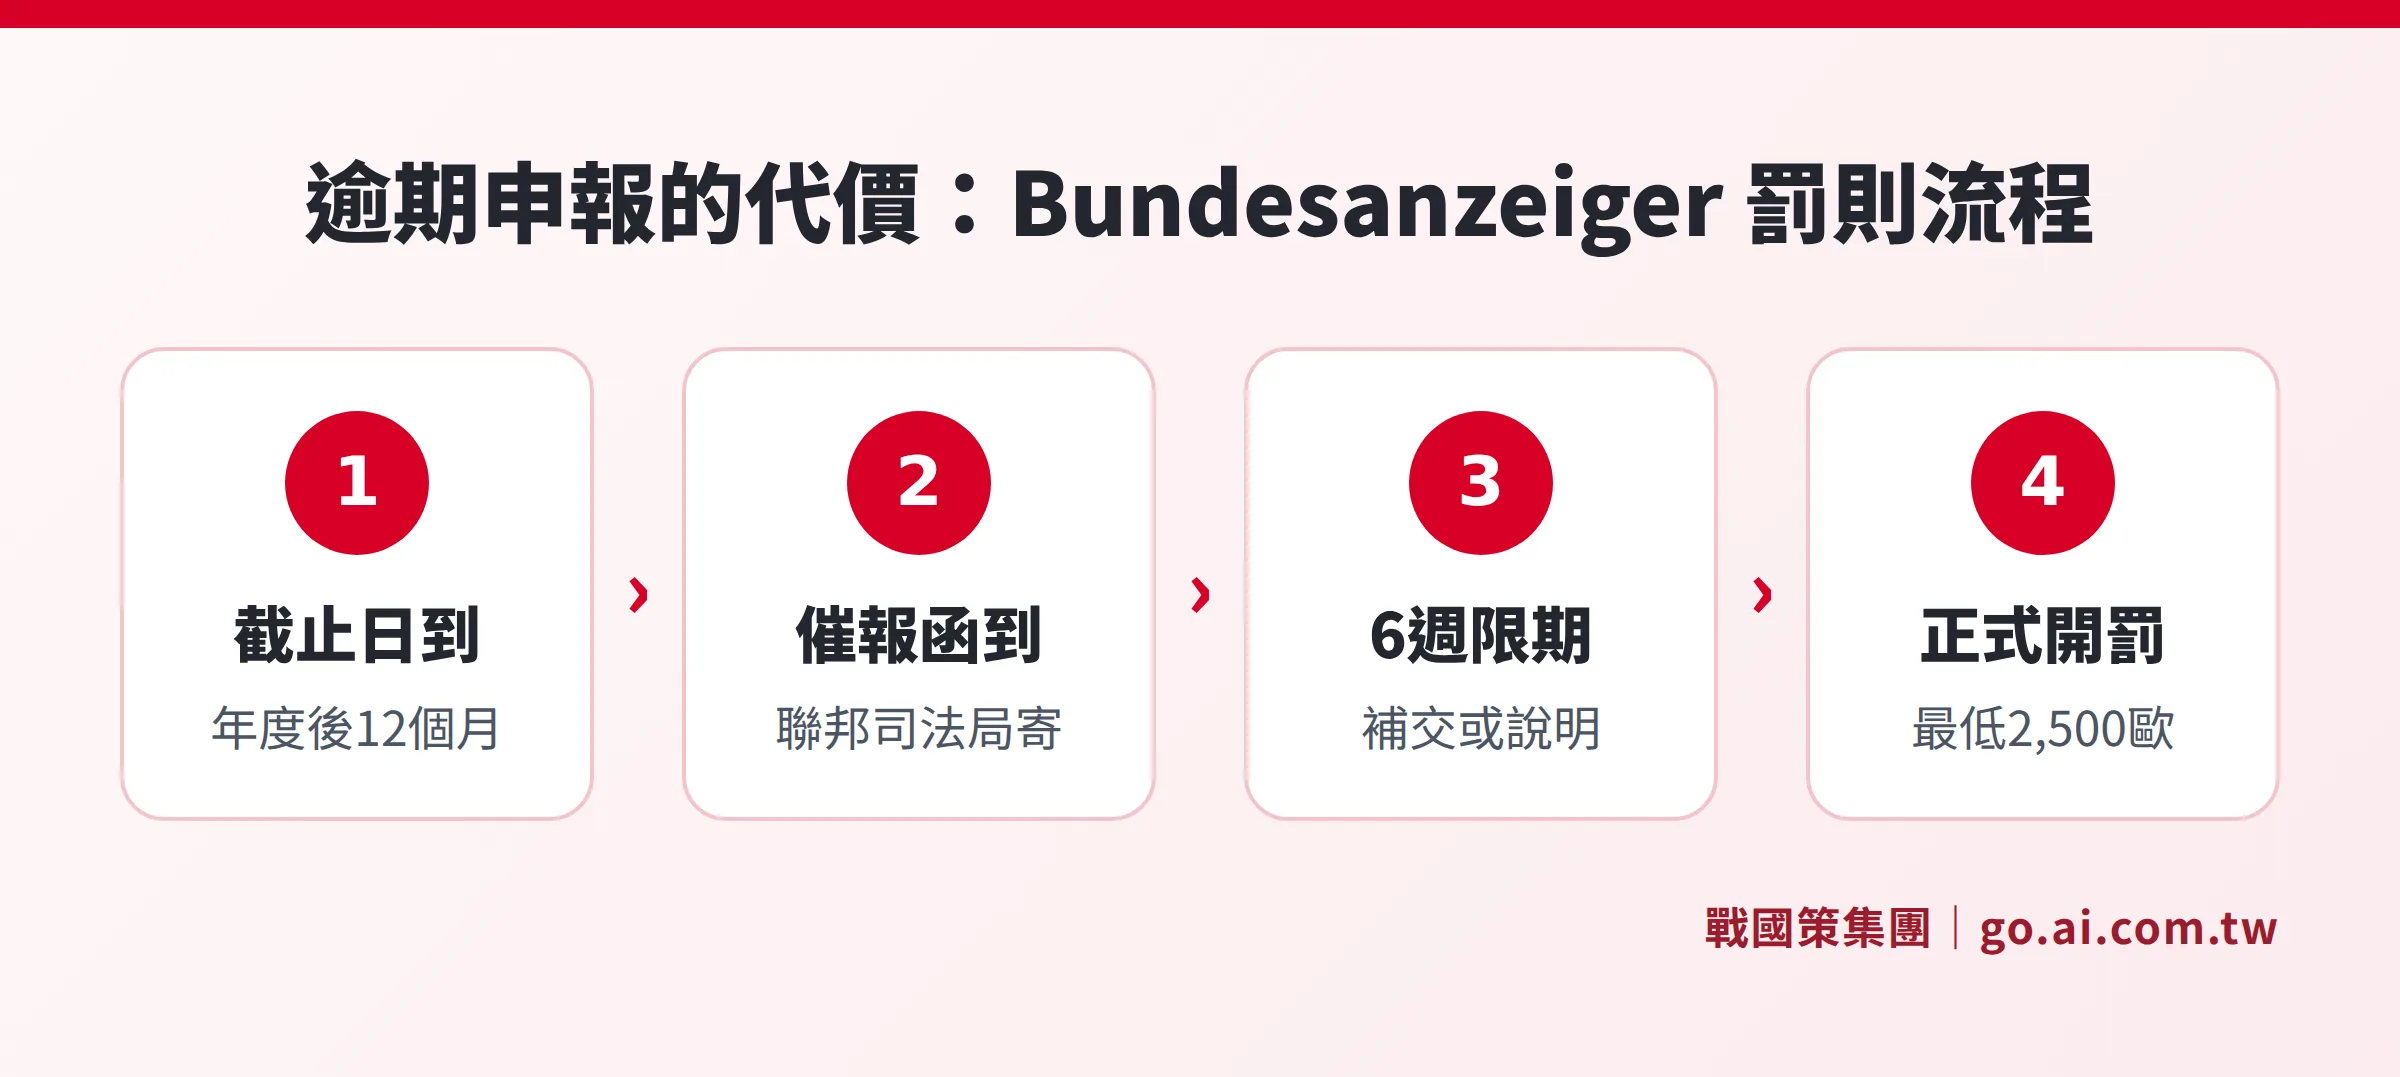
聯邦司法局會主動掃描未公告的公司,寄出催報函,限期 6 週補交。若逾期仍未提交,處以 EUR 2,500 起的秩序罰鍰(Ordnungsgeld),最高 EUR 25,000,且可重複開罰。
萬一收到罰款催報函怎麼辦?
- 立即委託稅務顧問(Steuerberater)補做帳務並盡快提交財報
- 在截止日前主動向聯邦司法局說明並提出延期申請,可降低罰款金額
- 若公司已休眠多年,需補做多年財報才能消除罰款紀錄
- 切勿等待——催報函寄出後,每次追加的罰款金額會累積增加
Handelsregister 商業登記維護
與 Bundesanzeiger 不同,Handelsregister 並沒有年費。只有在登記事項發生變動時,才需要向當地地方法院(Amtsgericht)申請更新。常見的必更新事項:
- 公司名稱、營業範圍或註冊地址變更
- 董事(Geschäftsführer)更換或代表權限異動
- 資本額增減(增資或減資)
- 股東名冊(Gesellschafterliste)異動(須由公證人提交)
變更費用與 Transparenzregister
登記變更須透過公證人(Notar)辦理,費用參考:
- 董事變更:公證+登記費約 EUR 150 至 EUR 400
- 增資或章程修改:依資本額計算,約 EUR 500 至 EUR 2,000
另外,自 2021 年起公司必須在 Transparenzregister(透明登記簿)申報實質受益人(wirtschaftlich Berechtigter)。任何受益人資訊變動,都要主動更新,否則同樣面臨罰款。
法定審計(Abschlussprüfung):哪些公司必須做?
德國法定審計由 Wirtschaftsprüfer(會計師)執行,小型公司通常可豁免:
- 微型公司:豁免審計,但仍須編製財報並公告
- 小型公司:豁免法定審計,但仍須編製財報並公告
- 中型公司:強制審計,審計報告須隨財報公告
- 大型公司:強制審計,須公告完整財報與管理報告
審計費用依規模差異大:中型公司約 EUR 8,000 至 EUR 30,000,大型公司從 EUR 30,000 起跳。多數台商剛設立的子公司屬小型,可豁免法定審計;但若母公司在台灣,因集團合併報表需求,常會自願委託審計以符合母公司要求。
IHK 工商會年費:台商常忽略的強制義務
在德國從事商業活動的企業,依法自動成為當地 IHK(Industrie- und Handelskammer,工商會)會員,無法退出。IHK 會費由兩部分構成:
- Grundbeitrag(基本會費):固定金額,依各地 IHK 費率
- Umlage(附加會費):依公司利潤按比例計算
豁免規定:
- 新設公司前兩年,若利潤不超過 EUR 25,000,可免繳全部會費
- 第三、四年若利潤不超過 EUR 25,000,可免繳附加會費
- 年度利潤不超過 EUR 5,200 的小企業通常可免繳
一般小型 GmbH 每年 IHK 費用約 EUR 100 至 EUR 500,大型公司可能達數千至數萬歐元。慕尼黑、法蘭克福、柏林各有不同費率表,建議於設立前先比較所在城市的 IHK 費率。
IHK 同時提供外貿文件認證、產地證明等實用服務,對有進出口業務的台商相當有幫助。
稅務申報(Steuererklärung)行事曆
德國公司每年需向 Finanzamt(稅務局)提交多種稅務申報,若有員工還有薪資稅義務。稅率細節與規劃策略詳見德國公司稅務完整指南,本節聚焦在申報流程與期限管理。
增值稅預先申報(Umsatzsteuer-Voranmeldung)
這是最頻繁的申報義務:
- 按月申報:前一年度增值稅額超過 EUR 9,000,或新設立公司的前兩年
- 按季申報:前一年度增值稅額 EUR 2,000 至 EUR 9,000
- 每期申報截止日:期末後第 10 日(申請 Dauerfristverlängerung 可延一個月,但需預繳 1/11)
年度稅務申報期限
- 自行申報:次年 7 月 31 日前
- 委託 Steuerberater 申報:可延至次次年 2 月底
幾乎所有外資 GmbH 都會委託稅務顧問處理年度申報,既可延長期限,也能降低出錯風險。Steuerberater 的年度服務費依帳務量而定,小型 GmbH 的記帳、薪資與年度結算通常約 EUR 2,000 至 EUR 5,000;德國法規定有 StBVV 費率表,不能任意壓低。
與台灣母公司有跨境關聯交易者,須遵守移轉訂價規範(Verrechnungspreise)並準備文件,建議設立前就規劃好交易架構。若您尚在評估代辦人選,可參考德國公司設立代辦選擇指南。
年度合規完整行事曆
以下為日曆年度(1 月至 12 月)GmbH 的典型年度時程:
| 時間點 | 事項 | 主管機關 | 說明 |
|---|---|---|---|
| 每月 10 日 | 增值稅預先申報與繳納 | Finanzamt | 申請延期(Dauerfristverlängerung)可延 1 個月,須預繳 1/11 |
| 每月底前 | 社會保險與薪資稅申報 | 健保機構、Finanzamt | 有僱用員工時適用 |
| 3 月至 6 月 | 編製上一年度財報 | Steuerberater | 建議最遲 6 月底完成草稿,留時間校對 |
| 7 月 31 日 | 自行申報之年度稅務申報截止 | Finanzamt | 委託顧問可延至次次年 2 月底 |
| 12 月 31 日 | 財報提交 Bundesanzeiger | 聯邦公報 | 逾期罰款 EUR 2,500 起,不因委託顧問延期 |
| 全年 | 登記事項變動申報 | Amtsgericht、Transparenzregister | 有變動即時辦理,不可積累 |
| 依通知 | IHK 工商會年費繳納 | IHK | 通常年初至年中收到繳費通知 |
年度維護費用總覽
下表為典型小型 GmbH 的年度維護成本範圍,供預算規劃使用:
| 項目 | 小型公司 | 中型公司 | 說明 |
|---|---|---|---|
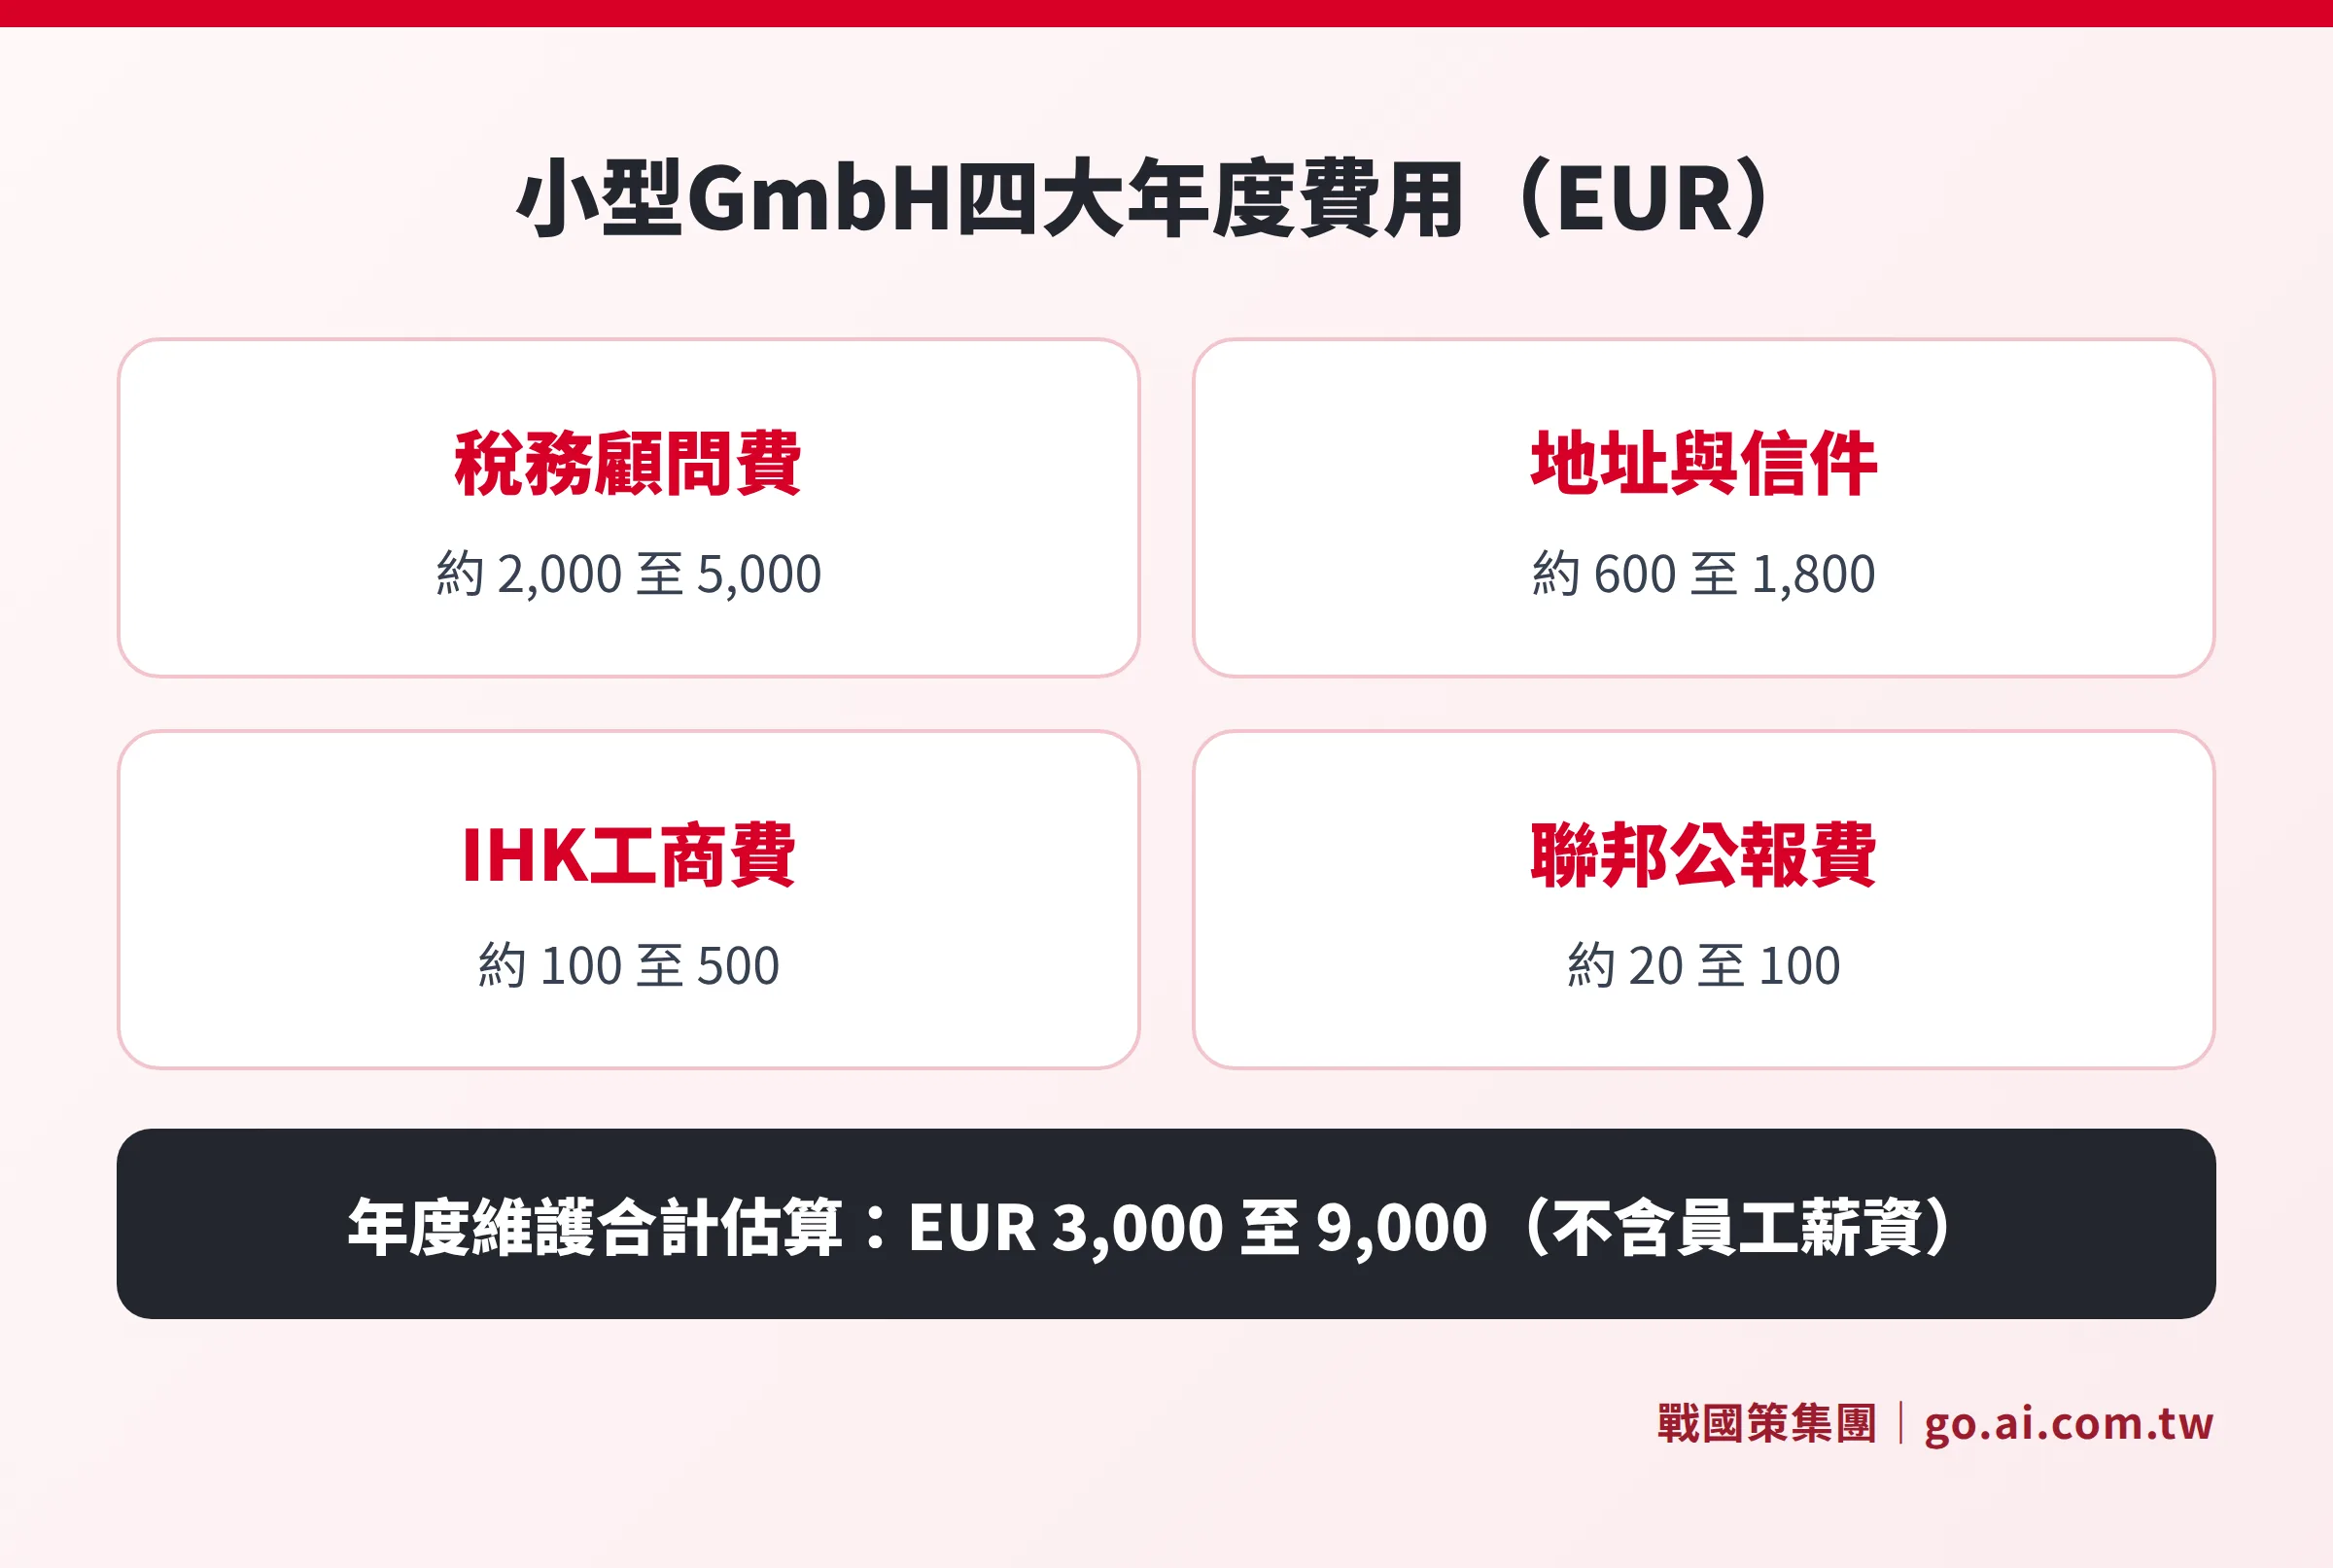
| 記帳與年度結算(Steuerberater) | 2,000 至 5,000 | 8,000 至 20,000 | 依交易筆數與業務複雜度 |
| 薪資處理 | 每人每月 EUR 15 至 40 | 每人每月 EUR 15 至 40 | 有員工時適用 |
| Bundesanzeiger 公告費 | 20 至 100 | 100 至 300 | 依財報頁數與揭露範圍 |
| 法定審計 | 豁免 | 8,000 至 30,000 | 中型以上強制 |
| IHK 會費 | 0 至 500 | 500 至 5,000 | 新創前兩年通常可豁免 |
| 註冊地址與信件轉送 | 600 至 1,800 | 1,200 至 3,000 | 無實體辦公室時需要 |
| 登記變更(公證+登記費) | 150 至 2,000 | 500 至 3,000 | 依變更事項而定 |
| 年度合計(估算) | 約 3,000 至 9,000 | 約 18,000 至 60,000 | 不含員工薪資與實際營運費用 |
德國年度合規成本雖不低,但換來的是穩健的商業信譽——財報公開,銀行、供應商和客戶都能查閱,有助建立信任基礎。若想了解首年設立費用,可參考德國公司設立費用完整解析。
常見合規錯誤與逾期補救方法
錯誤一:以為沒有營收就不用申報
即使公司休眠,仍須提交財報與稅務申報,零營收只是申報內容較簡單,不代表可以跳過。若確定不再營運,建議辦理清算或正式登記休眠(Insolvenz-Antrag),否則持續產生合規成本。
錯誤二:只依賴地址服務商提醒
地址服務商負責收信,但不一定會主動提醒申報期限。Bundesanzeiger 催報函可能在您不注意時靜靜累積,最終變成罰款。建議委託 Steuerberater 全年管理,或自行建立申報行事曆。
錯誤三:忽略 Transparenzregister 更新
股東或實質受益人資訊變動後,必須立即更新透明登記簿,否則面臨罰款。許多公司在股權重組後遺忘更新,容易被主管機關盯上。
錯誤四:混淆帳務年度與日曆年度
部分公司選擇非日曆年度(例如 4 月至 3 月),所有申報期限須依實際年度結束日重新計算,不可套用標準日曆年度時程。
錯誤五:憑證保存不完整
德國法律要求帳簿與財報保存 10 年,一般會計憑證保存 8 年(2025 年起新規)。稅務查核時缺漏憑證可能遭到所得調整,補齊舊憑證也相當費時費力。
已發生問題如何補救?
如果您的德國 GmbH 已收到 Bundesanzeiger 催報函,或多年未提交財報,補救步驟如下:
- 立即聯繫 Steuerberater:請顧問評估缺漏年度與補報範圍
- 向 Bundesamt für Justiz 提出延期申請:說明具體原因,可爭取減免部分罰款
- 按年補做帳務:補繳多年逾期未申報的增值稅與企業所得稅,加計利息
- 更新 Transparenzregister:確認受益人資料為最新版本
- 確認 Handelsregister 資料:若地址、董事有任何變動,一併更新
補救越早,費用越低。多年積累的罰款與稅務利息加起來,往往遠高於正常的年度維護成本。想先了解德國公司的整體設立架構,可閱讀德國公司類型完整比較;開立德國銀行帳戶的注意事項,可參考德國銀行開戶全攻略。
常見問題
德國公司每年需要向 Handelsregister 繳年費嗎?
不需要。Handelsregister 沒有年度續費或年報規費,只有在登記事項變更時才需支付公證與登記費用(約 EUR 150 至 EUR 2,000 視事項而定)。但公司每年必須將年度財報提交 Bundesanzeiger,這是另一項獨立義務,不能與年費混為一談。
公司當年沒有營運,還需要提交財報和申報稅務嗎?
需要。只要公司仍在 Handelsregister 登記,無論有無營收,都必須編製年度財報並按時公告,也必須提交稅務申報(零申報)。休眠公司的財報與申報較為簡單,費用也較低,但不能省略。若確定不再營運,建議辦理清算(Liquidation)或登記休眠。
稅務顧問費用可以議價嗎?
不能任意壓低。德國法定費率表(Steuerberatergebührenverordnung,StBVV)規範了稅務顧問費的下限,依服務項目與帳務量計算。顧問可以給予折扣,但業界普遍遵守 StBVV。建議透過多家事務所比價,但不要以「便宜」作為唯一選擇標準,因為申報錯誤的後果可能更昂貴。
微型公司(UG)和 GmbH 的年度義務有差異嗎?
申報義務相同,但 UG 在資本額達到 EUR 25,000 前,每年必須提撥稅後利潤的 25% 作為法定準備金(Rücklage),直至達到 GmbH 最低資本額為止。這個準備金提撥義務需要反映在年度財報中,Steuerberater 在結算時會協助處理。
IHK 會費可以不繳嗎?
IHK 會員資格具強制性,不能退出,也不能不繳。但新設公司前兩年若利潤不超過 EUR 25,000 可申請免繳;年利潤低於 EUR 5,200 的小企業通常也可免繳。建議於收到繳費通知後,主動向 IHK 提交利潤預估,確認適用豁免條件。
資料來源
- 德國商法典(Handelsgesetzbuch,HGB)§ 325 至 § 329:財報公告義務
- Bundesanzeiger Verlag 官方網站:bundesanzeiger.de(電子申報平台)
- Bundesamt für Justiz(聯邦司法局):Ordnungsgeld 秩序罰鍰相關規定
- IHK Frankfurt:IHK 會費計算說明(ihk.de)
- Steuerberatergebührenverordnung(StBVV):稅務顧問法定費率
- EU 公司法第 2019/1151 號指令(公司資訊透明化規定)
*本文內容僅供參考,不構成法律或稅務意見。德國相關法規持續更新,實際申報與費用請以主管機關最新公告及持牌稅務顧問(Steuerberater)建議為準。*
德國GmbH年度維護諮詢
戰國策集團提供德國公司年度合規一站式服務,包含Bundesanzeiger財報公告、稅務申報、IHK會費管理與帳務處理,協助您避免逾期罰款,專注歐洲市場經營。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊