

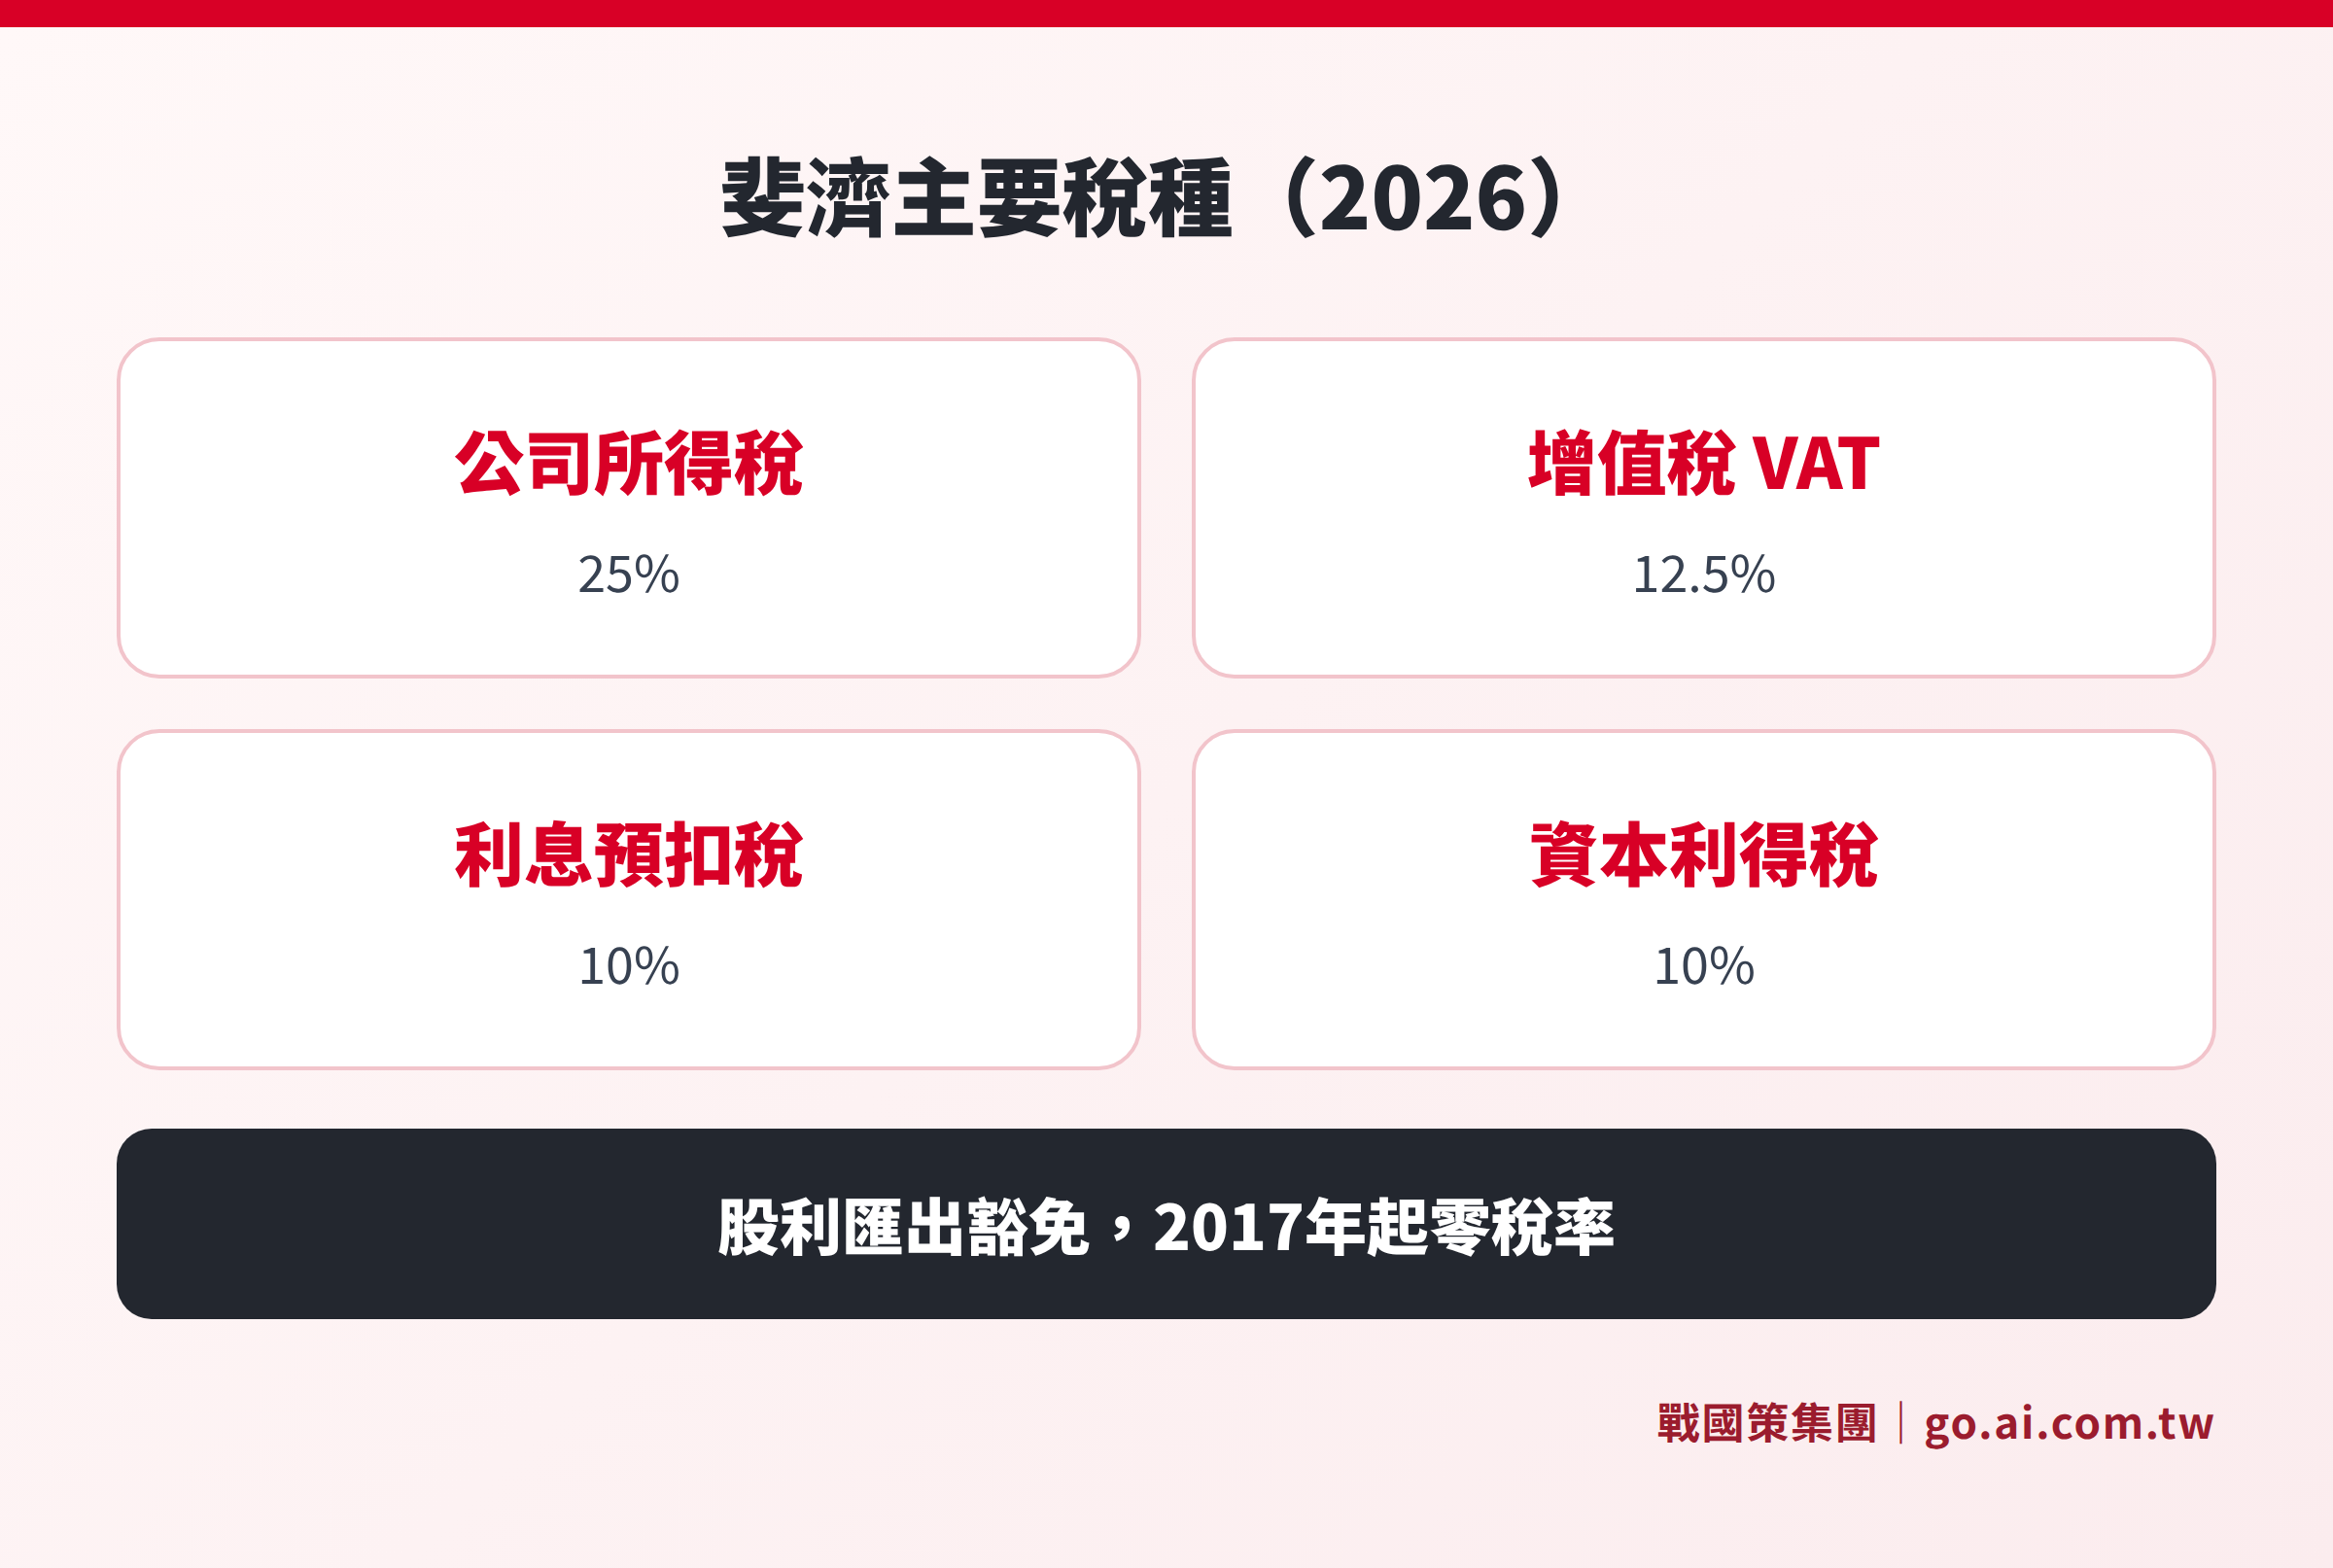
斐濟稅務近兩年出現重大變動,許多台商仍在用舊資料做財務規劃:公司所得稅(CIT)已從 20% 調升至 25%(2024 年起);增值稅(VAT)則從 15% 降至 12.5%(2025 年 8 月 1 日起生效);更鮮為人知的是,非居民股東收取斐濟公司股利,自 2017 年 8 月起豁免預扣稅,匯出零稅率。若繼續沿用過時數字,不僅報價有誤,更可能低估稅後利潤或在台灣端觸發 CFC 衝擊。本文依 Fiji Revenue and Customs Service(FRCS)2026 年最新規定,逐項說明斐濟公司所得稅、VAT、預扣稅與稅務優惠,並從台灣端解說 CFC 認定條件與外國稅額扣抵如何運用,讓投資人在下決策前有完整數字依據。
一句話看懂
斐濟 CIT 25%、VAT 12.5%、股利匯出零稅率,TFZ/TFR 最長 13 年免稅——稅務佈局的基礎是先看懂這四個數字。
斐濟稅務體系概覽:2026 年現行稅率
斐濟稅務體系以《Income Tax Act 2015》和《Value Added Tax Act 1991》為主要法源,由 FRCS(Fiji Revenue and Customs Service)統一徵管,採屬地兼屬人的混合課稅原則:居民公司須就全球所得課稅,非居民公司僅就來自斐濟的所得課稅。
企業在斐濟設立公司,可能涉及以下主要稅種:
| 稅種 | 標準稅率 | 適用對象 | 申報頻率 |
|---|---|---|---|
| 公司所得稅(Corporate Tax) | 25% | 居民公司全球所得 | 年度 |
| 增值稅(VAT) | 12.5% | 年收 FJD 10 萬以上 | 月 / 季 |
| 利息預扣稅(非居民) | 10% | 支付予非居民 | 支付時 |
| 權利金預扣稅(非居民) | 15% | 支付予非居民 | 支付時 |
| 管理費預扣稅(非居民) | 15% | 支付予非居民 | 支付時 |
| 資本利得稅 | 10% | 資產出售 | 交易時 |
| 環境氣候適應稅(ECAL) | 10% | 特定進口商品 | 進口時 |
| 股利(非居民) | 0%(豁免) | 2017 年 8 月起豁免 | — |
股利匯出非居民股東:0%。依 Income Tax (Exempt Income) Regulations 2016 修正案(Legal Notice 57 of 2017,2017 年 8 月 1 日生效),非居民股東收取斐濟公司股利免課預扣稅。原本法定 15% 的股利預扣稅已透過規章豁免,台商從斐濟公司匯回股利時,斐濟端無需扣繳任何稅款。
公司所得稅(CIT):25% 是起點,優惠才是核心
斐濟標準公司所得稅率自 2024 年起為 25%,適用於在斐濟設立或由斐濟進行中央管理與控制(Central Management and Control)的居民公司。請特別注意:許多仍在流通的文件引用的 20% 是已廢止的舊稅率。
特殊費率:
- SPSE(南太平洋證券交易所)掛牌公司:前 7 年適用 15% 優惠稅率
- 中小企業:符合條件者可適用 10% 稅率(需向 FRCS 確認資格)
應稅所得計算方式為總收入減去法定可扣除費用:
可扣除項目包括:
- 營業相關正常支出(薪資、租金、水電)
- 依法定折舊率計算的設備折舊
- 已確認無法收回的壞帳損失
- 合格研發支出(享 150% 加計扣除)
不可扣除項目包括:
- 罰款與罰金
- 資本性支出(須以折舊方式攤銷,不可一次列支)
- 與營業無關的娛樂支出
台灣端比較:台灣標準營所稅率為 20%,加計未分配盈餘加徵 5%,整體有效稅率可達 25%。斐濟 25% 的 CIT 在數字上相當,但缺乏台灣的稅收協定網絡(台灣目前有 36 個租稅協定,斐濟與台灣未簽署),整體稅務效率取決於能否善用下述優惠措施。
若您想了解斐濟公司設立費用,可參考斐濟公司設立費用完整指南;若想了解哪一種公司類型最適合您的用途,可參考斐濟公司類型怎麼選。
增值稅(VAT):12.5% 新稅率完整說明
斐濟 VAT 自 2025 年 8 月 1 日起調降為 12.5%(前稅率 15%)。部分商品與服務適用零稅率(0%),包括:
- 出口商品
- 21 項基本民生物資(依 VAT Act Schedule 2 規定的米、麵粉、食用油等)
- 處方藥品
- 教育與醫療服務
強制登記門檻:年營業額達到或預計達到 FJD 100,000(約新台幣 150 萬元),須向 FRCS 辦理 VAT 登記。未達門檻者可自願登記。已登記業者可就營業相關的進項 VAT 申請扣抵,若進項超過銷項,可申請退稅。
| 年營業額 | 申報頻率 | 截止日期 |
|---|---|---|
| FJD 300,001 以上 | 每月申報 | 次月底 |
| FJD 300,000 以下 | 每季申報 | 季後次月底 |
注意:原文記載的「次月 25 日前」為舊版規定,FRCS 現行規定的截止日是次月底(月末),而非 25 日,請務必更新申報排程。
預扣稅規定:股利免稅、利息利權各有稅率
斐濟對支付予非居民的特定款項徵收預扣稅(Non-Resident Withholding Tax,NRWHT),由付款方在支付時代扣代繳。由於台灣與斐濟目前未簽署避免雙重課稅協定,以下為適用標準稅率:
| 支付類型 | 非居民預扣稅率 | 備註 |
|---|---|---|
| 股利 | 0%(豁免) | Income Tax Regulations 修正,2017.8 起 |
| 利息 | 10% | 一般商業利息 |
| 權利金 | 15% | 含授權費用 |
| 管理費 | 15% | 支付予非居民管理公司 |
| 技術服務費 | 15% | 專業或獨立服務 |
| 合約款項 | 15% | 非居民承包商在斐濟提供服務 |
股利免稅的實務意義:台商透過斐濟公司累積盈餘後,可將股利匯回台灣,斐濟端零扣繳。台灣端視為境外所得:個人股東依《所得基本稅額條例》計入最低稅負(全戶境外所得超過新台幣 100 萬元者需申報);若為台灣公司股東,則計入公司所得稅,可申請外國稅額扣抵(惟斐濟無稅可扣,僅需申報)。
稅務優惠:TFZ 與 TFR 最高 13 年免稅
斐濟政府為吸引外資,設有多種實質節稅工具:
Tax Free Zone(TFZ,出口免稅區)
設立在 Suva、Nausori 等指定區域內的出口導向型企業,可享有最高 13 年公司所得稅免稅。進口原材料與設備可免關稅。申請須向 Investment Fiji 提出,核心要件為以出口為主要業務。
Tax Free Region(TFR,免稅地區)
斐濟北部及東部特定省份設為免稅地區,新設企業最低投資額 FJD 250,000,依投資規模可享 5 至 13 年所得稅免稅期。若企業股權有至少 25% 由原住民(Fijian landowner)持有,可額外取得更長免稅年限。2026 年起,TFR 範圍已延伸至 Wainadoi 區域(廢棄物管理、回收及再生能源業別新增適用)。
投資津貼(Investment Allowance)
新設製造業或旅遊業企業可申請最高 40% 的投資津貼,直接扣減應稅所得。旅遊導覽業者 2026 年另有 25% 投資津貼,最低投資門檻 FJD 100,000。
加速折舊與研發加計扣除
特定產業資本設備首年可享 100% 加速折舊;合格研發支出享 150% 加計扣除(即 100 元支出可扣除 150 元)。
重要提醒:若公司透過 TFZ 或 TFR 享有 0% 有效稅率,台灣端可能觸發 CFC 認定(詳見下節)。建議申請優惠前先評估台灣端的稅務衝擊。
申報時程與合規要求
稅務年度:1 月 1 日至 12 月 31 日(可向 FRCS 申請採用自定會計年度)。
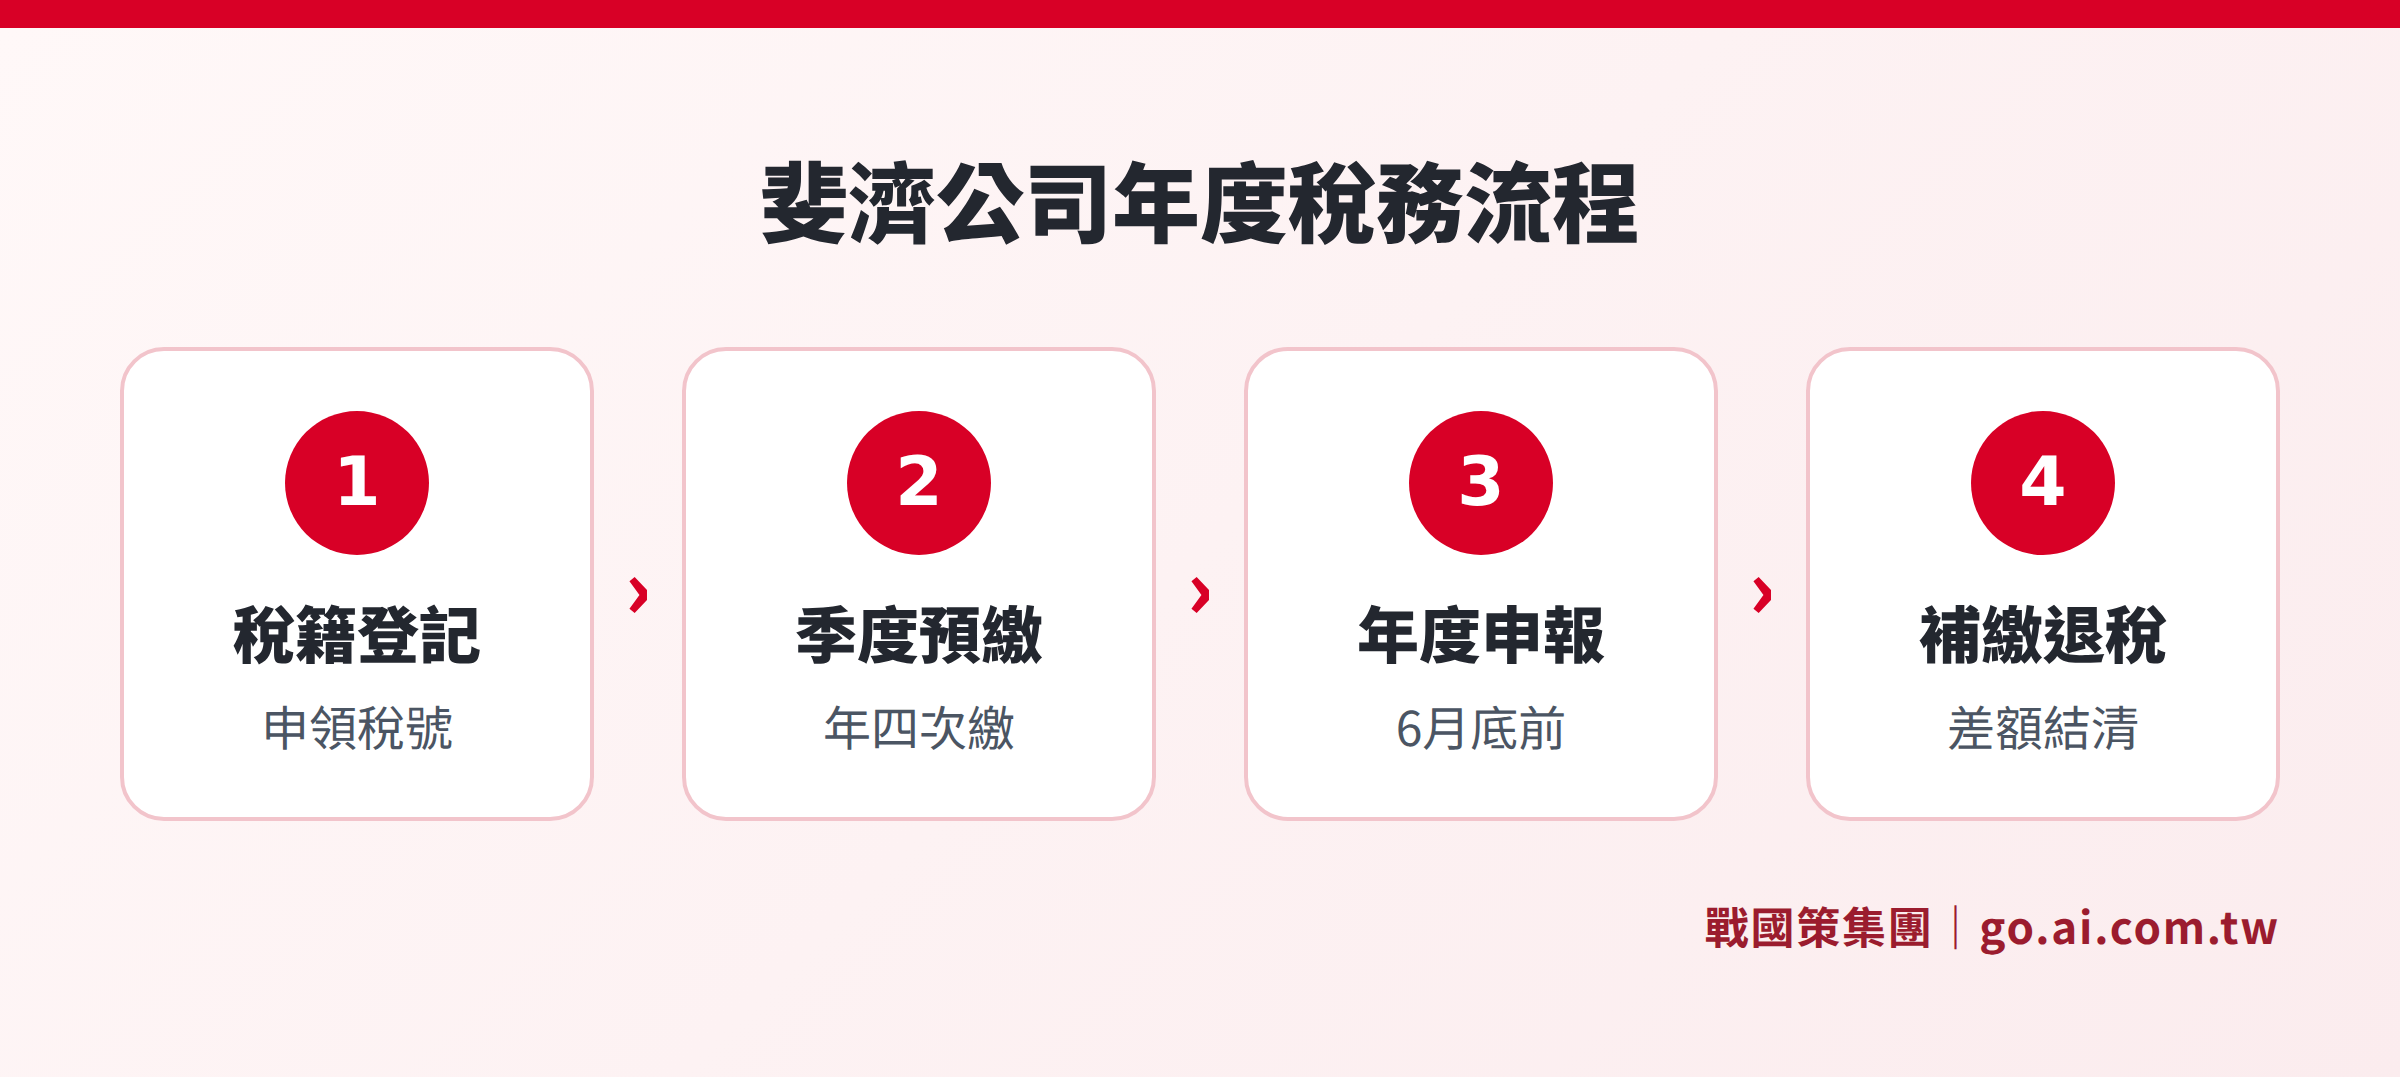
公司所得稅申報期限:會計年度結束後 6 個月內。以日曆年度公司為例,2025 年度所得稅申報須在 2026 年 6 月 30 日前完成。
預繳稅(Provisional Tax):企業需按季度預繳,分別在 3、6、9、12 月繳納,每期為預估年度稅額的 25%。
逾期罰則:
- 逾期申報:未繳稅額的 25%
- 逾期繳款:按月加計利息
建議帳冊保存至少 7 年,FRCS 有權對逾期企業進行稅務稽核。
台灣端影響:CFC 規則與外國稅額扣抵
CFC(受控外國企業)認定條件
台灣自 2023 年(民國 112 年)起施行 CFC 制度。斐濟標準 CIT 為 25%,高於台灣認定「低稅率地區」的 14% 門檻,一般情況下斐濟公司不直接落入 CFC 低稅率觸發條件。
但以下兩種情況需特別注意:
- 使用 TFZ / TFR 優惠:若有效稅率降至 0%,配合台斐未簽租稅協定的背景,可能被認定為「僅對境內來源所得課稅的地區」之類似情形,進而使台灣股東須評估 CFC 申報義務。
- 財政部的年度複查:CFC 名單每年更新,建議持續關注財政部最新公告。
若您的斐濟公司符合 CFC 認定,台灣股東須按持股比例,將斐濟公司當年度盈餘直接計入台灣所得申報,不能等實際配發股利再課稅。CFC 計算細節,請參考台灣 CFC 制度申報完整指南。
外國稅額扣抵(Foreign Tax Credit)
台灣《所得稅法》允許台灣居民公司就已在斐濟繳納的所得稅申請扣抵,可避免同一筆所得在兩地重複課稅。扣抵上限為台灣對該境外所得的應納稅額,不可超過。
由於斐濟股利免稅(斐濟端不課稅),台灣端若收到股利,只有台灣的申報義務,沒有斐濟稅可供扣抵——但也因此不必擔心雙重課稅問題,資金流動的稅務成本相對低。
更多關於台灣人在斐濟設立公司的完整手續(含公證、投審申報、CFC 四大程序),可參考台灣人斐濟開公司完整手續指南。
已發生問題怎麼補救?
台商常見的斐濟稅務問題與補救方式:
問題一:用舊稅率(CIT 20%、VAT 15%)做財務預測或客戶報價
補救方式:立即更新財務模型,CIT 25%、VAT 12.5%,重新試算利潤率與報價策略。確認所有現行客戶合約中是否有含稅額調整條款,決定是否重新議價。
問題二:誤以為股利匯回需繳 15% 預扣稅
補救方式:確認公司成立時間及股利支付日期。若股利支付時間在 2017 年 8 月 1 日後,依規定豁免,不必繳稅。若已多繳,可委託斐濟當地稅務代理人向 FRCS 申請退稅。
問題三:錯過 VAT 申報期限(誤以為截止日是 25 日)
補救方式:立即補報,繳清稅款與利息,向 FRCS 申請減免逾期罰款。初次違規且主動補報者,罰款豁免機率較高,但須附上說明函。
問題四:TFZ / TFR 申請後忽略台灣 CFC 衝擊
補救方式:委託台灣的會計師評估 CFC 適用性。若已達申報門檻但未申報,應立即補報,減少後續罰鍰風險。
如需了解斐濟年報、審計與年度行政維護要求,請向戰國策顧問洽詢相關事宜;投資效益的全面評估,可參考斐濟設立公司優勢與挑戰全評估。
常見問題
斐濟公司所得稅率是多少?什麼時候調整?
斐濟標準公司所得稅率自 2024 年起調升為 25%(舊稅率 20% 已廢止)。SPSE 掛牌公司前 7 年可適用 15%,符合條件的中小企業可適用 10%。若獲 TFZ 或 TFR 資格,可享最長 13 年所得稅免稅期。
斐濟公司的股利匯回台灣需要繳哪些稅?
斐濟端:自 2017 年 8 月起,股利支付予非居民股東豁免預扣稅(0%)。台灣端:若為個人股東,境外股利計入最低稅負申報(全戶境外所得 100 萬以上須申報);若為台灣公司股東,計入公司所得稅,因斐濟無稅可扣,外國稅額扣抵為零,但也不存在雙重課稅問題。
斐濟 VAT 稅率是多少?什麼時候更改的?
現行 VAT 稅率為 12.5%,自 2025 年 8 月 1 日起生效(前稅率 15%)。年營業額達 FJD 100,000 須強制登記。每月申報(大規模業者,>FJD 300,000)或每季申報,截止日均為申報期間結束後次月底(非舊版的 25 日)。
台灣的 CFC 規定如何影響斐濟公司股東?
斐濟標準 CIT 25%,一般不觸發台灣 CFC 的「低稅率」門檻(14%)。但若使用 TFZ / TFR 實際稅率降至 0%,可能需評估 CFC 申報義務。台灣股東持股達一定比例時,建議與台灣稅務顧問確認。詳細計算方式可參考台灣 CFC 申報完整指南。
斐濟公司的所得稅申報期限是什麼時候?
標準稅務年度為 1 月 1 日至 12 月 31 日,所得稅申報須在會計年度結束後 6 個月內完成(以日曆年度公司為例,2025 年度須在 2026 年 6 月 30 日前完成)。逾期申報罰款為未繳稅額 25%,另加計月利息。
資料來源
- FRCS Tax Rates and Codes(2026) — Fiji Revenue and Customs Service
- FRCS VAT Guide — Fiji Revenue and Customs Service
- FRCS Budget Summary 2025-2026 — FRCS
- Fiji Income Tax Act 2015 (Revised to August 2025) — FRCS
- Investment Fiji – Investment Incentives — Fiji Ministry of Foreign Affairs
- AK Fiji Tax Rates
本文所載資訊僅供參考,不構成法律或稅務建議。稅法規定隨時可能更新,請以 FRCS 最新公告及專業稅務顧問意見為準。
立即諮詢斐濟稅務規劃
戰國策集團提供斐濟公司設立、稅務規劃一站式服務,超過 25 年經驗、服務超過 3 萬家企業
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊