

印度連續多年 GDP 成長維持 6% 以上,2025 年確立全球第五大經濟體地位,「中國 +1」製造轉移浪潮中,印度幾乎是不可或缺的討論選項。但「印度有沒有機會」和「我的公司適不適合去印度」是兩件完全不同的事。盲目跟風進入、卻沒有準備好應對行政複雜度、文化差異與資本管制的台商,往往在看到成果前就先消耗殆盡。本文聚焦在評估層次:整理進印度的五大核心優勢與五大挑戰,並提供一份可以對照自身狀況的判斷清單。符合「適合」特徵越多,進入勝算越高;符合「還不適合」特徵越多,就需要先補齊準備再出發。
用七個數字快速認識 2026 年的印度
進入評估前,先掌握幾個關鍵指標,方便後續對照你的業務狀況:
| 指標 | 數字 | 來源與說明 |
|---|---|---|
| GDP 年增率 | 約 6.5%(FY2025) | IMF 估計,全球主要大國中最高 |
| 總人口 | 14.4 億 | 2023 年超越中國,全球第一 |
| 平均年齡 | 約 28 歲 | UN 人口資料,全球大國中最年輕 |
| 企業所得稅(一般) | 25.17%(含附加稅) | 新設製造業適用 17.16% |
| 外資直接投資(2024) | 超過 700 億美元 | Invest India 統計 |
| IT 外包市場占有率 | 約 65%(全球份額) | NASSCOM 2024 年報 |
| 已簽 DTAA 國家數 | 超過 90 國 | 台灣與印度已簽署協定 |
這份數字表傳遞的訊號是:印度不是「未來的潛力」,而是已在高速成長的現實。問題只在於,這個現實和你的業務是否吻合。
五大核心優勢:台商進入印度的正當理由
優勢一:14 億人口的內需市場,且仍在加速
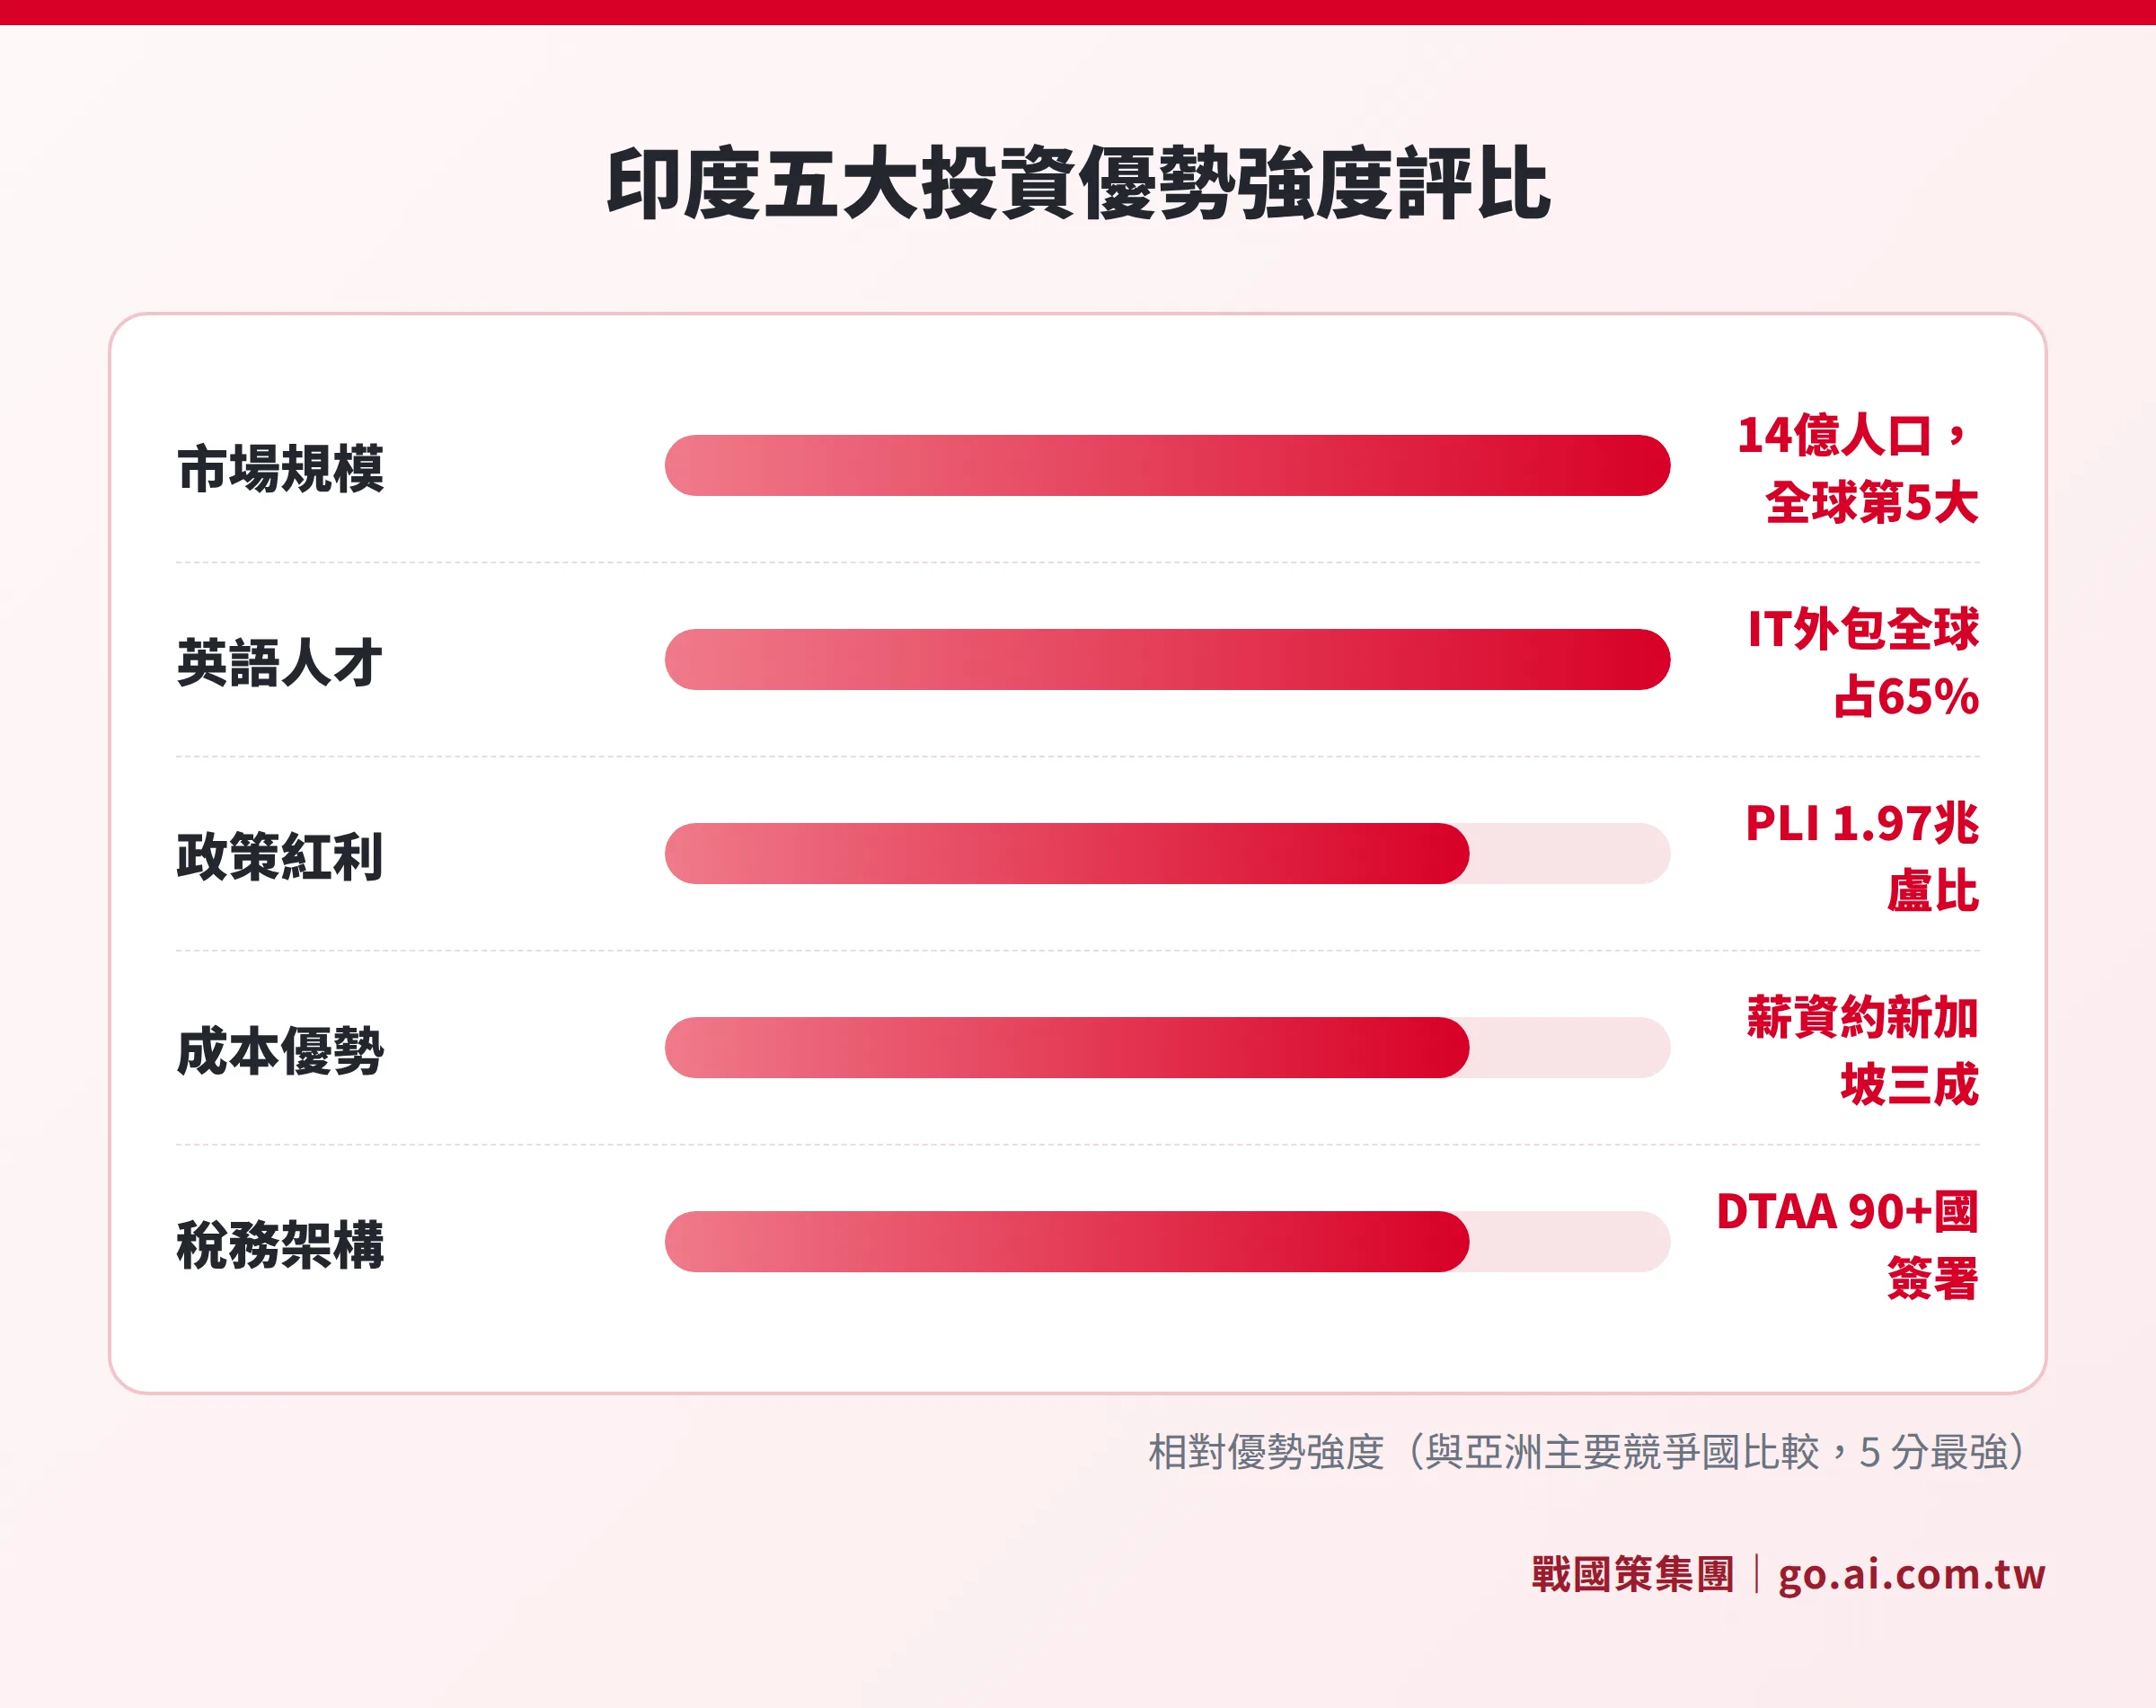
印度在 2023 年正式超越中國成為全球人口最多的國家,中產階級預計在 2030 年達到 5.8 億人,電子商務市場規模預計在 2030 年超過 3,500 億美元。與越南(1 億人口)或泰國(7,200 萬人口)相比,印度的市場體量屬於完全不同的量級。若你的目標是進入印度或南亞市場,這是最直接的進場理由。
一句話看懂
印度適不適合你,取決於你要的是「進入市場」還是「建立海外基地」——這兩個目標在印度各自可行,但需要完全不同的策略與資源準備。
優勢二:Make in India 政策與 PLI 生產獎勵
2014 年啟動的 Make in India 政策已帶動年度外資直接投資突破 700 億美元,電子製造業產值在十年間成長三倍。PLI(Production Linked Incentive,生產連結獎勵)計畫則以現金直接回饋達到增量銷售目標的企業:14 大產業的合格廠商可獲得增量銷售額 4% 至 6% 的現金獎勵,持續五至六年,計畫總預算超過 1.97 兆盧比(約新台幣 7,500 億元,以主管機關最新公告為準)。鴻海、和碩等台灣供應鏈廠商已在印度大規模設廠,驗證了製造業進入路徑的可行性。
優勢三:英語環境與低成本技術人才
印度是全球第二大英語使用國,英語是官方語言之一,所有公司法律文件、財務報告、合約、審計報告均以英文處理,外資企業無需額外翻譯。每年超過 150 萬名 STEM(科學、技術、工程、數學)畢業生進入就業市場,班加羅爾的中階軟體工程師月薪約為新加坡同等職位的 25% 至 35%。
| 成本項目 | 印度(一線城市) | 新加坡 | 台灣 |
|---|---|---|---|
| 中階軟體工程師月薪 | USD 1,200–2,500 | USD 4,500–7,000 | USD 2,000–3,500 |
| 製造業基層員工月薪 | USD 200–400 | USD 1,500–2,500 | USD 1,200–1,800 |
| 辦公室租金(每坪/月) | USD 15–35 | USD 80–150 | USD 30–60 |
| 外資企業所得稅率 | 25.17%(新製造業 17.16%) | 17% | 20% |
優勢四:DTAA 租稅協定與外資稅務架構
台灣與印度已簽署雙邊租稅協定(DTAA),技術服務費預扣稅率可從一般的 20% 降至 10%,股利預扣稅率可降至 12.5%,有效降低跨境稅務負擔。新設製造業公司可選擇適用 15% 優惠稅率(含附加稅約 17.16%)。在 SEZ(經濟特區)設立的出口導向企業,前五年可享 100% 利潤免稅優惠。完整稅率結構請參考印度公司稅率完整解析。
優勢五:UPI 數位支付與新創生態
2024 年 UPI 年交易量突破 1,310 億筆,交易金額超過 200 兆盧比,P2P 與多數 P2M 交易免手續費,讓 B2C 業務的收款成本極低。印度擁有超過 110 家獨角獸企業,是全球第三大新創生態系,在 AI、金融科技、健康科技領域有完整的技術服務供應鏈,適合需要在地技術夥伴的企業。此外,印度的法律體系以英國普通法為基礎,會計準則(Ind AS)與國際財務報導準則(IFRS)高度接軌,外資企業進入的法律成本較其他新興市場更低。
五大挑戰:進入印度前必須正視的現實
優勢之外,以下五個挑戰在實際操作中出現頻率很高,忽略任何一項都可能讓計畫卡關:
挑戰一:官僚體系與行政時間超乎預期
印度的許可證申請、環境評估、用地核准涉及中央與邦級多個機關,實際耗時常遠超過預期。選擇行政效率較高的邦(卡納塔克邦、泰倫加納邦、古吉拉特邦)或在 SEZ 入駐可以改善,但無法完全消除等待時間的不確定性。
挑戰二:各邦法規差異大,無法一套規則通用
勞動法、土地法、環保法規在各邦的規定不同,在一個邦可行的操作在另一個邦可能需要完全調整。業種的各產業外資規定與許可細節,可參考印度熱門產業外資指南。
挑戰三:基礎建設品質不均,選城市比選法律架構更重要
班加羅爾、海德拉巴、孟買等一線城市的電力、網路、物流品質已達成熟水準,但二三線城市的基礎建設差距仍顯著。進入印度的第一步,選對城市比選對公司架構更能決定日後的運作成本。
挑戰四:文化差異與商業節奏需要刻意管理
印度商業文化重視關係建立,決策流程通常比台商預期的慢。跨文化管理不是「適應就好」的問題,而是真實的人力與時間成本,需要提前納入預算。
挑戰五:外匯管理(FEMA)與資本管制需提前規劃
印度《外匯管理法》(FEMA)對資本帳戶交易有限制,股利匯回母公司需完成稅務申報並透過授權銀行辦理相應申報手續。若在公司設立初期沒有規劃好股利分配架構,後期的資金匯回可能面臨繁複的補辦程序。外資持股的相關規定,可進一步參考印度 FDI 外資規定完整指南。
適合布局印度的台商:可勾選判斷清單
以下清單整理了進入印度成功機率較高的台商特徵,以及常見失敗的情境,方便對照自身狀況:
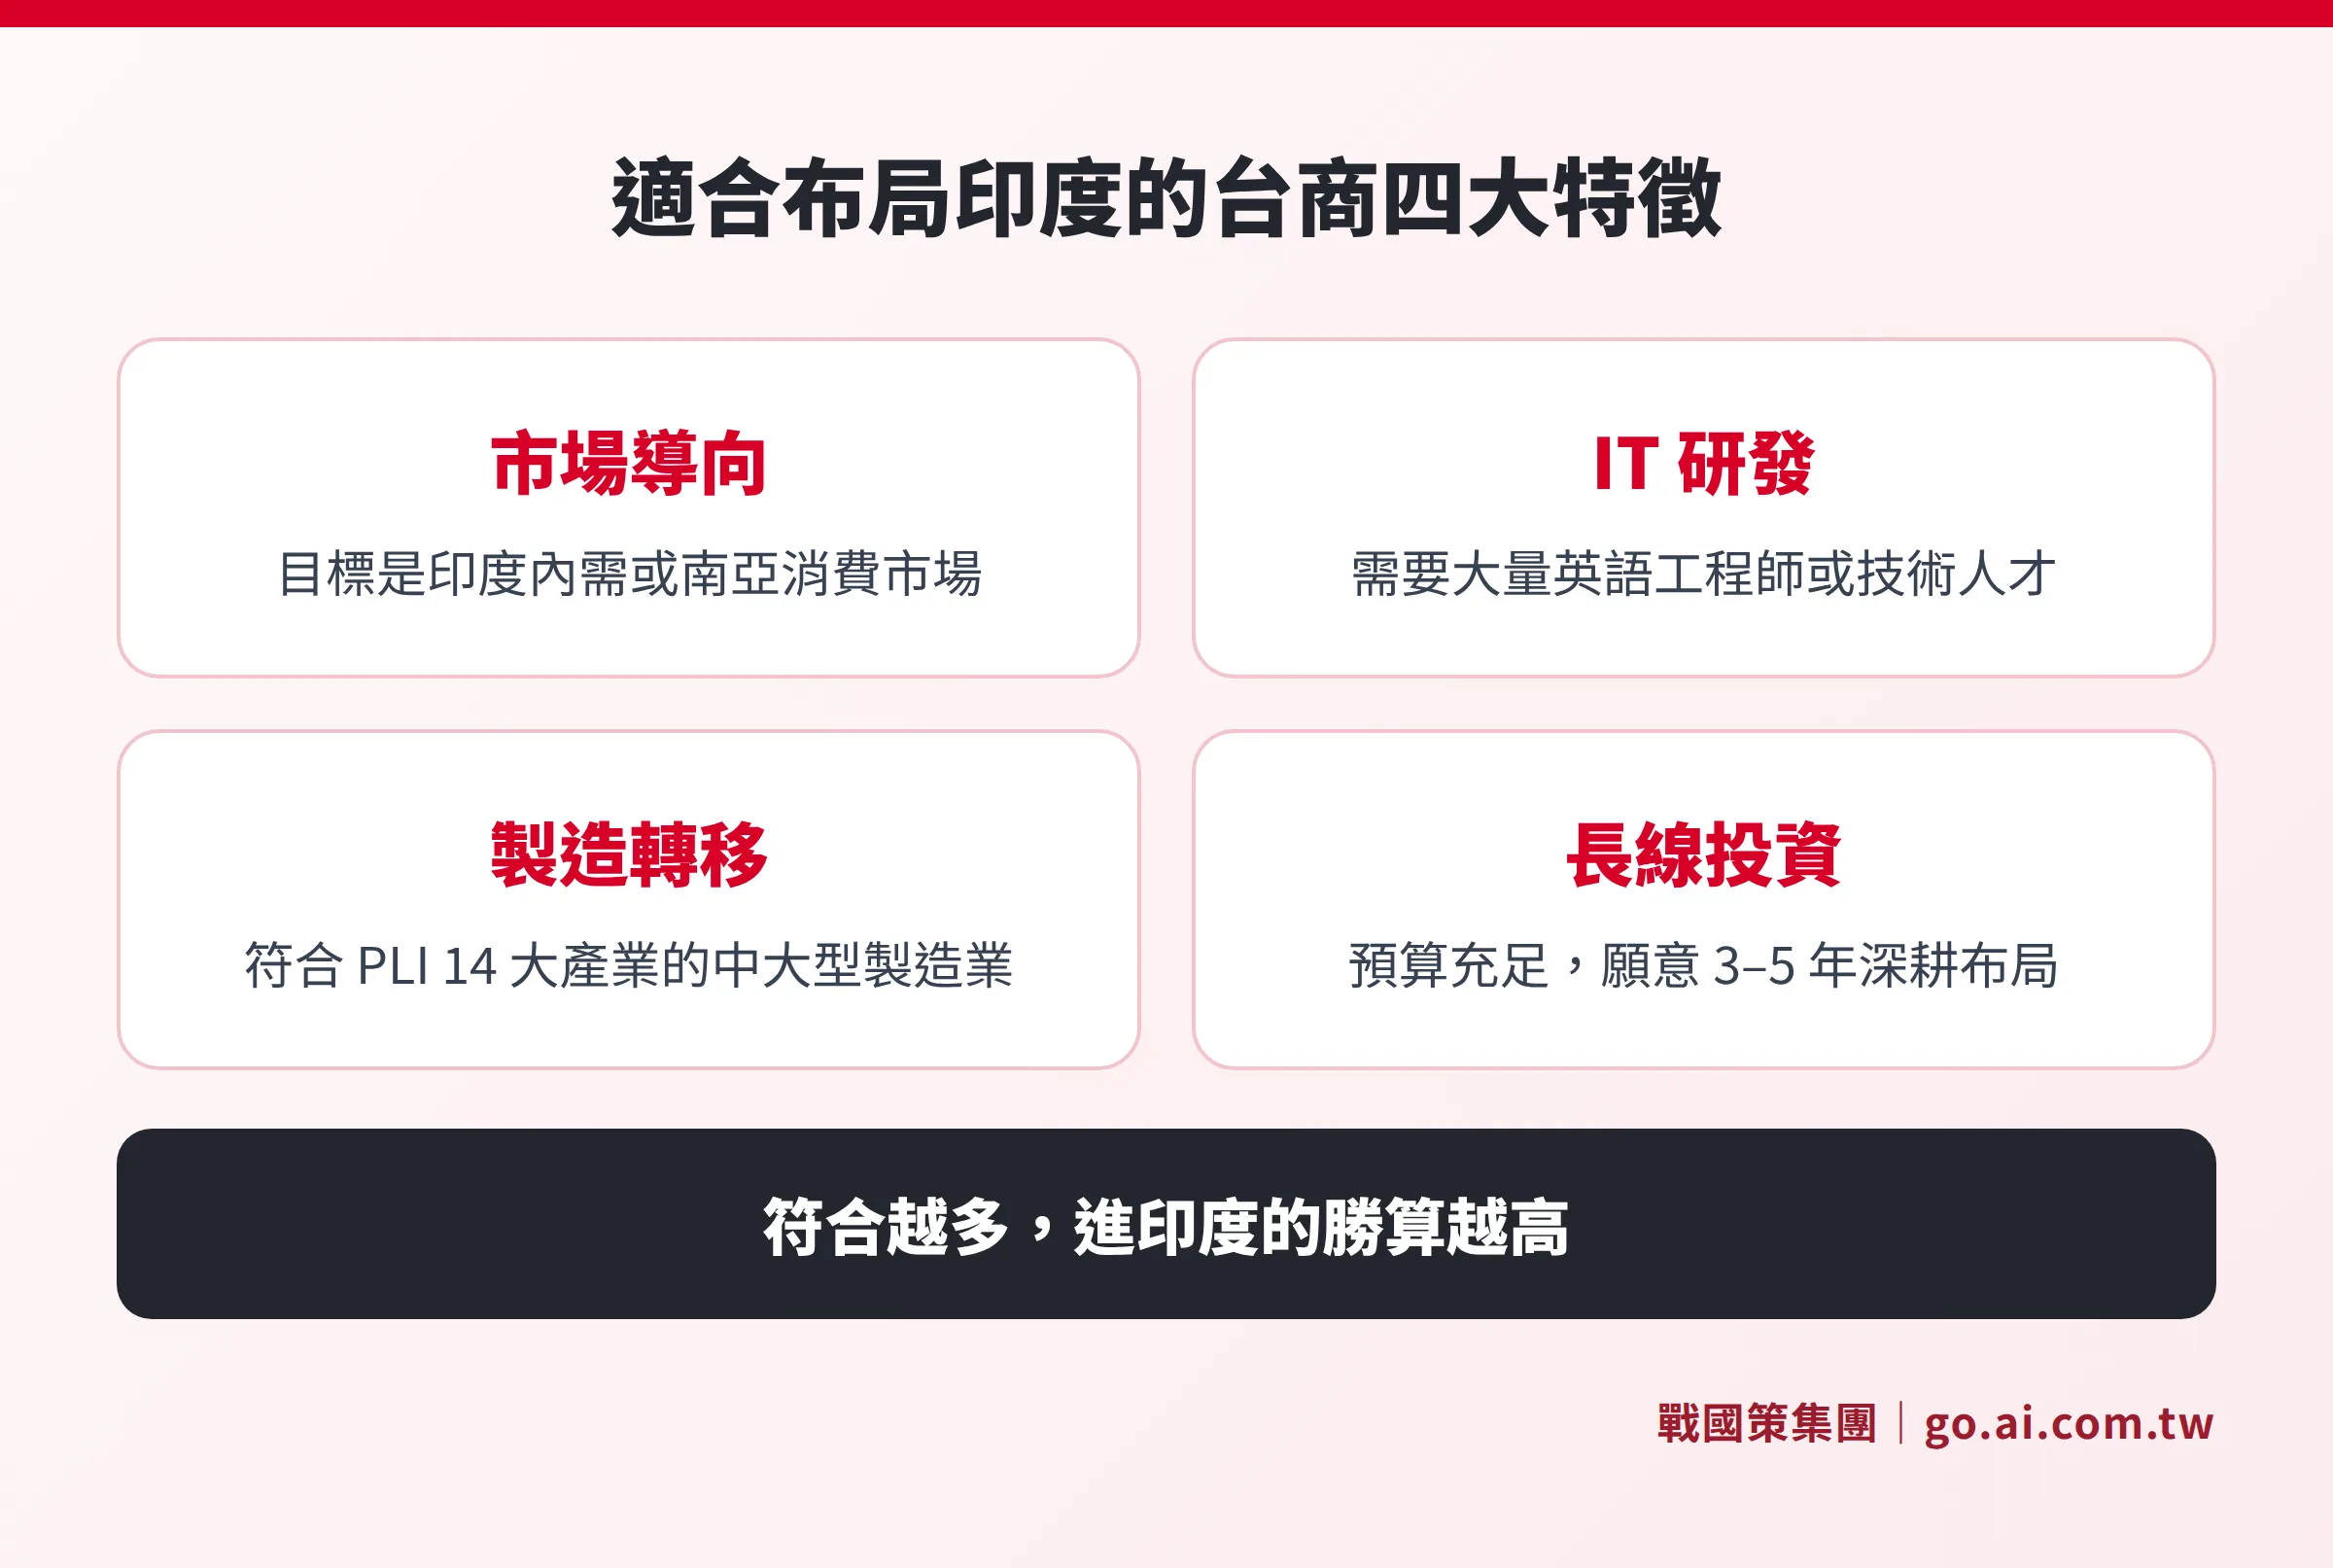
✅ 符合越多,越適合現在進入印度
- 目標市場是印度內需或南亞地區消費者,有明確的在地客戶
- 業務需要大量英語軟體工程師或 IT 服務人才(研發中心、技術支援)
- 製造業規模符合 PLI 14 大產業申請資格,能承擔增量銷售目標的達標壓力
- 願意投入至少三至五年深耕,有充足預算支撐初期行政與合規成本
- 已有印度本地的合作夥伴、代理人或顧問,能協助處理在地法規
- 台灣供應鏈客戶或上下游廠商已在印度設廠,有既有商業關係支撐
- 業務流程可以全英語運作(法律、財務、合約層面)
❌ 符合越多,建議先補齊準備再出發
- 以短線試探心態進入,預期一至兩年就要看到明顯回報
- 團隊目前沒有跨文化管理或印度市場經驗,也尚未找到在地 HR 夥伴
- 公司規模小且可動用資金有限,行政複雜度會使邊際成本偏高
- 業務模式高度依賴快速上線,難以承受行政審批的時間不確定性
- 核心業務需要中文溝通能力的員工,而招募中文人才在印度成本極高
- 以出口為主的中小型製造業,越南可能是門檻較低的替代方案
如果你已經在印度遇到問題,怎麼補救?
如果公司已在印度設立,但遇到以下常見困境,這裡提供務實的因應方向:
行政審批卡關或許可證遲遲無法取得:確認代辦顧問是否熟悉所在邦的主管機關;若顧問僅熟悉中央法規而不熟悉邦級規定,需要補找在地專業支援。另外評估是否可以入駐工業園區或 SEZ,這類區域通常有單一窗口服務可簡化流程。
利潤難以匯回台灣:確認已正確完成企業所得稅申報,並透過印度授權交易商(AD)銀行辦理 Form 15CA 與 15CB 申報。建議找熟悉 FEMA 的稅務顧問重新整理資金匯回架構,尤其是設立初期沒有規劃股利分配路徑的情況。
員工管理或勞動合規出現問題:不同邦有不同的勞工法規,確認所在邦適用的具體規定,並聘用有跨文化管理經驗的本地 HR 主管作為核心人員。
想了解完整的印度設立流程與費用,可以參考印度公司註冊完整指南與印度公司設立費用分析。
常見問題
台商在印度設立公司,最常選哪種公司類型?
台灣企業最常選擇私人有限公司(Private Limited Company),這是印度最標準的外商投資架構,允許 100% 外資持股,在多數產業走「自動核准路線」(Automatic Route)無需政府事先批准,法律架構完整,未來增資或升級也較容易。另一個常見選項是有限責任合夥(LLP),適合架構較單純、不需股權融資的服務業。詳細比較可參考印度公司類型完整比較。
PLI 生產連結獎勵計畫,台商能申請嗎?
PLI 計畫涵蓋 14 大產業,包含大型電子製造、IT 硬體、電信設備、製藥、醫療器材、汽車零組件、先進電池、紡織等。外資企業可以申請,需在基礎年度銷售額的基礎上達到規定的增量銷售目標,每年申報業績後核算獎勵金額。不同產業的獎勵率(4% 至 6%)與申請條件不同,建議在設立前確認所屬產業資格,並在選擇設立地點時配合 PLI 要求。
印度的 GST 對外資企業如何影響日常營運?
印度商品服務稅(GST)採多稅率結構(0%、5%、12%、18%、28%),稅率依商品或服務類別而定。年度應稅供應超過 2,000 萬盧比(特定邦 1,000 萬盧比)的企業須強制登記 GST,定期申報並開立 GST 發票。出口服務通常適用零稅率,可申請退還投入稅額(Input Tax Credit)。GST 登記與申報是日常合規的核心,建議聘用熟悉 GST 的本地會計師。更多說明請參考印度 GST 申報完整指南。
台灣企業如何判斷印度是否值得投入?
建議從三個維度評估:第一,你的客戶或目標市場在哪裡——如果客戶不在印度,進入理由需要更具體;第二,業務能否充分發揮印度的核心優勢(IT 人才、低成本製造或內需市場);第三,公司是否有資源支撐至少三年的深耕期。評估進入路徑與設立時機,可參考印度公司設立前的四種進入路徑分析。
設立印度公司一定需要印度籍董事嗎?
是的。依印度《公司法》(Companies Act 2013)規定,私人有限公司至少需要兩名董事,其中至少一名必須是印度居民(前一曆年在印度居住超過 182 天)。台灣企業設立印度子公司時,通常需要委任至少一名本地名義董事,可透過專業代辦機構協助安排符合資格的人選。
資料來源
- 國際貨幣基金(IMF)World Economic Outlook 2025:印度 GDP 成長率預測
- 印度投資促進局(Invest India):PLI 計畫各產業說明與適用條件 investindia.gov.in
- 印度財政部(Ministry of Finance):企業所得稅率、附加稅規定 india.gov.in
- NASSCOM 2024 年報:印度 IT 與軟體服務業市場規模與占有率
- 印度國家支付公司(NPCI):UPI 交易量月報(2024-2025)npci.org.in
- 印度公司事務部(MCA):Companies Act 2013 董事資格規定 mca.gov.in
- 台灣財政部:台灣-印度雙邊租稅協定說明
本文所有資訊僅供參考,不構成法律或稅務意見。費用、稅率與政策可能隨時調整,請以印度相關主管機關最新公告為準。
了解印度公司設立的完整方案
無論你的目標是印度內需市場、IT 研發中心或製造基地,告訴我們你的業務型態,顧問會根據你的狀況評估最適合的設立架構、進場路徑與預算規劃。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊