

在日本成立公司後,很多台灣企業主以為手續結束了,實際上才剛開始。設立完成的第一個完整年度,就要面對決算申告、法人住民稅均等割、社會保險算定基礎届、勞動保險年度更新等一連串法定義務。這些事項分屬稅務署、都道府縣、市區町村、年金事務所、勞動基準監督署等不同機關,期限各異,漏掉任何一項都可能引發加算稅、延滞稅或行政處分。本文以「一年要做哪些事、何時做、費用多少、沒做會怎樣」為主軸,整理日本公司年度維護的完整行事曆,讓台灣企業主可以提前規劃、避免被動補救。
年度合規行事曆:一年要做幾件事?
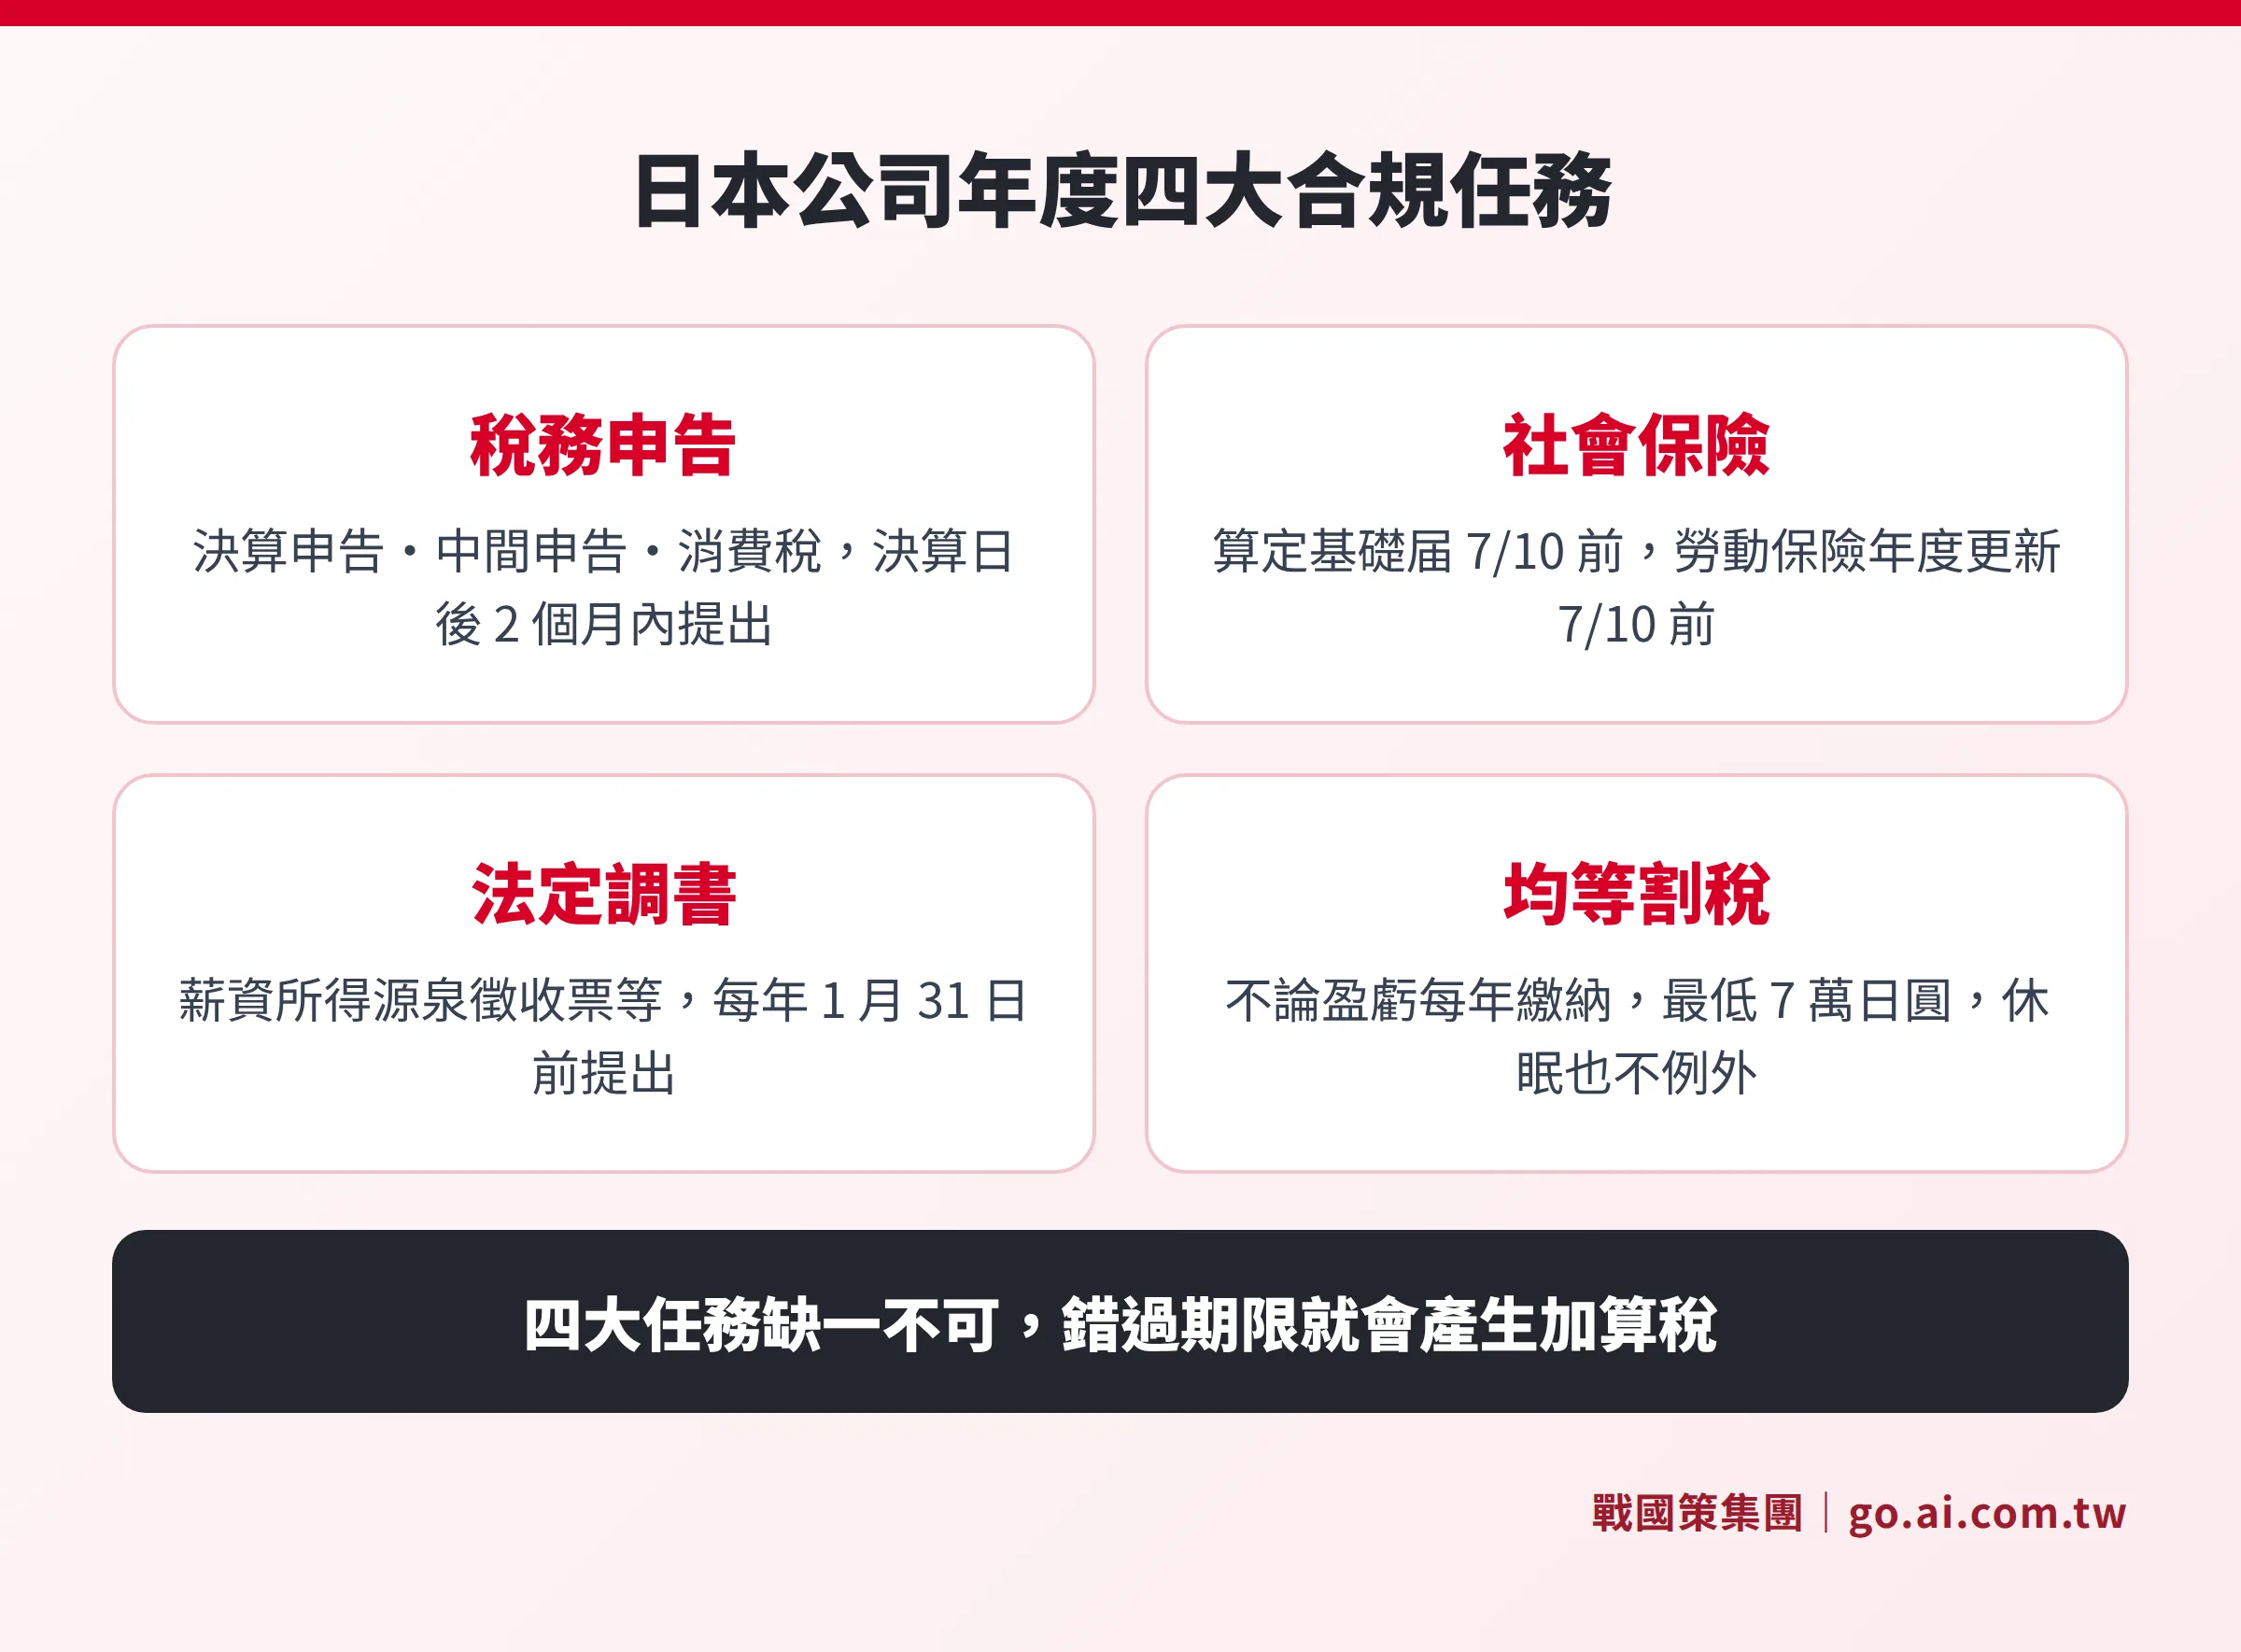
日本公司的年度合規義務,依性質分為稅務申報類、社會保險類、資產與報酬申告類三大區塊。以 3 月為決算月(日本最普遍)的公司為例,行事曆大致如下:
| 月份 | 合規事項 | 申報對象 | 期限 |
|---|---|---|---|
| 5 月 | 決算申告(確定申告) | 稅務署、都道府縣、市區町村 | 決算日後 2 個月內 |
| 5 月 | 法人住民稅均等割繳納 | 都道府縣、市區町村 | 決算日後 2 個月內 |
| 5 月 | 消費稅確定申告(課稅事業者) | 稅務署 | 決算日後 2 個月內 |
| 6 月 | 住民稅特別徵收切替届 | 市區町村 | 每年 6 月起 |
| 6~7 月 | 勞動保險年度更新 | 勞動基準監督署 | 7 月 10 日前 |
| 7 月 | 社會保險算定基礎届 | 年金事務所 | 7 月 10 日前 |
| 11 月 | 中間申告(前年度法人稅 > 20 萬日圓時) | 稅務署 | 事業年度開始後 8 個月以內 |
| 1 月 | 法定調書提出(源泉徵收票等) | 稅務署 | 1 月 31 日前 |
| 1 月 | 償却資產申告(固定資產有) | 市區町村 | 1 月 31 日前 |
上表以 3 月決算為例,若採其他決算月,各項期限需依實際決算日順推。以 12 月決算為例,確定申告期限為翌年 2 月底前,算定基礎届與勞動保險更新仍固定為每年 7 月。
一句話看懂
日本公司年度義務不會因虧損或無營收而消失,即使休眠公司也要每年按時申告並繳納均等割;最安全的做法是設立當下就安排好稅理士全年代理。
決算申告(確定申告):最核心的年度任務
決算申告是日本公司年度維護中工作量最大的一項,等同於台灣的「營利事業所得稅結算申報」,必須在每個事業年度結束後 2 個月內提出。申告對象不只是稅務署,還包括都道府縣稅務事務所與市區町村。
決算申告涵蓋的稅目:
- 法人稅(國稅):依課稅所得計算,具體稅率與稅務規劃可參閱本站的日本公司稅務指南,本文著重申告程序。
- 法人住民稅、法人事業稅(地方稅):分別向都道府縣及市區町村申告,包含依法人稅額計算的稅割、以及不論盈虧都要繳的均等割。
- 消費稅:若公司為課稅事業者(前 2 年營業額超過 1,000 萬日圓,或資本金超過 1,000 萬日圓的新設法人),需在同一期限內提出消費稅確定申告。2023 年 10 月起導入的適格請求書(Invoice)制度,讓登錄為適格請求書發行事業者的公司也須申告。
申告所需文件包括:決算報告書(損益計算書、貸借對照表)、勘定科目內訳明細書、法人事業概況說明書,以及各類別表(法人稅申告的別表共約 20 種以上)。別表的填寫邏輯繁複,即使日文沒有問題,也建議委託具備稅理士資格的專業人士代行,以降低錯誤申告的風險。
若公司尚未建立穩定的稅理士合約,在申告截止前 2 至 3 個月就要開始整理當年度帳目,避免倉促作業出錯。想了解稅理士挑選標準,可參考日本公司代辦推薦指南。
中間申告:半年預繳,並非所有公司都要做
中間申告是一種半年預繳稅金的制度,讓政府的稅收不必等到年度結束才能入帳。觸發門檻是前一個事業年度的法人稅額超過 20 萬日圓,未達此門檻的公司(例如虧損或新設第一年)不需要申告。
觸發中間申告後,有兩種計算方式可以選擇:
- 前年度實績基準:直接用前年度法人稅額的 1/2 作為中間納付額,計算最簡單,多數中小企業採用此方式。
- 仮決算方式:實際計算上半年度的課稅所得來申告,適合當年度業績明顯低於前年度的情況,可以少繳中間稅款,改善現金流。
中間申告期限為事業年度開始日起算 6 個月後再加 2 個月內。以 4 月開始的事業年度為例,中間申告截止為 11 月底。消費稅同樣有中間申告制度,依前年度消費稅額的規模,可能需要進行 1 次、3 次或 11 次不等。
選錯方式的代價:若前年度業績高但今年業績大幅下滑,用前年度實績基準繳中間稅款,等於提前多繳一筆金額,要等到年度決算才能退稅。業績波動較大時,建議與稅理士討論是否改用仮決算方式。
法人住民稅均等割:每年固定支出,虧損也逃不掉
法人住民稅均等割是台灣企業主最容易忽略的費用,也是造成「設立後意外支出」最常見的來源。它是以公司的資本金規模和從業員人數計算的定額稅金,與當年度是否盈利完全無關。
以資本金 1,000 萬日圓以下、從業員 50 人以下的小型法人為例:
- 都道府縣民稅均等割:約 2 萬日圓/年
- 市區町村民稅均等割:約 5 萬日圓/年
- 合計最低:約 7 萬日圓/年
公司規模越大,均等割金額越高。例如資本金超過 10 億日圓、從業員超過 50 人的公司,均等割合計可達 380 萬日圓以上。
休眠公司同樣要繳:即使公司沒有任何業務活動,只要法人登記仍然存在,均等割的繳納義務就不會消失。每年最少 7 萬日圓,5 年就是 35 萬日圓。若公司已無繼續經營的計畫,辦理正式解散手續通常比長期維持休眠更划算,詳細可與戰國策顧問確認。
社會保險與勞動保險:每年兩件大事
社會保險算定基礎届(每年 7 月)
算定基礎届是每年重新計算被保險者的「標準報酬月額」的申報手續。公司必須在每年 7 月 1 日至 10 日之間,向年金事務所申報每位員工 4 至 6 月的實際薪資,依此計算當年 9 月起適用的保費金額。
即使只有代表取締役(負責人)1 人,也必須加入社會保險,同樣有算定基礎届義務。漏報或遲報將影響保費計算,並可能引發補繳。
勞動保險年度更新(每年 6 月至 7 月)
勞動保險年度更新是在每年 6 月 1 日至 7 月 10 日期間,辦理以下兩件事:
- 結算前一年度的概算保費與實際應繳額的差異,多退少補
- 預繳當年度的概算保費
勞動保險分為勞災保險(所有員工加入,保費由雇主全額負擔)與雇用保險(依員工加入條件)。計算基礎是員工的年度薪資總額,每年費率由厚生勞動省公告。
其他社會保險事務:支付年終獎金時,需在支付後 5 日內向年金事務所提出賞与支払届;每月的源泉所得稅原則上在次月 10 日前繳納,員工 10 人以下的公司可申請「納期特例」,改為每半年繳納一次。
社會保險手續分屬不同機關,建議委託社会保険労務士(社労士)代行,費用約每月 2 至 5 萬日圓,可省去逐項追蹤期限的行政負擔。
法定調書與固定資產申告(每年 1 月)
法定調書提出(1 月 31 日前)
每年 1 月 31 日前,公司必須向稅務署提出「法定調書合計表」,彙報前一年度的薪資、報酬、不動產使用費等付款記錄,包含:
- 給付調書(源泉徵收票):向員工發放的薪資所得年度明細
- 報酬、料金、契約金及賞金の支払調書:支付給個人的服務費、稿費等
- 不動産の使用料等の支払調書:如有支付辦公室租金等
法定調書採電子申告(e-Tax),擁有一定規模以上的公司甚至必須強制電子提出。
償却資產申告(1 月 31 日前)
若公司持有應計折舊的固定資產(機器、設備、備品等),每年 1 月 31 日前需向市區町村申告,作為固定資產稅的課稅依據。純辦公室出租或虛擬地址的公司,若無任何業務設備,通常無需申告此項。
年度維護費用實際估算
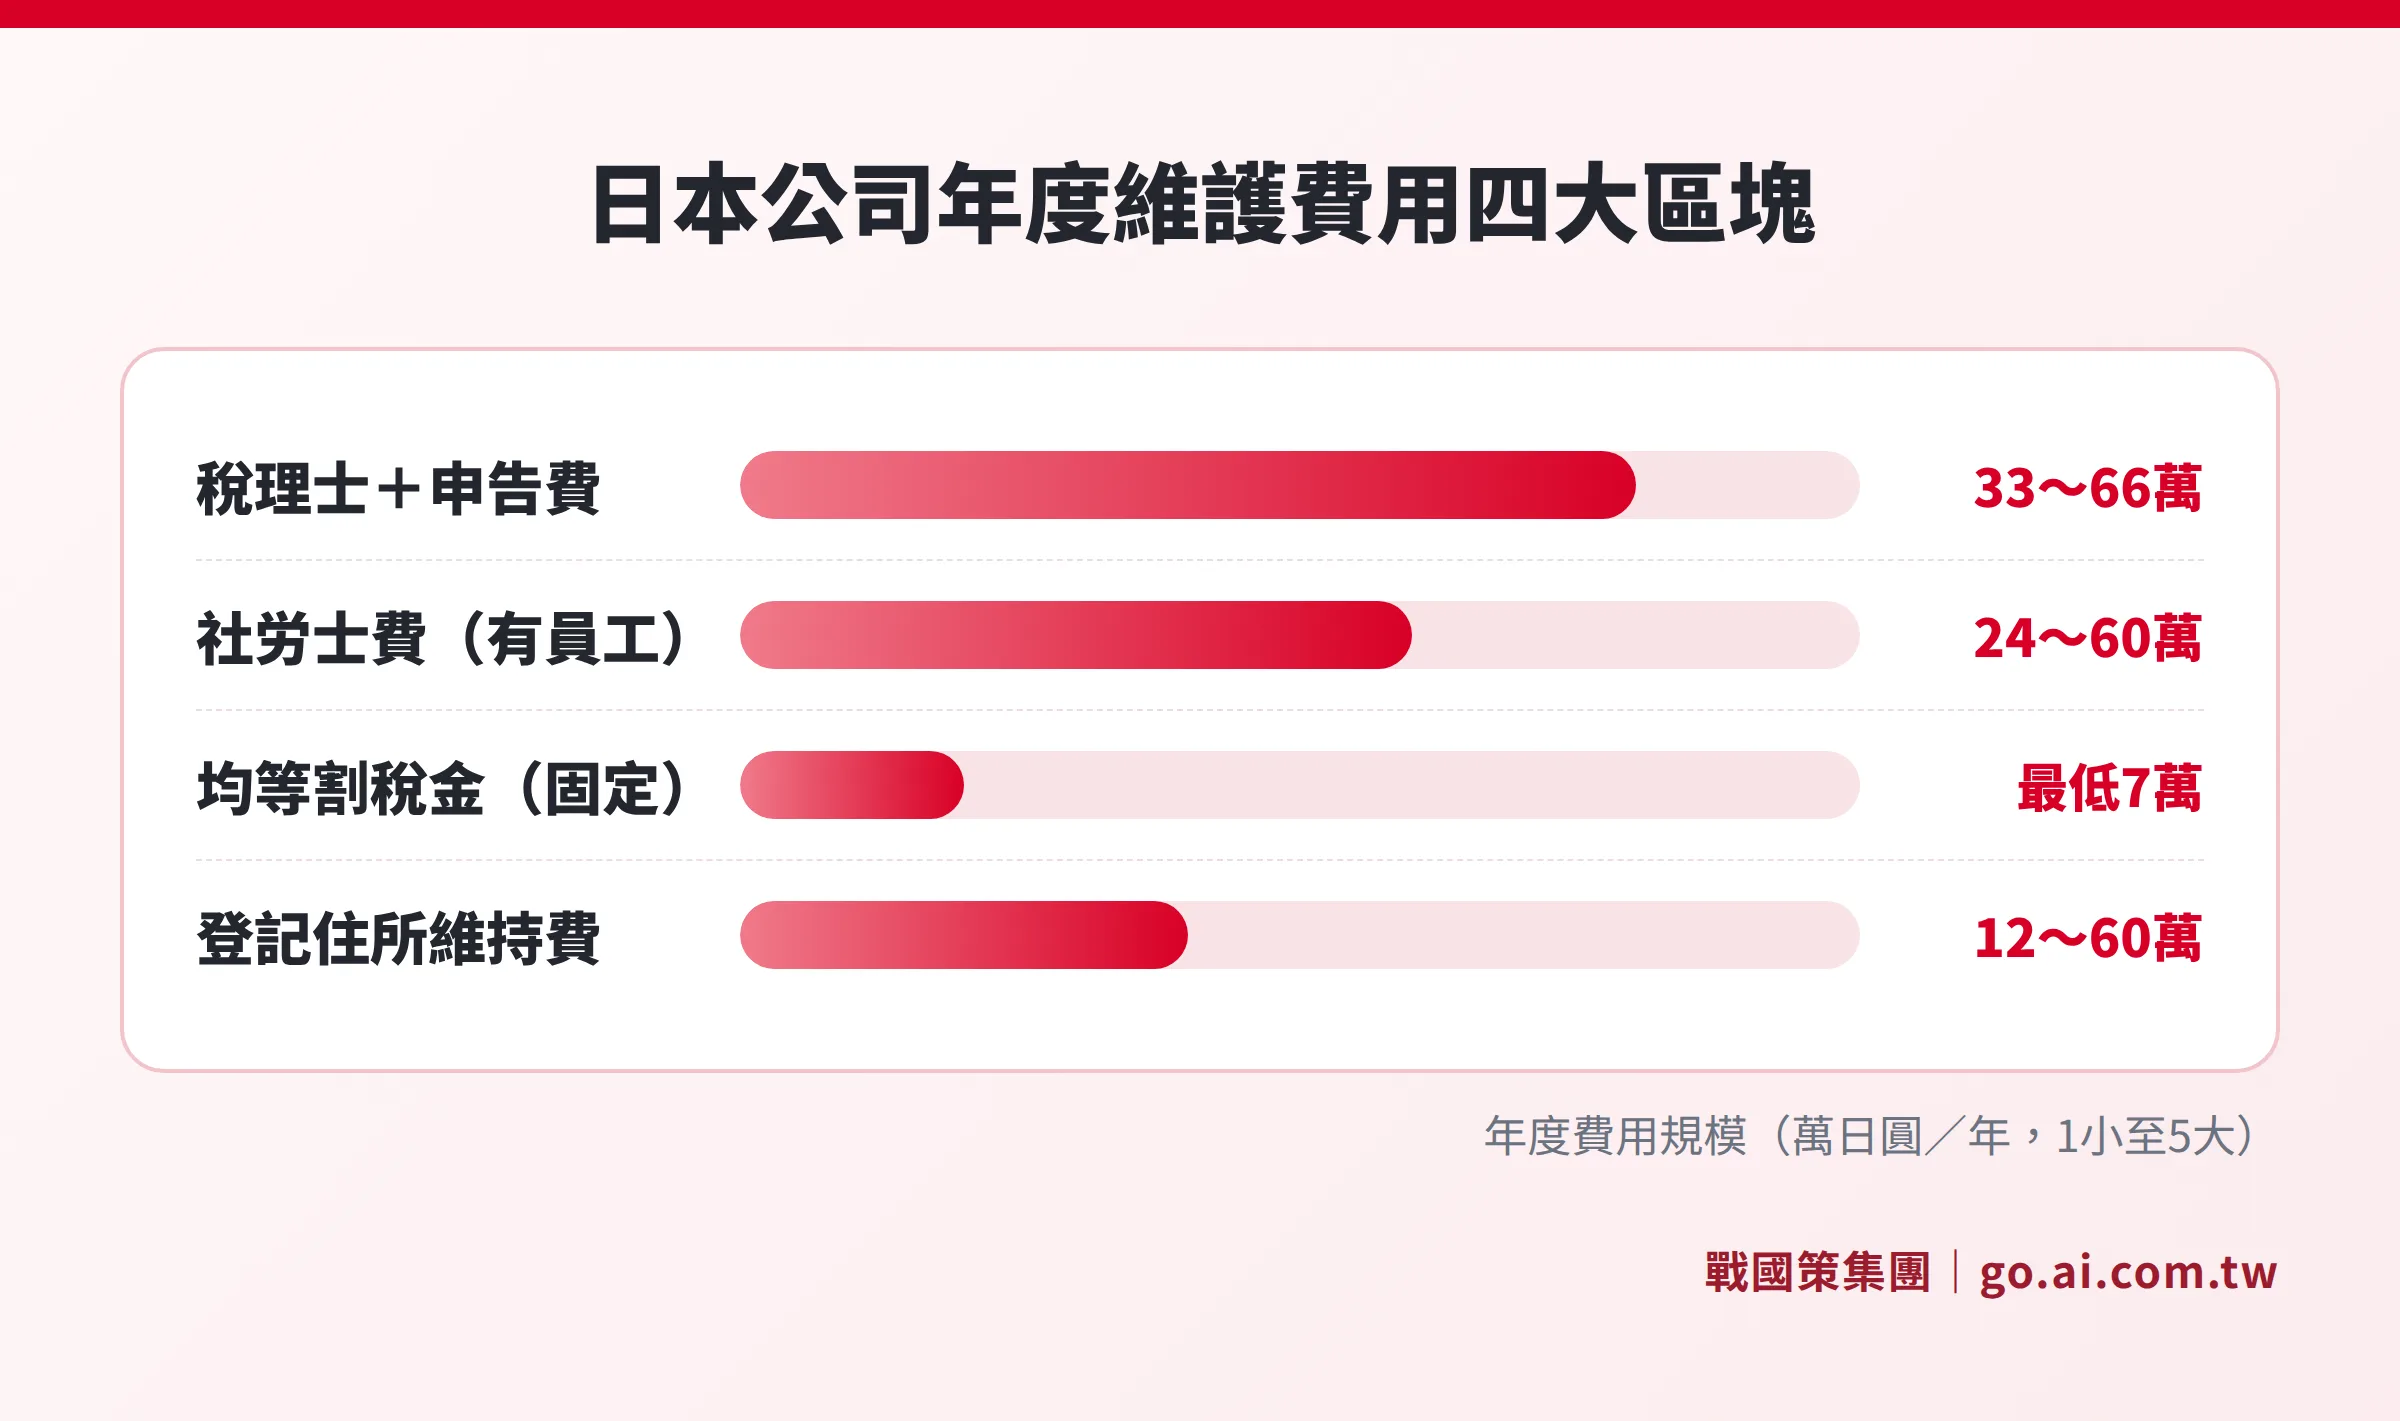
年度維護的費用因公司規模、是否有員工、是否課稅事業者而有差異。以下是台灣人在日本設立的中小規模公司,最常見的費用結構:
| 費用項目 | 年費範圍(日圓) | 說明 |
|---|---|---|
| 稅理士顧問月費 | 18 萬~36 萬 | 月額 1.5 萬~3 萬,依業務量與申告複雜度 |
| 決算申告代行費 | 15 萬~30 萬 | 年度決算書製作及確定申告,通常另計於月費之外 |
| 記帳代行費 | 12 萬~24 萬 | 月額 1 萬~2 萬,依傳票數量 |
| 法人住民稅均等割 | 7 萬(最低起) | 即使虧損也須繳納,無法減免 |
| 社労士顧問費(有員工) | 24 萬~60 萬 | 月額 2 萬~5 萬,含社保及勞保手續 |
| 登記住所維持費 | 12 萬~60 萬 | 虛擬辦公室或實體辦公室 |
| 合計估算 | 68 萬~217 萬 | 不含法人稅、消費稅等稅款 |
以上費用不含法人稅、法人事業稅、消費稅等依實際獲利計算的稅金。建議在公司設立前就把年度維護費用納入損益預算,避免設立後才發現每年固定支出超出預期。設立初期的整體費用規劃,可參考日本公司註冊費用指南。
未按時申告的後果與補救
日本稅務機關對逾期申告的處罰明確且累進,越晚處理代價越高:
- 無申告加算稅:未在期限內提出申告書,對應稅額加徵 15%(超過 50 萬日圓部分為 20%)。若在稅務調查通知前主動補申告,可降為 5%。
- 延滞稅:逾期繳稅,自納期限翌日起算;期限後 2 個月內年利約 2.4%,超過 2 個月後年利約 8.7%(稅率每年依特例基準割合公告調整,以主管機關最新公告為準)。
- 過少申告加算稅:申告金額低於應納稅額,差額部分加徵 10%(超過一定門檻部分為 15%)。
- 重加算稅:蓄意隱匿所得或虛偽申告,最高加徵 40%,且可能涉及刑事責任。
- 青色申告承認取消:連續 2 期未在期限內申告,稅務署可撤銷青色申告承認,喪失虧損結轉最長 10 年扣除、少額資產一次費用化等優惠。
- 法務局職權解散:最後登記後 12 年無任何異動的休眠會社,可能被法務局依職權解散,公司法人格強制消滅。
已逾期該怎麼辦?
若已逾期,最重要的原則是「主動補申告、不要等稅務署來找」。主動在調查通知前補申告,加算稅可從 15% 降為 5%,節省一大筆費用。補申告的流程建議由稅理士代為處理,同時確認延滞稅的計算期間與金額,一次清償以避免持續累積。如果已收到稅務署的調查通知,則需要更謹慎地與稅理士研擬應對策略。
常見問題
日本公司即使沒有營收,每年也要申告嗎?
是的。日本法人不論是否有營收,每年都必須提出決算申告,並繳納法人住民稅均等割(最低約 7 萬日圓/年)。休眠狀態的公司只要法人登記存在,這些義務就不會消失。若已確定不再繼續經營,應盡快辦理解散清算手續,停止均等割的持續累積。
決算月可以自己設定嗎?選哪個月比較好?
日本公司的決算月可在定款(章程)中自由設定,不像台灣統一為 12 月。最常見的是 3 月和 12 月決算。從稅務規劃角度,建議選擇讓第一個事業年度接近 12 個月的月份,確保虧損結轉與折舊扣抵的期間足夠。具體選擇應依公司的業務淡旺季與資金安排,向稅理士諮詢。
台灣人遠端經營日本公司,年度維護可以全程遠端嗎?
決算申告、社會保險手續、法定調書等大部分作業都可以透過稅理士和社労士遠端代理完成,不需要親赴日本。例外是部分銀行的法人口座初次開戶面談可能要求本人到場,詳情可參考日本法人銀行開戶指南。戰國策可協助統籌全年度維護事務,台灣企業主不必每件事分別追蹤不同機關。
年度維護可以自己做,不請稅理士嗎?
法律上允許法人代表自行申告,但實務上強烈不建議。法人稅申告涉及約 20 種以上的別表製作,加上地方稅、消費稅各有不同格式,錯誤申告不只面臨加算稅,還可能觸發稅務調查。委託稅理士的費用雖然是固定支出,但與補救錯誤申告的代價相比通常值得。
公司如果不想繼續經營,可以放著不申告嗎?
絕對不行。放任不管會持續累積均等割欠繳金額、產生延滞稅,最終可能被法務局職權解散,且解散並不代表欠稅一筆勾銷。正確做法是辦理正式解散及清算手續,結算所有稅務後向法務局申請解散登記。若想了解適合的退場方案,建議提早與戰國策顧問討論。
資料來源
- 国税庁「法人の確定申告」:https://www.nta.go.jp/taxes/hojin/kakutei/index.htm
- 国税庁「加算税の概要」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9211.htm
- 日本年金機構「算定基礎届の提出」:https://www.nenkin.go.jp/service/kounen/hokenryo-kankei/santei/20140718.html
- 厚生労働省「労働保険の年度更新手続について」:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/hoken/
- 法務省「休眠会社・休眠一般法人の整理作業」:https://www.moj.go.jp/MINJI/minji06_00093.html
本文提供一般性資訊,不構成法律或稅務意見。費用與期限以主管機關最新公告為準,實際情況請諮詢具備日本稅理士資格的專業人士。
日本公司年度維護,交給戰國策一站搞定
從決算申告、稅務申報到社會保險,戰國策提供日本公司全年度合規維護服務。台灣企業主不必親赴日本,即可確保公司合規無虞。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊