

馬爾他法人稅率 35%,很多台灣企業主第一眼看到就打退堂鼓,覺得稅太高、不划算。但這個數字並不代表你實際繳出去的稅——馬爾他有一套獨特的「全額歸算制(Full Imputation System)」退稅機制,讓非居民股東在收到股利後,可以向馬爾他稅務局申請退還公司已繳稅款的 6/7,把有效稅率壓到只剩 5%。這套機制完全合法,已通過歐盟多次審查確認。
本文從稅務架構全貌出發,完整說明馬爾他的退稅機制運作方式、四種退稅情境的有效稅率、申報期限時程,以及對台灣企業主最關鍵的三個重點:台灣與馬爾他目前沒有租稅協定、馬爾他 35% 法定稅率通常不觸發台灣 CFC 規定、股利匯回台灣後的個人申報責任。若你正在評估馬爾他公司的稅務架構是否合適,這篇文章可以幫你建立完整的判斷基礎,避免走冤枉路。
馬爾他公司稅務體系全覽
馬爾他的稅務體系建立在「全額歸算制」上,核心邏輯是:公司層面繳的稅,在股東收到股利時可以申請退回,避免雙重課稅。以下是主要稅種一覽:
| 稅種 | 稅率 | 說明 |
|---|---|---|
| 法人稅(Corporate Income Tax) | 35% | 適用於居民公司全球所得 |
| 有效稅率(退稅後) | 5% 或 0% | 非居民股東申請退稅後 |
| 增值稅(VAT)標準稅率 | 18% | 優惠稅率 7%、5%、0% |
| 預扣稅:股利 | 0% | 支付給非居民股東時 |
| 預扣稅:利息 | 0% | 支付給非居民時 |
| 預扣稅:權利金 | 0% | 支付給非居民時 |
| 印花稅:股份轉讓 | 2% | 部分情況可豁免 |
| 印花稅:不動產轉讓 | 5% | |
| 個人所得稅 | 0%–35% | 居民累進稅率 |
一句話看懂
馬爾他名目稅率 35% 是表象,非居民股東申請 6/7 退稅後,實際繳出去的只有 5%,且股利、利息、權利金的預扣稅均為 0%。
馬爾他稅務年度通常跟隨會計年度(1 月 1 日至 12 月 31 日),公司可選擇不同的會計年度終止日。法人稅申報期限為會計年度結束後 9 個月(書面)或 11 個月(電子申報)。
退稅機制三步驟:35% 如何降到 5%
馬爾他退稅機制是其最大的稅務優勢,以下用實際數字說明完整運作流程:
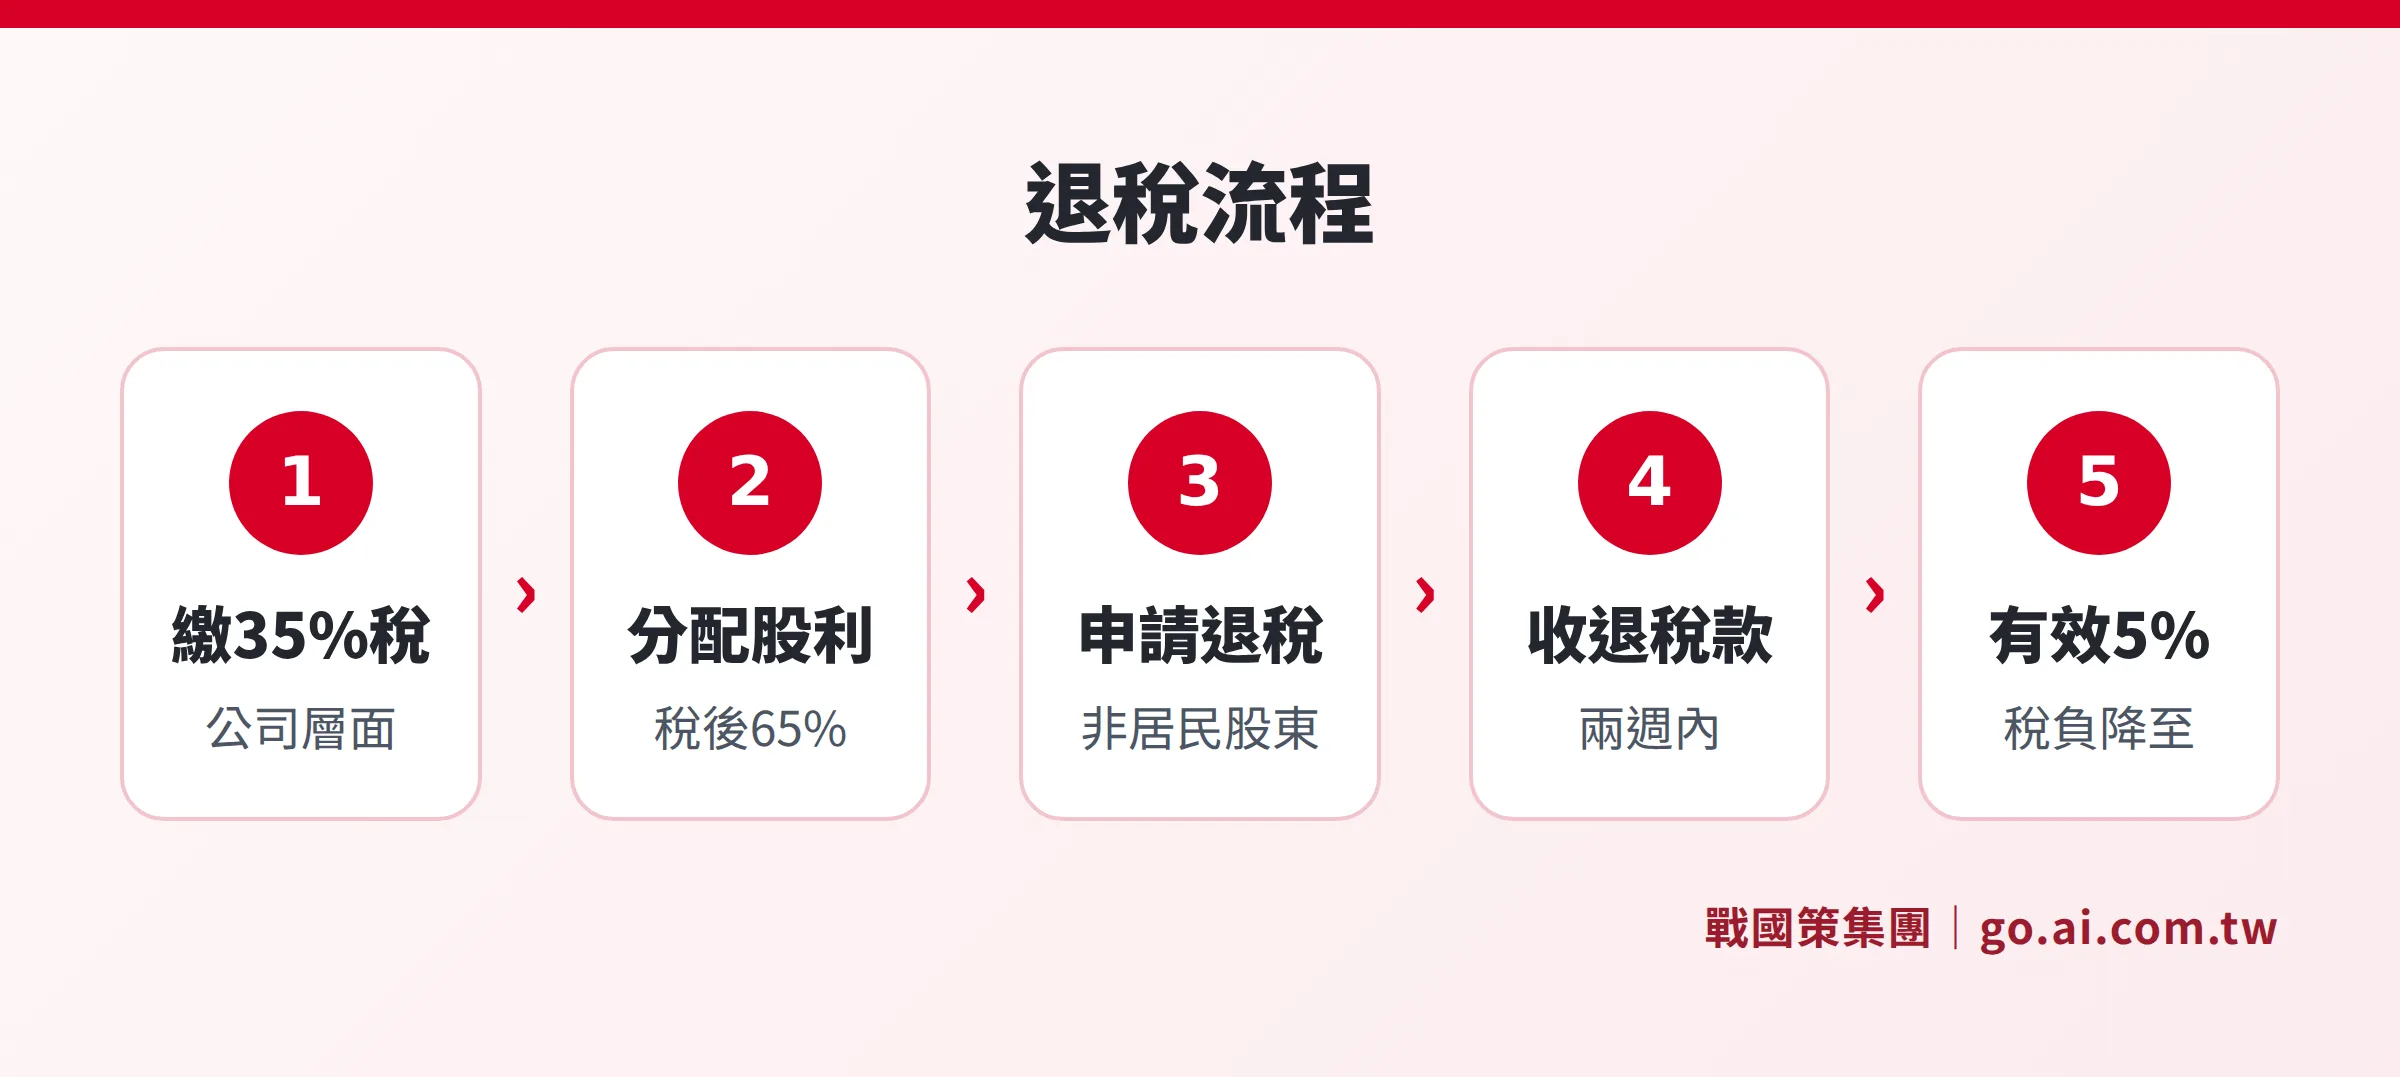
第一步:公司按 35% 繳納法人稅
馬爾他居民公司就應稅利潤按 35% 繳納法人稅。以利潤 EUR 100,000 為例:繳稅 EUR 35,000,稅後剩 EUR 65,000 可分配為股利。
第二步:稅後利潤分配為股利
公司將 EUR 65,000 以股利形式分配給股東。馬爾他採歸算制,公司已繳的稅款視為「已替股東繳過」,對非居民股東發放股利時,馬爾他的預扣稅為 0%。
第三步:非居民股東向稅務局申請退稅
股東在收到股利後,向 Commissioner for Revenue 申請退還公司已繳稅款的 6/7:
- 退稅金額:EUR 35,000 × 6/7 = EUR 30,000
- 實際稅負:EUR 35,000 − EUR 30,000 = EUR 5,000
- 有效稅率:EUR 5,000 ÷ EUR 100,000 = 5%
退稅通常在完整申請後 14 個工作天內發放,實務上大多 2 到 4 週可到帳,效率在歐盟國家中名列前茅。
申請退稅的前提條件:
- 公司為馬爾他稅務居民
- 利潤已實際分配為股利
- 股東為非馬爾他居民或非馬爾他定居者(Non-Domiciled)
四種退稅情境,選對架構才能用到最低稅率
並非所有收入都享有 6/7 退稅,退稅比例依收入類型而定。了解這四種情境,才能判斷哪種架構最適合你的業務:
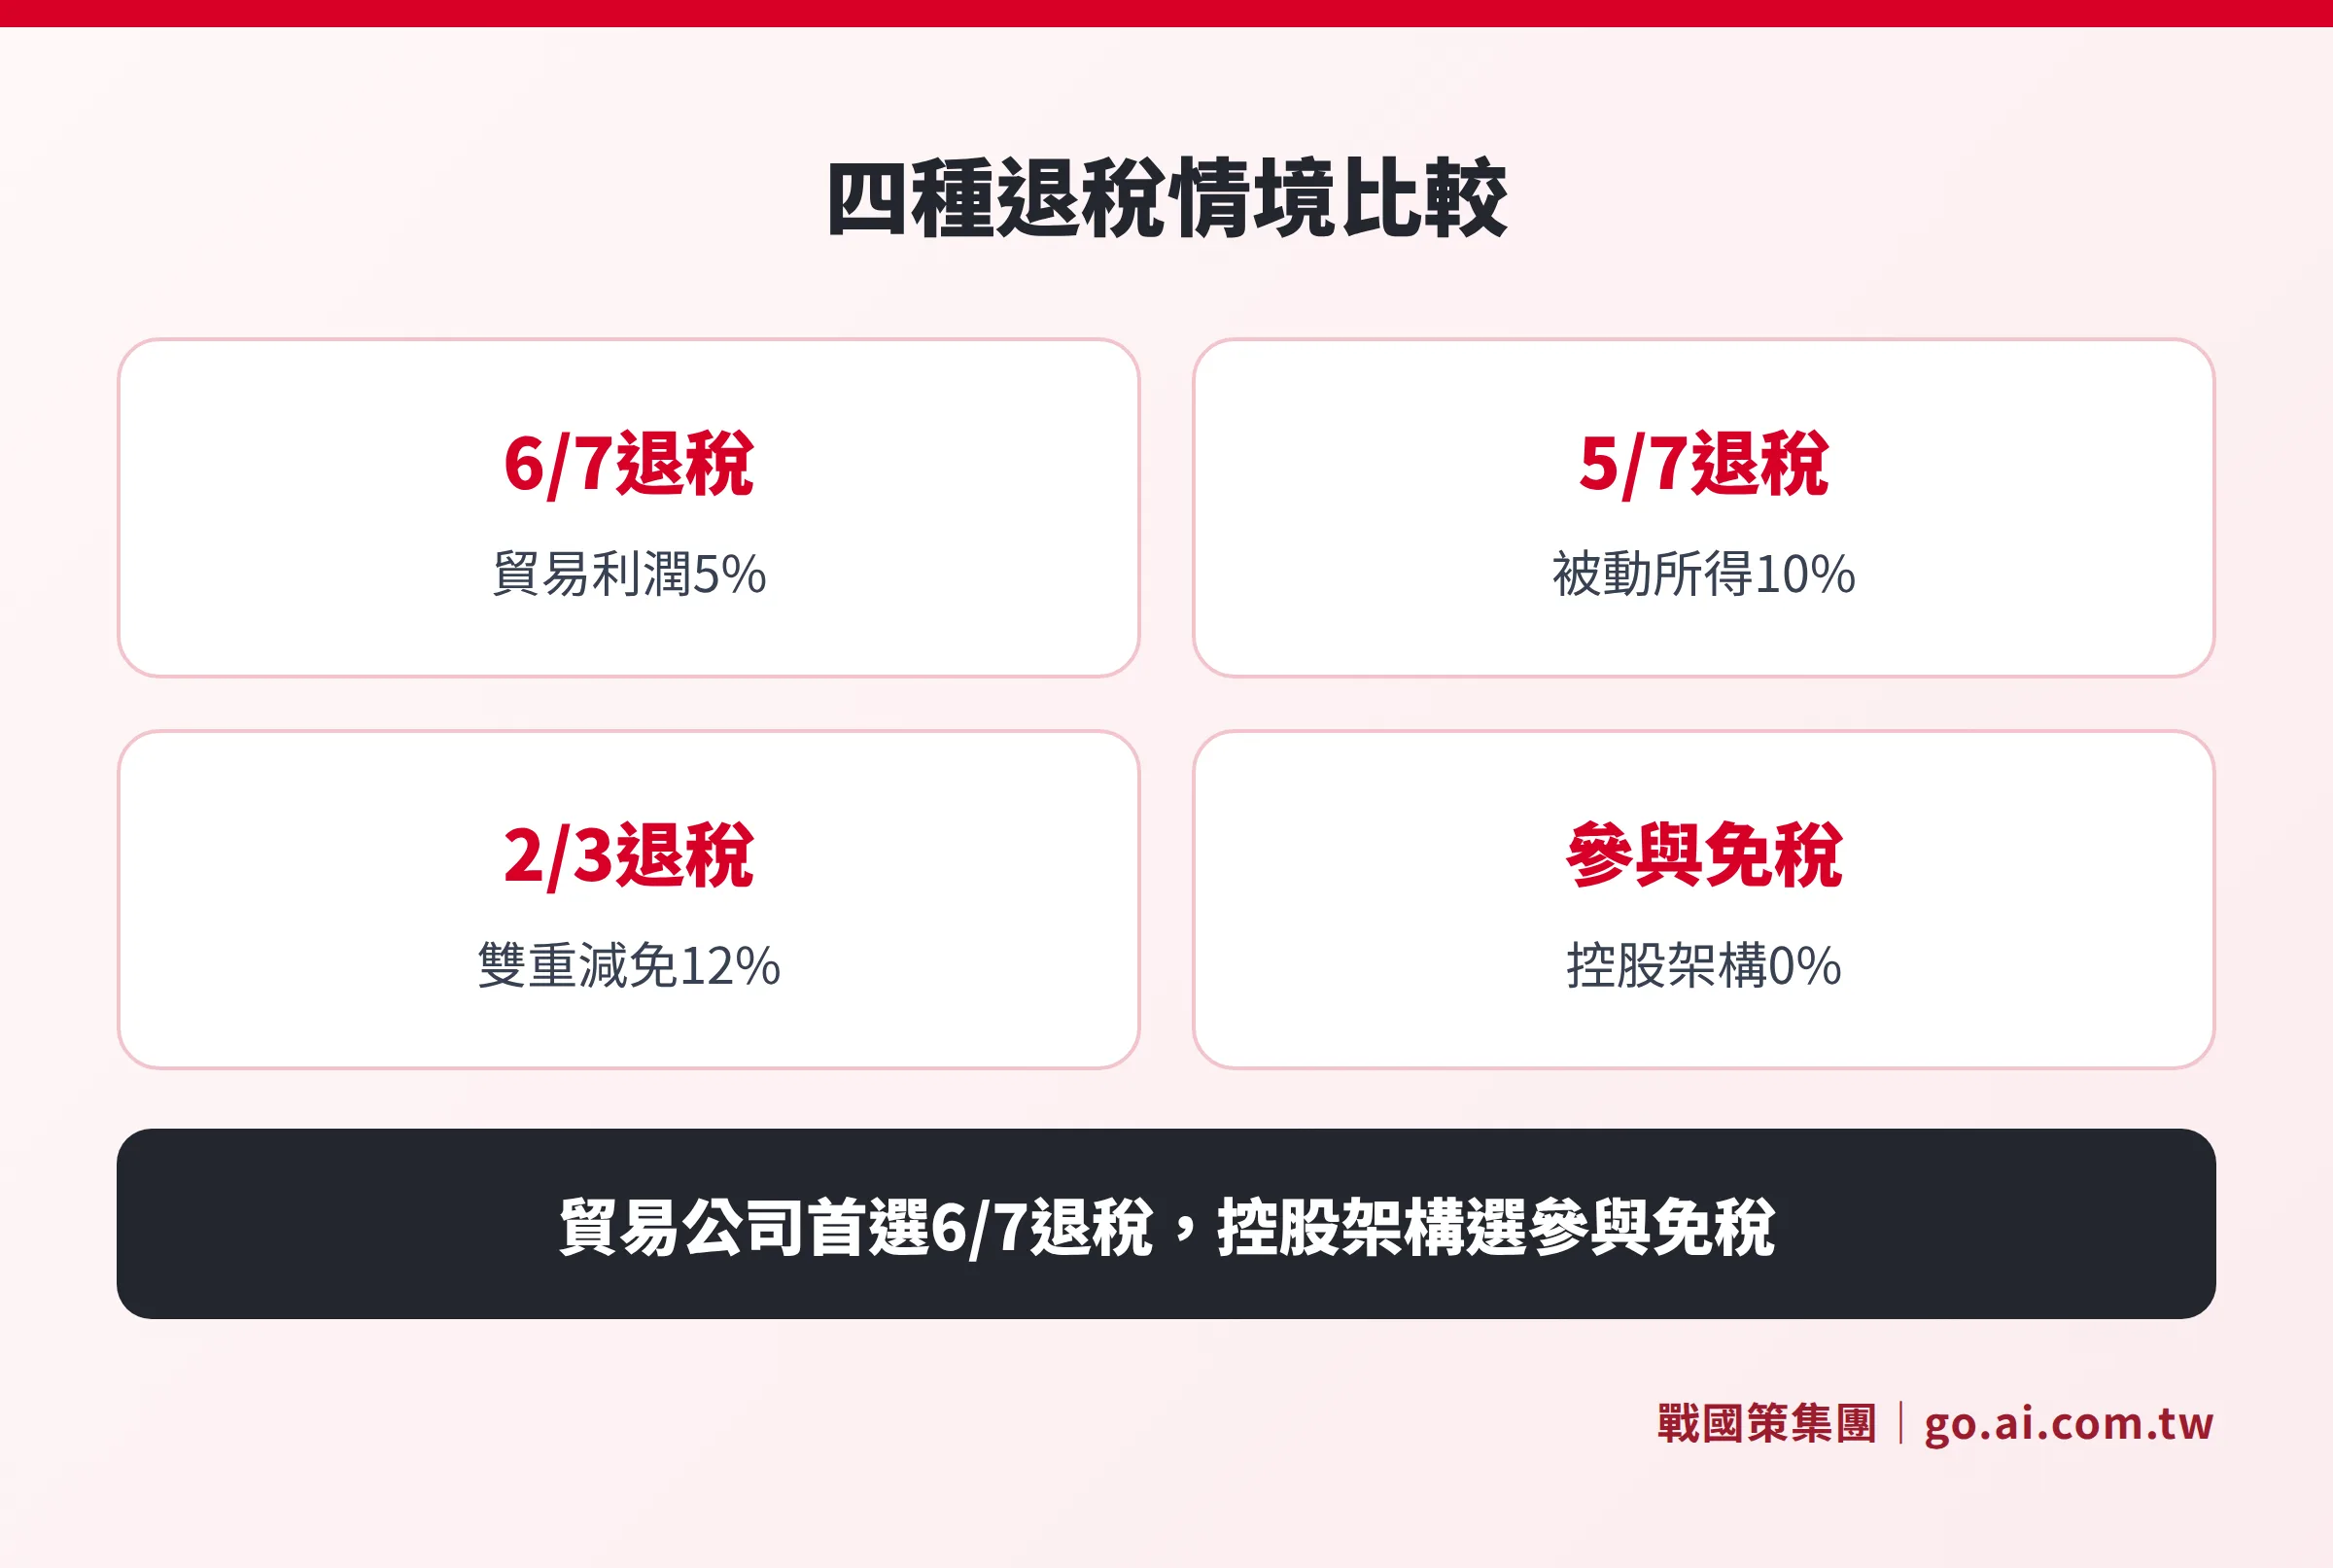
| 退稅類型 | 退稅比例 | 有效稅率 | 適用收入 |
|---|---|---|---|
| 6/7 退稅 | 85.7% | 5% | 一般貿易利潤(Trading Income) |
| 5/7 退稅 | 71.4% | 10% | 被動利息、權利金(未申請雙重減免) |
| 2/3 退稅 | 66.7% | 約 12% | 已申請雙重稅務減免(DTA Relief) |
| 參與免稅 | 100% | 0% | 合格控股持股的股利與資本利得 |
大多數貿易公司和服務公司以 6/7 退稅為主要情境。若公司業務以持有海外子公司並收取股利為主,則應評估「參與免稅制度(Participation Exemption)」,可將該部分所得稅率降至 0%。
參與免稅制度:控股架構的 0% 稅率選項
馬爾他的參與免稅制度允許公司對「合格參與持股(Participating Holding)」所產生的股利與資本利得 100% 免稅,使馬爾他成為設立歐洲控股公司的理想地點。
合格條件(滿足其一即可)
- 持有海外子公司至少 10% 的股份或投票權
- 持股金額不低於 EUR 1,164,000(約新台幣 4,200 萬元,以 2026 年 11 月匯率約 36.4 TWD/EUR 計算)
- 有權優先購買剩餘股份
- 有權擔任或提名董事
- 投資期限不少於 183 天
台商常用的控股架構
台灣母公司在馬爾他設立控股公司,由馬爾他公司投資歐洲各國子公司。子公司股利匯回馬爾他時,若符合參與免稅資格,在馬爾他層面完全免稅(0%);馬爾他公司再將利潤分配給台灣股東時,馬爾他端預扣稅為 0%,整體架構可合法實現極低稅負。
需注意:被投資公司所在國的有效稅率若低於 15%,可能無法通過「反避稅條款(Anti-Abuse Provisions)」,需逐案評估是否符合資格。
若你正在評估馬爾他公司設立的整體流程,可先確認控股架構是否符合上述持股條件,再決定是否採用參與免稅路徑。
申報時程與重要期限
台灣企業主在規劃馬爾他公司稅務時,容易忽略申報期限的管理。以下整理關鍵時程,供你按季追蹤:
| 事項 | 截止期限 | 說明 |
|---|---|---|
| 法人稅申報(書面) | 次年 9 月 30 日 | 會計年度結束後 9 個月 |
| 法人稅申報(電子) | 次年 11 月 30 日 | 電子申報可延長至 11 個月 |
| 預繳稅(Provisional Tax)第一期 | 同年 4 月 30 日 | 依上年度稅款分三期預繳 |
| 預繳稅第二期 | 同年 8 月 31 日 | |
| 預繳稅第三期 | 同年 12 月 21 日 | |
| VAT 申報 | 每月或每季 | 視年營業額決定頻率 |
| 退稅申請 | 股利分配後提出 | 完整申請後 14 個工作天到帳 |
年度審計、年報、公司秘書等年度行政事項,屬於另一個主題範疇,可參考台灣人馬爾他開公司的文件認證與 CFC 規定文章中的整體維護說明。
馬爾他 vs. 主要歐盟國家稅率比較
了解馬爾他稅務的相對吸引力,最直接的方式是與同屬歐盟的其他熱門設立地比較:
| 國家 | 名目法人稅率 | 有效稅率 | VAT | 股利預扣稅 | 核心優勢 |
|---|---|---|---|---|---|
| 馬爾他 | 35% | 5%(退稅後) | 18% | 0% | 退稅機制、參與免稅、0% 預扣稅 |
| 愛爾蘭 | 12.5% | 12.5% | 23% | 25% | 低名目稅率、科技業生態 |
| 塞浦路斯 | 12.5% | 12.5% | 19% | 0% | IP Box 制度、控股架構 |
| 荷蘭 | 25.8% | 25.8% | 21% | 15% | 廣泛 DTA 網絡、創新箱制度 |
| 盧森堡 | 24.94% | 24.94% | 17% | 15% | 控股架構、投資基金 |
| 匈牙利 | 9% | 9% | 27% | 0% | 歐盟最低名目稅率 |
馬爾他雖然名目稅率為歐盟最高,但 5% 有效稅率(透過退稅)在歐盟主要商業國家中最低。加上股利、利息、權利金預扣稅均為 0%,在跨境資金匯款規劃上彈性極大,是許多台商選擇馬爾他作為歐盟橋頭堡的主要原因。
台灣企業主必知的三件事
這三點是原文未完整說明、但台灣人設立馬爾他公司時最常踩到的盲區:
一、台灣與馬爾他目前沒有租稅協定(DTA)
台灣目前已與 35 個國家簽有所得稅協定,馬爾他不在其中(截至 2026 年 11 月)。這表示從馬爾他匯回台灣的利潤,無法透過 DTA 主張降低扣繳稅率,也沒有協定爭議解決機制可用。馬爾他本身已與超過 75 個國家簽有 DTA(包括中國大陸、英國、德國、法國、美國等),若你的業務對象集中在有 DTA 的國家,可善用馬爾他現有的協定網絡降低跨境稅務摩擦;但台灣端的稅務待遇仍需依台灣本地規定處理。
二、馬爾他公司通常不觸發台灣 CFC 規定
台灣受控外國企業(CFC)制度自 2023 年 1 月 1 日起實施,規定台灣個人或企業若實質控制一家海外公司,且該公司所在地有效稅率低於 14%(台灣 20% 稅率 × 70% = 14%),才須申報 CFC 所得。
馬爾他透過 6/7 退稅讓股東層面的有效稅率降至 5%,但台灣 CFC 的判斷基準,是公司所在地的法定稅率或公司實際繳納的稅負,而非股東收到退稅後的結果。馬爾他法定法人稅率為 35%,遠高於 14% 門檻,且馬爾他未被列入台灣財政部公布的低稅負國家或地區名單(共 79 個),因此馬爾他公司通常不構成台灣 CFC 的低稅負情境。
但若你的馬爾他公司主要透過參與免稅或其他安排,使公司本身實際繳納的稅負極低,建議請具備台馬雙邊稅務知識的顧問逐案確認 CFC 申報義務。台灣 CFC 計算細節與申報流程,可參考台灣 CFC 申報完整指南。
三、股利匯回台灣後仍有個人申報責任
馬爾他公司對台灣個人股東發放股利時,馬爾他端預扣稅為 0%。但這筆股利匯回台灣後,屬於台灣居民的「海外所得」,若年度合計超過新台幣 100 萬元,須納入最低稅負制(基本所得額)計算,適用 20% 稅率,免稅額為新台幣 670 萬元(2026 年)。此部分屬台灣個人稅務,建議與台灣的會計師或稅務顧問確認每年的申報規劃。
已設立馬爾他公司怎麼確認稅務架構有效運作
如果你已有馬爾他公司,以下幾個檢查點可以幫你判斷架構是否真的在發揮效果,若有疑慮建議主動諮詢,避免事後補稅或罰款:
- 是否定期分配股利並提出退稅申請? 退稅不會自動發放,需由非居民股東主動向 Commissioner for Revenue 申請。若公司從未完成退稅申請,等於白繳了 35%。
- 公司是否具備馬爾他「稅務居民」資格? 公司需在馬爾他有實際管理控制(Place of Effective Management,POEM)。純空殼、董事完全在境外決策的公司,可能被認定為非馬爾他稅務居民,失去居民公司的退稅資格。
- 持有海外子公司的架構是否符合參與免稅條件? 若馬爾他公司主要收取子公司股利,需確認持股比例(≥ 10%)或持股金額(≥ EUR 1,164,000)是否達標,及被投資公司是否通過反避稅條款。
- VAT 登記是否符合規定? 在馬爾他提供服務且年營業額超過 EUR 35,000(服務業)或 EUR 28,000(零售業)者,需強制登記 VAT。未登記可能面臨罰款。
若你想先了解馬爾他公司的設立費用,可參考馬爾他公司費用完整試算,評估初年預算與年度維護成本。
常見問題
馬爾他公司的有效稅率真的只有 5% 嗎?
是的,但有前提條件。公司需先按 35% 繳納法人稅,利潤分配為股利後,由非居民股東主動向馬爾他稅務局申請退稅,退還已繳稅款的 6/7。以 EUR 100,000 利潤為例:繳稅 EUR 35,000,退稅 EUR 30,000,實際稅負 EUR 5,000,有效稅率 5%。退稅通常在申請後 14 個工作天內發放。若股東為馬爾他居民,則無法適用此退稅機制。
台灣企業設立馬爾他公司會觸發 CFC 申報義務嗎?
通常不會。台灣 CFC 的觸發門檻是海外公司所在地有效稅率低於 14%,而馬爾他法定法人稅率為 35%,且不在台灣財政部的低稅負國家名單上,因此一般情況下不觸發 CFC。但若架構特殊(例如透過參與免稅使公司實際稅負極低),建議個案確認。詳細 CFC 計算方式請參考台灣 CFC 申報完整指南。
台灣與馬爾他有租稅協定嗎?
目前沒有。台灣已與 35 個國家簽有所得稅協定,但馬爾他不在其中(截至 2026 年 11 月)。馬爾他本身已與超過 75 個國家簽有 DTA,包括英國、德國、中國大陸等主要貿易夥伴。
參與免稅的持股金額門檻 EUR 1,164,000 換算台幣是多少?
以 2026 年 11 月匯率(約 1 EUR = 36.4 TWD)計算,EUR 1,164,000 約等於新台幣 4,237 萬元。這只是合格條件之一,實務上大多數台商透過「持股 10% 以上」這個條件達標,較容易操作,也不需要一次投入大量資金。
馬爾他退稅機制有可能被歐盟取消嗎?
馬爾他退稅機制基於歸算制,已通過歐盟多次審查確認合法。全球最低稅率(Pillar Two,15%)在 2024 年起逐步實施,但主要影響年營業額超過 EUR 7.5 億的大型跨國集團。中小型台灣企業通常不達此門檻,退稅機制預計維持不變。馬爾他已制定相應的補充稅(Qualified Domestic Minimum Top-up Tax)因應 Pillar Two,但對一般中小企業的退稅安排無影響。
資料來源
- Malta – Corporate – Taxes on corporate income, PWC Worldwide Tax Summaries
- Malta – Corporate – Tax administration, PWC Worldwide Tax Summaries
- Finance Malta – Malta Double Taxation Treaties
- Finance Malta – Malta’s Participation Exemption
- 台灣財政部 – 低稅負國家或地區名單(以主管機關最新公告為準)
- Grant Thornton Taiwan – Taiwan CFC Rules 2026
本文所有資訊僅供參考,不構成法律或稅務建議,實際稅務規劃請諮詢具備馬爾他及台灣雙邊稅務資格的專業顧問,並以相關主管機關最新公告為準。
馬爾他公司稅務規劃,找戰國策顧問
戰國策集團擁有超過 25 年全球公司設立經驗,服務超過 3 萬家企業。免費諮詢馬爾他退稅機制運作方式、控股架構設計,以及台灣端的 CFC 與申報規劃。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊