

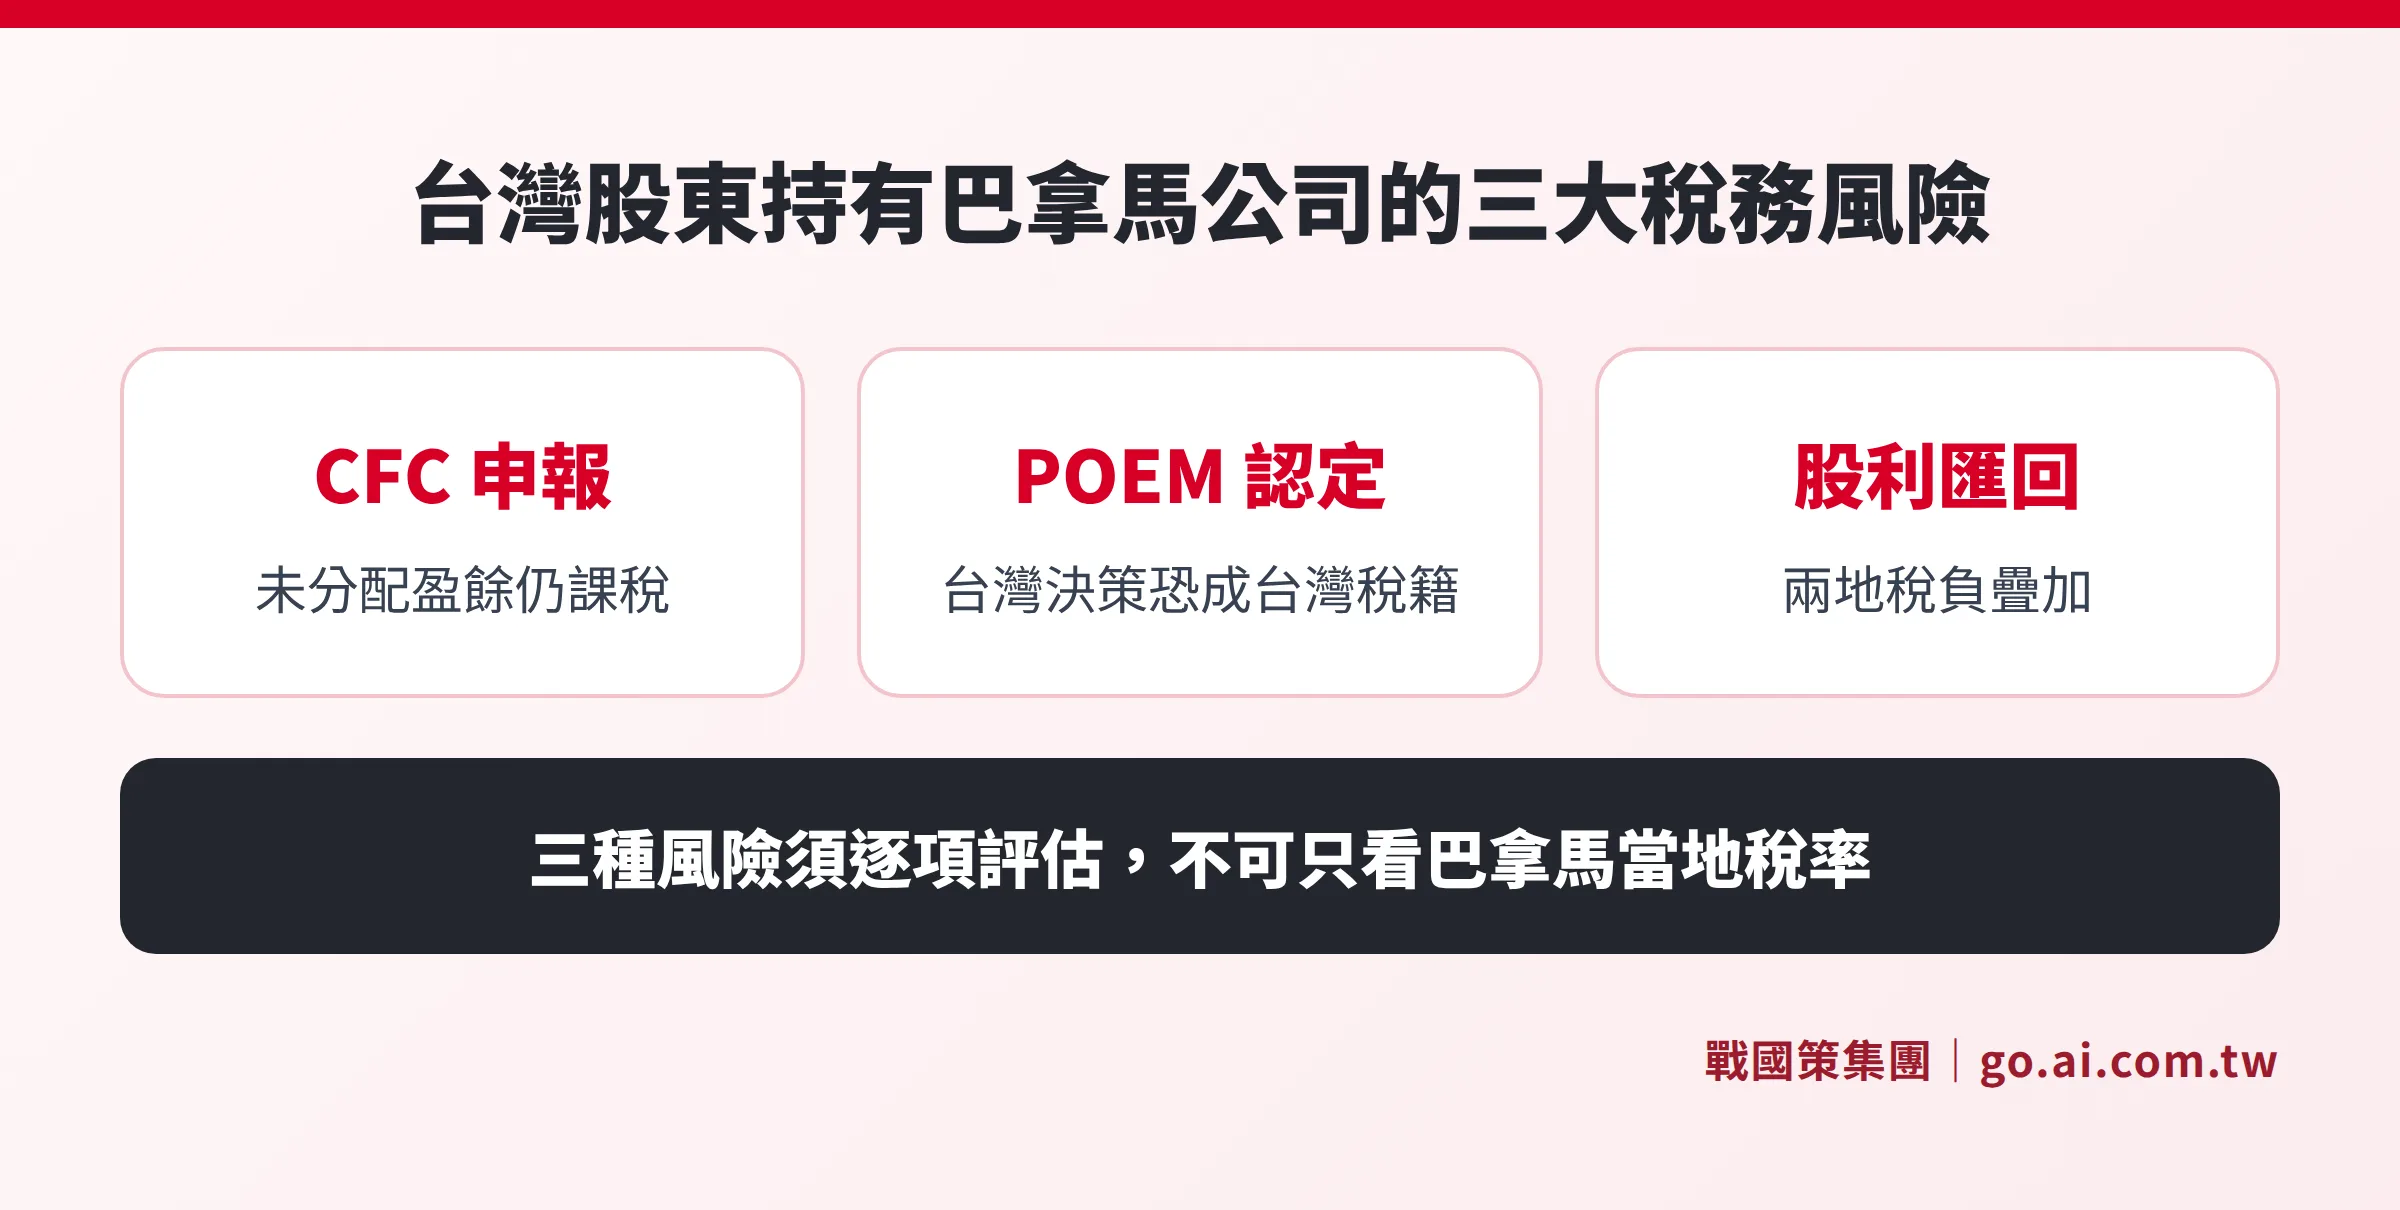
你聽說巴拿馬公司「境外所得免稅」,心想終於找到合法節稅方案;但成立後才發現,台灣在 2023 年正式施行的 CFC(受控外國公司)制度,讓這個「零稅率」的吸引力大打折扣。更麻煩的是:CRS 資訊交換早已讓巴拿馬帳戶對台灣國稅局「透明」;而如果公司的實際管理決策都在台灣做,「實際管理處所」認定風險又會讓公司直接被當成台灣稅籍。本文從巴拿馬當地稅制出發,重點解析這三個台灣端的稅務風險,讓你看清「零稅率」在台灣法律框架下的真實效果,以及現有架構該如何評估與因應。
巴拿馬零稅率是真的:當地免哪些稅?
巴拿馬採用純粹的屬地主義(Territorial Taxation):只對在巴拿馬境內產生的所得課稅,境外來源所得完全不課企業所得稅(CIT),這一點確實貨真價實。
境內 vs. 境外所得的關鍵判斷
商品或服務的「產生地」決定課稅與否:在巴拿馬境內完成的買賣、加工或服務,算境內所得,適用 25% 企業所得稅;透過巴拿馬公司進行但商品根本不進入巴拿馬的轉口貿易、或向海外客戶提供的服務,認定為境外所得,不課巴拿馬所得稅。
| 稅種 | 稅率 | 適用範圍 | 備註 |
|---|---|---|---|
| 企業所得稅(CIT) | 25% | 境內來源所得 | 境外所得免稅 |
| 替代最低稅(CAIR) | 總收入 1.17% | 所有在巴拿馬營運企業 | 與 CIT 取較高者繳納 |
| ITBMS(增值稅) | 7%(標準) | 境內商品與服務 | 酒類 10%、菸草 15% |
| 股利預扣稅 | 境內所得 10%、境外所得 5% | 向股東分配股利 | 轉口貿易分紅多為 5% |
| 資本利得稅 | 10% | 資產出售利得 | 不動產另有規定 |
| Tasa Única(年度特許稅) | USD 300/年 | 所有法人實體 | 基金會 USD 400/年 |
一句話看懂
巴拿馬境外所得確實免稅——問題是台灣端的 CFC、POEM、CRS 才是真正的稅務風險所在。
對以國際貿易或控股為目的的巴拿馬公司而言,境外所得免稅確實可行,但「台灣股東要不要因此少繳稅」是完全不同的問題。
如果你還在評估要不要選巴拿馬,建議先讀巴拿馬公司註冊全攻略了解整體架構,確認用途符合後再深入稅務細節。
CRS 自動資訊交換:你的巴拿馬帳戶對國稅局透明嗎?
巴拿馬自 2018 年起正式實施 CRS(Common Reporting Standard,共同申報準則),加入 OECD 的自動金融帳戶資訊交換機制。這代表:巴拿馬銀行在確認你是台灣稅務居民後,每年會自動將帳戶餘額、利息、股利等金融資訊傳送給台灣財政部。
台灣與巴拿馬的 CRS 連結現況
台灣雖非 OECD 成員,但自 2019 年起已透過《金融機構執行共同申報及盡職審查作業辦法》建立互惠交換機制。巴拿馬已在 CRS 交換夥伴清單中,實務上帳戶資訊確實會流向台灣國稅局。
實務意義
- 巴拿馬帳戶的餘額、利息收入、股利所得,台灣國稅局都可能掌握
- 未申報的海外所得與 CFC 利潤,一旦被比對就會面臨補稅與罰款
- CRS 不代表一定會被查,但「不知道」或「以為沒辦法查到」已不是有效的抗辯理由
簡言之,CRS 讓隱藏策略失效,合規申報才是唯一穩妥的路。
台灣 CFC 制度:「沒分配也要報稅」的現實
這是最多台灣企業主誤解的一點。2023 年起,台灣正式施行《所得稅法》第 43-3 條的 CFC 制度:台灣居民(個人或企業)若控制一家設在低稅區的外國公司,即使那家公司完全沒有分配股利,仍必須在台灣申報該公司當年度的稅後淨利,並依規定課稅。
巴拿馬沒有加入 OECD 認定的低稅率白名單,境外所得又幾乎免稅,因此符合 CFC 適用要件。
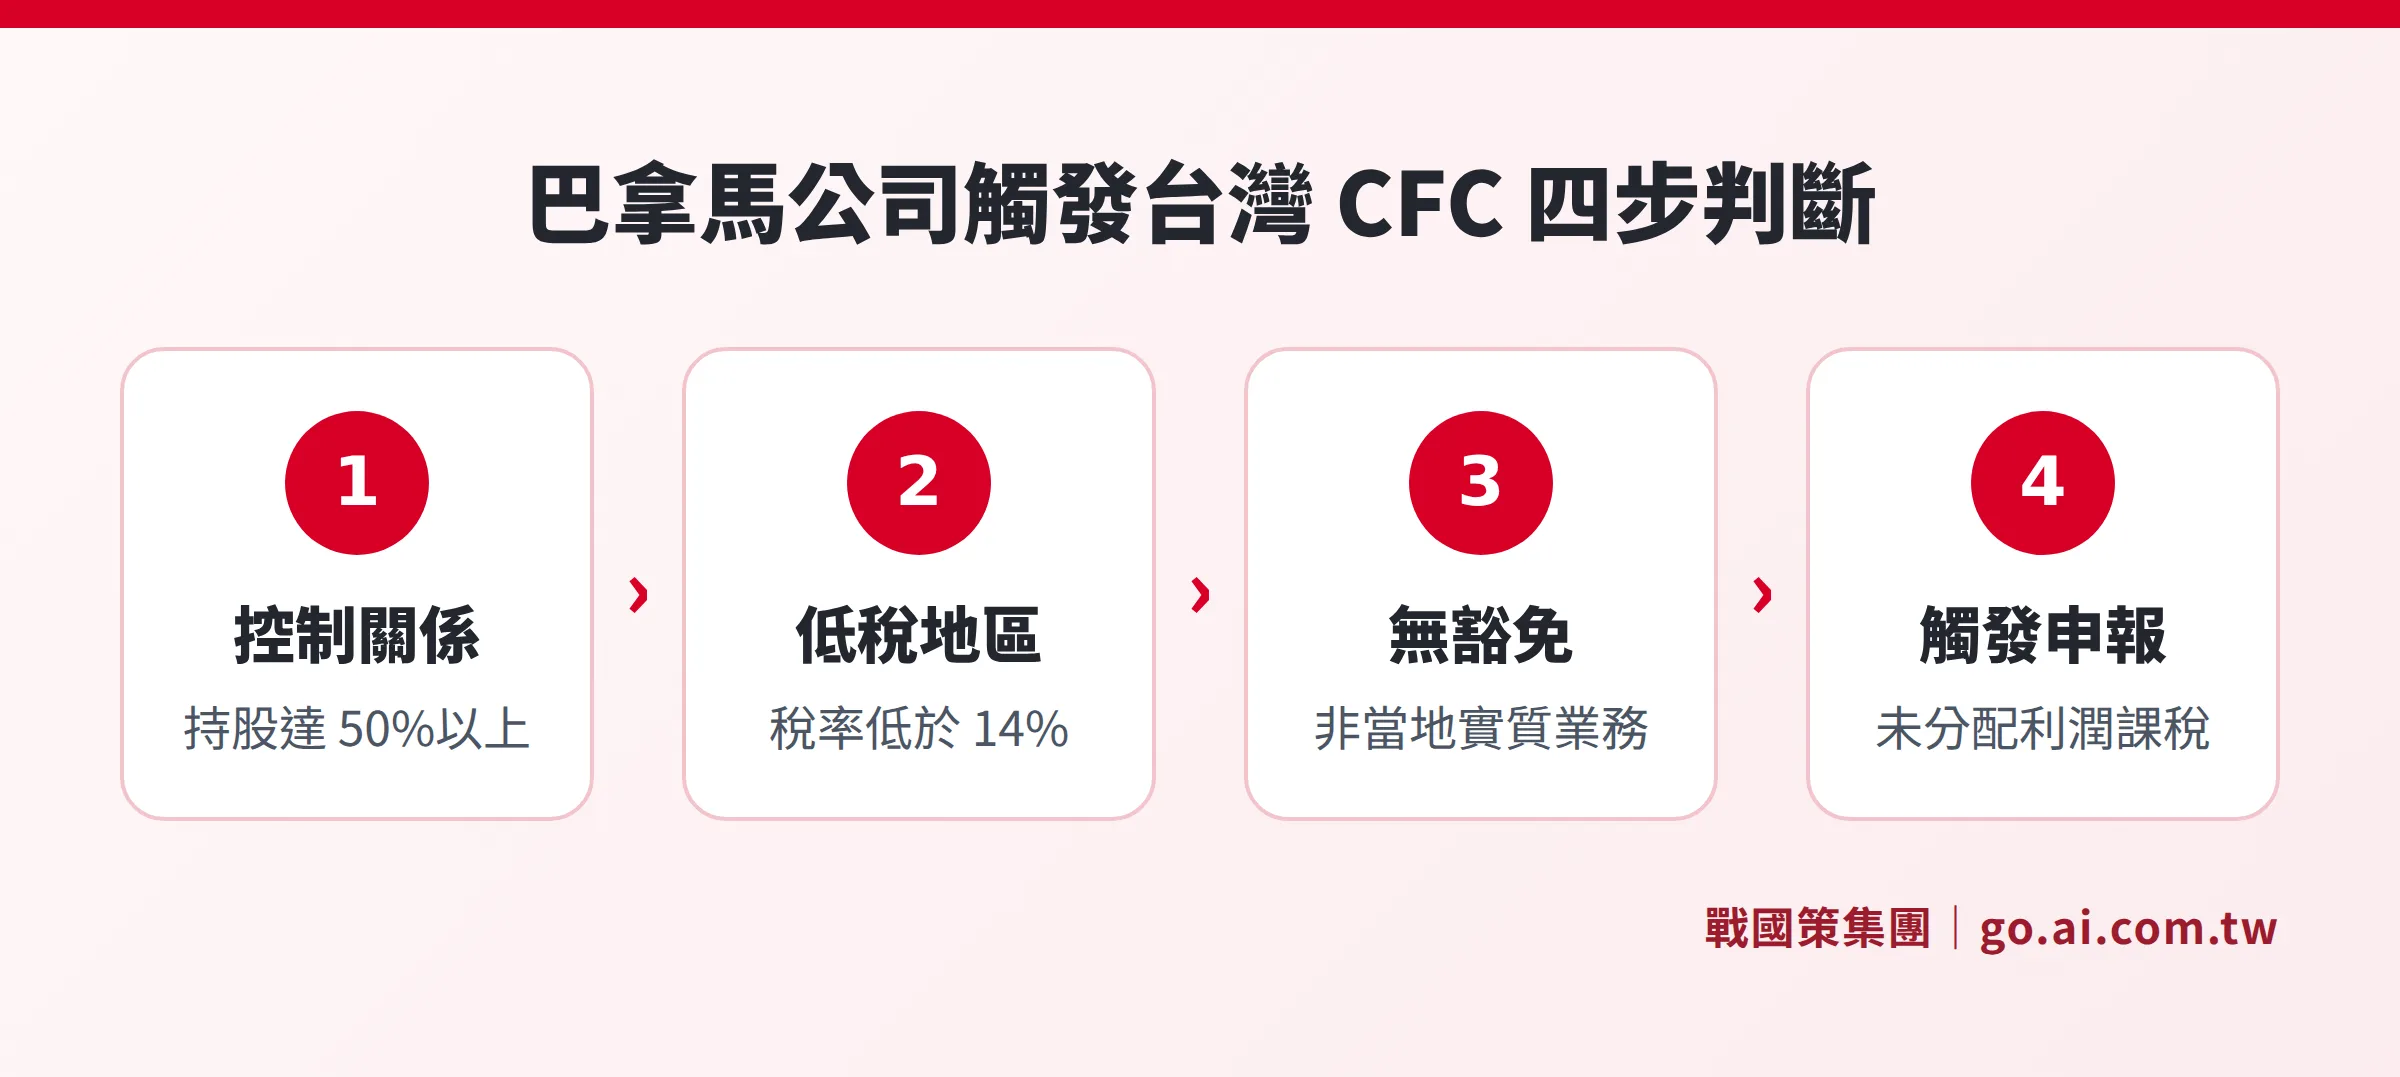
CFC 認定的三個關鍵條件
- 控制關係:台灣居民直接或間接持有外國公司 50% 以上股權,或對該公司具有重大影響力
- 低稅率地區:所在地實際稅率未達台灣企業所得稅率(20%)的 70%,即低於 14%——巴拿馬境外所得稅率為 0%,完全符合
- 非豁免情形:公司並非在巴拿馬當地從事實際商業活動(例如只是持股或收租)
被認定為 CFC 後的台灣稅務負擔
| 情境 | 課稅方式 | 稅率 | 備註 |
|---|---|---|---|
| 台灣個人股東持有巴拿馬 CFC | 以「海外所得」計入基本稅額 | 20%(超過免稅額部分) | 海外所得免稅額 100 萬、基本稅額免稅額 670 萬(2026 年) |
| 台灣企業持有巴拿馬 CFC | 計入當年度應稅所得 | 20% | 與台灣企業所得稅合併申報 |
| CFC 分配股利(實際匯回) | 扣除已申報 CFC 金額後課稅 | 避免重複課稅 | 巴拿馬預扣 5%(境外所得)可申請扣抵 |
CFC 不影響的情形
如果巴拿馬公司符合以下條件之一,可能不適用 CFC:
- 在巴拿馬有實際的辦公室、員工、並從事當地商業活動(主動所得)
- 年度盈餘低於新台幣 700 萬元(豁免門檻,2026 年適用)
- 持股比例未達 10%(無重大影響力)
詳細的 CFC 申報計算方法,請參考台灣 CFC 申報實務指南,本文不重複解析細節。
實際管理處所(POEM):公司決策在台灣做,就有被認定台灣稅籍的風險
POEM(Place of Effective Management,實際管理處所)是另一個被低估的風險。台灣《所得稅法》第 43-4 條規定:如果一家外國公司的「實際管理決策都在台灣作成」,該公司可能被認定為台灣稅務居民,全部所得都要在台灣繳企業所得稅(稅率 20%)。
哪些行為會增加 POEM 風險?
- 董事會、股東會全部在台灣召開,巴拿馬沒有任何實體會議
- 財務帳目、合約簽署、業務指令都由台灣辦公室發出
- 在巴拿馬沒有實際員工,只有登記代理人
- 公司帳戶的操作授權全在台灣
降低 POEM 風險的作法
POEM 是個事實認定問題,而非僅靠紙面設計就能解決的。實務上建議:
- 若無法在巴拿馬建立實體辦公室和當地員工,至少要有定期的當地管理活動留存紀錄
- 高階管理決策應有巴拿馬當地董事參與,並留存會議紀錄
- 財務和商業文件建議在巴拿馬當地保管和簽署
戰國策在提供巴拿馬公司設立服務時,會協助客戶評估 POEM 風險,根據實際商業用途建議適合的架構——詳見巴拿馬公司費用試算中的服務說明。
股利匯回台灣:三種課稅情境比較
許多企業主設立巴拿馬公司的目的,最終還是要把獲利匯回台灣使用。股利匯回的過程中,會在兩個層面課稅:巴拿馬端的預扣稅,以及台灣端的所得稅。
情境一:純境外所得、CFC 認定、從未匯回
- 巴拿馬端:境外所得免稅,不課 CIT
- 台灣端:每年仍需申報 CFC 利潤(即使沒有匯回),依海外所得課稅
情境二:境外所得、實際分配股利並匯回
- 巴拿馬端:股利預扣稅 5%(境外來源所得適用較低稅率)
- 台灣端:股利計入海外所得,與 CFC 申報金額對沖後,計算應補繳稅額;已繳的巴拿馬 5% 可申請海外稅負扣抵
情境三:有境內所得(例如巴拿馬當地業務)並分配
- 巴拿馬端:先繳 25% CIT,再繳 10% 股利預扣稅
- 台灣端:計入海外所得,扣抵已繳境外稅款後補繳差額
一句話看懂
股利匯回不是「免稅後才課一次」,而是巴拿馬預扣加上台灣補稅,兩者疊加才是真實稅負。
SEM 跨國企業總部制度:台商適用嗎?
SEM(Sedes de Empresas Multinacionales)制度是巴拿馬吸引真正跨國企業的政策工具,不是一般中小企業的節稅工具。申請 SEM 的企業需要:
- 屬於跨國集團一部分,在巴拿馬以外至少 2 個國家有實際營運
- 在巴拿馬設立實體辦公室並僱用至少 5 名員工(其中 3 名須為巴拿馬籍或永久居民)
- 主要業務是向集團其他實體提供管理、財務或技術服務
SEM 企業對集團海外實體的服務收入在巴拿馬明確免稅,外籍員工的所得稅也優惠,但每年需向商工部(MICI)提交額外合規報告,不能只是「紙面公司」。
對多數台灣中小企業來說,SEM 門檻偏高;對已有區域業務布局的中大型企業,SEM 可作為合法稅務優化工具,但必須搭配真實的商業實質。
已設立巴拿馬公司:現在該如何評估稅務暴露?
如果你已經持有巴拿馬公司但尚未系統性評估稅務風險,以下是建議的檢查順序:
步驟一:確認 CFC 是否被觸發
- 你持有該公司的直接或間接股權是否達 10% 以上?
- 公司年度稅後盈餘是否超過新台幣 700 萬?
- 2023 年後是否已開始申報 CFC?(若未申報可能面臨罰款)
步驟二:評估 POEM 風險
- 公司的實際管理決策在哪裡作成?
- 在巴拿馬是否有實體辦公室和當地員工?
- 董事會紀錄是否顯示在巴拿馬當地開會?
步驟三:確認 CRS 申報狀態
- 是否正確申報了巴拿馬帳戶的海外財產與所得?
- 銀行的 KYC/稅務居民認定是否正確反映台灣身份?
若有任何一項未確認,建議在下一個申報期前諮詢熟悉台灣涉外稅務的顧問。戰國策可協助進行初步架構評估,參考台灣人在巴拿馬開公司完整指南了解更多實務細節。
常見問題
巴拿馬公司的零稅率,台灣人設立後真的不用繳稅嗎?
在巴拿馬當地,境外來源所得確實不課企業所得稅。但台灣居民在 2023 年後需依 CFC 規定,每年申報巴拿馬公司的稅後盈餘並課稅,即使公司沒有分配股利也一樣。實際稅負取決於盈餘金額、持股比例和個人適用稅率。
什麼是「實際管理處所」,會讓我的巴拿馬公司變成台灣稅籍?
如果公司的高階管理決策(例如財務決策、業務方向、人事任命)都在台灣作成,台灣國稅局可依《所得稅法》第 43-4 條認定該公司為台灣稅務居民,要求申報全部全球所得,稅率為 20%。避免此風險需要在巴拿馬建立真實的管理活動。
CRS 資訊交換會洩露我的巴拿馬帳戶資訊嗎?
巴拿馬自 2018 年起參與 CRS,台灣亦已納入交換名單。若你在巴拿馬銀行開戶時被識別為台灣稅務居民,帳戶的餘額與所得資訊每年都可能自動傳送至台灣財政部。建議確保所有海外所得均已依規定申報。
巴拿馬股利匯回台灣需要繳哪些稅?
巴拿馬端:境外所得分配的股利預扣 5%;境內所得分配預扣 10%。台灣端:股利計入海外所得,超過免稅額部分(個人 100 萬)依最低稅負制課 20%;已繳的巴拿馬預扣稅可申請扣抵,但有上限規定。
巴拿馬 SEM 制度對台灣企業有意義嗎?
SEM 要求申請者在巴拿馬當地有實體辦公室和至少 5 名員工,並在巴拿馬以外至少 2 個國家有實際業務。對已有區域業務布局的企業,SEM 可合法降低管理費用課稅;對只想用巴拿馬公司做控股或貿易的中小企業,SEM 門檻通常過高,不建議勉強申請。
資料來源
- 巴拿馬稅務局(DGI)企業所得稅規定:www.dgi.mef.gob.pa
- OECD CRS 交換夥伴名單(2024 年更新):www.oecd.org/tax/automatic-exchange
- 台灣財政部 CFC 施行細則(2023 年):www.mof.gov.tw
- 台灣《所得稅法》第 43-3、43-4 條(POEM 與 CFC 規定):全國法規資料庫
- 巴拿馬 Law 41 of 2007(SEM 制度):商工部(MICI)官方資料
本文僅供一般資訊參考,不構成法律、稅務或投資建議。個別情況差異甚大,請諮詢合格的稅務顧問或律師,並以主管機關最新公告為準。
立即諮詢巴拿馬稅務規劃
戰國策集團提供巴拿馬公司設立與稅務規劃一站式服務,超過 25 年經驗、服務超過 3 萬家企業,協助台灣企業評估 CFC 風險並建立合規架構。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊