

在新加坡設公司的台商,最常被問到的不是「怎麼註冊」,而是「最近規定又改了什麼」。過去兩年,新加坡在公司透明度、代理董事服務、企業稅務與外籍員工准證上都有實質調整:2025 年 6 月起代理董事與代理股東要向 ACRA 申報並公開、公司秘書等企業服務業者必須登記並受反洗錢監管;2026 課稅年度的企業所得稅退稅在 4 月再度加碼;Employment Pass 的最低薪資門檻也已公布 2027 年起調高。網路上流傳的「新政策」說法不少是錯的,例如把行之有年的本地董事規定說成 2026 年新制,或把新創公司免稅寫成「首 10 萬新幣利潤 0% 稅率」。本文只整理近年經新加坡官方公告的法規與稅務變動,說明對台灣企業的實際影響與因應方式;公司設立流程與費用另有專文,文中會提供連結。
近年新加坡公司新制一覽
先用一張表掌握重點。以下各項都以 ACRA(會計與企業管理局)、IRAS(稅務局)、MOM(人力部)等官方公告為準,生效日與適用對象請以最新公告確認。
| 項目 | 主管機關 | 生效時間 | 對台商的影響 |
|---|---|---|---|
| 企業服務業者法(CSP Act 2024) | ACRA | 2025 年 6 月 9 日 | 代理董事須透過已登記的企業服務業者安排 |
| 代理董事與代理股東申報公開 | ACRA | 2025 年 6 月 16 日 | 新公司設立當日即須申報,既有公司 2025 年底前補報 |
| 2026 課稅年度企業所得稅退稅 | IRAS | YA 2026 | 應納稅額退 50%,上限 4 萬新幣 |
| 海外資產處分利得課稅(第 10L 條) | IRAS | 2024 年 1 月 1 日 | 缺乏經濟實質的實體處分海外資產利得可能被課稅 |
| 全球最低稅(國內補充稅與所得涵蓋原則) | IRAS | 2025 年 1 月 1 日起之會計年度 | 適用大型跨國集團 |
| Employment Pass 最低薪資調高 | MOM | 2027 年 1 月 1 日新申請 | 外派台籍主管的薪資規劃 |
新制一:代理董事與企業服務業者納管
新加坡公司法長期要求每家私人有限公司至少有一位通常居住在新加坡的董事,這不是新規定。真正的新制,是針對「代理董事」(nominee director)的管理。
企業服務業者法(CSP Act 2024):2025 年 6 月 9 日起,在新加坡或從新加坡提供企業服務的業者都必須向 ACRA 登記,並遵守反洗錢、打擊資恐等義務。以營業方式擔任代理董事,必須由已登記的企業服務業者安排,業者也必須先確認代理董事「適當且合宜」(fit and proper),不能是依法被取消董事資格的人。未登記經營企業服務,最高可處 5 萬新幣罰金或 2 年以下監禁。
代理董事與代理股東申報(CLLPMA Act):依 ACRA 公告,《公司及有限責任合夥(雜項修正)法》於 2025 年 6 月 16 日生效。ACRA 建立代理董事與代理股東的中央登記冊,申報後代理身分會公開顯示,包括出現在公司資料摘要(business profile)中。既有公司須在 2025 年 12 月 31 日前申報;2025 年 6 月 16 日起設立的新公司,要在設立當日提交控制人與代理人資訊。
控制人登記冊:新公司從設立起就要備置可登記控制人登記冊(不再有 30 天寬限期),控制人資料更新期限由 2 個工作天延長為 7 個日曆天,並須每年確認資料正確。
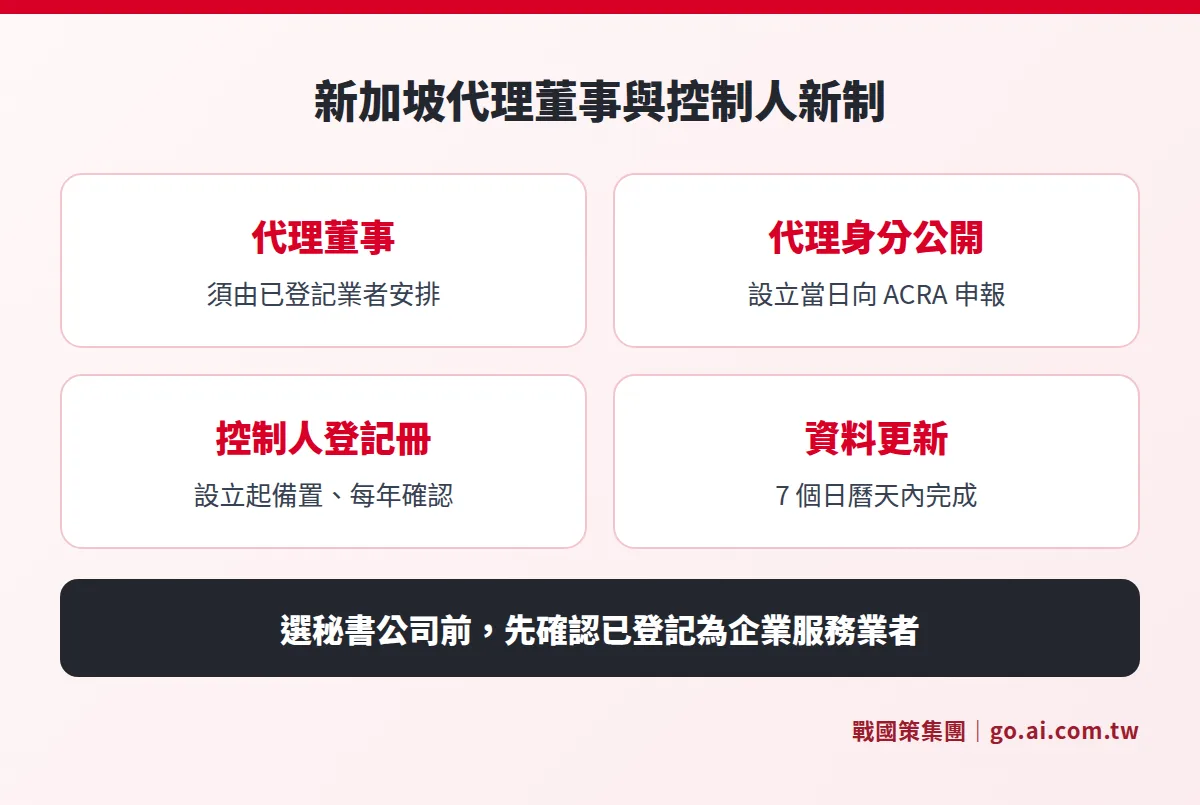
對台商的實際影響是:過去「找一位本地人掛名董事」的做法,現在必須透過已登記的企業服務業者正式安排,代理關係也會公開。選擇秘書公司時,請確認對方已在 ACRA 登記為企業服務業者,並了解代理董事的權責與費用;公司設立與秘書服務的比較請看新加坡公司註冊指南。
新制二:2026 課稅年度企業所得稅退稅加碼
新加坡企業所得稅率維持 17%。2026 年預算案原本宣布 YA 2026 退稅 40%、上限 3 萬新幣;2026 年 4 月因中東情勢對經濟的影響再度加碼,依 IRAS 公告,YA 2026 的企業所得稅退稅提高為 應納稅額的 50%,現金補助(CIT Rebate Cash Grant)提高為 2,000 新幣,兩者合計上限 4 萬新幣。
現金補助的條件是:公司在 2025 年度至少為一名本地員工(新加坡公民或永久居民,不含身兼董事的股東)提繳 CPF,且在撥款時仍在營運。符合資格者原則上在 2026 年第二季自動入帳,未收到可在 2026 年 11 月 30 日前向 IRAS 申訴。若退稅金額超過 2,000 新幣,會扣除已領的現金補助。
另外,新創公司稅務減免的正確規則是:前 3 個課稅年度,首 10 萬新幣應稅所得免稅 75%、次 10 萬新幣免稅 50%,每年最多免 12.5 萬新幣,並有股東結構等條件,投資控股與不動產開發公司不適用。網路上「首 10 萬新幣 0%」的說法是 YA 2019 以前的舊制,已不適用。
| 計算步驟 | 金額(新幣) |
|---|---|
| 應稅所得 | 200,000 |
| 新創免稅額(75,000 加 50,000) | 125,000 |
| 課稅所得 | 75,000 |
| 依 17% 計算稅額 | 12,750 |
| YA 2026 退稅 50% | 6,375 |
| 退稅後應納稅額 | 6,375 |
以上為簡化試算,未考慮現金補助扣抵與其他扣除項目,實際稅額以 IRAS 核定為準。新加坡稅制的完整說明請看新加坡公司稅務指南。
新制三:海外資產處分利得與經濟實質
新加坡原則上不課資本利得稅,但自 2024 年 1 月 1 日起,所得稅法第 10L 條規定:集團內的實體在新加坡處分海外資產所獲得的利得,如果該實體在新加坡 沒有足夠的經濟實質,會被視為應稅所得;處分海外智慧財產權的利得,則不論經濟實質一律依規定課稅。經濟實質要在資產處分當年度符合,IRAS 也提供預先核釋(advance ruling)。
對台商來說,這項規定主要影響「把新加坡公司當成控股或持股平台」的架構:如果新加坡公司只是持有海外子公司股權、沒有實際的人員、辦公與管理活動,日後出售子公司股權時,原本預期的免稅效果可能不成立。規劃控股架構時,應同步評估新加坡端的實際營運與台灣端的受控外國企業(CFC)規定,台灣 CFC 申報可參考台灣 CFC 申報指南。
新制四:全球最低稅與 GST
新加坡依 OECD 全球最低稅(第二支柱)規範,自 2025 年 1 月 1 日起的會計年度實施國內最低補充稅(DTT)與所得涵蓋原則(IIR),適用對象是合併營收達 7.5 億歐元以上的跨國集團,集團在新加坡的有效稅率低於 15% 時要補稅。一般中小型台商不在適用範圍內,但若您的集團規模接近門檻,或屬於大型集團的成員,請參考全球最低稅解析。
商品及服務稅(GST)方面,新加坡已於 2024 年 1 月 1 日將稅率調升至 9%。年營業額超過 100 萬新幣的企業須辦理 GST 登記,報價、合約與電商定價都要以 9% 計算。
新制五:Employment Pass 薪資門檻 2027 年調高
許多台商設立新加坡公司後,會派台籍主管前往並申請 Employment Pass(EP)。EP 申請人須先達到最低合格薪資,再通過 COMPASS 計分制(符合豁免者除外)。依 MOM 公布的表格:
- 目前(2027 年 1 月 1 日前的新申請):一般行業最低月薪 5,600 新幣,金融業 6,200 新幣,年齡越高門檻越高,45 歲以上一般行業為 10,700 新幣。
- 2027 年 1 月 1 日起的新申請(續簽為 2028 年 1 月 1 日起到期者):一般行業最低 6,000 新幣,金融業 6,600 新幣,45 歲以上一般行業為 11,500 新幣。
如果預計在 2027 年後派員,薪資預算要用新門檻估算,並預留 COMPASS 評分所需的條件,例如薪資水準、學歷、公司本地員工比例等。聘僱與准證的完整規定請看新加坡公司聘僱指南。
已經錯過期限或不符新制,怎麼補救?
新制上路後,台商最常遇到的狀況有以下幾種,處理原則都是「先補正、再說明」,不要等到 ACRA 或 IRAS 來函才處理:
- 錯過代理董事與代理股東申報期限:既有公司的申報期限是 2025 年 12 月 31 日。若尚未申報,請立即透過秘書公司補報,並確認公司資料摘要上的代理身分已正確顯示。拖得越久,越可能在銀行年度審查或客戶盡職調查時被要求說明。
- 秘書公司尚未登記為企業服務業者:若現有秘書公司仍由未登記的業者或個人提供代理董事,應盡快更換為已登記業者安排的代理董事,並辦理董事變更,避免公司與代理人雙方都違反新制。
- 控制人登記冊不完整:補齊實質控制人的資料並取得控制人確認,之後每年固定時間確認一次,資料變更時在 7 個日曆天內更新。
- 控股公司經濟實質不足:若預計出售海外子公司股權,先評估新加坡公司是否有足夠的人員、辦公與決策活動;不確定時可向 IRAS 申請預先核釋,再決定交易時點與架構。
- 符合條件卻沒收到 YA 2026 現金補助:先確認 2025 年是否確實為本地員工提繳 CPF(身兼董事的股東不算),再於 2026 年 11 月 30 日前透過 myTax Mail 向 IRAS 申訴。
如果公司的架構同時涉及台灣與新加坡,補正時建議兩地的會計與法律顧問一起確認,避免只解決新加坡端的問題,卻忽略台灣端的申報義務。
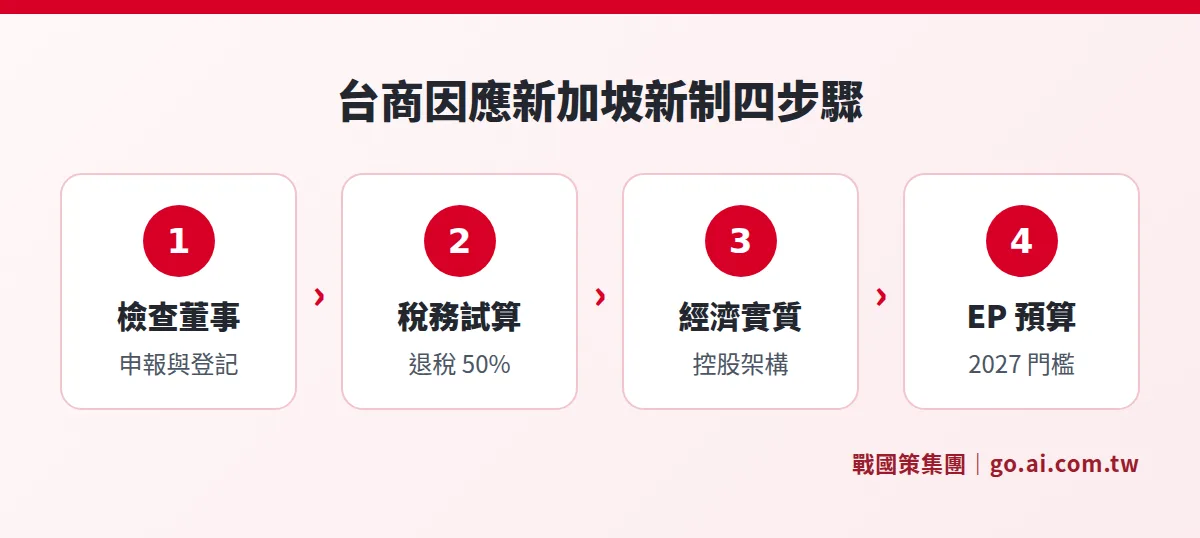
台商因應:已設立與準備設立的檢查清單
已經有新加坡公司的台商,建議逐項檢查:
- 若有代理董事或代理股東,確認已在 2025 年 12 月 31 日前向 ACRA 申報,安排代理董事的業者已登記為企業服務業者。
- 控制人登記冊是否完整,每年是否完成確認。
- YA 2026 退稅是否已在稅務申報中反映;符合現金補助條件但未入帳的,在 2026 年 11 月 30 日前申訴。
- 若新加坡公司是控股平台,評估第 10L 條的經濟實質是否足夠。
- 年度申報與股東會等例行維護,可參考新加坡公司年度維護。
準備設立的台商,則要在設立當天就備妥控制人與代理人資訊,並在選擇秘書公司時確認其登記狀態;若打算派員,提前用 2027 年的 EP 門檻規劃薪資。設立費用請參考新加坡公司註冊費用。
一句話看懂
新加坡近年新制的核心是「透明與實質」:代理董事要正式登記並公開、控股公司要有經濟實質;同時稅務優惠仍在,2026 課稅年度退稅 50%、上限 4 萬新幣,台商要在合規前提下用好優惠。
常見問題
新加坡公司 2026 年起一定要有本地董事嗎?
這不是新規定。新加坡公司法長期要求私人有限公司至少有一位通常居住在新加坡的董事。2025 年起的變化在於代理董事須由已登記的企業服務業者安排,且代理身分要向 ACRA 申報並公開。
新加坡新公司前三年真的免稅嗎?
不是完全免稅。YA 2020 起的新創免稅是首 10 萬新幣應稅所得免 75%、次 10 萬新幣免 50%,每年最多免 12.5 萬新幣,並須符合股東結構等條件。
YA 2026 企業所得稅退稅可以拿多少?
依 IRAS 公告,退稅為應納稅額的 50%;符合本地員工條件的公司另有 2,000 新幣現金補助,兩者合計上限 4 萬新幣。
小型台商需要擔心全球最低稅嗎?
一般不需要。新加坡的全球最低稅規則適用於合併營收 7.5 億歐元以上的跨國集團,自 2025 年 1 月 1 日起的會計年度開始實施。
資料來源
- ACRA:公司及有限責任合夥(雜項修正)法生效公告
- ACRA:企業服務業者法與相關修法
- IRAS:Corporate Income Tax Rate, Rebates and Tax Exemption Schemes
- IRAS:e-Tax Guide on Tax Treatment of Gains or Losses from the Sale of Foreign Assets
- IRAS:Multinational Enterprise Top-up Tax and Domestic Top-up Tax e-Tax Guide
- MOM:Employment Pass eligibility
本文依 2026 年 10 月可取得的官方公告整理,僅供一般資訊參考,不構成法律或稅務意見;新加坡各項規定以 ACRA、IRAS、MOM 最新公告為準。
已有或準備設立新加坡公司?先做一次新制合規檢查
告訴我們新加坡公司的董事安排、股權架構與營運狀況,顧問協助檢查代理董事與控制人申報、稅務優惠適用與年度維護,費用依需求報價。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊