

德國公司設立完成後,才是真正考驗的開始。生意暫時不好做,公司可以「休眠」嗎?台灣合夥人想退出,股權怎麼轉讓?總經理換人,要重新辦公證嗎?人在台灣遠端管理,會不會讓稅籍從德國跑到別的地方?「名義董事」在德國合法嗎?本文集中回答這六類最容易被忽略的例外問題,每題短答並帶顧問建議。標準流程、費用與稅率本文不重複展開,各有專文詳述;讀完本文若有更多疑問,建議直接預約諮詢,由專人評估您的實際情況。
一句話看懂
這篇 FAQ 解決的不是「如何設立德國公司」,而是「設立之後遇到變化怎麼辦」。
本文解決哪六類例外問題
德國系列其他文章已深入說明:公司設立費用、稅務制度、銀行開戶、年度維護義務與公司型態選擇。本文不重複這些基礎內容,專注回答六個「例外情況」:
- 休眠:公司暫時不運作,可以怎麼做?費用能降到多低?
- 股權轉讓:股東變動需要哪些手續?
- 更換總經理:Geschäftsführer 換人,流程有多複雜?
- 遠端管理:人在台灣,稅籍會不會跑掉?
- 名義董事:德國的「名義 Geschäftsführer」合法嗎?
- 公司解散:短答版——清算最少要花多少時間與費用?
每題先給一段短答,再說實務建議;需要更深入了解,找德國公司設立代辦顧問評估個案。
德國公司可以「休眠」嗎?
短答:德國沒有正式的「休眠」登記,但可以暫停實際業務,同時保留法人資格。
與英國的 dormant company 不同,德國 GmbH 沒有官方「休眠」狀態,商業登記法院不受理「暫停通知」。若公司停止實際交易,仍需:
- 繳交年度財務報表:即使收入為零,仍需向公司所在地稅務局(Finanzamt)申報,並在聯邦公報(Bundesanzeiger)公開揭露財務報表。
- 維持公司地址:法定登記地址必須持續有效,能收取官方文件與法院通知。
- 繳交 IHK 商會基本會費:可向 IHK 申報暫停營業,降低年費至最低標準,但通常無法完全免除。
實際成本評估:若聘請會計師辦理零申報,年度費用約 1,000 至 2,000 歐元(視會計師收費而定),加上虛擬辦公室約 600 至 3,600 歐元(50 至 300 歐元/月)。若打算停擺超過兩年且短期內不恢復,建議直接考慮解散,避免累積不必要的合規成本。
UG 特別注意:UG 在累積資本公積期間,若停止盈利,資本累積進度也會停止,但仍需繼續提交申報文件。
股權轉讓:股東換人怎麼辦
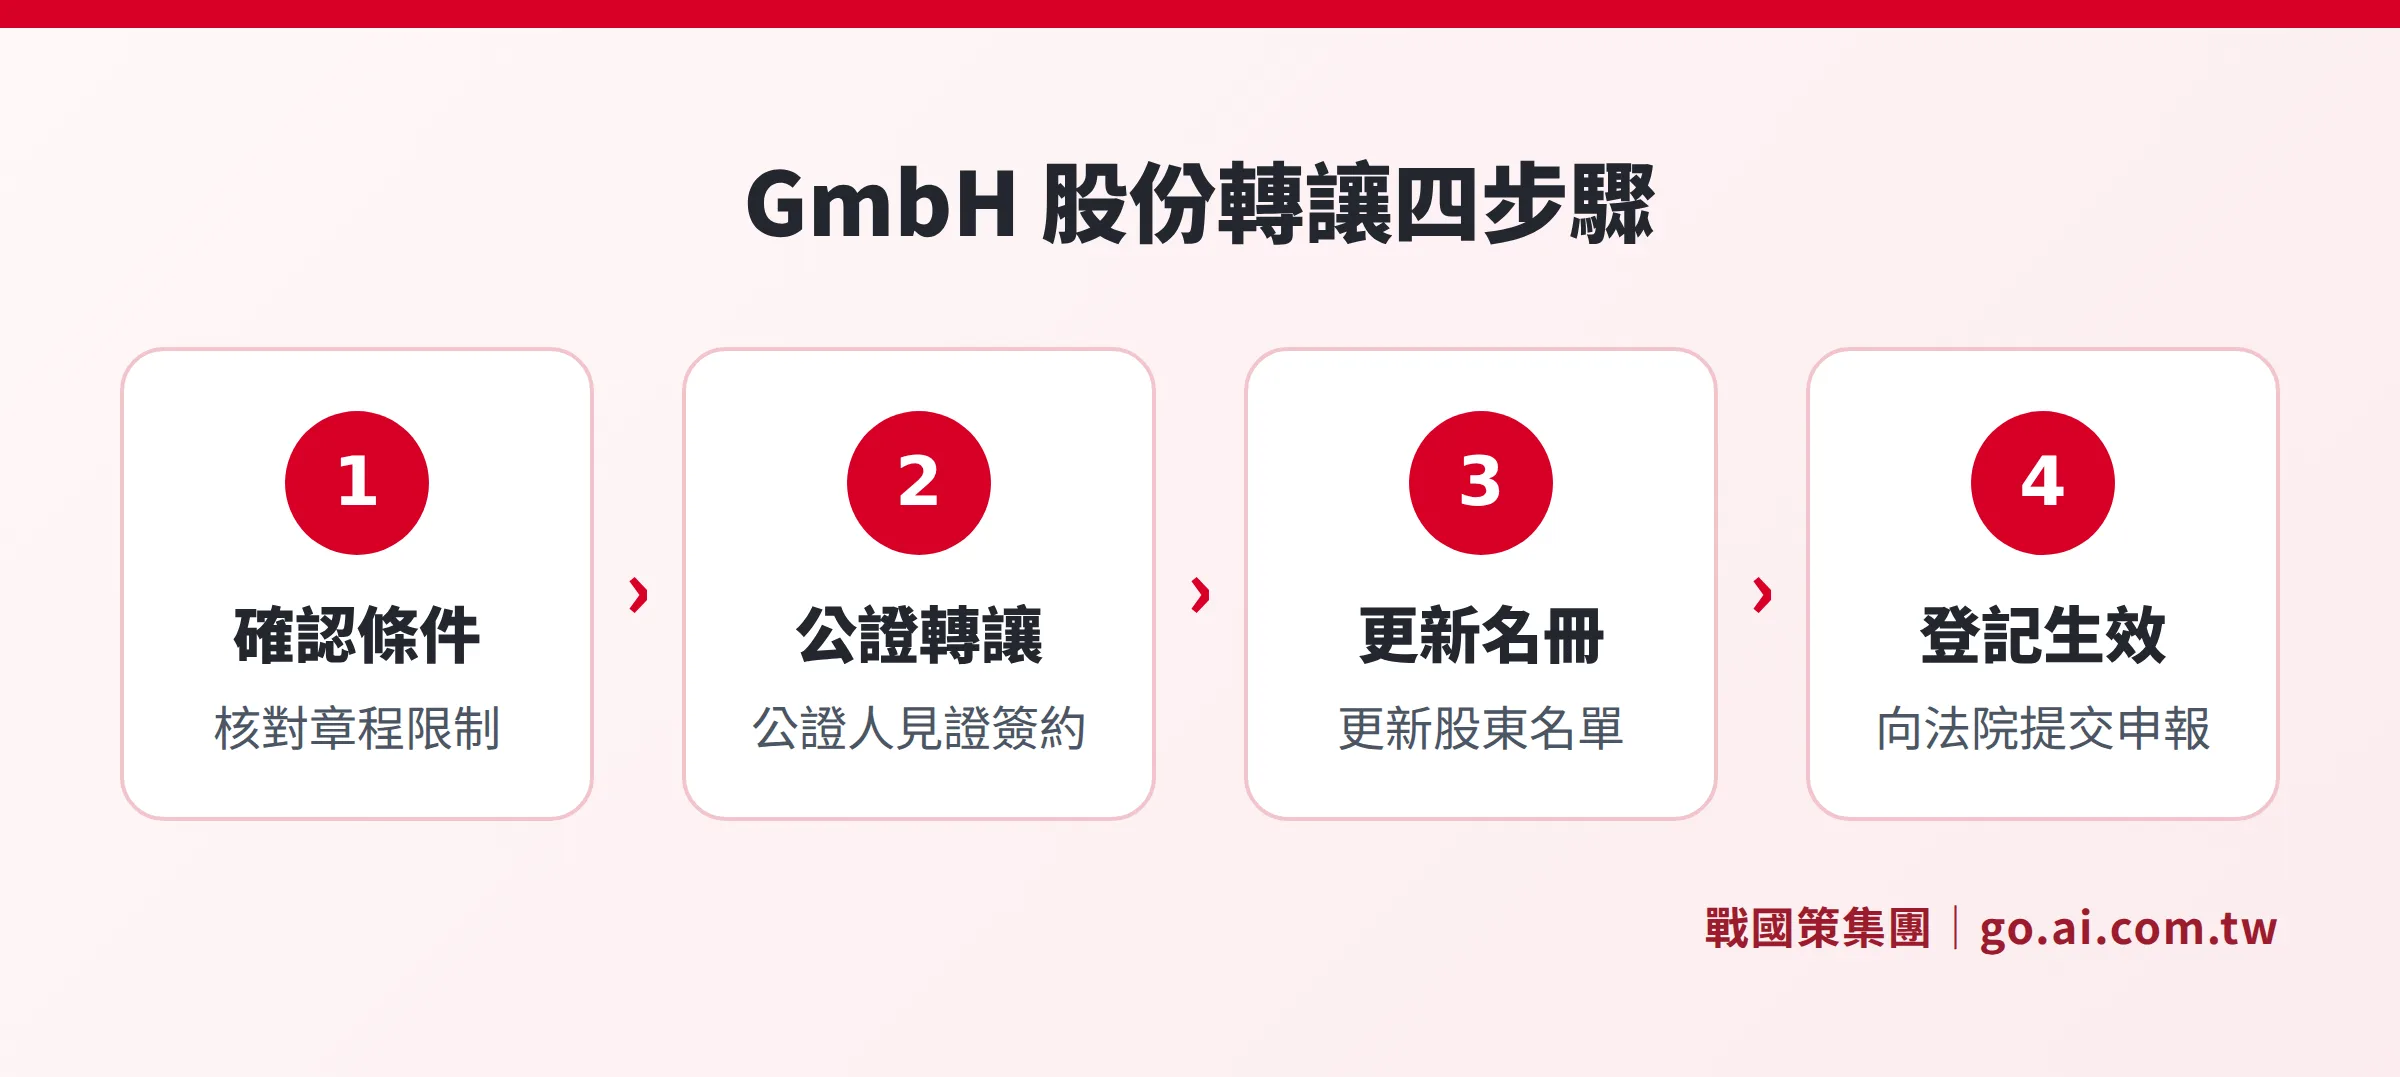
短答:德國 GmbH 的股份轉讓必須經過公證,不能只靠買賣合約完成。
根據德國有限責任公司法(GmbHG)第 15 條,GmbH 的股份轉讓需公證人(Notar)見證並認證轉讓文件,否則轉讓無效。這是強制性要求,與許多其他國家不同。
轉讓完成後,公司需更新股東名冊,並向商業登記法院(Handelsregister)提交最新股東清單。
| 步驟 | 內容 | 大約時間 | 費用參考 |
|---|---|---|---|
| 確認章程限制 | 檢查是否有優先認購權、轉讓同意條款 | 1 週 | 律師諮詢費 |
| 簽署轉讓協議 | 雙方達成轉讓條件、價格、付款方式 | 1 至 2 週 | 律師草約費用 |
| 公證人認證 | 公證人驗明身分、認證轉讓文件 | 1 至 2 週 | 300 至 800 歐元 |
| 更新股東名冊 | 公司董事(Geschäftsführer)更新並保存名冊 | 即時 | 無額外費用 |
| 商業登記更新 | 向法院提交新股東清單(Gesellschafterliste) | 2 至 4 週 | 法院規費約 70 歐元 |
重要提醒:若涉及「戰略性行業」(如國防、能源、電信、AI),非歐盟投資方收購德國股份可能觸發德國對外投資審查(AWV),需向聯邦經濟事務與氣候行動部(BMWK)申報或取得許可。
更換總經理(Geschäftsführerwechsel)
短答:更換 Geschäftsführer 不需要重新公證,但須開股東會並完成商業登記更新。
這是很多台灣企業主感到驚訝的地方——GmbH 的設立章程需要公證,但更換總經理不需要公證,只需股東決議即可。
更換步驟:
- 股東會(Gesellschafterversammlung)以書面決議罷免舊總經理、任命新總經理(若只有一位股東,以單一股東書面決議即可)。
- 與新總經理簽署聘任合約(Geschäftsführeranstellungsvertrag)。
- 由新或舊總經理(視章程規定)向商業登記法院(Amtsgericht)提交變更申請。
- 法院更新登記並公告,通常需 2 至 4 週。
關鍵風險:舊總經理在登記完成之前仍對外代表公司,對第三方有效,且仍負有受託義務。若雙方關係惡化,應同步進行系統帳號、銀行授權等的撤銷,不能只等登記更新。
| 比較項目 | 股份轉讓 | 更換總經理 |
|---|---|---|
| 是否需要公證 | 是,強制要件 | 否 |
| 觸發外資審查 | 可能(戰略行業) | 否 |
| 商業登記更新 | 是 | 是 |
| 大約費用 | 1,500 至 3,000 歐元起 | 300 至 800 歐元 |
| 大約時間 | 4 至 8 週 | 2 至 4 週 |
| 股東決議需求 | 是 | 是 |
遠端管理德國公司的稅務風險
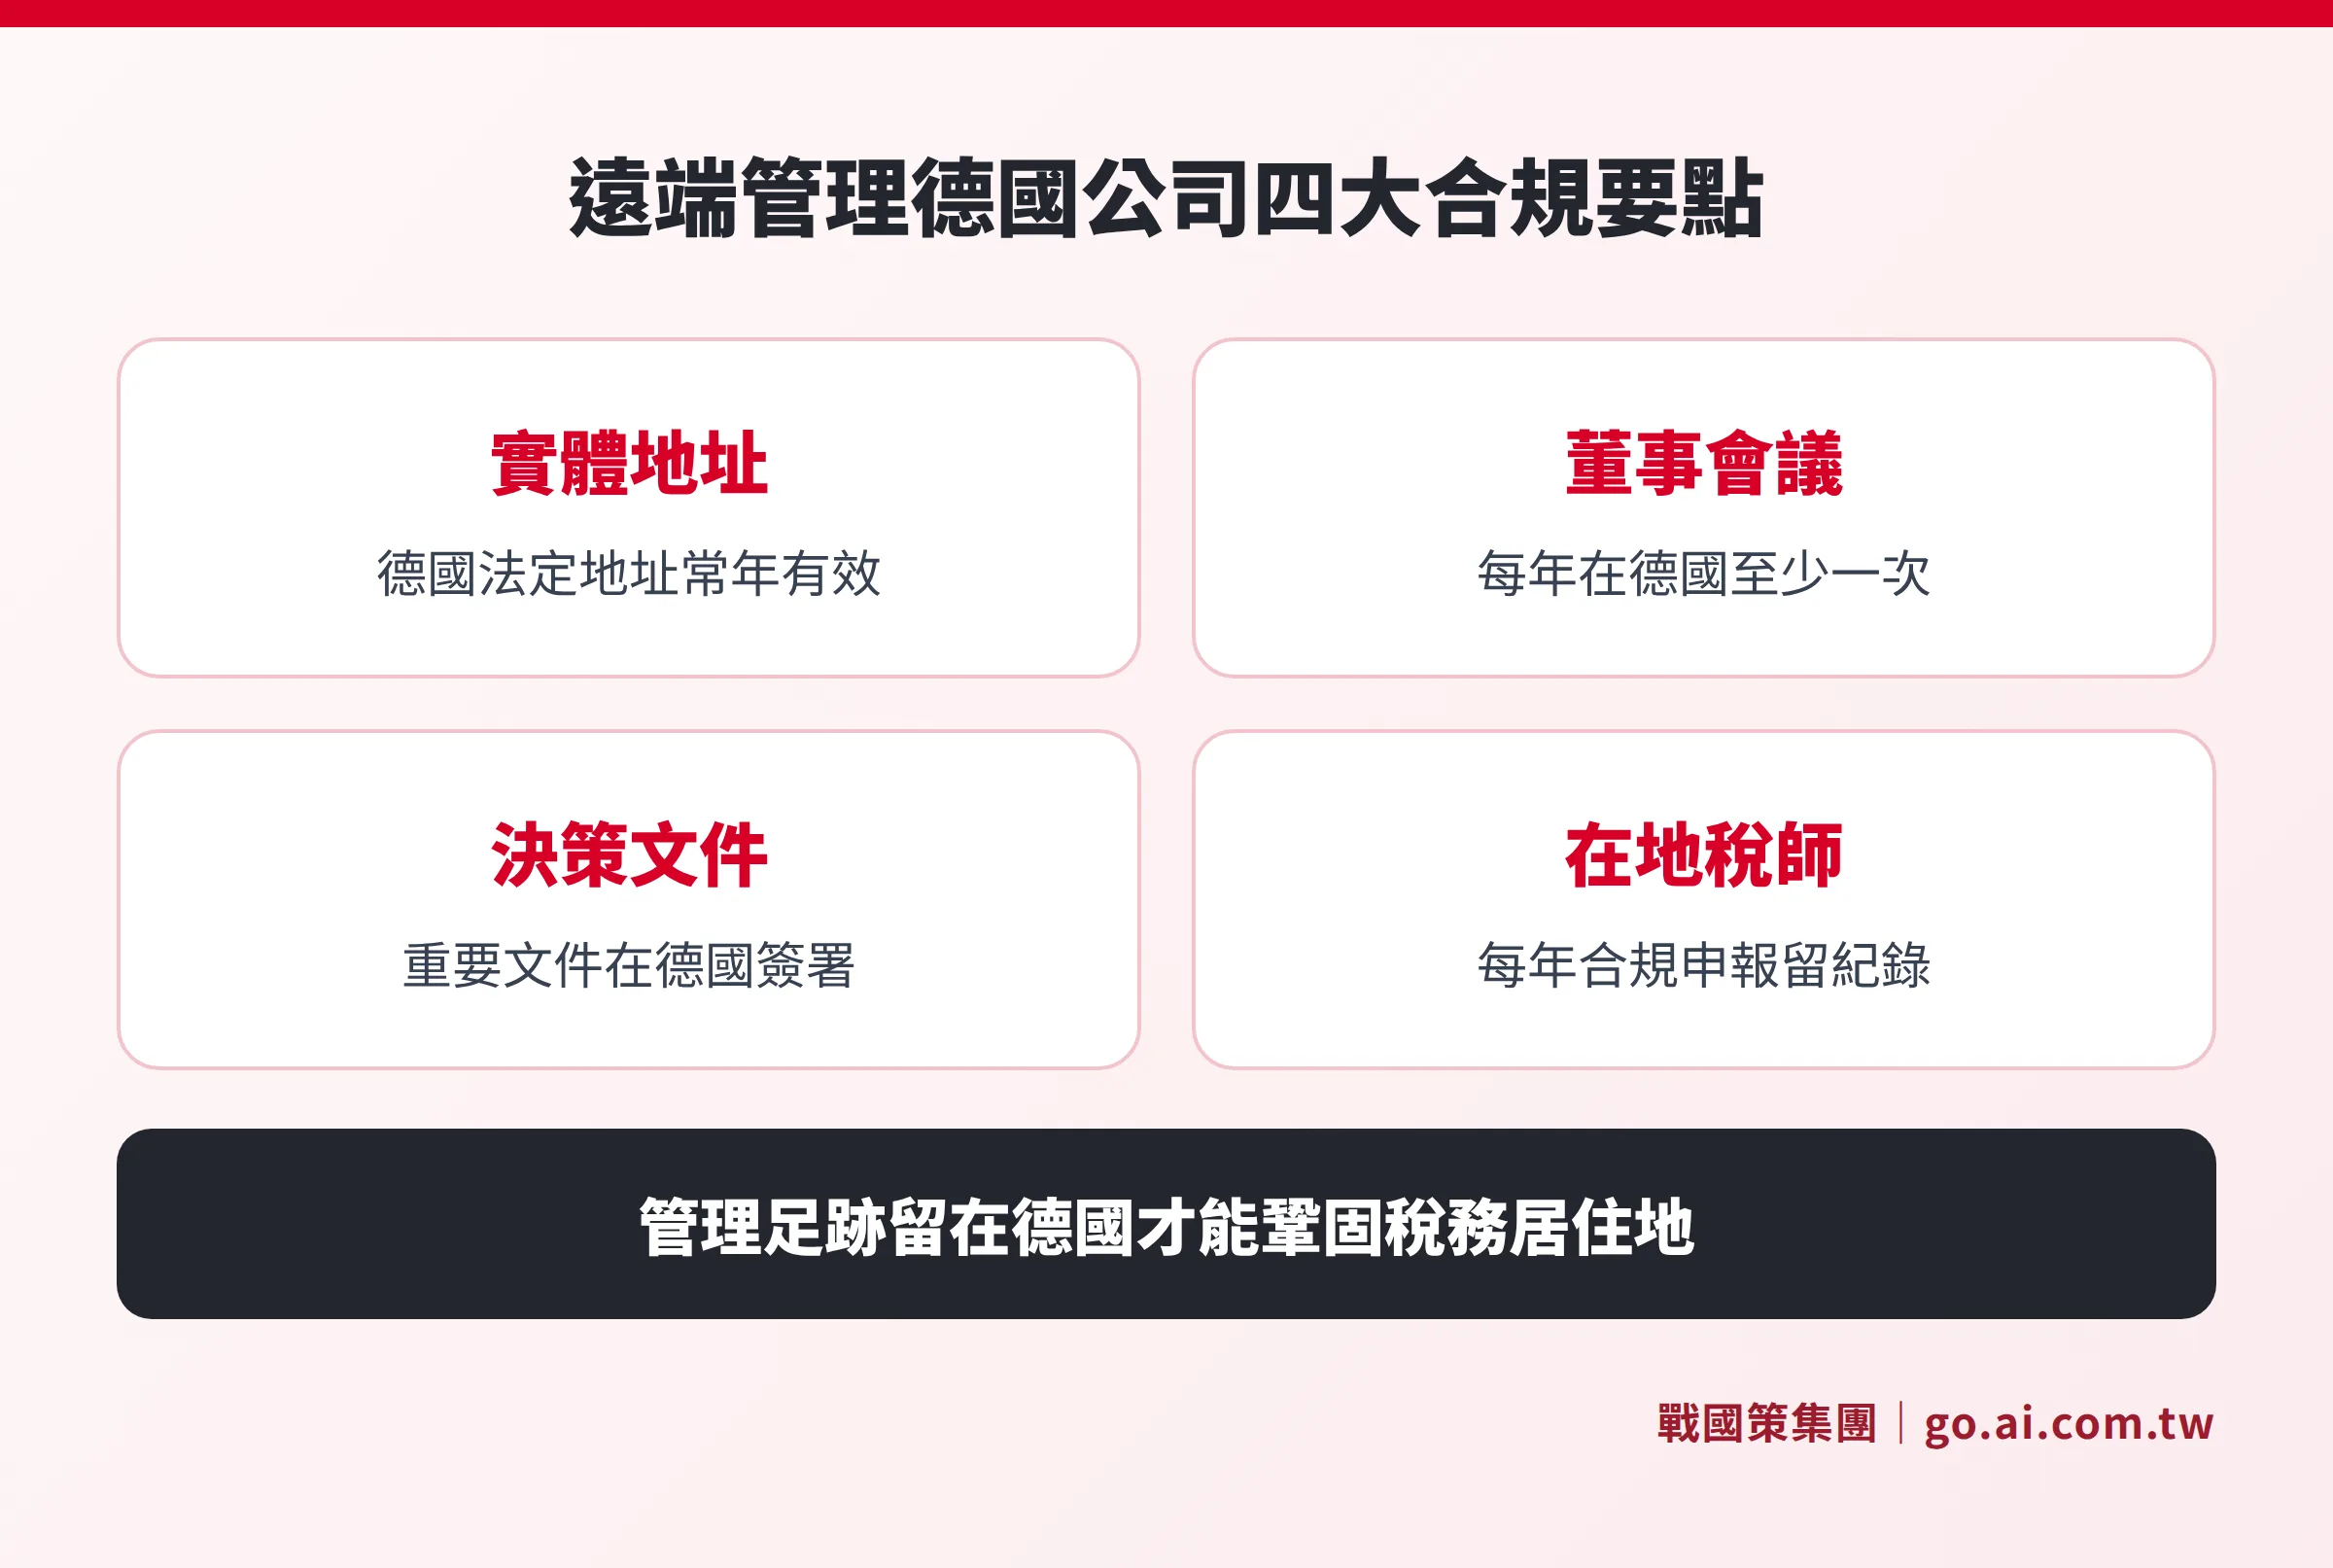
短答:人在台灣遠端管理在技術上可行,但若所有重大決策都在德國境外做出,稅務機關可能認定公司稅務居住地不在德國。
德國稅法(Abgabenordnung,AO)第 10 條規定,公司的「管理所在地」(Ort der Geschäftsleitung)為做出「日常實際管理決策」的地點。若 GmbH 的股東與總經理均長期在台灣,且董事會議、業務決策也都在台灣進行,德國稅務局可能認定:
- 公司實際管理在台灣,而非德國
- 因此公司在德國可能不具備完整稅務居住地(steuerlicher Sitz)
- 極端情況下,可能影響公司德國稅籍的有效性
這不代表「人在台灣就不能管理德國公司」,而是要建立足夠的「德國實際連繫」:
- 每年在德國至少召開一次正式董事決策會議,並留存書面紀錄
- 重要決策文件(如合約、預算、策略計畫)在德國製作並存檔
- 指派在德國的本地聯絡人或財務主管
- 使用德國的辦公地址,並確保實際業務文件往來
若無法做到上述任何一點,建議在設立德國公司前,先諮詢熟悉兩岸稅務的顧問,評估台灣人德國設公司的稅務架構,避免設立後才發現稅籍有問題。
名義董事在德國:法律怎麼說
短答:德國沒有「名義董事」制度,讓別人掛名但自己實際控制,在德國法律下可能構成違法的「Strohmann」關係。
「名義董事」(Nominee Director)在部分離岸法域(如英屬維京群島、塞席爾)是合法且常見的商業安排。但德國的 Geschäftsführer(總經理)制度截然不同:
- 法律義務不可代理:Geschäftsführer 依法對公司的稅務申報、財務報表、勞工義務、反洗錢申報等負有個人法定責任,這些義務無法透過私下協議轉嫁給別人。
- Strohmann 關係違法:若一人以他人名義擔任 Geschäftsführer,實際操控者在幕後指揮,這種「人頭」安排(Strohmann-Geschäftsführer)在德國被視為違法,Strohmann 本人與背後操控者均可能面臨民事與刑事責任。
- 公證人與登記法院的核查:在設立或變更過程中,公證人與商業登記法院會核查 Geschäftsführer 的身分,且登記資料為公開資訊。
合法替代方案:若您不希望親自擔任 Geschäftsführer,有兩個合法選項:
- 委任德國居民擔任實際 Geschäftsführer:該人必須真正行使管理職能,並獲得相應的薪酬與授權。
- 設立 Prokura(總代理授權):任命一位 Prokurist,其授權範圍廣泛但低於 Geschäftsführer,同樣須在商業登記中公開。
若需要協助找到合適的代理人或代管結構,建議諮詢德國公司設立專業代辦,避免因結構設計不當而承擔法律風險。
公司解散:清算期至少一年
短答:德國 GmbH 解散流程複雜,法定清算等待期至少一年,總成本約 3,000 至 8,000 歐元,應及早規劃。
德國公司解散(Liquidation)需遵守嚴格的法定程序,核心步驟包括:
- 股東決議解散並指定清算人(Liquidator),決議需公證
- 向商業登記法院登記解散
- 在聯邦公報(Bundesanzeiger)公告,啟動至少一年的「債權人等待期」(Sperrjahr)——這是不可縮短的法定期間
- 清算期間結清所有債務、收回應收款項、處理資產
- 清算完畢後向法院申請正式註銷,公司法人資格終止
若因公司規模小、帳目簡單,希望加速,可考慮「快速清算」路徑,但仍無法繞過一年等待期。年度維護義務的詳細說明,請參考德國公司年度維護指南。
哪些問題本文沒有涵蓋?
以下問題各有深度專文,本文不重複說明:
- 標準設立流程:請參考台灣人德國開公司必讀
- 費用詳細拆解:請參考德國公司註冊費用
- 企業所得稅、VAT、地方營業稅:請參考德國稅務指南
- 銀行開戶:請參考德國銀行開戶攻略
- GmbH vs UG vs AG 選擇:請參考公司型態選擇指南
常見問題
休眠中的德國公司,稅號(Steuernummer)還有效嗎?
有效。只要公司未正式解散,稅號持續有效。但若公司停止申報,稅務局可能主動接觸詢問情況,甚至發出通知要求說明。建議每年仍提交零申報表(Nullerklärung),以維持合規紀錄,避免稅局主動催繳或罰款。
台灣股東退出德國公司,要在台灣申報嗎?
若台灣居民持有德國公司股份的處分利益(包括轉讓溢價),依台灣所得稅法規定需申報海外所得,達到一定門檻後列入最低稅負(AMT)計算。建議在轉讓前諮詢台灣稅務顧問,確認報稅義務。
德國 GmbH 可以轉讓給台灣的公司(法人股東)嗎?
可以。台灣法人可以作為 GmbH 股東,股份轉讓給台灣公司同樣需要公證。但若台灣公司的最終受益人(Ultimate Beneficial Owner)改變,德國公司的 UBO 登記(Transparenzregister)也需同步更新,以符合反洗錢規定(GwG 第 20 條)。
更換 Geschäftsführer 後,舊總經理還需要辦什麼手續?
舊總經理應確保:個人的銀行授權(Vollmacht)已被撤銷、系統帳號與數位憑證已失效、相關合約簽署權也已移交。商業登記完成前,舊總經理在法律上仍對外有效代表公司,因此需要雙方確認實際管理權的移交時間點,並以書面記錄。
遠端管理的「管理所在地」問題,怎麼舉證?
德國稅務局在審查「管理所在地」時,會看:董事會議紀錄上的開會地點、重要決策文件的簽署地點、往來信件的發送位置等。建議公司定期留存「在德國做出決策」的書面證據,例如由在德國的授權代表主持的年度審查會議,並保留完整紀錄。
資料來源
- 德國有限責任公司法(GmbHG),尤其第 15 條(股份轉讓)與第 6 條(Geschäftsführer 義務)
- 德國稅務通則(Abgabenordnung,AO)第 10 條:管理所在地定義
- 德國商法(Handelsgesetzbuch,HGB):財務報表公開義務
- 德國反洗錢法(Geldwäschegesetz,GwG)第 20 條:受益人登記義務
- 德國聯邦經濟事務與氣候行動部(BMWK):對外投資審查(AWV)
- 德國聯邦法務部公布之公司法條文:bundesjustizamt.de
本文所提供之資訊僅供參考,不構成法律或稅務意見。費用、時間與法規可能隨時調整,實際情況請以主管機關最新公告為準,並諮詢具執照之德國律師或稅務顧問。
德國公司遇到例外情況,讓顧問幫您評估
無論是公司休眠、股份轉讓、更換總經理還是遠端管理合規,戰國策擁有超過 25 年全球公司設立經驗,服務超過 3 萬家企業,為您量身規劃最合適的德國公司管理方案。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊