

已經在日本登記公司,卻在日常營運、人事異動、最後出場時碰壁,這才是台灣企業主真正難搞的問題。設立流程、費用、稅率這些「入場題」,網路上資料很多;但「休眠怎麼申報才不會被強制解散?」「我想換掉股東,日本有什麼限制?」「名義代表出事我要負責嗎?」這些問題,反而才是讓人夜不能寐的。本文聚焦在系列文章沒有深入展開的例外情境,每題給你一個清晰的短答,並連到更詳細的專文,讓你不用從頭找起。
本文定位
這篇只處理「設立後」的特殊情境:休眠、解散、股份轉讓、董事更換、遠端管理、名義代表風險;標準設立流程請見日本公司設立完整指南,費用請見費用拆解。
不住日本也能管公司?遠端管理的真實限制
很多台灣企業主開完日本公司就回台灣,靠著虛擬辦公室地址、雲端記帳軟體(freee、Money Forward)和當地稅理士遠端營運。技術上可行,但有幾個環節必須本人或指定代理人親自處理:
- 銀行開戶面談:都市銀行幾乎要求代表人本人到場;網路銀行(GMO Aozora、PayPay 銀行)部分可線上完成,詳見日本法人銀行開戶指南。
- 印鑑登錄變更:代表取締役異動時,新任代表需親至法務局辦理印鑑登錄。
- 許認可申請:食品、古物商、人才派遣等業種的許認可通常要求實體辦公室,不接受純虛擬地址。
- 簽約用印:重要合約的代表者印,須由登記代表人蓋章,無法完全委外。
只要理解這幾個節點,台灣端遠端管理大部分日常業務是完全沒問題的。台灣人開日本公司完整指南有更詳細的台日兩地協作架構說明。
名義代表取締役:6 個你一定要搞清楚的迷思
名義代表(名義取締役)服務在台商申請日本法人時很普遍,但誤解也很多。以下逐一釐清:
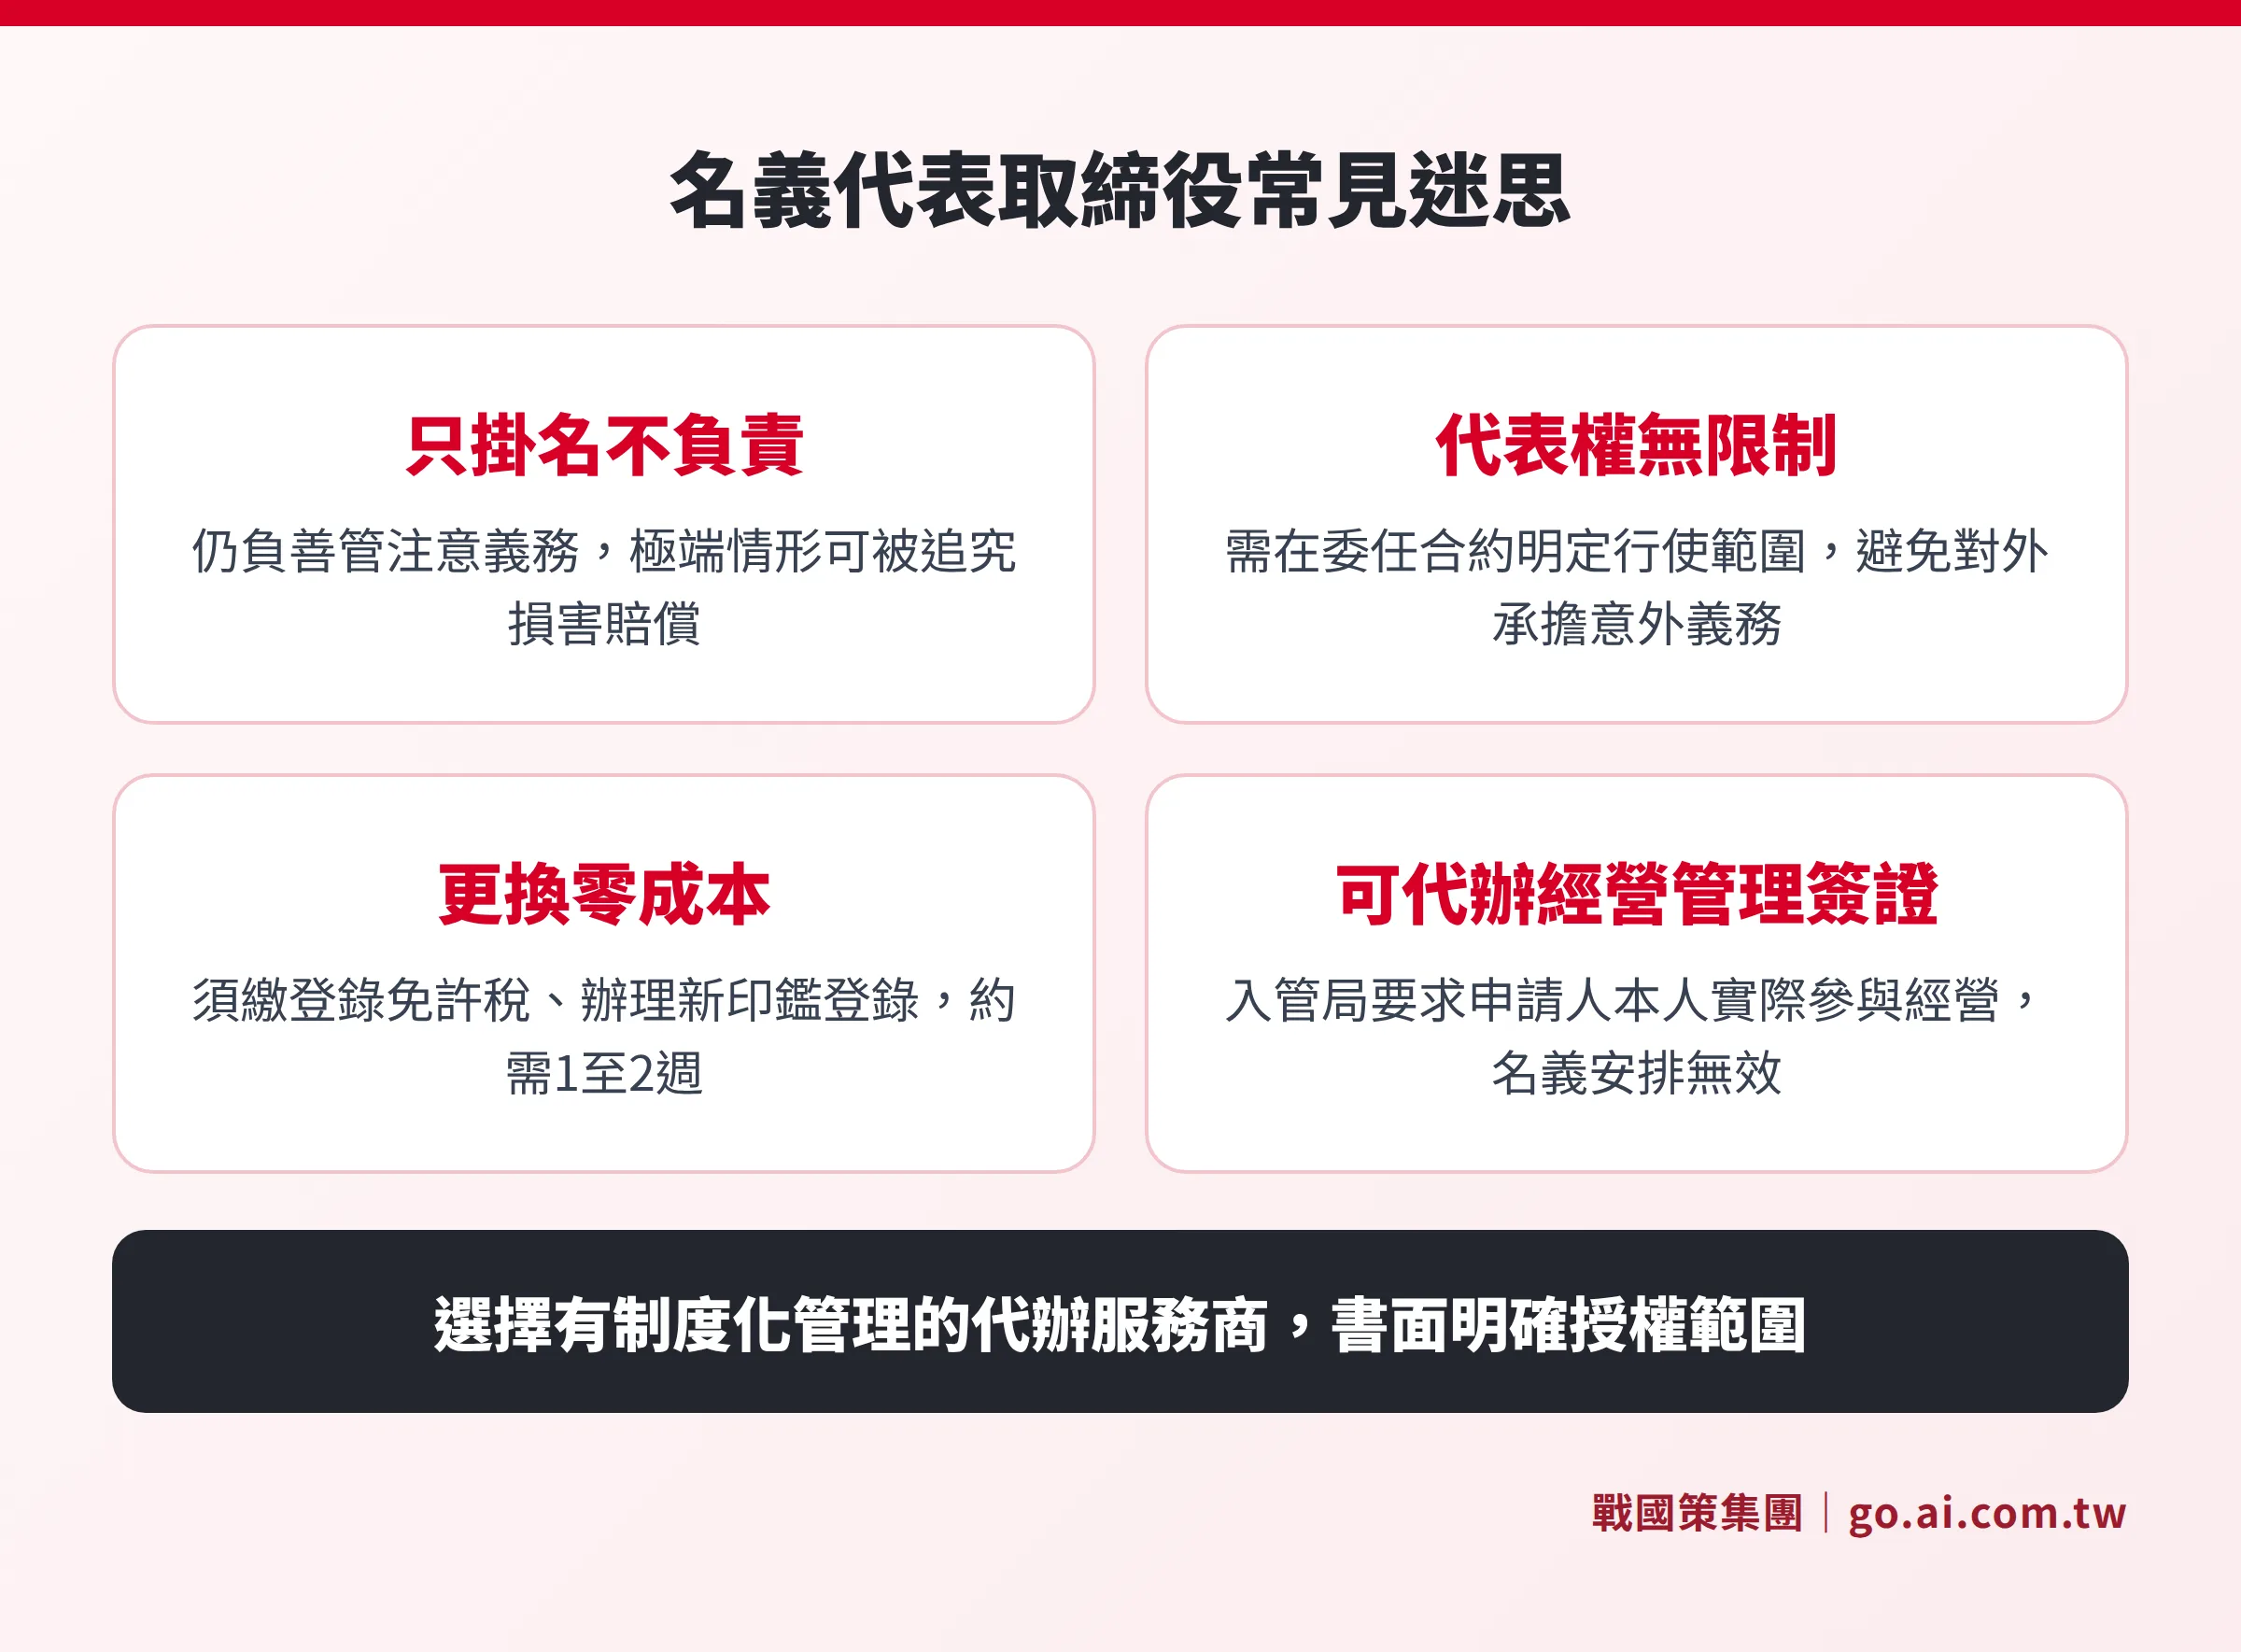
迷思一:名義代表只是掛名,不用負法律責任。
錯。日本《會社法》第 330 條準用民法委任規定,取締役(包含名義代表)對公司負善管注意義務。若公司發生財務舞弊或未履行稅務申報義務,名義代表在極端情況下可能被追究連帶責任。
迷思二:名義代表可以自行代表公司簽約。
這才是最大的風險。名義代表雖然具有代表權,但實際控制人(台灣企業主)若未建立完整的授權限制機制,名義代表理論上可以對外承擔義務。務必在委任合約中明確約定代表權的行使範圍,並設定雙重確認機制。
迷思三:名義代表可以隨時更換,沒有成本。
更換代表取締役需向法務局辦理變更登記,登錄免許稅 1 萬日圓(資本金未逾 1 億日圓)或 3 萬日圓,並辦理新印鑑登錄,整個流程約 1 至 2 週。
迷思四:用名義代表就可以申請經營管理簽證。
不行。經營管理簽證的審查重點是申請人本人是否「實際參與經營」,入國管理局對名義代表安排非常敏感。若希望取得簽證移居日本,請諮詢專業代辦機構。
迷思五:所有代辦公司的名義代表服務品質一樣。
差別很大。品質差的服務商可能一人擔任上百家公司的名義代表,行政管理混亂,帶來連帶風險。選擇代辦時,建議詢問名義代表的服務架構與風險隔離機制,詳見日本公司代辦怎麼選。
迷思六:名義代表就可以省掉親赴日本。
部分流程可省,但銀行開戶、簽證申請等仍需本人,請依實際需求評估。
股份(持分)轉讓怎麼做?換股東的完整手續
台商因業務調整需要引進新股東或把日本公司股份賣給第三方時,株式會社與合同會社的程序有本質差異:
株式會社的股份轉讓:原則上股份可自由轉讓,除非定款(公司章程)設有「股份轉讓限制」條款(大多數私人公司都有)。若有限制,須先向取締役會或股東會提出轉讓申請,取得承認後方可進行。轉讓完成後需更新株主名簿(股東名冊),不需向法務局登記,但需申告稅務(日本居民稅率 20.315%,非居住者按稅務協定課稅)。
合同會社的持分轉讓:比株式會社限制更大。合同会社的社員(出資人)轉讓持分,原則上需要其他全體社員同意(定款另有規定者除外)。操作上比株式會社麻煩,這也是大型投資往往選株式會社的原因之一,詳見日本公司類型選擇指南。
跨國轉讓的注意事項:台灣企業主持有日本株式會社的股份,出售時可能同時涉及日本源泉課稅(withholding tax)與台灣的境外所得申報,建議提前諮詢稅務顧問。
日本公司如何休眠?正確申報流程與時間炸彈警告
日本公司可以合法休眠,但流程比台灣繁瑣,有一個常被忽略的致命陷阱:
休眠的正確申報步驟:
- 向所轄稅務署提出「異動届出書」,申報暫停營業(廃業ではなく休業)。
- 向都道府縣稅事務所、市町村役場提出異動届出書。
- 繼續每年辦理確定申告(即使無收入,也要辦理零申告)。
- 繼續繳納法人住民稅均等割(東京都特別區資本金 1,000 萬以下:每年約 7 萬日圓)。
時間炸彈:みなし解散(視同解散)制度:根據日本《会社法》第 472 條,株式會社若連續 12 年未向法務局辦理任何登記事項,法務局有權依職權認定公司已解散(みなし解散)。法務局每年 10 月發送公告,公司有 2 個月時間回應;若未回應且未在公告後 3 年內辦理清算,公司法人資格就此消滅,要恢復非常麻煩且需要法院判決。
預防方式:即使休眠,建議每 10 年至少辦理一次取締役重任登記(每次登錄免許稅 1 萬日圓),讓登記記錄保持更新狀態。年度維護費用概算請見日本公司年度維護指南。
| 項目 | 休眠 | 解散(清算) |
|---|---|---|
| 前置作業 | 向稅務署提出休業届出書 | 股東會特別決議 + 選任清算人 |
| 年度費用 | 均等割約 7 萬日圓 + 零申告費 | 無(清算完成後法人消滅) |
| 稅務申報義務 | 每年仍需辦理 | 最終申告後終止 |
| 法人格 | 保留,可隨時復業 | 清算結了後消滅 |
| 所需時間 | 申報約 1 至 2 週 | 最短 3 至 4 個月(公告期至少 2 個月) |
| 費用概算 | 每年 7 萬至 20 萬日圓 | 一次性 10 萬至 30 萬日圓以上 |
| 適合情境 | 暫時停業、未來可能復活 | 確定退出日本市場 |
解散日本公司:3 個必要階段與費用明細
確定要退出日本市場,解散程序比許多人想像的複雜:
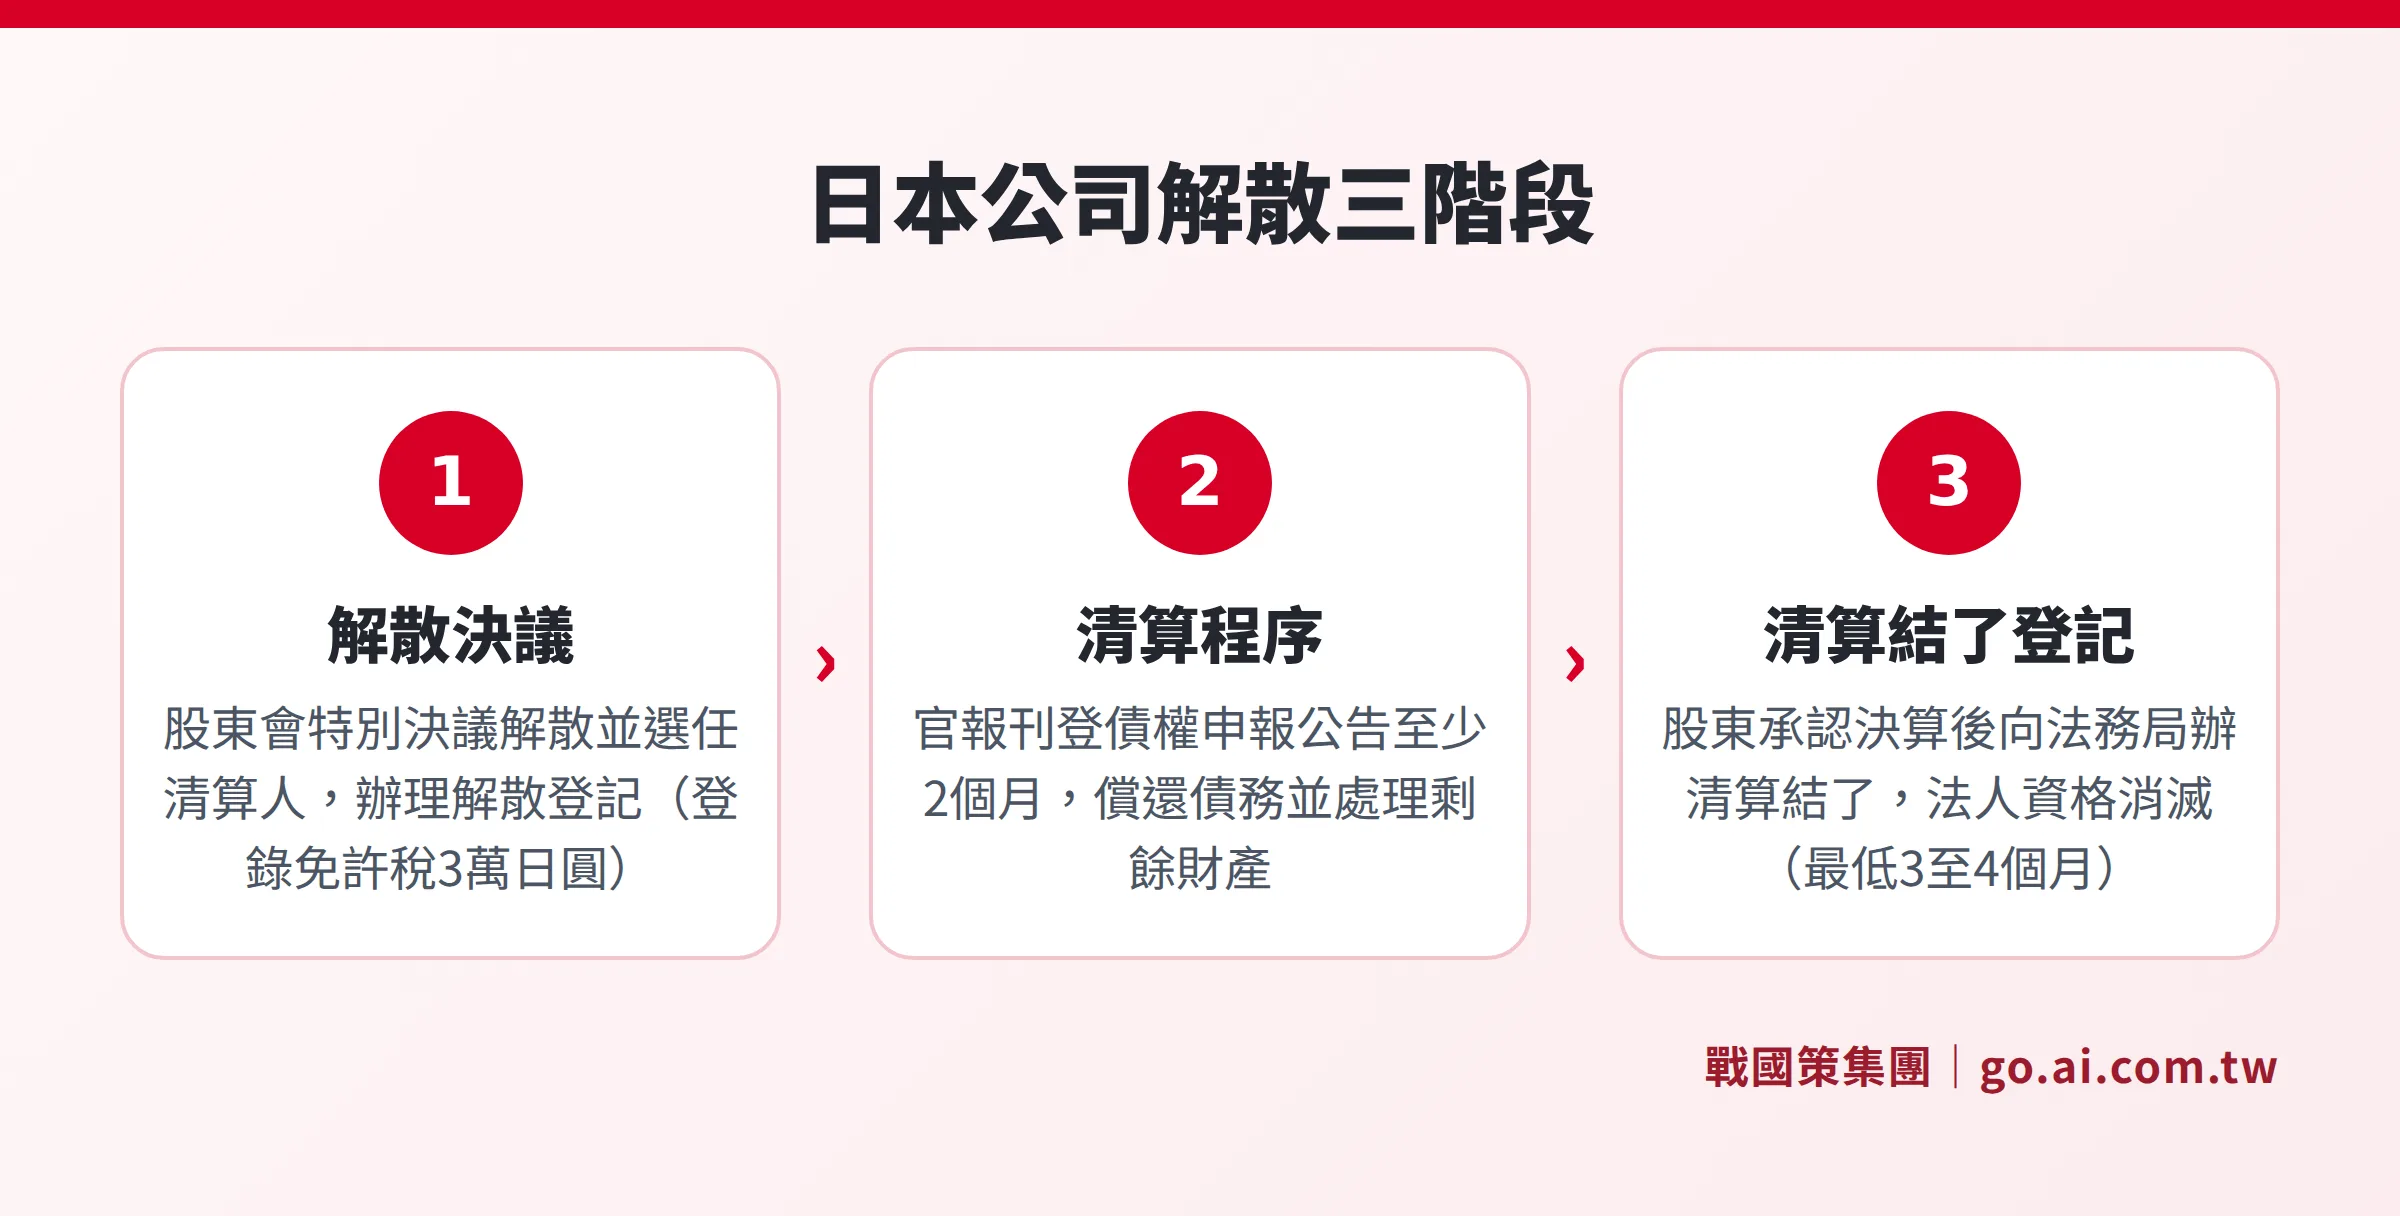
第一階段:解散決議與清算人選任(約 1 週)
召開股東會通過特別決議(同意股數需達 2/3 以上),決議解散並選任清算人(通常由原代表取締役擔任)。完成後向法務局辦理解散登記,登錄免許稅 3 萬日圓。
第二階段:清算程序(至少 2 個月)
清算人在官報(官方公報)刊登債權申報公告,申報期間至少 2 個月。期間內清算人需收齊公司債權、償還公司債務、處理剩餘財產。官報刊登費約 3 萬至 4 萬日圓。此外需向稅務署申報清算事業年度的確定申告。
第三階段:清算結了登記(約 1 至 2 週)
清算完成後召開股東承認決算的集會,然後向法務局辦理清算結了登記,登錄免許稅 2,000 日圓。至此法人格消滅。
整體而言,從決議到法人消滅,最快約 3 至 4 個月;若有未解決的債務或複雜的財產處理,可能長達 6 個月以上。建議委託稅理士與行政書士協助,代辦費用約 10 萬至 20 萬日圓。
董事更換、公司改名、增資:一表掌握法務局手續
台商調整日本公司架構時,以下是最常見的 5 種變更登記速查:
| 變更事項 | 主要前置手續 | 所需文件(代表性) | 登錄免許稅 | 所需時間 |
|---|---|---|---|---|
| 代表取締役更換 | 股東會(或取締役會)決議 | 就任承諾書、印鑑證明、住民票或護照 | 1 萬或 3 萬日圓 | 1 至 2 週 |
| 公司名稱(商號)變更 | 股東會特別決議修改定款 | 議事錄、新定款、新印鑑 | 3 萬日圓 | 2 至 3 週 |
| 本店所在地變更 | 取締役決議(定款內同一地區) | 議事錄、新租賃契約或使用同意書 | 3 萬日圓(跨法務局轄區為 6 萬日圓) | 1 至 2 週 |
| 增資(第三者割当) | 股東會特別決議(私募新股) | 議事錄、入金証明、株式申込証 | 增資額 × 0.7%(最低 3 萬日圓) | 2 至 3 週 |
| 目的(事業範圍)變更 | 股東會特別決議修改定款 | 議事錄、新定款 | 3 萬日圓 | 1 至 2 週 |
所有變更登記都需要將文件提交至公司本店所在地的法務局,代辦費用依事務所而異,每件約 3 萬至 10 萬日圓。
已經發生問題怎麼補救?
如果申報延遲或忘記辦理變更登記,不一定是走不出來的死局:
稅務申告逾期:日本稅務署對首次逾期的新設法人通常較為寬容,但會加計延滯稅(延滞税)與加算稅(無申告加算稅)。發現後應儘速自動申告,降低罰款幅度。詳細稅務處理請見日本公司稅務指南。
已收到みなし解散通知:法務局發送公告後,公司在 2 個月內提出申請即可繼續存續,期限過後仍有 3 年的「清算登記申請期間」,但復活流程更繁瑣,務必第一時間處理。
代表取締役任期屆滿未辦重任:取締役任期最長 2 年(上市公司)或 10 年(私有公司定款另有規定者),期滿未辦理重任登記者技術上已成「欠缺代表」,雖然法務局不會立即撤銷登記,但遇到銀行或合作方查驗登記事項時可能產生問題。應儘速辦理重任或新任登記。
公司帳戶沒有錢且無法繳納均等割:長期積欠住民稅可能導致法人財產被扣押。若確定無法繼續經營,應儘快進行解散清算,避免費用持續累積。
常見問題
日本公司休眠幾年後必須解散?
法律上沒有「幾年必須解散」的規定,休眠可以無限期。但有一個實務上的「12 年陷阱」:若超過 12 年未向法務局辦理任何登記變更,法務局可依職權認定みなし解散。只要每 10 年辦理一次取締役重任登記,就可以避免這個問題。年度維護費用在每年均等割約 7 萬日圓上下,加上零申告費,是比直接解散更省成本的選擇(如果保留可能性的話)。
轉讓株式會社股份要繳多少稅?
非居住者(台灣居民)出售日本株式会社股份,日本源泉所得稅原則上為售價的 10.21%(依台日租稅協定可能有不同規定)。在台灣端,若為境外所得,每年超過 100 萬台幣的部分需計入最低稅負制(AMT)計算。建議轉讓前請台灣稅務顧問試算整體稅負。
名義代表出問題,我作為實際控制人要負責嗎?
若名義代表「以公司名義」對外承擔義務或違反法令,且能證明你是實際的業務執行者(所謂「隱れ取締役」或「事実上の取締役」),在極端情況下,日本法院有可能依據《会社法》第 429 條對你追究損害賠償責任。這屬於法律邊界地帶,避免的最佳方式是:選擇有制度化管理的代辦服務商、明確約定委任範圍,並保留所有書面授權記錄。
日本公司解散後,在日本的銀行存款怎麼處理?
清算程序中,清算人需先償還所有公司債務,剩餘財產才可分配給股東。銀行存款屬於清算財產,應在清算人名義下管理,分配給股東後再辦理關戶。部分銀行在收到解散登記通知後會暫時凍結帳戶操作,因此解散程序中盡早與銀行溝通是必要步驟。
日本公司的取締役任期最長多少年?
取締役任期原則上最長 2 年(《会社法》第 332 條);但非公開公司(非上市公司)若在定款中另有規定,最長可延長至 10 年。監査役的任期則最長 4 年(非公開公司可延長至 10 年)。任期屆滿必須辦理重任或改選登記,否則法務局登記上呈現「取締役欠缺」,影響公司信用。
資料來源
- 日本法務省:会社法(第 472 條みなし解散、第 330 條取締役義務、第 332 條任期)
https://www.moj.go.jp/
- 国税庁:法人設立届出書・青色申告・消費税異動届
https://www.nta.go.jp/
- 法務局:商業登記申請手続(変更登記・清算登記)
https://www.moj.go.jp/MINJI/minji06_00082.html
- 出入国在留管理庁:経営管理ビザ審査要件(2025 年改訂版)
https://www.moj.go.jp/isa/
- 国税庁:非居住者の株式等譲渡所得課税
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5773.htm
本文僅供資訊參考,不構成法律、稅務或簽證申請意見。相關手續依個別公司狀況及法令修訂可能有所不同,請以主管機關最新公告及專業顧問建議為準。
日本公司設立後的問題,讓戰國策集團幫你解決
戰國策集團提供超過 25 年海外公司設立服務,協助超過 3 萬家企業。從休眠申報、股份轉讓到公司解散,全程專人指導,免費初次諮詢。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊