

「美國公司還沒賺錢,應該不用報稅吧?」這是台商最常問、也最容易出事的一句話。美國的稅務義務不是看有沒有獲利,而是看公司型態、股東身分、在哪些州營運、把東西賣到哪些州,以及和台灣母公司或股東之間有沒有資金往來。同樣一家美國公司,選 LLC 還是 C-Corp、股東是台灣人還是美國人,要申報的表格和要繳的稅可以完全不同;外國人持有的 LLC 即使整年沒有收入,漏報一份 Form 5472 就可能被罰 2 萬 5 千美元。本文用四個步驟幫您判斷美國公司的報稅義務,依序整理聯邦稅、州稅、銷售稅的基本觀念,再說明台灣母公司與美國公司資金往來時要注意的台灣端稅務,最後附上已經漏報時的補救順序。
美國公司要繳哪些稅?先用四個步驟判斷
美國的稅分成聯邦、州與地方三層,各自獨立申報。台商要先回答四個問題,才知道自己落在哪些義務裡:
- 公司型態:LLC 還是 C-Corp?LLC 預設是「穿透」課稅,C-Corp 則由公司自己繳公司所得稅。
- 股東身分:股東是外國人(台灣個人或台灣公司)還是美國稅務居民?外國股東會多出資訊申報與扣繳義務。
- 營運州:公司在哪些州有員工、辦公室、倉庫或達到經濟門檻?這決定州所得稅與州年稅。
- 銷售地:把商品或應稅服務賣給哪些州的客戶?這決定銷售稅的登記與代收義務。
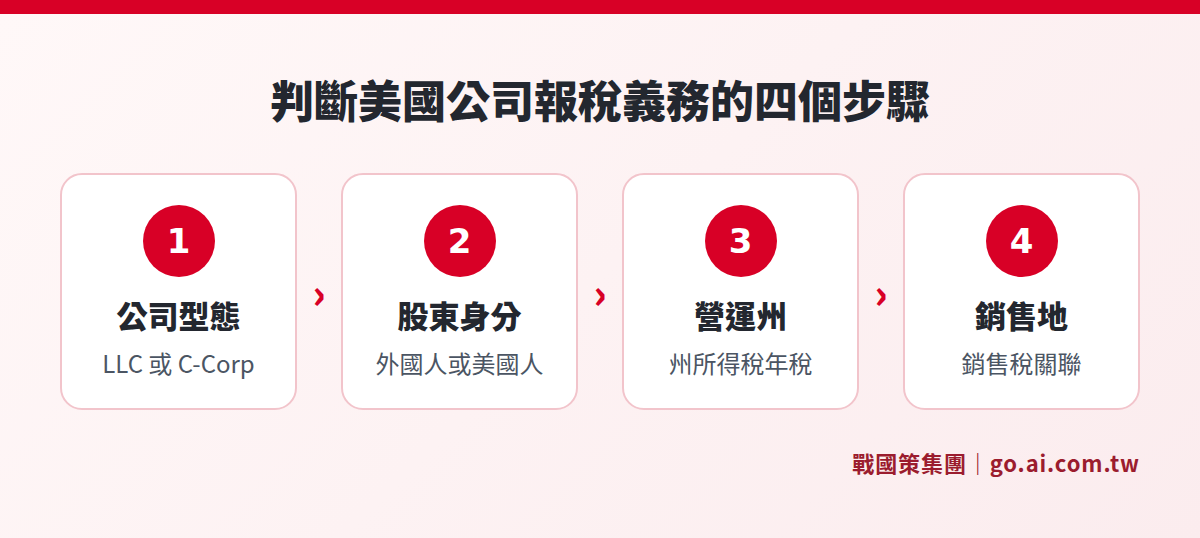
一句話看懂
美國稅務是「聯邦看公司型態與股東、州稅看營運地、銷售稅看客戶在哪」。三層分開判斷,不要用「有沒有賺錢」決定要不要報。
聯邦稅:LLC 與 C-Corp 的申報差在哪?
聯邦層級由美國國稅局(IRS)管理。公司型態與股東組合,會決定要申報哪些表格:
| 型態與股東 | 聯邦課稅方式 | 主要申報表格 | 實務提醒 |
|---|---|---|---|
| C-Corp(不論股東身分) | 公司自行繳納聯邦公司所得稅,稅率 21% | Form 1120 | 沒有營收或虧損也要每年申報 |
| 外國人持有的單一成員 LLC | 稅務上視為不存在的實體,所得歸屬股東 | pro forma Form 1120 加 Form 5472 | 有出資、代墊、借款等交易就要申報,漏報每份罰 2 萬 5 千美元起 |
| 多成員 LLC | 預設視為合夥,穿透至合夥人 | Form 1065 與 K-1 | 外國合夥人分得的有效關聯所得可能需由合夥扣繳 |
| LLC 選擇以公司課稅 | 與 C-Corp 相同 | Form 8832 選擇後申報 Form 1120 | 適合要保留盈餘或規劃募資的情況 |
幾個關鍵觀念:
- C-Corp 的雙層課稅:公司先繳 21% 聯邦公司所得稅,分配股利給外國股東時,美國預設再扣繳 30%。這是台灣股東選 C-Corp 前一定要算清楚的成本。
- 外國人持有的 LLC 不是「免稅」:LLC 本身不繳聯邦所得稅,但如果業務在美國構成「從事貿易或業務」,產生有效關聯所得(ECI),外國股東本身就要向 IRS 申報,台灣個人申報 1040-NR、台灣公司申報 1120-F。如果團隊、客戶服務、交付都在台灣,美國來源所得可能很少,但這需要會計師依實際營運判斷。
- Form 5472 不能電子申報:要以傳真或郵寄方式送到 IRS 指定單位,延期要用 Form 7004 並送到外國人持有實體專用的窗口。
LLC 與 C-Corp 的完整比較,可以參考美國 LLC 與 C-Corp 怎麼選。
州稅:登記州和營運州都要看
州稅包括州所得稅(或特許經營稅)與州年稅、年報規費。很多人以為只要看登記州,但實際上,營運州才是課稅的重點。
- Delaware:股份有限公司每年要繳特許經營稅(授權股數法最低 175 美元)與年報規費 50 美元,3 月 1 日到期;LLC 年稅自 2026 稅年起由 300 美元調為 400 美元,2027 年 6 月 1 日到期的款項首次以 400 美元繳納。
- Wyoming:沒有州的公司所得稅,年報授權稅最低 60 美元,依公司在州內資產計算。
- California:公司所得稅率 8.84%,股份有限公司最低特許經營稅 800 美元;LLC 每年 800 美元年稅,總收入 25 萬美元以上另繳 900 至 11,790 美元不等的 LLC fee。
公司如果登記在 Delaware 或 Wyoming,但在加州有員工、辦公室或倉庫,或在加州的銷售額、財產、薪資超過加州稅務局公告的門檻,就會被視為在加州從事業務,必須辦理外州登記並繳加州的稅。州別與外州登記怎麼判斷,可以參考美國公司設立州別怎麼選。
銷售稅:電商與 SaaS 最容易忽略的一塊
美國沒有全國性的營業稅或加值型營業稅,銷售稅由各州與地方政府自行課徵,稅率、應稅項目、登記門檻都不同。Alaska、Delaware、Montana、New Hampshire、Oregon 沒有州層級的一般銷售稅,但 Alaska 部分地方政府仍有地方銷售稅。
2018 年美國最高法院 South Dakota v. Wayfair 判決之後,各州可以用「經濟關聯」(economic nexus)要求沒有實體據點的外州賣家代收銷售稅。也就是說,台灣公司或美國公司只要賣給某州客戶的金額或筆數達到該州門檻,就可能要在該州登記並代收代繳。各州門檻不同,常見的是年銷售額 10 萬美元,實際以各州稅務機關公告為準。
實務上要注意:
- 透過 Amazon 等平台銷售:多數州要求市集平台(marketplace facilitator)代收代繳平台上的銷售稅,但自有網站的銷售仍要自己處理。
- SaaS 與數位服務:各州對軟體訂閱是否課銷售稅規定差異很大,有些州課、有些州不課,要逐州確認。
- 第三方倉儲:在某州的倉庫存放存貨,可能直接構成實體關聯,不論銷售額多少都要登記。
台灣母公司與美國公司之間的資金往來要注意什麼?
台商設立美國公司,資金往來幾乎一定會發生:台灣母公司出資、代墊費用、收取服務費或授權費,或日後把盈餘匯回台灣。這些交易兩邊都要能說清楚。
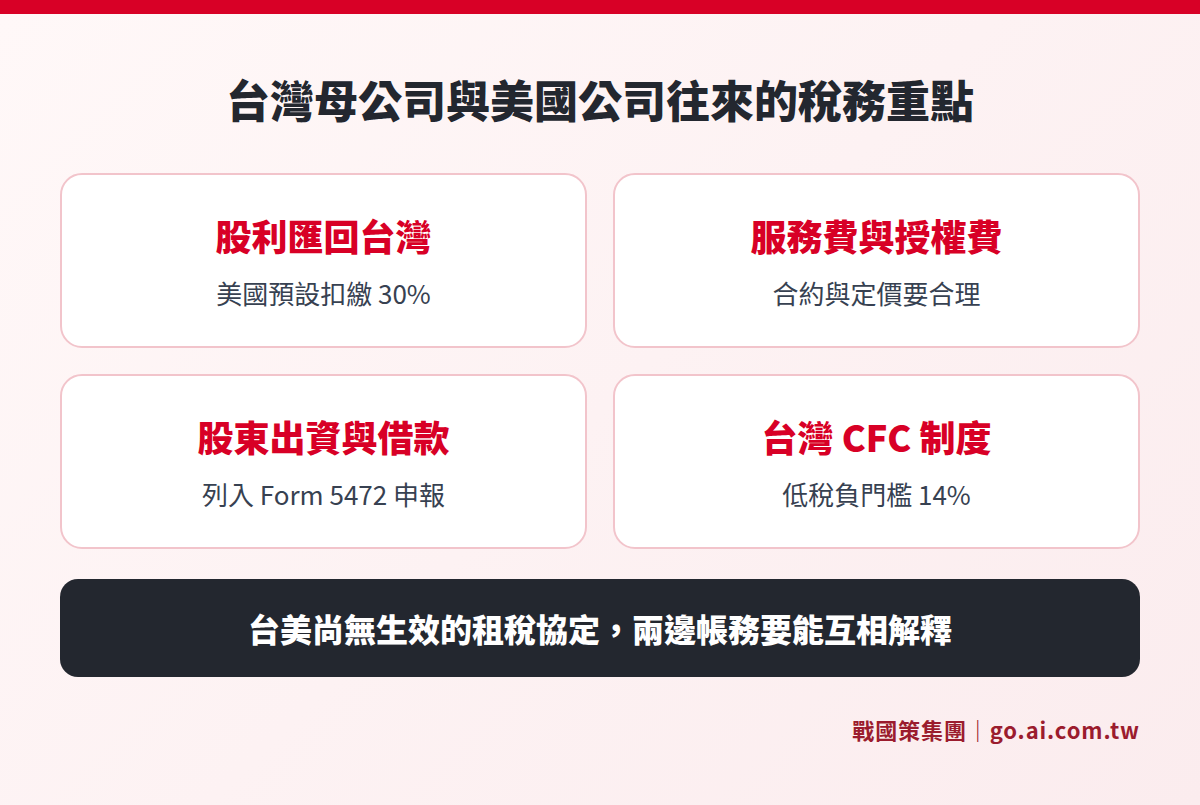
| 往來類型 | 美國端影響 | 台灣端影響 |
|---|---|---|
| 股東出資或增資 | LLC 需列入 Form 5472 應申報交易 | 需保留投資文件,作為境外投資與帳務依據 |
| 台灣代墊美國公司費用 | 屬關係人交易,需有紀錄 | 需有代墊或服務合約,避免被認定為費用不合理 |
| 美國公司支付台灣服務費或授權費 | 可能涉及美國扣繳與費用認列 | 為台灣端收入,需入帳申報 |
| 美國 C-Corp 分配股利 | 預設扣繳 30% | 營利事業全球所得課稅,已納外國稅額可在限額內扣抵 |
| 借款 | 需借款合約與合理利息 | 需留意關係人借貸與利息收入 |
另外有兩件事要特別說明:
- 台美目前沒有生效的租稅協定:美國眾議院已在 2025 年 1 月通過「美台加速雙重課稅減免法案」(H.R. 33),但截至本文撰寫時尚未完成立法,股利、利息、權利金的扣繳仍適用美國國內法的預設稅率。後續進度以美國官方公告為準。
- 台灣 CFC 制度:台灣營利事業受控外國企業(CFC)制度自 112 年度施行,若台灣股東對位於低稅負國家或地區(營利事業所得稅法定稅率未逾 14% 等條件)的外國企業具有控制力,即使盈餘未分配,也可能要在台灣認列投資收益。美國公司是否適用,要依公司型態、課稅方式與實際稅負判斷,建議由台灣會計師一併評估。
已經漏報了,該怎麼補救?
如果發現前幾年沒有申報,先不要慌,依以下順序處理:
- 盤點所有應申報項目:列出每一年度的聯邦申報、州年稅與年報、銷售稅登記,確認哪些已做、哪些漏做。
- 優先處理聯邦申報:Form 5472 漏報的罰款每份 2 萬 5 千美元起,IRS 通知後 90 天仍未補報還會加罰,應該第一個處理。請熟悉外國人持有實體的會計師評估補報方式,以及是否有合理原因可以申請減免罰款。
- 補繳州稅與恢復良好存續:補繳州年稅、罰款與利息;若公司已被行政解散,依各州程序申請復業。
- 評估銷售稅曝險:若已在某些州超過門檻卻沒登記,可以評估各州的自願揭露方案(Voluntary Disclosure Agreement),通常可減輕罰款與縮短追溯期間。
- 同步調整台灣端帳務:美國端補報後,台灣母公司的投資、代墊與收入紀錄也要對應調整。
年度要做的申報與截止日,可以參考美國公司年度維護清單,把每年的時程排進行事曆。
設立前就該決定的三件稅務規劃
稅務問題最便宜的處理時機是設立前。建議在送出公司登記文件前,先和顧問、會計師確認:
- 公司型態與課稅方式:只是收款用的 LLC,還是未來要募資、保留盈餘的 C-Corp?這會決定雙層課稅與股利扣繳的成本。
- 台灣與美國的分工:哪些人、哪些服務、哪些合約放在美國公司,哪些留在台灣?分工會影響美國來源所得與台灣端收入的認定。
- 帳務與文件:設立第一天就開立獨立銀行帳戶,股東出資與代墊都留下書面紀錄,第一年報稅時才不會找不到資料。
設立成本與年度稅務維護的預算,可以參考美國公司註冊費用怎麼估;常見的設立錯誤則整理在美國公司註冊 7 大常見錯誤。
常見問題
美國 LLC 沒有營收,還要報稅嗎?
外國人持有的單一成員 LLC,只要和外國股東之間有出資、代墊費用、借款等應申報交易,就要申報 pro forma Form 1120 與 Form 5472,即使沒有營收也一樣。漏報罰款每份 2 萬 5 千美元起,建議每年都請會計師確認。
C-Corp 的稅率是多少?股利匯回台灣要扣多少?
美國聯邦公司所得稅率為 21%,另依營運州繳州稅,例如加州為 8.84%。C-Corp 分配股利給外國股東時,美國預設扣繳 30%。台美目前沒有生效的租稅協定,台灣端可依規定在限額內扣抵已納的外國稅額。
只在網路上賣東西給美國客戶,要繳銷售稅嗎?
可能要。依 Wayfair 判決後的經濟關聯規則,賣給某州客戶的金額或筆數超過該州門檻,就可能要在該州登記並代收銷售稅。透過市集平台銷售的部分通常由平台代收,自有網站的銷售則要自行處理。
美國公司還需要申報 BOI 嗎?
FinCEN 在 2026 年 8 月發布最終規則,在美國境內成立的公司免除受益所有人資訊(BOI)申報;依外國法律成立並在美國登記營業的外國公司仍須申報。BOI 屬於資訊申報,與報稅義務是分開的。
資料來源
- IRS:Instructions for Form 5472
- IRS:NRA Withholding(非居住外國人扣繳)
- Delaware Division of Corporations:Pay Taxes
- Delaware Division of Corporations:LLC、LP、GP 年稅說明
- Wyoming Secretary of State:Business Division 規費表
- California Franchise Tax Board:Business tax rates
- California Franchise Tax Board:Limited Liability Company
- GovInfo:H.R. 33 United States-Taiwan Expedited Double-Tax Relief Act
- FinCEN:Beneficial Ownership Information Reporting
- 財政部賦稅署
本文為一般資訊整理,不構成法律或稅務意見。美國聯邦、各州與台灣稅法可能調整,實際適用請以主管機關最新公告為準,並由專業會計師依個案判斷。
不確定美國公司要報哪些稅?先做一次稅務健檢
告訴我們公司型態、股東身分、營運州與銷售管道,顧問會協助整理聯邦、州與銷售稅的申報義務,並銜接熟悉台美稅務的會計師。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
其他服務:會計服務|Mercury Bank 開戶|Stripe 金流收款|商標註冊